
Größe und Marktanteil des ASEAN E Commerce Logistik Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 10.25 Milliarden US-Dollar |
| Marktgröße (2026) | 11.49 Milliarden US-Dollar |
| Marktgröße (2031) | 16.17 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.07 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des ASEAN E Commerce Logistik Marktes von Mordor Intelligence
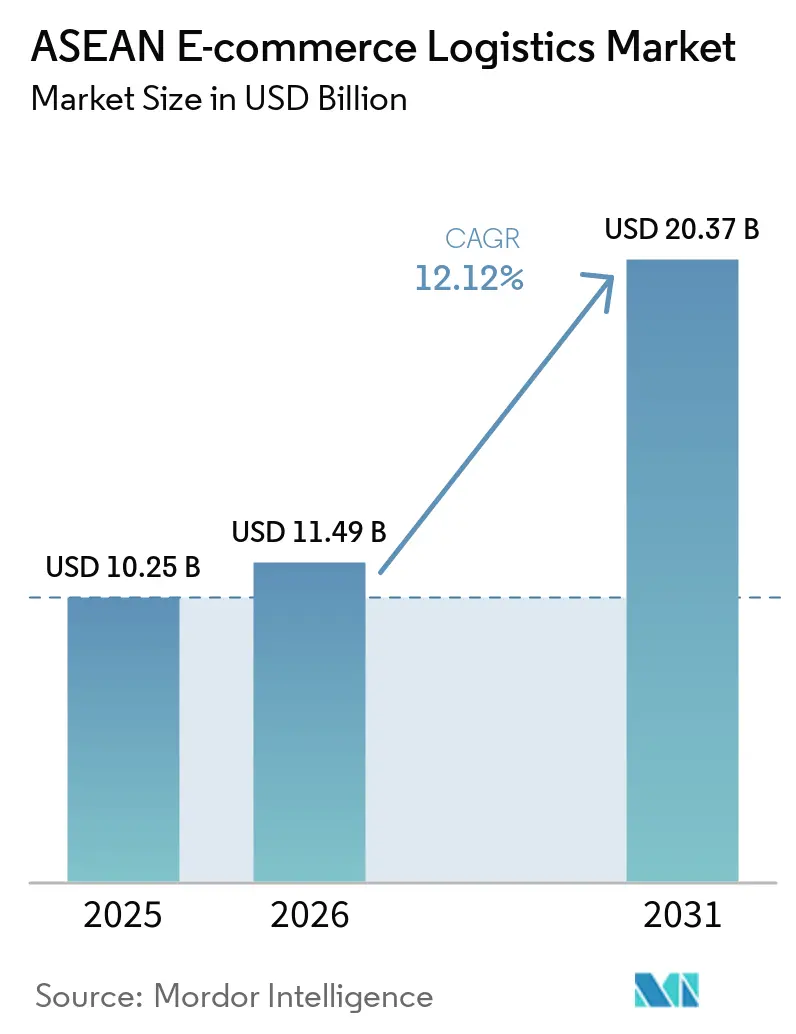
Die Größe des ASEAN E-Commerce-Logistikmarkts wird voraussichtlich von 10,25 Milliarden USD im Jahr 2025 und 11,49 Milliarden USD im Jahr 2026 auf 16,17 Milliarden USD bis 2031 anwachsen, was einer CAGR von 7,07 % zwischen 2026 und 2031 entspricht.
Plattformkonsolidierung, Social-Commerce-Dynamik und die allgegenwärtige Verbreitung digitaler Zahlungsmittel beschleunigen das Paketaufkommen, während Infrastrukturprojekte wie der indonesische Tol-Laut-Korridor die multimodale Kapazität erweitern. Same-Day- und grenzüberschreitende Dienste sind die am schnellsten wachsenden Nischen, gestützt durch Dark-Store-Netzwerke, KI-gesteuertes Routing und die schrittweise Einführung des ASEAN-Single-Window. Die Wettbewerbsintensität bleibt moderat, da regionale Spezialisten, plattformeigene Tochterunternehmen und globale Integratoren um Marktanteile kämpfen; technologische Investitionen und neutrale, Multi-Plattform-Positionierung beeinflussen Vertragsabschlüsse zunehmend. Strukturelle Gegenwindfaktoren – Arbeitskräftemangel, regulatorische Fragmentierung und städtische Überlastung – belasten die Margen, auch wenn autonome Lagerhäuser und elektrische Zweiräder den Kostendruck mildern.
Wesentliche Erkenntnisse des Berichts
- Nach Dienstleistung führte der Transport mit einem Anteil von 62,55 % am ASEAN E-Commerce-Logistikmarkt im Jahr 2025. Lagerung & Fulfillment wird voraussichtlich bis 2031 mit einer CAGR von 8,09 % wachsen.
- Nach Geschäftsmodell hielt B2C im Jahr 2025 einen Anteil von 68,20 % am ASEAN E-Commerce-Logistikmarkt, während C2C-Transaktionen mit einer prognostizierten CAGR von 8,77 % bis 2031 das höchste Wachstum verzeichnen.
- Nach Zielgebiet dominierte die Inlandslogistik im Jahr 2025 mit einem Anteil von 62,70 % am ASEAN E-Commerce-Logistikmarkt, während grenzüberschreitende Warenströme mit einer CAGR von 8,03 % wachsen.
- Nach Liefergeschwindigkeit wächst die Same-Day-Lieferung bis 2031 mit einer CAGR von 7,39 %.
- Nach Produktkategorie entfiel im Jahr 2025 ein Anteil von 26,60 % am ASEAN E-Commerce-Logistikmarkt auf Mode & Lifestyle; Lebensmittel & Getränke expandieren mit einer CAGR von 7,80 %.
- Indonesien, der größte Ländermarkt, hatte 2025 einen Anteil von 30,80 %; Vietnam verzeichnet mit einer CAGR von 8,22 % bis 2031 das schnellste Wachstum.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | Auswirkung in % auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Beschleunigtes Wachstum ASEAN-basierter E-Commerce-Marktplätze | 3.2% | Indonesien, Thailand, Vietnam, Philippinen | Mittelfristig (2–4 Jahre) |
| Schnelle Expansion von Ratenkauf-Modellen & digitalen Geldbörsen zur Steigerung der Checkout-Konversionsrate | 2.1% | Global ASEAN, am stärksten in Singapur, Malaysia | Kurzfristig (≤ 2 Jahre) |
| Staatlich finanzierte nationale Logistikkorridore | 1.8% | Indonesien, Vietnam, Thailand | Langfristig (≥ 4 Jahre) |
| Zunehmende grenzüberschreitende Social-Commerce-Warenströme innerhalb der CLMV-Subregion | 1.5% | Kambodscha, Laos, Myanmar, Vietnam | Mittelfristig (2–4 Jahre) |
| On-Demand-Dark-Store-Netzwerke, die 2-Stunden-Lieferfenster ermöglichen | 1.3% | Städtische Ballungsräume: Jakarta, Bangkok, Ho-Chi-Minh-Stadt, Manila | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuertes Routenoptimierungs-System zur Senkung der Paketkosten um >12 % | 1.1% | Technologisch fortgeschrittene Märkte: Singapur, Malaysia, Thailand | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigtes Wachstum ASEAN-basierter E-Commerce-Marktplätze
Shopees Social-Commerce-Anteil von 28,4 % und das auf virale Verbreitung ausgerichtete Verkaufsmodell von TikTok Shop konzentrieren den Datenverkehr auf integrierte Checkout-Logistik-Schienen und verlagern Paketströme hin zu Plattformen, die geteilte Zahlungen und Echtzeit-Tracking unterstützen können. IDC prognostiziert ein regionales Bruttowarenvolumen von 325 Milliarden USD bis 2028, wobei digitale Zahlungen einen Anteil von 94 % erreichen und Verzögerungen durch Bargeldhandhabung eliminieren. Das Ende von Exklusivvereinbarungen wie der zwischen JandT Express und Shopee Indonesien zwingt Transportunternehmen zur Diversifizierung und zur Investition in neutrale APIs, die Bestellungen von mehreren Storefronts entgegennehmen. Die grenzüberschreitende Marktplatzintegration im Wert von 14,6 Milliarden USD bis 2028 treibt die Nachfrage nach Mehrwährungsabrechnung und harmonisierten Zollabläufen. Logistikanbieter, die gleichzeitig in mehrere Mega-Plattformen eingebunden werden können, sichern sich überproportionale Volumina, da Winner-take-all-Dynamiken zunehmen[1].
Schnelle Expansion von Ratenkauf-Modellen und digitalen Geldbörsen zur Steigerung der Checkout-Konversionsrate
Digitale Geldbörsen wickeln bereits 34 % der Rechnungen im Logistiksektor ab und erhöhen die Bestellhäufigkeit durch Reduzierung von Checkout-Hindernissen. Ratenkauf-Modelle erweitern den Verbraucherkreditzugang; die transaktionsebene Analyse über 1 Milliarde Nutzer hinweg verknüpft das Produkt mit höheren Warenkorbgrößen und der Händlerakzeptanz in kartenärmeren Märkten. In Indonesien fördern Nachzahlungsmodelle impulsive Modekäufe, während die Zahlung per Nachnahme bei risikoaversen Käufern weiter bestehen bleibt und Transportunternehmen zwingt, doppelte Arbeitsabläufe für Vorausbezahl- und Bargeldsegmente zu betreiben. Die Nutzung digitaler Geldbörsen soll bis 2025 mehr als 50 % des globalen E-Commerce überschreiten, was die Komplexität des Betriebskapitals für Unternehmen der letzten Meile intensiviert, die Mittel nahezu in Echtzeit an Händler, Kuriere und Plattformen auszahlen[2].
Staatlich finanzierte nationale Logistikkorridore
Öffentliche Kapitalausgaben senken strukturelle Engpässe im ASEAN E-Commerce-Logistikmarkt. Indonesiens maritimes Tol-Laut-Netzwerk, das von 6 auf 30 Routen ausgebaut wurde, verringert die Preisunterschiede zwischen den Inseln um bis zu 20 %. Die China-Laos-Eisenbahn verkürzt die Frachtzeit zwischen Kunming und Vientiane von drei Tagen auf unter 15 Stunden und erschließt neue Landverbindungen für Verkäufer aus den CLMV-Staaten. Thailands Landbrückenplan, der für 2028–2030 vorgesehen ist, könnte die Schifffahrtszeit zwischen dem Golf von Thailand und der Andamanensee um zwei Tage verkürzen. Vietnam investiert jährlich 40 Milliarden USD in Logistikinfrastruktur, zahlt jedoch weiterhin Logistikkosten von über 20 % des BIP, was das Ausmaß des noch unvollendeten Kapazitätsausbaus verdeutlicht. Private Drittlogistikanbieter nutzen staatlich errichtete Korridore, um bei geringerer Kapitalintensität zu skalieren und gleichzeitig die Reichweite in ländliche Gebiete auszubauen.
Zunehmende grenzüberschreitende Social-Commerce-Warenströme innerhalb der CLMV-Region
Social-First-Plattformen verwandeln Kambodscha, Laos, Myanmar und Vietnam in Mikro-Exporthubs und erschließen Arbitrage bei Arbeitskräften und Produktbeschaffung. Das regionale Social-Commerce-Bruttowarenvolumen könnte bis 2025 42 Milliarden USD erreichen und damit traditionelle Einkaufskörbe übertreffen. Die Eisenbahnstrecke China–Laos bietet eine Landoption für zeitkritische Pakete, die zuvor auf langsamere Seefracht angewiesen waren. Digitale Geldbörsen und Ratenkauf-Modelle beseitigen grenzüberschreitende Zahlungshürden, während Mikro-Fulfillment-Center in Grenznähe die Zykluszeiten verkürzen. Logistikunternehmen, die CLMV-Warenströme erschließen, sichern sich frühzeitig eine Stellung in einem Ökosystem, das von globalen Großunternehmen noch kaum durchdrungen ist[3].
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | Auswirkung in % auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Fragmentierte Zollabfertigungsvorschriften innerhalb des ASEAN-Single-Window | -1.8% | Grenzüberschreitende Operationen, insbesondere im Korridor Indonesien–Malaysia–Thailand | Mittelfristig (2–4 Jahre) |
| Chronischer Mangel an Arbeitskräften für Mittel- und letzte Meile in Städten der zweiten und dritten Ebene | -2.3% | Ländliche Gebiete in Vietnam, auf den Philippinen und in Indonesien | Langfristig (≥ 4 Jahre) |
| Eskalation der städtischen Staugebühren, die die Kosten der letzten Meile erhöhen | -1.2% | Jakarta, Manila, Bangkok | Kurzfristig (≤ 2 Jahre) |
| Erhöhte Logistikkostenstrukturen oberhalb globaler Benchmarks | -1.4% | Vietnam, Philippinen, Indonesien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Zollabfertigungsvorschriften innerhalb des ASEAN-Single-Window
Nur neun Mitglieder tauschen ASEAN-Zollerklärungsdokumente aus, wodurch Transportunternehmen redundante Bürokratie bewältigen müssen, die Same-Day- und Next-Day-Zusagen untergraben. Vietnams Verkehrsregeln von 2025 erhöhten die Logistikkosten um 10 % und senkten die Pünktlichkeitsraten unter 90 %. KMU ohne dedizierte Zollagenten haben es am schwersten, was die Exportbeteiligung einschränkt. Abweichende Anforderungen – von ISO-9001-Mandaten bis hin zu länderspezifischen Lizenzen – verzögern eine umfassendere Harmonisierung und halten die grenzüberschreitende Auftragsabwicklung kostspielig.
Chronischer Arbeitskräftemangel für die mittlere Meile und die letzte Meile in Städten der zweiten und dritten Ebene
Allein Vietnam benötigt bis 2030 2,2 Millionen zusätzliche Logistikfachkräfte, doch qualifizierte Mitarbeiter decken nur 10 % des Bedarfs ab. Im gesamten ASEAN-Raum berichten 85 % der Transportunternehmen von Engpässen, was zu Überstundenzuschlägen führt, die die Margen schmälern. Alternde Hafenmannschaften und hohe Fluktuation erhöhen die Ausgaben für Schulungen und die Sicherheitsrisiken. Automatisierung gleicht einige Lücken aus, jedoch verzögern Kapitalengpässe den Einsatz außerhalb der wichtigsten Metropolen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung:
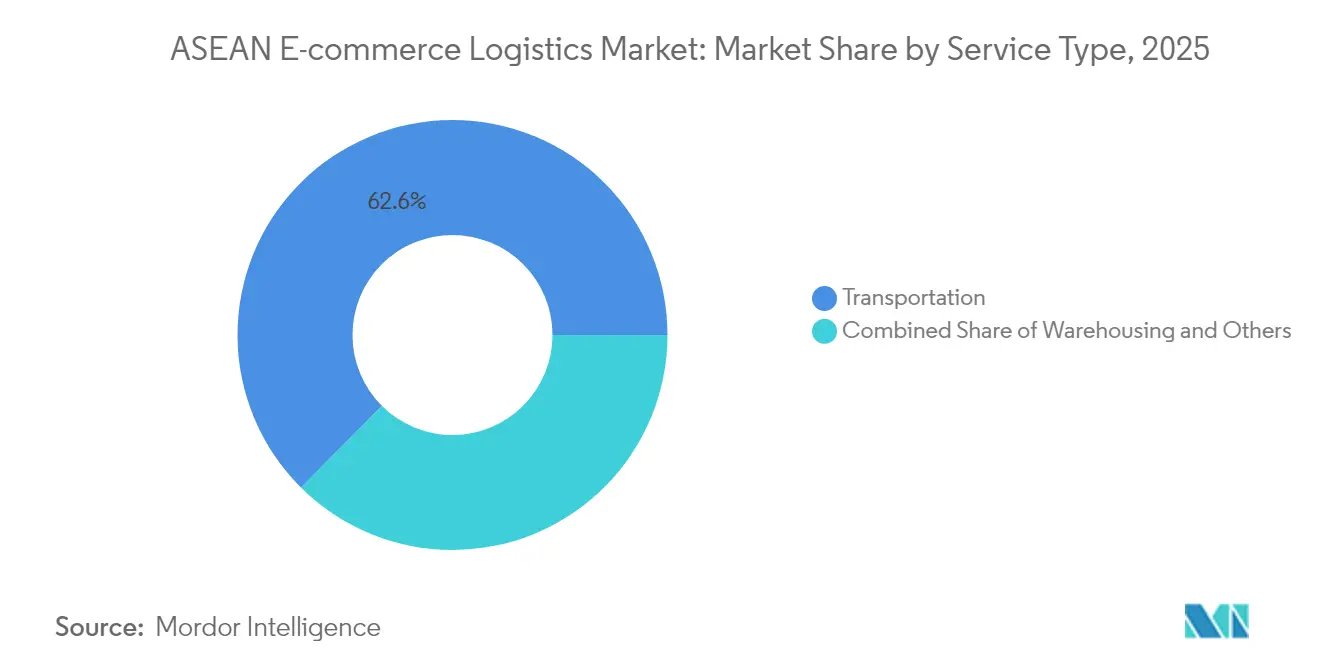
Dominanz des Transportsektors durch SkaleneffekteTransport macht 62,55 % des Umsatzes von 2025 aus und verankert die Marktgröße des ASEAN E Commerce Logistik Marktes angesichts der Archipelgeografie Indonesiens und der Philippinen. Straßenflotten nutzen die trans-javanischen und gesamtthailändischen Autobahnen, um die Durchlaufzeit des Hauptstreckenverkehrs zu verkürzen, während die Schiene nach der Eröffnung der China-Laos-Bahnverbindung, die die Vorlaufzeit Kunming–Vientiane drastisch reduziert, Marktanteile gewinnt. Der Luftfrachtverkehr bleibt die erste Wahl für hochwertige Elektronik, und Seewege unterstützen große grenzüberschreitende Bestellungen. Der Marktanteil der Lagerung & Auftragsabwicklung am ASEAN E Commerce Logistik Markt ist zwar kleiner, wächst jedoch rasch, da Dark-Store-Netzwerke in Jakarta, Bangkok und Ho-Chi-Minh-Stadt die Lieferzusagen auf zwei Stunden verkürzen. Automatisierte Kommissionierung steigert den Durchsatz um 50–60 %, und KI-gestütztes Slotting kombiniert Same-Day-Artikelnummern mit langsamer laufenden Artikeln. Mehrwertdienste – Kitting, individuelle Etiketten – bieten Nischenmargen, da Plattformen ein differenziertes Auspackerlebnis anstreben.
Der Segmentausblick begünstigt Transportunternehmen, die Flotten digitalisieren, Sichtbarkeit auf Paketebene integrieren und Kraftstoffpreisschwankungen durch elektrische Leichtnutzfahrzeuge absichern. Auftragsabwicklungs-Betreiber, die in Zwischengeschossrobotik investieren, amortisieren Kapitalinvestitionen über die zunehmende Paketdichte. Marktneueinsteiger können staatliche Korridore nutzen, anstatt die Netzwerktiefe zu replizieren, indem sie Asset-Light-Modelle einsetzen, die die mittlere Meile auslagern und gleichzeitig kundenseitige Technologie im eigenen Bestand behalten.

Nach Geschäftsmodell:
B2C-Skalierung trifft auf C2C-AgilitätB2C hält 68,20 % des Wertes von 2025 dank der Skaleneffekte von Shopee, Lazada und Tokopedia und bildet die Grundlage für planmäßigen Hauptstreckenverkehr und Hub-Kapazität. Die Digitalisierung des Checkouts auf 94 % eliminiert den Nachnahme-Liquiditätspuffer und vereinfacht die Bargeldzyklen. C2C jedoch, angetrieben durch die viralen Mechanismen von TikTok Shop, verzeichnet eine CAGR von 8,77 % und zwingt Transportunternehmen, Haustürabholung und variable Paketgrößen zu beherrschen. Same-Day-SLA-Erwartungen übertragen die Dringlichkeit der Plattform auf weniger formell organisierte Verkäufer.
Hybride Logistik-APIs, die C2C-Frachtbriefe akzeptieren und gleichzeitig Kapazitäten auf B2C-Hauptstrecken reservieren, erschließen Auslastungsgewinne. B2B, obwohl der kleinste Anteil, reift heran, da Großhändler die Nachschubverwaltung digitalisieren und mit Ratenkauf-Modell-Krediten experimentieren, was stetige Palettenzuflüsse in Provinzlager schafft.
Nach Bestimmungsort:
Inlandsvolumen versus grenzüberschreitendes PotenzialInlandsstrecken repräsentieren 62,70 % des Umsatzes im Jahr 2025, begünstigt durch Indonesiens Tol-Laut-Küstenfähren, die die Preisstreuung auf den Inseln verringern. Jakartas Staugebühren erhöhen jedoch die Lieferkostenprofile im Stadtzentrum und veranlassen Spediteure, auf Mikro-Hubs in den Vororten auszuweichen. Grenzüberschreitende Pakete verzeichnen eine CAGR von 8,03 %, angetrieben durch den Zuwachs der ASEAN E-Commerce-Logistikmarktgröße im Zusammenhang mit innerasiatischen Käufern. Die teilweise Einführung des ASEAN Single Window reduziert den Papierkram, erfordert jedoch an mehreren Grenzen weiterhin manuelle Eingriffe, was die Geschwindigkeitsgewinne begrenzt.
Anbieter, die Zölle vorab abwickeln, Mehrwährungs-Wallets integrieren und Bestände in Zolllagern positionieren, sichern sich einen First-Mover-Vorteil. Fulfillment-Akteure kombinieren Malaysias Freihandelszonen mit Singapurs Luftfrachtverbindungen, um die Nachfrage zu bündeln, bevor sie in CLMV in die letzte Meile eingespeist wird.
Nach Liefergeschwindigkeit:
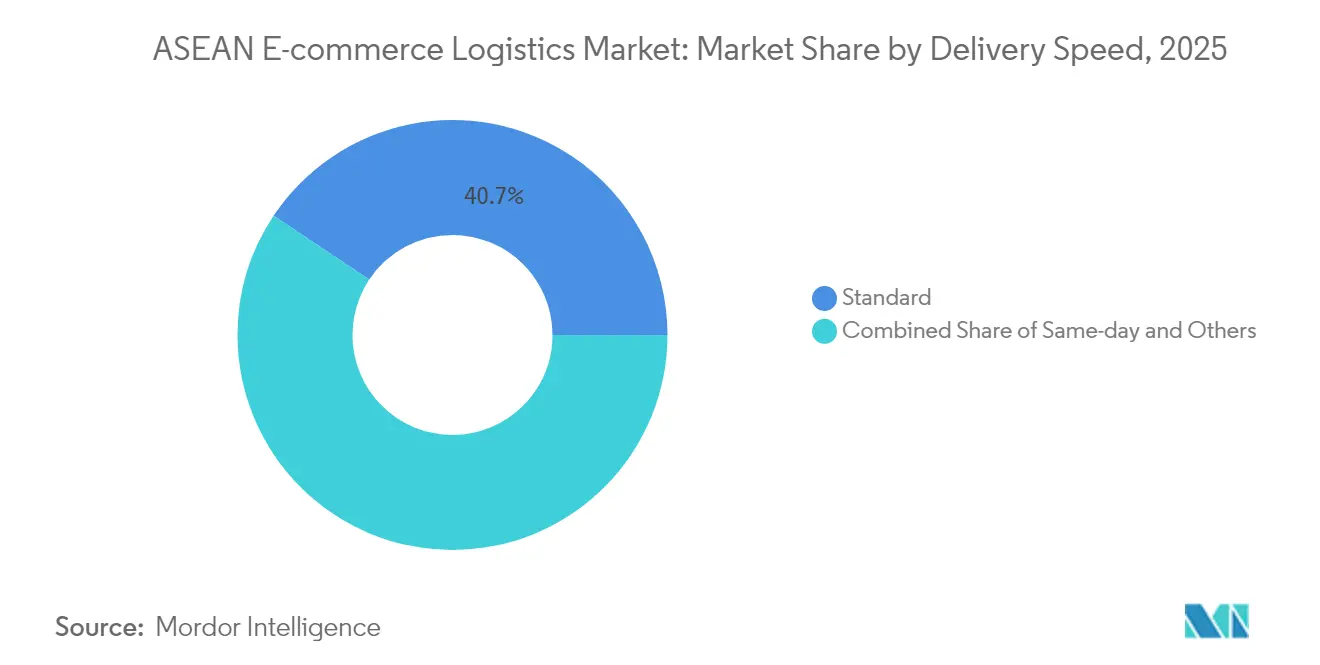
Same-Day-Aufschläge erhöhen den WettbewerbsdruckStandard (3–5 Tage) hält 40,65 % der Sendungen, da preisbewusste Verbraucher außerhalb von Städten der ersten Klasse langsamere Lieferungen akzeptieren. Same-Day-Umsätze steigen jedoch mit einer CAGR von 7,39 %, gestützt durch Zwei-Stunden-Lebensmittelversprechen. Die Marktgröße des ASEAN E Commerce Logistik Marktes für Schnellmodi skaliert, da Lebensmittelhändler und Apotheken-Apps den Versand subventionieren, um Kundentreue zu gewinnen. Next-Day nimmt eine Mittelstellung ein und stützt sich auf Übernacht-LKW-Korridore; sein Wachstum hängt von der Zuverlässigkeit der Fernstraßen und Nachtfahrtgenehmigungen ab.
Investitionen konzentrieren sich auf Mikro-Auftragsabwicklungs-Knoten, Fahrradkuriere und KI-gestütztes Batchverfahren zur Verkürzung der Wartezeiten. Transportunternehmen wägen Premium-Tariferhöhungen gegen Herausforderungen bei der Anlagenauslastung ab, insbesondere wenn Wetter- oder Straßensperrungen die Zwei-Stunden-Zusagen belasten.
Nach Produktkategorie:
Führungsposition Mode, Wachstumsdynamik LebensmittelMode & Lifestyle führt mit einem Anteil von 26,60 %, gestützt durch umfangreiche Artikelsortenvielfalt, geringes Gewicht und hohe Retourenquoten, die Chancen in der Rückwärtslogistik im Wert von weltweit 947,36 Milliarden USD bis 2032 eröffnen. Lebensmittel & Getränke verzeichnen eine CAGR von 7,80 % auf der Grundlage von Quick-Commerce-Warenkörben; Kühlkettenkilometer und verbleibende Haltbarkeit bestimmen die dynamische Routensequenzierung. Körperpflegeprodukte profitieren von Gesundheitstrends, während Unterhaltungselektronik versicherte Lieferung und Installations-Zusatzleistungen nutzt. Möbel, sperrig aber margenstark, drängen Transportunternehmen zu White-Glove-Teams und Montage-Zusatzdiensten, was mit dem Heimwerkerbudget im suburbanen ASEAN übereinstimmt.
Geografische Analyse
Indonesien E-Commerce-Logistikmarkt
Indonesiens Anteil von 30,80 % spiegelt seine Konsumentenbasis von 270 Millionen Menschen und die verstreuten Inseln wider, die eine Kombination aus See-, Straßen- und Lufttransport erfordern. Die 30 Schiffe des Tol-Laut-Programms senken die Frachtaufschläge zwischen den Inseln und ermöglichen es Drittlogistikanbietern, in die äußeren Provinzen vorzudringen. Staugebühren in Jakarta veranlassen die Betreiber jedoch dazu, auf Elektrofahrräder umzusteigen, die von den Spitzenstundenzuschlägen befreit sind, was die Investitionsausgaben erhöht, aber die variablen Kosten senkt.
Thailand und Vietnam E-Commerce-Logistikmarkt
Thailand und Vietnam treiben das Wachstum im E-Commerce-Logistikmarkt voran. Bangkoks Landbrückenkonzept könnte den Engpass der Straße von Malakka bis 2029 umgehen und die inneraseanischen Warenströme über südliche Seehäfen umleiten. Vietnam, mit einem Logistikumsatz von 40 bis 42 Milliarden USD, leidet unter einem erhöhten Kosten-BIP-Verhältnis und einem Arbeitskräftemangel von 2,2 Millionen Beschäftigten, was Investitionen in die Automatisierung antreibt. Im Jahr 2025 eingeführte Verkehrsvorschriften erhöhten zwar die Kostenkurven, katalysierten jedoch gleichzeitig Investitionen in die Routenoptimierung.
Maritimer ASEAN E-Commerce-Logistikmarkt
Die Philippinen, Malaysia und Singapur übernehmen Spezialrollen. Metro Manila überschreitet aufgrund chronischer Verkehrsstaus die Standard-Lieferfenster von 48 Stunden, doch die englische Sprachkompetenz erleichtert die internationale Koordination. Malaysias Freizonen beherbergen das grenzüberschreitende Sortierwesen von UPS und Ninja Van, das globale Netzwerke mit der lokalen letzten Meile verbindet. Singapur bleibt das bevorzugte Zollfreilager der Region für hochwertige Elektronik und Mode-Reexporte, verlangt zwar Premiumlagermieten, garantiert jedoch eine regionale Lieferung am selben Tag.
Festland-ASEAN und Brunei E-Commerce-Logistikmarkt
In den übrigen ASEAN-Märkten – Kambodscha, Laos, Myanmar und Brunei – steigen die über Social Commerce getätigten Bestellungen, da die 15-stündige Fahrt auf der China-Laos-Eisenbahn den traditionellen Lkw-Transport übertrifft. Logistikanbieter, die Zollabfertigung und Omnichannel-APIs in kleinere Volkswirtschaften integrieren, positionieren sich für überdurchschnittliche Renditen, sobald das Einkommensniveau steigt.
Regulatorisches Umfeld
Betreiber von E-Commerce-Logistik in ASEAN bewegen sich in einem mehrschichtigen Rahmenwerk, das auf dem ASEAN-Abkommen über elektronischen Handel von 2019 basiert und durch Handelserleichterungsprogramme unterstützt wird, die vom ASEAN-Sekretariat und den nationalen Zollbehörden verwaltet werden. Ein bemerkenswerter Meilenstein für 2026 war der Juni 2026, als die ASEAN-Senior Economic Officials (SEOM) die Verhandlungen über das ASEAN Digital Economy Framework Agreement (DEFA) abschlossen, wobei die formelle Unterzeichnung für November 2026 vorgesehen ist.
Auf der grenzüberschreitenden Ebene unterstützen Initiativen wie das ASEAN Customs Transit System (ACTS) den Warentransport mit Einzeldeklaration über beteiligte Mitgliedsländer hinweg, während die teilweise Umsetzung von Maßnahmen zum papierlosen Handel und E-Commerce zu uneinheitlichen Compliance-Anforderungen führt. ASEAN trieb zudem die Standardisierung über die Roadmap on Digital Trade Standards in ASEAN (veröffentlicht 2026) voran, die auf eine Harmonisierung von E-Authentifizierung, E-Rechnungsstellung, papierlosem Handel und digitalen Zahlungen abzielt. Dies prägt, wie Paket- und Marketplace-Daten grenzüberschreitend ausgetauscht werden und wie schnell grenzüberschreitende Zollabwicklungen in großem Maßstab operationalisiert werden können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette verbindet Händler und Marktplätze (Auftragserfassung, Zahlungen und Kundenservice), vorgelagerten Streckentransport und Zollabwicklung (grenzüberschreitende Dokumentation und Zoll-/Steuerabwicklung), Lagerhaltung und Fulfillment (Wareneingang, Lagerung, Kommissionierung/Verpackung, Rücksendungen) sowie die Zustellung auf der letzten Meile (Versand, Zustellnachweis und Rückläufe). Mit der Konsolidierung von Plattformen und dem Multi-Plattform-Vertrieb gewinnen carrier-unabhängige Integrationen zunehmend an Bedeutung, insbesondere APIs für Etikettenerstellung, Auftragsannahme und Tracking. Zoll- und Cross-Dock-Knotenpunkte in Hubs wie Singapur und Malaysia helfen zudem, den Luft- und Straßentransport-Eingang in nationale Netzwerke in Indonesien, Vietnam, Thailand und den Philippinen zu verbinden.
Die Aktivitäten des Jahres 2026 zeigen, dass Akteure die Verbindung zwischen grenzüberschreitender Einspeisung und inländischer Abwicklung enger gestalten. Viettel Post wurde ab dem 26. April 2026 zum National Network Provider von FedEx in Vietnam und richtete damit die inländische Abdeckung an internationalen Servicestandards für grenzüberschreitende Pakete aus. LEO Global Logistics unterzeichnete im April 2026 eine Absichtserklärung (MoU) mit Thailand Post und Viettel Post zur Entwicklung eines multimodalen Korridors Thailand-Vietnam-China für beidseitiges Fulfillment. Im Juni 2026 vereinbarten SLP Vietnam und J&T Express die Entwicklung eines automatisierten Sortierzentrums im Süden Vietnams (Fertigstellung für 2027 angestrebt), was die mittlere Sortierebene stärkt, die die SLA-Leistung während der Spitzensaison unterstützt. Daneben verstärkt der Übergang von ASEAN vom MPAC 2025 zum ASEAN Connectivity Strategic Plan (ACSP) 2026-2035 den Investitionszug in Richtung Automatisierung, gemeinsame Daten und grenzüberschreitende Prozessabstimmung.
Wettbewerbslandschaft
Der ASEAN E Commerce Logistik Markt weist eine moderate Fragmentierung auf. Die Entscheidung von JandT Express, die Shopee-Exklusivität aufzugeben, offenbarte die Anfälligkeit einer Abhängigkeit von einer einzigen Plattform und löste eine Umstrukturierung der Streckenvolumina aus. Ninja Van verankert die regionale letzte Meile, kämpft jedoch mit finanziellen Belastungen, wie die Lohnverzögerungen im Jahr 2024 belegen, da subventionierte Versandpreise die Margen erodieren.
Differenzierung hängt an der technologischen Tiefe. Anbieter, die KI-gestützte Routenoptimierung einsetzen, senken die Kosten pro Paket um über 12 % und steigern die Pünktlichkeitsrate in Pilotmetropolen auf 97 %. Roboterreiche Lagerhäuser verarbeiten 50 % mehr Bestellungen pro Quadratmeter und ermöglichen es Auftragsabwicklungs-Spezialisten, günstigere Angebote als manuell operierende Wettbewerber zu unterbreiten. Grenzüberschreitende Kompetenz – Compliance-Automatisierung, Mehrwährungsabrechnung – entwickelt sich zur nächsten Wachstumsgrenze, insbesondere für Social-Commerce-Händler, die einen reibungslosen Export anstreben.
Vorschriften schaffen zusätzliche Marktzutrittsbarrieren: ISO-9001-Mandate in Singapur und Malaysia schränken den Zutritt kleinerer Kurierunternehmen ein, während Indonesien lokale Lizenzierungs- und Datenhaltungsvorschriften bevorzugt. Die Konsolidierung setzt sich durch Fusionen und Übernahmen fort: Amilo erwarb Sivadon aus Thailand, CJ Logistics verbündete sich mit Ninja Van, und UPS ging eine Partnerschaft mit Ninja Van in Malaysia ein, um globale Reichweite mit lokalem Know-how zu verbinden. Chinesische Giganten wie JD Logistics und Cainiao sondieren ASEAN-Lagerstätten und erhöhen die Messlatte bei Automatisierung und Preistransparenz.
Führende Unternehmen im ASEAN E Commerce Logistik-Sektor
-
J&T Express
-
Ninja Van
-
Deutsche Post DHL Group
-
Shopee Xpress
-
Lazada Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
ASEAN E-Commerce-Logistikmarkt Unternehmen in diesem Bericht
- JandT Express
- Ninja Van
- Deutsche Post DHL Group
- Shopee Xpress
- Lazada Logistics
- Kerry Express
- Flash Express
- Best Express
- FedEx Corporation
- UPS Inc.
- Pos Indonesia
- JNE Express
- TIKI
- Giao Hang Nhanh
- LBC Express
- GD Express
- aCommerce
- SF International
- CJ Logistics
- Yusen Logistics
Lesen Sie die Analyse der asean e-commerce logistics-Unternehmen
Marktchancen und Zukunftsaussichten
Die Digitalisierung der grenzüberschreitenden Compliance und Dokumentation bleibt der wichtigste Whitespace-Bereich, da Betreiber weiterhin mit uneinheitlichen Verfahren und teilweiser Interoperabilität an den Grenzen konfrontiert sind, selbst wenn ASEAN Fortschritte auf dem Weg zu einer tieferen Abstimmung der digitalen Wirtschaft macht. Der Abschluss der Verhandlungen über das ASEAN Digital Economy Framework Agreement (DEFA) im Juni 2026 und die Roadmap on Digital Trade Standards in ASEAN von 2026 bieten einen klareren Weg für Lösungen, die E-Rechnungsstellung, E-Authentifizierung und papierlosen Handel netzwerkübergreifend standardisieren. Dies würde Carrier und 3PLs unterstützen, die Zollabwicklung, Steuer-/Zollhandling und Sichtbarkeit auf Paketebene in einem einzigen Workflow kombinieren können.
Chancen konzentrieren sich zudem auf technologiegestützte Ausführungsebenen, die Zusagefenster verkürzen und Ausnahmen reduzieren, einschließlich KI-gestützter Dokumentation und Control-Tower-Integrationen, automatisierter Sortierung sowie Fulfillment-Fähigkeiten für Rücksendungen und Ausnahmemanagement für Multi-Plattform-Verkäufer. Belege aus 2026 umfassen den im April 2026 vorgestellten Proof of Concept von The Hashgraph Group und Teleport für ein Web3- und KI-gestütztes Zolldokumentationssystem, das auf hochvolumige E-Commerce-Ströme in Malaysia und regionale Luftrouten abzielt. Die Vereinbarung von SLP Vietnam und J&T Express im Juni 2026 zur Entwicklung einer automatisierten Sortieranlage im Süden Vietnams unterstützt diesen Ausführungsfokus zusätzlich. Parallel dazu erweitern die Prioritäten für Kapazitätsaufbau und Technologieeinführung im Rahmen des ASEAN Transport Sectoral Plan (ATSP) 2026-2030 den adressierbaren Markt für Anbieter, die konforme digitale Schnittstellen bereitstellen, die Verlader, Carrier, Lager und Zoll zu einer End-to-End-Sichtbarkeit über ASEAN-Routen hinweg verbinden.
Neueste Industrielle Entwicklungen in ASEAN E-Commerce-Logistikmarkt
- Juli 2026: Im Juli 2026 schloss A.P. Moller Capital eine 40%-Anteilszeichnung an der AC Logistics Holdings Corp. auf den Philippinen ab. Die Transaktion stärkt die Fähigkeit von AC Logistics, integrierte Logistikkapazitäten zu skalieren, und unterstützt die Anforderungen im Bereich E-Commerce-Fulfillment und -Distribution in einem Markt, in dem landesweite Abdeckung und Servicezuverlässigkeit zentrale Kriterien für Plattform- und Händlerverträge sind.
- April 2025: Im April 2025 beendete J&T Express seine exklusive Partnerschaft mit Shopee Indonesien. Dieser Schritt erhöhte die Umkämpftheit großer Plattformvolumina und zwang Carrier, hinsichtlich Servicequalität, Netzwerkdichte und Multi-Plattform-Integrationen zu konkurrieren, statt sich auf Verpflichtungen mit einer einzigen Plattform zu verlassen.
- August 2024: Im August 2024 bildeten UPS und Ninja Van eine strategische Partnerschaft in Malaysia, um exportorientierte KMU zu bedienen. Der Zusammenschluss kombinierte internationale Expressfähigkeiten mit lokaler Reichweite auf der letzten Meile, verbesserte den grenzüberschreitenden Zugang für Online-Verkäufer und erhöhte den Wettbewerbsdruck auf regionale Carrier, die in Malaysia ansässige Export- und Rücksendelösungen anbieten.
ASEAN E-Commerce-Logistikmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der ASEAN E-Commerce-Logistikmarkt definiert als Umsatz, der durch den Transport, die Lagerung und die Abwicklung von Paketen im Zusammenhang mit Online-Bestellungen in der ASEAN-Region erzielt wird, einschließlich Fernverkehr, letzter Meile, Fulfillment-Lagerhaltung, Retouren und damit verbundener Mehrwertaktivitäten zur Abwicklung der Lieferung.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt den Wert der online verkauften Waren sowie rein digitale Dienstleistungen aus, die keine physische Logistikausführung beinhalten.
Segmentierungsübersicht
- Nach Dienstleistung
- Transport
- Straße
- Schiene
- Luft
- See
- Lagerung und Auftragsabwicklung
- Mehrwertdienste (Etikettierung, Verpackung, Kitting)
- Transport
- Nach Geschäftsmodell
- B2C
- B2B
- C2C
- Nach Bestimmungsort
- Inland
- Grenzüberschreitend (international)
- Nach Liefergeschwindigkeit
- Same-Day (weniger als 24 Stunden)
- Next-Day (24–48 Stunden)
- Standard (3–5 Tage)
- Sonstige (mehr als 5 Tage)
- Nach Produktkategorie
- Lebensmittel und Getränke
- Körper- und Haushaltspflege
- Mode und Lifestyle (Accessoires, Bekleidung, Schuhwerk)
- Möbel
- Unterhaltungselektronik und Haushaltsgeräte
- Weitere Produkte
- Nach Land
- Indonesien
- Thailand
- Vietnam
- Philippinen
- Malaysia
- Singapur
- Übriges ASEAN (Kambodscha, Laos, Myanmar, Brunei)
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die Grenzen dessen festzulegen, was als E-Commerce-Logistik in der ASEAN gilt, und um das anfängliche Nachfragebild nach Ländern aufzubauen. Wir stützten uns auf öffentliche, nicht kostenpflichtige Quellen wie ASEANStats, nationale Statistikämter für Indonesien, Thailand, Vietnam, Malaysia, die Philippinen und Singapur, Veröffentlichungen der Zentralbanken oder Finanzministerien zu Konsum und Handel sowie Logistik- und Handelsindikatoren der Weltbank.
Um Nachfragesignale in Logistikaktivitäten umzuwandeln, haben wir auch Veröffentlichungen von Post- und Paketregulierungsbehörden sowie Veröffentlichungen der Verkehrsministerien, soweit verfügbar, zusammen mit Durchsatzstatistiken von Flughafen- und Hafenbehörden, Zollhandelsdaten und Offenlegungen börsennotierter Logistikanbieter und Marktplätze (Jahresberichte und Investorenpräsentationen) ausgewertet. Parallel dazu nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten, um Umsatzaufteilungen, Unternehmensmaßnahmen und Änderungen im Dienstleistungsmix zu standardisieren. Diese Liste ist nicht vollständig, und viele weitere Quellen wurden für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung der Dienstleistungsgrenzen und der Stückkosten, die dem Modell zugrunde liegen, insbesondere dort, wo öffentliche Daten in den ASEAN-Ländern uneinheitlich sind. Wir sprachen mit Betreibern und Kanalakteuren aus den Bereichen Fulfillment, letzte Meile, Fernverkehr und grenzüberschreitende Abwicklung, und wir überprüften Annahmen auch mit Versendern und großen Online-Verkäufern, um Sendungsprofile und saisonale Spitzen zu bestätigen.
Da die ASEAN-Leistung je nach Land unterschiedlich ist, stellten wir sicher, dass Einschätzungen aus hochvolumigen Knotenpunkten und sich entwickelnden Korridoren erfasst wurden, und die Eingaben wurden dann mit desk-basierten Indikatoren abgeglichen, bevor die endgültige Größenbestimmung und die Prognosen freigegeben wurden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | CXOs: 17 % |
| Mittlere Ebene: 52 % | Funktions-/Einheitsleiter: 36 % |
| Kleinere Akteure: 18 % | Manager: 47 % |
Marktgrößenbestimmung und Prognose
Unsere Marktgrößenbestimmung beginnt mit einer Top-down-Rekonstruktion, die die ASEAN-Online-Einzelhandelsnachfrage mit der physischen Logistik verknüpft, die sie erzeugt, und dann Konversionsfaktoren auf Dienstleistungsebene nach Land anwendet. Das Modell verwendet eine praktische Kette von Eingaben wie E-Commerce-GMV und Auftragswachstumstrends, Paketvolumen pro Bestellung, Anteil grenzüberschreitender Sendungen, durchschnittlicher Liefergeschwindigkeitsmix, Outsourcing-Raten für Fulfillment und Preisbewegungen auf Dienstleistungsebene (zum Beispiel Preis der letzten Meile pro Paket und Fulfillment-Gebühren pro Bestellung).
Sobald die Gesamtwerte gebildet sind, werden sie durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. die Zusammenfassung offengelegter Logistikumsätze für wichtige Dienstleistungsbereiche, Stichprobenpreise multipliziert mit beobachteten Paketvolumina und Kanalprüfungen zur Kapazitätsauslastung in Fulfillment-Knoten. Wo Unternehmensoffenlegungen E-Commerce nicht von breiteren Paket- oder Kontraktlogistikleistungen trennen, schließen wir Lcken mithilfe von interviewgestützten Zuordnungsschlüsseln, die an Kundenmix, Streckenstruktur und typische Vertragsbedingungen geknüpft sind.
Für die Prognose wird eine Szenarioanalyse verwendet, damit das Wachstum mit Änderungen bei der Online-Durchdringung, politischen Reibungsverlusten im grenzüberschreitenden Bereich, der Weitergabe von Kraftstoff- und Arbeitskosten sowie den Erwartungen an Lieferversprechen, die den Dienstleistungsmix beeinflussen, flexibel reagieren kann. Annahmen werden auf Länderebene einem Stresstest unterzogen und dann aggregiert, sodass der regionale Ausblick mit der operativen Realität vor Ort konsistent bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation unabhängiger Signale, gefolgt von strukturierten Varianzprüfungen, bevor die Schlussfolgerungen finalisiert werden. Wir vergleichen Ergebnisse mit richtungsstabilen Indikatoren wie Paketvolumentrends, Luft- und Seedurchsatzmustern für wichtige Strecken und von Unternehmen gemeldeten Logistikumsatzverläufen, und dann werden Ausreißer überprüft, um festzustellen, ob sie reale Verschiebungen oder einen Datenbruch widerspiegeln.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, die arithmetische Konsistenz, Einheitenumrechnungen und die Sensitivität gegenüber den größten Treibern überprüft. Wenn eine wesentliche Abweichung festgestellt wird, werden die Befragten erneut kontaktiert, um Annahmen zu klären, und die Eingaben werden mit den neuesten öffentlichen Veröffentlichungen aktualisiert. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen für wichtige Ereignisse, und ein abschließender Durchgang vor der Lieferung wird abgeschlossen, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße des ASEAN E-Commerce-Logistikmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die ASEAN E-Commerce-Logistik können weit auseinanderliegen, da Autoren nicht immer dieselben Aktivitäten berücksichtigen und die Basisjahreingaben aus unterschiedlichen Nachfragesignalen aufgebaut sein können. In der Praxis ergibt sich die Streuung meist daraus, was als Logistikumsatz im Umfang behandelt wird, wie grenzüberschreitende Warenströme gehandhabt werden und ob die Schätzung auf Paketmengen, breiteren Frachtdaten oder ausgabenseitigen Proxys der Verkäufer basiert.
Richtungsprüfungen des Paketvolumens, Rückmeldungen zur Kapazitätsauslastung im Fulfillment und das Wachstum von E-Commerce-Bestellungen auf Länderebene sind die Belege, die Mordor Intelligence an einen definierten Logistikumsatzpool binden, anstatt an ein breiteres Fracht- und Lieferuniversum. Wenn Liefergeschwindigkeitsmix, Retourenintensität und die Behandlung von inländischen gegenüber internationalen Sendungen unterschiedlich gehandhabt werden, ändert sich die resultierende durchschnittliche Preis- und Volumenmathematik schnell, und das ist oft der größte Treiber hinter höheren oder niedrigeren Gesamtwerten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,25 Mrd. USD (2025) | |
| Branchenverband A | 8,90 Mrd. USD (2025) | Verfolgt in der Regel nur die Umsätze aus dem Expresspaketversand und lässt Fulfillment-Lagerhaltung und mit E-Commerce verbundene Mehrwertverarbeitung außer Acht, was zu einer Unterschätzung von Märkten mit steigendem ausgelagertem Fulfillment führen kann. |
| Globale Unternehmensberatung B | 12,80 Mrd. USD (2025) | Wendet häufig ein breiteres Verhältnis von Logistikausgaben zu GMV an und kann angrenzende B2B-Distribution sowie Nicht-E-Commerce-Paketströme einschließen, was die Gesamtwerte aufblähen kann, wenn Definitionen nicht auf Online-Bestellungen gefiltert werden. |
Der Vergleich zeigt, dass die meisten Unterschiede erklärbar sind, sobald die Umfangsgrenze explizit gemacht und die Volumen- und Preistreiber Land für Land überprüft werden. Indem der Markt an beobachtbare Sendungsaktivitäten und die Umsatzlogik auf Dienstleistungsebene gebunden wird, ist die endgültige Zahl leichter zu replizieren, zu aktualisieren und für die Planung zu verwenden, ohne versteckte Kategorieüberschneidungen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des ASEAN E Commerce Logistik Marktes?
Die Größe des ASEAN E-Commerce-Logistikmarkts wurde im Jahr 2025 auf 10,25 Milliarden USD geschätzt und wird voraussichtlich von 11,49 Milliarden USD im Jahr 2026 auf 16,17 Milliarden USD bis 2031 wachsen, mit einer CAGR von 7,07 % während des Prognosezeitraums (2026–2031).
Welches Dienstleistungssegment wächst am schnellsten?
Lagerung & Auftragsabwicklung führt das Wachstum mit einer CAGR von 8,09 % an, da Investitionen in Dark-Store-Konzepte und Automatisierung zunehmen.
Wie schnell expandiert die grenzüberschreitende E-Commerce-Logistik?
Grenzüberschreitende Warenströme werden voraussichtlich mit einer CAGR von 8,03 % wachsen, angetrieben durch die Integration von Social Commerce und die Digitalisierung des Zollwesens.
Warum sind digitale Geldbörsen für Logistikbetreiber wichtig?
Digitale Geldbörsen wickeln 34 % der Sektorzahlungen ab, reduzieren Checkout-Hindernisse und erfordern von Transportunternehmen das Management von Echtzeit-Geldaufteilungen.
Welches Land zeigt die stärkste Wachstumsdynamik?
Vietnam verzeichnet mit einer CAGR von 8,22 % das schnellste nationale Wachstum, unterstützt durch Fertigungsexporte und ein steigendes inländisches Bruttowarenvolumen.
Wie beeinflusst die Verfügbarkeit von Arbeitskräften die Logistikkosten?
Chronische Engpässe, insbesondere in Städten der zweiten und dritten Ebene, erhöhen Löhne und Schulungsausgaben und reduzieren Margen bis zur Skalierung der Automatisierung.