
Größe und Marktanteil des brasilianischen Marktes für Fischerei und Aquakultur
Analyse des brasilianischen Marktes für Fischerei und Aquakultur von Mordor Intelligence
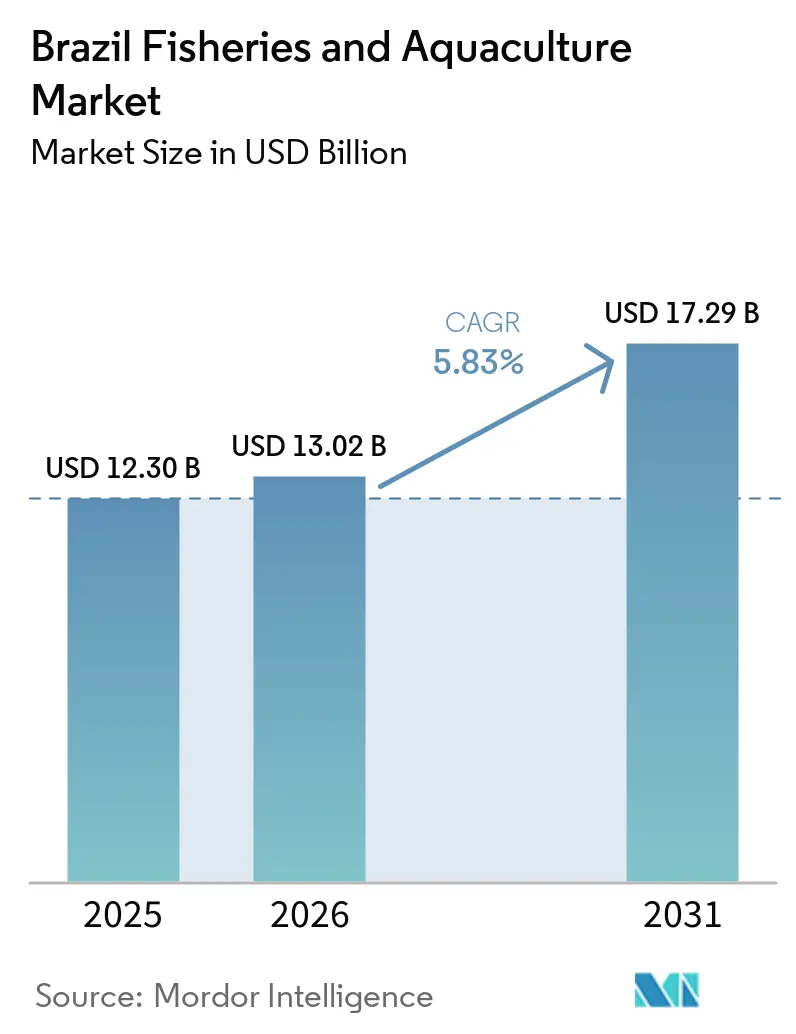
Die Größe des brasilianischen Fischerei- und Aquakulturmarkts wird voraussichtlich von 12,3 Milliarden USD im Jahr 2025 auf 13,02 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,83 % über den Zeitraum 2026–2031 einen Wert von 17,29 Milliarden USD erreichen. Die exportorientierte Tilapia-Zucht hat nach der Abschaffung des Einfuhrgesundheitszeugnisses durch die Vereinigten Staaten im Oktober 2024 erheblich an Dynamik gewonnen. Diese Politikänderung führte zu einem Anstieg der Zuchtfischexporte um 138 %, die innerhalb eines Jahres einen Wert von 59 Millionen USD erreichten, und ermöglichte brasilianischen Erzeugern den Zugang zu erstklassigen Einzelhandelskanälen in Nordamerika [1]. Staatlich geförderte Biosicherheitssubventionen haben den Kapitalbedarf für Kreislaufaquakultursysteme gesenkt und mittelgroßen Genossenschaften die Einführung fortschrittlicher Technologien ermöglicht, die zuvor unerschwinglich waren. Steigende Reallöhne in den städtischen Zentren Südost- und Südbrasiliens haben einen Anstieg des Pro-Kopf-Fischkonsums bewirkt, der im Jahr 2025 auf 12 Kilogramm gegenüber 9 Kilogramm im Jahr 2020 gestiegen ist, da gesundheitsbewusste Verbraucher zunehmend rotes Fleisch durch aquatisches Protein ersetzen. Tilapia bleibt die dominierende Art in der Produktion, hauptsächlich durch industrielle Käfigkultur in den Stauseen von Paraná. Inzwischen verzeichnet Vannamei-Garnele das stärkste Wachstum, unterstützt durch Bioflocken-Systeme, die stickstoffhaltigen Abfall recyceln und die Futterkosten um 20 % senken. Trotz dieser Fortschritte behindern Herausforderungen wie Futterpreisvolatilität, Währungsschwankungen und Lücken in der Krankheitsüberwachung das Marktwachstum weiterhin. Regulatorische Entwicklungen, einschließlich föderaler Offshore-Zonierung und Blockchain-basierter Rückverfolgbarkeitssysteme, schaffen neue Umsatzmöglichkeiten und sollen den brasilianischen Fischerei- und Aquakulturmarkt bis 2030 neu gestalten.
Wesentliche Erkenntnisse des Berichts
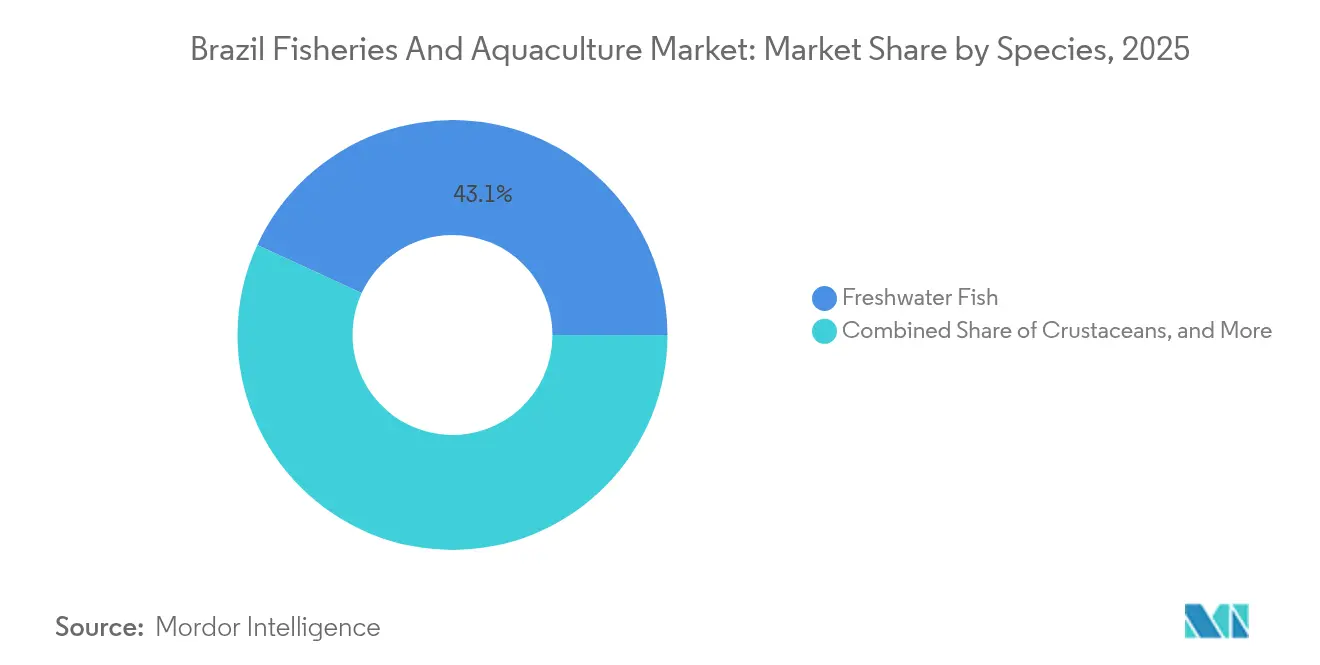
- Nach Arten führten Süßwasserfische mit einem Anteil von 43,12 % an der Größe des brasilianischen Fischerei- und Aquakulturmarkts im Jahr 2025, während Krebstiere bis 2031 voraussichtlich mit einer CAGR von 12,32 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende inländische Nachfrage nach Meeresfrüchten | +1.5% | National, am stärksten in den städtischen Zentren Südost- und Südbrasiliens | Langfristig (≥ 4 Jahre) |
| Staatlich geförderte Biosicherheitssubventionen | +1.2% | National, mit höherer Akzeptanz in Südost-, Süd- und Mittleren Westen | Kurzfristig (≤ 2 Jahre) |
| Schrittweise Abschaffung der Wildfang-Quoten | +1.0% | National, am ausgeprägtesten in den Küstenzonen Südost- und Südbrasiliens | Mittelfristig (2–4 Jahre) |
| Obligatorische Bioflocken-Aufrüstungen für Farmen | +0.8% | National, konzentriert in den Nordost- und Mittleren-Westen-Hochdichteteichzonen | Mittelfristig (2–4 Jahre) |
| Blockchain-basierte Rückverfolgbarkeitspiloten | +0.4% | Städtische Zentren Südostbrasiliens (São Paulo, Rio de Janeiro) mit früher Übernahme im Einzelhandel | Langfristig (≥ 4 Jahre) |
| Offshore-Käfigzonierung rund um Inseln | +0.3% | Süden (Küste Santa Catarinas) und Nordosten (Inseln Bahias) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende inländische Nachfrage nach Meeresfrüchten
Steigende Reallöhne in den städtischen Zentren Südost- und Südbrasiliens treiben den Pro-Kopf-Fischkonsum bis 2030 auf jährlich 12 Kilogramm, gegenüber 9 Kilogramm im Jahr 2020, da gesundheitsbewusste Mittelschichtshaushalte rotes Fleisch durch proteinreiche Wasserlebewesen ersetzen. Dieser Ernährungswandel wird durch staatliche Ernährungsprogramme gestützt, die Fisch an öffentliche Schulen in Nord- und Nordostregionen verteilen, wodurch aquatisches Protein bei jüngeren Bevölkerungsgruppen normalisiert wird und eine Verbraucherbasis geschaffen wird, die bis ins Erwachsenenalter bestehen bleibt. Einzelhandelsketten wie Carrefour und Pão de Açúcar haben die Regalfläche für gekühlte Meeresfrüchte im Jahr 2024 um 20 % erweitert und Eigenmarken-Tilapia- und Garnelen-Produkte eingeführt, die Markenprodukte um 15 % unterbieten, während sie durch direkte Verträge mit Käfigkultur-Genossenschaften eine vergleichbare Qualität aufrechterhalten. Die strategische Schlussfolgerung lautet, dass die Inlandsnachfrage von einem preissensiblen, rohstoffgetriebenen Markt zu einer segmentierten Landschaft übergeht, in der Convenience, Gesundheitsattribute und Rückverfolgbarkeit differenzierte Preisgestaltung erlauben, was einen Gestaltungsraum für Erzeuger schafft, die konsistente Qualität und transparente Lieferketten liefern können.
Staatlich geförderte Biosicherheitssubventionen
Das PescAgro-Programm des Landwirtschaftsministeriums hat für 2024 und 2025 zinsgünstige Darlehen in Höhe von 1,5 Milliarden BRL (300 Millionen USD) bereitgestellt, die auf Investitionsausgaben für biosichere Brutanlagen, Kreislaufaquakultursysteme und energieeffiziente Belüftungsanlagen abzielen. Die Zinssätze sind bei 6 % pro Jahr mit 10-jährigen Amortisierungsplänen gedeckelt, was deutlich unter dem marktüblichen Kreditkostensatz von 14 % liegt, der auf brasilianischen Agrarkreditmärkten vorherrscht. Diese Subvention verkürzt die Amortisationszeit für eine Kreislaufaquakulturanlage mit einer Jahreskapazität von 500 Tonnen von 8 auf 5 Jahre, wodurch intensive landbasierte Systeme für mittelgroße Genossenschaften wirtschaftlich tragfähig werden, die zuvor auf extensive Teichkultur angewiesen waren. Die strategische Schlussfolgerung lautet, dass staatliche Kredite eine zweigleisige Branchenstruktur katalysieren, bei der subventionierte Betreiber geschlossene Systeme übernehmen, die Umweltemissionen minimieren, während nicht subventionierte Betriebe zunehmendem Druck ausgesetzt sind, strengeren Abwasserstandards zu entsprechen.
Schrittweise Abschaffung der Wildfang-Quoten
Bundesbehörden für Umweltschutz führen schrittweise Kürzungen der Wildfangquoten für Küstenarten wie Sardinen, Makrele und Zackenbarsch durch, um überfischte Bestände wiederherzustellen, die zwischen 2010 und 2020 um 30 % zurückgegangen sind. Diese Quotenkürzungen verlagern die Nachfrage auf gezüchtete Tilapia und Garnelen, die nun über 70 % des inländischen Meeresfrüchtekonsums im Vergleich zu 55 % im Jahr 2020 decken. Der Wandel ist am stärksten in den Küstenzonen Südost- und Südbrasiliens ausgeprägt, wo handwerkliche Fischer staatliche Anreize erhalten, um in Aquakulturgenossenschaften zu wechseln und ihr lokales ökologisches Wissen für die Bewirtschaftung von Käfigkultursystemen in Flussmündungen und Stauseen zu nutzen. Die strategische Erkenntnis lautet, dass Quotenkürzungen die Verdrängung der Wildfangfischerei durch die Aquakultur beschleunigen, gleichzeitig aber auch Nischenmöglichkeiten für Erzeuger schaffen, die pelagische Arten in Offshore-Käfigsystemen züchten können, eine technologische Grenze, die in Brasilien trotz günstiger ozeanografischer Bedingungen entlang der 7.400 Kilometer langen Küstenlinie noch weitgehend unerschlossen ist.
Obligatorische Bioflocken-Aufrüstungen für Farmen
Das Bundesgesetz 10.987/25 schreibt Bioflocken-Technologie-Aufrüstungen für Hochdichte-Teichbetriebe vor, die 20 Metrische Tonnen pro Hektar überschreiten, und verpflichtet Erzeuger zur Installation von Belüftungssystemen, mechanischen Filtern und mikrobiellen Impfstoffen, die stickstoffhaltigen Abfall in proteinreiche Flocken recyceln, die von Fischen und Garnelen verzehrt werden. Die Konformitätskosten belaufen sich im Durchschnitt auf 50.000 USD pro Hektar, eine Hürde, die überproportional kleinere Betreiber in den Nordost- und Mittleren-Westen-Regionen trifft, die keinen Zugang zu subventionierten Krediten haben[2]. Bioflocken-Systeme senken die Futterkosten um 20 % und ermöglichen eine Verdoppelung der Besatzdichten ohne Erweiterung der Teichflächen, was Amortisationszeiten von 3 bis 4 Jahren für Erzeuger liefert, die operative Kompetenz erreichen. Die strategische Schlussfolgerung lautet, dass das Mandat die Branche um Betreiber mit Größe und technischem Fachwissen konsolidiert, während gleichzeitig die Umweltperformance verbessert und die Anfälligkeit des Sektors gegenüber Futterpreisschwankungen verringert wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Betriebskosten für Versalzung | -0.8% | National, am akutesten in Binnenland-Garnelenbetrieben im Mittleren Westen und Nordosten | Kurzfristig (≤ 2 Jahre) |
| Knappe Brutfisch-Zuchtlinien für Brütereien | -0.7% | National, schränkt die Expansion von Vannamei-Garnelen und einheimischen Arten ein | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von importiertem Futter | -1.0% | National, setzt alle Erzeuger Devisenkursvolatilität aus | Kurzfristig (≤ 2 Jahre) |
| Lücken in der Aquakultur-Krankheitsüberwachung | -0.9% | National, am gravierendsten in den intensiven Käfigkulturzonen Südost- und Südbrasiliens | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Betriebskosten für Versalzung
Binnenland-Garnelenbetriebe im Mittleren Westen und Nordosten benötigen Entsalzungsanlagen, um Salzgehalte von 15 bis 25 Teilen pro Tausend zu erreichen, wobei 8 bis 12 Kilowattstunden pro Kubikmeter Wasser verbraucht werden, was die Betriebskosten im Vergleich zu Küstenästuarteichen um über 22 % erhöht. Die Stromtarife stiegen zwischen 2022 und 2024 im Jahresdurchschnitt um 12 %, da brasilianische Versorgungsunternehmen höhere Erdgas- und Wasserkraftkosten weitergaben, wodurch die Bruttomargen kleiner und mittelgroßer Betreiber, die nicht über die nötige Größe verfügen, um Industriestromverträge auszuhandeln, unter 10 % fielen. Erzeuger erkunden Photovoltaik-Solarinstallationen, um den Tagesstromverbrauch auszugleichen, doch die anfänglichen Kapitalanforderungen von 100.000 USD für ein 100-Kilowatt-Array schrecken Investitionen ab, sofern keine zusätzlichen Subventionen oder Stromabnahmeverträge vorhanden sind, die Einspeisevergütungen garantieren. Die strategische Schlussfolgerung lautet, dass die Binnenland-Garnelenzucht mit einer Kostengrenze konfrontiert ist, die die geografische Expansion einschränken wird, sofern Subventionen für erneuerbare Energien oder Bioflocken-Technologie den Entsalzungsbedarf nicht senken können.
Knappe Brutfisch-Zuchtlinien für Brütereien
Begrenzte Importe von spezifisch-pathogenfreien Vannamei-Garnelen-Zuchtlinien begrenzen Verbesserungen der Besatzdichte, wobei brasilianische Brütereien auf weniger als 10 zertifizierte genetische Linien angewiesen sind, verglichen mit mehr als 40 in Ecuador und Thailand verfügbaren Linien. Im Jahr 2024 eingeführte Importbeschränkungen zur Verhinderung der Einschleppung des Tilapia-Seenvirus und des Weißen-Punkt-Syndromvirus haben die genetische Vielfalt unbeabsichtigt eingeschränkt und die Krankheitsresistenz sowie die Futterkonversionseffizienzgewinne, die internationale Zuchtprogramme liefern, reduziert. Inländische Zuchtprogramme bei Embrapa und GeneSeas entwickeln einheimische Zuchtlinien; diese Bemühungen erfordern 5 bis 7 Jahre, um eine Leistungsparität mit importierter Genetik zu erreichen, was einen kurzfristigen Engpass schafft, der das Wachstum der Garnelenproduktion trotz starker Exportnachfrage auf 12,5 % jährlich begrenzt. Die strategische Erkenntnis lautet, dass genetische Einschränkungen Produktivitätsverbesserungen bei mehreren Arten deckeln und den Bedarf an öffentlich-privaten Partnerschaften unterstreichen, die inländische Zuchtprogramme beschleunigen und gleichzeitig Biosicherheitsrisiken managen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Arten:
Tilapia-Dominanz verdeckt DiversifizierungsgewinneSüßwasserfisch führte mit einem Anteil von 43,12 % am brasilianischen Markt für Fischerei und Aquakultur im Jahr 2025, gestützt durch industrielle Käfigkulturbetriebe in Paraná-Stauseen, die die Wasserkraftinfrastruktur und Futterverwertungsquoten von 1:4:1 nutzen, um mit asiatischen Exporteuren zu konkurrieren. Genetische Selektionsprogramme bei Embrapa haben die Aufzuchtzyklen in tropischen Klimazonen auf 6 Monate verkürzt und die Krankheitsresistenz gegenüber Streptococcus agalactiae verbessert, wodurch Besatzdichten von über 100 Kilogramm pro Kubikmeter in Käfigsystemen ermöglicht werden. Pelagische Arten wie Sardinen, Makrelen, Thunfisch und Barrakuda werden nach wie vor überwiegend wild gefangen, sehen sich jedoch einer jährlichen Preisinflation von über 15 % gegenüber, da bundesweite Quotenreduzierungen auf die Wiederherstellung überfischter Bestände abzielen.
Für Krebstiere wird bis 2031 ein CAGR von 12,32 % prognostiziert, angetrieben durch Biofloc-Technologie, die stickstoffhaltigen Abfall in mikrobielles Protein umwandelt und die Futterkosten um 20 % senkt, wodurch Produzenten im Nordosten die Besatzdichten auf über 150 Postlarven pro Quadratmeter intensivieren können, ohne die Teichflächen zu erweitern. Vannamei-Garnelen, insbesondere Hummer, stellen Nischensegmente mit hoher Rentabilität, aber begrenzten Produktionsmengen dar, bedingt durch lange Aufzuchtzyklen von 18 bis 24 Monaten und kapitalintensive Brutanforderungen. Die strategische Schlussfolgerung lautet, dass Brasiliens Aquakultursektor von einer Tilapia-Monokultur zu einem diversifizierten Portfolio übergeht, das volumenstarke Massenprodukte mit geringer Marge mit margenstarken Nischenarten ausbalanciert – eine Risikomanagementstrategie, die Produzenten vor gleichzeitigen Schocks bei einer einzelnen Art schützt.



Geografische Analyse
Die Region Südost, verankert durch Paranás 180.000 Metrische Tonnen jährlicher Tilapia-Produktion aus Käfigkultursystemen in Wasserkraftstauseen und durch São Paulos Rolle als primäres Verbrauchszentrum sowohl für inländische als auch für importierte Meeresfrüchte. Paranás Dominanz spiegelt eine Konvergenz günstiger Faktoren wider, einschließlich stabiler Wasserqualität in den Stauseen von Itaipu und Salto Caxias, Nähe zu Futtermühlen und Verarbeitungsanlagen sowie einer Genossenschaftsstruktur, die durch C.Vale exemplifiziert wird und Brütereien, Aufzucht und Kühlkettenlogistik unter einem einzigen Governance-Modell integriert. Der Großraum São Paulo mit 22 Millionen Einwohnern treibt die Nachfrage nach frischer Tilapia und Garnelen durch Supermarktketten wie Carrefour und Pão de Açúcar an, die die Regalfläche für gekühlte Meeresfrüchte im Jahr 2024 um 20 % erweitert haben.
Das Wachstum der Region wird durch wiederkehrende Streptococcus-Ausbrüche gedämpft, die Ende 2024 Notfallernten erzwangen und die Ab-Hof-Preise um 19 % drückten, was die Anfälligkeit von Hochdichte-Käfigsystemen gegenüber synchronisierten Krankheitsschocks offenbart. Blockchain-Rückverfolgbarkeitspiloten, die von Carrefour in São Paulo und Rio de Janeiro gestartet wurden, erfassen wohlhabende Haushalte, die bereit sind, 15 % Preisaufschläge für verifiziert antibiotikafreien Status zu zahlen, und schaffen damit einen differenzierten Einnahmestrom, der die Rohstoffpreisvolatilität ausgleicht.
Die Offshore-Meereskultur-Pilotprojekte Santa Catarinas, die 2024 initiiert wurden, erproben Cobia und Atlantischen Lachs in Hochseenetzgehegen, die 5 Kilometer von der Küste entfernt positioniert sind, eine strategische Initiative zur Diversifizierung über Süßwasserarten hinaus und zur Erschließung von Premiumpreisen für marine Knochenfische, die derzeit importiert werden müssen. Das Bundesgesetz 11.203/25 erschloss 500 Hektar Offshore-Käfigzonierung rund um die Inseln Santa Catarinas und Bahias und ermöglichte es Erzeugern, Landnutzungskonflikte mit der Küstentourismuswirtschaft und Mangrovenkonservierungsbeschränkungen zu umgehen. Das prognostizierte Wachstum der Südregion von 6,51 % bis 2031, das langsamste aller Regionen, spiegelt Landnutzungsbeschränkungen und Anforderungen an die Umweltgenehmigung wider, die die Teicherweiterung einschränken und Erzeuger zu intensiven, technologiegetriebenen Systemen drängen, die höhere Kapitalinvestitionen erfordern.
Regulatorisches Umfeld
Die brasilianische Regulierung der Fischerei und Aquakultur wird zunehmend strenger im Hinblick auf Herkunftsdokumentation, Quotenmanagement und föderale Rahmenwerke, die die Finanzierungskosten für konforme Erzeuger senken. Im April 2026 veröffentlichten das Ministerium für Fischerei und Aquakultur (MPA) und das Ministerium für Landwirtschaft und Viehzucht (MAPA) die Interministerielle Verordnung Nr. 54/2026, die die Nota Fiscal do Pescado als offizielles Herkunftsdokument für Fisch festlegt, das nun die Grundlage der Unterlagen für Inspektionen und Rückverfolgbarkeit entlang der gesamten Kette bildet.
Das Fischereimanagement wird weiterhin durch interministerielle Quotenfestlegung und Überwachung geprägt. Im Februar 2026 legten das MPA und das Ministerium für Umwelt und Klimawandel (MMA) per interministerieller Verordnung Fangquoten für die Tainha-Saison (Mugil liza) 2026 fest, wodurch bestandsbasierte Kontrollen neben offiziellen Überwachungsgremien gestärkt wurden. Im Bereich Aquakultur umfasste der Zeitraum Juni bis Juli 2026 ein Maßnahmenpaket rund um den Plano Nacional de Desenvolvimento Sustentavel da Aquicultura (PNDSA, 2026-2036) und die Kreditlinien des Plano Safra 2026/2027 für den Sektor, mit angekündigten Produktionsfinanzierungszinsen von 2 % pro Jahr und Mikrokrediten von nur 0,5 %, wodurch Modernisierungs- und Expansionsinvestitionen an föderale Programme gekoppelt werden.
Wertschöpfungskettenanalyse
Die brasilianische Wertschöpfungskette für Fischerei und Aquakultur umfasst Elterntierbestände und Brutanlagen, Futter- und Gesundheitsprodukte, Mastbetrieb (Teiche, Käfige in Stauseen und aufkommende Offshore-/Unionsgewässer-Anlagen), Verarbeitung, Kühlkettenlogistik sowie Einzelhandels- und Exportkanäle. Die Kette wird zunehmend durch digitale und dokumentarische Kontrollen formalisiert, einschließlich der 2026 erfolgten Anerkennung der Nota Fiscal do Pescado als offizielles Herkunftsdokument sowie der Bemühungen des MPA, Sektordatenbanken auszubauen und die Überwachung von Fang und Produktion zu modernisieren (zum Beispiel die im Juli 2026 in Piauí eingeführte PesqBR-Anwendung zur Erfassung handwerklicher Fischereidaten). Im Bereich Aquakultur unterstützt subventionierte Kreditvergabe im Rahmen föderaler Programme (einschließlich Plano Safra 2026/2027 und früherer PescAgro-Linien) Aufrüstungen bei der Biosicherheit von Brutanlagen, Belüftung und Kreislaufanlagen, wodurch mittelgroße Erzeuger und Genossenschaften in stärker kontrollierte Produktion investieren können.
Die wichtigsten Engpässe konzentrieren sich weiterhin auf Betriebsmittel und Gesundheitsmanagement. Futter ist in intensiven Systemen ein dominierender Kostentreiber, während Lücken in der Krankheitsüberwachung und der begrenzte Zugang zu spezifisch pathogenfreien Elterntierbeständen Produktivitätssteigerungen bei Garnelen und einigen Fischsegmenten einschränken. Öffentliche F&E- und Beratungsaktivitäten richten sich zunehmend auf diese Schwachstellen: Im Mai 2026 veröffentlichte Embrapa Pesca e Aquicultura ein technisches Protokoll für die Tilapia-Produktion in Tocantins mit dem Ziel, den Futtereinsatz zu reduzieren, ohne das Wachstum zu beeinträchtigen, und im Juni 2026 validierte es gemeinsam mit dem italienischen IZSVe ein GIS-basiertes Protokoll zur Kartierung sanitärer Risiken, um die Ausbreitung von Krankheiten zwischen Betrieben innerhalb desselben Wassereinzugsgebiets zu steuern. Nachgelagert expandieren Verarbeitung und Wertschöpfung (Filetierung, Kühlvertrieb und rückverfolgbarkeitsgebundene Einzelhandelsprogramme) parallel zur Nachfrage in großen städtischen Zentren und exportorientierten Tilapia-Lieferketten.
Marktchancen und Zukunftsaussichten
Politikgetriebene Formalisierung und günstigeres Kapital schaffen Spielraum für professionalisierte Erzeuger, Herkunft zu dokumentieren, sanitäre Kontrollen zu erfüllen sowie Verarbeitung und Technologieeinsatz auszubauen. Der vom MPA im Juni 2026 gestartete PNDSA legt einen 10-Jahres-Rahmen (2026-2036) fest, der auf Nachhaltigkeit und Modernisierung des Sektors ausgerichtet ist, während der Plano Safra 2026/2027 die Finanzierungszinsen des Sektors auf 2 % pro Jahr senkte (und auf bis zu 0,5 % für Mikrokredite), was den Business Case für Modernisierungen wie biosichere Brutanlagen, Belüftung und Kreislaufanlagen dort verbessert, wo Genehmigungen und Compliance umsetzbar sind. Parallel dazu unterstützt die Anerkennung der Nota Fiscal do Pescado als offizielles Herkunftsdokument (Interministerielle Verordnung Nr. 54/2026) rückverfolgbarkeitsintensive Vermarktungswege, einschließlich Premium-Einzelhandelsprogramme im Inland und Exportbeschaffung, die überprüfbare Dokumentation erfordern.
Chancen erstrecken sich auch über den Ganzfischverkauf hinaus auf Verarbeitung, Nebenprodukte der Kreislaufwirtschaft und technologiegestütztes Betriebsmanagement, das Überlebensrate und Futterverwertung unter volatilen Inputkosten verbessert. Im Mai 2026 eröffneten Codevasf und UFMA in São Luís, Maranhão, eine Anlage mit einer gemeldeten Investition von 1 Million R$, um Fischabfälle (Haut, Gräten, Schuppen) in höherwertige Produkte wie Kollagen und Öle für Pharma- und Kosmetikanwendungen umzuwandeln, was zeigt, wie Verarbeiter Reststoffe monetarisieren können. Auf Betriebsebene unterstützt die Hinwendung zu digitalen Werkzeugen und angewandter F&E, einschließlich Embrapa-Protokollen zur Futtereffizienz und zur Kartierung von Krankheitsrisiken auf Einzugsgebietsebene, die Einführung präziser Praktiken, die Verluste in intensiven Systemen reduzieren. Exportorientierte Erzeuger haben zudem Spielraum, ihre Marktexposition an sich ändernde Handelsbedingungen anzupassen, mit einem höheren Beitrag verarbeiteter Produktformen (zum Beispiel Filets), die an konsistente Qualität und Dokumentation der Lieferkette gebunden sind.
Recent Industry Developments in Brasilianischer Markt für Fischerei und Aquakultur
- Juni 2026: Das Ministerium für Fischerei und Aquakultur (MPA) startete den Plano Nacional de Desenvolvimento Sustentavel da Aquicultura (PNDSA) und die Rede PROAQUI und schuf damit einen 10-jährigen nationalen Rahmen (2026-2036) zur Modernisierung des Sektors. Der Plan stellt regulatorische Vereinfachung, Produktivität und Nachhaltigkeit in den Mittelpunkt der föderalen Koordination und bietet Erzeugern einen klareren programmatischen Rahmen zur Abstimmung von Genehmigungen, technischer Unterstützung und Investitionsagenden.
- Oktober 2025: Das MPA veröffentlichte seinen Aquakultur-Bericht 2024, wonach die Aquakulturproduktion in Bundesgewässern (Union Waters) im Vergleich zu 2023 um 20 % wuchs und 148.564,71 Tonnen mit einem Bruttoproduktionswert (VBP) von 1,26 Milliarden R$ erreichte. Die Aktualisierung unterstreicht die strategische Bedeutung föderal verwalteter Gewässer als Skalierungspfad für Zuchtfischmengen und für Projekte, die auf standardisierter Überwachung und Genehmigung angewiesen sind.
- Oktober 2024: Das US-Landwirtschaftsministerium hob die Anforderung eines Import-Gesundheitszeugnisses für brasilianischen Fisch auf und beseitigte damit ein nichttarifäres Handelshemmnis, das Sendungen in nordamerikanische Einzelhandelskanäle betraf. Exportorientierte Tilapia-Erzeuger profitierten von einfacherem Marktzugang, was im darauffolgenden Jahr zu einem deutlichen Anstieg des Exportwerts von Zuchtfisch beitrug.


Brasilianischer Markt für Fischerei und Aquakultur Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird als der Wert gemessen, der aus der Fischerei- und Aquakulturproduktion Brasiliens generiert wird, und umfasst gezüchtete und gefangene Aquatikprodukte, die für den Inlandsverbrauch und den Außenhandel gehandelt werden. Die Werte werden in USD ausgedrckt, um eine konsistente Betrachtung über alle Zeiträume hinweg zu gewährleisten.
Ausschlüsse aus dem Umfang: Wir schließen vorgelagerte Inputs wie Ausrüstung, Futtermittel und Arzneimittel aus, ebenso wie nicht verwandte Einzelhandelsaufschläge für Meeresfrüchte, die außerhalb der Erfassung von Erzeuger- und Handelswerten liegen.
Segmentierungsübersicht
- Nach Arten (nur frisch)
- Pelagische Fische
- Sardinen
- Makrele
- Thunfisch
- Barrakuda
- Demersale Fische
- Zackenbarsch
- Stachelmakrele
- Kaiserbarsch
- Pampelfisch
- Süßwasserfische
- Tilapia
- Krebstiere
- Garnelen (Vannamei)
- Hummer
- Weichtiere
- Jakobsmuschel
- Auster
- Weitere Arten
- Pelagische Fische
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit der Kartierung des offiziellen Angebots- und Handelspfads, damit das Modell eine saubere Faktenbasis hat. Wir stützten uns auf öffentliche Quellen wie FAO FishStat, UN Comtrade, brasilianische Handelsstatistiken des MDIC, IBGE-Produktions- und Preisreihen sowie MAPA-Veröffentlichungen zu Aquakultur und Hygienevorschriften. Wo verfügbar, nutzten wir auch begutachtete Fachzeitschriften für Fischerei und Aquakultur, um die Dynamik auf Artenebene und Veränderungen in den Bewirtschaftungssystemen zu überprüfen.
Um Lücken zu schließen, die öffentliche Tabellen nicht gut abdecken, haben wir Unternehmensgeschäftsberichte, Investorenpräsentationen und seriöse Presseberichte zu Erntezyklen, Exportmischungen und Preisänderungen gegengeprüft. Ausgewählte kostenpflichtige Abonnements wurden hauptsächlich für strukturierte Unternehmensfinanzdaten und Nachrichten-Screening genutzt, und eine Import-Export-Datenbank auf Sendungsebene wurde selektiv eingesetzt, um Handelsrichtungen und Einheitswerte zu validieren. Diese Desk-Quellen sind nicht erschöpfend, und viele weitere öffentliche Dokumente wurden für die Datenerhebung, Validierung und Klärung gesichtet.
Primärinterviews und Umfragen
Die Primärarbeit half dabei, das Desk-Modell im täglichen Betriebsverhalten zu verankern, insbesondere in Bezug auf Artenpreise, Hoftor- versus Erstverkaufswert und die Weiterleitung der Produktion in den Export gegenüber inländischen Käufern. Wir sprachen mit einer Mischung aus Produzenten, Verarbeitern, Händlern, Verbänden sowie Logistik- und Kühlkettenteilnehmern in den wichtigsten Erzeugerstaaten und überprüften anschließend die wichtigsten Annahmen mit nachfrageseitigen Stimmen wie Distributoren und auf Gastronomie ausgerichteten Käufern.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 29 % | Vorstandsebene (CXOs): 14 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Akteure: 15 % | Manager: 56 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mittels einer Top-down-Rekonstruktion, bei der Produktionsmengen nach wichtigen Artengruppen und die damit verbundenen Handelsströme anhand beobachteter Preistrends und Einheitswerte in Werte umgerechnet werden. Da Fischerei und Aquakultur saisonalen und biologischen Schwankungen unterliegen können, verwendet das Modell eine Mischung aus Indikatoren wie geernteten Mengen (metrische Tonnen), Export- und Importwerten und -mengen, durchschnittlichen Einheitswerten nach Produktform, der Entwicklung der Futterkosten als Druck auf die Hofpreise sowie dem inländischen Verbrauchssog, wie er sich in der Versorgungsverfügbarkeit und den Handelsbilanzen widerspiegelt.
Die Ergebnisse werden dann mit selektiven Bottom-up-Annäherungen abgeglichen, einschließlich stichprobenartiger Berechnungen des durchschnittlichen Verkaufspreises multipliziert mit dem Volumen für wichtige Arten sowie Kanalprüfungen, wie sich Erstverkaufspreise gegenüber Exportpreisen entwickeln. Wenn lokale Lücken bestehen, etwa fehlende Preise für eine kleinere Artengruppe, verwenden wir Proxy-Einheitswerte aus nahen Substituten und passen diese nach Expertenfeedback an. Für die Prognose verwenden wir eine Szenarioanalyse, die durch trendbasierte Glättung der wichtigsten Eingangsreihen unterstützt wird, und richten den Vorwärtspfad dann an den Erwartungen der Branchenteilnehmer hinsichtlich Kapazitätserweiterungen, Krankheits- und Biosicherheitsbedingungen sowie Änderungen beim Exportmarktzugang aus.
Datenvalidierung und Aktualisierungszyklus
Bevor die Zahlen finalisiert werden, werden die Ergebnisse anhand unabhängiger Signale wie Bewegungen der Export-Einheitswerte, Konsistenz des Produktionswachstums und der impliziten inländischen Verfügbarkeit nach dem Nettohandel trianguliert. Wenn eine Abweichung ungewöhnlich erscheint, überprüfen wir die Quellreihe, kontrollieren die Umrechnungen und nehmen in einigen Fällen erneut Kontakt mit den Befragten auf, um zu bestätigen, ob die Verschiebung struktureller oder vorübergehender Natur ist.
Eine mehrstufige interne Überprüfung folgt, damit Annahmen, Berechnungen und Jahres-zu-Jahres-Bewegungen leicht nachvollziehbar sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. Regulierungsänderungen, die Genehmigungen für die Landwirtschaft betreffen, oder plötzliche Verschiebungen der Exportnachfrage. Kurz vor der Lieferung führen wir einen abschließenden Durchgang der neuesten öffentlichen Veröffentlichungen durch, damit die Kunden die aktuellste Sichtweise erhalten, die wir unterstützen können.
Vergleich der von Mordor Intelligence ermittelten Marktgröße des brasilianischen Sektors für Fischerei und Aquakultur mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für die brasilianische Fischerei und Aquakultur stimmen häufig nicht überein, da der Markt nicht einheitlich definiert wird und einige Studien stärker auf den Einzelhandelsumsatz ausgerichtet sind, während andere näher am Produktions- und Handelswert bleiben. Unterschiede treten auch auf, wenn Wechselkurszeitpunkte, die Wahl des Basisjahres und die Art der Preisprojektion unterschiedlich gehandhabt werden.
Die Hauptlücke entsteht durch die Vermischung von Meeresfrüchte-Einzelhandelsumsätzen mit dem Sektorwert, wobei Mordor Intelligence den Markt als Fischerei- und Aquakulturwert behandelt, der mit Produktion, Verbrauchsgleichgewicht und Import-Export-Strömen verknüpft ist, anstatt Verbraucher-Einzelhandelsverkaufspreisschichten und Steuern zu zählen. Ein weiterer Treiber ist die Handhabung von Arten und Produktformen, da einige Schätzungen breite Meeresfrüchtekategorien verwenden, während andere Artengruppen und Einheitswerttrends enger verfolgen. Schließlich spielt die Aktualisierungshäufigkeit eine Rolle, da Exportmengen, Einheitswerte und politisch bedingte Zugangsbedingungen innerhalb eines Jahres erheblich schwanken können, was dann die kurzfristige Ausgangsbasis verschiebt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,3 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 12,8 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und einen schnelleren Wachstumspfad; die öffentliche Zusammenfassung zeigt nicht klar, wie Export-Einheitswerte, inländische Preisweitergabe und artenbezogene Mischung von Jahr zu Jahr validiert werden. |
| Handelsdaten-Herausgeber B | 7,37 Mrd. USD (2022) | Bewertet Meeresfrüchte zum Einzelhandelsverkaufspreis und schließt Steuern über Einzelhandelskategorien ein, was eine engere nachfrageseitige Betrachtung darstellt und nicht direkt mit einem aus Produktions- und Handelssignalen aufgebauten Fischerei- und Aquakultur-Sektorwert vergleichbar ist. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, ob die Zahl näher an der sektoralen Wertschöpfung oder näher am Meeresfrüchte-Einzelhandelsumsatz liegt und wie Basisjahre und Währungszeitpunkte festgelegt werden. Unser Ansatz bleibt auf messbare Variablen wie Produktionsvolumen, Nettohandel und Einheitswerttrends zurückverfolgbar, was die Gesamtsumme leichter replizierbar und erklärbar macht, wenn Annahmen hinterfragt werden.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der brasilianische Fischerei- und Aquakulturmarkt bis 2031 wachsen?
Es wird erwartet, dass er sich mit einer CAGR von 5,83 % ausweitet und von 13,02 Milliarden USD im Jahr 2026 auf 17,29 Milliarden USD im Jahr 2031 steigt.
Welche Art weist das höchste Wachstumspotenzial auf?
Vannamei-Garnelen führen mit einer jährlichen Wachstumsprognose von 12,32 % dank Bioflocken-Teichen, die die Futterkosten um 20 % senken.
Welche Rolle spielt die PescAgro-Finanzierung?
Zinsgünstige Darlehen, gedeckelt bei 6 % Zinsen, verkürzen die Amortisationszeit für intensive Systeme auf fünf Jahre und finanzieren biosichere Brütereien und energieeffiziente Belüftungssysteme.
Warum ist Blockchain-Rückverfolgbarkeit wichtig?
QR-Code-Etiketten ermöglichen es Käufern, den Biosicherheits- und Antibiotikastatus der Farm zu überprüfen, was 15 % Preisaufschläge erzielt und den Zugang zu europäischen Märkten erleichtert.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
