
Algerien Obst und Gemüse Marktgröße und Marktanteil
Algerien Obst und Gemüse Marktanalyse von Mordor Intelligence
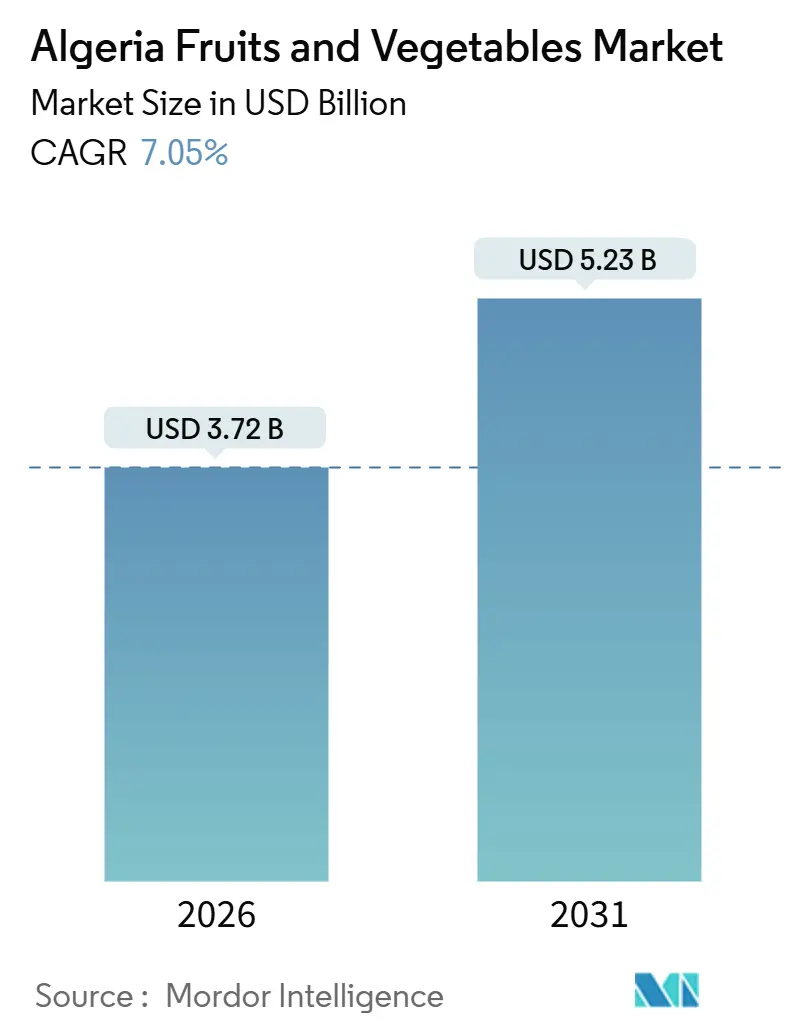
Die Marktgröße für Obst und Gemüse in Algerien wird im Jahr 2026 auf 3,72 Milliarden USD geschätzt und soll bis 2031 auf 5,23 Milliarden USD anwachsen, was einem CAGR von 7,05 % im Zeitraum 2026–2031 entspricht. Der steigende Durchsatz in der Tomatenverarbeitung, die Ausweitung der Gewächshausflächen sowie eine entschiedene Hinwendung zu saharischen Agropolen sind die dominierenden Kräfte hinter dieser Perspektive. Exporteinnahmen, angeführt von Deglet-Nour-Datteln und dreifach konzentrierter Tomatenpaste, stützen das Haushaltsgefüge und verringern zugleich die seit Langem bestehende Importabhängigkeit. Staatliche Bewässerungssubventionen und ausländische Direktinvestitionen aus Katar und Italien beschleunigen den Technologietransfer in Wüstenregionen, verbessern die Wasserproduktivität und steigern den Output pro Hektar. Gleichzeitig stärken die Modernisierung der Kühlkette und gesundheitsbewusste städtische Ernährungsgewohnheiten die Binnennachfrage nach frischen und minimal verarbeiteten Erzeugnissen und setzen damit einen positiven Kreislauf der Skalierung in Gang, der nachgelagerten Verarbeitern zugutekommt.
Wichtigste Erkenntnisse des Berichts
- Nach Typ entfiel im Jahr 2025 ein Anteil von 54 % an der Marktgröße für Obst und Gemüse in Algerien auf Gemüse, während Obst mit einem CAGR von 9,8 % bis 2031 das stärkste Wachstum verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für Obst und Gemüse in Algerien
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Wirkung |
|---|---|---|---|
| Staatliche Förderung saharischer Agropole | +1.2% | Saharische Agro-Hubs (Biskra, El Oued, Ouargla, Ghardaïa) | Mittelfristig (2–4 Jahre) |
| Ausweitung der Gewächshausflächen und mittelständischer Tunnelkulturen | +0.9% | National, mit Schwerpunkt in saharischen Agro-Hubs und Hochplateaus | Kurzfristig (≤ 2 Jahre) |
| Starker Anstieg der Tomatenverarbeitungskapazität zur Verringerung des Importbedarfs | +0.7% | Nördlicher Küstengürtel (Guelma, Skikda) und saharische Agro-Hubs | Mittelfristig (2–4 Jahre) |
| Nachfrage der Europäischen Union nach Bio-Deglet-Nour-Datteln | +0.8% | Saharische Agro-Hubs (Biskra, El Oued, Tolga) | Langfristig (≥ 4 Jahre) |
| Klimaeffiziente Bewässerungssubventionen | +0.6% | National, mit frühen Erfolgen in El Oued und Biskra | Mittelfristig (2–4 Jahre) |
| Wachsendes inländisches Gesundheitsbewusstsein fördert den Konsum frischer Erzeugnisse | +0.5% | Städtische Zentren des nördlichen Küstengürtels und der Hochplateaus | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Förderung saharischer Agropole
Algerien hat das Ziel, bis 2028 mehr als 1 Million Hektar saharisches Land für die Landwirtschaft zu erschließen. Das Büro für die Entwicklung der Saharischen Landwirtschaft hat bereits rund 460.000 Hektar zugeteilt[1]Quelle: S. Zekri et al., "Nachhaltigkeit der Grundwasserressourcen in der Sahara," MDPI Water Journal, mdpi.com. Im Jahr 2024 kündigte das in Katar ansässige Unternehmen Baladna Investitionen in Höhe von 3,5 Milliarden USD an, und das italienische Unternehmen Bonifiche Ferraresi stellte 455 Millionen USD für gemischte Landwirtschaftskomplexe bereit, die Kreisberegnung, unterirdische Tropfsysteme und erneuerbare Energie betriebene Entsalzungsanlagen integrieren. Diese Vorhaben diversifizieren die Produktion weg von überfülltem Küstenackerland, verringern die Abhängigkeit von regengespeisten Ertragsschwankungen und verankern den Rohstoffmarkt für Obst und Gemüse in Algerien in exportorientierten Hubs. Politische Anreize wie zollfreie Maschineneinfuhren und vergünstigte Wüstenstromtarife senken zudem die Kapitalkosten und verkürzen die Amortisationszeiten für Investoren. Langfristig entlastet das neue Ackerland die städtischen Randgebiete und lenkt Logistikkorridore in Richtung südlicher Bahnverbindungen und Binnentrockenhäfen.
Ausweitung der Gewächshausflächen und mittelständischer Tunnelkulturen
Die Gewächshausfläche erreichte im Jahr 2024 rund 21.000 Hektar und hat sich damit seit 2013 nahezu verdoppelt[2]Quelle: Niederländische Unternehmensagentur, "Bericht zur Tomatenverarbeitung in Algerien," rvo.nl. Kostengünstige Polyethylentunnel ermöglichen es Kleinbauern, Kartoffeln zweimal jährlich zu ernten, wodurch die Erträge von 20 Metrischen Tonnen pro Hektar unter Kreisberegnung auf 30 Metrische Tonnen mit unterirdischen Tropfleitungen steigen. Tomatenanbauer profitieren von verlängerten Produktionsfenstern, die eine gleichmäßigere Rohstoffversorgung der Verarbeitungsbetriebe gewährleisten und die Abhängigkeit von importierter chinesischer Paste verringern. Der Gewächshausboom befeuert zudem die vorgelagerte Nachfrage nach niederländischen Saatkartoffeln, Kunststofffolien und lokalen Fertigationsberatungsleistungen und erweitert damit die ergänzende Lieferkette des algerischen Rohstoffmarkts für Obst und Gemüse. Da Beratungsdienste den Erfolg Biskras auf den Hochplateaus replizieren, gewinnt der nationale Gemüseanbau an Widerstandsfähigkeit gegenüber unberechenbaren Frühjahrsfrosts und sommerlichen Hitzewellen.
Starker Anstieg der Tomatenverarbeitungskapazität zur Verringerung des Importbedarfs
Groupe Amor Benamor steigerte den täglichen Durchsatz von 200 Metrischen Tonnen im Jahr 1984 auf 3.000 Metrische Tonnen im Jahr 2025, was einem Rückgang der Paste-Importe um 60 % seit 2018 zugrunde liegt. Zusätzliche Linien von CARAJUS und La Belle Group haben Skaleneffekte erschlossen, die die Stückkosten senken, den Vertragsanbau ankurbeln und die Erzeugerpreise in Spitzenerntephasen stabilisieren. Verarbeiter erproben derzeit hochbrix-fähige Hybridkultivare zur Verbesserung der Trockensubstanzverhältnisse, was die Umwandlungskosten weiter senken würde. Die nachgelagerte Wertschöpfung kommt dem ländlichen Raum in Guelma und Skikda zugute, stützt die ergänzende Blechdosenherstellung und vertieft die Marktpräsenz des algerischen Rohstoffmarkts für Obst und Gemüse in institutionellen Catering-Segmenten wie der Schulverpflegung.
Nachfrage der Europäischen Union nach Bio-Deglet-Nour-Datteln
Die algerischen Dattelexporte verzeichneten im vergangenen Jahrzehnt sowohl nach Volumen als auch nach Wert einen kontinuierlichen Anstieg, wobei biologisch zertifizierte Lieferungen in die Europäische Union von Jahr zu Jahr zunahmen. Tolga Palms und Ziban Agro Fruits erlangten Naturland- und Ecocert-Zertifizierungen, die die durchschnittlichen Verkaufspreise um mehr als 30 % anheben. Algerien strebt nun bis 2028 einen Dattelexportwert von 250 Millionen USD an und weitet seine Reichweite von 57 auf 150 Länder aus. Die Premiumpositionierung fördert die vertikale Integration in Sortierung, Entkernung und verbraucherfertige Verpackung, verbessert die Margen und stärkt den Markenwert des algerischen Rohstoffmarkts für Obst und Gemüse in einkommensstarken Importdestinationen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Wirkung |
|---|---|---|---|
| Grundwassererschöpfung in wichtigen Oasen | -0.9% | Saharische Agro-Hubs (El Oued, Biskra, Ouargla) | Langfristig (≥ 4 Jahre) |
| Verluste durch Lücken in der Nachernte-Kühlkette | -0.7% | National, mit akuten Defiziten in den Hochplateaus und der Sahara | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Kartoffeln und Zwiebeln | -0.5% | National, mit Auswirkungen auf städtische Einzelhandelsmärkte | Kurzfristig (≤ 2 Jahre) |
| Zugang zu erschwinglicher Finanzierung für Kleinbetriebe | -0.4% | National, insbesondere Kleinbauern auf den Hochplateaus betreffend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Grundwassererschöpfung in wichtigen Oasen
Die Entnahmen aus dem Nordwestlichen Saharischen Aquifer übersteigen die natürliche Neubildungsrate um nahezu 1,8 Milliarden Kubikmeter jährlich, wodurch der Grundwasserspiegel in El Oued jedes Jahr um bis zu 1 Meter absinkt. Der Rückgang bedroht die als UNESCO-Welterbe gelisteten Ghout-Oasen, deren flachwurzlige Palmen Premiumfrüchte produzieren, die das Dreifache des Marktpreises erzielen. Die pivot-bewässerte Kartoffelexpansion ist für einen erheblichen Teil der Förderung verantwortlich und schafft ein Spannungsfeld zwischen Versorgungszielen bei Grundnahrungsmitteln und dem Schutz des Aquifers. Sollten Förderobergrenzen durchgesetzt werden, könnten die saharischen Flächenzuwächse, die den algerischen Rohstoffmarkt für Obst und Gemüse derzeit antreiben, ins Stocken geraten und einen Schwenk hin zur Entsalzung oder zu aufbereitetem Abwasser erzwingen – Technologien, die nach wie vor kostenintensiver sind als fossiles Grundwasser.
Verluste durch Lücken in der Nachernte-Kühlkette
Bis zu 15 % der landwirtschaftlichen Einnahmen gehen jährlich verloren, weil Erzeugnisse innerhalb des 48- bis 72-stündigen Zeitfensters zwischen Ernte und Einzelhandel keine Kühllagermöglichkeiten haben. Die Regierung reagierte im Juli 2025 mit zinslosen Darlehen von bis zu 150 Millionen DZD (1,15 Millionen USD) für Lagerhäuser mit einer Fläche von 300 bis 5.000 Quadratmetern. Obwohl dies hilfreich ist, erfüllen weniger als 20 % der Dattelexporteure bislang die von den Käufern in der Europäischen Union geforderten lückenlosen Kühlkettenprotokolle, was Algeriens Fähigkeit einschränkt, Premiumnischen zu erschließen. Ein beschleunigter Ausbau solarbetriebener Packstationen und IoT-gestützter Temperaturüberwachung ist für den algerischen Rohstoffmarkt für Obst und Gemüse unerlässlich, um Verluste zu minimieren und Exportverträge zu erfüllen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Geografische Analyse
Der nördliche Küstengürtel hielt im Jahr 2025 einen bedeutenden Anteil am Marktwert, bedingt durch den etablierten Hafenzugang, reife Zitrusplantagen und kühlere mediterrane Mikroklimata, die eine hortikulturistische Vielfalt begünstigen. Küstenverarbeiter wie Fruital stützen sich auf eine dichte Kühlkette zur Versorgung nationaler Supermärkte und stellen so sicher, dass der algerische Rohstoffmarkt für Obst und Gemüse eine strategische Basis nahe einkommensstarker städtischer Verbraucher behält[3]Quelle: CEVITAL, "Fruital Saftoperationen," cevital.com .
Die Hochplateaus versorgen den Markt mit Getreide und Lagerfrüchten und fungieren als Transitdrehscheibe für importierte Äpfel und Bananen. Obwohl halbaride Winter den Gartenbau einschränken, versprechen Gewächshaus-Pilotprojekte, die Anbaupalette für Tomaten und Paprika außerhalb der Saison zu erweitern. Marktmodernisierungspläne, die von MAGROS acht Großhandelszentren vorsehen, sollen gemäß Dzair Tube (Mediengruppe), erwähnt im Jahr 2024, die Lieferketten verkürzen, den Verderb reduzieren und die Preise stabilisieren. Sollten die Finanzierungsengpässe nachlassen, könnte die Region einen größeren Anteil am algerischen Rohstoffmarkt für Obst und Gemüse beanspruchen, indem sie die ungedeckte Nachfrage in Binnensstädten mit wachsender Kaufkraft erschließt.
Die saharischen Agro-Hubs, angeführt von Biskra und El Oued, beherrschten im Jahr 2025 55 % des Exportwerts. Kreisberegnung und unterirdische Tropfsysteme haben Wüstensand in ertragreiche Kartoffel- und Dattelgürtel verwandelt, doch die Absenkung des Aquifers bleibt die Achillesferse. Großangelegte Projekte mit ausländischen Direktinvestitionen integrieren Solarenergie und potenziell Entsalzung, um die Grundwassergrenzen auszugleichen, und positionieren die Sahara als Frontier und zugleich neuralgischen Punkt für den algerischen Rohstoffmarkt für Obst und Gemüse. Sollte die ordnungsrechtliche Durchsetzung von Förderobergrenzen verschärft werden, wird sich Kapital in Richtung wiederaufbereitetes Abwasser verlagern, was die Produktionskosten erhöht, aber die langfristige Tragfähigkeit sicherstellt.
Regulatorisches Umfeld
Algeriens Regulierungsrahmen für Obst und Gemüse umfasst Pflanzengesundheits- und Qualitätskontrollen unter Führung des Ministeriums für Landwirtschaft und ländliche Entwicklung, insbesondere über die Direction de la Protection des Vegetaux et des Controles Techniques (DPVCT), wobei die Marktaufsicht und Handelsüberwachung dem Handelsministerium unterliegt. Importe von Pflanzen und Pflanzenerzeugnissen erfordern ein Phytosanitätszertifikat sowie eine Inspektion an autorisierten Grenzkontrollstellen, sodass Dokumentation, Vorabfreigabe und Compliance-Verfahren die Importzeiten für Frischwaren und Pflanzmaterial direkt beeinflussen.
Auf der Seite der Produktqualität und des Handels bildet das Exekutivdekret 13-260 (2013) die Grundlage für ein Qualitätssystem für landwirtschaftliche Produkte, während handelspolitische Instrumente wie vorübergehende zusätzliche Schutzzölle (DAPs) genutzt werden, um Importströme über verschiedene Lebensmittelproduktlinien hinweg zu beeinflussen. Im Jahr 2026 erhöht das Pflichtprogramm zur Importprognose (PPI) den Verwaltungsaufwand für Importeure und verbessert die Sichtbarkeit der geplanten Versorgung für die Regierung, wodurch die politische Präferenz für inländische Verfügbarkeit und Preisstabilität neben strengeren Kontrollen der eingehenden Mengen gestärkt wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Vorleistungen wie Saatgut (einschließlich importiertem Gemüsesaatgut und Pflanzkartoffeln), Düngemitteln, Pflanzenschutzmitteln, Gewächshausfolien und -strukturen sowie Bewässerungsgeräten, die die intensive Produktion entlang des nördlichen Küstengürtels, der Hochplateaus und der Sahara-Agrarzentren (Biskra, El Oued, Ouargla, Ghardaia) unterstützen. Die Produktion teilt sich zwischen Freilandgrundnahrungsmitteln wie Kartoffeln und Zwiebeln sowie geschützter Kultivierung wie Tomaten und Paprika. Wüsten-Pivot- und unterirdische Tropfsysteme steigern den Ertrag, erhöhen jedoch die Abhängigkeit von Grundwasserbeschränkungen. Erzeugerorganisationen und branchenübergreifende Gremien helfen bei der Koordinierung des Angebots für wichtige Kulturen, darunter der Nationale Branchenrat der Tomatenindustrie (CNIFT), während größere Investoren und Agripole-Projekte Landwirtschaft, Wassersysteme und Energielösungen in den Saharagebieten integrieren.
Aggregation und Vermarktung hängen von Händlern, Großmärkten und staatlich verknüpften Stabilisierungsmechanismen ab. Die Algerische Gesellschaft zur Regulierung landwirtschaftlicher Produkte (SARPA), die unter der Industriegruppe AGROLOG operiert, greift ein, um Warenströme zu regulieren und Angebots-Nachfrage-Lücken bei Produkten wie Kartoffeln, Zwiebeln, Knoblauch, Datteln, Äpfeln und Zitrusfrüchten zu verringern. Nachgelagerte Verarbeitung und Verpackung schaffen Mehrwert durch Tomatenmark- und Konservenlinien sowie durch Sortierung, Entkernung und Exportverpackung von Datteln, während der Vertrieb über Frischmärkte, den modernen Einzelhandel und institutionelle Kanäle läuft, wobei einige Verarbeiter eigene Flotten betreiben, um das Serviceniveau aufrechtzuerhalten. Die größten Reibungspunkte bleiben die Nachernte-Handhabung und die Abdeckung der Kühlkette, was sich im 48-72-Stunden-Zeitfenster der Anfälligkeit zwischen Ernte und Einzelhandel widerspiegelt, sowie in der politischen Unterstützung finanzierter Kühllager zur Verringerung von Verlusten und zum Schutz des realisierten landwirtschaftlichen Einkommens.
Wettbewerbslandschaft
Der algerische Rohstoffmarkt für Obst und Gemüse ist nicht konzentriert; viele regionale Erzeuger, Händler und Verarbeiter tragen im Jahr 2025 zum Umsatz bei. Groupe Amor Benamor ist Marktführer, gestützt durch vertikal integrierte Tomatenverträge, großmaßstäbliche Verarbeitung in Guelma und eine bundesweite Vertriebsflotte, die die Margen gegenüber Rohstoffpreisschwankungen abpuffert. CEVITALs Tochtergesellschaft Fruital nutzt ein umfassendes Kühlnetz und den Lkw-Fuhrpark des Mutterkonzerns, um den Zitrusfruchtsaft-Einzelhandel in Supermärkten entlang der Küste zu dominieren. Izdihar SpA meldete für das Jahr 2023 einen Umsatz von 106 Milliarden DZD (815 Millionen USD), gestützt durch ihr Tiefkühl-Mischgemüsesortiment, das Gefrierregale in modernen Lebensmittelgeschäften sichert.
Strategische Investitionen in den Jahren 2024–2025 verdeutlichen, wie etablierte Unternehmen ihre Produktion ausbauen und Lieferketten straffen. Groupe Amor Benamor steigerte den täglichen Tomatenverarbeitungsdurchsatz von 200 Metrischen Tonnen im Jahr 1984 auf 3.000 Metrische Tonnen im Jahr 2025, nachdem Hochbrix-Verdampfungslinien in Betrieb genommen wurden, die die Stückenergieverbrauchskosten senken und den Pastenfeststoffgehalt erhöhen. La Belle Groups Grande Conserverie Dahmani eröffnete im Jahr 2024 ihre neunte Konservenfabrik im Nordwesten Algeriens, um regionale Gemüseernten zu erschließen und die Transportzeit zu Häfen zu verkürzen. Zusammen stärken diese Maßnahmen die nachgelagerte Verhandlungsmacht und verankern Qualitätsstandards, die kleinere Packer nun erfüllen müssen.
Die Übernahme von Technologie ist die nächste Wettbewerbsgrenze: Weniger als 10 % der algerischen Betriebe nutzen Bodensensoren, Satellitenbilder oder automatische Klimasteuerungen, obwohl Pilotprojekte Ertragssteigerungen von bis zu 25 % erzielen. Kapitalstarke Verarbeiter testen unterirdische Tropf-Fertigation und solarbetriebene Kühlräume, um Grundwassererschöpfung und Nacherntevedluste abzusichern, während Start-up-Dienstleistungsunternehmen Leasingmodelle anbieten, die die Anfangskosten für Kleinbauern senken. Ausländische Direktinvestoren wie Baladna aus Katar und Bonifiche Ferraresi aus Italien integrieren Futterpflanzen, Gewächshaustomaten und entsalztes Wasser in Wüsten-Megafarmen und beschleunigen damit Skalenvorteile, mit denen lokale Genossenschaften noch nicht mithalten können. Da die Verbrauchernachfrage sich auf rückverfolgbare Erzeugnisse verlagert, wird die Wettbewerbspositionierung zunehmend von datengesteuerter Bewässerung, gekühlter Logistik und Zertifizierungen abhängen, die Premiumregalfläche in der Europäischen Union erschließen.
Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich dort, wo Algerien Kapital und politische Kapazitäten einsetzt, um den Ertrag pro Hektar zu steigern und die Importabhängigkeit zu verringern, insbesondere in Sahara-Agripolen und der kontrollierten Produktion unter geschützten Bedingungen. Große, integrierte Wüstenprojekte schaffen Nachfrage nach Bewässerungstechnik, Gewächshaus- und Fertigationssystemen, Agronomiedienstleistungen und erneuerbaren Wasserlösungen, unterstützt durch Phasenerweiterungen in Adrar im Zusammenhang mit dem mehrjährigen Programm des von Katar unterstützten Unternehmens Baladna sowie durch neue Großfarmpläne, die für Binnenprovinzen angekündigt wurden. Neben der Primärproduktion bleibt die Kühlketten- und Verpackungsebene im Vergleich zu Export- und modernen Einzelhandelsanforderungen unterentwickelt, und das im Juli 2025 gestartete zinsfreie Darlehensprogramm für Kühllager (300-5.000 Quadratmeter) bietet einen Finanzierungsweg für Drittlogistik, Lagerbetreiber und Verpacker zur Erweiterung konformer Handhabung.
Digitalisierung und Formalisierung eröffnen zudem kurz- bis mittelfristig Nachfrage nach Betriebs- und Logistikdatendiensten, Rückverfolgbarkeits-Workflows und compliance-getriebenem Qualitätsmanagement. Die im Juni 2026 vom Landwirtschaftsministerium eingeführte Nationale Landwirtschaftliche Informationssystem (SNIA) schafft eine nationale Plattform zur Zentralisierung von Betriebsdaten für Planung und Entscheidungsfindung und verbessert die Struktur von Prognose und Ressourcenzuweisung in den Gartenbauregionen. Auf der Exportseite unterstützen bio-zertifizierte Deglet-Nour-Datteln und verarbeitete Tomatenprodukte höherwertige Vertriebskanäle, während die Lücke zwischen Zertifizierungsanforderungen und der aktuellen Kühlketten-Compliance der Exporteure Raum für Investitionen in temperaturkontrollierte Handhabung, Laborprüfungskoordination und verbraucherfertige Verpackung lässt, um die Einheitswerte zu steigern und Verderb zu reduzieren.
Aktuelle Branchenentwicklungen
- Juni 2026: Numidia startete kommerzielle Versuche mit algerischen gelben Melonen auf dem französischen Markt, um Nachfrage, Qualitätsspezifikationen und die durchgängige Logistik zu validieren, mit Kontinuität bis Oktober 2026 angestrebt. Die Initiative testet die Exportbereitschaft für Frischwaren jenseits von Datteln und bietet eine Referenzroute für konforme Handhabung, Verpackung und Transport in den europäischen Markt.
- Juli 2025: Algerien führte zinsfreie Darlehen von bis zu 150 Millionen DZD (1,15 Millionen USD) für Kühllagereinrichtungen mit einer Größe von 300-5.000 Quadratmetern ein. Die Finanzierung unterstützt den schnellen Ausbau der Kühlkapazität, wodurch Nachernteverluste verringert werden und Exporteure sowie inländische Vertriebshändler strengere Temperaturkontrollanforderungen erfüllen können.
- September 2024: Das nationale Amt für landwirtschaftliches Land Algeriens (ONTA) erteilte Al Rayyan Agricultural ein Qualifikationszertifikat für eine 1.811 Hektar große Konzession in Hassi Fehal, zusammen mit einem operativen Aufbau in El Meniaa. Die Konzession stärkt die Pipeline groß angelegter, auf Gemüse ausgerichteter Landwirtschaft im Sahara-Korridor und erweitert die kommerziellen Versorgungsquellen, die Verarbeiter und Großhandelskanäle bedienen können.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt wird als der jährliche Wert von in Algerien konsumiertem Obst und Gemüse bemessen, wobei inländisch produziertes Angebot und importiertes Angebot kombiniert werden, abzüglich Exporte, und zu den im jeweiligen Zeitraum geltenden Preisen bewertet wird.
Geltungsbereichsausschlüsse: Fleisch, Meeresfrüchte, Getreide, Öle, verpackte Mahlzeiten und nicht essbare Verwendungen von Anbauprodukten sind von dieser Marktdefinition ausgeschlossen.
Übersicht der Segmentierung
- Nach Typ
- Obst
- Zitrusfrüchte
- Produktionsanalyse
- Produktionsvolumen
- Geerntete Fläche und Ertrag
- Verbrauchsanalyse (Wert und Volumen)
- Handelsanalyse (Wert und Volumen)
- Importmarktanalyse
- Importwert und -volumen
- Wichtigste Liefermärkte
- Exportmarktanalyse
- Exportwert und -volumen
- Wichtigste Zielmärkte
- Importmarktanalyse
- Großhandelspreisentwicklung und -prognose
- Saisonalitätsanalyse
- Produktionsanalyse
- Datteln
- Produktionsanalyse
- Produktionsvolumen
- Geerntete Fläche und Ertrag
- Verbrauchsanalyse (Wert und Volumen)
- Handelsanalyse (Wert und Volumen)
- Importmarktanalyse
- Importwert und -volumen
- Wichtigste Liefermärkte
- Exportmarktanalyse
- Exportwert und -volumen
- Wichtigste Zielmärkte
- Importmarktanalyse
- Großhandelspreisentwicklung und -prognose
- Saisonalitätsanalyse
- Produktionsanalyse
- Weintrauben
- Produktionsanalyse
- Produktionsvolumen
- Geerntete Fläche und Ertrag
- Verbrauchsanalyse (Wert und Volumen)
- Handelsanalyse (Wert und Volumen)
- Importmarktanalyse
- Importwert und -volumen
- Wichtigste Liefermärkte
- Exportmarktanalyse
- Exportwert und -volumen
- Wichtigste Zielmärkte
- Importmarktanalyse
- Großhandelspreisentwicklung und -prognose
- Saisonalitätsanalyse
- Produktionsanalyse
- Äpfel
- Produktionsanalyse
- Produktionsvolumen
- Geerntete Fläche und Ertrag
- Verbrauchsanalyse (Wert und Volumen)
- Handelsanalyse (Wert und Volumen)
- Importmarktanalyse
- Importwert und -volumen
- Wichtigste Liefermärkte
- Exportmarktanalyse
- Exportwert und -volumen
- Wichtigste Zielmärkte
- Importmarktanalyse
- Großhandelspreisentwicklung und -prognose
- Saisonalitätsanalyse
- Produktionsanalyse
- Wassermelone
- Produktionsanalyse
- Produktionsvolumen
- Geerntete Fläche und Ertrag
- Verbrauchsanalyse (Wert und Volumen)
- Handelsanalyse (Wert und Volumen)
- Importmarktanalyse
- Importwert und -volumen
- Wichtigste Liefermärkte
- Exportmarktanalyse
- Exportwert und -volumen
- Wichtigste Zielmärkte
- Importmarktanalyse
- Großhandelspreisentwicklung und -prognose
- Saisonalitätsanalyse
- Produktionsanalyse
- Erdbeeren
- Produktionsanalyse
- Produktionsvolumen
- Geerntete Fläche und Ertrag
- Verbrauchsanalyse (Wert und Volumen)
- Handelsanalyse (Wert und Volumen)
- Importmarktanalyse
- Importwert und -volumen
- Wichtigste Liefermärkte
- Exportmarktanalyse
- Exportwert und -volumen
- Wichtigste Zielmärkte
- Importmarktanalyse
- Großhandelspreisentwicklung und -prognose
- Saisonalitätsanalyse
- Produktionsanalyse
- Zitrusfrüchte
- Gemüse
- Kartoffeln
- Produktionsanalyse
- Produktionsvolumen
- Geerntete Fläche und Ertrag
- Verbrauchsanalyse (Wert und Volumen)
- Handelsanalyse (Wert und Volumen)
- Importmarktanalyse
- Importwert und -volumen
- Wichtigste Liefermärkte
- Exportmarktanalyse
- Exportwert und -volumen
- Wichtigste Zielmärkte
- Importmarktanalyse
- Großhandelspreisentwicklung und -prognose
- Saisonalitätsanalyse
- Produktionsanalyse
- Tomaten
- Produktionsanalyse
- Produktionsvolumen
- Geerntete Fläche und Ertrag
- Verbrauchsanalyse (Wert und Volumen)
- Handelsanalyse (Wert und Volumen)
- Importmarktanalyse
- Importwert und -volumen
- Wichtigste Liefermärkte
- Exportmarktanalyse
- Exportwert und -volumen
- Wichtigste Zielmärkte
- Importmarktanalyse
- Großhandelspreisentwicklung und -prognose
- Saisonalitätsanalyse
- Produktionsanalyse
- Zwiebeln
- Produktionsanalyse
- Produktionsvolumen
- Geerntete Fläche und Ertrag
- Verbrauchsanalyse (Wert und Volumen)
- Handelsanalyse (Wert und Volumen)
- Importmarktanalyse
- Importwert und -volumen
- Wichtigste Liefermärkte
- Exportmarktanalyse
- Exportwert und -volumen
- Wichtigste Zielmärkte
- Importmarktanalyse
- Großhandelspreisentwicklung und -prognose
- Saisonalitätsanalyse
- Produktionsanalyse
- Knoblauch
- Produktionsanalyse
- Produktionsvolumen
- Geerntete Fläche und Ertrag
- Verbrauchsanalyse (Wert und Volumen)
- Handelsanalyse (Wert und Volumen)
- Importmarktanalyse
- Importwert und -volumen
- Wichtigste Liefermärkte
- Exportmarktanalyse
- Exportwert und -volumen
- Wichtigste Zielmärkte
- Importmarktanalyse
- Großhandelspreisentwicklung und -prognose
- Saisonalitätsanalyse
- Produktionsanalyse
- Bohnen
- Produktionsanalyse
- Produktionsvolumen
- Geerntete Fläche und Ertrag
- Verbrauchsanalyse (Wert und Volumen)
- Handelsanalyse (Wert und Volumen)
- Importmarktanalyse
- Importwert und -volumen
- Wichtigste Liefermärkte
- Exportmarktanalyse
- Exportwert und -volumen
- Wichtigste Zielmärkte
- Importmarktanalyse
- Großhandelspreisentwicklung und -prognose
- Saisonalitätsanalyse
- Produktionsanalyse
- Aubergine
- Produktionsanalyse
- Produktionsvolumen
- Geerntete Fläche und Ertrag
- Verbrauchsanalyse (Wert und Volumen)
- Handelsanalyse (Wert und Volumen)
- Importmarktanalyse
- Importwert und -volumen
- Wichtigste Liefermärkte
- Exportmarktanalyse
- Exportwert und -volumen
- Wichtigste Zielmärkte
- Importmarktanalyse
- Großhandelspreisentwicklung und -prognose
- Saisonalitätsanalyse
- Produktionsanalyse
- Blumenkohl
- Produktionsanalyse
- Produktionsvolumen
- Geerntete Fläche und Ertrag
- Verbrauchsanalyse (Wert und Volumen)
- Handelsanalyse (Wert und Volumen)
- Importmarktanalyse
- Importwert und -volumen
- Wichtigste Liefermärkte
- Exportmarktanalyse
- Exportwert und -volumen
- Wichtigste Zielmärkte
- Importmarktanalyse
- Großhandelspreisentwicklung und -prognose
- Saisonalitätsanalyse
- Produktionsanalyse
- Kartoffeln
- Obst
Datenquellen, Marktbemessung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung der Produktions- und Handelsströme Algeriens, sodass der Nachfragepool auf messbaren Volumina beruht. Öffentliche Datensätze wie FAOSTAT, ITC Trade Map, UN Comtrade, Makroreihen der Weltbank sowie nationale statistische Veröffentlichungen und Publikationen des Landwirtschaftsministeriums werden verwendet, um Zeitreihen für Produktion, Importe, Exporte und Erntesaisonalität zu erstellen.
Anschließend werden Preissignale unter Verwendung offizieller Großhandels- und Verbraucherpreisveröffentlichungen, soweit verfügbar, sowie von Zollwerten organisiert, um Einheitswerte für wichtige Handelsgüter abzuleiten. Wir prüfen zudem Unternehmensberichte, Investorenpräsentationen, seriöse Presse und Verbandswebsites, um den Ausbau der Kühlkette, die Erweiterung von Gewächshausflächen und Veränderungen der Verarbeitungskapazität zu verfolgen, die die Angebotsverfügbarkeit beeinflussen können. Für Unternehmensfinanzen, Patente und sendungsbezogene Handelsprüfungen wird selektiv eine kostenpflichtige Abonnementdatenbank genutzt, um Unternehmensaktivitäten zu bestätigen und Richtungsbewegungen abzugleichen. Diese Beispiele sind nicht erschöpfend, und es wurden auch viele weitere öffentliche und kostenpflichtige Quellen zur Datenerhebung, Validierung und Forschungsklärung konsultiert.
Primärinterviews und Umfragen
Wir nutzen Interviews und Befragungen mit Erzeugern, Großhändlern, Verarbeitern, Importeuren, Einzelhändlern und landwirtschaftlichen Fachleuten in Algerien, um Produktion, Kanalmengen, erzielte Preise, Lagerverluste und saisonale Versorgung zu überprüfen. Die Antworten validieren Sekundärdaten, schließen Lücken rund um informellen Handel und regionale Verfügbarkeit und stellen Annahmen vor der endgültigen Abgleichung infrage.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 30% | CXOs: 18% |
| Mittleres Segment: 45% | Funktions-/Bereichsleiter: 32% |
| Kleinere Marktteilnehmer: 25% | Manager: 50% |
Marktbemessung & Prognose
Die Bemessung basiert auf einer Top-down-Rekonstruktion des Verbrauchs, bei der Produktionsmengen, Import- und Exportbilanzen sowie Annahmen zu Nachernteverlusten verwendet werden, um das verfügbare Angebot für die Inlandsnutzung zu ermitteln, das dann anhand beobachteter Preisreihen bewertet wird. Das Modell wird nach den wichtigsten Obst- und Gemüsegruppen ausgeführt, und die Gesamtwerte werden nach Einheiten- und Währungsprüfungen konsolidiert, sodass die endgültige Zahl in vergleichbaren USD vorliegt.
Um die Gesamtwerte realistisch zu halten, gleichen wir das Ergebnis mit selektiven Bottom-up-Näherungen ab, wie beispielsweise stichprobenartig erhobenen Großhandelspreisen multipliziert mit dem gehandelten Volumen an wichtigen Märkten, sowie Kanalprüfungen zu den Anteilen des modernen Einzelhandels und der Gastronomie. Anschließend nehmen wir Anpassungen vor, wenn die implizite Pro-Kopf-Aufnahme nicht mit dem breiteren Muster der Kulturgruppe übereinstimmt. Zu den wichtigsten verwendeten Eingaben zählen Trends bei Erntefläche und Ertrag, Importeinheitswerte im Vergleich zu lokalen Preisen, saisonale Preisschwankungen, Indikatoren für den Verarbeitungsdurchsatz (z. B. für Tomatenderivate) und Veränderungen der Kühlkettenkapazität, die Verluste und Verfügbarkeit beeinflussen.
Für die Prognose wird eine Szenarioanalyse rund um Wetterschwankungen und Importabhängigkeit angewendet, und anschließend wird eine multivariate Regression verwendet, um den Nachfragewert mit Bevölkerungswachstum, Einkommenstrends und Preisinflation zu verknüpfen. Wenn für eine Kulturgruppe ein Bottom-up-Datenpunkt fehlt, schließen wir die Lücke mithilfe von Proxy-Verhältnissen aus nahegelegenen Jahren und validieren dies mit Primärrückmeldungen, bevor sie akzeptiert wird.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Abgleiche zwischen Wertausgaben und unabhängigen Signalen wie Handelswerten, Inflationsreihen und Produktionsbenchmarks, und wird anschließend erneut auf Ausreißer auf Ebene der Kulturgruppen überprüft. Wird ein ungewöhnlicher Sprung festgestellt, werden die Befragten erneut kontaktiert, um zu bestätigen, ob dieser durch Preisspitzen, Angebotsknappheit oder eine Änderung der Berichterstattung verursacht wurde.
Vor der endgültigen Freigabe durchlaufen Modell und Annahmen eine mehrstufige Analystenprüfung, damit die Berechnungslogik, Einheiten und Währungsumrechnungen konsistent bleiben. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen, wenn größere Ereignisse eintreten, wie politische Verschiebungen bei Importen, extreme Wetterauswirkungen oder starke Preisbewegungen. Unmittelbar vor der Auslieferung führen wir die neuesten Datenveröffentlichungsaktualisierungen erneut aus, damit Kunden eine aktualisierte Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für algerisches Obst und Gemüse mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für algerisches Obst und Gemüse können sich unterscheiden, da jeder Herausgeber den Markt möglicherweise zu einem anderen Preispunkt bewertet, Handelsströme unterschiedlich behandelt oder Frischwaren mit angrenzenden verpackten Kategorien mischt. Auch das Timing spielt eine Rolle, da Inflation und saisonale Preisgestaltung den USD-Wert schnell verändern können, selbst wenn die Mengen stabil bleiben.
Trockenfrüchte und Nüsse werden oft in einige Schätzungen einbezogen, liegen hier jedoch außerhalb des Geltungsbereichs von Mordor Intelligence, wodurch die Gesamtsumme an frische und typische verarbeitete Obst- und Gemüseprodukte gebunden bleibt, die über Produktions- und Handelsbilanzen verfolgt werden. Andere Lücken entstehen durch die Verwendung von Erzeugerpreisen statt Großhandels- oder Einzelhandelspreisen, die Anwendung eines einzigen Durchschnittspreises über das gesamte Jahr oder das Nichtabgleichen von Importeinheitswerten mit lokalen Preisen, was den endgültigen Wert entweder überhöhen oder unterbewerten kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,72 Mrd. USD (2026) | |
| Branchendatenanbieter A | 3,65 Mrd. USD (2023) | Verwendet ein anderes Basisjahr und eine breitere Kategorienliste, die ausdrücklich trockene und konservierte Produkte einschließt, und zeigt nicht klar, wie inländische Produktion, Importe und Exporte zu einem einzigen Verbrauchspool abgeglichen werden. |
| Beratungsanbieter B | 3,60 Mrd. USD (2024) | Scheint Trockenfrüchte und Nüsse sowie Gewächshausprodukte als separat gezählte Kategorien einzubeziehen, und die Wertangabe wird ohne transparente Preisgrundlage präsentiert, was den Jahresvergleich anfällig für Inflations- und Wechselkurstiming macht. |
Der Benchmark zeigt, dass die Wahl des Jahres und die Kategorieeinbeziehung die größten Treiber der Spanne sind, gefolgt davon, wie Preise über die Jahreszeiten angewendet werden. Indem das Modell rückführbar auf Produktion, Nettohandel und beobachtbare Preisreihen bleibt, bleibt das Ergebnis praktisch nachprüfbar und aktualisierbar, wenn neue offizielle Daten veröffentlicht werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Rohstoffmarkt für Obst und Gemüse in Algerien im Jahr 2026?
Der Markt für Obst und Gemüse in Algerien hat im Jahr 2026 einen Wert von 3,72 Milliarden USD.
Warum sind saharische Agropole wichtig?
Sie erschließen mehr als 1 Million Hektar für die Bewässerungslandwirtschaft, diversifizieren die geografische Verteilung und ziehen über 4 Milliarden USD an ausländischen Direktinvestitionen an.
Welches Erzeugnis erzielt den höchsten Exportwert?
Bio-Deglet-Nour-Datteln treiben die Premium-Exporteinnahmen an und erzielen in den Märkten der Europäischen Union Preisaufschläge von 30 %.
Was ist der wesentliche Engpass in der Nacherntelogistik?
Unzureichende Kühllagerkapazitäten verursachen Einkommensverluste von bis zu 15 %, was ein neues Programm zinloser Darlehen für Kühllagerhäuser ausgelöst hat.
Seite zuletzt aktualisiert am:



