
Afrika-Batteriemarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
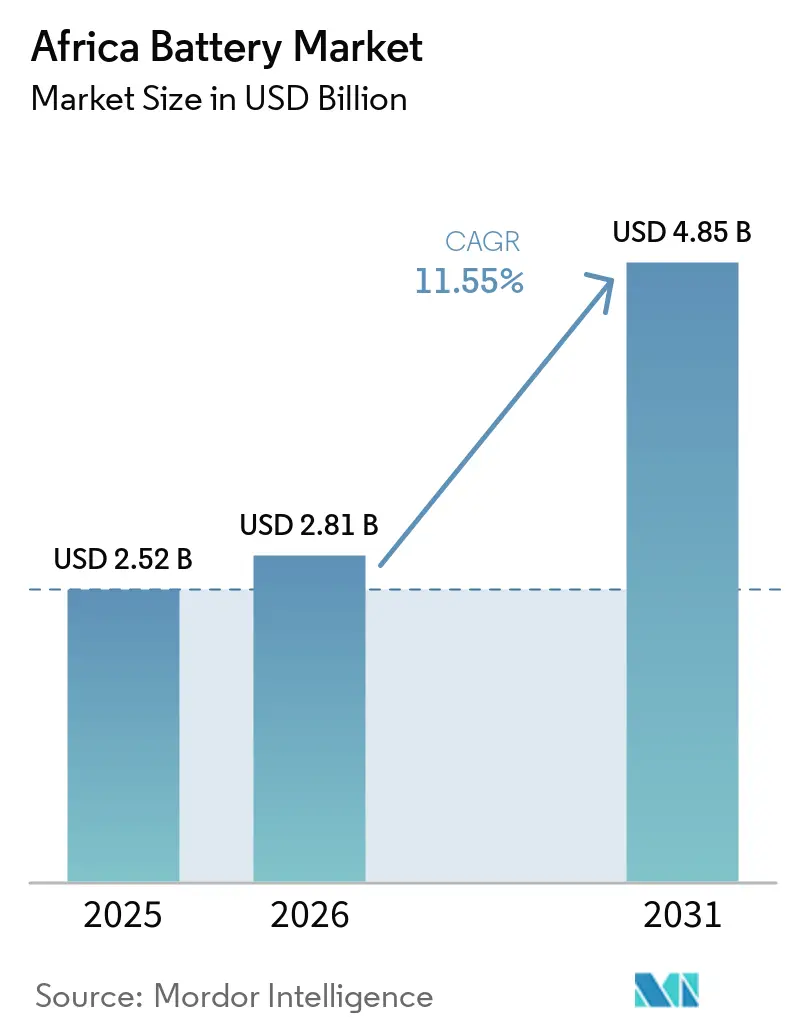
| Marktgröße im Basisjahr (2025) | 2.52 Milliarden US-Dollar |
| Marktgröße (2026) | 2.81 Milliarden US-Dollar |
| Marktgröße (2031) | 4.85 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.55 % |
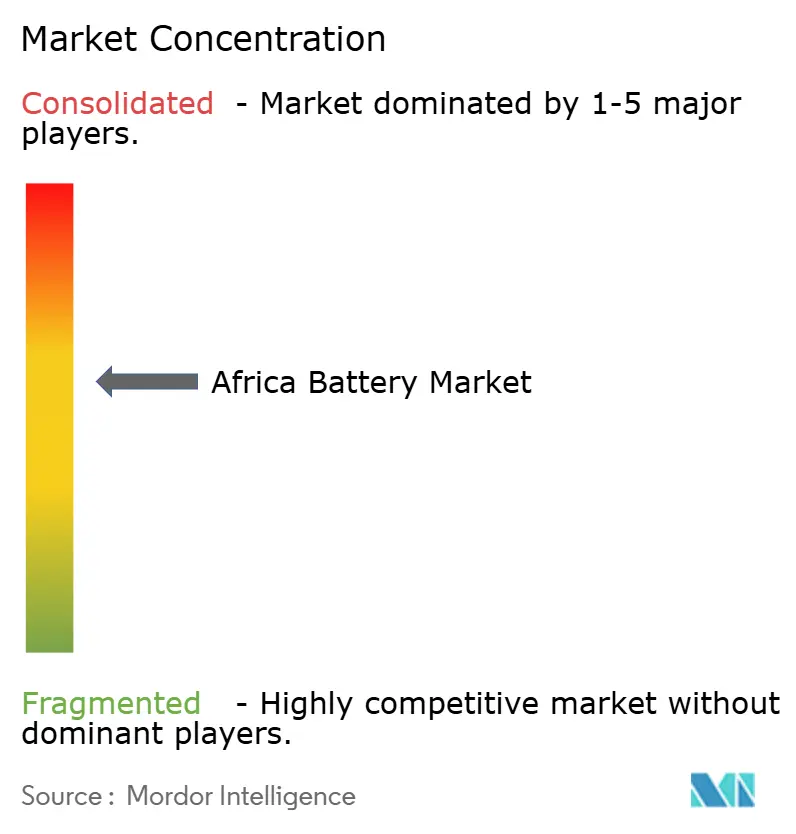
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Afrika-Batteriemarkt Analyse von Mordor Intelligence
Die Größe des Afrika-Batteriemarktes wurde im Jahr 2025 auf 2,52 Milliarden USD geschätzt und soll von 2,81 Milliarden USD im Jahr 2026 auf 4,85 Milliarden USD bis 2031 wachsen, bei einer CAGR von 11,55 % während des Prognosezeitraums (2026–2031).
Steigende Elektrifizierungsziele, zunehmende Dekarbonisierungsauflagen und sinkende Lithium-Ionen-Preise schärfen die Investitionen in die Energiespeicherung, während Automobil- und Telekommunikationsakteure von Diesel abrücken. Chinesische Zellhersteller verankern sich in lokalen Lieferketten und verschaffen afrikanischen Käufern kürzere Lieferzyklen und Kostenentlastung. Regierungen umwerben Batteriefabriken mit Steuerbefreiungen und Landvergaben, um Wertschöpfungsketten im Inland zu verankern. Gleichzeitig macht die schwache Netzzuverlässigkeit, die 2024 nur 43 % des subsaharischen Afrikas versorgte, dezentrale Solar-plus-Speicher-Lösungen zur Notwendigkeit statt zum Luxus.[1]
Wichtigste Erkenntnisse des Berichts
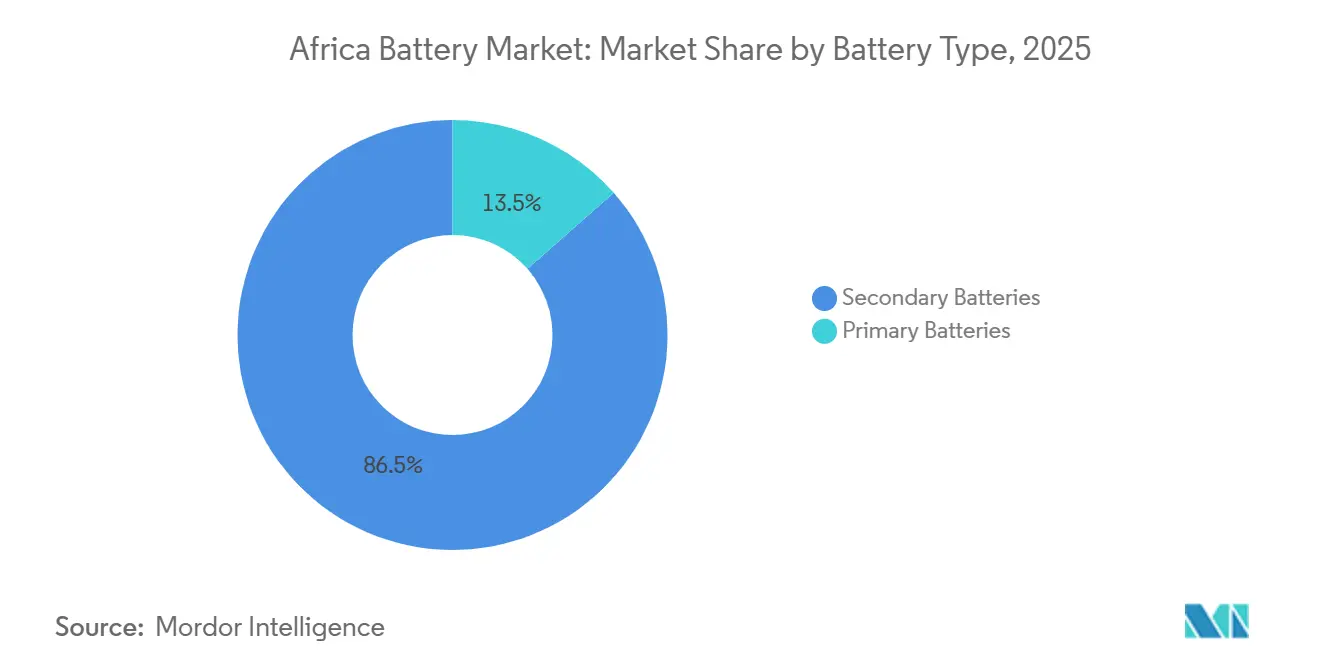
- Nach Batterietyp hielten Sekundärbatterien im Jahr 2025 einen Umsatzanteil von 86,5 % und werden bis 2031 voraussichtlich eine CAGR von 12,1 % erzielen, womit sie Primärchemien übertreffen.
- Nach Technologie erfasste Lithium-Ionen im Jahr 2025 einen Anteil von 52,9 % am Afrika-Batteriemarkt und soll bis 2031 mit einer CAGR von 12,4 % wachsen.
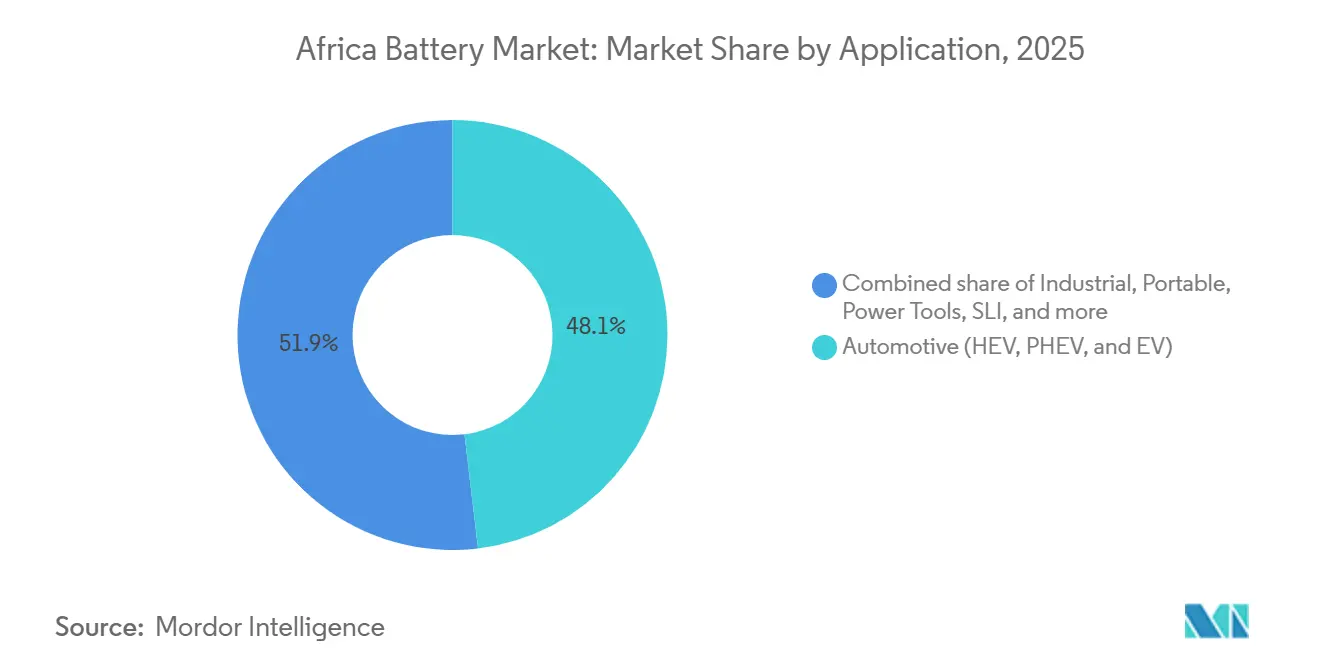
- Nach Anwendung wird für industrielle Nutzungen eine CAGR von 13,5 % prognostiziert, während der Automobilbereich mit einem Umsatzanteil von 48,1 % im Jahr 2025 das größte Segment blieb.
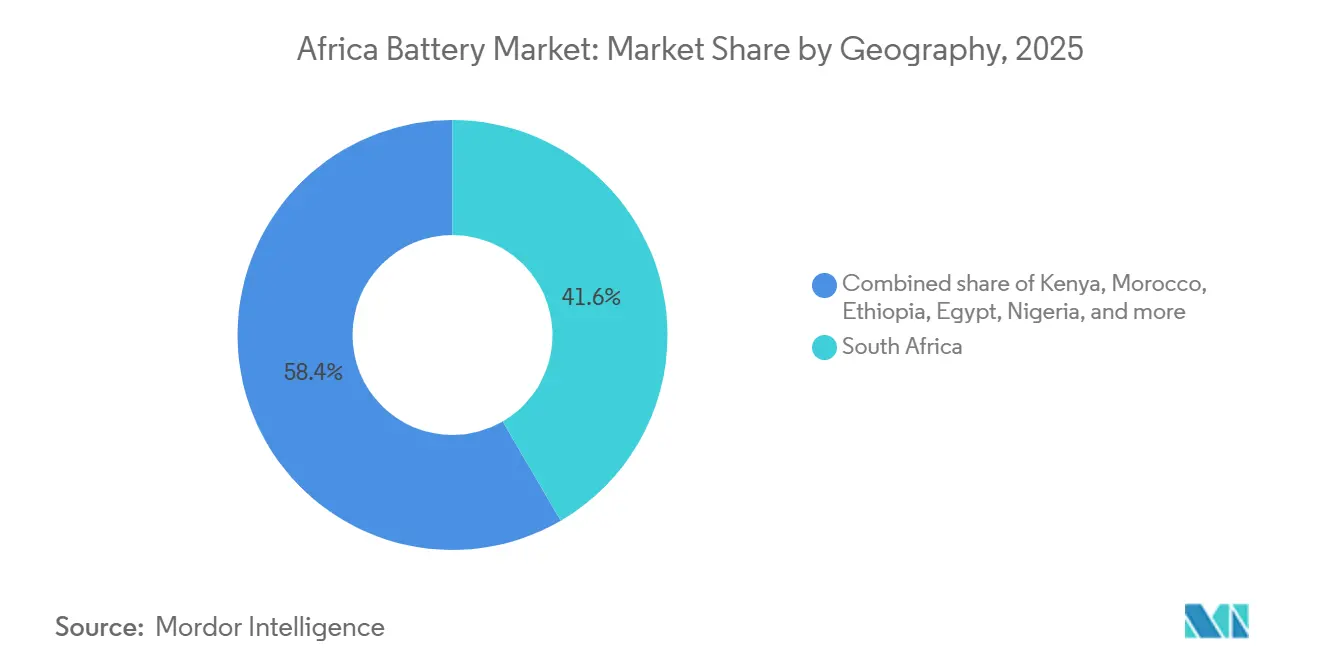
- Nach Geografie dominierte Südafrika im Jahr 2025 mit 41,6 % des Afrika-Batteriemarktes; Äthiopien ist das am schnellsten wachsende Land mit einer prognostizierten CAGR von 13,8 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sinkende Lithium-Ionen-Preise | +2.3% | Südafrika, Marokko, Ägypten | Kurzfristig (≤ 2 Jahre) |
| Anstieg der netzunabhängigen Solar- und BESS-Installationen | +2.8% | Äthiopien, Kenia, Nigeria | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für die lokale Fertigung | +1.6% | Südafrika, Marokko, Ägypten | Mittelfristig (2–4 Jahre) |
| Schnelle Elektrifizierung von Zwei-/Dreirädern | +1.4% | Nigeria, Kenia, Äthiopien | Mittelfristig (2–4 Jahre) |
| Erneuerungszyklus von Telekommunikationstürmen | +1.9% | Nigeria, Kenia, Südafrika | Kurzfristig (≤ 2 Jahre) |
| Chinesisch geförderter Ausbau der Lithiumverarbeitung | +1.2% | Marokko, Demokratische Republik Kongo, Simbabwe | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sinkende Lithium-Ionen-Preise
Die globalen Packungspreise sanken 2024 auf 115 USD pro kWh und in China auf 94 USD pro kWh und unterbieten damit erstmals Diesel-Generatoren für afrikanische Telekommunikationstürme und Mikronetze. Betreiber wie MTN und Airtel rüsten Standorte mit Lithium-Ionen-Systemen nach, die bis zu 10 Jahre halten, senken die Gesamtbetriebskosten um etwa 30 % und reduzieren Wartungsfahrten erheblich. Südafrikanische und ägyptische Versorgungsunternehmen koppeln nun mehrstündige Speicher mit Solarparks, wie das 540-MW-Projekt Kenhardt zeigt, das 1.140 MWh Batterien zur Deckung der Abendspitzen integriert.[2] Chinesische Kathoden- und Anodenwerke, die in Marokko eröffnen, senken die Lieferkettenkosten weiter und schaffen einen positiven Kreislauf der Erschwinglichkeit.
Anstieg der netzunabhängigen Solar- und BESS-Installationen
Netzunabhängige Solar-plus-Speicher-Mikronetze verbreiten sich dort, wo der Netzausbau unwirtschaftlich bleibt. Äthiopien strebt bis 2030 eine 35-prozentige netzunabhängige Elektrifizierung mit Solaranlagen und Batteriereserven von 4–8 Stunden an.[3] Ägypten, Botswana und Sambia haben ähnliche Modelle übernommen und Kredite von multilateralen Banken gesichert, die Speicher-Cashflows nun als bankfähig betrachten. Telekommunikations- und landwirtschaftliche Kühlkettenbetreiber erzielen Betriebszeitverbesserungen, die höhere Vorabinvestitionen rechtfertigen, und fördern so den ländlichen Energiezugang und die wirtschaftliche Aktivität.
Staatliche Anreize für die lokale Batterieproduktion
Südafrikas 150-prozentige Steuerabzugsmöglichkeit auf erneuerbare Kapitalinvestitionen und sein ZAR-1-Milliarden-Fonds verschieben die Wirtschaftlichkeit zugunsten der heimischen Montage.[4] Marokko bot Land und Netzanschlüsse an, um Gotion High-Techs 1,3 Milliarden USD schwere, 20-GWh-Gigafabrik anzuziehen, die für 2026 geplant ist und Nordafrika als Brücke zur europäischen Elektrofahrzeug-Lieferkette stärkt. Ägyptens El Nasr Automotive schloss sich chinesischen Partnern für eine jährliche Produktionslinie von 500.000 Einheiten an, die den Zweiradsektor beliefern wird. Diese Anreize schaffen Kostenlücken von bis zu 20 % gegenüber importabhängigen Wettbewerbern.
Schnelle Elektrifizierung von Zwei-/Dreirädern
Afrikas elektrische Zwei- und Dreiradflotte wuchs im Jahresvergleich um 40 % auf etwa 9.000 Einheiten im Jahr 2024. Tauschbatteriemodelle von Unternehmen wie Spiro beseitigen Reichweitenangst und hohe Anschaffungskosten und ermöglichen einen Plan zur jährlichen Montage von 100.000 Fahrrädern in Nigeria. Kenias BasiGo setzte 150 Elektrobusse ein, die sich in vier Jahren amortisierten, während Nigerias Innoson auf Dreiradflotten abzielt. Begrenzte öffentliche Ladeinfrastruktur beschränkt die meisten Nutzer auf Depot- oder Tauschmodelle, doch sinkende Zellkosten und städtische Luftqualitätsvorschriften erhalten den Schwung aufrecht.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei der Rohstoffversorgung | -1.8% | Demokratische Republik Kongo, Simbabwe, Südafrika | Mittelfristig (2–4 Jahre) |
| Lückenhaftes Netz und Ladeinfrastruktur | -1.5% | Nigeria, Kenia, Äthiopien | Langfristig (≥ 4 Jahre) |
| Zufluss von Fälschungen und minderwertigen Produkten | -1.2% | Kenia, Nigeria | Kurzfristig (≤ 2 Jahre) |
| Politische Fragmentierung | -0.9% | Nigeria, Kenia | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei der Rohstoffversorgung
Die 30-prozentige Verarbeitungsregel der Demokratischen Republik Kongo legte Kobaltlieferungen lahm und fügte asiatischen Käufern Verzögerungen von 4–6 Wochen sowie 12 % zu den Einstandskosten hinzu. Simbabwes Schienenkapazität begrenzt Lithiumexporte und verdoppelt die Frachtkosten gegenüber australischen Wettbewerbern, während südafrikanische Manganbergbauunternehmen Erz per Lkw transportieren, weil die Bahn unzuverlässig ist. Handwerklich gewonnenes Kobalt, das etwa 20 % des weltweiten Angebots ausmacht, befindet sich nun im Compliance-Schwebezustand nach dem EU-Sorgfaltspflichtengesetz und setzt Käufer rechtlichen und Reputationsrisiken aus.
Zufluss von Fälschungen und minderwertigen Batterien
Kenia beschlagnahmte 2024 12.000 gefälschte Blei-Säure-Einheiten, doch nur vier Landkreise verfügen über dedizierte Produktinspektoren. Nigeria schätzt den Anteil von Fälschungen auf 25 % seines Ersatzmarktes, was Premiummarken schadet und strengere Zertifizierungsregeln auslöst. Mangelndes Verbraucherbewusstsein verstärkt das Risiko; unmarkierte Lithium-Ionen-Packs haben in solarbetriebenen Heimsystemen Brände ausgelöst und Regulierungsbehörden dazu veranlasst, ab 2025 die IEC-62619-Konformität zu fordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp:
Dominanz wiederaufladbarer Batterien gestaltet Wertschöpfungsketten umSekundärbatterien erzielten 86,5 % der Umsätze im Jahr 2025, und ihre CAGR von 12,1 % wird diese Dominanz weiter festigen. Automobil- und Industriekunden schätzen die niedrigeren Lebenszykluskosten der Wiederaufladbarkeit, während Lithium-Ionen Blei-Säure in Hochzyklusanwendungen ersetzt. Primärzellen halten einen Anteil von 13,5 %, hauptsächlich in Geräten mit geringem Stromverbrauch. Die Größe des Afrika-Batteriemarktes für Sekundärchemien wird bis 2031 voraussichtlich 4 Milliarden USD überschreiten, wobei Lithium-Ionen den größten Teil der Gewinne sichert.
Der Anteil der Primärzellen am Afrika-Batteriemarkt wird weiter schrumpfen, da die Gebühren für erweiterte Herstellerverantwortung in Kenia und Südafrika steigen. Blei-Recycler wie First National Battery gewinnen 96 % der Materialien zurück, doch das Lithium-Ionen-Recycling bleibt knapp und signalisiert eine Investitionsmöglichkeit. Gotions marokkanisches Werk wird die Lieferzeiten verkürzen und Währungsschwankungen absichern, was Käufer weiter in Richtung wiederaufladbarer Batterien lenkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Vorherrschaft von Lithium-Ionen bei anhaltender Präsenz etablierter TechnologienLithium-Ionen hielt 2025 einen Anteil von 52,9 % mit einer Wachstumsprognose von 12,4 % bis 2031, gestützt durch höhere Energiedichte und Preisrückgänge. Lokale Montagebetriebe wie Solar MD bündeln importierte Zellen zu kundenspezifischen Packs für Dachsolaranlagen und erfüllen dabei wöchentliche Vorlaufzeiten. Blei-Säure behält Nischen in SLI- und USV-Anwendungen, doch seine CAGR von 7,2 % liegt hinter dem Schwung von Lithium-Ionen zurück und signalisiert einen stetigen Anteilsverlust.
Nickel-Metallhydrid und Nickel-Cadmium zusammen hielten etwa 4 % des Umsatzes und bedienen Gabelstapler und Hybridfahrzeuge, die Temperaturtoleranz schätzen. Fluss- und Natrium-Schwefel-Pilotprojekte belegen die technische Eignung für Langzeitspeicherung, doch Kosten und Sicherheit halten sie in der Nische. Aufkommende Natrium-Ionen-Zellen könnten bis 2027 in afrikanische stationäre Standorte eintreten, da kostenempfindliche Käufer Energiedichte-Kompromisse abwägen.
Nach Anwendung:
Industrieller Aufschwung übertrifft AutomobilDer Automobilbereich blieb 2025 mit einem Umsatzanteil von 48,1 % die größte Anwendung, doch die Industrienachfrage verzeichnete die schnellste CAGR von 13,5 %. Allein die Nachrüstung von Telekommunikationstürmen gestaltet die Beschaffung um, indem Diesel und Blei-Säure durch Lithium-Ionen-Hybride ersetzt werden, die die Betriebskosten um ein Viertel senken. Versorgungsmaßstäbliche Solarprojekte integrieren mehrstündige Speicher zur Versorgungssicherung und zum Aufschub von Netzaufrüstungen, während Lagerhäuser Lithium-Ionen-Gabelstapler zur Maximierung der Betriebszeit einsetzen.
Batterien für elektrische Zweiräder erhöhen das Volumen, obwohl das Wachstum bei Unterhaltungselektronik angesichts der Smartphone-Sättigung nachlässt. Start-Stopp-Fahrzeugtechnologie hinkt aufgrund kostenempfindlicher Segmente hinterher und verkürzt die Blei-Säure-Ersatzzyklen. Die Größe des Afrika-Batteriemarktes für Industrienutzer wird bis 2029 voraussichtlich den Automobilbereich übertreffen, da Speicherung zu einem integralen Bestandteil der Energiestrategie wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Südafrika Batteriemarkt
Südafrika hielt 41,6 % des Umsatzes im Jahr 2025, gestützt durch eine Automobilbasis und die größte Versorgungsmaßstab-Speicherpipeline des Kontinents. Steuerliche Anreize und Lastabwurfprobleme treiben Heimspeicher-Montagebetriebe wie Solar MD dazu an, ihre Kapazität zu verdreifachen. Doch Schienenengpässe und Netzinstabilität erhöhen die Kosten und drängen einige Projekte nach Norden.
Nord-, Ost- und Westafrika Batteriemarkt
Äthiopien führt das Wachstum mit einer CAGR von 13,8 % an, gestützt durch Wasserkraftüberschüsse und Dorf-Mikronetze. Ägypten hält einen Anteil von 12 % und nutzt die Stabilisierung des Benban-Solarparks sowie Elektrofahrzeugpolitiken. Nigeria und Kenia liegen jeweils bei einem Anteil von 8–10 %, wobei die Elektrifizierung von Zweirädern und Telekommunikationsaufrüstungen die Nachfrage trotz Fälschungsproblemen antreiben. Marokkos Gigafabrik-Start im Jahr 2026 positioniert es als Exporteur nach Europa und gestaltet die Handelsströme um.
Süd-, West- und Zentralafrika Batteriemarkt
Der Rest Afrikas liefert etwa 18 % des Umsatzes, verankert durch Bergbau-Mikronetze in Botswana und Sambia sowie ländliche Solarausrollungen in Côte d'Ivoire und Ghana. Infrastrukturdefizite bestehen fort, doch sinkende Batteriekosten und Pay-as-you-go-Finanzierungsmodelle erschließen neue Nachfragenischen im Sahel und in der Region der Großen Seen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Wettbewerbslandschaft
Die chinesischen Giganten CATL, BYD und Gotion bestimmen das Lithium-Ionen-Angebot und vertiefen ihre afrikanischen Positionen durch Montagevereinbarungen, während die etablierten Blei-Säure-Unternehmen First National Battery und Chloride Exide ihre eingefahrenen Vertriebskanäle verteidigen. Gotions marokkanische Gigafabrik senkt die Frachtkosten um 15–20 % gegenüber asiatischen Importen und treibt Wettbewerber dazu an, zu lokalisieren oder Marktanteile abzugeben. Inländische Konfektionäre Solar MD, Balancell und Freedom Won punkten mit schneller Lieferung und maßgeschneidertem Service während Südafrikas häufiger Stromausfälle.
Schlüsselfertige Pakete von Saft und Huawei sprechen finanzschwache Versorgungsunternehmen an, die neben Hardware auch Finanzierung benötigen. Recycling bleibt ein weißer Fleck; nur zwei Lithium-Ionen-Anlagen sind kontinentweit in Betrieb, während der gesetzgeberische Schwung für erweiterte Herstellerverantwortung zunimmt. Fälschungsrisiken und unterschiedliche Standards zwingen Marken dazu, Blockchain-Rückverfolgbarkeit einzuführen und SABS- oder IEC-Zertifizierungen anzustreben, um ihren Ruf zu schützen.
Führende Unternehmen der Afrika-Batteriebranche
-
Exide Industries Ltd
-
Duracell Inc.
-
Panasonic Energy
-
Energizer Holdings Inc.
-
First National Battery (Metair)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Afrika-Batteriemarkt Unternehmen in diesem Bericht
- CATL
- BYD Co. Ltd.
- Panasonic Energy
- Duracell Inc.
- Energizer Holdings Inc.
- Exide Industries Ltd.
- First National Battery (Metair)
- Solar MD
- Uganda Batteries Ltd.
- Chloride Exide Kenya Ltd.
- Luminous Power Technologies
- Murata Manufacturing Co. Ltd.
- East Penn Manufacturing
- EnerSys
- GS Yuasa Corp.
- Gotion High-Tech
- BSL Battery
- Felicity Solar
- Orbit Batteries
- Saft (TotalEnergies)
Neueste Industrielle Entwicklungen in Afrika-Batteriemarkt
- Mai 2026: Das südafrikanische Elektrofahrzeug-Infrastrukturunternehmen Zero Carbon Charge (CHARGE) eröffnete im Mai 2026 die ersten netzunabhängigen, solarbetriebenen Elektrofahrzeug-Ladestationen des Landes entlang des Johannesburg-Durban-Korridors. Die Stationen arbeiten unabhängig vom nationalen Netz mit Solarenergie und Batteriespeichersystemen und unterstreichen die wachsende Rolle von Batterien im Ökosystem der Transportelektrifizierung Afrikas. Das Unternehmen plant, bis 2027 landesweit 60 Ladestationen zu errichten.
- April 2026: Zhejiang Huayou Cobalt, ein chinesischer Bergbaugigant, schrieb Geschichte, indem es Afrikas ersten Export von Lithiumsulfat aus Simbabwe orchestrierte. Dieses Lithiumsulfat stammte aus dem neu eröffneten 400-Millionen-USD-Lithiumwerk des Unternehmens, das 2025 den Betrieb aufnahm und eine beeindruckende jährliche Produktionskapazität von 50.000 Tonnen aufweist. Dieser Meilenstein markiert einen entscheidenden Wandel für Afrika, weg vom bloßen Export von rohem Spodumen-Konzentrat hin zur lokalen Verarbeitung von Batteriematerialien.
- März 2026: Der chinesische Automobilhersteller Geely kündigte 2026 Pläne an, sein südafrikanisches Angebot auf fast 10 Modelle auszuweiten, darunter batterieelektrische Fahrzeuge (BEV) und Plug-in-Hybride. Sein erschwingliches Elektrofahrzeug E2 war Berichten zufolge kurz nach dem Start ausverkauft, was die steigende Nachfrage nach Lithium-Ionen-batteriebetriebenen Mobilitätslösungen in Afrika widerspiegelt.
- Februar 2026: Die SOLA Group erreichte den finanziellen Abschluss und begann mit dem Bau von Naos-1, Südafrikas größtem privat vertraglich vereinbartem Solar-plus-Speicher-Projekt, mit 300 MW (435 MWp) Solarstromerzeugung und 660 MWh Batterieenergiespeicherung, unterstützt durch langfristige Stromabnahmeverträge mit Industrieverbrauchern.
Umfang des Afrika-Batteriemarktberichts
Eine Batterie ist ein Gerät, das die in seinen aktiven Materialien enthaltene chemische Energie durch eine elektrochemische Oxidations-Reduktions-Reaktion (Redox-Reaktion) direkt in elektrische Energie umwandelt.
Der Afrika-Batteriemarkt ist nach Typ, Technologie, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in Primärbatterien und Sekundärbatterien unterteilt. Nach Technologie ist der Markt in Blei-Säure, Li-Ionen, Nickel-Metallhydrid, Nickel-Cadmium, Natrium-Schwefel, Festkörper, Flussbatterie und aufkommende Chemien unterteilt. Nach Anwendung ist der Markt in Automobilbatterien, Industriebatterien, tragbare Batterien, Elektrowerkzeuge, SLI und andere Anwendungen unterteilt. Der Bericht deckt auch die Marktgröße und Prognosen für den Afrika-Batteriemarkt in den wichtigsten Ländern ab. Der Bericht bietet die Marktgröße in Wertangaben in USD für alle oben genannten Segmente.
Segmentierungsübersicht
| Primärbatterien |
| Sekundärbatterien |
| Blei-Säure |
| Li-Ionen |
| Nickel-Metallhydrid |
| Nickel-Cadmium |
| Natrium-Schwefel |
| Festkörper |
| Flussbatterie |
| Aufkommende Chemien |
| Automobil (HEV, PHEV und EV) |
| Industrie (Antrieb, Stationär (Telekommunikation, USV, ESS) usw.) |
| Tragbar (Unterhaltungselektronik usw.) |
| Elektrowerkzeuge |
| SLI |
| Andere Anwendungen |
| Südafrika |
| Ägypten |
| Kenia |
| Nigeria |
| Marokko |
| Äthiopien |
| Rest von Afrika |
| Nach Batterietyp | Primärbatterien |
| Sekundärbatterien | |
| Nach Technologie | Blei-Säure |
| Li-Ionen | |
| Nickel-Metallhydrid | |
| Nickel-Cadmium | |
| Natrium-Schwefel | |
| Festkörper | |
| Flussbatterie | |
| Aufkommende Chemien | |
| Nach Anwendung | Automobil (HEV, PHEV und EV) |
| Industrie (Antrieb, Stationär (Telekommunikation, USV, ESS) usw.) | |
| Tragbar (Unterhaltungselektronik usw.) | |
| Elektrowerkzeuge | |
| SLI | |
| Andere Anwendungen | |
| Nach Geografie | Südafrika |
| Ägypten | |
| Kenia | |
| Nigeria | |
| Marokko | |
| Äthiopien | |
| Rest von Afrika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Afrika-Batteriemarkt im Jahr 2026?
Der Markt wird im Jahr 2026 auf 2,81 Milliarden USD geschätzt und ist auf dem Weg zu 4,85 Milliarden USD bis 2031, mit einer CAGR von 11,55 %.
Welche Batterietechnologie wächst in Afrika am schnellsten?
Lithium-Ionen expandiert mit einer CAGR von 12,4 % dank Preisrückgängen und lokalen Gigafabrik-Investitionen.
Was treibt die industrielle Batterienachfrage an?
Nachrüstungen von Telekommunikationstürmen, versorgungsmaßstäbliche Solar-plus-Speicher-Projekte und die Elektrifizierung von Lagerhäusern helfen industriellen Anwendungen, die höchste CAGR von 13,5 % zu erzielen.
Welches afrikanische Land führt die Batterieproduktion an?
Marokko wird 2026 eine 20-GWh-Gigafabrik von Gotion beherbergen und sich damit als größte Produktionsbasis des Kontinents positionieren.
Was sind die größten Hemmnisse für das Marktwachstum?
Rohstoffengpässe, gefälschte Batterien und lückenhafte Ladeinfrastruktur senken das potenzielle CAGR-Wachstum gemeinsam um fast 5 %.
Halten Recyclinganlagen mit dem Batteriemüll Schritt?
Das Blei-Säure-Recycling ist gut etabliert, doch nur zwei Lithium-Ionen-Anlagen sind in Afrika in Betrieb und hinterlassen eine Lücke in der Kreislaufwirtschaftskapazität.