
Marktgröße und Marktanteil für Aerosol-Kältemittel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.4 Milliarden US-Dollar |
| Marktgröße (2031) | 1.69 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
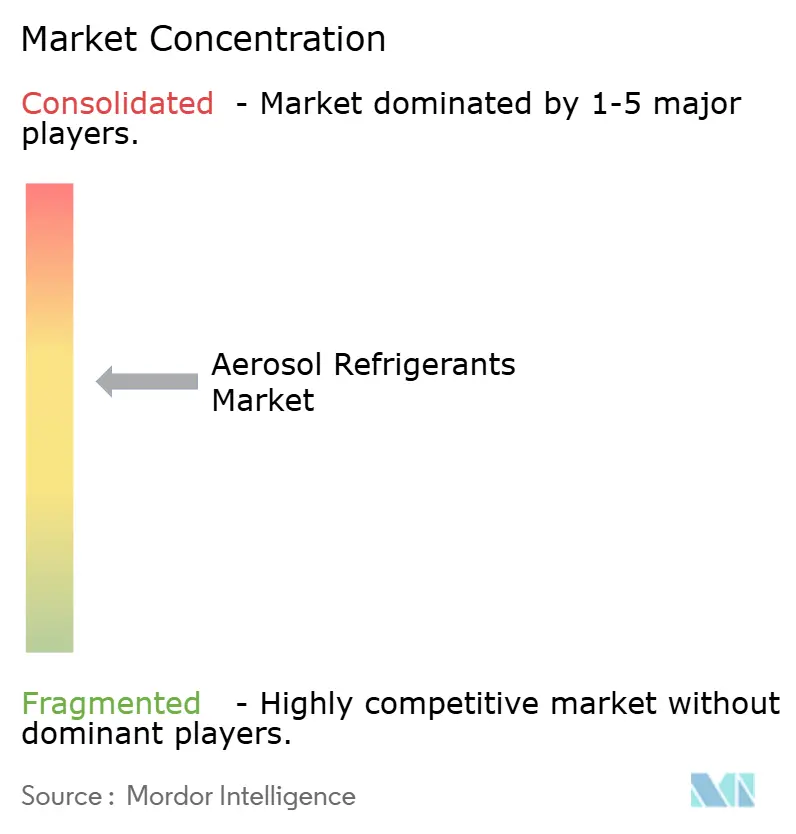
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Aerosol-Kältemittel von Mordor Intelligence
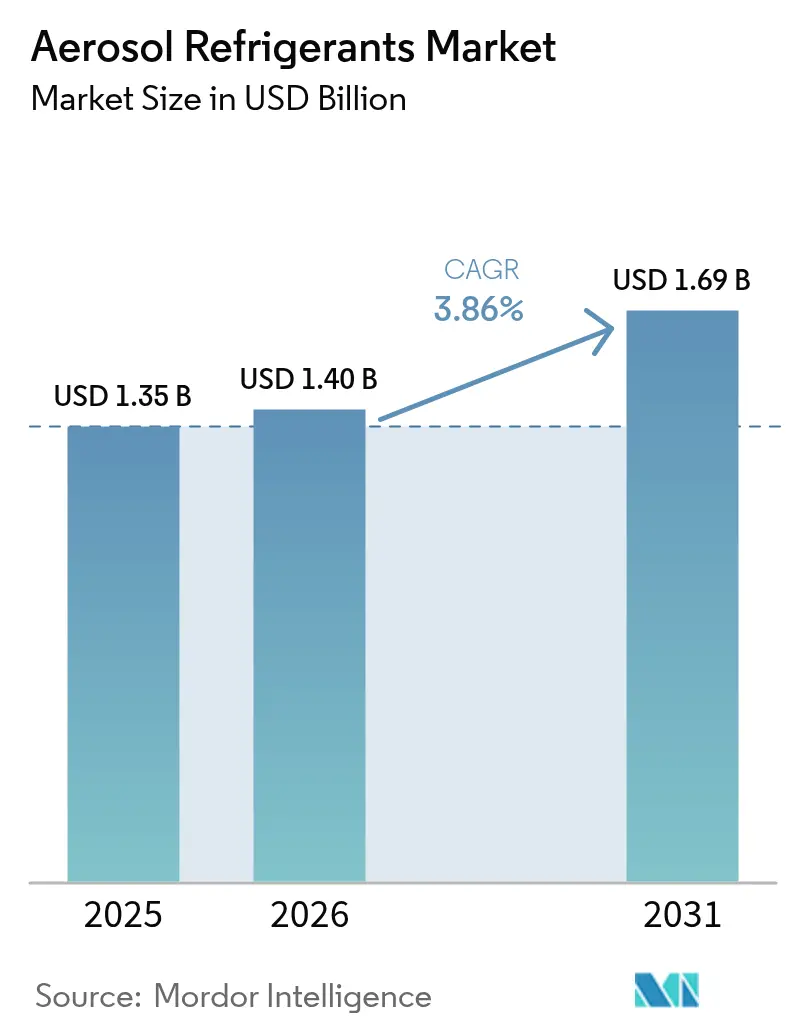
Die Marktgröße für Aerosol-Kältemittel wird voraussichtlich von USD 1,35 Milliarden im Jahr 2025 auf USD 1,4 Milliarden im Jahr 2026 wachsen und soll bis 2031 USD 1,69 Milliarden bei einem CAGR von 3,86 % über 2026–2031 erreichen. Diese stetige Expansion spiegelt die Abkehr des Sektors von Fluorkohlenwasserstoffen (FKW) mit hohem GWP hin zu konformen Treibmitteln als Reaktion auf den American Innovation and Manufacturing Act, die überarbeiteten EU-F-Gas-Regelungen und parallele Ausstiegsvorschriften in wichtigen Volkswirtschaften wider. Die Nachfrage wird durch strengere GWP-Obergrenzen gestärkt, die die Preise für veraltete FKW weiter anheben, einen boomenden Do-it-yourself-HVAC-Wartungsmarkt, den dauerhaften Ausbau ultrakalter pharmazeutischer Kühlketten sowie steigende Kühllasten in Rechenzentren, da Workloads für künstliche Intelligenz zunehmen. Die Wettbewerbsaktivität bleibt moderat: Etablierte Hersteller bauen Niedrig-GWP-Geschäftsbereiche auf, erweitern Zylinderkapazitäten und gehen Partnerschaften für Immersionskühlflüssigkeiten ein, um Marktanteile zu verteidigen und sich auf den A2L-Übergang vorzubereiten. Preisvolatilität bei R-454B und anhaltende Verzögerungen bei der Sicherheitszertifizierung für A2L-Gemische dämpfen das Wachstum, eröffnen jedoch auch Möglichkeiten für agile Lieferanten, die konforme Aerosol-Kleinverpackungsformate in unterversorgten Regionen anbieten können.
Wichtigste Erkenntnisse des Berichts
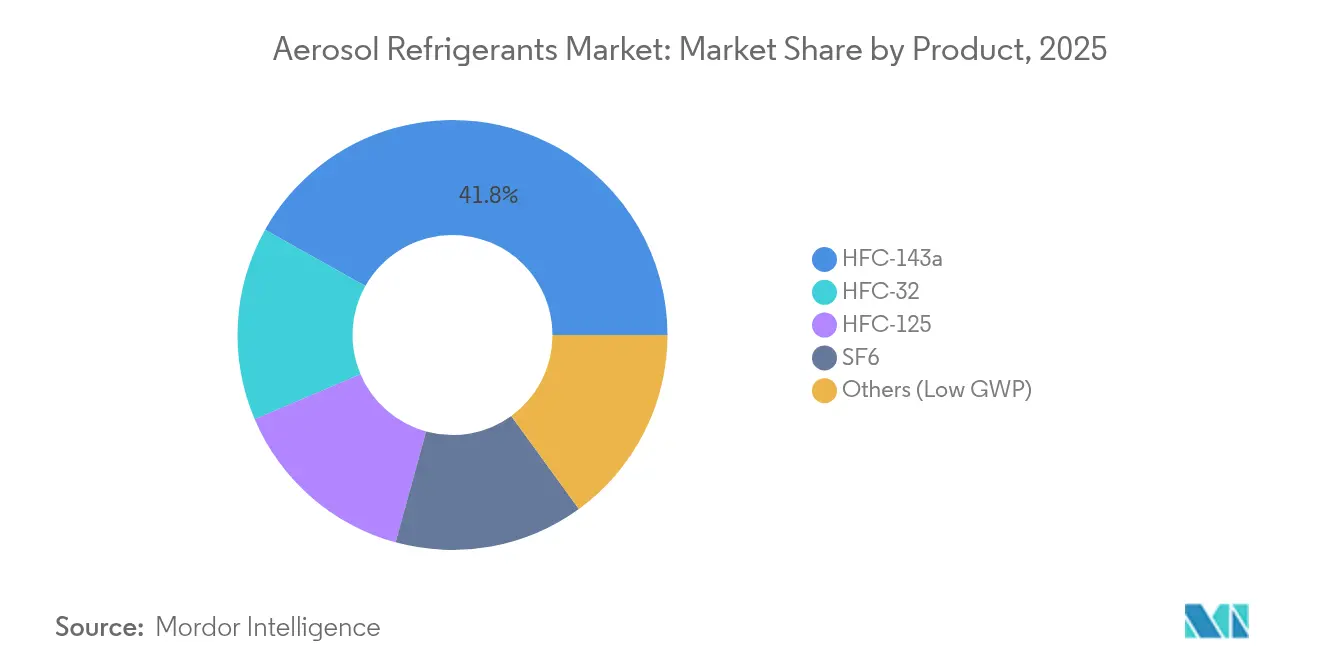
- Nach Produkt hielt HFC-143a im Jahr 2025 einen Marktanteil von 41,85 % am Markt für Aerosol-Kältemittel, während die Kategorie Sonstige (Niedrig-GWP) voraussichtlich mit dem stärksten CAGR von 4,05 % bis 2031 wachsen wird.
- Nach Verpackungsform entfielen auf Aerosoldosen (größer oder gleich 500 g) im Jahr 2025 58,30 % der Marktgröße für Aerosol-Kältemittel; sonstige Verpackungsformen verzeichnen die stärkste Expansion mit einem CAGR von 4,62 % bis 2031.
- Nach Anwendung führten Kühlschränke und Gefriergeräte im Jahr 2025 mit einem Umsatzanteil von 31,88 %, während Spezial-Aerosol-Produkte im Prognosezeitraum mit einem CAGR von 4,49 % zulegen.
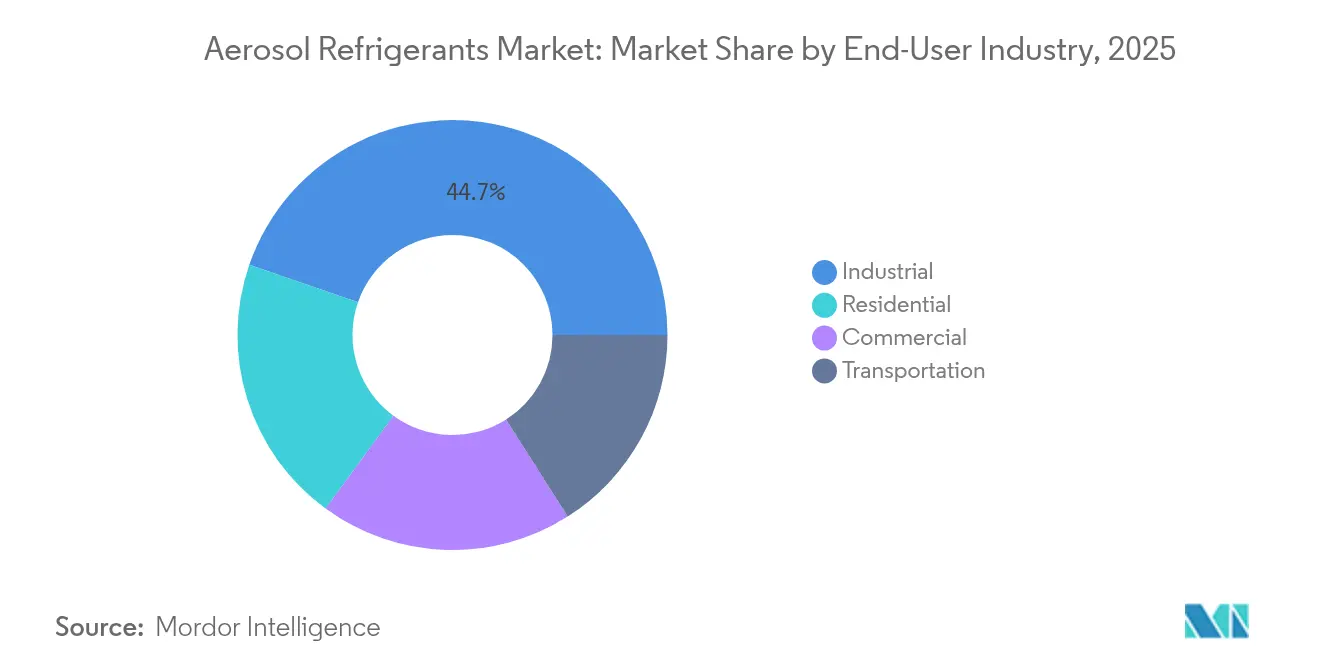
- Nach Endverbraucherbranche dominierte das Industriesegment im Jahr 2025 mit 44,70 % der Marktgröße für Aerosol-Kältemittel, während gewerbliche Nutzer den höchsten prognostizierten CAGR von 4,41 % bis 2031 verzeichnen.
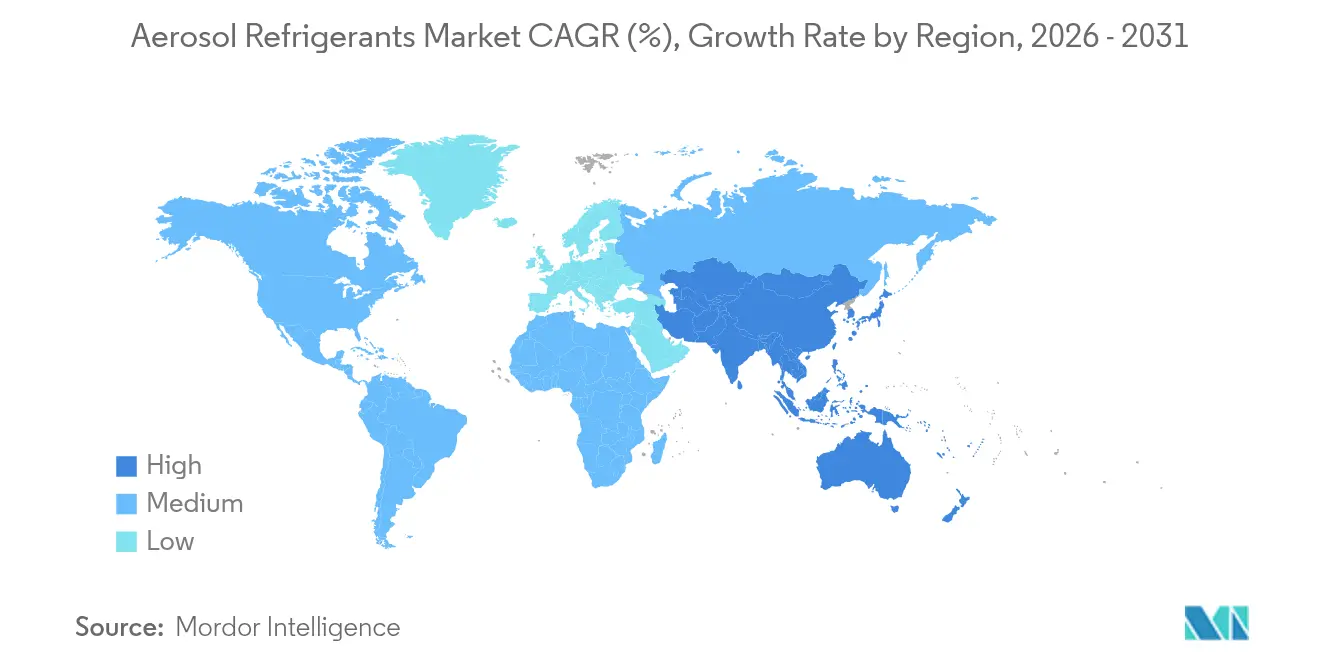
- Nach Geografie kontrollierte Asien-Pazifik 42,95 % des Wertes von 2025; die Region verzeichnet zudem den stärksten CAGR von 4,21 % über 2026–2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Aerosol-Kältemittel
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche FKW-Ausstiegspolitik in Nordamerika und Europa fördert Niedrig-GWP-Aerosol-Treibmittel | +1.2% | Nordamerika und Europa, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Boomender Do-it-yourself-HVAC-Wartungsmarkt und Nachfüllkit-Verkäufe über E-Commerce | +0.8% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach ultrakalter Impfstofflogistik (portable Aerosol-Kältemittel) | +0.6% | Global, Priorität in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Ausweitung des Sanierungszyklus für gewerbliche HVAC-Anlagen in Hyperscale-Rechenzentren | +0.7% | Global, konzentriert in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Steigende Penetration von Wohnraum-Klimaanlagen in tropischen Schwellenländern | +0.9% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Lateinamerika und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche FKW-Ausstiegspolitik fördert Niedrig-GWP-Treibmittel
Produktionssenkungen von 40 % in den Vereinigten Staaten bis 2024 und 30 % in der Europäischen Union bis 2027 verknapppen das Angebot an veralteten Kältemitteln und treiben die Zylinderpreise für R-454B auf USD 700–800 gegenüber USD 250–300 für R-32. Kaliforniens SB 1206 verbietet ab 2033 Massen-FKW über 750 GWP, während die überarbeitete EU-F-Gas-Verordnung die Spotpreise für FKW mit hohem GWP um bis zu 1.000 % angehoben hat. Diese Kostengefälle beschleunigen Geräteumrüstungen und begünstigen Hersteller von Aerosol-Kältemitteln, die A2L-Alternativen kurzfristig liefern können[1]California Air Resources Board, „Senate Bill 1206 HFC Restrictions,” arb.ca.gov .
Boomender Do-it-yourself-HVAC-Wartungsmarkt stützt Aerosol-Verkäufe im E-Commerce
Online-Händler bieten jetzt kompakte Nachfüllkits an, mit denen Eigentümer Split-Klimaanlagen ohne Fachbetrieb warten können. Der Trend gewann durch die pandemiebedingten Lockdowns an Fahrt und hält an, da die Ausstiegsphasen für R-22 und R-134a die Servicekosten erhöhen. Dennoch schreibt Abschnitt 608 des U.S. Clean Air Act weiterhin eine zertifizierte Rückgewinnung für die meisten Vorgänge vor, was die legitime Do-it-yourself-Nutzung auf geringfügige Nachfüllungen beschränkt und eine Nachfrage nach Aerosoldosen unter 500 g schafft, die klar für konforme Verwendungen gekennzeichnet sind.
Steigende Nachfrage nach ultrakalter Impfstofflogistik
Messenger-RNA-Impfstoffe, zellbasierte Therapien und Biologika erfordern alle einen Transport bei -80 °C. Studien zeigen, dass Kohlenwasserstoffgemische wie R-290/R-170 eine stabile Leistung in Kaskadengefriersystemen bieten, während Honeywells Solstice Air-Treibmittel mit nahezu null GWP bereits in Druckinhalatoren eingesetzt wird. Logistikdienstleister setzen daher auf portable Aerosol-Kältemittel, die eine sofortige, präzise Kühlung und geringe Umweltauswirkungen bieten.
Ausweitung des Sanierungszyklus für Rechenzentren
Hyperscale-Betreiber, die ihre Anlagen für KI-Chip-Wärmelasten nachrüsten, erproben zweiphasige Immersionssysteme. Chemours und NTT DATA testen Opteon 2P50-Flüssigkeiten, während Alliance Air USD 121 Millionen in Mexiko investiert, um Spezialkühlmodule zu liefern. Kurze Wartungsfenster bevorzugen Aerosol-Treibmittel für vorübergehende Nachfüllungen oder Punktkühlung, bis vollständige Flüssigkühlungsumrüstungen abgeschlossen sind.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Rohstoffpreisvolatilität | -0.9% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Sicherheits- und Entzündlichkeitsbedenken bei A2L-Gemischen begrenzen die Akzeptanz von Umrüstungen | -1.1% | Global, gravierend in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierter Rückgewinnungs- und Recyclinginfrastruktur in Entwicklungsländern | -0.7% | Asien-Pazifik, Naher Osten und Afrika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Rohstoffpreisvolatilität schränkt Budgets ein
Honeywell erhob 2024 infolge von Fluorchemikalienengpässen einen Aufschlag von 42 % auf R-454B, was die Vertragspreise auf bis zu USD 2.000 pro Zylinder trieb. Auftragnehmer, die mit unvorhersehbaren Lieferzeiten konfrontiert sind, beschränken Wartungsarbeiten auf vollständige Systemersetzungen, was kurzfristige Aerosol-Verkäufe trotz langfristiger Umstellungsvorteile nach Anlieferung neuer Einheiten reduziert.
Sicherheits- und Entzündlichkeitsbedenken begrenzen die Akzeptanz von Umrüstungen
Überarbeitungen von ASHRAE 15-2022 und UL 60335 schreiben Leckagedetektoren, Füllmengenbeschränkungen und Spezialwerkzeuge für den Umgang mit A2L vor. Verbraucher verwechseln A2L häufig mit dem hochentzündlichen A3, was die Akzeptanz verzögert. Bauvorschriften für Mehrfamilienhäuser in mehreren US-Bundesstaaten schreiben weiterhin dedizierte Schächte für A2L-Leitungssätze vor, was die Umrüstungskosten erhöht und die Nutzung von Aerosol-Kältemitteln für ältere Geräte verlangsamt[2]Trane Technologies, „ASHRAE 15-2022 Implications for A2L Adoption,” trane.com .
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Dominanz von HFC-143a inmitten des Niedrig-GWP-Übergangs
HFC-143a hielt im Jahr 2025 41,85 % des Marktanteils für Aerosol-Kältemittel dank bewährter Leistung und etablierter Liefernetzwerke. Der Ausstiegsplan der EPA begrenzt jedoch dessen Wachstum, während Niedrig-GWP-HFO- und Kohlenwasserstoffgemische einen CAGR von 4,05 % verzeichnen, da Erstausrüster Ersatzstoffe zertifizieren. Chemours' Opteon YF-Umrüstkits und die jüngsten Eintragungen der EPA im Rahmen der Significant New Alternatives Policy (SNAP) positionieren R-454C, R-455A und R-516A für eine rasche Übernahme in den Segmenten Kälte und Fahrzeugklimatisierung. Die dem Segment Sonstige (Niedrig-GWP) zuzurechnende Marktgröße für Aerosol-Kältemittel dürfte daher mit zunehmenden regulatorischen Anforderungen stetig expandieren.
Die anhaltende Verfügbarkeit von HFC-143a gewährleistet einen kontrollierten Ausstieg statt eines abrupten Endes und gibt Industrienutzern Zeit zur Anpassung. Die Nutzung natürlicher Kältemittel bleibt selektiv, da Propan und Isobutan Füllmengen- und Belüftungsbedenken in Druckdosen aufwerfen.


Nach Verpackungsform: Aerosoldosen führen bei Zylinderengpässen
Aerosoldosen mit einem Füllgewicht von größer oder gleich 500 g hielten im Jahr 2025 einen Wertanteil von 58,30 %, angetrieben durch Do-it-yourself-Wartung und ihre Freistellung von den strengsten Transportvorschriften, die für größere Zylinder gelten. Anhaltende Engpässe bei A2L-konformen Zylindern drängen Techniker weiter zu Mehrdosen-Servicekits. Umgekehrt gehen in den Vereinigten Staaten und Europa neue Fertigungslinien für Kleinzylinder aus Stahl in Betrieb, die die Versorgungsengpässe bis 2026 lindern sollen.
Das Wachstum kleinerer Formate spiegelt die Vertrautheit der Verbraucher mit Einwegbehältern und den Bedarf nach präzisen, leichten Füllmengen in Mini-Split-Systemen wider. Unternehmen bevorzugen jedoch weiterhin 1–5-kg-Zylinder für eine effiziente Werkstattnutzung, sobald sich die Verfügbarkeit stabilisiert.
Nach Anwendung: Kühlschrankwartung führt, während Spezialprodukte zulegen
Kühlschränke und Gefriergeräte machten im Jahr 2025 31,88 % des Umsatzes aus, gestützt durch die globale Proliferation von Haushaltsgeräten und anhaltende Wartungsnachfrage. Die Nische der Spezial-Aerosol-Produkte, zu der ultrakalte Impfstofftransportbehälter und Druckinhalatoren gehören, weist mit einem CAGR von 4,49 % das stärkste Wachstum auf, da die pharmazeutische Kühlketteninfrastruktur dauerhaft ausgebaut wird. Portable -80-°C-Lösungen basieren auf fortschrittlichen Treibmitteln, die ein niedriges GWP mit hoher latenter Wärmekapazität vereinen – ein Bereich, in dem die Aerosol-Kältemittelindustrie F&E-Investitionen kanalisiert.
Wärmepumpen-Umrüstungen und Rechenzentrum-Kälteanlagen bieten weiteres Aufwärtspotenzial. Regierungen, die die Elektrifizierung von Gebäuden fördern, drängen auf den Ersatz veralteter Heizkessel durch Wärmepumpensysteme mit niedrigem GWP, die bis zur Dominanz versiegelter Systeme weiterhin vorübergehende Wartung mit Aerosol-Treibmitteln benötigen.
Nach Endverbraucherbranche: Industrielle Dominanz bei steigendem gewerblichen Einsatz
Industrieanlagen hielten im Jahr 2025 44,70 % der Ausgaben, da das Ausfallrisiko bei der Prozesskühlung eine Premiumbewertung für Treibmittel und einen schnellen Servicebereitschaft rechtfertigt. Gewerbliche Gebäude – von Büros bis zu Supermärkten – sind die am schnellsten wachsende Kundengruppe mit einem CAGR von 4,41 %, angetrieben durch globale urbane Immobilienentwicklung und die Erholung des Gastgewerbes nach der Pandemie. Wohneinheiten skalieren weiterhin in tropischen Ländern, während das Transportsegment auf R-1234yf-Umrüstungen für Fahrzeugklimatisierungssysteme umschwenkt und damit zusätzliche Aerosol-Nachfrage schafft.
Geografische Analyse
Asien-Pazifik beherbergt derzeit den weltweit größten installierten Bestand an Raumklimaanlagen, und politische Ausnahmen für Artikel-5-Länder erlauben Herstellern, R-32 und Übergangs-A2L-Gemische bis zum Ende des Jahrzehnts zu liefern. China lieferte 2024 185 Millionen Einheiten, ein Plus von 29,1 % gegenüber dem Vorjahr, was die lokale Nachfrage nach Wartungstreibmitteln unterstreicht. Die wachsende indische Mittelschicht wird voraussichtlich die Haushaltsklimaanlagen-Penetration bis 2037 auf 50 % steigern und damit einen riesigen Aftermarket für konforme Aerosoldosen-Nachfüllungen schaffen.
Aufstrebende ASEAN-Volkswirtschaften – von Vietnam bis Indonesien – weisen ähnliche Entwicklungen auf. Ihre heiß-feuchten Klimata, junge Bevölkerungsstrukturen und wachsende E-Commerce-Ökosysteme beschleunigen gemeinsam den Treibmittelabsatz. Japan und Südkorea liefern derweil eine stetige Nachrüstungsnachfrage, da Weißwarenhersteller auf R-600a und R-1234yf umsteigen, aber weiterhin installierte FKW-Flotten warten.
In Nordamerika drängen die Produktionsobergrenzen des AIM Act Auftragnehmer zur Rückgewinnung oder zu Niedrig-GWP-Substituten, und Kaliforniens SB 1206 GWP-Schwellenwert von 750 ab 2033 verstärkt die frühe Adoption. Die Do-it-yourself-Wartungskultur, unterstützt durch Next-Day-Online-Lieferungen, hält den hohen Absatz von 340-g- bis 680-g-Dosen aufrecht.
Der europäische Markt für Aerosol-Kältemittel sieht sich mit den stärksten Preissteigerungen für veraltete FKW konfrontiert – bis zu 1.000 % seit dem ersten F-Gas-Basisjahr –, was Anreize für Niedrig-GWP-Lieferketten schafft. Strenge A2L-Bauvorschriftshürden dämpfen die unmittelbare Adoption, treiben jedoch Innovationen bei Verpackungssicherheitsmerkmalen wie Druckentlastungsmembranen und manipulationssicheren Ventilen voran.
Südamerika profitiert von Brasiliens Klimaanlagenproduktion von 5,9 Millionen Einheiten, die nun nur noch hinter China liegt. Lokale Inhaltsregeln fördern inländische Treibmittelabfüllbetriebe, die sowohl Erstausrüster-Linien als auch den Aftermarket beliefern. Im Nahen Osten und in Afrika nutzen noch 47 % der Klimaanlagen R-22, was ein erhebliches Ersatz- und Umrüstungspotenzial eröffnet, sobald die Rückgewinnungs- und Ausbildungsinfrastruktur ausgebaut ist.

Regulatorisches Umfeld
Aerosol-Kältemittel werden vorrangig über HFKW-Phasedown-Rahmenwerke reguliert, die die Verfügbarkeit und die zulässigen Verwendungen von Gasen mit höherem GWP einschränken, was die Substitution hin zu HFO- und Blend-Chemikalien mit niedrigerem GWP beschleunigt. In den Vereinigten Staaten setzt die EPA den AIM Act durch Produktions- und Verbrauchskontingente um, einschließlich der Kontingente für das Kalenderjahr 2026, die die Gesamtproduktion auf 229.521.263 MTEVe und den Verbrauch auf 181.522.990 MTEVe begrenzen, was die Angebotsbedingungen für herkömmliche HFKW in Serviceketten verschärft.
Am 21. Mai 2026 verabschiedete die US-EPA endgültige Änderungen der Technology Transitions Rule von 2023, mit denen die HFKW-Anforderungen angepasst und bestimmte Compliance-Fristen für spezifische Kategorien von Kälte- und Klimaanlagen verlängert wurden; die aktualisierte Regel tritt am 27. Juli 2026 in Kraft. In Europa trat die Verordnung (EU) 2024/573 über fluorierte Treibhausgase am 11. März 2024 in Kraft und enthält Wartungseinschränkungen wie ein Verbot der Verwendung von F-Gasen mit einem GWP von 2.500 oder mehr für die Wartung oder Instandhaltung von Klimaanlagen und Wärmepumpen ab dem 1. Januar 2026; der Rahmen wird durch Quoten- und Meldesysteme unterstützt, die mit dem EU-F-Gas-Portal verknüpft sind, sowie durch den Auftrag an die Europäische Kommission, bis zum 12. März 2026 Mindestanforderungen für Zertifizierung und Schulung festzulegen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Rohstoffen und der fluorchemischen Synthese zu HFKW, HFO und proprietären Blends mit niedrigem GWP, angeführt von großen Chemieherstellern (zum Beispiel Honeywell/Solstice, Chemours, Arkema, Daikin, Solvay und regionalen Herstellern). Die Aktivitäten im mittleren Abschnitt der Kette umfassen das Mischen, Reinigen und Abfüllen in Aerosoldosen und kleine Zylinder, wobei compliance-getriebene Verpackungsspezifikationen (Druckwerte, Ventildesign, Kennzeichnung und Rückverfolgbarkeit) die Rolle von Behälter- und Verpackungslieferanten wie Worthington Enterprises sowie zertifizierten Abfüll- und Vertriebspartnern erhöhen.
Nachgelagert erfolgt der Vertrieb typischerweise über HVACR-Großhändler, E-Commerce-Kanäle für kleinformatige Nachfüllsets und Servicedienstleister, mit engerer Verknüpfung zu Rückgewinnungs- und Wiederverwendungsnetzwerken, da die Quoten enger werden. Rückgewinnungs- und Aufbereitungsspezialisten wie A-Gas sind zunehmend in die Versorgung eingebunden, indem sie Kältemittel und Blends zurückgewinnen, aufbereiten und wiederverteilen, um den Servicebedarf des installierten Bestands unter Phasedown-Beschränkungen zu unterstützen. Auch die Lokalisierung von Kapazitäten und der Technologietransfer beeinflussen die Versorgungsresilienz, einschließlich angekündigter Investitionen wie dem Plan von SRF Limited, eine HFO-Produktionsanlage mit 30.000 Tonnen Jahreskapazität in Odisha, Indien, zu errichten, sowie Kollaborationsmodelle, die IP-Inhaber und Rückgewinnungsinfrastruktur kombinieren, um den Zugang zu Blends mit niedrigerem GWP zu erweitern.
Wettbewerbslandschaft
Der Markt für Aerosol-Kältemittel weist eine moderate Konzentration auf: Die fünf führenden Anbieter – Honeywell, Solvay, Daikin, Arkema und SINOCHEM LANTIAN – kontrollierten im Jahr 2024 etwas mehr als 60 % der Umsätze. Honeywell gliedert sein Solstice-Portfolio bis Ende 2025 in Solstice Advanced Materials aus und schafft damit ein reines Niedrig-GWP-Unternehmen, das Investitionen in A2L-Gemische und medizinische Treibmittel beschleunigen soll. Chemours hat ein Fertigungsabkommen mit Navin Fluorine geschlossen, um Opteon-Immersionskühlflüssigkeiten zu skalieren, und pilotiert 2P50 mit NTT DATA in Japan – ein Signal für einen Vorstoß über traditionelle Aerosolkanäle hinaus ins Wärmemanagement von Rechenzentren.
Zylinderengpässe im Jahr 2024 haben die Anfälligkeit der Lieferkette offengelegt; Worthington Enterprises und andere Behälterspezialisten erweitern nun ihre nahtlose Stahlkapazität, um strengeren A2L-Druckanforderungen gerecht zu werden. Die Partnerschaft von Hudson Technologies mit LG Electronics unterstreicht eine Strategie für zurückgewonnene Kältemittel, die auf Kreislaufwirtschaft und Quotenentlastung abzielt. Kleinere Herausforderer zielen auf Nischensegmente wie portable ultrakalte Transportbehälter und Einzeldosis-Atemwegstreibmittel ab und nutzen dabei geringe Anlagenkosten.
Technologieinvestitionen betonen Entzündlichkeits-Minderungstechnologien – integrierte Leckagedetektion, QR-Code-verknüpfte Schulungsmodule und kindergesicherte Betätigungsvorrichtungen – die alle die Fähigkeit etablierter Anbieter stärken, premiumpreisige, normenkonforme Aerosoldosen zu verkaufen. Die Marktpositionierung hängt daher von der kombinierten Beherrschung von Vorschriften, Verpackungsinnovation und Rohstoffsicherheit ab und nicht allein von der Produktionskapazität.
Marktführer der Aerosol-Kältemittelindustrie
Honeywell International Inc.
DAIKIN INDUSTRIES, Ltd.
Solvay
Arkema
SINOCHEM LANTIAN CO., LTD.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die regulatorisch getriebene Substitution schafft weiterhin Raum für Aerosolformate mit niedrigem GWP, die die Compliance und Schulung am Einsatzort vereinfachen, insbesondere dort, wo herkömmliche Kältemittel strengeren Kontrollen, Quoten und höheren Spotpreisen ausgesetzt sind. Die Änderungen der US-EPA an der Technology Transitions Rule vom 21. Mai 2026 (wirksam ab 27. Juli 2026) brachten zusätzliche Flexibilität durch angepasste Anforderungen und verlängerte Compliance-Zeitpläne für bestimmte Klima- und Kältetechnik-Kategorien. Gleichzeitig reduziert der breitere AIM Act-Phasedown weiterhin die insgesamt verfügbare Menge an HFKW, was Chancen für Anbieter unterstützt, die zugelassene Blends mit niedrigerem GWP, klare Kennzeichnung und normgerechte Verpackung für Vertragspartner- und Einzelhandelskanäle bereitstellen können.
Neue Versorgungs- und Lokalisierungsinitiativen verbessern zudem die Ausgangslage für die Erweiterung von Aerosol-Portfolios mit niedrigem GWP und regionalen Abfüllstandorten. In Indien deuten Ankündigungen zu Kältemitteln der nächsten Generation, einschließlich des Plans von SRF Limited für eine HFO-Anlage mit 30.000 Tonnen Jahreskapazität in Odisha und der Ankündigung von CSIR-IICT im Juli 2026 über ein einheimisches HFO-1234yf-Herstellungsverfahren, das zum Transfer bereit ist, auf eine geringere Importabhängigkeit und eine schnellere Verfügbarkeit von Molekülen mit niedrigerem GWP für Blends und Spezialanwendungen hin. Parallele Vorstöße in angrenzende hochwertige Endanwendungen, einschließlich der Zusammenarbeit von Honeywell mit Lupin, die das Solstice Air-Treibmittel für pMDIs der nächsten Generation nutzt, verstärken die Nachfrage nach hochreinen Treibmitteln mit niedrigem GWP, wo sich Aerosolabgabe und strenge Spezifikationen überschneiden.
Aktuelle Branchenentwicklungen
- Mai 2026: Die US-EPA verabschiedete endgültige Änderungen ihrer HFKW-Technology-Transitions-Anforderungen, passte bestimmte Sektorregeln an und verlängerte ausgewählte Compliance-Fristen; die aktualisierte Regel trat am 27. Juli 2026 in Kraft. Die Änderung veränderte die kurzfristigen Compliance-Pfade für Teile der Klima- und Kältetechnik und beeinflusste, wie schnell Alternativen mit niedrigerem GWP herkömmliche Kältemittel in serviceintensiven Anwendungen ersetzen.
- Mai 2025: Arkema gab eine kommerzielle Vereinbarung mit Honeywell bekannt, um den Zugang zu HFO-Blend-Kältemitteln mit niedrigerem GWP unter der Marke Forane von Arkema zu erweitern. Die Zusammenarbeit erweiterte die Produktabdeckung für Kunden, die HFKW-Phasedown-Beschränkungen bewältigen müssen, und unterstützte eine schnellere Vermarktung konformer Blends über etablierte Vertriebskanäle.
- Mai 2024: Honeywell führte inmitten gemeldeter Knappheit bei fluorchemischen Rohstoffen einen Aufpreis auf R-454B ein, was zu höheren Kosten für Vertragspartner und Preisvolatilität bei A2L-Übergangskältemitteln beitrug. Der Schritt unterstrich die Bedeutung der Rohstoffsicherheit und der Bestandsstrategie für Anbieter von Aerosolen und Kleinverpackungen, die wartungsgetriebene Nachfrage bedienen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Kältemittelprodukten, die in aerosolartigen Behältern und kleinen Servicezylindern verkauft werden und zum Befüllen, Nachfüllen und zur Wartung von Kühlgeräten bei Endnutzern verwendet werden.
Ausgeschlossener Umfang: Kältemittel in großen Mengen, die in Fässern, ISO-Tanks und per Pipeline geliefert werden, sind ausgeschlossen, da sie nicht in Aerosol- oder kleinen tragbaren Formaten angeboten werden.
Übersicht der Segmentierung
- Nach Produkt
- HFC-143a
- HFC-32
- HFC-125
- SF6
- Sonstige (Niedrig-GWP)
- Nach Verpackungsform
- Aerosoldose (größer oder gleich 500 g)
- Kleinzylinder (1–5 kg)
- Sonstige
- Nach Anwendung
- Kühlschränke und Gefriergeräte
- Klimaanlagen
- Kälteanlagen
- Wärmepumpen
- Spezial-Aerosol-Produkte
- Nach Endverbraucherbranche
- Wohngebäude
- Gewerbe
- Industrie
- Transport
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit der Kartierung des Nachfragepools für Wartung und kleinformatiges Nachfüllen über die wichtigsten Kühlanwendungen hinweg und der anschließenden Abstimmung mit den Regeln für den Kältemittelübergang, die festlegen, was verkauft werden darf. Wir beziehen uns dabei typischerweise auf öffentliche Programme und Datensätze wie die US-EPA-SNAP-Listen, die regulatorischen Veröffentlichungen der EU zu F-Gasen, die UN-Comtrade-Handelsstatistiken für relevante HS-Codes und Material zum Kühl- und Energieausblick der IEA, um die makroökonomische Richtung zu verstehen.
Um Preis- und Volumenannahmen fundiert zu halten, prüfen wir außerdem Zoll- und Hafendaten-Zusammenfassungen, Hinweise zu Sicherheits- und Handhabungsstandards von öffentlich zugänglichen Normungsgremien sowie fachlich begutachtete Artikel zu Kältemittel-Blends und Leckageverhalten bei der Wartung. Geschäftsberichte, Produktbroschüren und Investorenpräsentationen von Unternehmen werden verwendet, um Verpackungsformate (Aerosoldose versus kleiner Zylinder) und typische Anwendungsabdeckung zu bestätigen. Zur Gegenprüfung der Lieferantenpräsenz werden News- und Finanzdatenbanken, Patentdatenbanken und Datenbanken zu Import- und Exportsendungen selektiv genutzt, wenn sie Kapazität, Kanalpräsenz oder Produkteinführungen verdeutlichen. Die hier aufgeführten Quellen sind beispielhaft und nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung während der Studie verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich darauf zu validieren, wie sich Aerosol-Kältemittel durch die HVACR-Servicekanäle bewegen, welche Verpackungsgrößen in der Praxis tatsächlich bevorzugt werden und wie sich die Kältemittelartenmischung durch Compliance- und Sicherheitsanforderungen verändert. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Servicetechnikern und großen Endnutzern in APAC, EMEA und Amerika. Die Angaben der Befragten wurden verwendet, um die Annahmen zu Austauschzyklen, Nachfüllhäufigkeit und Entwicklung des durchschnittlichen Verkaufspreises nach Behältertyp zu präzisieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 26 % | CXOs: 15 % | APAC: 53 % |
| Mid-Tier: 59 % | Funktions-/Bereichsleiter: 41 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 44 % | Amerika: 18 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert auf Top-Down- und Bottom-Up-Logik, bei der zunächst die Serviceaktivität auf Anwendungsebene rekonstruiert und dann in die Nachfrage nach kleinformatigen Kältemitteln übersetzt wird. In der Praxis beginnen wir mit Signalen zum installierten Bestand an Kühlgeräten und zur Serviceintensität nach Anwendung (Kühlschränke und Gefrierschränke, Klimaanlagen, Kühlgeräte, Wärmepumpen und Spezialanwendungen für Aerosole) und wenden dann Aufteilungen der Behältermischung für Aerosoldosen versus kleine Zylinder an.
Einige Eingaben, die das Modell wesentlich beeinflussen, sind das Tempo des Kältemittelübergangs zu Optionen mit niedrigerem GWP, das Timing des regulatorischen Phasedowns, typische Nachfüll- und Leckagemuster bei der Wartung sowie Preisspannen über die aufgeführten Produktchemien hinweg. Da die Verpackung in diesem Markt eine wichtige Rolle spielt, verfolgen wir auch das durchschnittliche Füllgewicht, die Auswirkungen der Compliance-Kennzeichnung und die Vertriebsaufschläge nach Kanal, um realistische durchschnittliche Verkaufspreise zu gewährleisten. Wo lokale Lücken bestehen, werden fehlende Punkte mit regionalen Proxys aus ähnlichen HVACR-Servicemärkten überbrückt und anschließend in Expertengesprächen getestet.
Die Prognose verwendet eine Szenarioanalyse, die an politische Zeitpläne und die Einführung alternativer Blends gekoppelt ist, und der Jahr-für-Jahr-Verlauf wird mit erwarteten HVACR-Servicevolumina und Preisnormalisierung abgeglichen. Die Ergebnisse werden durch selektive Bottom-Up-Näherungen wie stichprobenartige Preispunkte nach Behältertyp und begrenzte Zusammenfassungen von Lieferanten und Distributoren untermauert, die dann verwendet werden, um die Gesamtwerte anzupassen, wenn die beiden Sichtweisen auseinanderdriften.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der modellierten Gesamtwerte mit unabhängigen Signalen wie der regionalen Serviceaktivität für Kühlgeräte, der Handelsflussrichtung für kleinformatige Behälter und den beobachteten Preisspannen für gängige Kältemitteltypen. Wenn eine Region einen Ausreißer-Sprung zeigt, werden die Annahmen schrittweise überprüft, beginnend mit der Einheitennachfrage, dann der Verpackungsmischung und schließlich dem Preisaufbau, bevor die endgültige Zahl freigegeben wird.
Jeder Bericht durchläuft eine mehrstufige Analystenprüfung, damit Berechnungsfehler, zeitliche Diskrepanzen bei Währungen und Doppelzählungen über Formate hinweg frühzeitig erkannt werden. Wir aktualisieren die Studie jährlich, und Zwischenupdates werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie größere regulatorische Änderungen oder starke rohstoffgetriebene Preisschwankungen. Kurz vor der Auslieferung wird das Modell für einen erneuten Durchgang geöffnet, damit Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Aerosol-Kältemittel mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Aerosol-Kältemittel können sich von Quelle zu Quelle unterscheiden, da der Markt auf mehr als eine praktikable Weise definiert werden kann und nicht jede Schätzung dasselbe Jahr, dieselbe Währungszeitpunktbestimmung oder denselben Preisaufbau verwendet. Das als Ausgangspunkt gewählte Jahr, die einbezogenen Behälterformate und die Behandlung von Kältemittelübergängen in Prognosen erklären in der Regel den Großteil der Abweichung.
Der Verkauf von Kältemitteln in großen Mengen in Fässern oder per Tankwagenlieferung liegt außerhalb des hier betrachteten Umfangs von Mordor Intelligence, sodass der Gesamtwert an Aerosoldosen und kleinen tragbaren Zylindern für Service und Nachfüllung gebunden bleibt, die einige Publikationen mit der breiteren Kältemittelversorgung vermischen. Unterschiede ergeben sich auch daraus, ob sich das Modell an der Serviceaktivität der Geräte nach Anwendung orientiert oder eine breite Wachstumsrate verwendet, und ob ASP-Änderungen durch regionale Feldprüfungen aktualisiert oder als flache Hochrechnung belassen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,40 Mrd. USD (2026) | |
| Branchenverleger A | 1,30 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und trennt Aerosol- und Kleinzylinderformate in einigen länderübergreifenden Zusammenfassungen nicht klar von den breiteren Kältemittelverkäufen, was den Ausgangswert verschieben kann. |
| Globale Beratung B | 1,31 Mrd. USD (2025) | Stützt sich auf ein anderes Prognosefenster und eine andere Segmentstruktur, die sich auf allgemeine CAGR-Projektionen stützt, mit begrenzter Transparenz hinsichtlich der Annahmen zum Füllgewicht der Behälter und dem Zeitpunkt der regionalen ASP-Aktualisierung. |
Über die gesamte Tabelle hinweg ist die wichtigste Erkenntnis, dass die Abweichung hauptsächlich durch die Formatabdeckung und die Art der Nachfrageverankerung bedingt ist, nicht durch ein einzelnes arithmetisches Problem. Wir halten den Nachfragepool mit der Serviceaktivität verknüpft und überprüfen dann die Behältermischung und die Preisgestaltung mit Felddaten, was die Schritte leichter erklärbar und bei sich ändernden Bedingungen wiederholbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der derzeitige Markt für Aerosol-Kältemittel und welches Wachstum wird erwartet?
Die Marktgröße für Aerosol-Kältemittel betrug im Jahr 2026 USD 1,4 Milliarden und wird voraussichtlich bis 2031 bei einem CAGR von 3,86 % USD 1,69 Milliarden erreichen.
Welcher Produkttyp dominiert den globalen Absatz?
HFC-143a bleibt das führende Produkt mit einem Umsatzanteil von 41,85 % im Jahr 2025, obwohl Niedrig-GWP-Gemische am schnellsten expandieren.
Warum sind Aerosoldosen beliebter als Kleinzylinder?
Dosen mit einem Füllgewicht von größer oder gleich 500 g unterliegen bestimmten Transportbeschränkungen nicht, entsprechen dem Do-it-yourself-Trend und mildern aktuelle Engpässe bei A2L-zertifizierten Zylindern.
Wie beeinflussen Vorschriften den Markt?
Der AIM Act, die EU-F-Gas-Regelungen und ähnliche regionale Gesetzgebungen begrenzen die Produktionskontingente für FKW mit hohem GWP, heben die Preise an und beschleunigen die Adoption von Aerosol-Treibmitteln mit niedrigem GWP.
Welche Regionen bieten die höchsten Wachstumsaussichten?
Asien-Pazifik führt die globale Nachfrage an und weist den stärksten CAGR auf, bedingt durch steigende Penetration von Wohnraum-Klimaanlagen in Indien und Südostasien.
Seite zuletzt aktualisiert am:



