
Tamaño y Cuota del Mercado de Refrigerantes en Aerosol
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.4 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.69 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.86 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
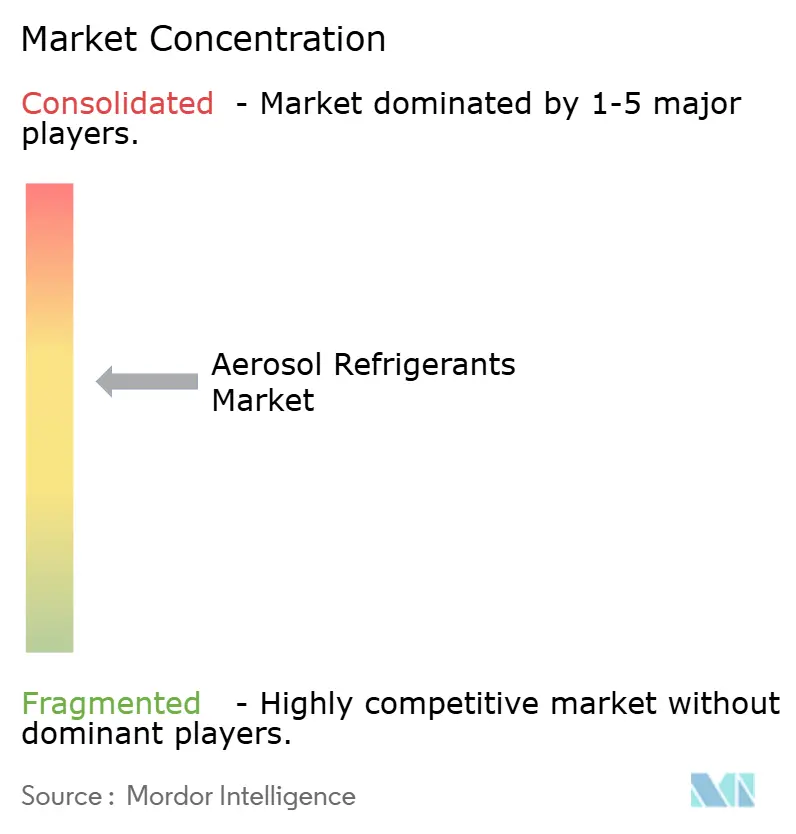
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Refrigerantes en Aerosol por Mordor Intelligence
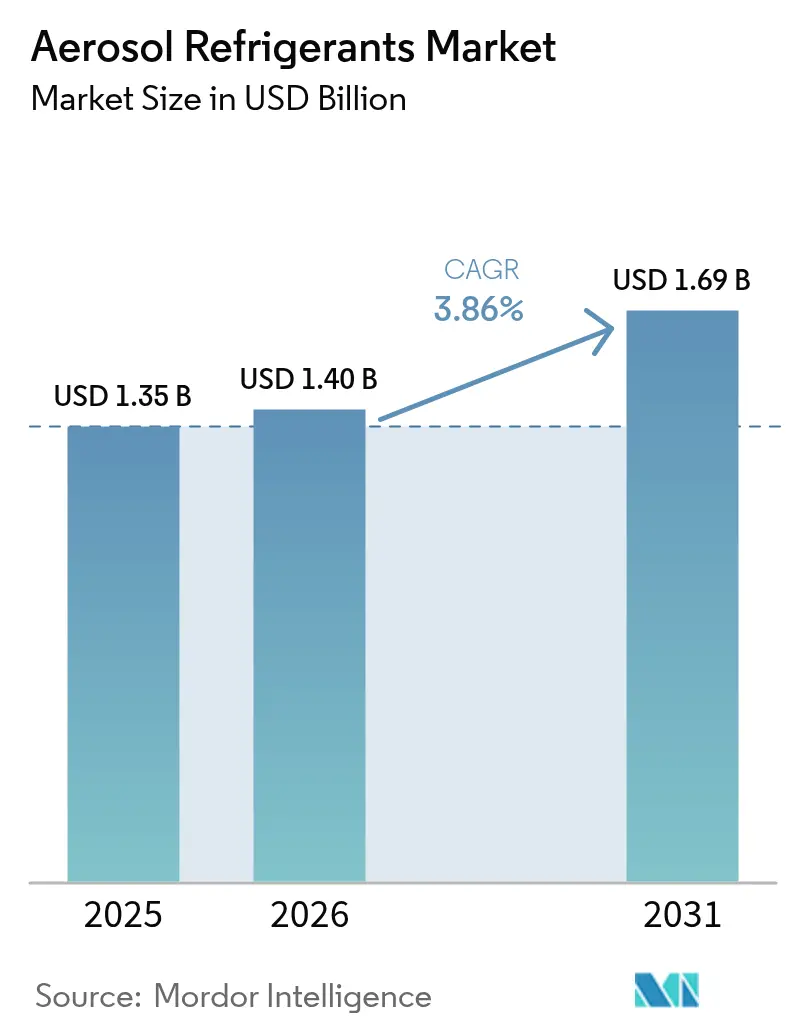
Se espera que el tamaño del Mercado de Refrigerantes en Aerosol crezca de USD 1,35 mil millones en 2025 a USD 1,4 mil millones en 2026 y se prevé que alcance USD 1,69 mil millones en 2031 a una CAGR del 3,86% durante 2026-2031. Esta expansión sostenida refleja la migración del sector desde los hidrofluorocarburos de alto Potencial de Calentamiento Global (GWP, por sus siglas en inglés) hacia propelentes conformes, en respuesta a la Ley Estadounidense de Innovación y Fabricación (AIM Act), las revisiones del reglamento F-gas europeo y las normas paralelas de eliminación progresiva en las principales economías. La demanda se ve reforzada por los límites de GWP más estrictos que continúan elevando los precios de los HFC heredados, el auge del mantenimiento de HVAC por parte de usuarios no profesionales (bricolaje), la consolidación permanente de las cadenas de frío farmacéuticas de ultra-baja temperatura y el aumento de las cargas de refrigeración en centros de datos a medida que las cargas de trabajo de inteligencia artificial escalan. La actividad competitiva se mantiene moderada: los productores establecidos están consolidando sus líneas de negocio de bajo GWP, ampliando la capacidad de cilindros y estableciendo alianzas en fluidos de enfriamiento por inmersión para defender su cuota de mercado, al tiempo que se preparan para la transición a A2L. La volatilidad de precios del R-454B y los persistentes retrasos en la certificación de seguridad de las mezclas A2L frenan el crecimiento, aunque también amplían las oportunidades para los proveedores ágiles capaces de suministrar formatos de aerosol en envase pequeño conformes a la normativa en regiones insuficientemente abastecidas.
Conclusiones Clave del Informe
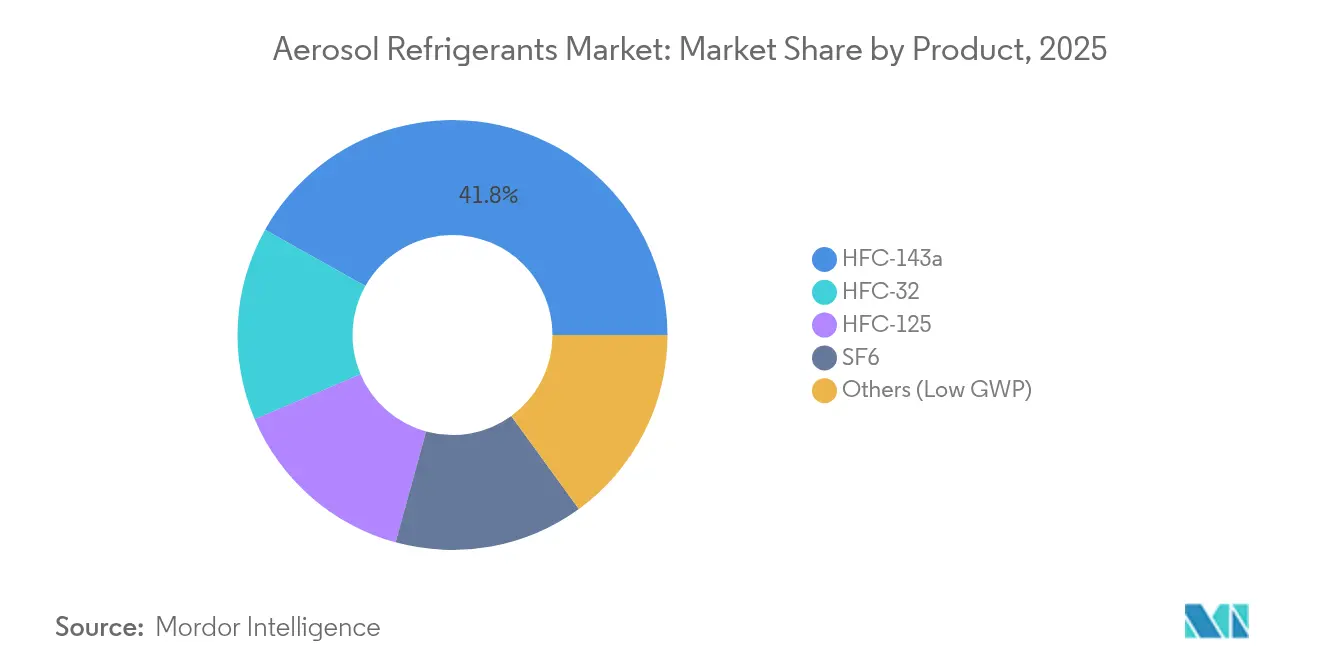
- Por producto, el HFC-143a mantuvo una cuota del 41,85% del mercado de refrigerantes en aerosol en 2025, mientras que la categoría Otros (Bajo GWP) está proyectada para crecer más rápido, a una CAGR del 4,05% hasta 2031.
- Por forma de envase, las latas de aerosol (mayor o igual a 500 g) capturaron el 58,30% del tamaño del mercado de refrigerantes en aerosol en 2025; otros registran la expansión más rápida a una CAGR del 4,62% hasta 2031.
- Por aplicación, refrigeradores y congeladores lideraron con una cuota de ingresos del 31,88% en 2025, mientras que los productos de aerosol especializados avanzan a una CAGR del 4,49% durante el período de perspectiva.
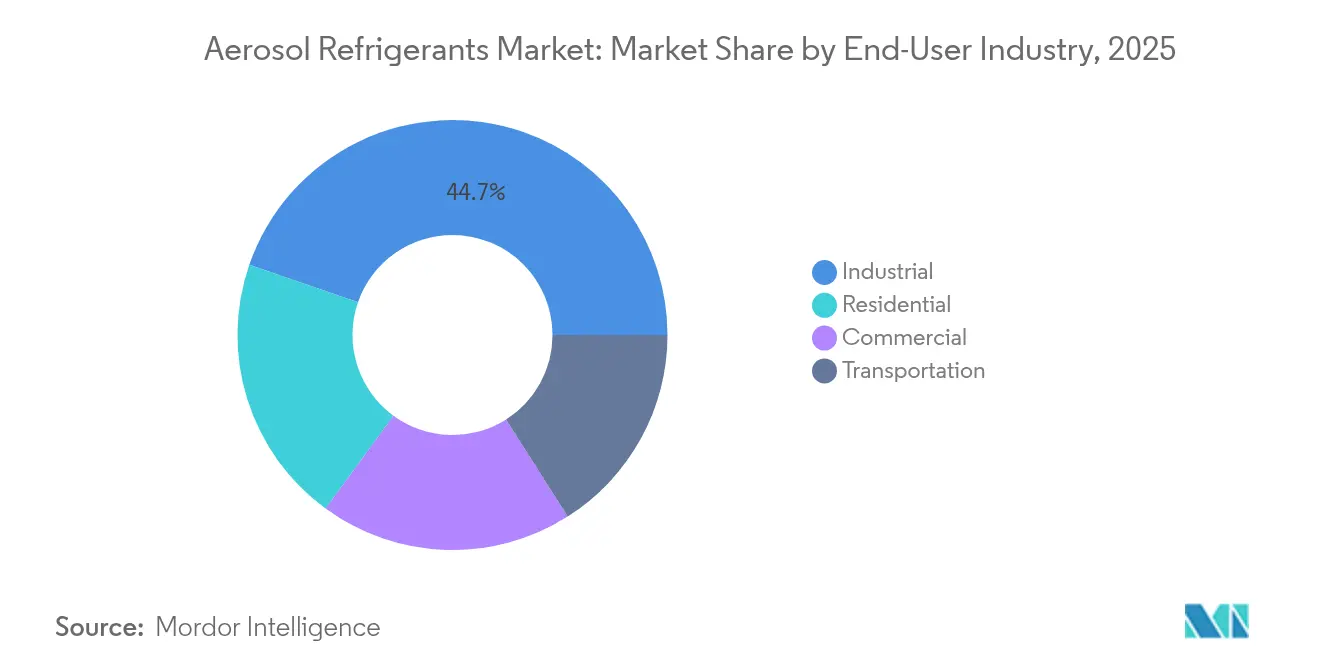
- Por industria usuaria final, el segmento industrial concentró el 44,70% del tamaño del mercado de refrigerantes en aerosol en 2025, mientras que los usuarios comerciales registran la CAGR proyectada más alta del 4,41% hasta 2031.
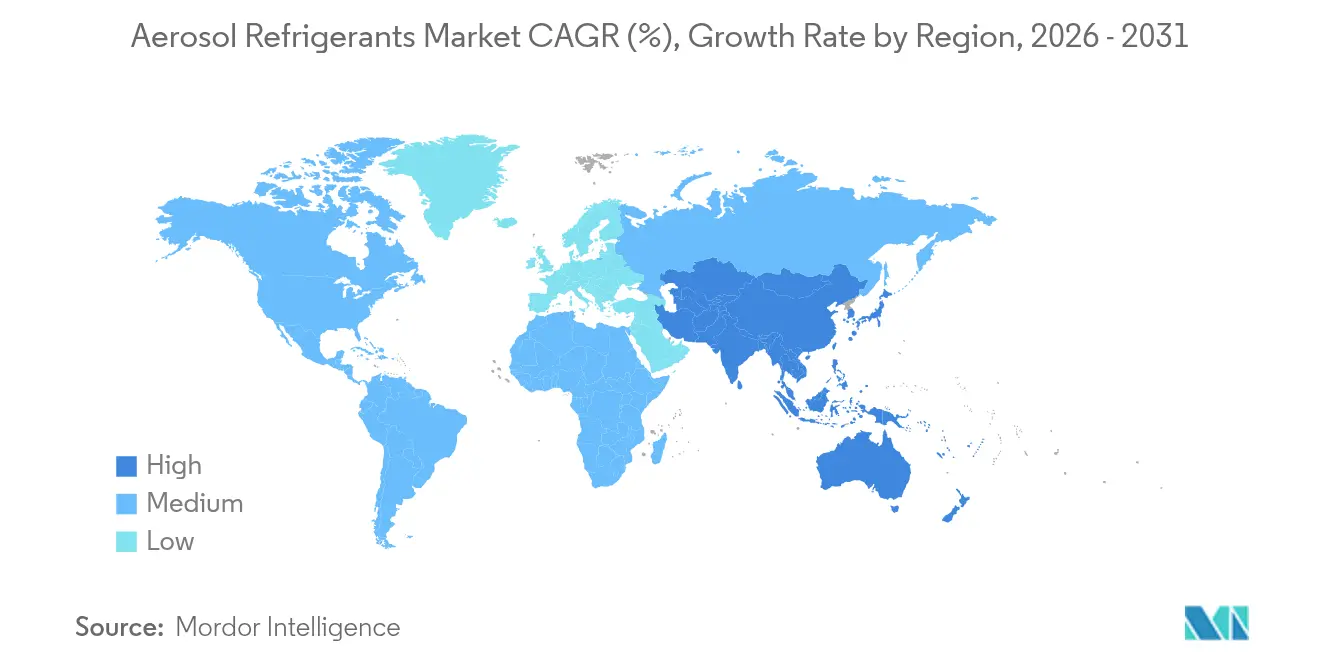
- Por geografía, Asia-Pacífico controló el 42,95% del valor de 2025; la región también registra la CAGR más sólida del 4,21% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Refrigerantes en Aerosol
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Políticas de Eliminación Progresiva Acelerada de HFC en América del Norte y Europa que Impulsan Propelentes de Aerosol de Bajo GWP | +1.2% | América del Norte y Europa, con efecto en Asia-Pacífico | Mediano plazo (2-4 años) |
| Auge del Mantenimiento de HVAC por Bricolaje y Ventas de Kits de Recarga a través del Comercio Electrónico | +0.8% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aumento de la Demanda de Logística de Vacunas de Ultra-Baja Temperatura (Refrigerantes en Aerosol Portátiles) | +0.6% | Global, prioritario en mercados desarrollados | Mediano plazo (2-4 años) |
| Ampliación del Ciclo de Modernización de HVAC Comercial en Centros de Datos Hiperescala | +0.7% | Global, concentrado en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aumento de la Penetración de Aire Acondicionado Residencial en Economías Tropicales Emergentes | +0.9% | Núcleo de Asia-Pacífico, con efecto en América Latina y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las políticas aceleradas de eliminación progresiva de HFC impulsan los propelentes de bajo GWP
Los recortes de cuotas de producción del 40% en los Estados Unidos para 2024 y del 30% en la Unión Europea para 2027 restringen la oferta de refrigerantes heredados, elevando los precios de los cilindros de R-454B a USD 700–800 frente a USD 250–300 para el R-32. La Ley SB 1206 de California prohíbe los HFC a granel con GWP superior a 750 a partir de 2033, mientras que el reglamento F-gas revisado de la Unión Europea ha elevado los precios al contado de alto GWP hasta en un 1.000%. Estas diferencias de costos aceleran las modernizaciones de equipos y favorecen a los fabricantes de refrigerantes en aerosol capaces de suministrar alternativas A2L en breve plazo[1]Junta de Recursos del Aire de California, "Restricciones de HFC de la Ley del Senado 1206," arb.ca.gov .
El auge del mantenimiento de HVAC por bricolaje impulsa las ventas de aerosoles en el comercio electrónico
Los minoristas en línea ofrecen ahora kits de recarga compactos que permiten a los propietarios realizar el mantenimiento de unidades de aire acondicionado tipo split sin necesidad de técnicos. La tendencia ganó impulso durante los confinamientos por la pandemia y persiste a medida que las eliminaciones progresivas del R-22 y el R-134a elevan los costos de servicio. Sin embargo, la Sección 608 de la Ley de Aire Limpio de los Estados Unidos sigue requiriendo la recuperación certificada para la mayoría de las operaciones, lo que limita el uso legítimo por bricolaje a recargas menores y genera demanda de latas de aerosol de menos de 500 g claramente etiquetadas para usos conformes.
Aumento de la demanda de logística de vacunas de ultra-baja temperatura
Las vacunas de ARN mensajero, las terapias basadas en células y los biológicos requieren transporte a -80 °C. Los estudios demuestran que las mezclas de hidrocarburos como el R-290/R-170 ofrecen un rendimiento estable en congeladores en cascada, mientras que el propelente Solstice Air de Honeywell, con GWP prácticamente nulo, ya se utiliza en inhaladores presurizados. Los proveedores logísticos recurren, por tanto, a refrigerantes en aerosol portátiles que ofrecen enfriamiento instantáneo y preciso con bajo impacto ambiental.
Ampliación del ciclo de modernización de centros de datos
Los operadores de centros de datos hiperescala que modernizan sus instalaciones para las cargas térmicas de chips de inteligencia artificial están probando sistemas de inmersión bifásica. Chemours y NTT DATA están ensayando fluidos Opteon 2P50, mientras que Alliance Air está invirtiendo USD 121 millones en México para suministrar módulos de refrigeración especializados. Las breves ventanas de mantenimiento favorecen los propelentes en aerosol para recargas provisionales o enfriamiento puntual hasta que se completen las modernizaciones completas de refrigeración líquida.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de la Volatilidad de Precios de las Materias Primas | -0.9% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Preocupaciones de Seguridad e Inflamabilidad con las Mezclas A2L que Limitan la Adopción de Modernizaciones | -1.1% | Global, agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Infraestructura Certificada de Recuperación y Reciclaje en Países en Desarrollo | -0.7% | Asia-Pacífico, Oriente Medio y África, América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La escalada de la volatilidad de precios de las materias primas limita los presupuestos
Honeywell aplicó un recargo del 42% sobre el R-454B en 2024 en medio de escasez de productos químicos fluorados, elevando los precios de contrato hasta USD 2.000 por cilindro. Los contratistas que enfrentan plazos de entrega impredecibles restringen el trabajo de mantenimiento a la sustitución completa de sistemas, lo que reduce las ventas de aerosoles a corto plazo a pesar de los beneficios de conversión a largo plazo una vez que llegan las nuevas unidades.
Las preocupaciones de seguridad e inflamabilidad limitan la adopción de modernizaciones
Las revisiones de la norma ASHRAE 15-2022 y la norma UL 60335 exigen detectores de fugas, límites de carga y herramientas especiales para la manipulación de A2L. Los consumidores a menudo confunden el A2L con el altamente inflamable A3, lo que retrasa su aceptación. Los códigos de construcción para edificios multifamiliares en varios estados de los Estados Unidos aún exigen conductos dedicados para las tuberías de A2L, lo que incrementa los costos de modernización y ralentiza la adopción de refrigerantes en aerosol para equipos más antiguos[2]Trane Technologies, "Implicaciones de la Norma ASHRAE 15-2022 para la Adopción de A2L," trane.com .
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto: Dominio del HFC-143a en medio de la transición hacia el bajo GWP
El HFC-143a mantuvo el 41,85% de la cuota del mercado de refrigerantes en aerosol en 2025 gracias a su rendimiento comprobado y a sus consolidadas redes de suministro. El calendario de eliminación progresiva de la Agencia de Protección Ambiental (EPA, por sus siglas en inglés) limita no obstante su crecimiento, mientras que las mezclas de Hidrofluoroolefinas (HFO) de bajo GWP y de hidrocarburos registran una CAGR del 4,05% a medida que los fabricantes de equipos originales (OEM) certifican sus sustitutos. Los kits de modernización Opteon YF de Chemours y los listados más recientes de la Política de Alternativas Nuevas Significativas (SNAP) de la EPA posicionan al R-454C, R-455A y R-516A para una rápida adopción en los segmentos de refrigeración y aire acondicionado móvil. El tamaño del mercado de refrigerantes en aerosol atribuible al segmento Otros (Bajo GWP) está, por tanto, destinado a expandirse de manera sostenida a medida que se intensifiquen las regulaciones.
La disponibilidad continuada del HFC-143a garantiza una salida controlada en lugar de una discontinuación abrupta, dando tiempo a los usuarios industriales para adaptarse. La adopción de refrigerantes naturales sigue siendo selectiva porque el propano y el isobutano generan preocupaciones sobre los límites de carga y la ventilación en el interior de latas presurizadas.
Nota: Las cuotas de todos los segmentos individuales están disponibles previa adquisición del informe


Por Forma de Envase: Las latas de aerosol lideran en medio de restricciones de cilindros
Las latas de aerosol de mayor o igual a 500 g mantuvieron una cuota de valor del 58,30% en 2025, impulsadas por el mantenimiento por bricolaje y su exención de las normas de transporte más estrictas que rigen para los cilindros de mayor tamaño. La persistente escasez de cilindros conformes con A2L empuja además a los técnicos hacia los kits de servicio multienvase. Por el contrario, nuevas líneas de fabricación de cilindros de acero de pequeño diámetro están entrando en operación en los Estados Unidos y Europa, lo que promete aliviar la escasez de suministro para 2026.
El crecimiento de los formatos más pequeños refleja la comodidad del consumidor con los envases de un solo uso y la necesidad de cargas precisas y de bajo peso en los sistemas mini-split. Las empresas, sin embargo, siguen prefiriendo los cilindros de 1 a 5 kg para la eficiencia en taller una vez que la disponibilidad se estabilice.
Por Aplicación: El servicio de refrigeradores lidera mientras los productos especializados se disparan
Los refrigeradores y congeladores representaron el 31,88% de los ingresos de 2025, sustentados por la proliferación de electrodomésticos a nivel mundial y la demanda continua de mantenimiento. El nicho de productos de aerosol especializados, que incluye transportadores de vacunas de ultra-baja temperatura y dispositivos respiratorios presurizados, muestra la CAGR más rápida del 4,49% a medida que la infraestructura de la cadena de frío farmacéutica se consolida de manera permanente. Las soluciones portátiles a -80 °C dependen de propelentes avanzados que equilibran el bajo GWP con una alta capacidad de calor latente, área en la que la industria de refrigerantes en aerosol está canalizando inversiones en Investigación y Desarrollo (I+D).
Las modernizaciones de bombas de calor y los enfriadores para centros de datos añaden un potencial alcista adicional. Los gobiernos que promueven la electrificación de edificios impulsan la sustitución de calderas heredadas por sistemas de bomba de calor de bajo GWP, que aún requieren servicio provisional con propelentes en aerosol hasta que los volúmenes de sistemas herméticos sean dominantes.
Por Industria Usuaria Final: Dominio industrial en medio del auge comercial
Las instalaciones industriales concentraron el 44,70% del gasto en 2025, dado que el riesgo de tiempo de inactividad en la refrigeración de procesos justifica los precios premium de los propelentes y el servicio de respuesta rápida. Los edificios comerciales —desde oficinas hasta supermercados— son la clase de cliente de más rápido crecimiento, con una CAGR del 4,41%, impulsada por el desarrollo urbano inmobiliario global y la recuperación del sector hotelero tras la pandemia. Las unidades residenciales continúan expandiéndose en los países tropicales, mientras que el segmento de transporte pivota hacia la modernización con R-1234yf para los sistemas de aire acondicionado de vehículos, añadiendo demanda incremental de aerosoles.
Nota: Las cuotas de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
Asia-Pacífico alberga actualmente la mayor base instalada mundial de aires acondicionados de habitación, y las extensiones de política para los países del Artículo 5 permiten a los fabricantes enviar mezclas de R-32 y A2L transicionales hasta finales de la década. China despachó 185 millones de unidades en 2024, un 29,1% más interanual, lo que subraya la demanda local de propelentes de mantenimiento. Se proyecta que la creciente clase media de India eleve la penetración de aire acondicionado doméstico al 50% para 2037, creando un vasto mercado postventa para recargas de latas de aerosol conformes.
Las economías emergentes de la Asociación de Naciones del Sudeste Asiático (ASEAN) —desde Vietnam hasta Indonesia— presentan trayectorias similares. Sus climas cálidos y húmedos, los perfiles de población joven y los crecientes ecosistemas de comercio electrónico se combinan para acelerar las ventas de propelentes. Japón y Corea del Sur, mientras tanto, ofrecen una demanda constante de modernizaciones a medida que los fabricantes de electrodomésticos cambian al R-600a y al R-1234yf, aunque siguen dando servicio a las flotas de HFC instaladas.
En América del Norte, los límites de producción de la Ley AIM empujan a los contratistas hacia la recuperación o los sustitutos de bajo GWP, y el umbral de GWP de 750 de la Ley SB 1206 de California para 2033 intensifica la adopción temprana. La cultura de mantenimiento por bricolaje, apoyada por las entregas en línea al día siguiente, sostiene una alta rotación de latas de 340 g a 680 g.
El mercado europeo de refrigerantes en aerosol enfrenta las mayores escaladas de precios para los HFC heredados —hasta un 1.000% desde el primer año de referencia del reglamento F-gas—, lo que incentiva las cadenas de suministro de bajo GWP. Los estrictos obstáculos de los códigos de construcción para A2L frenan la adopción inmediata, pero impulsan la innovación en características de seguridad del envase, como membranas de alivio de presión y válvulas a prueba de manipulaciones.
América del Sur se beneficia de la producción de 5,9 millones de unidades de aire acondicionado de Brasil, ahora solo superada por China. Las normas de contenido local fomentan las operaciones de llenado doméstico de propelentes que abastecen tanto a las líneas de fabricantes de equipos originales como al mercado postventa. En Oriente Medio y África, el 47% de los aires acondicionados aún utiliza R-22, lo que abre un considerable conjunto de sustitución y modernización una vez que se expanda la infraestructura de recuperación y formación.

Panorama regulatorio
Los refrigerantes en aerosol se regulan principalmente a través de marcos de reducción progresiva de HFC que limitan la disponibilidad y los usos permitidos de gases con mayor GWP, lo que acelera la sustitución hacia químicas HFO y mezclas de menor GWP. En Estados Unidos, la EPA implementa la AIM Act mediante asignaciones de producción y consumo, incluidas las asignaciones del año calendario 2026 que limitan la producción total a 229.521.263 MTEVe y el consumo a 181.522.990 MTEVe, ajustando las condiciones de suministro de los HFC tradicionales utilizados en los canales de mantenimiento.
El 21 de mayo de 2026, la EPA de EE. UU. finalizó las revisiones a la Norma de Transiciones Tecnológicas de 2023, ajustando los requisitos de HFC y extendiendo ciertos plazos de cumplimiento para categorías específicas de equipos de refrigeración y aire acondicionado, con la norma actualizada vigente a partir del 27 de julio de 2026. En Europa, el Reglamento (UE) 2024/573 sobre gases fluorados de efecto invernadero entró en vigor el 11 de marzo de 2024 e incluye restricciones de mantenimiento, como la prohibición de usar gases F con GWP de 2.500 o más para el mantenimiento o servicio de equipos de aire acondicionado y bombas de calor a partir del 1 de enero de 2026; el marco se apoya en sistemas de cuotas e informes vinculados al Portal de Gases F de la UE y en un mandato para que la Comisión Europea establezca requisitos mínimos de certificación y formación antes del 12 de marzo de 2026.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas anteriores y la síntesis fluoroquímica en HFC, HFO y mezclas patentadas de bajo GWP, liderada por grandes productores químicos (por ejemplo, Honeywell/Solstice, Chemours, Arkema, Daikin, Solvay y fabricantes regionales). Las actividades intermedias incluyen la mezcla, purificación y llenado en latas de aerosol y cilindros pequeños, donde las especificaciones de embalaje impulsadas por el cumplimiento normativo (clasificaciones de presión, diseño de válvulas, etiquetado y trazabilidad) aumentan el papel de los proveedores de contenedores y embalajes como Worthington Enterprises, junto con socios certificados de llenado y distribución.
En la etapa posterior, la distribución suele realizarse a través de mayoristas de HVACR, canales de comercio electrónico para kits de recarga de pequeño formato y contratistas de servicio, con una vinculación más estrecha con las redes de recuperación y reutilización a medida que se ajustan las cuotas. Especialistas en recuperación y reciclaje como A-Gas se integran cada vez más en la cadena de suministro mediante la recuperación, el reciclaje y la redistribución de refrigerantes y mezclas para respaldar las necesidades de mantenimiento de la base instalada bajo las restricciones de reducción progresiva. La localización de capacidad y la transferencia tecnológica también afectan la resiliencia del suministro, incluidas inversiones anunciadas como el plan de SRF Limited de construir una planta de fabricación de HFO de 30.000 tpa en Odisha, India, y modelos de colaboración que combinan a titulares de propiedad intelectual e infraestructura de recuperación para ampliar el acceso a mezclas de menor GWP.
Panorama Competitivo
El mercado de refrigerantes en aerosol exhibe una concentración moderada: los cinco principales proveedores —Honeywell, Solvay, Daikin, Arkema y SINOCHEM LANTIAN— controlaron poco más del 60% de los ingresos de 2024. Honeywell está escindiendo su cartera Solstice en Solstice Advanced Materials para finales de 2025, creando una entidad pura de bajo GWP preparada para acelerar las inversiones en mezclas A2L y propelentes médicos. Chemours firmó un acuerdo de fabricación con Navin Fluorine para escalar los fluidos de enfriamiento por inmersión Opteon y está pilotando el 2P50 con NTT DATA en Japón, lo que indica un movimiento más allá de los canales de aerosol tradicionales hacia la gestión térmica de centros de datos.
La escasez de cilindros en 2024 expuso la fragilidad de la cadena de suministro; Worthington Enterprises y otros especialistas en envases están ahora ampliando la capacidad de acero sin costura para cumplir con las clasificaciones de presión A2L más estrictas. La alianza de Hudson Technologies con LG Electronics destaca una estrategia de refrigerantes recuperados orientada a la circularidad y el alivio de cuotas. Los competidores más pequeños apuntan a nichos de mercado insuficientemente abastecidos, como los transportadores de ultra-baja temperatura portátiles y los propelentes respiratorios de dosis única, aprovechando sus bajas estructuras de activos fijos.
La inversión tecnológica hace hincapié en el hardware de mitigación de la inflamabilidad —detección integrada de fugas, módulos de formación vinculados a códigos QR y accionadores resistentes a la manipulación por niños—, todo lo cual refuerza la capacidad de los titulares para vender latas de aerosol a precios premium y conformes con las normas. El posicionamiento en el mercado depende, por tanto, del dominio combinado de la regulación, la innovación en envases y la seguridad de las materias primas, más que de la mera escala de producción.
Líderes de la Industria de Refrigerantes en Aerosol
Honeywell International Inc.
DAIKIN INDUSTRIES, Ltd.
Solvay
Arkema
SINOCHEM LANTIAN CO., LTD.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La sustitución impulsada por la regulación sigue creando espacio para formatos de aerosol de bajo GWP que simplifican el cumplimiento y la formación en el punto de uso, particularmente donde los refrigerantes tradicionales enfrentan controles más estrictos, cuotas y precios al contado más altos. Las revisiones de la EPA de EE. UU. del 21 de mayo de 2026 a la Norma de Transiciones Tecnológicas (vigente a partir del 27 de julio de 2026) introdujeron flexibilidad adicional mediante requisitos ajustados y plazos de cumplimiento extendidos para ciertas categorías de HVAC y refrigeración. Al mismo tiempo, la reducción progresiva más amplia de la AIM Act continúa reduciendo la disponibilidad general de HFC, respaldando oportunidades para los proveedores que puedan ofrecer mezclas aprobadas de menor GWP, etiquetado claro y embalajes alineados con las normas para los canales de contratistas y minoristas.
Las nuevas iniciativas de suministro y localización también mejoran los argumentos para expandir las carteras de aerosoles de bajo GWP y las huellas regionales de llenado. En India, los anuncios sobre refrigerantes de próxima generación, incluido el plan de SRF Limited para una planta de HFO de 30.000 tpa en Odisha y el anuncio de julio de 2026 del CSIR-IICT sobre un proceso indígena de fabricación de HFO-1234yf listo para su transferencia, apuntan a una menor dependencia de las importaciones y a una disponibilidad más rápida de moléculas de bajo GWP para mezclas y usos especializados. Los movimientos paralelos hacia usos finales adyacentes de alto valor, incluido el trabajo de Honeywell con Lupin utilizando el propelente Solstice Air para los pMDI de próxima generación, refuerzan la demanda de propelentes de alta pureza y bajo GWP donde se cruzan la administración por aerosol y las especificaciones estrictas.
Desarrollos recientes del sector
- Mayo de 2026: La EPA de EE. UU. finalizó las revisiones a sus requisitos de Transiciones Tecnológicas de HFC, ajustando ciertas normas sectoriales y extendiendo algunos plazos de cumplimiento, con la norma actualizada en vigor a partir del 27 de julio de 2026. El cambio alteró las trayectorias de cumplimiento a corto plazo para partes del sector de HVAC y refrigeración, influyendo en la rapidez con la que las alternativas de menor GWP sustituyen a los refrigerantes tradicionales en aplicaciones con alto uso de mantenimiento.
- Mayo de 2025: Arkema anunció un acuerdo comercial con Honeywell para ampliar el acceso a refrigerantes en mezcla HFO de menor GWP comercializados bajo la marca Forane de Arkema. La asociación amplió la cobertura de productos para clientes que enfrentan las restricciones de la reducción progresiva de HFC y respaldó una comercialización más rápida de mezclas conformes a través de canales de ventas establecidos.
- Mayo de 2024: Honeywell implementó un recargo sobre el R-454B en medio de una reportada escasez de suministro fluoroquímico, contribuyendo a mayores costos para los contratistas y a la volatilidad de precios de los refrigerantes de transición A2L. El movimiento resaltó la importancia de la seguridad de las materias primas y de la estrategia de inventario para los proveedores de aerosoles y envases pequeños que atienden la demanda impulsada por el mantenimiento.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de los productos refrigerantes vendidos en envases tipo aerosol y cilindros pequeños de servicio que se utilizan para la carga, el reabastecimiento y el mantenimiento de equipos de refrigeración en distintos usuarios finales.
Exclusiones del alcance: se excluyen los gases refrigerantes a granel vendidos en tambores, tanques ISO y suministro por tubería, ya que no se suministran en formatos de aerosol o pequeños portátiles.
Descripción general de la segmentación
- Por Producto
- HFC-143a
- HFC-32
- HFC-125
- SF6
- Otros (Bajo GWP)
- Por Forma de Envase
- Lata de Aerosol (mayor o igual a 500 g)
- Cilindro Pequeño (1-5 kg)
- Otros
- Por Aplicación
- Refrigeradores y Congeladores
- Aires Acondicionados
- Enfriadores
- Bombas de Calor
- Productos de Aerosol Especializados
- Por Industria Usuaria Final
- Residencial
- Comercial
- Industrial
- Transporte
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando el conjunto de demanda para el mantenimiento y la recarga en pequeño formato en las principales aplicaciones de refrigeración, y luego alineándolo con las normas de transición de refrigerantes que cambian lo que se puede vender. Habitualmente recurrimos a programas y conjuntos de datos públicos como los listados SNAP de la EPA de EE. UU., las publicaciones regulatorias sobre gases F de la UE, las estadísticas comerciales de UN Comtrade para los códigos HS pertinentes, y el material de perspectivas de refrigeración y energía de la IEA para comprender la dirección macro.
Para mantener fundamentadas las hipótesis de precios y volumen, también revisamos resúmenes de datos aduaneros y portuarios, notas sobre normas de seguridad y manipulación de organismos normativos públicamente disponibles, y artículos revisados por pares sobre mezclas de refrigerantes y comportamiento de fugas en el mantenimiento. Los informes anuales de empresas, folletos de productos y presentaciones a inversores se utilizan para confirmar los formatos de embalaje (lata de aerosol frente a cilindro pequeño) y la cobertura típica de aplicaciones. Para verificar la presencia de proveedores, se utilizan de forma selectiva bases de datos de noticias y financieras, bases de datos de patentes y bases de datos de importación y exportación a nivel de envío, cuando aclaran la capacidad, la presencia en canales o las introducciones de productos. Las fuentes aquí enumeradas son ilustrativas y no exhaustivas, y también se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos durante el estudio.
Entrevistas y encuestas primarias
El trabajo primario se centra en validar cómo se mueven los refrigerantes en aerosol a través de los canales de servicio de HVACR, qué tamaños de embalaje se prefieren realmente en el terreno, y cómo está cambiando la combinación de tipos de refrigerantes debido a las restricciones de cumplimiento y seguridad. Hablamos con una combinación de fabricantes, distribuidores, técnicos de servicio y grandes usuarios finales en APAC, EMEA y las Américas. Las respuestas obtenidas se utilizaron para ajustar las hipótesis sobre ciclos de reemplazo, frecuencia de recarga y evolución del precio de venta promedio por tipo de contenedor.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 15% | APAC: 53% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 41% | EMEA: 29% |
| Actores más pequeños: 15% | Gerentes: 44% | Américas: 18% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando una lógica de arriba hacia abajo y de abajo hacia arriba, en la que primero se reconstruye la actividad de mantenimiento a nivel de aplicación y luego se traduce en demanda de refrigerantes de pequeño formato. En la práctica, comenzamos con señales de la base instalada de equipos de refrigeración y la intensidad de servicio por aplicación (refrigeradores y congeladores, aires acondicionados, enfriadores, bombas de calor y usos especializados en aerosol), y luego aplicamos divisiones de mezcla de contenedores entre latas de aerosol y cilindros pequeños.
Algunos factores que influyen significativamente en el modelo incluyen el ritmo de transición de refrigerantes hacia opciones de menor GWP, el calendario de reducción progresiva regulatoria, los patrones típicos de recarga y fuga en el mantenimiento, y los diferenciales de precios entre las químicas de productos listadas. Dado que el embalaje es importante en este mercado, también seguimos el peso de llenado promedio, los impactos del etiquetado de cumplimiento y los márgenes de distribución por canal para mantener realistas los precios de venta promedio. Cuando existen brechas locales, los puntos faltantes se cubren utilizando proxies regionales de mercados de servicio HVACR similares, que luego se prueban durante las llamadas con expertos.
La previsión utiliza análisis de escenarios vinculados a los calendarios de políticas y a la adopción de mezclas alternativas, y la trayectoria año a año se verifica frente a los volúmenes de servicio HVACR esperados y la normalización de precios. Los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como puntos de precio muestreados por tipo de contenedor y consolidaciones limitadas de proveedores y distribuidores, que luego se utilizan para ajustar los totales cuando las dos perspectivas difieren.
Validación de datos y ciclo de actualización
La validación se realiza comparando los totales modelados con señales independientes, como la actividad de servicio de equipos de refrigeración regionales, la dirección del flujo comercial de contenedores de pequeño formato y las bandas de precios observadas para los tipos comunes de refrigerantes. Cuando una región muestra un salto atípico, las hipótesis se vuelven a verificar por etapas, comenzando por la demanda de unidades, luego la mezcla de embalaje y después la construcción de precios, antes de aprobar la cifra final.
Cada informe pasa por una revisión de analistas en varias etapas para detectar a tiempo errores de cálculo, desajustes de temporalidad monetaria y doble contabilización entre formatos. Actualizamos el estudio anualmente, y se realizan actualizaciones intermedias cuando ocurren hechos relevantes, como cambios regulatorios importantes o fuertes variaciones de precios impulsadas por las materias primas. Justo antes de la entrega, el modelo se reabre para una nueva pasada, de modo que los clientes obtengan la visión más actualizada disponible.
Comparación del dimensionamiento del mercado de refrigerantes en aerosol de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para los refrigerantes en aerosol pueden diferir de una fuente a otra porque el mercado puede definirse de más de una manera práctica, y no todas las estimaciones utilizan el mismo año, la misma temporalidad monetaria o la misma construcción de precios. El año elegido como punto de partida, los formatos de contenedor incluidos y la forma en que se tratan las transiciones de refrigerantes en las previsiones suelen explicar la mayor parte de la dispersión.
Las ventas de refrigerantes a granel en tambores o entregas en camión cisterna quedan fuera del alcance de Mordor Intelligence aquí, por lo que el total se mantiene vinculado a las latas de aerosol y los cilindros pequeños portátiles utilizados para el servicio y la recarga, que algunas publicaciones combinan con un suministro de refrigerantes más amplio. Las diferencias también provienen de si el modelo se ancla en la actividad de mantenimiento de equipos por aplicación frente al uso de una tasa de crecimiento general, y de si los cambios en el ASP se actualizan con verificaciones de campo por región o se dejan como una escalación uniforme.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,40 mil millones de USD (2026) | |
| Editorial de la Industria A | 1,30 mil millones de USD (2025) | Utiliza un año base anterior y no separa claramente los formatos de aerosol y cilindro pequeño de las ventas de refrigerantes más amplias en algunas consolidaciones por país, lo que puede desplazar el valor de partida. |
| Consultora Global B | 1,31 mil millones de USD (2025) | Se basa en una ventana de previsión y una estructura de segmentos diferentes que se apoyan en una proyección de CAGR general, con visibilidad limitada sobre las hipótesis de peso de llenado de los contenedores y el momento de actualización del ASP a nivel regional. |
En toda la tabla, la conclusión principal es que la dispersión se debe principalmente a la cobertura de formatos y a cómo se ancla la demanda, y no a una única cuestión aritmética. Mantenemos el conjunto de demanda vinculado a la actividad de mantenimiento y luego verificamos la mezcla de contenedores y los precios con datos de campo, lo que facilita explicar los pasos y repetirlos cuando cambian las condiciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de refrigerantes en aerosol y su crecimiento esperado?
El tamaño del mercado de refrigerantes en aerosol fue de USD 1,4 mil millones en 2026 y se proyecta que alcance USD 1,69 mil millones en 2031 a una CAGR del 3,86%.
¿Qué tipo de producto domina las ventas globales?
El HFC-143a sigue siendo el producto líder con una cuota de ingresos del 41,85% en 2025, aunque las mezclas de bajo GWP se están expandiendo más rápidamente.
¿Por qué las latas de aerosol son más populares que los cilindros pequeños?
Las latas de mayor o igual a 500 g evitan ciertas restricciones de transporte, se alinean con las tendencias de bricolaje y mitigan la actual escasez de cilindros con clasificación A2L.
¿Cómo están influyendo las regulaciones en el mercado?
La Ley AIM, el reglamento F-gas de la Unión Europea y legislación regional similar están limitando las cuotas de producción de alto GWP, elevando los precios y acelerando la adopción de propelentes de aerosol de bajo GWP.
¿Qué regiones ofrecen las mejores perspectivas de crecimiento?
Asia-Pacífico lidera la demanda global y muestra la CAGR más sólida debido al aumento de la penetración de aire acondicionado residencial en India y el Sudeste Asiático.
Última actualización de la página el:



