
Tamanho e Participação do Mercado WiGig
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 32.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 85.77 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 21.76 % |
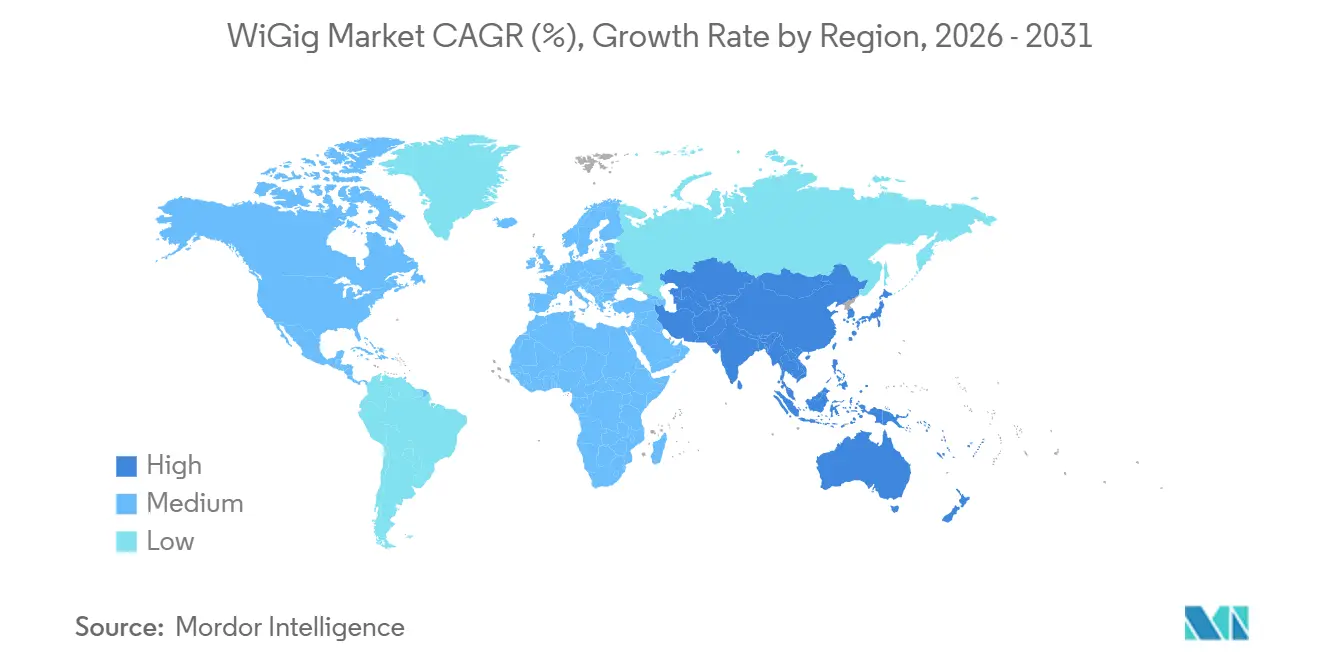
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
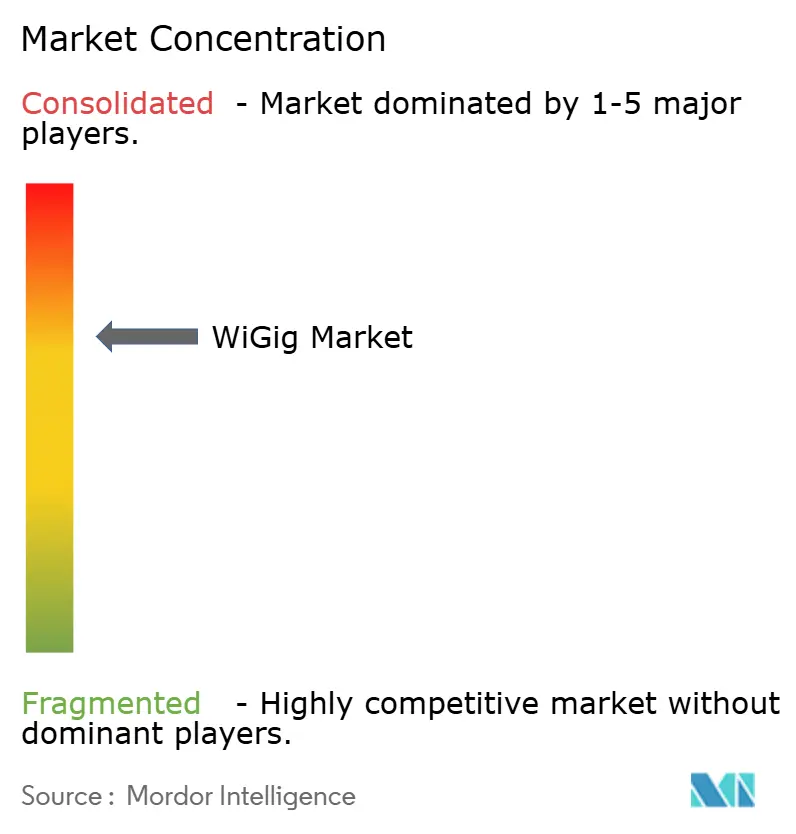
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado WiGig por Mordor Intelligence
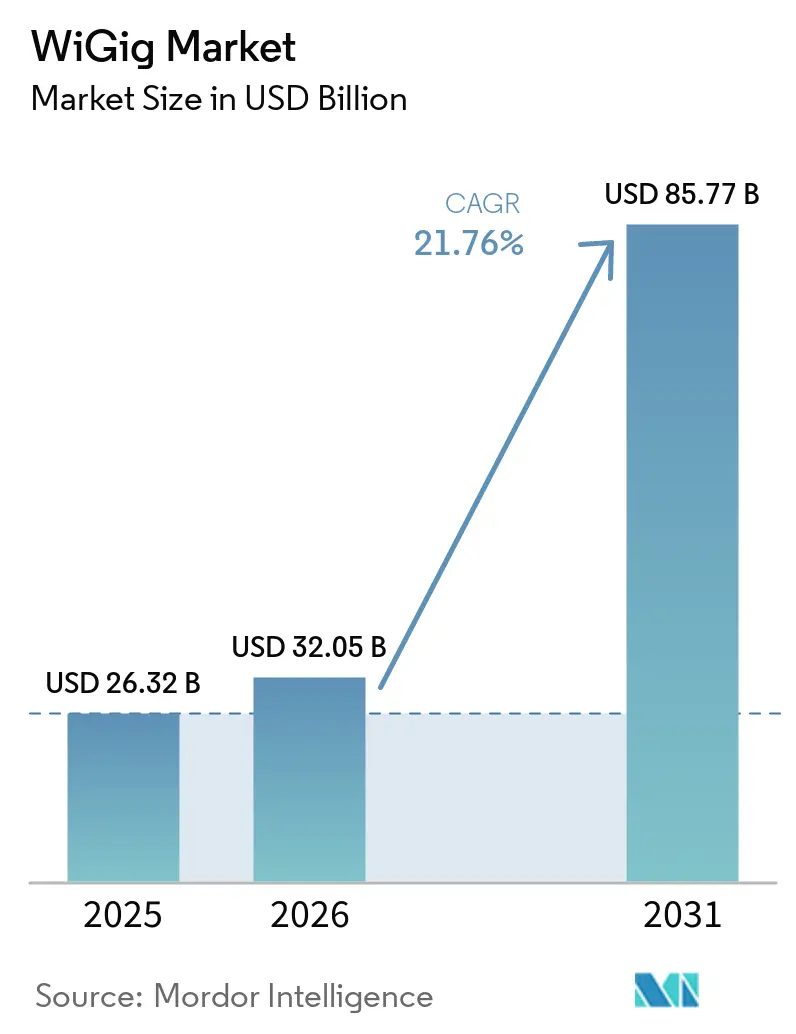
Espera-se que o tamanho do Mercado WiGig aumente de 26,32 bilhões de USD em 2025 para 32,05 bilhões de USD em 2026 e atinja 85,77 bilhões de USD até 2031, crescendo a um CAGR de 21,76% no período de 2026 a 2031.
O impulso comercial está migrando de hubs de conexão sem fio de nicho para uma integração ampla em pontos de acesso tribanda Wi-Fi 7, laptops premium e testes iniciais de backhaul 6G. A demanda por vídeo 4K/8K, cargas de trabalho de AR/VR e tráfego de IA de borda está sobrecarregando a capacidade das bandas de 2,4 GHz e 5/6 GHz, tornando o throughput de 60 GHz indispensável para aplicações sensíveis à latência. Ao mesmo tempo, os fornecedores de semicondutores estão simplificando os ciclos de design por meio de soluções de sistema em chip que reduzem o consumo de energia enquanto diminuem os fatores de forma, um pré-requisito para smartphones e notebooks ultrafinos. Por fim, as pressões geopolíticas em torno do fornecimento de gálio e as divergentes regras regionais de limite de potência estão levando os OEMs a qualificar fornecedores alternativos e a pressionar os reguladores por estruturas harmonizadas de 60 GHz, indicando que tanto a política quanto a tecnologia moldarão a trajetória do mercado WiGig.
Principais Conclusões do Relatório
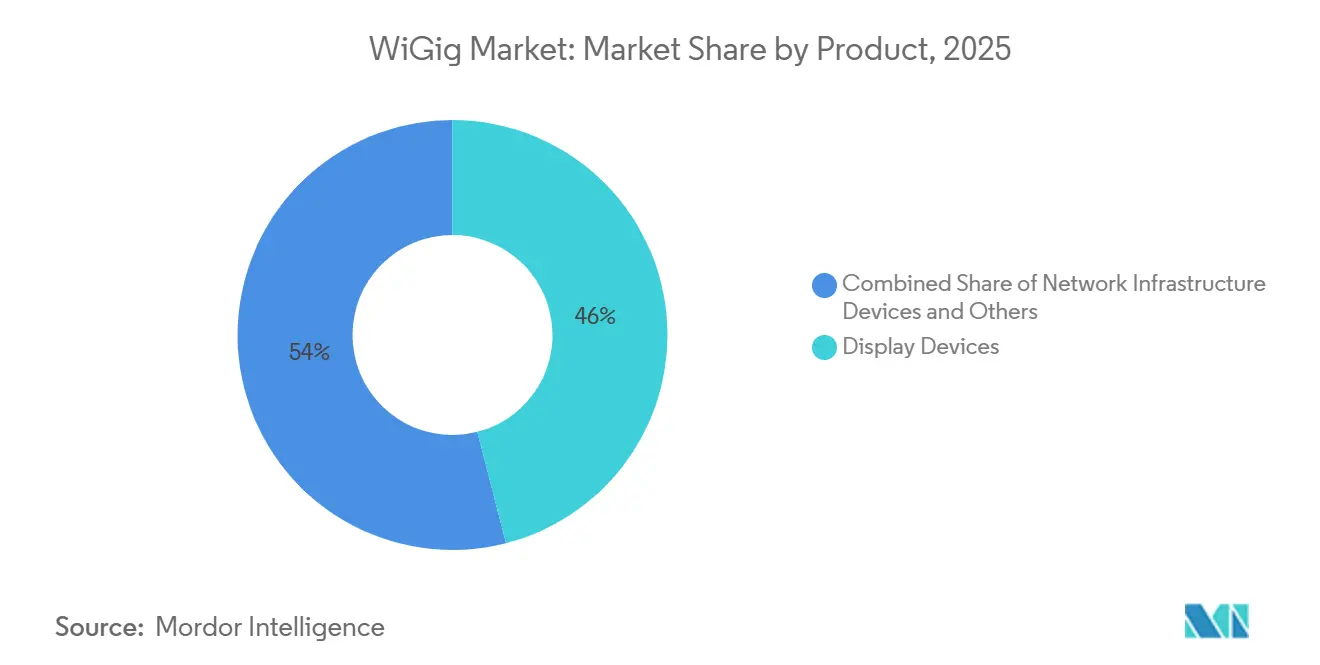
- Por categoria de produto, os dispositivos de exibição lideraram com 46,0% de participação na receita em 2025; os dispositivos de infraestrutura de rede devem crescer a um CAGR de 28,40% até 2031.
- Por tecnologia, as soluções de sistema em chip representaram 58,0% da participação do mercado WiGig em 2025.
- Por banda de frequência, os sistemas IEEE 802.11ad detinham 50,0% de participação em 2025, enquanto os equipamentos IEEE 802.11ay com canais agregados estão projetados para um CAGR de 22,01% até 2031.
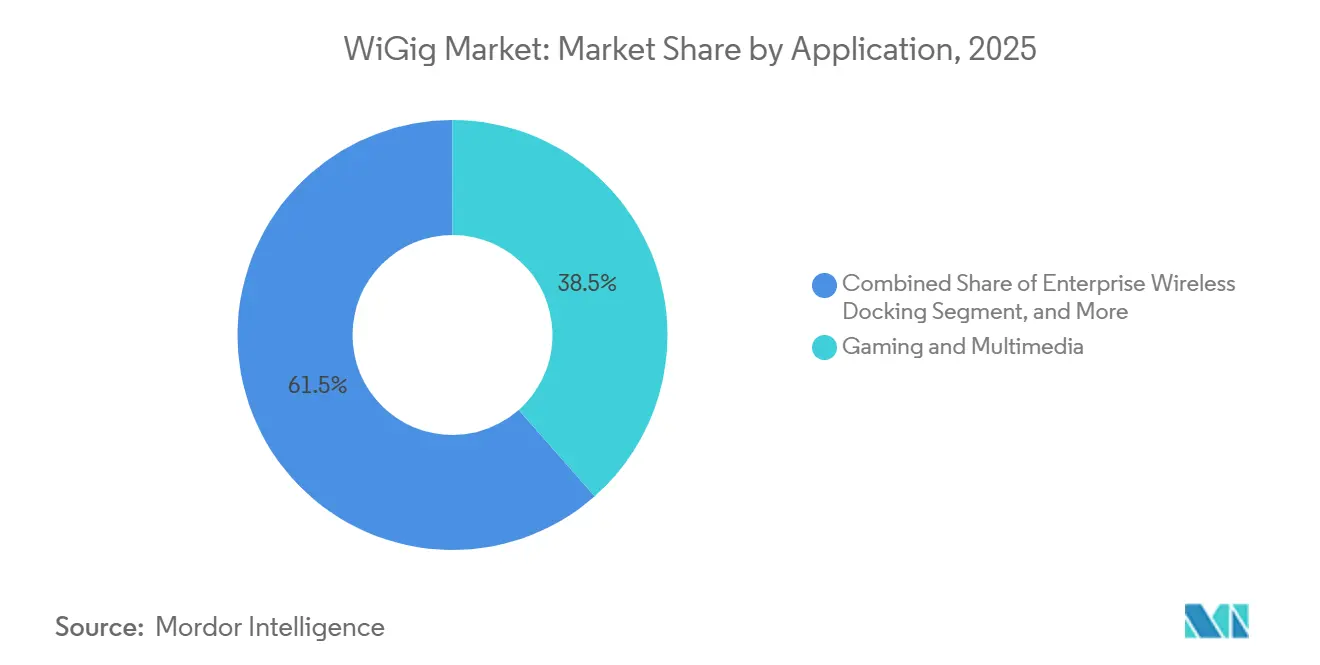
- Por aplicação, jogos e multimídia capturaram 38,5% do tamanho do mercado WiGig em 2025; a manufatura inteligente e o IoT industrial estão avançando a um CAGR de 29,10% até 2031.
- Por setor de usuário final, a eletrônica de consumo representou 45,0% da participação na receita em 2025, enquanto as implantações em empresas e data centers estão se expandindo a um CAGR de 21,98%.
- Por geografia, a América do Norte detinha 34,20% da participação do mercado WiGig em 2025, enquanto a Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 23,50%.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na demanda por streaming 4K/8K e XR | +4.2% | Global; mais forte na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Integração de rádios tribanda de 60 GHz em pontos de acesso Wi-Fi 7 | +3.8% | América do Norte e UE lideram; Ásia-Pacífico segue | Curto prazo (≤ 2 anos) |
| Aumento da taxa de adoção de laptops e smartphones habilitados para WiGig | +3.1% | Segmentos de dispositivos premium em todo o mundo | Médio prazo (2-4 anos) |
| Necessidade empresarial de docking sem fio ultrarrápido | +2.9% | Campi empresariais da América do Norte e da UE | Curto prazo (≤ 2 anos) |
| Servidores de IA de borda adotando links de plano traseiro de 60 GHz | +2.4% | Hubs globais de datacenters | Longo prazo (≥ 4 anos) |
| Pilotos de conectividade em cabines de aeronaves a 60 GHz | +1.8% | Corredores de aviação da América do Norte e da UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na demanda por streaming 4K/8K e XR
O conteúdo em ultra-alta definição requer uma taxa sustentada de 25-100 Mbps por stream, e os domicílios agora executam tarefas simultâneas de 4K, 8K e AR. A camada de 60 GHz fornece capacidade adicional onde o tráfego de 2,4 GHz e 5/6 GHz enfrenta interferência e larguras de canal contíguas limitadas. Na América do Norte e no Japão, as operadoras de TV paga já agrupam transmissões esportivas em 8K que levam o Wi-Fi legado ao seu limite. Os OEMs de dispositivos, portanto, incorporam rádios multigigabit para que televisores, consoles e headsets premium possam manter latências abaixo de 10 ms sem conexões com fio. À medida que os headsets de XR se expandem no treinamento empresarial e nos jogos de consumo, o throughput sem fio confiável torna-se um critério de compra, elevando diretamente o mercado WiGig endereçável.
Integração de rádios tribanda de 60 GHz em pontos de acesso Wi-Fi 7
Os fornecedores de pontos de acesso estão comercializando chipsets Wi-Fi 7 que agregam 2,4 GHz, 5/6 GHz e 60 GHz em uma única plataforma. A operação de múltiplos links transfere sessões em tempo real, permitindo que dispositivos de curto alcance saltem para 60 GHz enquanto clientes distantes permanecem em faixas mais baixas. Essa arquitetura reduz os custos de cabeamento para campi densos e libera receita incremental de software proveniente de ferramentas de análise de rede que otimizam o direcionamento de faixas. Os escritórios em nuvem europeus que implantam uplinks de fibra de 10 Gbps veem o Wi-Gig tribanda como uma proteção contra congestionamento em horários de pico, ressaltando como a integração de infraestrutura converte o WiGig de um complemento de luxo em um item básico de verificação.[1]
Aumento da taxa de adoção de laptops e smartphones habilitados para WiGig
Os fabricantes de chips agora co-empacotam o WiGig junto com Bluetooth, Wi-Fi de 6 GHz e rádios celulares, de modo que as marcas de dispositivos não enfrentam mais complexidade incremental de PCB. Os laptops flagship empregam a tecnologia para docking sem fio com um clique que alimenta monitores duplos 4K em mesas de trabalho remoto. Os fabricantes de smartphones testam modos de transferência de arquivos a 60 GHz capazes de sincronizar vídeos de 4 GB em segundos, um recurso diferenciado para modelos voltados a criadores de conteúdo. As equipes de TI corporativas valorizam a segurança dos links de 60 GHz de curto alcance porque o sinal raramente ultrapassa os limites do ambiente, reduzindo o risco de interceptação e facilitando a adoção do mercado WiGig em setores regulamentados.
Necessidade empresarial de docking sem fio ultrarrápido
As políticas de trabalho híbrido exigem mesas que se convertam entre uso compartilhado e uso fixo em minutos. O WiGig elimina a desordem de cabos enquanto preserva o desempenho determinístico que traders, engenheiros de CAD e editores de vídeo esperam de links com fio. Os pilotos iniciais mostram uma densificação de 25% do espaço de trabalho quando os cabos são removidos, gerando economias mensuráveis de custos de instalações que justificam o preço premium dos pontos de acesso. Os fabricantes de equipamentos para salas de conferência estão integrando módulos de 60 GHz para transmitir conteúdo não comprimido para painéis grandes, ampliando a penetração do mercado WiGig nos segmentos de hardware de colaboração.[2]
Análise de Impacto das Restrições*
| Restrição | (≈) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alcance limitado e linha de visada estrita | -3.4% | Global; mais agudo em links externos | Curto prazo (≤ 2 anos) |
| Risco de substituição pelo Wi-Fi 6E/7 e 5G mmWave | -2.8% | Global; varia conforme as necessidades de mobilidade | Médio prazo (2-4 anos) |
| Limites de design térmico em rádios de 60 GHz portáteis | -1.9% | Mercado global de dispositivos móveis | Médio prazo (2-4 anos) |
| Regulamentações fragmentadas de EIRP a 60 GHz | -1.5% | Global, com variações regionais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alcance limitado e linha de visada estrita
A 60 GHz, a absorção de oxigênio e a atenuação por paredes limitam os links a aproximadamente 10 metros, de modo que os pontos de acesso devem ser instalados em cada sala de conferência ou célula de fábrica. Mesmo divisórias de vidro podem reduzir o throughput pela metade, e pessoas em movimento criam desvanecimento que requer algoritmos de rastreamento de feixe. Testes de campo em veículos autônomos mostram picos de perda de pacotes quando pequenos obstáculos quebram as zonas de Fresnel, reforçando que as implantações de WiGig precisam de levantamentos de local precisos. Tais restrições limitam a tecnologia a locais de alta densidade ou configurações fixas, limitando a adoção mais ampla pelo consumidor e reduzindo as expectativas do mercado WiGig em roteadores domésticos de mercado de massa.
Risco de substituição pelo Wi-Fi 6E/7 e 5G mmWave
O Wi-Fi 7 oferece canais de 320 MHz e 4K-QAM, alcançando taxas de cliente acima de 5 Gbps com melhor propagação. Simultaneamente, as operadoras implantam pequenas células 5G mmWave que combinam espectro licenciado com mobilidade de nível de operadora. As empresas que comparam caminhos de atualização frequentemente selecionam o Wi-Fi de 6 GHz porque reutiliza a fiação existente do local e cobre áreas maiores. Os analistas preveem o envio de mais de 800 milhões de dispositivos com capacidade de 6 GHz somente em 2024, criando uma enorme base instalada que pode satisfazer muitas, mas não todas, as cargas de trabalho multigigabit. Consequentemente, os compradores sensíveis ao preço podem adiar as instalações de WiGig, moderando o crescimento do mercado WiGig endereçável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Dispositivos de Exibição Impulsionam a Adoção pelo ConsumidorOs dispositivos de exibição comandaram 46,0% do mercado WiGig em 2025, demonstrando como monitores sem fio, estações de acoplamento e headsets de AR/VR ainda ancoram a receita de curto prazo. O subsegmento se beneficia de residências que buscam cantos de jogos sem cabos e escritórios que migram para layouts de mesas compartilhadas. Hubs sem fio que hospedam duas telas 4K e periféricos de nível SSD já aparecem em pacotes empresariais premium, mostrando que as eficiências de projetar uma vez e implantar em múltiplos locais favorecem o WiGig em relação ao cabeamento USB-C para novas construções. Os fabricantes de headsets de AR/VR dependem de 60 GHz para evitar a latência que causa náuseas, e os próximos lançamentos de realidade mista elevarão ainda mais os volumes unitários. Televisores e projetores integram WiGig para transmissões 8K sem compressão em uma sala de estar, mas a adoção é lenta porque uma única parede pode prejudicar a recepção.
Os dispositivos de infraestrutura de rede são o segmento de crescimento mais rápido, com CAGR de 28,40%, uma trajetória impulsionada por pontos de acesso tribanda Wi-Fi 7 sendo enviados para ciclos de atualização corporativa. Nós de computação de borda dentro de fábricas agora aproveitam o backhaul de 60 GHz para evitar a instalação de fibra, reduzindo os prazos de instalação em até 70%. Fornecedores de quiosques municipais experimentam rádios de 60 GHz para banda larga temporária em corredores urbanos densos, onde licenças de escavação adicionam meses a projetos de fibra. As métricas iniciais mostram disponibilidade de link acima de 99% quando a linha de visão direta é mantida, validando que o backhaul pode ser uma adjacência de alta margem para o mercado WiGig.

Por Tecnologia:
A Integração de Sistema em Chip DominaOs designs de sistema em chip detinham 58,0% da participação do mercado WiGig em 2025 e estão projetados para crescer a um CAGR de 23,0% até 2031. Os dies unificados integram banda base, front-end de RF e gerenciamento de energia, reduzindo o espaço na placa em até 30% e estendendo a vida útil da bateria de smartphones. À medida que as fundições aperfeiçoam os nós abaixo de 3 nm, o custo incremental de adicionar um bloco de 60 GHz cai, acelerando as taxas de adoção em dispositivos de nível intermediário. As plataformas mais recentes da Qualcomm empacotam WiGig, Wi-Fi de 6 GHz, Bluetooth LE Audio e rádios 5G em um único substrato, reduzindo os ciclos de qualificação de fornecedores de trimestres para semanas.
As implementações de circuitos integrados discretos permanecem relevantes onde placas legadas precisam de módulos plug-in ou onde equipamentos industriais exigem pacotes robustecidos. Carrinhos de imagem médica, por exemplo, adaptam cartões de 60 GHz sem redesenhar toda a placa-mãe. O roteiro 18A da Intel visa arquiteturas monolíticas e baseadas em blocos para que os OEMs possam combinar núcleos de CPU de alto desempenho com blocos de rádio especializados, ressaltando como os avanços de fabricação mantêm múltiplos caminhos de lista de materiais viáveis.[3] A interação entre a conveniência do SoC e a flexibilidade discreta deve equilibrar o risco de inovação, apoiando a expansão contínua do mercado WiGig.
Por Faixa de Frequência:
IEEE 802.11ad Lidera as Implantações AtuaisO bloco de 57–66 GHz que sustenta o IEEE 802.11ad reteve 50,0% de participação em 2025 porque sua base regulatória e maturidade de silício inspiram confiança nos OEMs. As empresas que implantam acoplamento sem fio preferem chipsets de desempenho comprovado, mesmo que o throughput seja limitado a 7 Gbps. Enquanto isso, os fornecedores posicionam as extensões de 66–71 GHz como válvulas de alívio de banda média que se aproveitam das matrizes de antenas existentes sem reformular os invólucros.
A região de 71–86 GHz, padronizada sob o IEEE 802.11ay, está prevista para um CAGR de 22,01% à medida que os canais agregados elevam as taxas teóricas acima de 40 Gbps. Pilotos de backhaul urbano em Chicago e Seul já transmitem vídeo de vigilância 8K por links agregados, evitando taxas mensais de fibra. Os órgãos reguladores na Europa e nos Estados Unidos continuam a harmonizar as máscaras de potência, prometendo fluxos de certificação mais suaves que reduzirão o tempo de comercialização e ampliarão a oportunidade do mercado WiGig.
Por Aplicação:
Jogos Lideram, Manufatura AceleraJogos e multimídia garantiram 38,5% do mercado WiGig em 2025, refletindo o apetite dos consumidores por headsets de VR sem fio e streaming 8K sem atraso. Os fabricantes de consoles incorporam rádios de 60 GHz para que as sessões de e-sports multiplayer evitem conflitos de largura de banda com dispositivos domésticos inteligentes. Os fornecedores de caixas de streaming incluem adaptadores WiGig para garantir reprodução bit a bit perfeita, criando camadas de assinatura premium que monetizam a garantia de largura de banda.
A manufatura inteligente e o IoT industrial representam o cluster de aplicações de crescimento mais rápido, com CAGR de 29,10%. Os planejadores de fábricas implantam WiGig para conectar câmeras de alta velocidade, braços robóticos e servidores de IA de borda quando o ruído eletromagnético ou peças móveis complicam o cabeamento. Auditorias iniciais em plantas automotivas japonesas revelam uma melhoria de 15% no tempo de atividade após a substituição de anéis deslizantes com fio antigos por links de 60 GHz, confirmando que os ganhos de produtividade podem compensar os prêmios de equipamentos. À medida que a manutenção preditiva e as simulações de gêmeos digitais proliferam, os backbones sem fio determinísticos consolidarão a relevância do mercado WiGig na indústria pesada.
Por Setor do Usuário Final:
Eletrônicos de Consumo DominaA eletrônica de consumo capturou 45,0% da receita de 2025, impulsionada por um ciclo de smartphones flagship e laptops ultrafinos que anunciam transferência de arquivos multi-gigabit e modos de desktop sem fio instantâneos. Os preços dos componentes caíram quase 18% em dois anos à medida que os volumes de SoC aumentam, ampliando ainda mais o mercado WiGig endereçável entre dispositivos de nível intermediário. Os fabricantes de televisores reutilizam links de 60 GHz para assinaturas de jogos em nuvem de baixa latência, combinando conteúdo e conectividade em pacotes de receita recorrente.
Os ambientes empresariais e de data centers apresentam uma perspectiva de CAGR de 21,98% à medida que os operadores de hiperescala testam links servidor a servidor de 60 GHz que liberam portas de switch para tráfego externo. Em salas de colocalização onde cada unidade de rack conta, os operadores apreciam a redução de cabos e as melhorias no fluxo de ar proporcionadas pelo sem fio de curto alcance. Os integradores aeroespaciais e de defesa também avaliam o WiGig para telemetria segura em linha de visão direta porque os feixes estreitos reduzem o risco de interceptação, sugerindo que contratos especializados diversificarão ainda mais o mercado WiGig.
Análise Geográfica
Mercado WiGig da América do Norte
A América do Norte respondeu por 34,20% do mercado WiGig em 2025, em razão da adoção precoce por empresas, dos investimentos em semicondutores financiados pelo CHIPS Act e das regras da FCC que permitem EIRP mais elevado do que na maioria das regiões. Empresas de serviços financeiros em Nova York implantam docking sem fio para maximizar a densidade imobiliária, e os campi tecnológicos da Costa Oeste utilizam links de 60 GHz em espaços de trabalho ágeis. O Canadá replica os padrões dos EUA nos segmentos bancário e de mídia, enquanto o corredor maquiladora do México pilota frotas de AGVs baseadas em WiGig para aumentar a competitividade da manufatura de exportação.
Mercado WiGig da Ásia-Pacífico
A Ásia-Pacífico é o motor de crescimento, com um CAGR de 23,50% até 2031. Os OEMs de redes do Japão foram os primeiros a certificar pontos de acesso Wi-Fi 7 tribanda que incorporam rádios WiGig; as primeiras implantações municipais em Tóquio têm como alvo os corredores de estádios em antecipação a eventos de grande escala.[4]Os gigantes de eletrônicos de consumo da China incorporam a capacidade de 60 GHz em televisores e laptops para se diferenciar em canais domésticos saturados, embora a liberação para exportação possa enfrentar obstáculos geopolíticos ligados às cadeias de suprimento de gálio. A Coreia do Sul integra o WiGig em smartphones premium, aproveitando sua densa infraestrutura 5G para descarregamento tribanda, enquanto Singapura pilota links de 60 GHz em postes inteligentes do distrito financeiro, evidenciando o impulso de transformação digital em toda a região.
Mercado WiGig da EMEA
A Europa apresenta progresso heterogêneo. Alemanha e Reino Unido lideram com retrofits de fábricas inteligentes que dependem de comunicação sem fio determinística, mas o ritmo mais lento de gastos de capital no Sul da Europa mantém a penetração regional abaixo das médias globais. Os padrões da ETSI harmonizam os parâmetros técnicos; no entanto, as disparidades nos limites de potência entre os países da UE geram trabalho adicional de certificação que atrasa as implantações. O Oriente Médio e a África permanecem em estágio incipiente; os hubs de fintech de Dubai avaliam o WiGig para pregões de negociação, e minas na África do Sul testam links de 60 GHz para análises de perfuração em tempo real. Contudo, restrições de capex e desafios de terreno moderam a adoção no curto prazo, deixando espaço considerável para o mercado WiGig à medida que o PIB regional e as iniciativas de conectividade avançam.
Cenário Competitivo
O mercado WiGig é moderadamente concentrado. Qualcomm, Intel e Broadcom capitalizam em portfólios de RF profundos e alavancagem de fundição para fornecer mais da metade do total de remessas de chips. Sua escala permite rotações anuais de silício que acompanham os rascunhos IEEE em evolução, garantindo vitórias de design em laptops, handsets e infraestrutura empresarial. A Qualcomm reforça esse posicionamento ao agrupar o licenciamento de propriedade intelectual de formação de feixe com as plataformas Snapdragon, enquanto a Intel estende seu ecossistema vPro para casos de uso de docking sem fio para que os departamentos de TI possam gerenciar endpoints de 60 GHz dentro de conjuntos de ferramentas familiares. A Broadcom visa roteadores de ponta e gateways de operadoras, traduzindo sua dominância no Wi-Fi 6E em soquetes tribanda Wi-Fi 7 iniciais.
Os concorrentes de segundo nível se concentram na diferenciação vertical. MaxLinear e Peraso oferecem chipsets de temperatura industrial com direcionamento de feixe de alcance estendido, permitindo implantações em ambientes adversos que o silício integrado de smartphones não consegue atender. Startups em Israel e Taiwan desenvolvem antenas de metassuperfície e substratos de dissipação térmica, buscando licenciar designs que mitiguem dois dos principais pontos problemáticos do WiGig — perda de caminho e calor. A jusante, TP-Link, Cisco e Aruba incorporam rádios de 60 GHz em pontos de acesso tribanda, agrupando análises de gerenciamento que recomendam atribuições ideais de faixa de dispositivo em tempo real. Na arena de dispositivos, Lenovo e Dell lançam laptops de classe empresarial padronizados em docks WiGig para reduzir o BOM de periféricos de cada caixa.
As alianças estratégicas ressaltam a corrida para construir ecossistemas de pilha completa. Os fornecedores de semicondutores cofinanciam programas de design de referência com ODMs para reduzir os prazos de integração, enquanto os provedores de serviços em nuvem executam provas de conceito que demonstram replicação de armazenamento em velocidade de fio por links de 60 GHz dentro de pods de borda em contêineres. Os Tier-1s automotivos fazem parceria com fabricantes de chips para certificar interconexões de infoentretenimento na cabine, abrindo uma avenida que poderia expandir o mercado WiGig assim que os testes de segurança regulatória concluírem. Em todas as frentes, a narrativa competitiva gira em torno do tempo de comercialização, desempenho térmico e algoritmos de coexistência, em vez de throughput bruto, refletindo o arco de maturidade típico dos padrões de conectividade.
Líderes do Setor WiGig
-
Panasonic Corporation
-
Qualcomm Technologies, Inc.
-
Intel Corporation
-
Broadcom Inc.
-
Peraso Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado WiGig Empresas cobertas neste relatório
- Qualcomm Technologies Inc.
- Intel Corporation
- Broadcom Inc.
- Cisco Systems Inc.
- Panasonic Holdings Corp.
- Peraso Technologies Inc.
- Blu Wireless Technology Ltd.
- Tensorcom Inc.
- Fujikura Ltd.
- Sivers Semiconductors AB
- Dell Technologies Inc.
- Lenovo Group Ltd.
- HP Development Company LP
- Samsung Electronics Co. Ltd.
- MediaTek Inc.
- Marvell Technology Inc.
- NXP Semiconductors N.V.
- Analog Devices Inc.
- Keysight Technologies Inc.
- LitePoint (Teradyne Inc.)
- NEC Corporation
- Qualcomm Atheros (subsidiary)
Desenvolvimentos industriais recentes em Mercado WiGig
- Junho de 2025: A NTT Corporation alcançou uma taxa de dados recorde mundial de 280 Gbps usando um amplificador de banda larga de 300 GHz, mostrando um caminho tecnológico que poderia expandir o sem fio de ultra-alta frequência além dos limites atuais do WiGig.
- Junho de 2025: A TP-Link Japan lançou o ponto de acesso Wi-Fi 7 BE9300 EAP772-Outdoor com vedação IP68, ressaltando as implantações tribanda que complementam as implantações internas de WiGig.
- Junho de 2025: A BeMap revelou o primeiro ponto de acesso Wi-Fi 7 do Japão com detecção de movimento IEEE 802.11bf, sinalizando a convergência de comunicação e recursos de radar.
- Maio de 2025: A Qualcomm registrou receita de USD 10,84 bilhões no segundo trimestre de 2025, citando diversificação automotiva e de IoT adjacente aos portfólios WiGig.
Mercado WiGig Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado global de WiGig como o valor total de hardware acabado, roteadores, adaptadores, docks de exibição, displays montados na cabeça, laptops, smartphones e equipamentos de rede de suporte que incorporam rádios IEEE 802.11ad ou 802.11ay na banda de 60 GHz e fornecem links sem fio multi-gigabit.
Exclusão de Escopo: Serviços, infraestrutura pura de ondas milimétricas 5G e dispositivos Wi-Fi 6E ou Wi-Fi 7 que operam apenas abaixo de 60 GHz estão excluídos.
Visão Geral da Segmentação
- Por Produto
- Dispositivos de Exibição
- Estações de Docking Sem Fio
- Headsets de AR/VR
- Televisores e Projetores
- Dispositivos de Infraestrutura de Rede
- Pontos de Acesso e Roteadores
- Rádios de Backhaul
- Outros
- Dispositivos de Exibição
- Por Tecnologia
- Sistema em Chip (SoC)
- Circuito Integrado (CI)
- Por Faixa de Frequência
- 57-66 GHz (IEEE 802.11ad)
- 66-71 GHz
- 71-86 GHz (IEEE 802.11ay agregado)
- Por Aplicação
- Jogos e Multimídia
- Docking Sem Fio Empresarial
- Redes e Transferência de Dados
- Infoentretenimento Veicular
- Manufatura Inteligente / IIoT
- Por Setor do Usuário Final
- Eletrônicos de Consumo
- Empresas e Datacenter
- Automotivo e Transporte
- Industrial e Manufatura
- Aeroespacial e Defesa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Resto da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Resto do Oriente Médio
- África
- África do Sul
- Nigéria
- Resto da África
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Realizamos entrevistas estruturadas e pesquisas breves com fabricantes de chipsets, fabricantes de design original, provedores de jogos em nuvem, integradores de sistemas e reguladores de telecomunicações na América do Norte, Europa e Ásia-Pacífico. O feedback sobre as taxas de execução de remessas, preços médios de venda realizados e planos de atualização para 802.11ay nos ajuda a validar as descobertas secundárias e a preencher lacunas de informação.
Pesquisa Documental
Os analistas da Mordor Intelligence começam com parâmetros de referência disponíveis publicamente provenientes de registros de espectro da UIT-R, lançamentos do grupo de trabalho IEEE 802.11, certificações de equipamentos da FCC e ETSI e scorecards de remessas da Wi-Fi Alliance. Os dados comerciais do UN Comtrade sugerem fluxos transfronteiriços de chipsets, enquanto periódicos como o IEEE Communications Magazine esclarecem os ciclos de vida da tecnologia. Os relatórios anuais 10-K das empresas, apresentações para investidores e resumos de patentes acessados por meio do D&B Hoovers, Dow Jones Factiva e Questel fornecem orientações sobre unidades e pistas de precificação. Essas referências ilustram nossa base. Um conjunto mais amplo de fontes é consultado para verificações adicionais.
Dimensionamento de Mercado e Previsão
Aplicamos uma estrutura combinada de baixo para cima e de cima para baixo. As reconciliações globais de produção e importação-exportação formam a visão de cima para baixo, que é então testada sob pressão por meio de consolidações de fornecedores e verificações seletivas de preço médio de venda × volume. Os principais insumos incluem a taxa de adoção de chipsets de 60 GHz em pontos de acesso tribanda, a participação de laptops prontos para WiGig nas vendas de notebooks, o crescimento das sessões de streaming 8K, as implantações de headsets de AR/VR empresariais e as conexões regionais de fibra até o domicílio que impulsionam a demanda de backhaul. A regressão multivariada vincula esses drivers à receita histórica, após o que a análise de cenários ajusta para mudanças na política de espectro. Onde as evidências granulares são escassas, indicadores proxy como a participação do tráfego de jogos em nuvem preenchem as lacunas.
Validação de Dados e Ciclo de Atualização
Submetemos os resultados a varreduras de anomalias em dois estágios, revisão por pares e aprovação de analistas sênior. Os modelos são atualizados a cada ano, enquanto eventos materiais como realocações de espectro ou saídas de fornecedores acionam atualizações intermediárias. Uma varredura de validação final precede cada entrega ao cliente para que os compradores recebam a perspectiva mais recente.
Por que Nossa Base de Referência WiGig Inspira Confiabilidade
As estimativas publicadas frequentemente divergem porque cada editor define cestas de dispositivos, pontos de preço e cadências de atualização de forma diferente. Ao rastrear apenas o hardware acabado que é enviado com rádios de 60 GHz ativos e ao atualizar os números a cada doze meses, a Mordor Intelligence garante uma perspectiva consistente.
Os principais fatores de lacuna em outros provedores incluem escopos mais restritos apenas de componentes, avaliações a preço de tabela e ciclos de atualização de cinco anos que ignoram os lançamentos recentes do 802.11ay.
Comparação de Referência
| Tamanho do Mercado | Fonte anônima | Principal fator de lacuna |
|---|---|---|
| 26,32 bilhões de USD (2025) | Mordor Intelligence | |
| 29,21 bilhões de USD (2025) | Consultoria Global A | Inclui dispositivos Wi-Fi 7 abaixo de 60 GHz |
| 66,9 milhões de USD (2024) | Consultoria Regional B | Conta apenas unidades de chipset, usa preços de tabela |
| 39,2 milhões de USD (2024) | Periódico Comercial C | Geografia limitada, ponderação de pesquisa histórica |
Em conjunto, a comparação mostra que nosso escopo disciplinado, modelo baseado em drivers e atualizações oportunas fornecem uma base equilibrada e transparente que os tomadores de decisão podem replicar e testar sob pressão com confiança.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado WiGig?
O tamanho do mercado WiGig é de 26,32 bilhões de USD em 2025 e está projetado para superar 85,77 bilhões de USD até 2031.
Qual região está crescendo mais rapidamente na adoção de WiGig?
A Ásia-Pacífico lidera o crescimento com um CAGR previsto de 23,50% até 2031, impulsionado pelos lançamentos de Wi-Fi 7 e pela digitalização da manufatura.
Por que as soluções de sistema em chip estão dominando o cenário WiGig?
Os designs de SoC integram rádios de 60 GHz com banda base e gerenciamento de energia em um único die, reduzindo o espaço na placa e aumentando a eficiência energética, o que acelera a adoção em smartphones e laptops.
Quais são as principais restrições que limitam a implantação mais ampla do WiGig?
Os requisitos de curto alcance e linha de visada e a concorrência das tecnologias Wi-Fi 6E/7 e 5G mmWave limitam a adoção fora de ambientes de alta largura de banda e curto alcance.
Qual segmento de aplicação gera atualmente a maior receita?
Jogos e multimídia detêm 38,5% de participação, impulsionados pela demanda por VR sem fio e streaming 8K que dependem da ultra-baixa latência e alto throughput do WiGig.
Quão concentrado é o cenário de fornecedores WiGig?
Com os cinco principais fornecedores controlando pouco mais de 60% da receita, o mercado obtém uma pontuação de concentração de 6/10, indicando consolidação moderada, mas espaço contínuo para novos entrantes.