
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
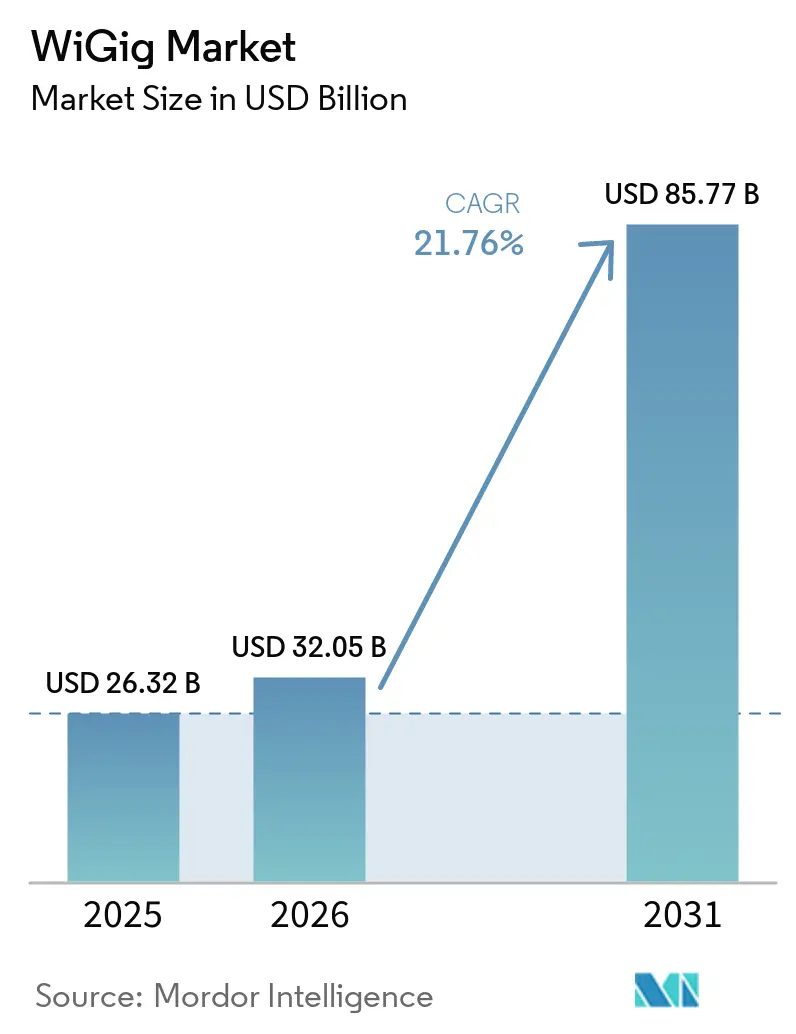
| Tamaño del Mercado (2026) | 32.05 Mil millones de dólares |
| Tamaño del Mercado (2031) | 85.77 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 21.76 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de WiGig por Mordor Intelligence
El tamaño del Mercado WiGig se espera que aumente de 26,32 mil millones de USD en 2025 a 32,05 mil millones de USD en 2026 y alcance los 85,77 mil millones de USD en 2031, creciendo a una CAGR del 21,76% durante 2026-2031.
El impulso comercial está pasando de los concentradores de acoplamiento inalámbrico de nicho hacia una integración amplia en puntos de acceso tribanda Wi-Fi 7, portátiles premium y primeras pruebas de backhaul para 6G. La demanda de video 4K/8K, cargas de trabajo de AR/VR y tráfico de IA en el borde está saturando la capacidad de las bandas de 2,4 GHz y 5/6 GHz, haciendo que el rendimiento de 60 GHz sea indispensable para aplicaciones sensibles a la latencia. Al mismo tiempo, los fabricantes de semiconductores están simplificando los ciclos de diseño mediante soluciones de sistema en chip que reducen el consumo de energía al tiempo que minimizan los factores de forma, un requisito previo para los teléfonos inteligentes y los portátiles ultradelgados. Por último, las presiones geopolíticas en torno al suministro de galio y las divergentes normativas regionales sobre límites de potencia están llevando a los fabricantes de equipos originales a calificar proveedores de segunda fuente y a presionar a los reguladores para que adopten marcos armonizados de 60 GHz, lo que indica que tanto la política como la tecnología darán forma a la trayectoria del mercado WiGig.
Conclusiones Clave del Informe
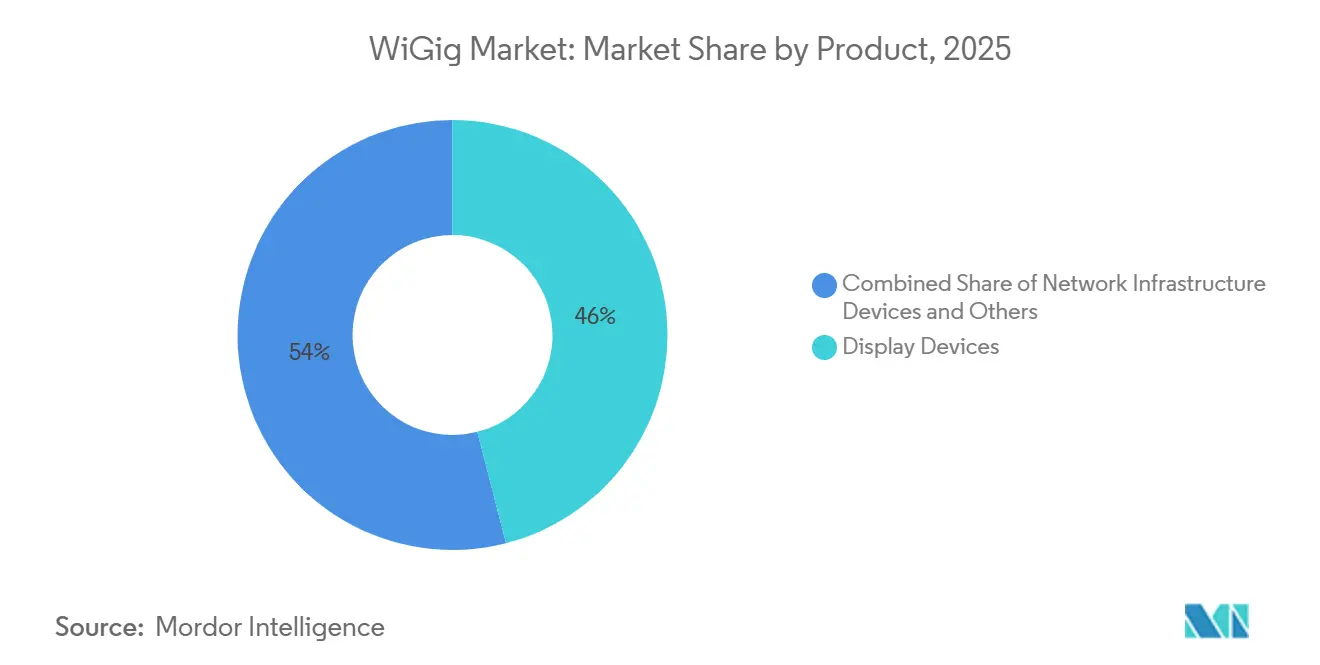
- Por categoría de producto, los dispositivos de visualización lideraron con una participación de ingresos del 46,0% en 2025; se proyecta que los dispositivos de infraestructura de red crecerán a una CAGR del 28,40% hasta 2031.
- Por tecnología, las soluciones de sistema en chip representaron el 58,0% de la participación del mercado WiGig en 2025.
- Por banda de frecuencia, los sistemas IEEE 802.11ad mantuvieron una participación del 50,0% en 2025, mientras que los equipos IEEE 802.11ay con canales enlazados están proyectados para una CAGR del 22,01% hasta 2031.
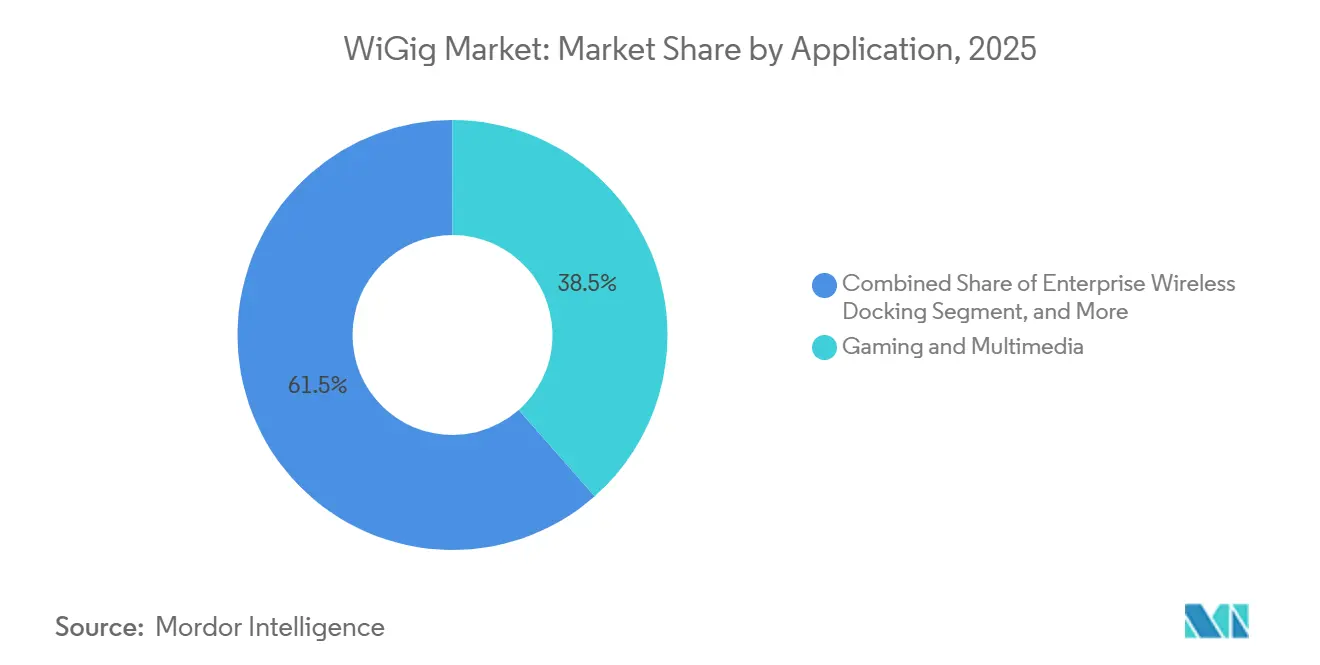
- Por aplicación, los juegos y multimedia capturaron el 38,5% del tamaño del mercado WiGig en 2025; la fabricación inteligente y el IoT industrial avanzan a una CAGR del 29,10% hasta 2031.
- Por industria de usuario final, la electrónica de consumo representó una participación de ingresos del 45,0% en 2025, mientras que los despliegues empresariales y en centros de datos se expanden a una CAGR del 21,98%.
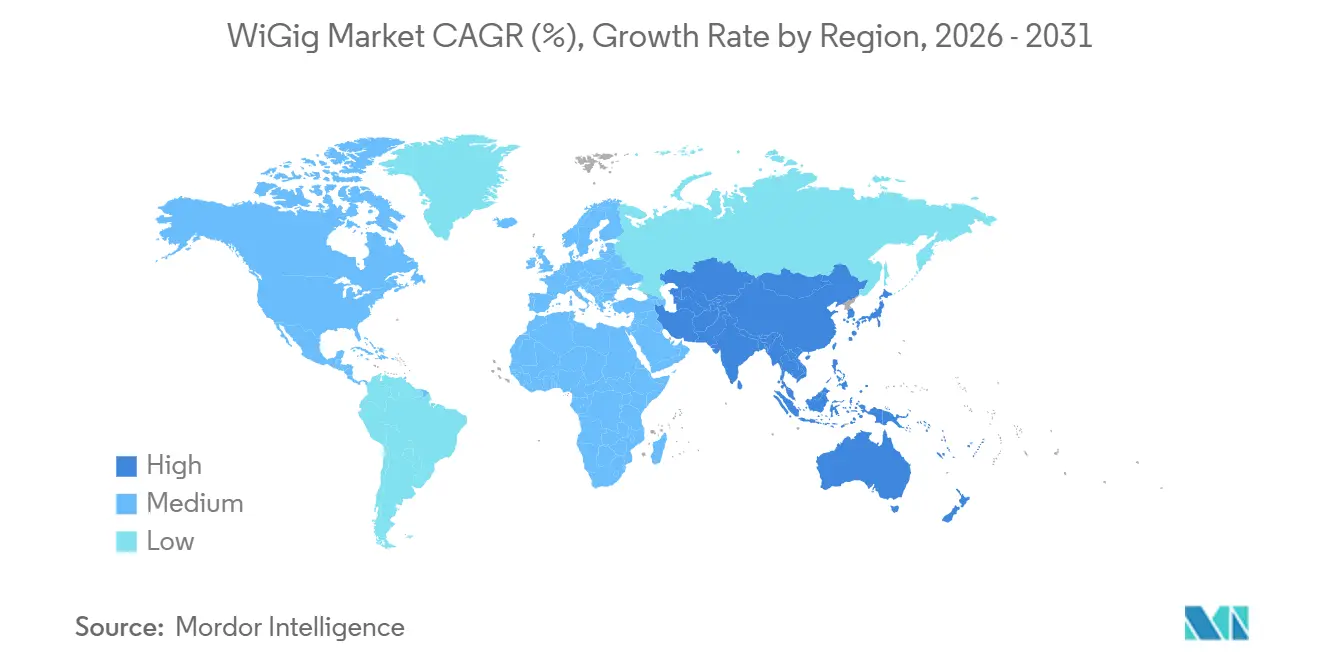
- Por geografía, América del Norte lideró con una participación del 34,20% del mercado WiGig en 2025, mientras que Asia Pacífico es la región de mayor crecimiento con una CAGR del 23,50%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la demanda de transmisión 4K/8K y XR | +4.2% | Global; más fuerte en América del Norte y Asia Pacífico | Mediano plazo (2-4 años) |
| Integración de radios tribanda de 60 GHz en puntos de acceso Wi-Fi 7 | +3.8% | América del Norte y la UE lideran; Asia Pacífico sigue | Corto plazo (≤ 2 años) |
| Aumento de la tasa de incorporación de computadoras portátiles y teléfonos inteligentes habilitados para WiGig | +3.1% | Segmentos de dispositivos premium en todo el mundo | Mediano plazo (2-4 años) |
| Necesidad empresarial de acoplamiento inalámbrico ultrarrápido | +2.9% | Campus empresariales de América del Norte y la UE | Corto plazo (≤ 2 años) |
| Servidores de IA en el borde que adoptan enlaces de plano posterior de 60 GHz | +2.4% | Centros de datos globales | Largo plazo (≥ 4 años) |
| Pilotos de conectividad en cabina de aeronaves a 60 GHz | +1.8% | Corredores de aviación de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la demanda de transmisión 4K/8K y XR
El contenido de ultra alta definición requiere un caudal sostenido de 25-100 Mbps por transmisión, y los hogares ahora ejecutan tareas simultáneas de 4K, 8K y AR. La capa de 60 GHz proporciona margen donde el tráfico de 2,4 GHz y 5/6 GHz enfrenta interferencias y anchos de canal contiguos limitados. En América del Norte y Japón, los operadores de televisión de pago ya incluyen transmisiones deportivas en 8K que llevan al límite al Wi-Fi heredado. Los fabricantes de equipos originales de dispositivos integran radios multigigabit para que los televisores, consolas y auriculares de gama alta puedan mantener latencias inferiores a 10 ms sin conexiones por cable. A medida que los auriculares XR escalan en la formación empresarial y los juegos de consumo, el rendimiento inalámbrico sin cables y confiable se convierte en un criterio de compra, elevando directamente el mercado de WiGig direccionable.
Integración de radios tribanda de 60 GHz en puntos de acceso Wi-Fi 7
Los proveedores de puntos de acceso están comercializando chipsets Wi-Fi 7 que agregan 2,4 GHz, 5/6 GHz y 60 GHz en una sola plataforma. La operación de enlace múltiple transfiere sesiones de ida y vuelta en tiempo real, permitiendo que los dispositivos de corto alcance salten a 60 GHz mientras los clientes distantes permanecen en bandas más bajas. Esta arquitectura reduce los costos de cableado para campus densos y desbloquea ingresos incrementales de software provenientes de herramientas de análisis de red que optimizan la dirección de banda. Las oficinas en la nube europeas que despliegan enlaces de fibra de 10 Gbps ven el Wi-Gig tribanda como una cobertura contra la congestión en horas pico, lo que subraya cómo la integración de infraestructura convierte a WiGig de un complemento de lujo en un elemento básico de verificación.[1]
Aumento de la tasa de incorporación de computadoras portátiles y teléfonos inteligentes habilitados para WiGig
Los fabricantes de chips ahora co-empaquetan WiGig junto con Bluetooth, Wi-Fi de 6 GHz y radios celulares, por lo que las marcas de dispositivos ya no enfrentan complejidad incremental en la placa de circuito impreso. Las computadoras portátiles insignia emplean la tecnología para el acoplamiento inalámbrico con un solo clic que alimenta monitores duales de 4K en escritorios de trabajo desde cualquier lugar. Los fabricantes de teléfonos inteligentes prueban modos de transferencia de archivos a 60 GHz capaces de sincronizar videos de 4 GB en segundos, una característica diferenciada para los modelos de creadores de contenido. Los equipos de TI corporativos valoran la seguridad de los enlaces de 60 GHz de corto alcance porque la señal rara vez sale de los límites de la habitación, lo que reduce el riesgo de escuchas y facilita la adopción del mercado de WiGig en industrias reguladas.
Necesidad empresarial de acoplamiento inalámbrico ultrarrápido
Las políticas de trabajo híbrido requieren escritorios que se conviertan entre uso compartido y uso fijo en minutos. WiGig elimina el desorden de cables mientras preserva el rendimiento determinístico que los operadores bursátiles, los ingenieros de CAD y los editores de video esperan de los enlaces por cable. Los primeros pilotos muestran una densificación del espacio de trabajo del 25% cuando se eliminan los cables, generando ahorros medibles en costos de instalaciones que justifican el precio premium de los puntos de acceso. Los fabricantes de equipos para salas de conferencias están integrando módulos de 60 GHz para transmitir contenido sin comprimir a grandes pantallas, ampliando la penetración del mercado de WiGig en los segmentos de hardware de colaboración.[2]
Análisis del Impacto de las Restricciones*
| Restricción | (≈) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alcance limitado y estricta línea de visión directa | -3.4% | Global; más agudo en enlaces exteriores | Corto plazo (≤ 2 años) |
| Riesgo de sustitución por Wi-Fi 6E/7 y 5G mmWave | -2.8% | Global; varía según las necesidades de movilidad | Mediano plazo (2-4 años) |
| Límites de diseño térmico en radios de 60 GHz para dispositivos portátiles | -1.9% | Mercado global de dispositivos móviles | Mediano plazo (2-4 años) |
| Regulaciones fragmentadas de EIRP a 60 GHz | -1.5% | Global, con variaciones regionales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alcance limitado y estricta línea de visión directa
A 60 GHz, la absorción de oxígeno y la atenuación de las paredes limitan los enlaces a aproximadamente 10 metros, por lo que los puntos de acceso deben instalarse en cada sala de conferencias o celda de fábrica. Incluso las particiones de vidrio pueden reducir a la mitad el rendimiento, y las personas en movimiento crean desvanecimientos que requieren algoritmos de seguimiento de haz. Las pruebas de campo en vehículos autónomos muestran picos de pérdida de paquetes cuando pequeños obstáculos rompen las zonas de Fresnel, lo que refuerza que los despliegues de WiGig necesitan estudios de sitio precisos. Tales restricciones limitan la tecnología a lugares de alta densidad o configuraciones fijas, limitando la adopción más amplia por parte del consumidor y recortando las expectativas del mercado de WiGig en los enrutadores domésticos del mercado masivo.
Riesgo de sustitución por Wi-Fi 6E/7 y 5G mmWave
Wi-Fi 7 ofrece canales de 320 MHz y 4K-QAM, logrando tasas de cliente superiores a 5 Gbps con mejor propagación. Simultáneamente, los operadores despliegan pequeñas celdas 5G mmWave que combinan espectro con licencia con movilidad de grado operador. Las empresas que comparan rutas de actualización a menudo seleccionan Wi-Fi de 6 GHz porque reutiliza el cableado de sitio existente y cubre áreas de mayor tamaño. Los analistas pronostican más de 800 millones de dispositivos con capacidad de 6 GHz enviados solo en 2024, creando una enorme base instalada que puede satisfacer muchas pero no todas las cargas de trabajo multigigabit. En consecuencia, los compradores sensibles al precio pueden posponer las instalaciones de WiGig, moderando el crecimiento del mercado de WiGig direccionable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Dispositivos de Visualización Impulsan la Adopción del ConsumidorLos dispositivos de visualización representaron el 46,0% del mercado WiGig en 2025, lo que demuestra cómo los monitores inalámbricos, las estaciones de acoplamiento y los auriculares de AR/VR siguen siendo el ancla de los ingresos a corto plazo. El subsegmento se beneficia de los hogares que buscan rincones de juego sin cables y de las oficinas que migran hacia esquemas de puestos de trabajo compartidos. Los concentradores inalámbricos que alojan dos pantallas 4K y periféricos de nivel SSD ya aparecen en paquetes empresariales premium, lo que demuestra que las eficiencias de diseño único y despliegue múltiple favorecen a WiGig frente al cableado USB-C en nuevas instalaciones. Los fabricantes de auriculares de AR/VR dependen de los 60 GHz para evitar la latencia que provoca náuseas, y los próximos lanzamientos de realidad mixta impulsarán aún más los volúmenes unitarios. Los televisores y proyectores integran WiGig para transmisiones 8K sin comprimir en una sala de estar, pero la adopción es lenta porque una sola pared puede deteriorar la recepción.
Los dispositivos de infraestructura de red son el segmento de mayor crecimiento con una CAGR del 28,40%, una trayectoria impulsada por los puntos de acceso tribanda Wi-Fi 7 que se envían en los ciclos de renovación corporativa. Los nodos de computación en el borde dentro de las fábricas aprovechan ahora el backhaul de 60 GHz para evitar la instalación de fibra, reduciendo los plazos de instalación hasta en un 70%. Los proveedores de quioscos municipales experimentan con radios de 60 GHz para banda ancha temporal en corredores urbanos densos donde los permisos de excavación añaden meses a los proyectos de fibra. Las primeras métricas muestran una disponibilidad de enlace superior al 99% cuando se mantiene una línea de visión directa despejada, lo que valida que el backhaul puede ser una adyacencia de alto margen para el mercado WiGig.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
La Integración de Sistema en Chip DominaLos diseños de sistema en chip mantuvieron una participación del 58,0% del mercado WiGig en 2025 y se proyecta que crecerán a una CAGR del 23,0% hasta 2031. Los chips unificados integran la banda base, el front-end de radiofrecuencia y la gestión de energía, reduciendo el espacio en la placa hasta en un 30% y extendiendo la duración de la batería de los teléfonos inteligentes. A medida que las fundiciones perfeccionan los nodos por debajo de 3 nm, el costo incremental de añadir un bloque de 60 GHz disminuye, acelerando las tasas de adopción en dispositivos de gama media. Las últimas plataformas de Qualcomm integran WiGig, Wi-Fi de 6 GHz, Bluetooth LE Audio y radios 5G en un único sustrato, reduciendo los ciclos de calificación de proveedores de trimestres a semanas.
Las implementaciones de circuitos integrados discretos siguen siendo relevantes donde las placas heredadas necesitan módulos de sustitución directa o donde los equipos industriales exigen paquetes robustecidos. Los carros de imágenes médicas, por ejemplo, incorporan tarjetas de 60 GHz sin rediseñar toda la placa base. La hoja de ruta 18A de Intel apunta tanto a arquitecturas monolíticas como a arquitecturas basadas en mosaicos para que los fabricantes de equipos originales puedan combinar núcleos de CPU de alto rendimiento con mosaicos de radio especializados, lo que subraya cómo los avances en fabricación mantienen viables múltiples rutas de lista de materiales.[3] La interacción entre la comodidad del sistema en chip y la flexibilidad discreta debería equilibrar el riesgo de innovación, apoyando la continua expansión del mercado WiGig.
Por Banda de Frecuencia:
IEEE 802.11ad Lidera los Despliegues ActualesEl bloque de 57–66 GHz que sustenta el IEEE 802.11ad mantuvo una participación del 50,0% en 2025 porque su solidez regulatoria y la madurez del silicio inspiran confianza en los fabricantes de equipos originales. Las empresas que despliegan acoplamiento inalámbrico prefieren chipsets de rendimiento probado, aunque el rendimiento máximo sea de 7 Gbps. Mientras tanto, los fabricantes posicionan las extensiones de 66–71 GHz como válvulas de alivio de banda media que se apoyan en las matrices de antenas existentes sin necesidad de modificar las carcasas.
La región de 71–86 GHz, estandarizada bajo IEEE 802.11ay, tiene una CAGR prevista del 22,01% a medida que los canales enlazados elevan las tasas teóricas por encima de los 40 Gbps. Los proyectos piloto de backhaul urbano en Chicago y Seúl ya transmiten video de vigilancia 8K a través de enlaces enlazados, evitando las tarifas mensuales de fibra. Los organismos reguladores de Europa y Estados Unidos continúan armonizando las máscaras de potencia, prometiendo flujos de certificación más fluidos que reducirán el tiempo de comercialización y ampliarán la oportunidad del mercado WiGig.
Por Aplicación:
Los Juegos Lideran, la Fabricación AceleraLos juegos y multimedia aseguraron el 38,5% del mercado WiGig en 2025, reflejando el apetito de los consumidores por auriculares de VR inalámbricos y transmisión 8K sin retardo. Los fabricantes de consolas integran radios de 60 GHz para que las sesiones de deportes electrónicos multijugador eviten conflictos de ancho de banda con los dispositivos del hogar inteligente. Los proveedores de decodificadores incluyen adaptadores WiGig para garantizar la reproducción bit a bit perfecta, creando niveles de suscripción premium que monetizan la garantía de ancho de banda.
La fabricación inteligente y el IoT industrial representan el clúster de aplicaciones de mayor crecimiento con una CAGR del 29,10%. Los planificadores de fábricas despliegan WiGig para conectar cámaras de alta velocidad, brazos robóticos y servidores de IA en el borde cuando el ruido electromagnético o las piezas móviles complican el cableado. Las primeras auditorías en plantas automotrices japonesas revelan una mejora del 15% en el tiempo de actividad tras reemplazar los anillos colectores cableados obsoletos con enlaces de 60 GHz, lo que confirma que las ganancias de productividad pueden compensar las primas de los equipos. A medida que el mantenimiento predictivo y las simulaciones de gemelos digitales proliferan, las redes inalámbricas deterministas consolidarán la relevancia del mercado WiGig en la industria pesada.


Por Industria de Usuario Final:
La Electrónica de Consumo DominaLa electrónica de consumo capturó el 45,0% de los ingresos de 2025, impulsada por un ciclo de teléfonos inteligentes insignia y portátiles ultradelgados que publicitan la transferencia de archivos a varios gigabits y los modos de escritorio inalámbrico instantáneo. Los precios de los componentes han caído casi un 18% en dos años a medida que los volúmenes de sistemas en chip aumentan, ampliando aún más el mercado WiGig direccionable entre los dispositivos de gama media. Los fabricantes de televisores reutilizan los enlaces de 60 GHz para suscripciones de juegos en la nube de baja latencia, combinando contenido y conectividad en paquetes de ingresos recurrentes.
Los entornos empresariales y de centros de datos registran una perspectiva de CAGR del 21,98% a medida que los operadores de hiperescala prueban enlaces de servidor a servidor de 60 GHz que liberan puertos de conmutación para el tráfico externo. En las salas de coubicación donde cada unidad de bastidor cuenta, los operadores valoran la reducción de cables y las mejoras en el flujo de aire que ofrece el inalámbrico de corto alcance. Los integradores aeroespaciales y de defensa también evalúan WiGig para telemetría segura en línea de visión directa porque los haces estrechos reducen el riesgo de interceptación, lo que sugiere que los contratos especializados diversificarán aún más el mercado WiGig.
Análisis Geográfico
Mercado WiGig de América del Norte
América del Norte representó el 34,20% del mercado WiGig en 2025, debido a la adopción empresarial temprana, las inversiones en semiconductores financiadas por la Ley CHIPS y las normas de la FCC que permiten una PIRE más alta que la mayoría de las regiones. Las empresas de servicios financieros en Nueva York implementan estaciones de acoplamiento inalámbricas para maximizar la densidad inmobiliaria, y los campus tecnológicos de la Costa Oeste utilizan enlaces de 60 GHz en espacios de trabajo ágiles. Canadá replica los patrones estadounidenses en los sectores bancario y de medios de comunicación, mientras que el corredor maquilador de México pilota flotas de AGV basadas en WiGig para aumentar la competitividad en la manufactura de exportación.
Mercado WiGig de Asia-Pacífico
Asia Pacífico es el motor de crecimiento con una CAGR del 23,50% hasta 2031. Los fabricantes de equipos de red de Japón fueron los primeros en certificar puntos de acceso Wi-Fi 7 tribanda que integran radios WiGig; los primeros despliegues municipales en Tokio apuntan a las zonas de acceso de estadios antes de eventos a gran escala.[4]Los gigantes de la electrónica de consumo de China incorporan la capacidad de 60 GHz en televisores y portátiles para diferenciarse en canales domésticos saturados, aunque la autorización de exportación puede enfrentar vientos en contra geopolíticos vinculados a las cadenas de suministro de galio. Corea del Sur integra WiGig en teléfonos inteligentes de gama alta, aprovechando su densa infraestructura 5G para la descarga tribanda, mientras que Singapur pilota enlaces de 60 GHz en farolas inteligentes del distrito financiero, subrayando el impulso de transformación digital en toda la región.
Mercado WiGig de EMEA
Europa exhibe un progreso heterogéneo. Alemania y el Reino Unido lideran con modernizaciones de fábricas inteligentes que dependen de comunicaciones inalámbricas deterministas, pero el menor gasto de capital en el sur de Europa arrastra la penetración regional por debajo de los promedios globales. Las normas ETSI armonizan los parámetros técnicos; sin embargo, las disparidades en los límites de potencia entre los países de la UE generan trabajo adicional de certificación que retrasa los despliegues. Oriente Medio y África siguen siendo mercados incipientes; los centros fintech de Dubái evalúan WiGig para salas de negociación, y las minas de Sudáfrica prueban enlaces de 60 GHz para análisis de perforación en tiempo real. No obstante, las restricciones de gasto de capital y los desafíos del terreno moderan la adopción a corto plazo, dejando un margen considerable para el mercado WiGig a medida que avanzan el PIB regional y las iniciativas de conectividad.
Ediciones regionales
Panorama Competitivo
Concentración del Mercado
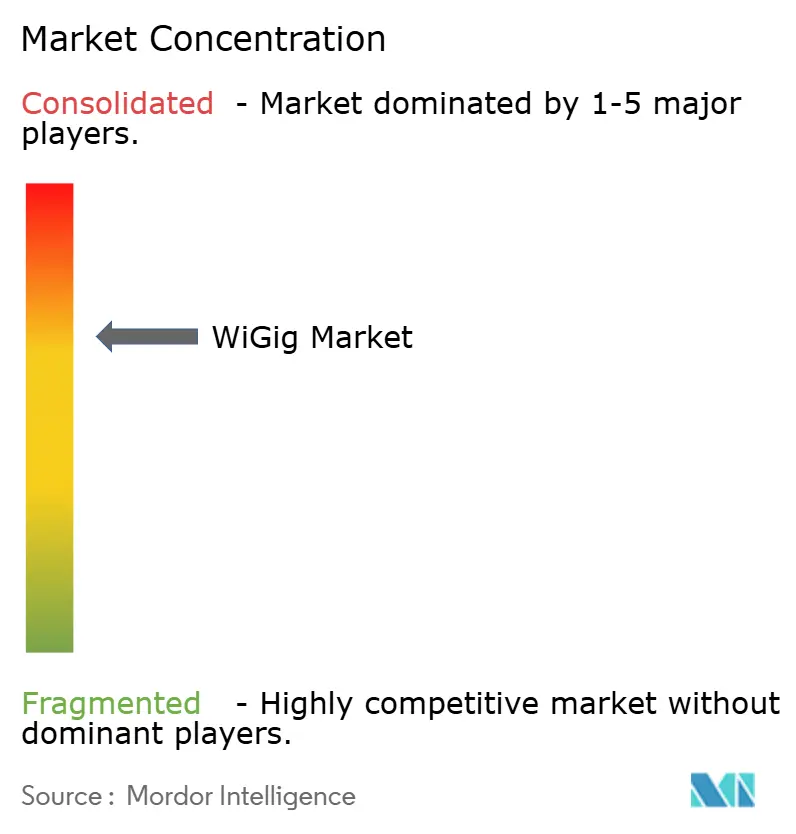
El mercado de WiGig está moderadamente concentrado. Qualcomm, Intel y Broadcom capitalizan sus amplias carteras de RF y su influencia en las fundiciones para suministrar más de la mitad del total de envíos de chips. Su escala permite ciclos anuales de silicio que mantienen el ritmo con los borradores IEEE en evolución, asegurando victorias de diseño en computadoras portátiles, teléfonos y infraestructura empresarial. Qualcomm refuerza ese posicionamiento al incluir la licencia de propiedad intelectual de formación de haz con las plataformas Snapdragon, mientras que Intel extiende su ecosistema vPro a los casos de uso de acoplamiento inalámbrico para que los departamentos de TI puedan gestionar los puntos finales de 60 GHz dentro de conjuntos de herramientas familiares. Broadcom apunta a enrutadores de gama alta y puertas de enlace de operadores, traduciendo su dominio en Wi-Fi 6E en sockets tempranos de Wi-Fi 7 tribanda.
Los competidores de segundo nivel se centran en la diferenciación vertical. MaxLinear y Peraso ofrecen chipsets de temperatura industrial con dirección de haz de rango extendido, lo que permite despliegues en entornos hostiles que el silicio integrado para teléfonos inteligentes no puede abordar. Las empresas emergentes en Israel y Taiwán desarrollan antenas de metasuperficie y sustratos de disipación térmica, buscando licenciar diseños que mitiguen dos de los principales puntos débiles de WiGig: la pérdida de trayectoria y el calor. En el nivel inferior, TP-Link, Cisco y Aruba incorporan radios de 60 GHz en puntos de acceso tribanda, incluyendo análisis de gestión que recomiendan asignaciones óptimas de banda de dispositivos en tiempo real. En el ámbito de los dispositivos, Lenovo y Dell lanzan computadoras portátiles de clase empresarial que estandarizan los acoplamientos WiGig para reducir la lista de materiales de periféricos de cada caja.
Las alianzas estratégicas subrayan la carrera por construir ecosistemas de pila completa. Los proveedores de semiconductores cofinancian programas de diseño de referencia con fabricantes de diseño original para reducir los plazos de integración, mientras que los proveedores de servicios en la nube realizan pruebas de concepto que demuestran la replicación de almacenamiento a velocidad de cable a través de enlaces de 60 GHz dentro de módulos de borde en contenedores. Los proveedores de nivel 1 automotriz se asocian con fabricantes de chips para certificar las interconexiones de infoentretenimiento en cabina, abriendo una vía que podría ampliar el mercado de WiGig una vez que concluyan las pruebas de seguridad regulatorias. En todos los frentes, la narrativa competitiva gira en torno al tiempo de comercialización, el rendimiento térmico y los algoritmos de coexistencia en lugar del rendimiento bruto, lo que refleja el arco de madurez típico de los estándares de conectividad.
Líderes de la Industria WiGig
-
Panasonic Corporation
-
Qualcomm Technologies, Inc.
-
Intel Corporation
-
Broadcom Inc.
-
Peraso Technologies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado WiGig Empresas cubiertas en este informe
- Qualcomm Technologies Inc.
- Intel Corporation
- Broadcom Inc.
- Cisco Systems Inc.
- Panasonic Holdings Corp.
- Peraso Technologies Inc.
- Blu Wireless Technology Ltd.
- Tensorcom Inc.
- Fujikura Ltd.
- Sivers Semiconductors AB
- Dell Technologies Inc.
- Lenovo Group Ltd.
- HP Development Company LP
- Samsung Electronics Co. Ltd.
- MediaTek Inc.
- Marvell Technology Inc.
- NXP Semiconductors N.V.
- Analog Devices Inc.
- Keysight Technologies Inc.
- LitePoint (Teradyne Inc.)
- NEC Corporation
- Qualcomm Atheros (subsidiary)
Desarrollos recientes de la industria en Mercado WiGig
- Junio de 2025: NTT Corporation logró una tasa de datos récord mundial de 280 Gbps utilizando un amplificador de banda ancha de 300 GHz, mostrando una ruta tecnológica que podría expandir las comunicaciones inalámbricas de ultra alta frecuencia más allá de los límites actuales de WiGig.
- Junio de 2025: TP-Link Japón lanzó el punto de acceso Wi-Fi 7 BE9300 EAP772-Outdoor con sellado IP68, subrayando los despliegues tribanda que complementan los despliegues interiores de WiGig.
- Junio de 2025: BeMap presentó el primer punto de acceso Wi-Fi 7 de Japón con detección de movimiento IEEE 802.11bf, señalando la convergencia de las características de comunicación y radar.
- Mayo de 2025: Qualcomm publicó ingresos del segundo trimestre de 2025 de USD 10,84 mil millones, citando la diversificación automotriz y de IoT adyacente a las carteras de WiGig.
Mercado WiGig Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Clave
Nuestro estudio define el mercado WiGig global como el valor total del hardware terminado, enrutadores, adaptadores, bases de acoplamiento para pantallas, pantallas montadas en la cabeza, portátiles, teléfonos inteligentes y equipos de red de soporte que integran radios IEEE 802.11ad o 802.11ay en la banda de 60 GHz y ofrecen enlaces inalámbricos de varios gigabits.
Exclusión del Alcance: Se excluyen los servicios, la infraestructura pura de ondas milimétricas 5G y los dispositivos Wi-Fi 6E o Wi-Fi 7 que operan únicamente por debajo de los 60 GHz.
Descripción General de la Segmentación
- Por Producto
- Dispositivos de Visualización
- Estaciones de Acoplamiento Inalámbrico
- Auriculares de AR/VR
- Televisores y Proyectores
- Dispositivos de Infraestructura de Red
- Puntos de Acceso y Enrutadores
- Radios de Backhaul
- Otros
- Dispositivos de Visualización
- Por Tecnología
- Sistema en Chip (SoC)
- Circuito Integrado (CI)
- Por Banda de Frecuencia
- 57-66 GHz (IEEE 802.11ad)
- 66-71 GHz
- 71-86 GHz (IEEE 802.11ay enlazado)
- Por Aplicación
- Juegos y Multimedia
- Acoplamiento Inalámbrico Empresarial
- Redes y Transferencia de Datos
- Infoentretenimiento en Vehículo
- Fabricación Inteligente / IoT Industrial
- Por Industria de Usuario Final
- Electrónica de Consumo
- Empresa y Centro de Datos
- Automotriz y Transporte
- Industrial y Manufactura
- Aeroespacial y Defensa
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Asia Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Resto de Asia Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Realizamos entrevistas estructuradas y encuestas breves con fabricantes de chipsets, fabricantes de diseño original, proveedores de juegos en la nube, integradores de sistemas y reguladores de telecomunicaciones en América del Norte, Europa y Asia Pacífico. Los comentarios sobre las tasas de envío, los precios de venta promedio realizados y los planes de actualización a 802.11ay nos ayudan a validar los hallazgos secundarios y a cerrar las brechas de información.
Investigación Documental
Los analistas de Mordor comienzan con referencias disponibles públicamente de los registros de espectro de la UIT-R, las publicaciones del grupo de trabajo IEEE 802.11, las certificaciones de equipos de la FCC y la ETSI, y los cuadros de mando de envíos de la Wi-Fi Alliance. Los datos comerciales de UN Comtrade sugieren flujos transfronterizos de chipsets, mientras que revistas como IEEE Communications Magazine aclaran los ciclos de vida de la tecnología. Los informes anuales 10-K de las empresas, las presentaciones para inversores y los resúmenes de patentes a los que se accede a través de D&B Hoovers, Dow Jones Factiva y Questel proporcionan orientación sobre unidades y pistas de precios. Estas referencias ilustran nuestra base. Se recurre a un conjunto más amplio de fuentes para realizar comprobaciones adicionales.
Dimensionamiento del Mercado y Pronóstico
Aplicamos un marco combinado ascendente y descendente. Las conciliaciones de producción global e importaciones-exportaciones forman la visión descendente, que luego se somete a pruebas de presión mediante la consolidación de proveedores y comprobaciones selectivas de precio de venta promedio por volumen. Los insumos clave incluyen la tasa de adopción de chipsets de 60 GHz dentro de los puntos de acceso tribanda, la participación de portátiles con capacidad WiGig en las ventas de computadoras portátiles, el crecimiento de las sesiones de transmisión 8K, los despliegues de auriculares de AR/VR empresariales y las conexiones regionales de fibra hasta el hogar que impulsan la demanda de backhaul. La regresión multivariante vincula estos impulsores con los ingresos históricos, tras lo cual el análisis de escenarios se ajusta para los cambios en la política de espectro. Donde la evidencia granular es escasa, indicadores proxy como la participación del tráfico de juegos en la nube cierran las brechas.
Ciclo de Validación de Datos y Actualización
Sometemos los resultados a análisis de anomalías en dos etapas, revisión por pares y aprobación de analistas senior. Los modelos se actualizan cada año, mientras que eventos materiales como reasignaciones de espectro o salidas de proveedores desencadenan actualizaciones intermedias. Se realiza una revisión de validación final antes de cada entrega al cliente para que los compradores reciban la perspectiva más reciente.
Por Qué Nuestra Línea de Base WiGig Merece Confianza
Las estimaciones publicadas suelen divergir porque cada editor define las cestas de dispositivos, los puntos de precio y las cadencias de actualización de manera diferente. Al rastrear únicamente el hardware terminado que se envía con radios de 60 GHz activos y al actualizar los números cada doce meses, Mordor Intelligence garantiza una perspectiva coherente.
Los principales factores de brecha en otros proveedores incluyen alcances más limitados centrados solo en componentes, valoraciones a precio de lista y ciclos de actualización de cinco años que pasan por alto los recientes lanzamientos de 802.11ay.
Comparación de referencia
| Tamaño del Mercado | Fuente anónima | Principal factor de brecha |
|---|---|---|
| 26,32 mil millones de USD (2025) | Mordor Intelligence | |
| 29,21 mil millones de USD (2025) | Consultora Global A | Incluye dispositivos Wi-Fi 7 por debajo de los 60 GHz |
| 66,9 millones de USD (2024) | Consultora Regional B | Contabiliza solo unidades de chipsets, utiliza precios de lista |
| 39,2 millones de USD (2024) | Consultora Sectorial C | Geografía limitada, ponderación de encuestas históricas |
En conjunto, la comparación muestra que nuestro alcance disciplinado, el modelo basado en impulsores y las actualizaciones oportunas ofrecen una línea de base equilibrada y transparente que los responsables de la toma de decisiones pueden replicar y someter a pruebas de estrés con confianza.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de WiGig?
El tamaño del Mercado WiGig se sitúa en 26,32 mil millones de USD en 2025 y se proyecta que supere los 85,77 mil millones de USD en 2031.
¿Qué región está creciendo más rápido en la adopción de WiGig?
Asia Pacífico lidera el crecimiento con una CAGR prevista del 23,50% hasta 2031, impulsada por los despliegues de Wi-Fi 7 y la digitalización de la manufactura.
¿Por qué las soluciones de sistema en chip dominan el panorama de WiGig?
Los diseños de SoC integran radios de 60 GHz con banda base y gestión de energía en un solo chip, reduciendo el espacio en la placa y mejorando la eficiencia energética, lo que acelera la adopción en teléfonos inteligentes y computadoras portátiles.
¿Cuáles son las principales restricciones que limitan un despliegue más amplio de WiGig?
Los requisitos de corto alcance y línea de visión directa, y la competencia de las tecnologías Wi-Fi 6E/7 y 5G mmWave, limitan la adopción fuera de los entornos de alto ancho de banda y corto alcance.
¿Qué segmento de aplicación genera actualmente más ingresos?
Los juegos y multimedia tienen una participación del 38,5%, impulsados por las demandas de VR inalámbrico y transmisión 8K que dependen de la latencia ultra baja y el alto rendimiento de WiGig.
¿Qué tan concentrado está el panorama de proveedores de WiGig?
Con los cinco principales proveedores controlando poco más del 60% de los ingresos, el mercado obtiene una puntuación de concentración de 6/10, lo que indica una consolidación moderada pero con espacio continuo para nuevos participantes.