
Tamanho e Participação do Mercado de Aplicações de Assistente de Voz
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
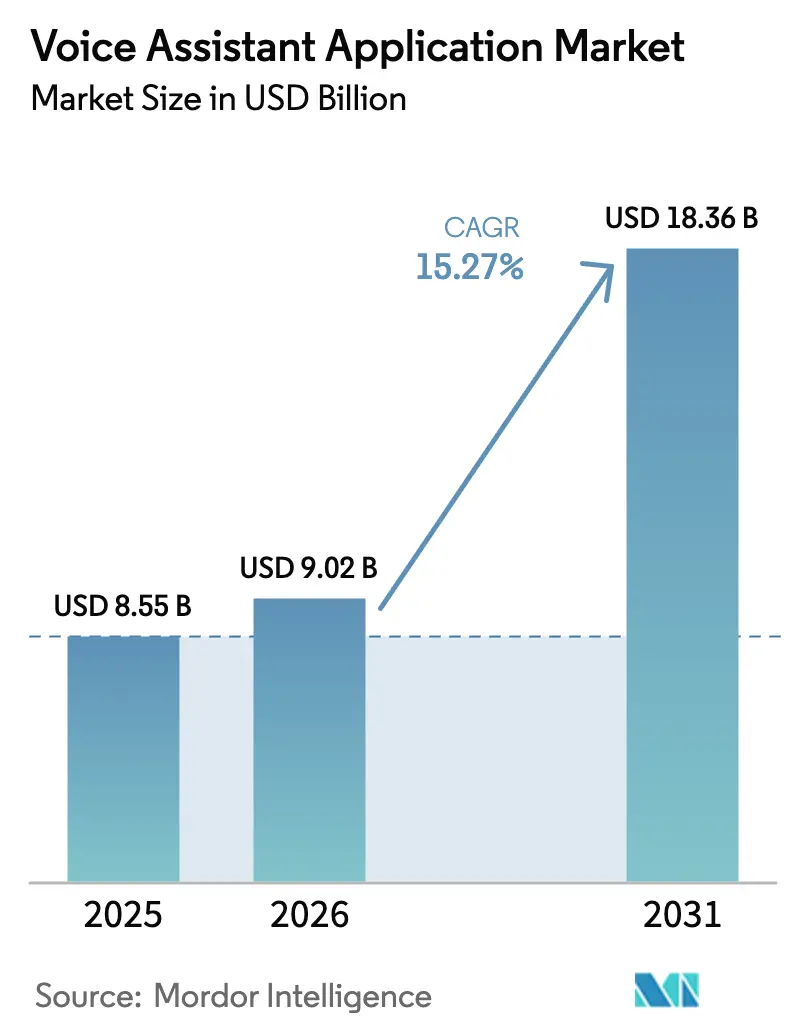
| Tamanho do Mercado (2026) | 9.02 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.36 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 15.27 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
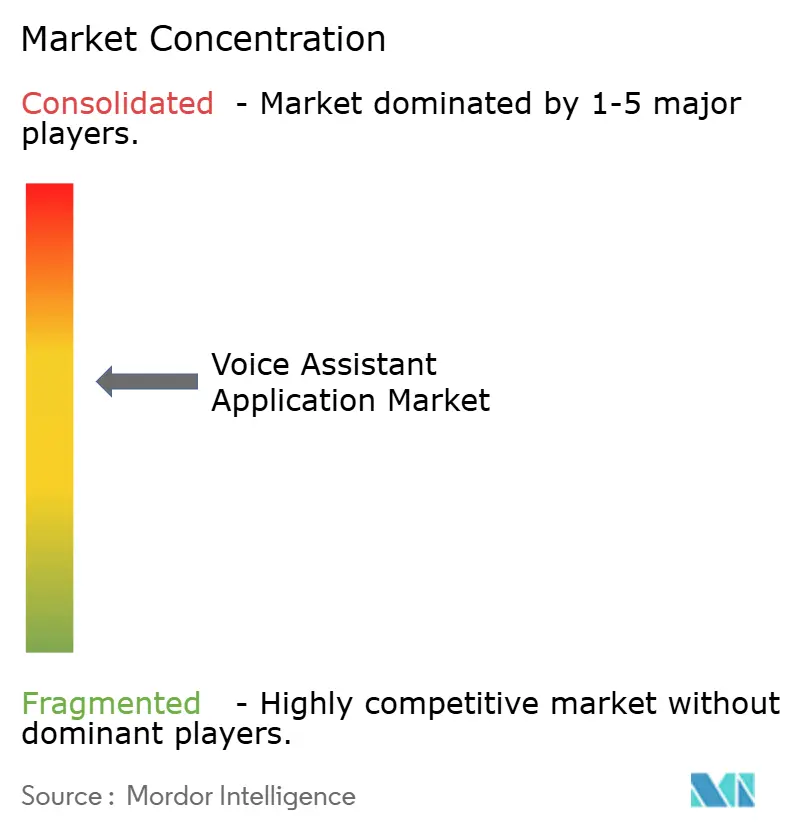
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aplicações de Assistente de Voz por Mordor Intelligence
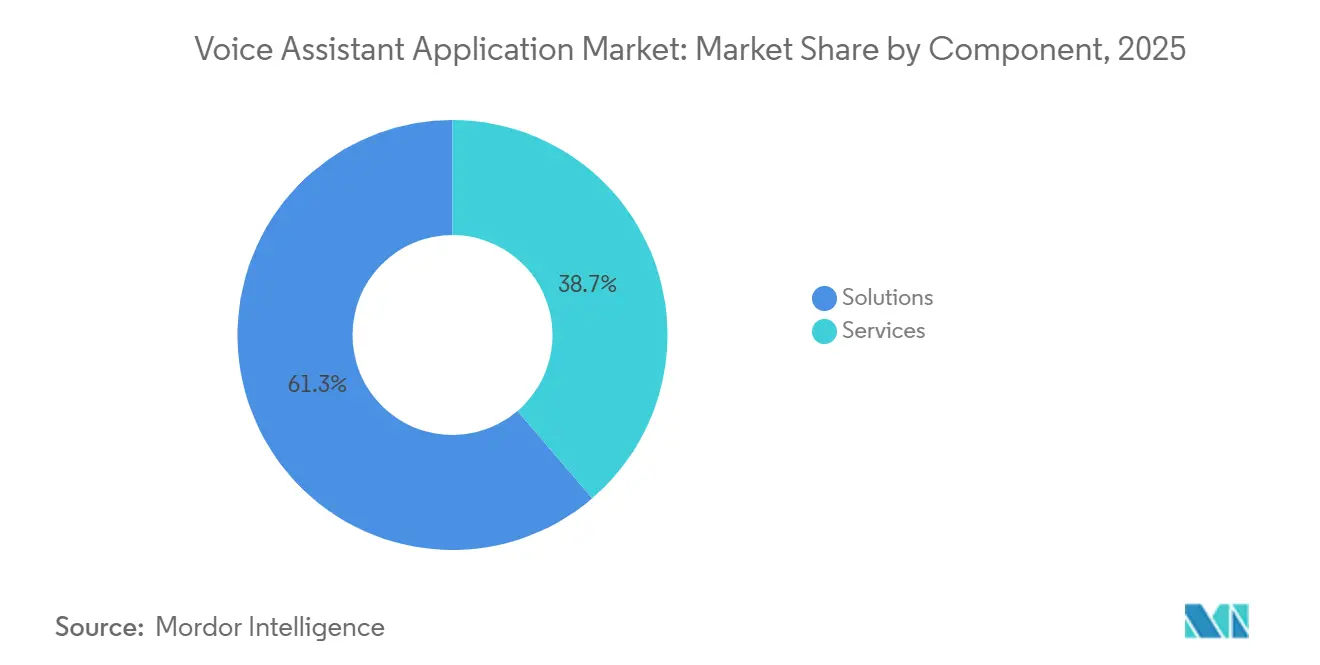
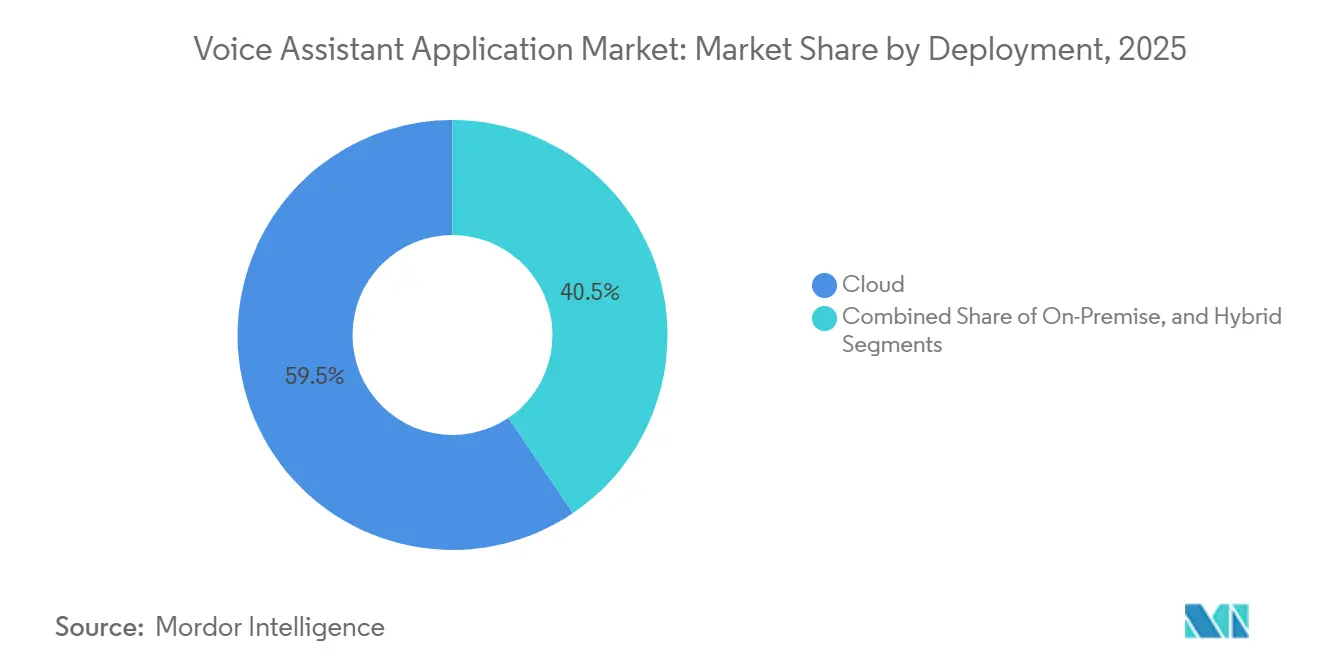
O tamanho do mercado de aplicações de assistente de voz está projetado em USD 8,55 bilhões em 2025, atingiu USD 9,02 bilhões em 2026 e está projetado para alcançar USD 18,36 bilhões até 2031, avançando a um CAGR de 15,27% de 2026 a 2031. Essa trajetória de crescimento decorre da transição dos assistentes de voz de complementos inovadores para utilitários empresariais essenciais, à medida que os motores de diálogo baseados em modelos de linguagem de grande escala agora lidam com interações multiturno com clientes com fluência próxima à humana. No cenário atual, as soluções respondem por 61,27% da participação do mercado de aplicações de assistente de voz, mas os serviços registrarão uma expansão mais rápida de 17,22% à medida que as organizações terceirizam a integração de Alexa, Google Assistant e Siri em fluxos de trabalho proprietários. Os gastos permanecem ancorados no reconhecimento de fala com 46,63%, embora a computação de borda esteja acelerando a 16,88% porque os fornecedores automotivos e de casas inteligentes preferem o processamento de palavra de ativação no dispositivo para minimizar a latência e proteger a privacidade. A implantação em nuvem retém 59,47% de participação, mas os modelos híbridos estão se expandindo a 15,75% à medida que instituições de saúde e financeiras dividem consultas sensíveis e gerais entre chips locais e mecanismos de linguagem natural em hiperescala, enquanto a Ásia-Pacífico supera a América do Norte impulsionada por assistentes vernaculares como o DuerOS da China e o Bhashini da Índia.
Principais Conclusões do Relatório
- Por componente, as soluções lideraram com 61,27% de participação na receita em 2025, enquanto os serviços estão preparados para registrar o CAGR mais rápido de 17,22% até 2031.
- Por tecnologia, o reconhecimento de fala respondeu por 46,63% do tamanho do mercado de aplicações de assistente de voz em 2025, enquanto a computação de borda está projetada para crescer a um CAGR de 16,88% até 2031.
- Por implantação, as implementações em nuvem detinham 59,47% de participação em 2025; as arquiteturas híbridas devem se expandir a um CAGR de 15,75% ao longo do período de previsão.
- Por porte empresarial, as grandes empresas comandaram 61,92% da receita de 2025, mas as pequenas e médias empresas exibirão um CAGR de 16,91% até 2031.
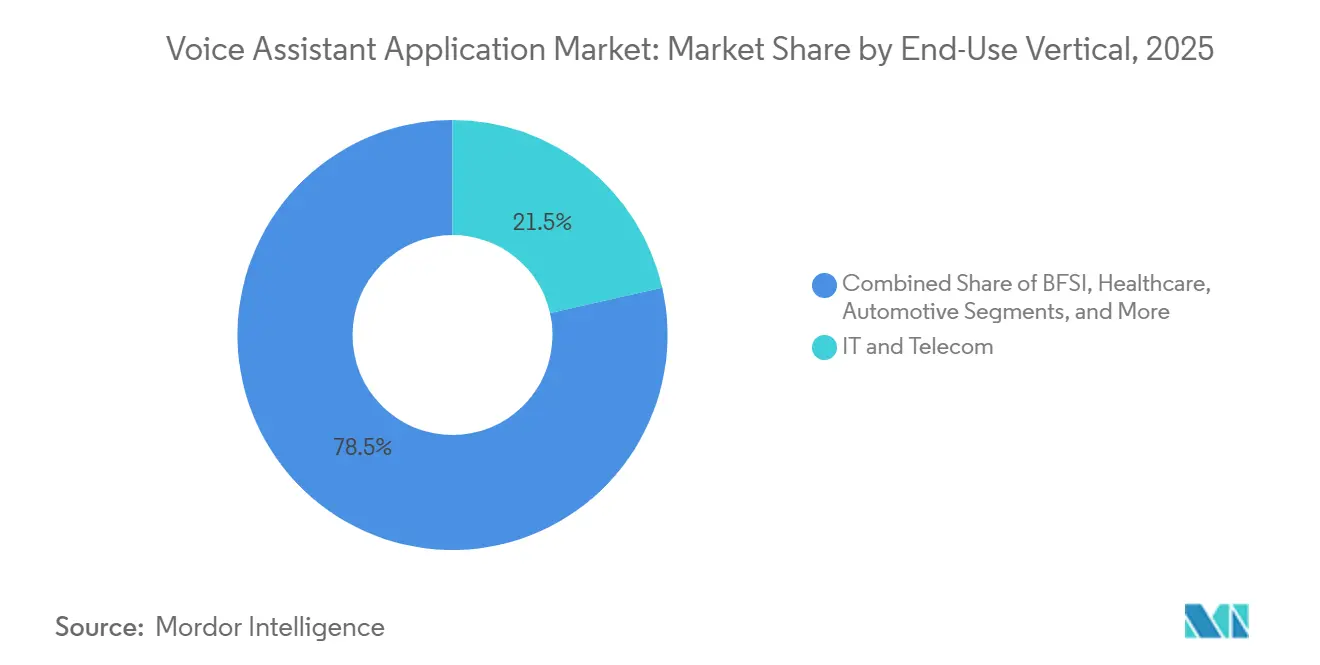
- Por vertical de uso final, TI e telecomunicações geraram a maior participação de 21,48% em 2025, enquanto a saúde está prevista para avançar a um CAGR de 17,06% até 2031.
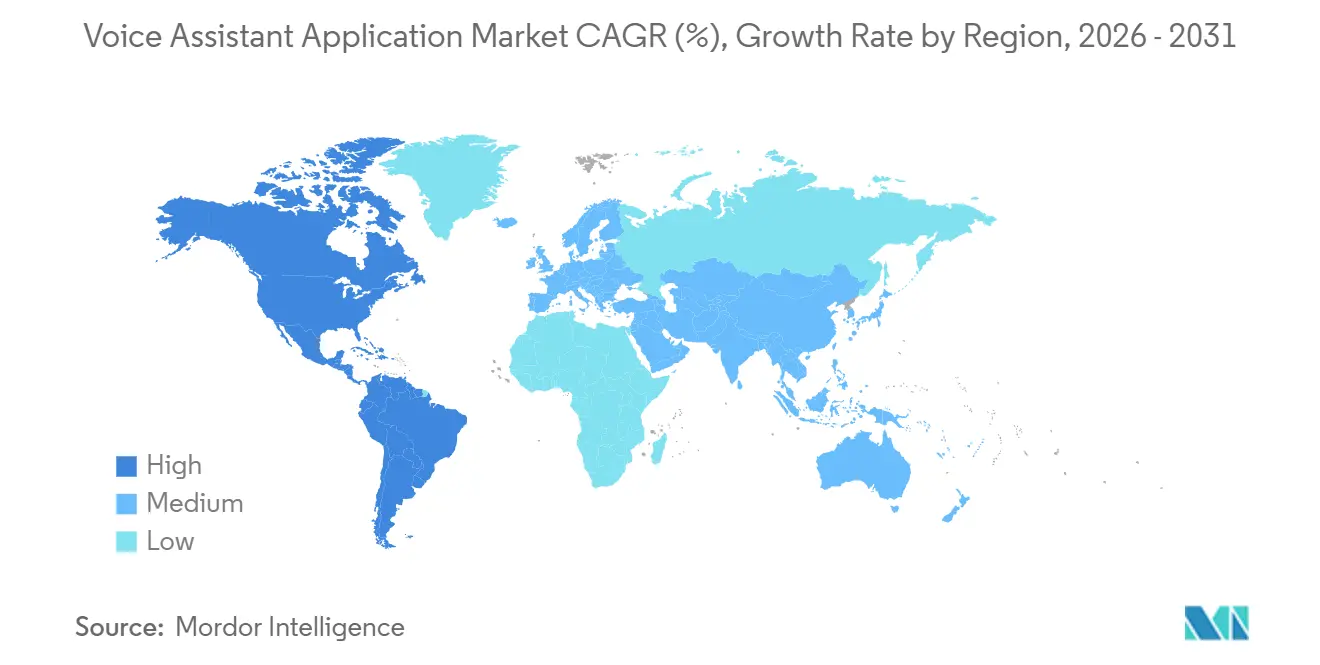
- Por geografia, a América do Norte liderou com 36,65% da receita de 2025, enquanto a Ásia-Pacífico está definida para crescer a um CAGR de 18,02% entre 2026 e 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Aplicações de Assistente de Voz
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na adoção de alto-falantes inteligentes e dispositivos habilitados por voz | +2.8% | Global, com concentração na América do Norte e centros urbanos da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Rápida redução de custos em pipelines de fala baseados em LLM em tempo real | +3.2% | Global, beneficiando particularmente as PMEs na Europa e na América do Norte | Curto prazo (≤ 2 anos) |
| Impulso empresarial para automatizar fluxos de trabalho de atendimento ao cliente e URA | +3.5% | América do Norte e Europa lideram, com serviços financeiros da APAC acelerando | Médio prazo (2 a 4 anos) |
| Arquiteturas híbridas no dispositivo e em nuvem desbloqueando demanda em setores regulamentados | +2.1% | Setores de saúde e BFSI da América do Norte e da UE, com expansão para a APAC | Longo prazo (≥ 4 anos) |
| Regulamentações de acessibilidade (WCAG 3.0/ADA) que exigem interfaces de usuário por voz | +1.6% | Contratantes federais da América do Norte, setor público da UE, adoção gradual na APAC | Longo prazo (≥ 4 anos) |
| Complementos de comércio conversacional que aumentam o valor médio do pedido | +1.9% | Varejo e comércio eletrônico global, mais forte na América do Norte e na China | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Adoção de Alto-falantes Inteligentes e Dispositivos Habilitados por Voz
As remessas de alto-falantes inteligentes atingiram 150 milhões de unidades em 2024, colocando dispositivos Alexa e Google Nest em 40% dos lares dos EUA e 28% dos domicílios urbanos na região Ásia-Pacífico, criando um amplo canal para habilidades de terceiros.[1]"Tendências de IA de Voz 2025: Pesquisa de Adoção Empresarial." deepgram.com Oitenta e quatro por cento das empresas pesquisadas pela Deepgram em 2025 planejavam aumentos de orçamento para assistentes de voz, sinalizando uma mudança de provas de conceito para implantações em produção. Operadores de logística que usam Alexa for Business relataram uma redução de erros de 15 a 20% na separação de armazéns em comparação com scanners portáteis, ressaltando o potencial de economia de mão de obra. As montadoras incorporaram assistentes de voz como equipamento padrão, e a Tesla registrou um aumento de 40% ano a ano nos comandos de voz durante o modo de Direção Autônoma Completa em 2024, refletindo o apelo à segurança. A base instalada em expansão fornece dados de uso que melhoram a precisão do modelo, estabelecendo um ciclo virtuoso que reforça a adoção.
Rápida Redução de Custos em Pipelines de Fala Baseados em LLM em Tempo Real
Os custos de inferência para pilhas de fala de modelos de linguagem de grande escala caíram aproximadamente 60% desde 2023 devido à decodificação especulativa e à quantização de modelos, mantendo a precisão de intenção acima de 95% enquanto reduz as necessidades de computação. O Microsoft Azure reduziu os preços do Cortana e do Bot Service em 35% para clientes de alto volume em 2025, uma resposta à pressão de preços do Voiceflow e do Rasa que reduziu as barreiras para pequenas empresas. O processamento de linguagem natural em streaming agora retorna intenções parciais em 200 milissegundos, eliminando a latência que anteriormente prejudicava a satisfação no atendimento ao cliente. O Whisper v3 Turbo da OpenAI, lançado em dezembro de 2025, entregou inferência 15% mais rápida em 99 idiomas mantendo as taxas de erro de palavras abaixo de 3%, viabilizando assistentes multilíngues acessíveis. Coletivamente, pipelines mais baratos e rápidos democratizam as implantações de voz além das grandes empresas.
Impulso Empresarial para Automatizar Fluxos de Trabalho de Atendimento ao Cliente e URA
A crescente escassez de mão de obra e salários superiores a USD 50 por hora na América do Norte e na Europa Ocidental estão reduzindo o período de retorno do investimento para assistentes de voz automatizados que lidam com chamadas de nível 1. Clientes da Twilio que integraram o Google Dialogflow ao Flex reduziram o tempo médio de atendimento em 28% e economizaram USD 1,2 milhão anualmente para um centro de 200 posições em 2024. O Genesys Cloud CX tratou 65% das consultas de linha de frente sem escalonamento em 2025, ante 42% em 2023, destacando a rápida maturidade da URA conversacional. O Serviço de Receita Federal dos Estados Unidos processou 1,3 milhão de chamadas por meio de um assistente de voz piloto em 2024, reduzindo os tempos de espera de 27 minutos para menos de cinco minutos. Bancos que usam o Boost.ai automatizaram 89% das consultas de rotina em 2025, elevando as pontuações de satisfação acima dos benchmarks humanos.
Arquiteturas Híbridas no Dispositivo e em Nuvem Desbloqueando Demanda em Setores Regulamentados
Hospitais e bancos estão adotando cargas de trabalho divididas que mantêm a detecção de palavra de ativação e comandos simples localmente, enquanto enviam intenções complexas para a nuvem, satisfazendo as cláusulas de residência de dados da HIPAA e do GDPR. A orientação preliminar de 2024 da Agência de Alimentos e Medicamentos dos EUA sobre assistentes de voz como dispositivos médicos de software exige o processamento no dispositivo do áudio do paciente, direcionando os fornecedores para modelos híbridos. O Dragon Ambient eXperience da Nuance atendeu mais de 550 sistemas de saúde até 2025, usando inferência de borda para transcrever consultas, mas enviando apenas resumos desidentificados para ajuste do modelo. O JPMorgan Chase realizou um piloto de correspondência de impressão vocal local em 2024, reduzindo as perdas por fraude em 34% enquanto cumpria as regras de cibersegurança. O Snapdragon 8 Gen 3 da Qualcomm executa a detecção de palavra de ativação com menos de 2 watts, tornando os assistentes sempre ativos viáveis em dispositivos vestíveis e veículos.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações persistentes com privacidade e segurança de dados | -2.4% | Global, com maior escrutínio na UE sob o GDPR e na Califórnia sob o CCPA | Médio prazo (2 a 4 anos) |
| Lacunas de precisão em sotaques, dialetos e ambientes ruidosos | -1.8% | Global, afetando particularmente falantes não nativos de inglês e mercados emergentes | Curto prazo (≤ 2 anos) |
| Complexidade de integração e escassez de talentos especializados | -1.3% | Segmentos de PMEs na América do Norte e na Europa, impacto moderado na APAC | Médio prazo (2 a 4 anos) |
| Crescentes ameaças de falsificação profunda ou falsificação de voz que intensificam a conformidade | -1.1% | Serviços financeiros e setores governamentais globalmente, concentrados nos mercados da OCDE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações Persistentes com Privacidade e Segurança de Dados
As transcrições de voz se qualificam como dados biométricos sob o Artigo 9 do GDPR e as regras da Lei de Privacidade do Consumidor da Califórnia (CCPA), exigindo que as empresas obtenham consentimento explícito e minimizem a retenção.[2]GDPR. "Artigo 9: Tratamento de Categorias Especiais de Dados Pessoais." gdpr-info.eu Uma pesquisa da PwC de 2024 mostrou que 63% dos consumidores estavam desconfortáveis com microfones sempre ativos, citando a violação da Alexa em 2023 que expôs 1,2 milhão de transcrições. A polícia de Hong Kong documentou o primeiro golpe de entrevista de emprego com áudio falsificado em fevereiro de 2024, levando as seguradoras a excluir perdas por falsificação de voz sem verificações de vivacidade. As leis biométricas de Illinois, Texas e Washington preveem danos estatutários de até USD 5.000 por violação, representando um risco existencial para startups sem ferramentas de conformidade. A Comissão Federal de Comércio dos EUA multou um provedor de telessaúde em USD 8 milhões em 2024 por gravações não criptografadas, desincentivando investimentos em assistentes de voz para saúde.
Lacunas de Precisão em Sotaques, Dialetos e Ambientes Ruidosos
A Universidade de Stanford encontrou taxas de erro de palavras 19% mais altas para falantes não nativos em comparação com falantes nativos de inglês em assistentes principais em 2024. Uma pesquisa da Forrester no mesmo ano relatou que 38% das empresas estavam adiando implantações porque os assistentes lidam mal com fala acentuada. O Google Assistant atingiu apenas 78% de precisão no inglês indiano, muito abaixo de 94% para o inglês americano padrão, limitando a adoção no Sul da Ásia. Enunciados com alternância de código, como o Spanglish e o Hinglish, ainda excedem 40% de taxas de erro, prejudicando a qualidade do atendimento ao cliente em mercados bilíngues. O ruído de fundo acima de 70 decibéis degrada a transcrição em até 35%, forçando as empresas a comprar microfones com formação de feixe que aumentam os custos da estação de trabalho em USD 200 a 500 e retardam o retorno sobre o investimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Os Serviços Crescem à Medida que o Desenvolvimento de Habilidades Exige Expertise
As soluções capturaram 61,27% da participação do mercado de aplicações de assistente de voz em 2025, mas o segmento de serviços está previsto para registrar um CAGR de 17,22% até 2031, à medida que as empresas percebem que incorporar Alexa, Google Assistant ou Siri em fluxos de trabalho empresariais envolve mapeamento contínuo de intenções, ajuste de fluxo de diálogo e auditorias de conformidade. Os serviços profissionais abrangem a criação de habilidades personalizadas para tarefas regulamentadas, como documentação clínica ou verificações de inventário no chão de fábrica, que requerem vocabulário específico do domínio não disponível em marketplaces genéricos. Os projetos de integração ainda levam em média nove meses, com quase metade do cronograma gasto na rotulagem de intenções em vez de na escrita de código, o que impulsiona a demanda por linguistas externos e designers de conversação. Os contratos de serviços gerenciados estão crescendo porque agrupam acordos de nível de serviço de tempo de atividade e retreinamento periódico de modelos, liberando as equipes de transformação digital da necessidade de contratar engenheiros escassos de IA conversacional. A IBM relatou que 68% de seus clientes do Watson Assistant em 2025 escolheram um modelo gerenciado em vez de APIs de autoatendimento, indicando uma clara preferência por terceirizar a otimização contínua.
O segmento de soluções está se beneficiando de ferramentas de design sem código que permitem que não desenvolvedores elaborem fluxos, mas mesmo essas plataformas requerem expertise linguística para criar prompts e lidar com erros de preenchimento de slots. Especialistas verticais, notadamente na área de saúde, agora pré-carregam vocabulários e fluxos de trabalho compatíveis com a HIPAA, reduzindo o tempo de obtenção de valor para hospitais que implantam assistentes de voz ambientais. As pequenas e médias empresas gravitam em torno de taxas mensais de serviço previsíveis em vez de cobranças variáveis de API em nuvem, uma tendência reforçada por ofertas de marca branca que agrupam hospedagem, monitoramento e análises. Embora a automação comprima as margens de serviços ao longo do tempo, a complexidade das implantações em vários idiomas e o surgimento de casos de uso com alternância de código garantem que as verificações de qualidade com humano no circuito permaneçam críticas para a expansão do tamanho do mercado de aplicações de assistente de voz ao longo do horizonte de previsão.


Por Tecnologia: A Computação de Borda Viabiliza Assistentes de Voz com Preservação de Privacidade
O reconhecimento de fala comandou 46,63% dos gastos de 2025, mas a computação de borda está projetada para avançar a um CAGR de 16,88% até 2031, à medida que usuários preocupados com privacidade transferem a detecção de palavra de ativação e comandos de rotina para o silício local. O tamanho do mercado de aplicações de assistente de voz para reconhecimento de fala permanece fundamental porque toda pilha conversacional começa com a conversão de áudio em texto, mas os processadores neurais no dispositivo agora lidam com tarefas básicas com menos de 2 W, reduzindo a latência e as taxas de nuvem. O Snapdragon 8 Gen 3 da Qualcomm demonstrou detecção confiável de palavra de ativação em painéis automotivos sem conexões celulares, enquanto o iOS 19 da Apple moveu 78% das consultas comuns do Siri para o dispositivo, reduzindo os custos de infraestrutura em aproximadamente 40%. A conversão de texto em fala ganhou impulso com modelos generativos que adicionam inflexão emocional, embora os fornecedores agora marquem d'água o áudio sintético para impedir o abuso de falsificação profunda.
O processamento de linguagem natural ainda é executado principalmente na nuvem para consultas complexas porque a inferência de modelos de linguagem de grande escala sobrecarrega o hardware móvel; no entanto, variantes quantizadas, como o Llama 3.2 1B, estão começando a alimentar a classificação leve de intenções em smartphones. A plataforma Jetson Orin da NVIDIA mostrou reconhecimento de comandos a 30 quadros por segundo em testes de armazém, trazendo inspeção de qualidade mãos-livres para clientes industriais. A pressão regulatória para localização de dados em saúde e finanças, combinada com a economia de evitar cobranças de nuvem por consulta, sustenta as perspectivas sólidas para nós de borda dentro do mercado mais amplo de aplicações de assistente de voz.
Por Implantação: Arquiteturas Híbridas Equilibram Privacidade e Capacidade
A implantação em nuvem detinha 59,47% de participação em 2025 graças à elasticidade dos hiperescaladores e às atualizações rápidas de modelos, mas as arquiteturas híbridas estão definidas para crescer a um CAGR de 15,75% porque os setores regulamentados devem segregar o áudio sensível. Em um padrão híbrido, a detecção de palavra de ativação e os comandos simples são executados localmente, enquanto as consultas de conhecimento são roteadas para mecanismos de linguagem natural em hiperescala; Alexa e Siri já seguem esse fluxo de trabalho dividido. A participação do mercado de aplicações de assistente de voz para instalações locais está diminuindo à medida que os fornecedores retiram as licenças perpétuas, mas as redes de defesa com isolamento total ainda exigem pilhas totalmente locais. O crescimento de 47% ano a ano nas consultas ao Amazon Alexa Voice Service em 2024 destacou a escala da nuvem,[3]Amazon Web Services. "Alexa Voice Service: Destaques do Re:Invent 2024." aws.amazon.com mas 54% dos CIOs de saúde pesquisados pela HIMSS preferiram híbridos para satisfazer as regras de criptografia da HIPAA.
As implantações híbridas introduzem sobrecarga de orquestração; no entanto, os conjuntos de plano de controle do Azure Stack e do Google Anthos agora oferecem roteamento baseado em políticas, o que simplifica o gerenciamento. O processamento de comandos de casa inteligente de alto volume e baixo risco no dispositivo reduz os custos de API em nuvem em até 70%, permitindo que os orçamentos cubram análises mais sofisticadas. Os fabricantes em locais com largura de banda limitada também valorizam a inferência local porque evita atrasos na produção quando a conectividade é interrompida. Essas vantagens de custo e conformidade garantem que os híbridos permaneçam a fatia de crescimento mais rápido do tamanho do mercado de aplicações de assistente de voz até 2031.

Por Porte Empresarial: As PMEs Adotam Plataformas de Assistente de Voz de Marca Branca
As grandes empresas geraram 61,92% da receita de 2025 ao distribuir os custos de desenvolvimento em vários casos de uso, mas as pequenas e médias empresas registrarão um CAGR de 16,91% à medida que as plataformas de marca branca eliminam as barreiras de engenharia iniciais. O Flex da Twilio relatou que 42% das novas posições em 2024 vieram de PMEs atraídas por preços de entrada próximos a USD 1 por usuário por mês. As APIs da RapidAPI e os pacotes prontos para uso da Weave e da Podium incorporam comércio conversacional ou agendamento de consultas sem codificação de habilidades personalizadas.
As empresas menores ainda carecem de dados proprietários para ajustar as intenções, portanto dependem do aprendizado por transferência de modelos pré-treinados e de parceiros de serviços gerenciados para otimização contínua. A Deloitte constatou que 67% das PMEs tiveram dificuldade em contratar talentos de IA conversacional em 2024, ressaltando a lacuna de pessoal. Enquanto isso, as grandes empresas mantêm uma vantagem em escala de dados, canalizando milhões de chamadas em loops de retreinamento que aumentam a precisão. Mesmo assim, os níveis de assinatura previsíveis e os custos de inferência em declínio nivelam o campo de jogo, expandindo a participação das PMEs no mercado geral de aplicações de assistente de voz.
Por Vertical de Uso Final: A Saúde Impulsiona o Crescimento por Meio de Assistentes de Voz Ambientais
TI e telecomunicações lideraram a receita de 2025 com uma participação de 21,48% no mercado de aplicações de assistente de voz, usando bots conversacionais para solução de problemas de rede e autoatendimento de assinantes. A saúde, no entanto, está prevista para entregar o CAGR mais rápido de 17,06% até 2031, à medida que a documentação clínica ambiental e os bots de engajamento de pacientes compensam a escassez de médicos. O Dragon Ambient eXperience da Nuance da Microsoft instalado em mais de 550 hospitais até 2025 reduziu o tempo de anotações em 50%, liberando os médicos para atender de dois a três pacientes extras por dia. Novos códigos de reembolso para monitoramento remoto por meio de biomarcadores de voz fornecem aos provedores uma justificativa econômica clara para implantar assistentes.
Serviços bancários, financeiros e de seguros dependem de biometria de voz que reduz as perdas por apropriação de contas em até 40%, enquanto o varejo e o comércio eletrônico experimentam pedidos conversacionais, que aumentam os valores médios do carrinho. As montadoras enviam assistentes que atuam como concierges proativos, e as plataformas de mídia relatam 18% mais consumo por sessão quando os usuários navegam por voz. A educação pilota bots de tutoria que respeitam as regras de acessibilidade, e as fábricas integram verificações de qualidade mãos-livres que mantêm os operadores com os olhos na linha. Com os médicos projetados para ter uma escassez de 86.000 até 2036, os assistentes ambientais permanecerão a alavanca de automação preferida da saúde, ancorando a contribuição líder do segmento para os ganhos futuros no tamanho do mercado de aplicações de assistente de voz.
Análise Geográfica
A América do Norte respondeu por 36,65% da receita de 2025, conferindo à região a maior participação no mercado de aplicações de assistente de voz. Com Alexa e Google Assistant instalados em 40% dos domicílios, e os mandatos da Seção 508 estimulando reformas em contratantes federais, espera-se que a dominância da região continue. O capital de risco permaneceu abundante, com startups captando USD 2,3 bilhões em 2024, e clientes âncora em serviços financeiros e saúde financiaram pilotos iniciais que agora estão avançando para implantações em escala total. No entanto, os casos de uso de nível 1, como atendimento ao cliente, estão se aproximando da saturação, portanto os fornecedores estão se voltando para implantações de nicho, incluindo transcrição jurídica, apresentações de imóveis e diagnósticos de serviço de campo. O Canadá espelha as tendências dos Estados Unidos, mas o crescimento agora depende de assistentes bilíngues em inglês e francês que cumpram a Lei das Línguas Oficiais. O México está emergindo como um hub de desenvolvimento nearshore para empresas norte-americanas que buscam habilidades de voz em espanhol, aproveitando seu pool de talentos de mais de 650.000 engenheiros de software.
A Europa detinha uma participação estimada de 28% em 2025, à medida que as regras de localização de dados do GDPR favoreceram os provedores regionais e a Lei Europeia de Acessibilidade de junho de 2025 exigiu o comércio eletrônico habilitado por voz até 2028.[4]Comissão Europeia. "Lei Europeia de Acessibilidade 2025." europa.eu As gigantes automotivas alemãs Volkswagen, BMW e Mercedes-Benz incorporam assistentes em plataformas de veículos conectados, enquanto o Serviço Nacional de Saúde do Reino Unido testou assistentes clínicos ambientais em 150 consultórios de clínicos gerais. A França e a Itália se concentram em assistentes de casa inteligente ajustados para dialetos locais, e os bancos da Espanha implantam biometria de voz em aplicativos móveis para combater fraudes. A América do Sul é liderada pelo Brasil e pela Argentina, que usam processamento de linguagem natural em português e espanhol para governo e serviços bancários, embora a volatilidade cambial e a banda larga irregular mantenham o crescimento em dígitos médios únicos. Chile e Colômbia estão testando assistentes com alternância de código em espanhol para atendimento ao cliente, auxiliados por investimentos regionais em telecomunicações em rotas de fibra de baixa latência.
A Ásia-Pacífico está projetada para registrar um CAGR de 18,02% até 2031 e impulsionar o maior ganho incremental no tamanho do mercado de aplicações de assistente de voz, impulsionada pelos ecossistemas DuerOS do Baidu, Tmall Genie da Alibaba e Spark da iFLYTEK na China, pela plataforma Bhashini de 22 idiomas da Índia e pela curva de adoção mobile-first do Sudeste Asiático. O Baidu processou mais de 1 bilhão de consultas em 2024 após adicionar capacidades de modelos de linguagem de grande escala. A Bhashini de código aberto da Índia oferece acesso por voz a serviços digitais para 400 milhões de cidadãos com menor nível de alfabetização, enquanto Grab e Gojek integram assistentes de pedidos em super-aplicativos na Indonésia, Singapura e Vietnã. A população envelhecida do Japão favorece robôs de cuidado de idosos alimentados por voz, com o Pepper da SoftBank implantado em mais de 2.000 lares de idosos, e o Samsung Bixby mais o LG ThinQ da Coreia do Sul dominam o controle de eletrodomésticos. O Oriente Médio e a África permanecem pequenos hoje, mas o orçamento de USD 500 milhões da Arábia Saudita para serviços ao cidadão habilitados por voz no âmbito da Visão 2030 e as bolsas de pesquisa dos Emirados Árabes Unidos para modelos de dialeto árabe estão acelerando a adoção de dois dígitos. A África do Sul pilota biometria de voz que reduz a fraude em call centers em 41%, e os operadores de dinheiro móvel da Nigéria testam assistentes para usuários com baixo nível de alfabetização, sinalizando um potencial inexplorado assim que a infraestrutura amadurecer.

Panorama regulatório
As aplicações de assistente de voz estão sendo cada vez mais moldadas por requisitos relacionados à transparência da IA, à privacidade biométrica e a regras específicas do setor que afetam onde o áudio é processado e como os usuários são informados sobre as interações impulsionadas por IA. Na União Europeia, a Lei de IA da UE (Regulamento (UE) 2024/1689) foca em divulgações de transparência e gestão de riscos para agentes de voz, com aplicação total a partir de 2 de agosto de 2026, e o Artigo 50 centrado nas divulgações de transparência quando os usuários interagem com sistemas de IA.
Nos Estados Unidos, a regulamentação permanece fragmentada entre a privacidade e a fiscalização setorial, enquanto a atividade federal enfatiza a governança de segurança e o benchmarking. Em fevereiro de 2026, o Departamento do Tesouro dos EUA emitiu uma Estrutura de Gestão de Riscos de IA com controles de segurança extensivos direcionados a bancos e fornecedores, reforçando os requisitos de conformidade para biometria de voz e fluxos de trabalho de chamadas gravadas no setor de BFSI. A Coreia do Sul também adotou uma postura obrigatória e baseada em risco quando a Lei de Estrutura de IA entrou em vigor em 22 de janeiro de 2026, adicionando uma camada de conformidade adicional para plataformas globais de assistentes de voz que operam na Ásia.
Análise da cadeia de valor
A cadeia de valor das aplicações de assistente de voz abrange (i) captura e anotação de dados (corpora de fala, léxicos de domínio e conjuntos de dados de dialetos), (ii) desenvolvimento de modelos e ferramentas (ASR, diálogo NLU/LLM e TTS), (iii) infraestrutura e implantação (nuvem, orquestração híbrida e silício de borda), (iv) empacotamento em camada de aplicação (skills, fluxos de trabalho empresariais e modelos verticais) e (v) canais de distribuição por meio de ecossistemas de dispositivos e plataformas empresariais. Os hyperscalers e provedores de sistemas operacionais ancoram a cadeia ao fornecer modelos fundacionais, runtimes para desenvolvedores e marketplaces, enquanto as empresas cada vez mais adquirem serviços de integração e gerenciados para operacionalizar o monitoramento, o retreinamento e a conformidade.
Movimentos recentes no ecossistema apontam para uma integração mais forte de upstream a downstream e uma escalabilidade de hardware mais liderada por parceiros. Em maio de 2026, o Google apresentou o programa Gemini built in, com designs de referência para que fabricantes terceiros integrem a IA de voz Gemini em alto-falantes, câmeras e outros dispositivos, expandindo a distribuição OEM de recursos de voz além do hardware próprio. No lado embarcado, a Cerence e a Vivoka expandiram sua parceria em março de 2026 para oferecer IA de voz embarcada multilíngue para mercados industriais usando o Vivoka VDK 6, reforçando como o desempenho no dispositivo, o vocabulário de domínio e a confiabilidade influenciam a seleção de fornecedores. Implantações em larga escala, como a Omilia viabilizando pedidos automatizados em drive-thru em mais de 890 locais da Taco Bell nos EUA (julho de 2026), ilustram implantações downstream em que integradores, parceiros de PDV e fluxo de trabalho, e serviços de ajuste contínuo se tornam centrais para manter a precisão e o rendimento em milhares de pontos de atendimento.
Cenário Competitivo
O mercado é moderadamente fragmentado, ancorado por hiperescaladores que agrupam assistentes em ecossistemas de nuvem e dispositivos e flanqueado por especialistas verticais ou regionais. Amazon, Google, Apple e Microsoft aproveitam o bloqueio de plataforma, enquanto SoundHound, Voiceflow e iFLYTEK vencem em latência automotiva, orquestração empresarial e cobertura do mandarim, respectivamente. A IA generativa tornou a precisão de linha de base uma commodity, portanto os fornecedores agora competem em amplitude de dialeto, latência abaixo de 300 milissegundos, eficiência de inferência de borda e habilidades pré-construídas para conformidade vertical. Os chips de borda Snapdragon da Qualcomm e o mecanismo neural da Apple permitem a detecção de palavra de ativação no dispositivo com menos de 2 watts, posicionando o hardware para diferenciar os ecossistemas de software. O modo de voz da OpenAI e a voz do Claude da Anthropic elevam a profundidade conversacional para um território próximo ao humano, desafiando as pilhas tradicionais de classificação de intenções.
Os movimentos estratégicos ilustram a crescente intensidade. Em outubro de 2025, a Microsoft concluiu sua aquisição da Nuance na área de saúde por USD 19,7 bilhões para fundir o Dragon Medical com o Azure AI, visando fluxos completos de prontuário eletrônico. A Amazon Web Services seguiu em setembro de 2025 com o Alexa for Healthcare, um serviço compatível com a HIPAA que obteve 95% de precisão terminológica em testes cegos. A Samsung fez parceria com a iFLYTEK em junho de 2025 para substituir o Bixby por assistentes em mandarim e cantonês nos telefones Galaxy vendidos na China, reconhecendo que o ajuste localizado supera os modelos genéricos. A Nuance registrou um pedido no Escritório de Patentes e Marcas Registradas dos Estados Unidos em 2024 para um detector de ataque de repetição que analisa padrões de micro-ressonância, sinalizando uma mudança em direção à vivacidade biométrica como vantagem competitiva. A Aliança FIDO está elaborando padrões de biometria de voz entre fornecedores, mas a adoção está limitada aos bancos de nível 1 enquanto aguarda clareza sobre o compartilhamento de responsabilidade.
A consolidação provavelmente ocorrerá em torno de três camadas: hiperescaladores que oferecem plataformas horizontais com suporte ubíquo a idiomas, especialistas verticais que fornecem habilidades prontas para conformidade em saúde ou automotivo, e coalizões de código aberto como Rasa e Mozilla Common Voice que tornam dados e modelos uma commodity. As oportunidades de espaço em branco permanecem em cenários de alternância de código como Spanglish e Hinglish, e em locais industriais de alto ruído onde as taxas de erro ainda excedem os limites aceitáveis. Os fornecedores que dominarem a orquestração de borda e nuvem enquanto garantem privacidade e paridade de dialeto capturarão uma participação desproporcional à medida que as empresas priorizarem latência, conformidade e custo total de propriedade em detrimento das métricas brutas de taxa de erro de palavras.
Líderes do Setor de Aplicações de Assistente de Voz
Google LLC (Alphabet Inc.)
Amazon Web Services, Inc.
Apple Inc.
Baidu Inc.
Microsoft Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A produtização orientada pela conformidade está criando espaço concreto nos fluxos de trabalho de voz empresariais, especialmente onde a divulgação, o consentimento e a auditabilidade devem estar incorporados na própria interação. A Lei de IA da UE adiciona um requisito direto de transparência para agentes de voz a partir de 2 de agosto de 2026, sob o Artigo 50, o que sustenta a demanda por ferramentas que gerenciam avisos de divulgação falados, registros de interação e marcação de voz sintética em contact centers, admissão em saúde e linhas de serviço do setor público. As implantações em setores regulados também continuam migrando para arquiteturas híbridas para manter o áudio sensível local, enquanto usam modelos em nuvem para intenções complexas, alinhando-se às restrições da HIPAA e do GDPR referenciadas no contexto de mercado.
Evidências do mundo real também mostram a demanda se deslocando para arquiteturas híbridas, junto com o surgimento de modelos conversacionais avançados. Em julho de 2026, a OpenAI lançou modelos conversacionais full-duplex (GPT-Live-1 e GPT-Live-1 mini), enquanto a Apple ampliou os testes públicos de uma Siri redesenhada e impulsionada por IA em múltiplos formatos de dispositivos Apple por meio de uma versão beta pública do iOS 27, reforçando a voz como uma camada essencial de interface em dispositivos e aplicativos. Esses anúncios sustentam a necessidade contínua de serviços que ajustam fluxos de diálogo, lidam com comportamento multilíngue e de alternância de código, e integram agentes de voz em sistemas de CRM, comércio e serviços de campo.
Desenvolvimentos recentes do setor
- Julho de 2026: A Omilia viabiliza pedidos automatizados em drive-thru em mais de 890 locais da Taco Bell nos EUA. A implantação da Omilia expande as capacidades de pedidos automatizados, permitindo interações em tempo real e maior rendimento em cozinhas de fast-food e fluxos de trabalho de atendimento.
- Janeiro de 2026: Apple e Google anunciaram um acordo de vários anos para que o Google forneça modelos Gemini e tecnologia em nuvem para impulsionar recursos de IA da Apple, incluindo a assistente de voz Siri reformulada. O arranjo sinaliza uma dependência mais profunda entre plataformas de modelos fundacionais de terceiros e exige governança empresarial para inteligência de diálogo obtida externamente.
- Fevereiro de 2024: A polícia de Hong Kong documentou um esquema de fraude em entrevista de emprego com áudio deep-fake, destacando cenários de falsificação de voz e risco de identidade. O incidente reforça a necessidade de detecção de vivacidade e autenticação mais forte em fluxos de trabalho orientados por voz, particularmente para casos de uso em BFSI e governo.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para esta metodologia, o mercado abrange a receita obtida com aplicações de assistente de voz que possibilitam interações orientadas por voz em casos de uso de consumidores e empresas, incluindo software de aplicação e serviços relacionados entregues por meio de modelos de implantação comuns.
Exclusões de escopo: Este dimensionamento exclui a receita de hardware do dispositivo principal (como alto-falantes inteligentes e microfones) e considera apenas os gastos em camada de aplicação vinculados ao uso de assistentes de voz.
Visão geral da segmentação
- Por Componente
- Soluções
- Serviços
- Por Tecnologia
- Processador de Linguagem Natural (PLN)
- Reconhecimento de Fala
- Conversão de Texto em Fala
- Computação de Borda
- Por Implantação
- Local
- Nuvem
- Híbrido
- Por Porte Empresarial
- Pequenas e Médias Empresas (PMEs)
- Grandes Empresas
- Por Vertical de Uso Final
- TI e Telecomunicações
- BFSI
- Saúde
- Varejo e Comércio Eletrônico
- Automotivo
- Mídia e Entretenimento
- Educação
- Manufatura
- Governo e Setor Público
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- ASEAN
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir o limite do mercado, construir os indicadores de demanda iniciais e criar verificações de consistência para as divisões regionais. Baseamo-nos em fontes públicas que explicam como os assistentes de voz são adotados e regulados, como materiais da FCC dos EUA sobre comunicações e dispositivos, publicações do NIST dos EUA sobre IA e cibersegurança, indicadores da economia digital da OCDE, estatísticas de TIC da UIT e bases de dados de patentes da OMPI para depósitos relacionados a voz e fala.
Além disso, revisamos relatórios anuais de empresas, transcrições de teleconferências de resultados, documentação de produtos, notas de desenvolvedores e coberturas de imprensa confiáveis para entender onde se concentra a monetização (assinatura, preços baseados em uso e licenciamento empresarial). Para etapas selecionadas, foram usadas assinaturas pagas para dados financeiros e de inteligência de empresas, notícias e finanças, bases de dados de patentes e contratos e licitações globais, para acelerar as verificações cruzadas sobre sinais de preços e atividade comercial. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas foram consultadas para coletar dados, validar suposições e esclarecer pontos obscuros.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar o que é efetivamente adquirido em termos de aplicações de assistente de voz e como o mix de preços e implantação varia por setor. Conversamos com uma variedade de proprietários de soluções, parceiros de canal, integradores de sistemas e compradores empresariais para que as lacunas da pesquisa documental pudessem ser preenchidas, e as suposições pudessem ser confirmadas com padrões reais de compra nas principais regiões.
Para reduzir o viés, testamos o mesmo conjunto de dados com diferentes funções de respondentes e, em seguida, revisamos áreas em que as respostas variaram, por exemplo, uso em nuvem versus híbrido, e com que frequência os modelos são atualizados em produção.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 12% | APAC: 45% |
| Nível médio: 51% | Líderes funcionais/de unidade: 39% | EMEA: 31% |
| Players menores: 19% | Gerentes: 49% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual os sinais de adoção digital são convertidos em um conjunto endereçável de casos de uso habilitados para voz por região, e depois convertidos em gastos usando padrões observados de implantação e precificação. Em seguida, corroboramos os totais usando aproximações bottom-up seletivas, como a consolidação de receitas de fornecedores amostrados, a verificação de feedback de canais sobre o tamanho dos negócios e a validação do preço típico por implantação em relação à intensidade de uso.
As principais entradas usadas no modelo incluem a penetração de assistentes de voz em fluxos de trabalho de atendimento ao cliente e contact center, a proporção de empresas que usam configurações em nuvem, no local ou híbridas, a duração média do contrato e os padrões de renovação, as necessidades de cobertura linguística (idioma único versus multilíngue) e a divisão entre assinaturas de software e serviços de integração e ajuste. Quando os sinais bottom-up estão incompletos para implantações menores, as lacunas são tratadas aplicando índices de adoção validados à base empresarial mais ampla, e depois ajustando com faixas de preço e uso específicas da região.
Para as previsões, é usada a análise de cenários para que o crescimento possa se ajustar aos ciclos de investimento em IA e às necessidades de conformidade empresarial, e então o caminho do ponto médio é selecionado após a comparação das expectativas dos especialistas sobre o momento da adoção. A previsão também é verificada em relação às mudanças esperadas na economia unitária, como as taxas de automação nas funções de suporte e a mudança em direção ao processamento no dispositivo por questões de latência e privacidade.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de triangulação em múltiplos pontos de verificação, incluindo a consistência entre sinais de adoção, faixas de preço e atividade comercial observada. Quando surge uma discrepância, ela é rastreada até uma suposição específica, por exemplo, o mix de implantação ou a taxa de adesão a serviços, e depois é revisada por meio de discussões de acompanhamento e revalidação documental antes da finalização do modelo.
É seguido um processo de revisão em múltiplas etapas, em que um analista revisa por pares os cálculos, entradas e a lógica, e depois uma revisão final é concluída antes da aprovação. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que podem alterar a demanda ou os preços. Antes da entrega, fazemos uma nova verificação para que os clientes recebam a visão mais atual disponível naquele momento.
Estimativa do mercado de aplicações de assistente de voz da Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado publicados para aplicações de assistente de voz frequentemente não coincidem, e as diferenças geralmente vêm do que é contabilizado como receita e de quão rigorosamente as suposições são verificadas com compradores reais. O ano escolhido como base, o tratamento da conversão de moeda e a inclusão de categorias adjacentes também podem ampliar a dispersão.
As camadas de dispositivo e plataforma são uma fonte comum de inflação, pois algumas estimativas misturam gastos com aplicações com hardware de alto-falantes inteligentes, ferramentas gerais de reconhecimento de fala ou conjuntos mais amplos de IA conversacional. A receita de hardware de alto-falantes inteligentes está fora do escopo da Mordor Intelligence para este mercado, e os totais estão, em vez disso, vinculados ao software de aplicação e serviços relacionados que são adquiridos para implantar recursos de assistente de voz, o que mantém o número alinhado a um conjunto de gastos mais claro.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 9,02 bilhões de USD (2026) | |
| Editora de Relatórios Setoriais A | 5,16 bilhões de USD (2025) | Usa um ano-base anterior e uma interpretação mais restrita das aplicações de assistente de voz monetizadas, o que pode subestimar implantações empresariais agrupadas em contratos de software mais amplos. |
| Editora de Relatórios Setoriais B | 3,90 bilhões de USD (2024) | Parece basear o dimensionamento em um conjunto de adoção menor e em descontos agressivos de estágio inicial, o que pode reduzir o gasto médio implícito por implantação nos primeiros anos. |
Entre os três números, a dispersão reflete principalmente o alinhamento de escopo e ano, seguido de como a precificação é normalizada entre os modelos de implantação. Quando a receita apenas de aplicações é separada do hardware e de categorias mais amplas de IA, e quando a adoção e a precificação são verificadas com múltiplos tipos de compradores, a estimativa se torna mais fácil de rastrear e reproduzir em atualizações futuras.


Principais Perguntas Respondidas no Relatório
Com que rapidez o mercado global de aplicações de assistente de voz deve crescer até 2031?
A receita está projetada para crescer de USD 9,02 bilhões em 2026 para USD 18,36 bilhões até 2031, refletindo uma taxa de crescimento anual composta de 15,27%.
Quais fatores estão impulsionando a adoção empresarial de assistentes de voz?
A queda nos custos de inferência, o impulso para automatizar centros de contato e a crescente penetração de alto-falantes inteligentes estão acelerando a implantação, enquanto a receita de serviços se expande à medida que as empresas terceirizam o desenvolvimento de habilidades.
Qual geografia está projetada para registrar o maior crescimento para aplicações de assistente de voz?
A Ásia-Pacífico está prevista para registrar um CAGR de 18,02% até 2031, impulsionada pelo ecossistema DuerOS da China, pela plataforma Bhashini de 22 idiomas da Índia e pelos usuários mobile-first do Sudeste Asiático.
Como as implantações híbridas estão abordando as regulamentações de privacidade para assistentes de voz?
As organizações processam a detecção de palavra de ativação e comandos simples no dispositivo enquanto enviam consultas complexas para a nuvem, uma divisão que satisfaz as regras de residência de dados da HIPAA e do GDPR e reduz as taxas de nuvem em até 70%.
Qual é o cenário competitivo atual para soluções de assistente de voz?
O espaço é moderadamente concentrado (pontuação 6), com hiperescaladores como Amazon, Google, Apple e Microsoft detendo aproximadamente 60% de participação combinada, enquanto especialistas como SoundHound e iFLYTEK competem em latência, cobertura de dialetos e habilidades verticais.
Qual vertical de uso final está previsto para se expandir mais rapidamente para aplicações de assistente de voz?
A saúde está definida para crescer a um CAGR de 17,06% à medida que a documentação clínica ambiental e os assistentes de engajamento de pacientes reduzem a burocracia dos médicos e desbloqueiam novos códigos de reembolso.
Página atualizada pela última vez em:



