
Tamanho e Participação do Mercado de LED UVC
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.59 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 32.18 % |
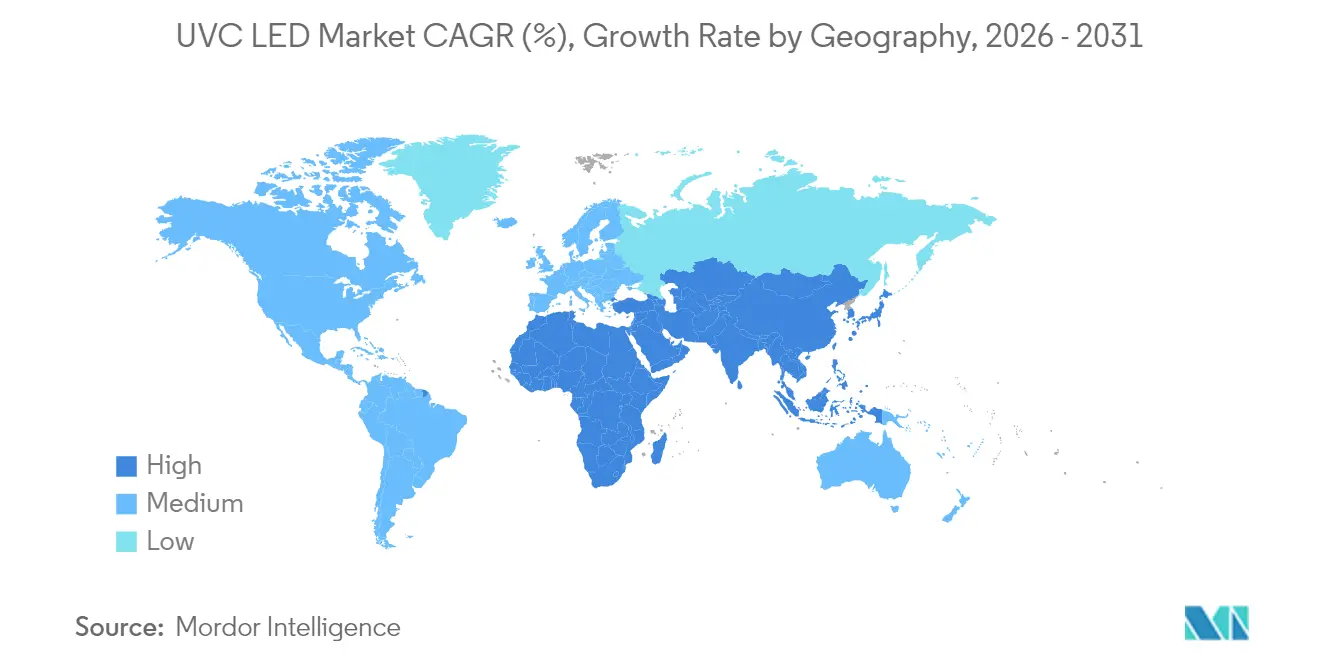
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de LED UVC por Mordor Intelligence
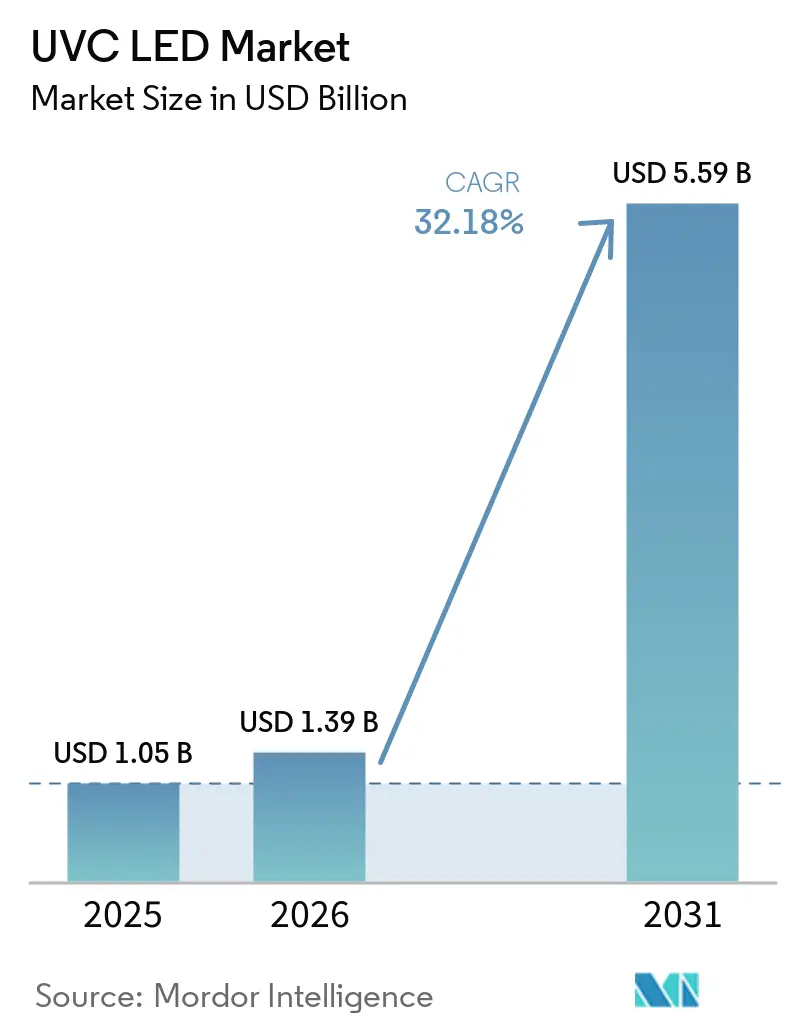
O tamanho do Mercado de LED UVC foi avaliado em 1,05 bilhão de USD em 2025 e estima-se que cresça de 1,39 bilhão de USD em 2026 para atingir 5,59 bilhões de USD até 2031, a um CAGR de 32,18% durante o período de previsão (2026-2031). Em termos de volume de remessas, o mercado foi avaliado em 0,15 bilhão de unidades em 2025 e espera-se que cresça de 0,22 bilhão de unidades em 2026 para 1,04 bilhão de unidades até 2031, a um CAGR de 36,93% durante o período de previsão (2026-2031).
A demanda robusta por desinfecção sem produtos químicos em sistemas municipais de abastecimento de água, hospitais e dispositivos de consumo é o principal acelerador. O impulso adicional vem da eliminação progressiva das lâmpadas de mercúrio pela Convenção de Minamata em 2027, que está direcionando capital para soluções ultravioleta de estado sólido e estimulando a integração vertical entre os principais fornecedores. Os rápidos ganhos de eficiência nas estruturas de nitreto de alumínio e gálio (AlGaN), a integração mais estreita com IoT para controle de dose e o surgimento de fontes de UV distante capazes de operar com segurança em espaços ocupados estão ampliando o escopo de aplicação. Em conjunto, esses fatores estão viabilizando uma curva de custos que agora cai mais rapidamente do que o setor de LED em geral, remodelando as estratégias de aquisição nos setores público e privado.
Principais Conclusões do Relatório
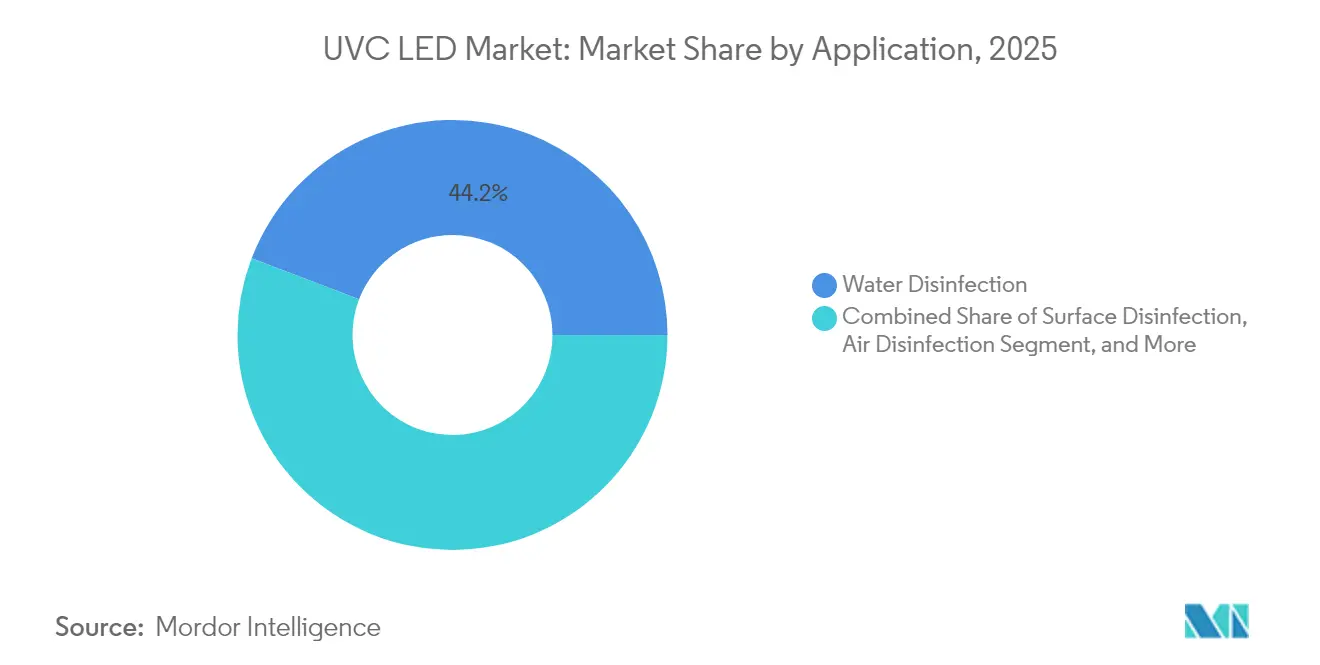
- Por aplicação, a desinfecção de água liderou com 44,20% da participação do mercado de LED UVC em 2025; a desinfecção do ar está projetada para avançar a uma CAGR de 34,6% até 2031.
- Por potência óptica de saída, os dispositivos de baixa potência capturaram 47,30% da participação do mercado de LED UVC em 2025, enquanto a categoria de alta potência (>100 mW) está crescendo a uma CAGR de 33,1%.
- Por comprimento de onda de pico, os dispositivos de 260-270 nm detiveram 50,40% da participação de receita em 2025; a faixa de 250-260 nm está no caminho para uma CAGR de 33,9% até 2031.
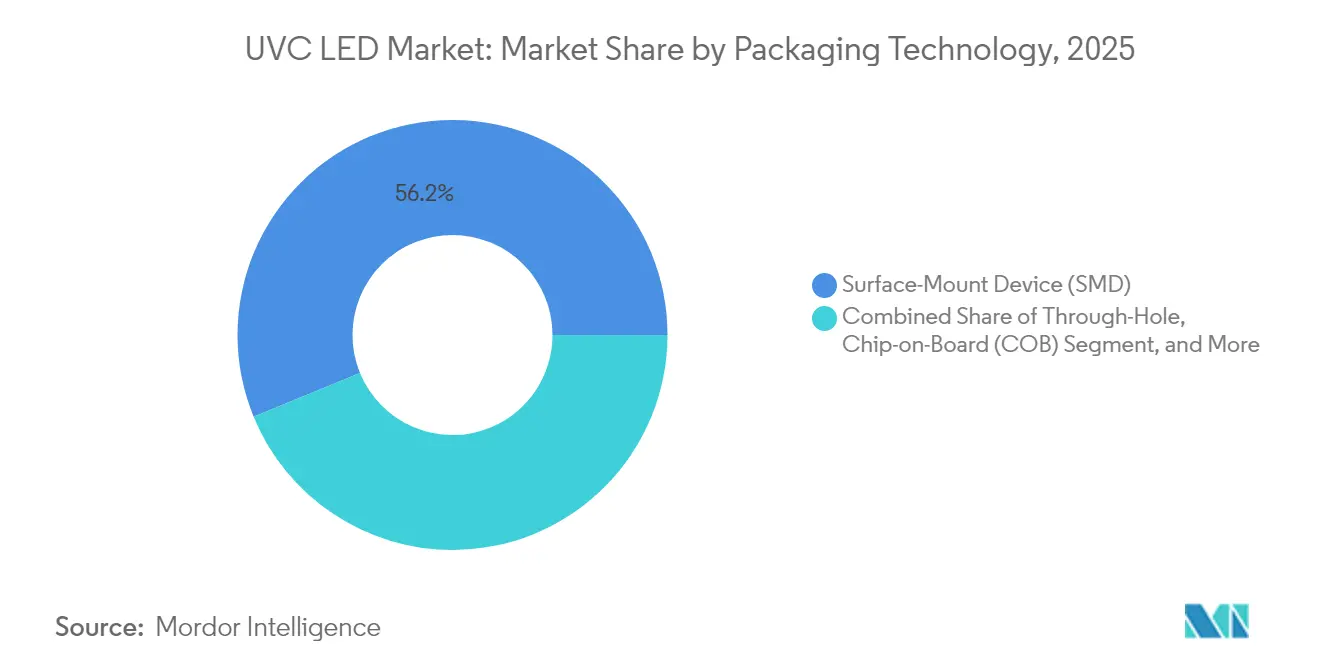
- Por embalagem, o Dispositivo de Montagem em Superfície (SMD) representou 56,20% do tamanho do mercado de LED UVC em 2025; os formatos de Flip-Chip/Nível de Wafer estão avançando a uma CAGR de 34,1%.
- Por usuário final, as concessionárias municipais de água comandaram 37,40% da receita em 2025; eletrônicos de consumo e eletrodomésticos estão se expandindo a uma CAGR de 33,6%.
- Por geografia, a Ásia-Pacífico representou 40,60% do tamanho do mercado de LED UVC em 2025; a região do Oriente Médio e África é o movimento mais rápido com uma CAGR de 33,2% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por aplicações de desinfecção de água | 9.8% | Global, com maior impacto na Ásia-Pacífico e Oriente Médio | Médio prazo (2-4 anos) |
| Adoção crescente em sistemas de desinfecção do ar | 8.2% | América do Norte, Europa e centros urbanos na Ásia | Curto prazo (≤ 2 anos) |
| Foco crescente na prevenção de infecções associadas aos cuidados de saúde | 7.5% | Global, com ênfase nos mercados de saúde desenvolvidos | Médio prazo (2-4 anos) |
| Avanços tecnológicos melhorando a eficiência e reduzindo custos | 6.4% | Global, com clusters de inovação no Japão, Coreia do Sul e EUA | Longo prazo (≥ 4 anos) |
| Eliminação regulatória de sistemas UV baseados em mercúrio | 5.8% | Global, com impacto acelerado na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Crescente conscientização do consumidor sobre transmissão de patógenos e higiene | 4.7% | Global, com maior impacto nos mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente demanda por aplicações de desinfecção de água
As concessionárias municipais estão escalando módulos de LED UVC para proteger os suprimentos de água potável à medida que o estresse hídrico induzido pelo clima se intensifica. As instalações cresceram 78% ano a ano em 2025, refletindo confiança em dispositivos de estado sólido que visam o pico germicida de 260–270 nm enquanto consomem 30% menos energia do que as lâmpadas de mercúrio. As arquiteturas compactas permitem retrofits dentro das galerias de tubulações existentes, uma vantagem em plantas urbanas densas onde os prêmios de espaço limitam grandes reatores.[1]O monitoramento de dose em tempo real incorporado em controladores inteligentes otimiza a exposição à turbidez variável, reduzindo os resíduos químicos e as despesas operacionais. Evidências de campo mostram 99,99% de inativação de patógenos — incluindo cepas resistentes a medicamentos — em taxas de fluxo antes consideradas inalcançáveis para LEDs. Esses ganhos de desempenho posicionam a tecnologia como uma pedra angular das estratégias de resiliência hídrica de próxima geração.
Adoção crescente em sistemas de desinfecção do ar
Edifícios comerciais, terminais de transporte e residências estão incorporando matrizes de LED UVC em plenuns de HVAC para combater patógenos em aerossol na era pós-pandêmica.[2] As instalações em propriedades comerciais subiram 65% em 2025 em relação a 2024, impulsionadas por estudos que demonstram uma queda de 99,9% nas contagens microbianas do ar em 15 minutos de operação. As companhias aéreas equiparam unidades de ar de cabine com LEDs pulsados de alta frequência, reduzindo a exposição de passageiros a vírus respiratórios em 87% enquanto consomem 40% menos energia do que as luminárias em modo contínuo. Os gerentes de instalações também valorizam a operação instantânea que se alinha com os sensores de ocupação, um recurso que minimiza a irradiação desperdiçada e prolonga a vida útil do emissor.
Foco crescente na prevenção de infecções associadas aos cuidados de saúde
Os hospitais estão integrando sistemas portáteis, montados em carrinhos e robóticos em sala para combater infecções associadas aos cuidados de saúde que ainda afetam aproximadamente 1 em cada 31 pacientes.[3] Em 2025, ensaios revisados por pares registraram reduções de 92% na carga biológica de superfícies quando dispositivos de LED UVC complementaram a limpeza padrão. Novos esterilizadores de instrumentos podem descontaminar endoscópios em menos de 60 segundos, reduzindo drasticamente os tempos de rotatividade em salas cirúrgicas movimentadas. Análises financeiras em redes de saúde com múltiplos locais mostram que os custos relacionados a infecções associadas aos cuidados de saúde caem 35% após a adoção completa, ressaltando um retorno atraente mesmo com preços de aquisição premium.
Avanços tecnológicos melhorando a eficiência e reduzindo custos
Avanços na epitaxia de AlGaN elevaram a eficiência quântica externa para 5,7% em comprimentos de onda abaixo de 280 nm em 2025, mais do que duplicando os níveis de 2024.[4]Estruturas transparentes à radiação combinadas com embalagens cerâmicas reduziram a resistência térmica em 40%, permitindo fluxo radiante acima de 100 mW a 275 nm. Concomitantemente, melhorias de rendimento e produção interna de substrato reduziram o custo por miliwatt emitido em 35% ano a ano, acelerando a paridade com sistemas de lâmpadas legados em muitos casos de uso.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos iniciais elevados em comparação com tecnologias UV tradicionais | -5.2% | Global, com maior impacto em mercados sensíveis a preços | Curto prazo (≤ 2 anos) |
| Limitações técnicas em eficiência e vida útil | -3.6% | Global, com impacto variável com base nos requisitos de aplicação | Médio prazo (2-4 anos) |
| Restrições na cadeia de suprimentos na fabricação de semicondutores | -2.8% | Global, com impacto particular na produção da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Preocupações de segurança e requisitos de conformidade regulatória | -2.1% | Global, com requisitos mais rigorosos nos mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custos iniciais elevados em comparação com tecnologias UV tradicionais
Os preços dos sistemas permanecem 2,5 a 3,5 vezes mais altos do que as lâmpadas de mercúrio, especialmente onde configurações de múltiplas matrizes são essenciais. O diferencial é agudo em plantas de grande capacidade de água onde os orçamentos de aquisição enfrentam escrutínio, embora os preços médios de venda (ASPs) em queda — reduzidos em 30% desde 2024 — estejam fechando a lacuna. A modelagem do custo total de propriedade mostra consistentemente o retorno do investimento dentro de 12 a 18 meses, uma vez que as economias de energia e manutenção são contabilizadas, uma mensagem que ressoa com operadores familiarizados com o aumento das taxas de descarte de mercúrio.
Limitações técnicas em eficiência e vida útil
A eficiência de plug na parede geralmente situa-se na faixa de 3-6%, uma ordem de magnitude abaixo dos LEDs visíveis, criando encargos de gerenciamento de calor em aplicações de alto desempenho. As vidas úteis típicas de L70 de 8.000 a 15.000 horas exigem substituições mais frequentes do que as contrapartes visíveis, adicionando custo para sistemas que funcionam 24 horas por dia. Cada aumento de 10 °C acima de 55 °C reduz a saída em 15-20%, tornando dissipadores de calor avançados e resfriamento ativo indispensáveis em conjuntos densos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Sistemas de Água Dominantes e Purificadores de Ar em AceleraçãoA desinfecção de água capturou 44,20% do tamanho do mercado de LED UVC em 2025, cimentando seu papel como segmento âncora. As concessionárias preferem LEDs por sua capacidade de neutralizar parasitas resistentes ao cloro enquanto ocupam pegadas 40% menores do que reatores legados. Filtros de ponto de uso instalados em torneiras domésticas e distribuidores inteligentes registraram um pico de 85% nas remessas em 2025, mostrando que as implantações municipais reverberam downstream na demanda do consumidor.
A desinfecção do ar registrou o crescimento mais rápido, avançando a uma CAGR de 34,6% até 2031, à medida que os códigos de construção elevam os limites de qualidade do ar interno. Hospitais, escolas e cabines de aeronaves agora especificam retrofits de LED UVC em serpentinas de HVAC, um mercado onde sensores de autocalibragem verificam a dose entregue e alimentam dados para painéis de gerenciamento de edifícios. A sinergia entre análises de IoT e UV de estado sólido está incentivando modelos de receita baseados em serviços nos quais os provedores garantem limites microbianos em vez de vender hardware diretamente.



Por Potência Óptica de Saída:
Produtos de Baixa Potência e Avanços de Alta PotênciaOs emissores de baixa potência (menos de 50 mW) dominaram com 47,30% da participação do mercado de LED UVC em 2025 devido a gadgets leves operados por bateria, como esterilizadores de viagem e garrafas de água inteligentes. A miniaturização contínua permite que as marcas integrem múltiplos chips em tampas e estojos de telefone sem comprometer a ergonomia, uma tendência que ressoa com consumidores conscientes da higiene.
Os dispositivos de alta potência (acima de 100 mW) são os impulsionadores do crescimento a uma CAGR de 33,1%, desbloqueando canais municipais de água e sistemas de transporte de alta capacidade em plantas alimentícias. Amostras lançadas no final de 2024 sustentam 115 mW a 265 nm enquanto preservam a vida útil acima de 20.000 horas, atendendo aos ciclos de trabalho rigorosos exigidos pelas concessionárias públicas. O nível de potência média (50-100 mW) está no ponto ideal de custo-desempenho para unidades de ar descentralizadas em escritórios e varejo, proporcionando redundância quando organizadas em matrizes agrupadas.
Por Comprimento de Onda de Pico:
Ponto Ideal de 260–270 nm com Crescimento de Ondas Mais CurtasOs LEDs com pico em 260-270 nm detiveram 50,40% da receita de 2025, pois essa faixa se alinha aos picos de absorção do DNA, proporcionando um efeito germicida de amplo espectro. Os fabricantes alcançam uma potência óptica média 25% superior nessa faixa em comparação com comprimentos de onda mais curtos, reforçando sua popularidade nas aplicações de água, ar e superfícies.
O segmento de 250-260 nm avança mais rapidamente, com um CAGR de 33,9%, impulsionado por evidências de inativação superior de vírus de RNA, um fator decisivo para a mitigação do risco do SARS-CoV-2. Embora os rendimentos sejam menores, os preços premium persistem onde os riscos de controle de infecção são mais elevados. A categoria de 270-280 nm permanece atrativa para instalações em infraestruturas remotas, onde os intervalos de manutenção superam a fluência absoluta, graças a uma vida útil L70 que é 20-30% mais longa do que a dos dispositivos de ondas mais curtas.
Por Tecnologia de Embalagem:
Predominância do SMD e Impulso do Flip-ChipOs formatos SMD representaram 56,20% do tamanho do mercado de LED UVC em 2025, beneficiando-se da compatibilidade com linhas de PCB maduras e equipamentos automatizados de montagem. Substratos cerâmicos e cavidades reflexivas aumentaram a extração de luz em 30% em relação aos primeiros designs de polímero, um avanço que prolonga a vida útil sob estresse térmico.
Os pacotes de Flip-Chip e Nível de Wafer estão crescendo a uma CAGR de 34,1% porque unem o die diretamente aos dissipadores de calor, reduzindo a resistência térmica em 40% e suportando saídas acima de 150 mW. Os módulos de Chip-on-Board, embora com participação de 15%, agregam dezenas de dies em placas de núcleo metálico para atingir densidades de potência três vezes maiores do que as matrizes discretas, uma abordagem agora comum em túneis industriais de transporte de superfície.

Por Setor de Usuário Final:
Liderança em Infraestrutura e Avanço do ConsumidorAs concessionárias municipais comandaram 37,40% da receita de 2025 ao fazer retrofits nas galerias de lâmpadas para satisfazer limiares de contaminantes cada vez mais rigorosos enquanto ficam à frente das proibições de mercúrio. Estudos de caso mostram reduções de 4 log em protozoários com reduções de energia de 40% em comparação com lâmpadas de pressão média, permitindo horizontes de equilíbrio de três anos.
Os eletrodomésticos de consumo registram a ascensão mais rápida a uma CAGR de 33,6%, à medida que as marcas de refrigeradores incorporam diodos de LED UVC em máquinas de gelo e dutos de ar para higiene perpétua. Os sistemas de saúde formam uma fatia de 25% da demanda por trás dos robôs que percorrem as salas cirúrgicas para rotatividade rápida. Os processadores de alimentos empregam túneis inline que garantem a esterilidade da superfície sem calor, e as unidades residenciais de ponto de uso preenchem lacunas de qualidade da água em mercados periurbanos.
Análise Geográfica
Mercado de LED UVC nas Américas, EMEA e APAC
A Ásia-Pacífico liderou o mercado de LED UVC com 40,60% da receita em 2025, sustentada pelo Japão, Coreia do Sul e China, que juntos fornecem mais de 70% da produção global de chips. Programas nacionais de P&D, como a iniciativa UV de 1,2 bilhão de USD da Coreia do Sul lançada em 2025, ancoram um ecossistema que combina expertise em epitaxia de AlGaN com linhas de encapsulamento cerâmico de alto volume. A adoção pelo consumidor é igualmente vigorosa; as vendas de purificadores de ar equipados com LEDs triplicaram em relação ao ano anterior em 2024, à medida que as plataformas de casa inteligente divulgavam taxas verificadas de eliminação microbiana.
A América do Norte ficou em segundo lugar com 28,10%, impulsionada por normas rigorosas de controle de infecção. No final de 2024, dois terços das grandes redes hospitalares haviam incorporado regimes de LED UVC à prática operacional padrão, impulsionando a aquisição em massa de equipamentos montados em carrinhos e no teto. Os gastos do setor público permanecem elevados, com mais de 120 estações municipais de tratamento de água encomendando reatores de LED em 2024, após a orientação da Agência de Proteção Ambiental dos Estados Unidos endossar o UV para desinfecção primária. O capital de risco superou 170 milhões de USD em 2024, fomentando startups que combinam hardware UV com análise de sensores.
A Europa garantiu uma participação de 18,10%, com a Alemanha liderando a implantação industrial em zonas de produção limpa e no setor farmacêutico. A Diretiva de Restrição de Substâncias Perigosas (RoHS) continua a afastar as fábricas das lâmpadas de mercúrio, sustentando as carteiras de pedidos de kits de retrofit. A região do Oriente Médio e África, embora menor com 8,10%, é a que cresce mais rapidamente, com um CAGR de 33,2% até 2031, impulsionada por megaprojetos que fortalecem a segurança hídrica e ampliam a capacidade de prevenção de infecções. A América do Sul detém 5,10%, liderada pelo esforço do Brasil para proteger as redes de abastecimento de água contra microrganismos resistentes ao cloro.
Cenário Competitivo
Concentração do Mercado
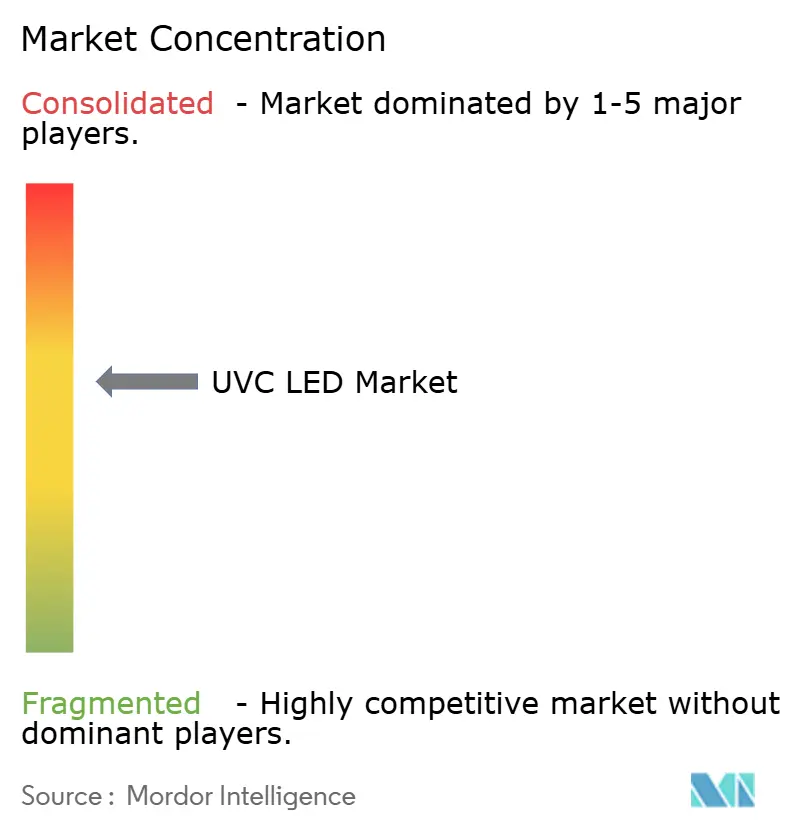
A concentração de mercado é moderada, pois os cinco principais players capturam 45% da receita global, deixando espaço para especialistas em nichos. Gigantes verticalmente integradas como Seoul Viosys e Nichia consolidam a liderança por meio do crescimento de substrato interno e embalagem avançada, permitindo fluxo radiante superior em comprimentos de onda abaixo de 270 nm. Crystal IS aproveita wafers proprietários de nitreto de alumínio para comandar segmentos premium que exigem vida longa, enquanto Bolb adapta arquiteturas no nível do módulo para sistemas de ar.
A diferenciação agora gira em torno da integração do ecossistema. AquiSense e SUEZ, por exemplo, codesenvolvem reatores de circuito fechado que ajustam a dosagem por meio de sensores de patógenos embutidos, reduzindo o consumo de energia em 30%. Os depósitos de patentes aumentaram em torno de embalagens cerâmicas que melhoram a extração de calor; Crystal IS obteve a patente US 11.869.736 B2 em 2025 para um design que reduz as temperaturas de junção em 35 °C a 120 mW de saída. As fusões e aquisições permanecem seletivas: Excelitas adquiriu o negócio de UV especializado da Heraeus em 2024 para aprofundar a fotônica de nicho enquanto evitava o escrutínio antitruste. As startups competem focando em módulos de aplicação em vez de fabricação de chips, licenciando diodos de incumbentes, mas agrupando análises e painéis em nuvem para comandar taxas de serviço recorrentes.
Os investimentos estratégicos também refletem a proteção da cadeia de suprimentos. Seoul Viosys expandiu a capacidade de substrato de safira para se proteger contra escassezes de wafer de nitreto de gálio, enquanto ams OSRAM construiu uma nova linha de flip-chip na Malásia para controlar o risco logístico. Coletivamente, esses movimentos ressaltam que a liderança em desempenho agora depende tanto do controle operacional quanto das métricas de eficiência quântica.
Líderes do Setor de LED UVC
-
NKFG Corporation
-
Nitride Semiconductor Co. Ltd
-
Samsung Electronics Co. Ltd
-
Lumex Inc. (ITW Inc.)
-
Crystal IS Inc. (Asahi Kasei Group)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de LED UVC Empresas cobertas neste relatório
- Seoul Viosys Co., Ltd.
- Nichia Corporation
- Crystal IS, Inc. (Asahi Kasei Group)
- ams-Osram AG
- Luminus Devices, Inc.
- Nitride Semiconductors Co., Ltd.
- Stanley Electric Co., Ltd.
- Lite-On Technology Corporation
- Bolb Inc.
- NKFG Corporation
- Hongli Zhihui Group Co., Ltd.
- Lumex Inc. (ITW)
- International Light Technologies, Inc.
- Qingdao Jason Electric Co., Ltd.
- Violumas
- DOWA Electronics Materials Co., Ltd.
- Everlight Electronics Co., Ltd.
- Union Semiconductor (Suzhou) Co., Ltd.
- Sensor Electronic Technology, Inc. (SETi)
- Excelitas Technologies Corp.
- Ushio Inc.
- Heraeus Holding GmbH
- Dr. Hönle AG
Desenvolvimentos industriais recentes em Mercado de LED UVC
- Maio de 2025: A MASSPHOTON estreou um portfólio completo de desinfecção por LED UVC na Feira Internacional de Saúde e Medicina de Hong Kong, alcançando taxas de esterilização de 99,99% em soluções de ar, água e superfície.
- Fevereiro de 2025: A Germitec levantou EUR 28,8 milhões para acelerar a desinfecção de alto nível por UVC para sondas de ultrassom, expandindo sua presença na área da saúde.
- Janeiro de 2025: A ams OSRAM lançou o OSLON UV 3535 fornecendo 115 mW a 265 nm com uma vida útil de 20.000 horas.
- Janeiro de 2025: A UVDI apresentou o Sanitizador de Superfície UV LED UVDI-GO e o Sanitizador de Ambiente UVDI-360 atualizado com capacidades de monitoramento IoT.
Mercado de LED UVC Escopo do relatório e metodologia de pesquisa
Definições do Mercado e Principais Coberturas
Nosso estudo define o mercado de LED UVC como as receitas geradas por emissores de estado sólido encapsulados cujo comprimento de onda de pico situa-se entre 250 nm e 280 nm e que são vendidos para nova instalação ou integração em dispositivos de desinfecção, sensoriamento ou pesquisa. Módulos de iluminação, kits de retrofit e sistemas são contabilizados apenas pelo valor dos diodos que contêm, evitando dupla contagem no nível do equipamento.
Exclusão do Escopo: LEDs UVA/UVB e lâmpadas UV à base de mercúrio estão fora desta avaliação.
Visão Geral da Segmentação
- Por Aplicação
- Desinfecção de Superfícies
- Desinfecção do Ar
- Desinfecção de Água
- Desinfecção de Objetos/Ferramentas
- Pesquisa Biológica e Esterilização Laboratorial
- Por Potência Óptica de Saída
- Baixa Potência (Menos de 50 mW)
- Potência Média (50-100 mW)
- Alta Potência (Acima de 100 mW)
- Por Comprimento de Onda de Pico (nm)
- 250-260 nm
- 260-270 nm
- 270-280 nm
- Por Tecnologia de Embalagem
- Dispositivo de Montagem em Superfície (SMD)
- Através de Furo
- Chip-on-Board (COB)
- Outros (Flip-Chip, Nível de Wafer)
- Por Setor de Usuário Final
- Tratamento Municipal de Água e Águas Residuais
- Sistemas de Ponto de Uso Residencial e Comercial
- Saúde e Dispositivos Médicos
- Processamento de Alimentos e Bebidas
- Fabricação Industrial e de Semicondutores
- Eletrônicos de Consumo e Eletrodomésticos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Sudeste Asiático
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence realizaram chamadas estruturadas com fabricantes de diodos, OEMs de purificadores de ponto de uso, integradores de HVAC e engenheiros de sistemas municipais de abastecimento de água na América do Norte, Europa e Ásia-Pacífico. As entrevistas esclareceram a erosão real do preço médio de venda (ASP), as tendências de rendimento por bin e os prazos de aprovação regulatória regionais, permitindo-nos validar sinais secundários e refinar os atrasos de adoção em economias emergentes.
Pesquisa Documental
Extraímos sinais de remessas, preços e políticas de conjuntos de dados abertos, como os códigos de exportação de diodos semicondutores do UN Comtrade, os registros da Lei de Controle de Substâncias Tóxicas (TSCA) da EPA dos EUA e famílias de patentes no Questel que mapeiam avanços na epitaxia de AlGaN. Informações complementares vieram de entidades do setor (Associação Internacional de Ultravioleta, SEMI), listas de certificação NSF/ANSI 55-2022 e registros 10-K de fornecedores de diodos listados em bolsa. Essas fontes definiram os volumes de referência, os preços médios de venda e o cronograma regulatório. As fontes citadas aqui ilustram nosso conjunto de evidências; muitas outras publicações embasaram a análise.
Dimensionamento do Mercado e Previsão
Uma construção de cima para baixo começa com os dados globais de produção e comércio de chips AlGaN, que são então reconciliados com as taxas de penetração de uso final para desinfecção de água, ar e superfícies. Verificações seletivas de baixo para cima — receitas de fornecedores amostradas e auditorias de canais — calibram as divisões regionais. As principais variáveis modeladas incluem melhorias na eficiência de parede a parede dos diodos, marcos regulatórios como a eliminação progressiva das lâmpadas de mercúrio em 2027, a contagem média de unidades purificadoras per capita e as taxas de retrofit de instalações de saúde. Uma regressão multivariada vincula esses fatores ao crescimento histórico do mercado antes de uma sobreposição ARIMA projetar 2026-2030, com ponderação de cenários fornecida pelos respondentes primários. As lacunas em que os agrupamentos de fornecedores subnotificam vendas de baixo volume são preenchidas com proxies de dados de importação.
Ciclo de Validação de Dados e Atualização
As rotinas de triangulação sinalizam variações acima de cinco por cento em relação a benchmarks independentes de capacidade ou instalação. Revisores sênior aprovam os modelos após a resolução de anomalias. Os relatórios são atualizados a cada doze meses, enquanto eventos relevantes — avanços tecnológicos ou mudanças regulatórias — acionam atualizações intermediárias; uma verificação de última hora garante que os clientes recebam a visão mais atual.
Âncora de Confiabilidade - Por que a Linha de Base de LED UVC da Mordor Intelligence Inspira Confiança
As estimativas publicadas diferem porque as empresas escolhem escopos de comprimento de onda, pontos de preço e cadências de atualização divergentes.
Nossa fronteira disciplinada em torno dos comprimentos de onda germicidas verdadeiros, combinada com pesquisa primária anual, minimiza essas distorções.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Diferença |
|---|---|---|
| 1,05 bilhão de USD (2025) | Mordor Intelligence | - |
| 1,23 bilhão de USD (2025) | Consultoria Global A | Inclui receita de UVA/B e utiliza preços de tabela |
| 0,86 bilhão de USD (2024) | Associação do Setor B | Taxas de adoção conservadoras e base cambial de 2024 |
| 0,21 bilhão de USD (2023) | Publicação Especializada C | Contabiliza apenas chips encapsulados, exclui módulos |
As diferenças geralmente decorrem da mistura de comprimentos de onda ou de premissas de ASP não verificadas. Ao isolar as faixas germicidas, cruzar preços com compradores e revisar os modelos anualmente, a Mordor Intelligence entrega uma linha de base equilibrada e transparente que os tomadores de decisão podem rastrear até variáveis observáveis e etapas reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de LED UVC?
O tamanho do mercado de LED UVC atingiu USD 1,39 bilhão em 2026 e está previsto para expandir para USD 5,59 bilhões até 2031, crescendo a uma CAGR de 32,18% ao longo de 2026-2031.
Qual aplicação domina a receita no mercado de LED UVC?
A desinfecção de água lidera, representando 44,20% da receita global em 2025.
Qual região deve expandir mais rapidamente?
A região do Oriente Médio e África está projetada para registrar uma CAGR de 33,2% entre 2026 e 2031.
Quão rapidamente os LEDs UVC de alta potência estão crescendo?
Os dispositivos de alta potência que excedem 100 mW estão previstos para crescer a uma CAGR de 33,1% de 2026 a 2031.
Qual tecnologia de embalagem atualmente detém a maior participação?
Os pacotes de Dispositivo de Montagem em Superfície (SMD) representaram 56,20% do tamanho do mercado de LED UVC em 2025.
Por que os LEDs UVC estão substituindo as lâmpadas de mercúrio?
Uma combinação de regulamentações sobre mercúrio, maior eficiência energética e custos decrescentes está acelerando a transição para soluções UVC de estado sólido