
Tamanho e Participação do Mercado de LED Solar para Ambientes Externos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 10.08 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.78 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.45 % |
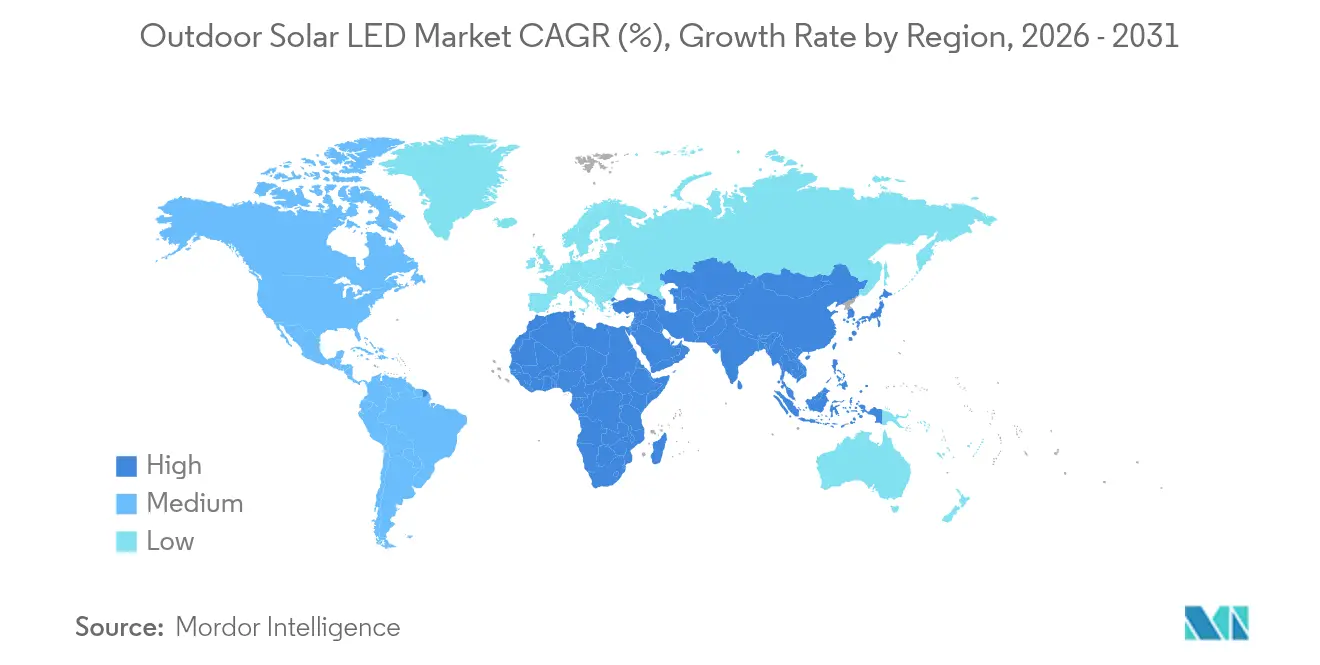
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | Ásia |
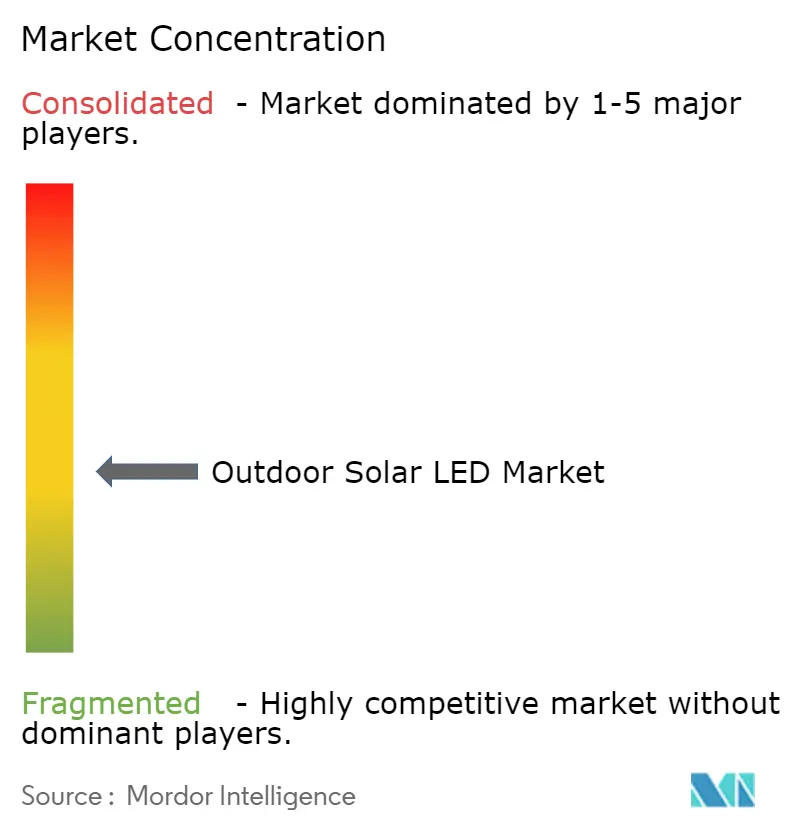
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de LED Solar para Ambientes Externos por Mordor Intelligence
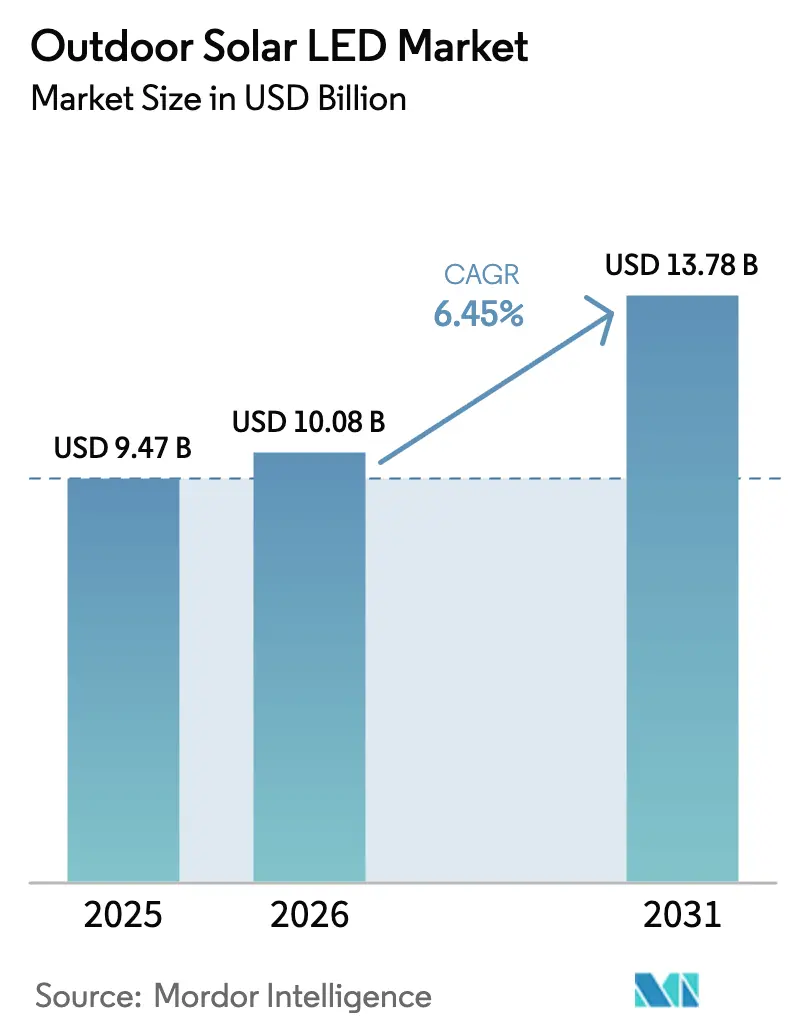
O tamanho do mercado de LED solar para ambientes externos em 2026 é estimado em USD 10,08 bilhões, crescendo a partir do valor de 2025 de USD 9,47 bilhões, com projeções para 2031 apontando USD 13,78 bilhões, com crescimento a uma CAGR de 6,45% no período de 2026 a 2031. Os reguladores estão intensificando as normas de poluição luminosa, os preços das baterias estão caindo e os governos estão financiando a eletrificação rural, fatores que reforçam a transição da iluminação conectada à rede para a iluminação autônoma. A Ásia comanda a demanda por meio de grandes projetos públicos, enquanto a África apresenta o maior impulso de crescimento, impulsionado pelo apoio de credores multilaterais ao solar distribuído. Luminárias de alta potência são agora viáveis em climas mais frios, pois os custos dos conjuntos de fosfato de ferro e lítio (LiFePO₄) continuam caindo e a carga híbrida reduz o tempo de inatividade no inverno. Fornecedores estabelecidos respondem localizando a montagem e incorporando controles inteligentes, enquanto especialistas regionais exploram regras de conteúdo local. Contra esses impulsionadores, destacam-se o roubo de baterias, os limites de gestão térmica acima de 150 W e as lacunas de financiamento para campi comerciais de médio porte — desafios que podem desacelerar a adoção em casos de uso específicos.
Principais Conclusões do Relatório
- Por aplicação, as luminárias de rua detinham 41,12% da participação no mercado de LED solar para ambientes externos em 2025; os holofotes projetam-se para avançar a uma CAGR de 8,32% até 2031.
- Por usuário final, as instalações comerciais responderam por 50,74% do tamanho do mercado de LED solar para ambientes externos em 2025, enquanto os locais industriais estão definidos para crescer a uma CAGR de 6,94% até 2031.
- Por potência, as luminárias de 40 W a 149 W capturaram 46,05% da participação no mercado de LED solar para ambientes externos em 2025; unidades com ≥150 W devem expandir-se a uma CAGR de 7,55% até 2031.
- Por componente, as luminárias lideraram com 34,22% do tamanho do mercado de LED solar para ambientes externos em 2025; os conjuntos de baterias apresentam a CAGR mais rápida de 8,14% até 2031.
- Por geografia, a Ásia comandou 44,75% da participação no mercado de LED solar para ambientes externos em 2025, enquanto a África tem previsão de crescer a uma CAGR de 7,2% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de LED Solar para Ambientes Externos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Mandatos de iluminação viária LED solar | +1.2% | África Subsaariana, transbordamento para o MENA | Médio prazo (2-4 anos) |
| Regulamentações de céu escuro para retrofits | +0.8% | Europa e América do Norte | Curto prazo (≤2 anos) |
| Atualizações híbridas de torres de telecomunicações | +0.9% | Sul da Ásia, Sudeste Asiático | Médio prazo (2-4 anos) |
| Programas de eletrificação rural | +1.4% | Índia, Quênia, Nigéria | Longo prazo (≥4 anos) |
| Queda rápida no preço do LiFePO₄ | +1.1% | Global | Curto prazo (≤2 anos) |
| Incentivos de aquisição para cidades inteligentes | +0.6% | Europa, Leste Asiático | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos Obrigatórios de Iluminação Viária LED Solar na África Subsaariana
Os governos que enfrentam a pobreza energética agora especificam LEDs solares em contratos de estradas, criando demanda previsível que incentiva plantas de montagem locais. O programa de eletrificação de USD 35 bilhões do Banco Mundial reconhece o solar como mais rápido e barato do que a extensão de redes, enquanto fornecedores privados no Níger já vendem módulos de qualidade abaixo de USD 75, confirmando os limiares de acessibilidade.[1]"Um Projeto de Empréstimo de USD 35 Bilhões, liderado pelo Banco Mundial, Visa Expandir a Eletricidade na África," The New York Times, nytimes.com
Regulamentações de Céu Escuro Impulsionando Retrofits Municipais na Europa e na América do Norte
Estatutos como o LD 1934 do Maine limitam o brilho e a temperatura de cor, forçando os municípios a substituir unidades de sódio de alta pressão por LEDs solares compatíveis que atendem nativamente aos limites de direcionamento para baixo e de lúmens. Pioneiros como Groveland, Flórida, orçam valores de seis dígitos para retrofits em fases, ancorando um ciclo de substituição que favorece sistemas fora da rede com controles integrados.[2]"A cidade olha para as estrelas em busca de política de iluminação," Congresso para o Novo Urbanismo, cnu.org
Atualizações Híbridas de Torres de Telecomunicações com Adoção de LEDs Solares no Sul da Ásia
Os proprietários de torres reduzem os custos com diesel e melhoram a segurança do perímetro ao combinar iluminação com micro-redes de energia renovável. Os sistemas de 8 kW em nível de aldeia na Índia funcionam sem falhas durante as interrupções, comprovando a viabilidade técnica, enquanto programas de políticas como o PM-KUSUM desbloqueiam capital para operações rurais.
Programas de Eletrificação Rural Acelerando a Iluminação de Ruas Fora da Rede
A energia solar comunitária agora alcança três vezes mais pessoas do que em 2010, pois subsídios absorvem os custos iniciais e tarifas mensais financiam a manutenção. Os Distritos Aspiracionais da Índia e os programas municipais do Quênia favorecem luminárias de rua LED solares que fornecem iluminação imediata e confiável, quando a extensão da rede levaria décadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Roubo de baterias e vandalismo | -0.7% | África Subsaariana, América Latina, Sul da Ásia | Curto prazo (≤2 anos) |
| Altos custos de operação e manutenção em cidades com baixa irradiância | -0.5% | Norte da Europa, Canadá, Alasca | Médio prazo (2-4 anos) |
| Financiamento limitado em escala de campus | -0.4% | Mercados emergentes globais | Longo prazo (≥4 anos) |
| Desafios térmicos acima de 150 W | -0.3% | Regiões de clima quente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Risco de Roubo de Baterias e Vandalismo em Regiões em Desenvolvimento
Os municípios que adotaram o solar para combater o roubo de fio de cobre agora enfrentam novos riscos, pois os ladrões têm como alvo os conjuntos de íons de lítio. Los Angeles gasta USD 20 milhões por ano em reparos de cabos, impulsionando um programa de implantação de 900 unidades solares; no entanto, alojamentos à prova de adulteração e alarmes aumentam o custo de capital para sistemas fora da rede, particularmente na África Subsaariana, onde os incentivos para revenda permanecem elevados.[3]"Moradores Estão Cansados do Roubo de Cobre que Apaga as Luminárias de Rua," LAist, laist.com
Altos Custos de Operação e Manutenção em Cidades de Alta Latitude e Baixa Irradiância
A escuridão sazonal reduz a coleta de energia, forçando baterias maiores e manutenção frequente. O programa ártico de CAD 300 milhões do Canadá sublinha as pressões de custo, enquanto painéis bifaciais e montagens verticais melhoram o rendimento, mas adicionam complexidade de engenharia que estende os períodos de retorno ao norte de 60° de latitude.[4]"Potencial da energia solar no Ártico," Universidade de Oulu, oulu.fi
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação: Luminárias de Rua Ancoram a Adoção Municipal
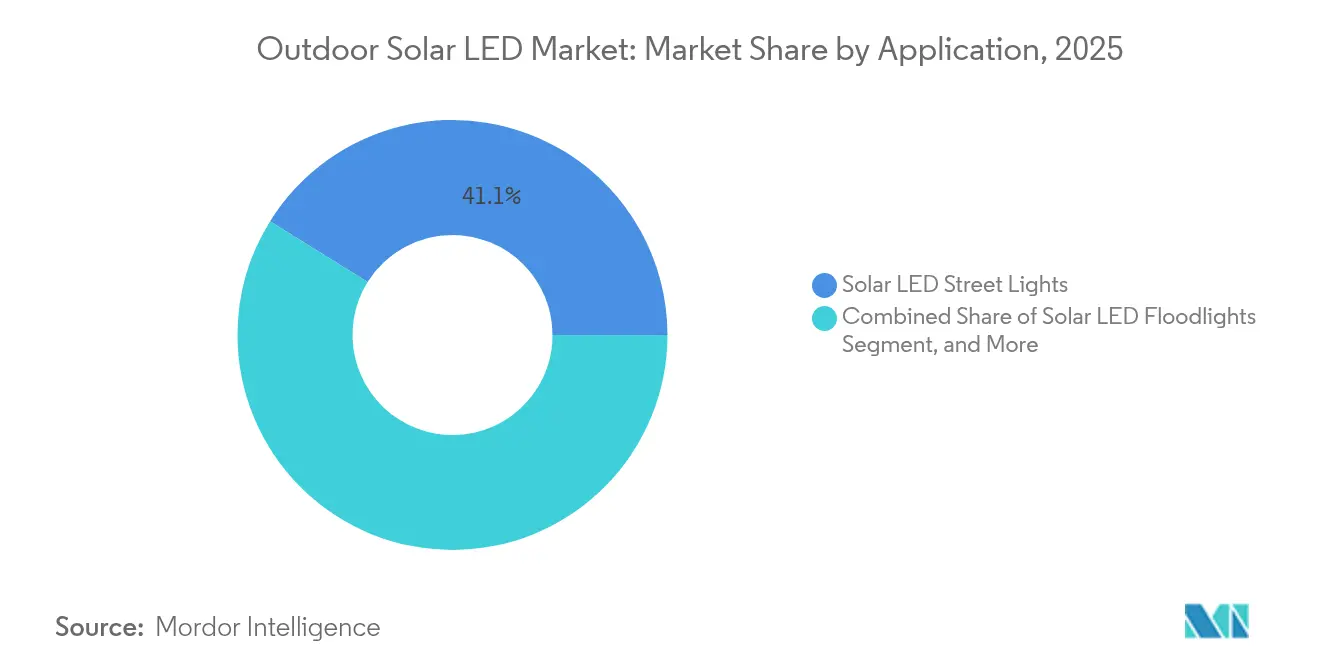
As luminárias de rua contribuíram com USD 3,89 bilhões para o tamanho do mercado de LED solar para ambientes externos em 2025 e mantiveram 41,12% de participação, pois as cidades favoreceram modelos de aquisição comprovados. Os compradores municipais citam períodos de retorno de 3 anos e melhora na segurança dos cidadãos, ilustrados pelas 20 unidades SunStay de Sevilha que fornecem 3.000 lúmens a 175 lm/W. Os holofotes LED solares ganharam força em pátios industriais e estádios, crescendo a uma CAGR de 8,32% à medida que as seguradoras exigem melhor vigilância noturna.
A evolução das prioridades desencadeia convergência entre as formas de iluminação. O projeto de 67.000 unidades da Fonroche no Senegal garante 365 noites de autonomia, validando a confiabilidade para implementações públicas em larga escala. Os gestores de campus agora combinam luminárias de rua, de área e de jardim em uma única plataforma de controle que reduz a intensidade durante as horas de baixo tráfego, ampliando os casos de uso sem aumentar excessivamente os custos de operação e manutenção. À medida que as regras de céu escuro se proliferam, os holofotes direcionados para baixo ganham vantagem, e os retrofits impulsionados por políticas sustentam o volume enquanto adicionam recursos inteligentes.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Potência: A Faixa Intermediária Domina, a Alta Potência Acelera
As luminárias classificadas entre 40 W e 149 W representaram USD 4,36 bilhões e 46,05% da participação no mercado de LED solar para ambientes externos em 2025, equilibrando brilho com tamanho do painel e profundidade da bateria. Elas iluminam a maioria das vias coletoras e estacionamentos de varejo, e a padronização mantém os custos de instalação previsíveis. Unidades acima de 150 W têm previsão de crescer a uma CAGR de 7,55% à medida que os conjuntos de LiFePO₄ atingem limiares de custo que colocam portos de mastro alto e pátios de carga dentro do escopo.
O diodo XFL10K da Cree fornece 20.000 lúmens com maior distância de projeção, reduzindo a contagem de postes e as obras civis. Avanços em dissipadores de calor e compósitos de grafite aliviam o estresse térmico, especialmente em locais na Costa do Golfo e na região equatorial. Dispositivos com menos de 39 W permanecem como nicho em paisagismo decorativo, pois a saída limitada de lúmens restringe a adoção comercial; no entanto, os ecossistemas de residências inteligentes podem desbloquear demanda incremental à medida que os preços caem.
Por Usuário Final: Liderança Comercial, Impulso Industrial
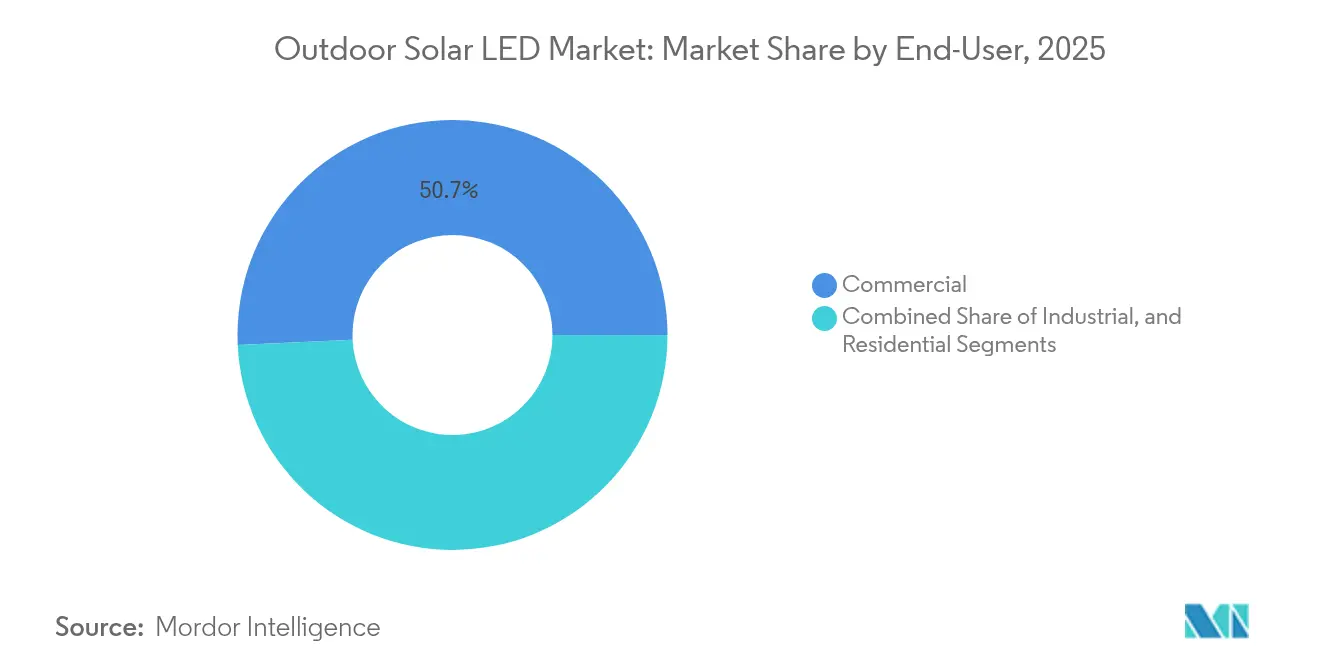
Os estabelecimentos comerciais geraram USD 4,81 bilhões, ou 50,74% do tamanho do mercado de LED solar para ambientes externos em 2025, em razão de retrofits em estacionamentos, atualizações de sinalização e metas ESG impulsionadas por inquilinos. Instrumentos de financiamento como acordos de compra de energia alinham-se aos prazos de locação, facilitando os obstáculos de custo de capital para shoppings e universidades. Os usuários industriais adotam o solar para evitar tempo de inatividade; os locais de fabricação projetam uma CAGR de 6,94% até 2031 ao proteger zonas perimetrais e docas de carregamento durante falhas na rede.
Os incorporadores integram a iluminação em pacotes de comodidades. A D.R. Horton integra postes solares em novas comunidades, valorizando os imóveis e atendendo aos códigos de sustentabilidade municipais. Os complexos industriais buscam estratégias de resiliência em micro-redes que combinam painéis fotovoltaicos no telhado com iluminação de pátio, reduzindo o uso de backup a diesel e diminuindo as emissões de escopo 2.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Componente: Luminárias Lideram, Baterias Aceleram
As luminárias responderam por 34,22% da receita em 2025, pois óptica, reprodução de cores e design do alojamento definem a percepção do usuário final. As células solares integradas ao chip agora superam 25,79% de conversão em wafers de teste, sugerindo uma futura integração que poderia reduzir a área ocupada pelos painéis.
Os conjuntos de baterias crescem a uma CAGR de 8,14%, refletindo as economias de escala em LiFePO₄ e a crescente demanda por autonomia de vários dias. Controladores orientados por IA reduzem dinamicamente a saída, estendendo os ciclos de vida enquanto suportam sensores de IoT que alimentam painéis de gestão de ativos. Painéis, postes e sistemas de montagem seguem as quedas na curva de preços; no entanto, inovações como suportes com inclinação ajustável e antenas 5G integradas enriquecem as propostas de valor além da mera iluminação.
Análise Geográfica
A Ásia entregou 44,75% da receita global em 2025 devido a cadeias de suprimentos profundas, subsídios governamentais e grandes lacunas na extensão da rede, ainda melhor resolvidas por meio de iluminação fora da rede. A China ancora as exportações de módulos, enquanto a Missão Solar Nacional da Índia patrocina micro-redes de aldeias que combinam cargas de telecomunicações, domésticas e de iluminação de ruas em pacotes de serviços únicos. O roteiro de 20 GW em perovskita do Japão sinaliza a liderança regional em P&D que poderia reduzir o peso dos painéis e ampliar os locais de instalação em telhados. Os retrofits de torres no Sudeste Asiático ampliam os pedidos de kits de iluminação híbrida que compartilham strings de bateria com equipamentos de rádio, melhorando a eficiência logística.
A África se destaca com uma CAGR projetada de 7,2% até 2031, sustentada pelo programa de empréstimos do Banco Mundial e modelos de locação privada voltados para 600 milhões de pessoas que ainda não têm acesso à luz noturna. O boom de varejo do Níger em painéis abaixo de USD 100 prova que a acessibilidade cruzou os limiares do consumidor, enquanto o programa de iluminação de ruas em escala recorde do Senegal mostra como os mandatos nacionais se traduzem em pedidos imediatos. As plantas de montagem emergentes no Egito e no Quênia adicionam vantagens de conteúdo local que aceleram as licitações.
O Oriente Médio triplicou a geração solar em cinco anos, à medida que os exportadores de petróleo se diversificam. A Arábia Saudita tem como meta 58 GW de energia fotovoltaica até 2030, e as fábricas regionais de LED agora superam 3 GW de produção anual, reduzindo os custos de importação e encurtando os prazos de entrega. As altas temperaturas do verão impulsionam a demanda por luminárias com alta tolerância térmica e resfriamento inteligente. A América do Norte e a Europa concentram-se em substituição em vez de novas instalações; no entanto, as normas de céu escuro, as contramedidas contra roubo de cobre e as transferências de créditos fiscais mantêm os orçamentos em fluxo, sustentando um crescimento estável de médio dígito único.

Panorama regulatório
Os produtos de LED solar para uso externo estão cada vez mais sujeitos a requisitos de eficiência e conformidade mais rigorosos, que afetam a elegibilidade em licitações e o design do produto. Na China, novos requisitos obrigatórios de eficiência energética para luminárias de LED de estradas e túneis (GB 37478-2025) entraram em vigor em 1º de junho de 2026 para produtos novos e importados, e a norma GB/T 31832-2025 foi implementada em 1º de fevereiro de 2026, elevando o padrão de desempenho declarado e da documentação de conformidade para obras públicas e grandes projetos.
Fora da China, os códigos de construção e elétricos moldam a arquitetura do sistema, particularmente em relação à fiação fotovoltaica, dispositivos de desconexão e aceitação de sistemas instalados. Na União Europeia, a Diretiva revisada sobre Desempenho Energético dos Edifícios (EPBD) exige que os Estados-membros transponham as medidas até 29 de maio de 2026, com prazos a nível de edifício a partir de 31 de dezembro de 2026, enquanto a marcação CE continua a regular a colocação de produtos no mercado. Na Índia, o BIS emitiu a norma IS 10322 (Parte 1):2026 para luminárias LED, e os licenciados existentes devem implementar a norma revisada até 2 de agosto de 2026, levando os fornecedores a atualizar testes, rotulagem e certificação alinhados para luminárias vendidas em licitações municipais e institucionais.
Análise da cadeia de valor
A cadeia de valor de LED solar para uso externo começa com o design e a especificação do sistema, abrangendo fotometria, metas de autonomia, gestão térmica e lógica de controle. Segue-se o fornecimento de componentes para luminárias, incluindo pacotes de LED, ópticas e drivers ou invólucros, além de painéis solares, baterias (incluindo LiFePO4) e unidades de controlador de carga e sensores. As entradas então avançam para modelos de montagem que abrangem fabricação totalmente integrada, montagem SKD/CKD e kitting, antes da distribuição por meio de distribuidores nacionais, EPCs e canais de aquisição municipal, com serviços pós-venda como comissionamento, substituição de baterias, ajuste de firmware ou controle e contratos de O&M.
A estrutura de mercado também está mudando em direção à localização e ao fornecimento orientado por conformidade, com mais licitações favorecendo a agregação de valor local e a aderência documentada a normas. Na África, o estado de Abia, na Nigéria, tem trabalhado com investidores em uma proposta de fábrica de fabricação solar de USD 145 milhões, com o objetivo de reduzir a exposição a importações e câmbio, ao mesmo tempo em que constrói capacidade técnica local. No lado da demanda, os requisitos de manutenção plurianuais em aquisições públicas e de agências deslocam mais valor para redes de serviço e logística de peças de reposição, aumentando a importância da capacidade dos instaladores, da administração de garantias e de escolhas de hardware seguras para lidar com riscos de furto e vandalismo.
Cenário Competitivo
Titulares como Signify, Hubbell e Cree mantêm a liderança combinando engenharia óptica, firmware híbrido de rede e redes de atendimento em vários países. A carga híbrida da Signify expande a viabilidade na Escandinávia e no Alasca, enquanto sua joint venture egípcia com participação de 60% atende às cláusulas de conteúdo local em licitações públicas em toda a região MENA. A Hubbell relata que 65% das vendas de 2024 estão vinculadas a aplicações renováveis, sinalizando uma mudança em direção a pacotes completos de resiliência energética.
Os especialistas regionais se diferenciam por meio de financiamento e engenharia específica para o clima. A Ambient Photonics fornece células internas de ultra-baixa luminosidade que podem alimentar sensores de movimento dentro de terminais de trânsito cobertos, desbloqueando a venda cruzada com luminárias externas para plataformas unificadas. A Fonroche e a Sunna Design se expandem rapidamente na África francófona graças às garantias de exportação concessionais. Os fabricantes originais de equipamentos chineses aproveitam a integração vertical para reduzir os preços, mas agora enfrentam tarifas na América do Norte e auditorias de qualidade mais rigorosas na Europa.
O cenário de financiamento está mudando à medida que os mercados de créditos fiscais permitem que os fundos de investimento imobiliário monetizem atributos solares sem propriedade direta. O acordo de 2025 da Black Bear Energy transfere créditos de investimento para compradores institucionais, injetando liquidez em retrofits de iluminação em escala de campus. Os roteiros tecnológicos enfatizam nós de controle aprimorados por IA, monitoramento da saúde das baterias e detecção de ocupação baseada em borda — recursos que elevam as barreiras de mudança e vinculam os clientes a contratos de serviço de longo prazo.
Líderes do Setor de LED Solar para Ambientes Externos
CREE Lighting
Gamasonic
Hubbell Outdoor
Ligman Lighting
Sokoyo Solar Lighting Co. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo está concentrado onde mudanças regulatórias, financiamento público e aquisições vinculadas a serviços se sobrepõem. O cronograma de implementação de 2026 para normas atualizadas e regimes de rotulagem energética, incluindo a China tornando a GB 37478-2025 obrigatória a partir de 1º de junho de 2026 e a Índia migrando para a BIS IS 10322 (Parte 1):2026 com prazo de implementação em 2 de agosto de 2026 para licenciados existentes, cria uma oportunidade para fornecedores que possam documentar rapidamente o desempenho e apoiar clientes com pacotes de certificação para licitações e vias de importação. Em termos de estratégia de produto, sistemas externos de maior potência e pacotes de controle inteligente se encaixam onde requisitos de mitigação de furto e disponibilidade operacional são explícitos em RFPs municipais e de campus, favorecendo invólucros de bateria à prova de violação, monitoramento remoto e designs modulares prontos para manutenção.
Oportunidades também surgem em modelos de implantação em mercados emergentes que conectam energia distribuída e iluminação. Na Índia, a concessão pela CREDA de um contrato de sistemas de iluminação residencial solar à Lords Mark Industries, que inclui um escopo de manutenção de cinco anos, destaca como as agências vinculam produtos a O&M de longo prazo, uma estrutura que pode se estender a parques de iluminação externa por meio de modelos de serviço padronizados. Na África, o avanço da WeLight em um investimento de USD 650 milhões para expandir operações de minirredes solares para a Nigéria e a República Democrática do Congo indica construções de infraestrutura adjacentes, onde a iluminação de perímetro e de áreas públicas se torna um complemento para operadores e autoridades locais, favorecendo a venda cruzada de luminárias e postes de LED solar para minirredes e áreas de eletrificação comunitária.
Desenvolvimentos recentes do setor
- Abril de 2026: a Govee lançou as Govee Outdoor Solar String Lights, com a tecnologia proprietária LuminBlend, um painel solar de 6W e durabilidade com classificação IP67, com preço de $99.99. O lançamento do produto em luzes solares externas em fio expande o portfólio solar da Govee voltado ao consumidor. Ele atende à demanda residencial por soluções integradas de iluminação solar.
- Abril de 2026: a Hausolar anunciou o lançamento de uma nova série de postes de iluminação solar tudo-em-um, usando baterias LiFePO4 100% de Grau A, projetadas para projetos municipais de alta temperatura na África. O lançamento fortalece a oferta de grau municipal e a pilha de tecnologia de baterias da Hausolar. Ele suporta operação em ambientes de alta temperatura e expansão no mercado local.
- Fevereiro de 2026: a Cree Lighting assinou um acordo de fabricação por contrato de longo prazo com um fabricante de iluminação com sede nos EUA para lidar com restrições de capacidade e desempenho de entrega. O acordo garante o fornecimento para luminárias industriais e para ambientes hostis. Isso pode afetar a estrutura de custos e a confiabilidade de entrega em toda a cadeia de suprimentos de LED solar para uso externo.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado de LED solar para uso externo abrange a receita proveniente de luminárias externas completas que utilizam painel solar, bateria e fonte de luz LED para fornecer iluminação em ambientes ao ar livre.
Exclusões de escopo: excluímos luminárias solares para uso interno, painéis solares vendidos como componentes autônomos e luminárias LED externas convencionais que não incluem um sistema de energia solar integrado.
Visão geral da segmentação
- Por Aplicação
- Luminárias de Rua LED Solar
- Luminárias de Jardim LED Solar
- Holofotes LED Solar
- Luminárias de Área LED Solar
- Luminárias de Destaque LED Solar
- Por Potência
- Menos de 39 W
- 40 W - 149 W
- Acima de 150 W
- Por Setor de Usuário Final
- Residencial
- Comercial
- Industrial
- Por Componente
- Luminária (Módulo LED)
- Painel Solar
- Monocristalino
- Policristalino
- Filme Fino
- Conjunto de Baterias
- Íons de Lítio
- LiFePO₄
- Chumbo-ácido
- Controlador de Carga e Unidade de Sensor Inteligente
- Poste e Estrutura de Montagem
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Restante da América do Sul
- Ásia-Pacífico
- China
- Japão
- Índia
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Países do Conselho de Cooperação do Golfo
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Primeiro construímos o mapa de mercado usando fontes públicas e sem paywall que explicam de onde vem a demanda por iluminação externa e como ela é financiada. As entradas comuns incluem publicações governamentais de energia e eficiência (como o Departamento de Energia dos EUA), estatísticas internacionais de energia (como a IEA), divulgações alfandegárias e comerciais de produtos de iluminação, além de normas ou diretrizes de órgãos de iluminação (como a IES), juntamente com referências do setor solar (como a IRENA).
Para converter esses sinais em uma estrutura de dimensionamento viável, também revisamos registros de empresas, apresentações a investidores, anúncios de licitações e cobertura jornalística confiável sobre projetos municipais e programas de eletrificação fora da rede. Paralelamente, assinaturas pagas seletivas foram usadas apenas para dados financeiros e informações corporativas, verificações de bancos de dados de patentes e contexto de importação-exportação em nível de embarque, quando isso ajudou a validar direcionalmente. Esta lista de pesquisa documental é ilustrativa, e muitas outras referências foram usadas para coletar dados, verificar hipóteses e esclarecer questões abertas.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar rigorosamente aquilo que a pesquisa documental não consegue mostrar claramente, como faixas de preços típicas por potência, participações entre substituição e nova instalação, e como as escolhas de química de bateria afetam a vida útil do produto e a manutenção. Conversamos com executivos, líderes de produto e vendas, e gerentes operacionais em grupos-chave de compradores, como municípios, campi comerciais, contratados e distribuidores em regiões importantes, para que as premissas reflitam o comportamento real de aquisição.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 22% | APAC: 48% |
| Nível médio: 51% | Líderes funcionais/de unidade: 24% | EMEA: 30% |
| Empresas menores: 22% | Gerentes: 54% | Américas: 22% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma reconstrução top-down do conjunto endereçável de demanda por iluminação externa, e então filtramos esse conjunto por meio dos fatores de adoção solar visíveis em programas públicos e no comportamento dos compradores. O modelo usa indicadores como gastos em infraestrutura urbana para ruas e áreas públicas, atividade de eletrificação rural e periurbana, direção dos preços de módulos solares e pacotes de baterias, mix típico de potência para iluminação viária versus iluminação de áreas, e intensidade regional de licitações.
Esses totais são então verificados com aproximações seletivas bottom-up, em que usamos pontos de preço amostrados e proxies de embarque para garantir que os volumes implícitos pareçam realistas. Quando os pontos de dados diretos são escassos (por exemplo, projetos privados menores), as lacunas são tratadas por meio de verificações de canal e da aplicação de faixas de penetração conservadoras validadas em chamadas. Para previsão, contamos com análise de cenários apoiada por uma visão multivariada simples dos fatores mais repetíveis, e alinhamos as faixas com o que os entrevistados esperam em relação a financiamento de políticas, ciclos de substituição e tendências de custo de componentes.
Validação de dados e ciclo de atualização
Os resultados são validados em etapas, de modo que grandes variações sejam explicadas antes de os números serem finalizados. Comparamos os resultados com sinais independentes, como pipelines de licitações, direção do movimento comercial e exposição de receita das empresas à iluminação solar, e então as anomalias são revisadas e corrigidas por meio de ajuste de premissas.
Antes da aprovação final, é realizada uma revisão adicional por analista para reverificar cálculos, tratamento de moedas e divisões regionais, e ligações de acompanhamento são acionadas quando uma premissa-chave sai da faixa esperada. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, e uma revisão final antes da entrega é realizada para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de LED solar para uso externo segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para LED solar para uso externo frequentemente diferem porque a delimitação do produto não é tratada da mesma forma, e porque alguns estudos assumem mudanças de preço e adoção mais rápidas do que os compradores realmente relatam. As escolhas de período também importam, já que uma base de 2025 e uma base de 2026 podem parecer uma lacuna real mesmo quando a tendência subjacente é semelhante.
Os principais fatores de divergência geralmente decorrem de se a estimativa considera apenas luminárias solares completas, ou também inclui gastos adjacentes, como painéis solares autônomos, controladores ou serviços de instalação. Outra diferença comum é a forma como o preço médio de venda é projetado, com alguns métodos mantendo o preço estável, enquanto outros assumem quedas acentuadas decorrentes da redução de custos de baterias e módulos. O ritmo de atualização e o momento da conversão cambial podem ampliar ainda mais a dispersão, especialmente quando as licitações se aceleram em uma região por um curto período, razão pela qual o tratamento apenas de luminárias e uma verificação cruzada da demanda de 2026 foram mantidos explícitos, uma escolha de modelagem aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 10,08 bilhões de USD (2026) | |
| Editora de Relatórios do Setor A | 7,74 bilhões de USD (2025) | Utiliza um ano-base mais antigo e parece enfatizar premissas de implantação por usuários finais que aceleram a adoção no curto prazo, o que pode subestimar o valor de 2026 quando as variações de preço e volume não são reconciliadas ano a ano. |
| Editora de Relatórios do Setor B | 7,60 bilhões de USD (2025) | Utiliza uma base de 2025 e um horizonte mais longo com uma curva de crescimento mais alta, e a linguagem de escopo sugere agrupamentos de produtos mais amplos que podem misturar luzes solares decorativas com gastos mais amplos em iluminação solar externa, alterando o que é contabilizado como receita central do mercado. |
Entre os três valores, a dispersão é explicada principalmente pela escolha do ano-base, pelo que é tratado como luminária versus gastos adjacentes, e pela forma como a movimentação do PMV é incorporada à previsão. Ao vincular o número de 2026 a sinais de demanda observáveis e verificá-lo em relação a entradas de preço e mix provenientes de entrevistas, a estimativa permanece rastreável a variáveis claras e etapas repetíveis.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de LED solar para ambientes externos?
O mercado está em USD 10,08 bilhões em 2026 e tem projeção de atingir USD 13,78 bilhões até 2031.
Qual aplicação contribui com a maior receita?
As luminárias de rua LED solar dominam com 41,12% de participação de mercado em 2025, pois os municípios favorecem seus comprovados modelos de retorno sobre o investimento.
Por que a África é considerada a região de crescimento mais rápido?
Empréstimos multilaterais e mandatos governamentais que abordam o acesso à eletricidade para 600 milhões de pessoas impulsionam uma previsão de CAGR de 7,2% para 2026-2031.
Como a queda nos preços das baterias LiFePO₄ está influenciando a adoção?
Os menores custos de baterias tornam agora as luminárias com ≥150 W economicamente viáveis, estendendo a iluminação solar a pátios industriais e cidades de alta latitude.
Quais são os principais obstáculos para uma implantação mais ampla?
Roubo de baterias, altos custos de manutenção em zonas de baixa irradiância, financiamento limitado para campi de médio porte e restrições térmicas acima de 150 W permanecem como principais restrições.
Qual é o grau de competitividade do cenário de fornecedores?
Os cinco principais fornecedores controlam pouco mais de 60% da receita global, com especialistas regionais ganhando participação por meio de regras de conteúdo local e inovação em financiamento.
Página atualizada pela última vez em:



