
Tamanho e Participação do Mercado de Unidades Flash USB
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
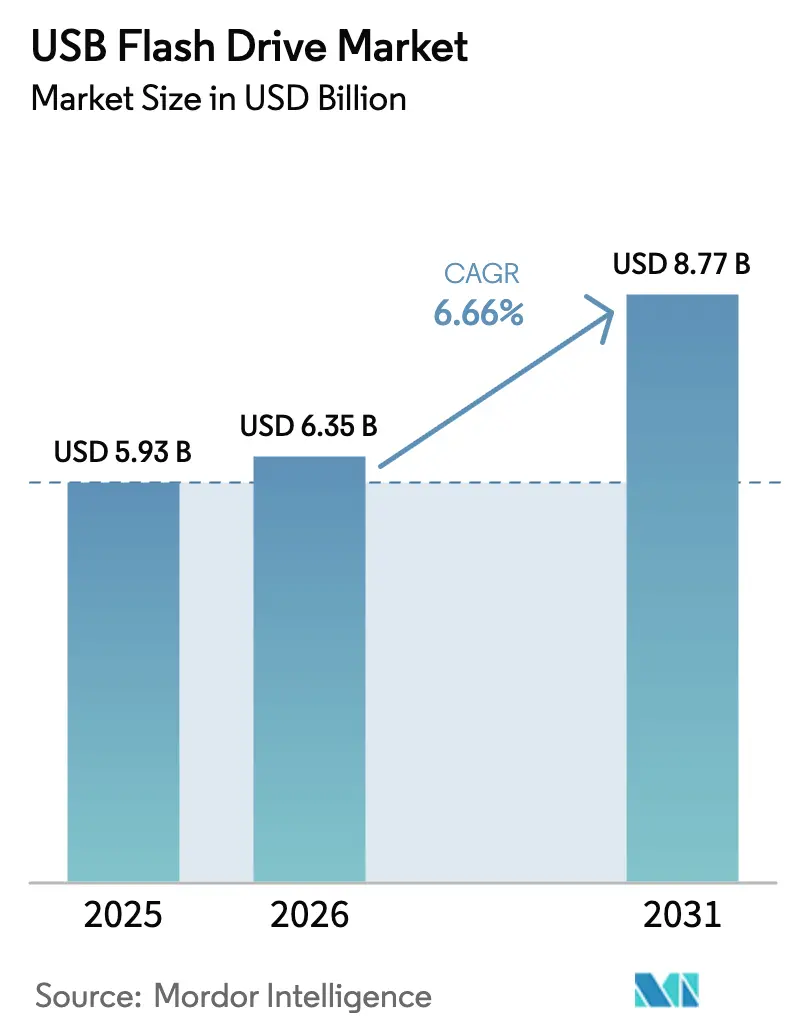
| Tamanho do Mercado (2026) | 6.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.77 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.66 % |
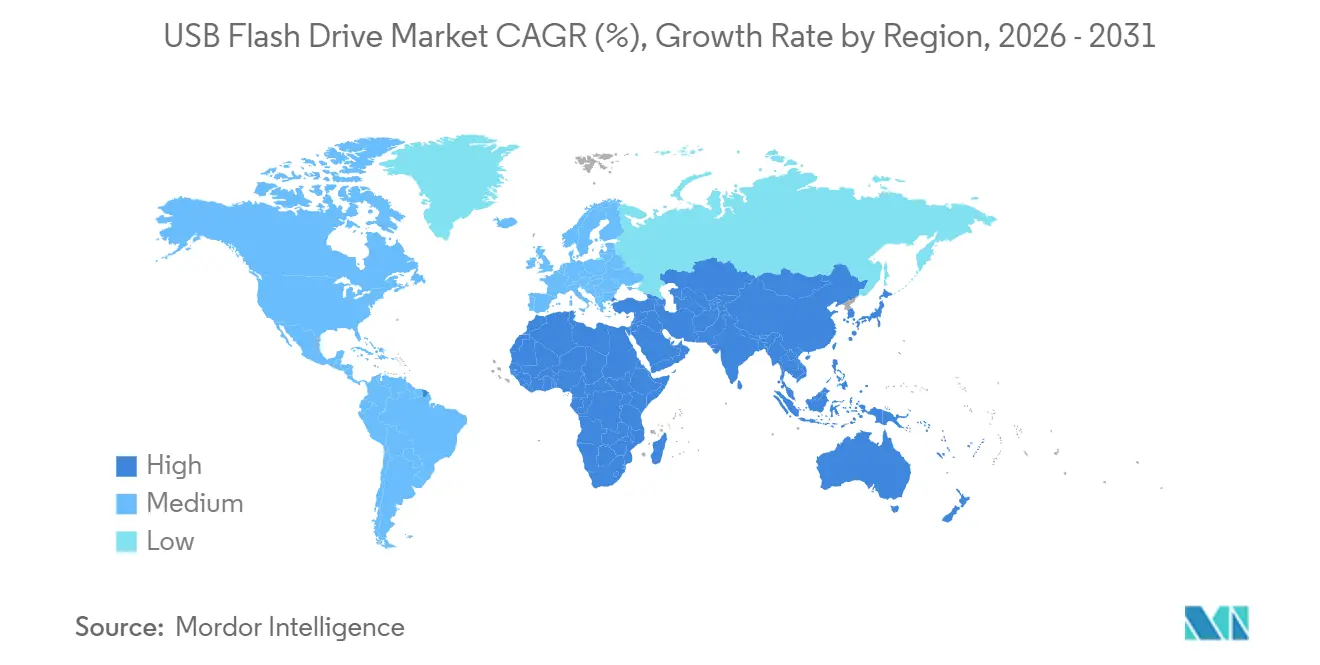
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
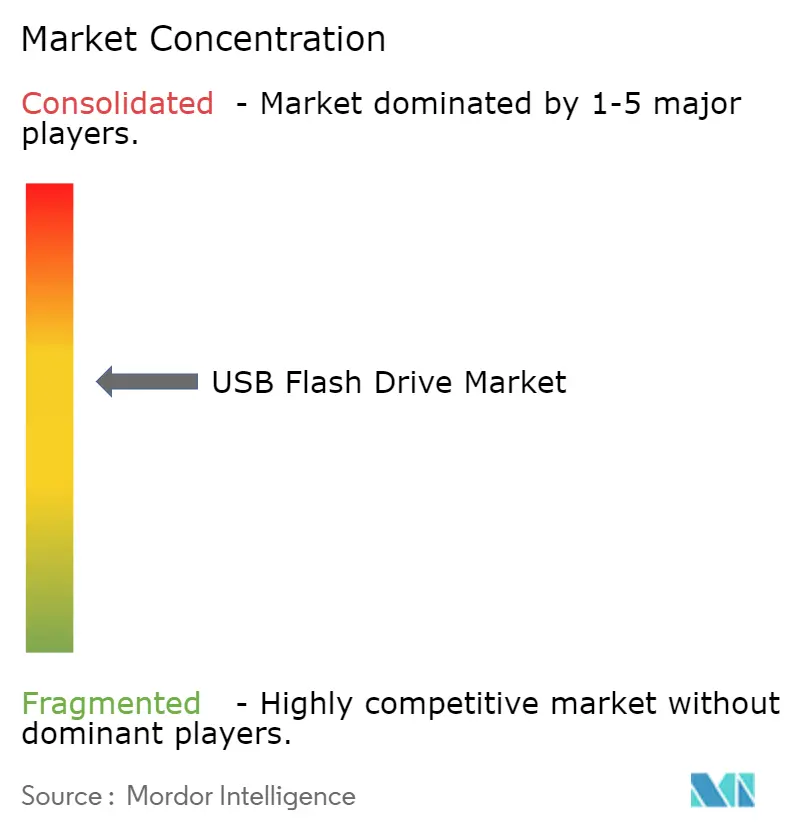
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Unidades Flash USB por Mordor Intelligence
O tamanho do Mercado de Unidades Flash USB tem projeção de USD 5,93 bilhões em 2025, USD 6,35 bilhões em 2026, e atingir USD 8,77 bilhões até 2031, crescendo a um CAGR de 6,66% de 2026 a 2031.
Este crescimento equilibra a demanda crescente por armazenamento offline seguro e de alta capacidade e a ameaça de substituição pelos serviços de nuvem. O segmento de capacidade de 64-128 GB permaneceu líder em receita em 2025, mas o segmento de 256 GB e acima está se expandindo mais rapidamente à medida que as empresas consolidam múltiplas unidades em dispositivos únicos de alta capacidade. A rápida adoção do Tipo-C após a diretiva de carregador comum da União Europeia, os padrões paralelos da Índia e o Projeto de Lei 1587 da Assembleia da Califórnia aceleram os ciclos de renovação, enquanto a queda nos custos de NAND sustenta ofertas acessíveis na classe de terabytes. A intensidade competitiva permanece moderada porque os fabricantes de NAND verticalmente integrados detêm vantagens de fabricação, embora os fornecedores chineses de controladores melhorem os rendimentos e ampliem a disponibilidade de componentes.
Principais Conclusões do Relatório
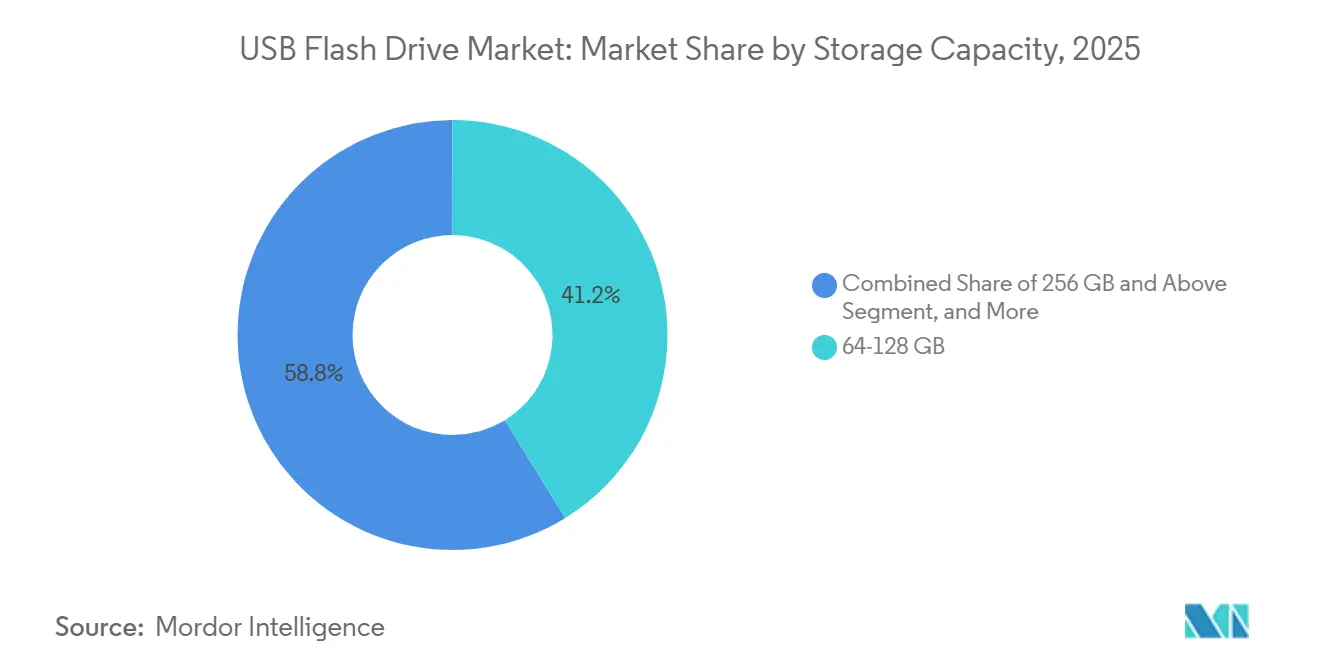
- Por capacidade de armazenamento, 64-128 GB liderou com 41,22% de participação na receita em 2025; o segmento de 256 GB e acima tem previsão de expansão a um CAGR de 7,78% até 2031.
- Por interface, USB 3.0 capturou 46,74% de participação na receita em 2025, enquanto os produtos USB Tipo-C devem registrar um CAGR de 7,01% até 2031.
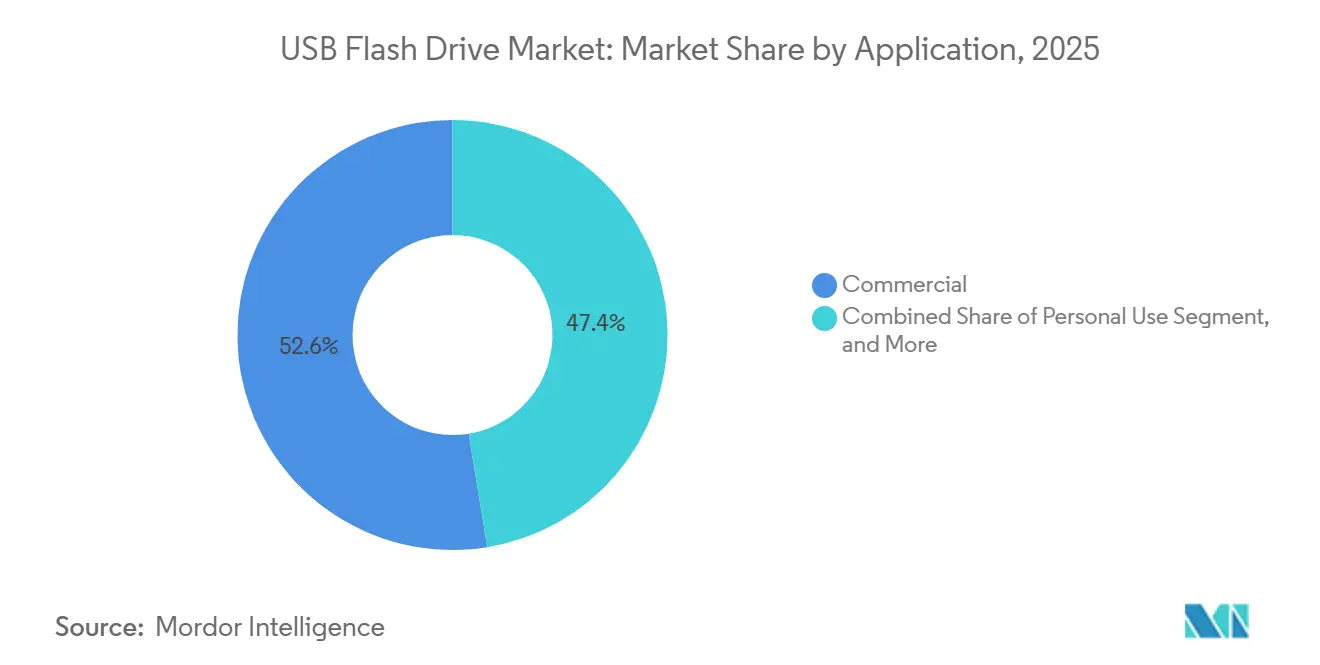
- Por aplicação, as aquisições comerciais representaram 52,58% da demanda em 2025, enquanto o uso do consumidor tem projeção de registrar um CAGR de 7,55% até 2031.
- Por canal de distribuição, o varejo físico deteve 57,37% das vendas em 2025; o varejo online tem estimativa de crescimento a um CAGR de 7,61% no período.
- Por geografia, a Ásia-Pacífico comandou 38,46% da receita de 2025, e a região do Oriente Médio e África está definida para registrar um CAGR de 6,97% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Armazenamento Portátil de Alta Capacidade | +1.20% | Global, com concentração na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção Rápida de Interfaces USB 3.x e Tipo-C | +1.40% | Global, liderado pela Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Necessidade Empresarial Crescente de Transferência Segura de Dados Offline | +1.10% | América do Norte, Europa, CCG | Médio prazo (2-4 anos) |
| Queda no Custo por Gigabyte de NAND Flash | +0.90% | Global | Longo prazo (≥ 4 anos) |
| Mandatos de Padronização USB-C Impulsionando Ciclos de Substituição | +1.30% | Europa, Índia, Califórnia | Curto prazo (≤ 2 anos) |
| Demanda por Atualização de Firmware de Dispositivos de Borda na Fabricação de IoT | +0.80% | Núcleo da Ásia-Pacífico, com expansão para a América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Armazenamento Portátil de Alta Capacidade
Compradores empresariais e governamentais estão migrando para unidades de 256 GB e maiores para reduzir o inventário físico e simplificar as auditorias de cadeia de custódia de arquivos sensíveis. O Sentry 5 da DataLocker, listado a USD 422,99 para 256 GB, ilustra como a criptografia de hardware combinada com funções de apagamento remoto comanda preços premium que satisfazem as regras da Publicação Especial 800-171 Revisão 3 do Instituto Nacional de Padrões e Tecnologia.[1] A dinâmica de preços de commodities apoia a tendência: os principais atacadistas chineses ofereceram unidades de 256 GB entre USD 30 e USD 50 em 2025, permitindo a adoção por prosumidores para transferências de imagens em 4K em ambientes com largura de banda limitada. Os nós G8 e G9 da Micron reduziram o custo no atacado para abaixo de USD 0,10 por gigabyte, eliminando as barreiras históricas de preço.[2]
Adoção Rápida de Interfaces USB 3.x e Tipo-C
A diretiva da União Europeia que entrou em vigor em dezembro de 2024 exige portas USB Tipo-C em smartphones, tablets e câmeras, com conformidade para laptops exigida até abril de 2026.[3] Regulamentações complementares do órgão de normas da Índia e da legislatura da Califórnia sincronizam um ciclo de substituição global. A SanDisk atribuiu às renovações do Tipo-C um aumento de 27% ano a ano na receita do consumidor no primeiro trimestre do ano fiscal de 2026, para USD 652 milhões. O USB 3.2 Gen 2x1 oferece taxa de transferência de 10 Gbps, e os dados de benchmark mostram que a unidade FF951 512 GB da fanxiang sustenta leituras de 2.088 MB/s, correspondendo ao desempenho de NVMe de nível básico a um custo menor.
Necessidade Empresarial Crescente de Transferência Segura de Dados Offline
As estruturas de confiança zero e as redes com isolamento físico em defesa, saúde e finanças elevam a demanda por produtos FIPS 140-3 Nível 3. O IronKey D500S da Kingston, validado em julho de 2025, atende às regras da Lei de Acordos Comerciais e comanda USD 422,99 para 256 GB, provando que a segurança certificada compensa a pressão de preços de commodities. A ISO/IEC 27040:2024 alinha os padrões globais de aquisição com os requisitos dos EUA, ampliando o mercado endereçável para unidades criptografadas.
Queda no Custo por Gigabyte de NAND Flash
A expansão do número de camadas além de 200 e a tecnologia QLC reduzem as curvas de custo mais rapidamente do que as tendências históricas. O BiCS8 da SanDisk atingiu 218 camadas e 30% maior densidade de bits no início de 2026, permitindo unidades de 1 TB em invólucros do tamanho de um pendrive sem aumentos de custo proporcionais. A Yangtze Memory Technologies Corporation da China adicionou nova capacidade no nó de 128 camadas, sustentando o impulso de queda de preços mesmo após cortes temporários de oferta em 2025 por concorrentes coreanos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da Substituição pelo Armazenamento em Nuvem | -0.70% | Global, mais aguda na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Migração para Dispositivos Móveis sem Portas USB-A | -0.50% | Global, liderado pelos segmentos de smartphones premium | Médio prazo (2-4 anos) |
| Regras de Direito ao Reparo da UE Prolongando os Ciclos de Vida dos Dispositivos | -0.30% | Europa | Longo prazo (≥ 4 anos) |
| Alocação de Fundição para Chips de IA Criando Escassez de Controladores USB | -0.60% | Global, estresse na cadeia de suprimentos na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Substituição pelo Armazenamento em Nuvem
A adoção generalizada do iCloud, Google Drive e Microsoft OneDrive corrói gradualmente o uso de unidades físicas para transferências diárias de arquivos. As remessas de memória móvel declinaram a um CAGR de -6,0% de 2020 a 2024, com contração adicional prevista até 2029. As capacidades internas de smartphones de 256 GB e acima, além do 5G generalizado, reduzem a dependência do consumidor de flash externo na América do Norte e Europa. A restrição permanece menos aguda na Ásia-Pacífico e no Oriente Médio, onde a conectividade intermitente e os mandatos de dados soberanos favorecem a mídia offline.
Alocação de Fundição para Chips de IA Criando Escassez de Controladores USB
A TSMC relatou em novembro de 2025 que a capacidade de nós avançados fica aquém da demanda por aceleradores de IA por um fator de três, estendendo os prazos de entrega para wafers de controladores USB de 28 nm e 16 nm. Marcas sem acordos de longo prazo para wafers enfrentam preços spot crescentes e lançamentos atrasados de produtos Tipo-C, desacelerando temporariamente a migração de interface.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Capacidade de Armazenamento:
Consolidação Empresarial Impulsiona a Adoção de TerabytesO segmento de 64-128 GB capturou 41,22% da receita em 2025, refletindo o provisionamento em massa pelos departamentos de TI corporativos chineses para kits padronizados de funcionários. No entanto, o segmento de 256 GB e acima, que registra o CAGR mais rápido de 7,78%, tem previsão de elevar o tamanho do mercado de Unidades Flash USB. A queda no custo de NAND e os avanços em QLC sustentam a mudança, enquanto agências preocupadas com segurança favorecem unidades criptografadas de 256 GB com preços bem acima dos equivalentes de commodities.
As empresas consolidam atualizações de software, registros de diagnóstico e fluxos de trabalho de captura de vídeo em unidades únicas da classe de terabytes para reduzir o inventário físico e os custos de envio. O DataTraveler Max 1 TB da Kingston demonstra uma taxa de transferência comercializada de 1.000 MB/s, confirmando que os controladores modernos eliminam o antigo compromisso entre velocidade e capacidade. Produtos premium como o Sentry 5 da DataLocker capturam margens por meio de criptografia certificada pelo FIPS, isolando o segmento da concorrência acirrada de preços em capacidades menores.

Por Interface:
Mandatos Tipo-C Aceleram o Deslocamento do LegadoO USB 3.0 manteve a participação líder de 46,74% na receita em 2025 devido à base instalada de portas USB-A, mas as mudanças regulatórias e dos fabricantes de equipamentos originais estão direcionando os compradores para o Tipo-C. O CAGR previsto de 7,01% do segmento de interface posiciona o Tipo-C para superar o USB 3.0 até o final da década.
Os portfólios de laptops de fabricantes de equipamentos originais da Apple, Dell e Lenovo fizeram a transição dos modelos premium para configurações exclusivas de Tipo-C, enquanto a diretiva da UE impõe conformidade para o mercado de massa. Designs de conector duplo como o D40E da Lexar fazem a ponte entre os ecossistemas durante a migração, embora seu maior custo de lista de materiais reduza a margem. A especificação USB4 estende a capacidade para 40 Gbps, preparando para o futuro as compras de profissionais criativos e incentivando os usuários legados a atualizarem.
Por Aplicação:
Segmento do Consumidor Ganha com Unidades de Interface Dupla Habilitando Fluxos de Trabalho entre DispositivosAs aquisições comerciais dominaram com 52,58% da receita de 2025, mas o CAGR de 7,55% do segmento do consumidor reequilibrará gradualmente a participação de mercado de Unidades Flash USB entre os segmentos. A adoção viral de unidades de interface dupla para transferências de smartphone para desktop sustenta a demanda doméstica mesmo com a maturação dos serviços de nuvem.
Os compradores de defesa e saúde ainda ancoram o volume comercial por meio de modelos criptografados que atendem ao FIPS 140-3 e à ISO/IEC 27040:2024. Enquanto isso, as autoridades educacionais adquirem unidades padronizadas de 32 GB e 64 GB para tarefas de estudantes, confirmando que as unidades de baixa capacidade mantêm relevância em nichos. Modelos robustecidos classificados para -40 °C a 85 °C ampliam a utilização do mercado de Unidades Flash USB para registro de dados OBD automotivo e gateways de IoT industrial.
Por Canal de Distribuição:
Plataformas de Comércio Eletrônico Subcotam as Margens do Varejo com Preços em AtacadoO varejo físico deteve 57,37% das remessas em 2025 porque os consumidores valorizam a posse imediata e a embalagem visível. No entanto, as lojas online estão registrando um CAGR de 7,61%, e seu peso crescente pode impulsionar o tamanho do mercado de Unidades Flash USB atribuível ao comércio eletrônico.
As análises de vendas da Amazon indicam que o D40E da Lexar atingiu uma média de 17.137 unidades mensais a USD 23,84, destacando os mercados com preços transparentes que corroem as margens do varejo físico. O portal de atacado da Alibaba capacita pequenas empresas a contornar distribuidores e adquirir unidades promocionais de fabricantes de design original chineses a preços abaixo de USD 5 para modelos de 32 GB, desafiando a economia tradicional dos canais.
Análise Geográfica
Mercado de Unidades Flash USB da APAC
A Ásia-Pacífico contribuiu com 38,46% da receita de 2025 e ancora a fabricação com a montagem de NAND da China e o mandato da Índia Digital para backups governamentais offline. A independência de controladores avança à medida que o HC31 da Huada Semiconductor atinge 98% de rendimento, reduzindo a exposição ao risco de fundição em Taiwan. O boom de centros de dados da Índia sustenta paradoxalmente a demanda por armazenamento offline, pois os controles de nuvem híbrida impõem backups com isolamento físico.
Mercado de Unidades Flash USB da América do Norte e Europa
A América do Norte e a Europa apresentam demanda impulsionada por ciclos de substituição, com atualizações de segurança e mandatos de Tipo C compensados pela substituição pela nuvem. A diretiva de Direito ao Reparo da UE pode prolongar a vida útil dos dispositivos, moderando modestamente o crescimento em volume enquanto desloca o valor para modelos premium e de maior durabilidade. A convergência regulatória em torno da segurança de armazenamento eleva os fornecedores certificados pelo FIPS nas aquisições federais dos EUA e da OTAN.
Mercado de Unidades Flash USB do Oriente Médio e África e América do Sul
A região do Oriente Médio e África apresenta o CAGR mais rápido de 6,97%, impulsionado pelas políticas de dados soberanos do GCC e pelos investimentos em logística de comércio eletrônico. As lacunas de conectividade da África preservam a relevância das mídias físicas para conteúdo educacional. A América do Sul permanece sensível ao preço; a volatilidade cambial limita a adoção de ofertas de classe terabyte ou criptografadas, mantendo o valor orientado para as linhas de 32 GB e 64 GB. A Rússia sustenta a montagem local utilizando NAND chinês para cumprir as leis de localização de dados.
Cenário Competitivo
O mercado de Unidades Flash USB apresenta concentração moderada: Samsung, Micron e SanDisk detêm coletivamente cerca de 40% por meio do controle vertical da fabricação de NAND e da distribuição de marcas. A cisão da SanDisk em fevereiro de 2025 permite um foco mais estreito de P&D no rendimento do BiCS8, já representando 15% da produção de bits no início de 2026. A Kingston aproveita a linha IronKey para dominar as unidades seguras certificadas, enfatizando a conformidade com o FIPS 140-3 para defender as margens em contratos federais.
Concorrentes chineses como Netac e fanxiang usam controladores HC31 de origem doméstica para lançar ofertas de mais de 2 GB/s a preços de SSD de nível básico, corroendo a vantagem de velocidade dos titulares. Marcas com foco online empregam preços agressivos na Amazon para contornar as margens do varejo, estimulando intensa concorrência de preços na América do Norte e Europa. O risco na cadeia de suprimentos surge de escassez de fundições relacionadas a chips de IA; os titulares com fábricas próprias ou fornecimento de wafers pré-reservado preservarão o volume, enquanto as marcas sem fábrica própria enfrentam incerteza de alocação.
As patentes se concentram em contramedidas de limitação térmica e protocolos de atualização de firmware via USB padronizados na RFC 9019, garantindo resiliência contra ataques de firmware na cadeia de suprimentos. Fornecedores de nível automotivo como a BYD esculpem nichos defensáveis em módulos de temperatura extrema, um espaço mal atendido pelos gigantes da eletrônica de consumo.
Líderes do Setor de Unidades Flash USB
-
SanDisk LLC (Western Digital)
-
Kingston Technology Corporation
-
Transcend Information, Inc
-
Samsung Electronics
-
PNY Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Unidades Flash USB Empresas cobertas neste relatório
- SanDisk, LLC (Western Digital)
- Kingston Technology Company, Inc.
- Transcend Information, Inc.
- Samsung Electronics Co., Ltd.
- PNY Technologies, Inc.
- Toshiba Corporation
- Corsair Gaming, Inc.
- Lexar Media, Inc.
- Verbatim Americas, LLC
- ADATA Technology Co., Ltd.
- HP Development Company, L.P.
- Sony Electronics Inc.
- Patriot Memory, Inc.
- Team Group Inc.
- KINGMAX Technology Inc.
- Apacer Technology Inc.
- Silicon Power Computer & Communications Inc.
- Netac Technology Co. Ltd.
- Seagate Technology LLC
- DataLocker Inc.
Desenvolvimentos industriais recentes em Mercado de Unidades Flash USB
- Novembro de 2025: A SanDisk lançou a linha de SSD Portátil T7 Ressuscitado (1-4 TB, USB Tipo-C, alumínio reciclado), alinhando-se com as metas de Ecodesign da UE.
- Novembro de 2025: A Kingston introduziu o SSD Portátil Dual (1050 MB/s, USB-A e USB-C duplo) para facilitar a transição do legado para o Tipo-C.
- Julho de 2025: A Kingston apresentou o IronKey D500S, a primeira unidade flash FIPS 140-3 Nível 3, com preço de USD 422,99 para 256 GB.
- Março de 2025: A DataLocker lançou o Sentry ONE, uma unidade criptografada FIPS 140-2 Nível 3 com apagamento remoto.
Escopo do Relatório Global do Mercado de Unidades Flash USB
Uma unidade flash USB é um pequeno dispositivo portátil de armazenamento de dados que usa memória flash para armazenar e transferir arquivos. Ela é conectada a computadores e outros dispositivos por meio de uma porta USB, permitindo acesso rápido e conveniente aos dados. Disponíveis em várias capacidades de armazenamento, as unidades flash USB são amplamente utilizadas para aplicações pessoais, profissionais e industriais. Elas são confiáveis, duráveis e reutilizáveis, tornando-as ideais para tarefas de compartilhamento de arquivos, backups e portabilidade de dados.
O estudo rastreia a receita gerada pela venda de unidades flash USB por vários fabricantes em todo o mundo. Ele também rastreia os principais parâmetros de mercado, os influenciadores de crescimento subjacentes e os principais fabricantes que operam no setor, o que apoia as estimativas de mercado e as taxas de crescimento ao longo do período de previsão. O estudo analisa ainda o impacto geral dos fatores macroeconômicos no mercado. O escopo do relatório abrange o dimensionamento e as previsões de mercado para os vários segmentos de mercado.
O Relatório do Mercado de Unidades Flash USB é Segmentado por Capacidade de Armazenamento (8 GB e Abaixo, 16 GB, 32 GB, 64-128 GB, 256 GB e Acima), Interface (USB 2.0, USB 3.0, USB 3.1/USB 3.2, USB Tipo-C, USB4), Aplicação (Uso Pessoal, Empresarial/Comercial, Governo e Militar, Educação e Setor Público, Outras Aplicações), Canal de Distribuição (Varejo Físico, Varejo Online, Fornecimento B2B/OEM, Aquisição Institucional) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio, África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| 8 GB e Abaixo |
| 16 GB |
| 32 GB |
| 64 - 128 GB |
| 256 GB e Acima |
| USB 2.0 |
| USB 3.0 |
| USB 3.1 / USB 3.2 |
| USB Tipo-C |
| USB4 |
| Uso Pessoal |
| Empresarial / Comercial |
| Governo e Militar |
| Educação e Setor Público |
| Outras Aplicações |
| Varejo Físico |
| Varejo Online |
| Fornecimento B2B / OEM |
| Aquisição Institucional |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| ASEAN | |
| Austrália e Nova Zelândia | |
| Oriente Médio | CCG |
| Turquia | |
| Israel | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Capacidade de Armazenamento | 8 GB e Abaixo | |
| 16 GB | ||
| 32 GB | ||
| 64 - 128 GB | ||
| 256 GB e Acima | ||
| Por Interface | USB 2.0 | |
| USB 3.0 | ||
| USB 3.1 / USB 3.2 | ||
| USB Tipo-C | ||
| USB4 | ||
| Por Aplicação | Uso Pessoal | |
| Empresarial / Comercial | ||
| Governo e Militar | ||
| Educação e Setor Público | ||
| Outras Aplicações | ||
| Por Canal de Distribuição | Varejo Físico | |
| Varejo Online | ||
| Fornecimento B2B / OEM | ||
| Aquisição Institucional | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Austrália e Nova Zelândia | ||
| Oriente Médio | CCG | |
| Turquia | ||
| Israel | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor esperado das vendas globais de Unidades Flash USB em 2031?
O tamanho do mercado de Unidades Flash USB tem projeção de atingir USD 8,77 bilhões até 2031.
Qual segmento de capacidade está crescendo mais rapidamente?
Unidades de 256 GB e acima estão avançando a um CAGR de 7,78% até 2031.
Como a diretiva de carregador comum da UE impactará a demanda?
As portas USB Tipo-C obrigatórias impulsionam os ciclos de renovação, elevando as remessas de unidades flash Tipo-C a um CAGR de 7,01%.
Por que as unidades criptografadas estão ganhando participação?
Os requisitos do FIPS 140-3 e da ISO/IEC 27040 em defesa e finanças favorecem produtos certificados, sustentando preços premium.
Qual é a perspectiva para os canais de varejo online?
A receita do comércio eletrônico tem previsão de crescer a um CAGR de 7,61% à medida que os preços em atacado e a entrega no dia seguinte subcotam as lojas tradicionais.
Como a demanda por chips de IA afeta o fornecimento de controladores USB?
A priorização de aceleradores de IA pelas fundições estende os prazos de entrega de controladores USB, criando escassez de curto prazo para unidades Tipo-C.