
Tamanho e Participação do Mercado de Ônibus Escolar dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
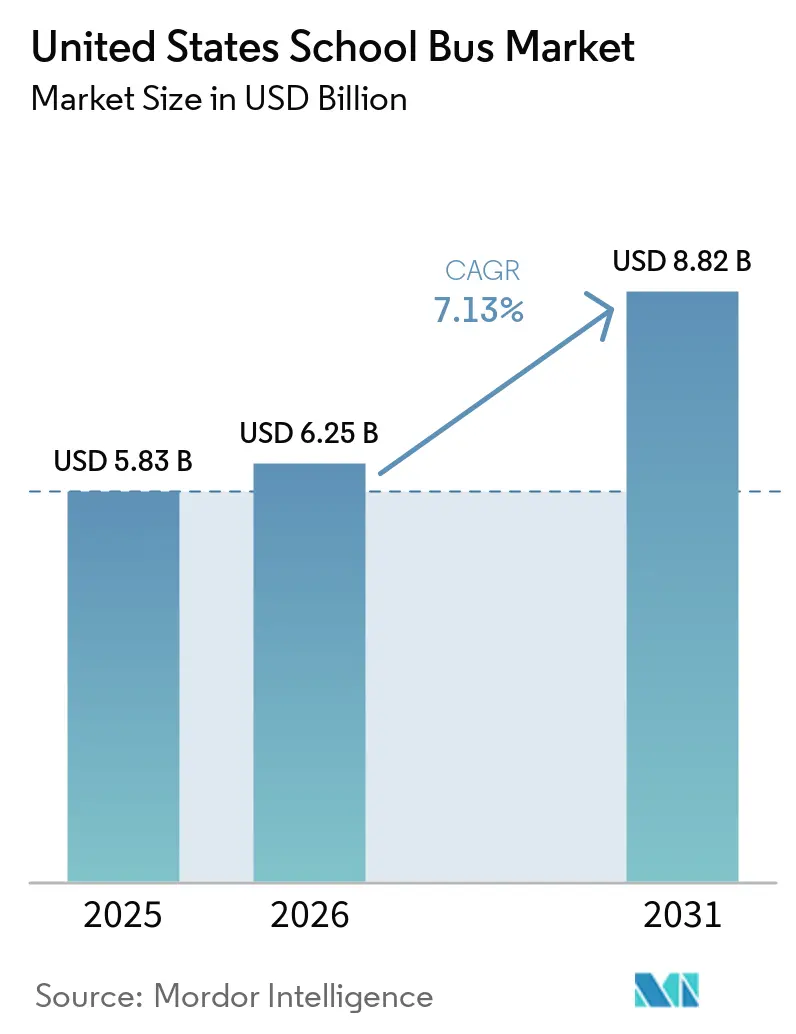
| Tamanho do mercado no ano base (2025) | 5.83 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.25 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.82 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.13 % |
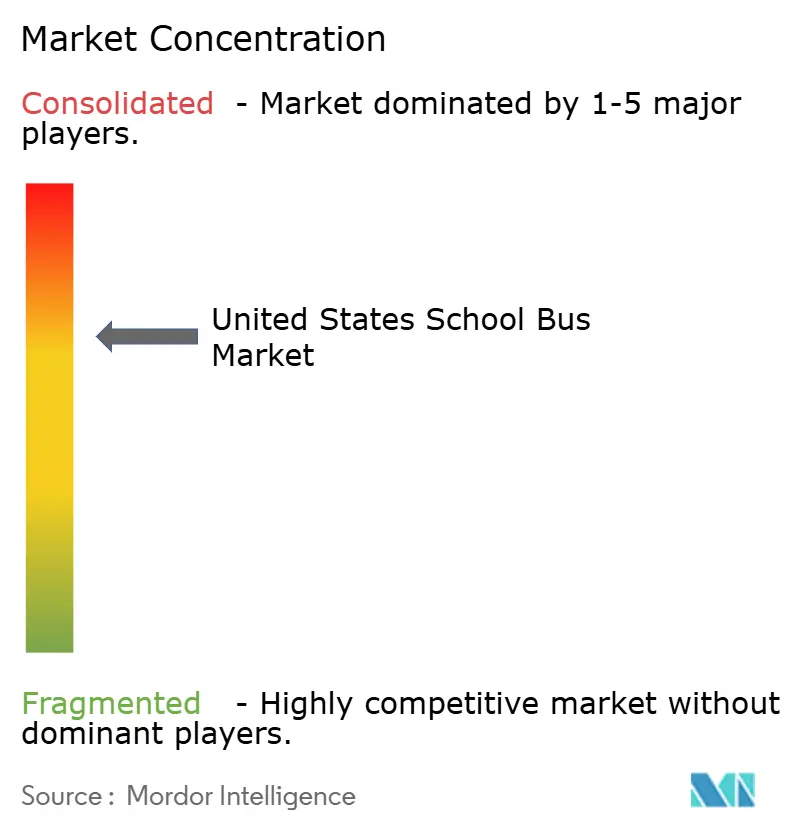
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ônibus Escolar dos Estados Unidos pela Mordor Intelligence
O tamanho do mercado de ônibus escolares dos Estados Unidos foi avaliado em 5,83 bilhões de USD em 2025 e estima-se que cresça de 6,25 bilhões de USD em 2026 para atingir 8,82 bilhões de USD até 2031, a um CAGR de 7,13% durante o período de previsão (2026-2031). Os rápidos incentivos à eletrificação, o crescente acúmulo de veículos mais antigos e as novas regulamentações de cintos de segurança estão encurtando os ciclos de substituição e mantendo as aquisições anuais em trajetória ascendente. A pressão competitiva está aumentando à medida que fabricantes exclusivamente elétricos entram no mercado com pacotes integrados de carregamento e financiamento que comprimem as margens dos fabricantes de equipamentos originais tradicionais. As microrredes de depósito estão reduzindo o custo total de propriedade e estão rapidamente se tornando uma especificação padrão nos estados do Cinturão Solar, enquanto os déficits de infraestrutura rural continuam a dificultar a adoção em grandes extensões das Grandes Planícies. Os operadores de frotas estão aproveitando os programas de veículo para a rede elétrica, gerando receita anual de serviços de rede por ônibus. Esse aumento de receita está notavelmente encurtando o período de retorno para plataformas de baterias premium.
Principais Conclusões do Relatório
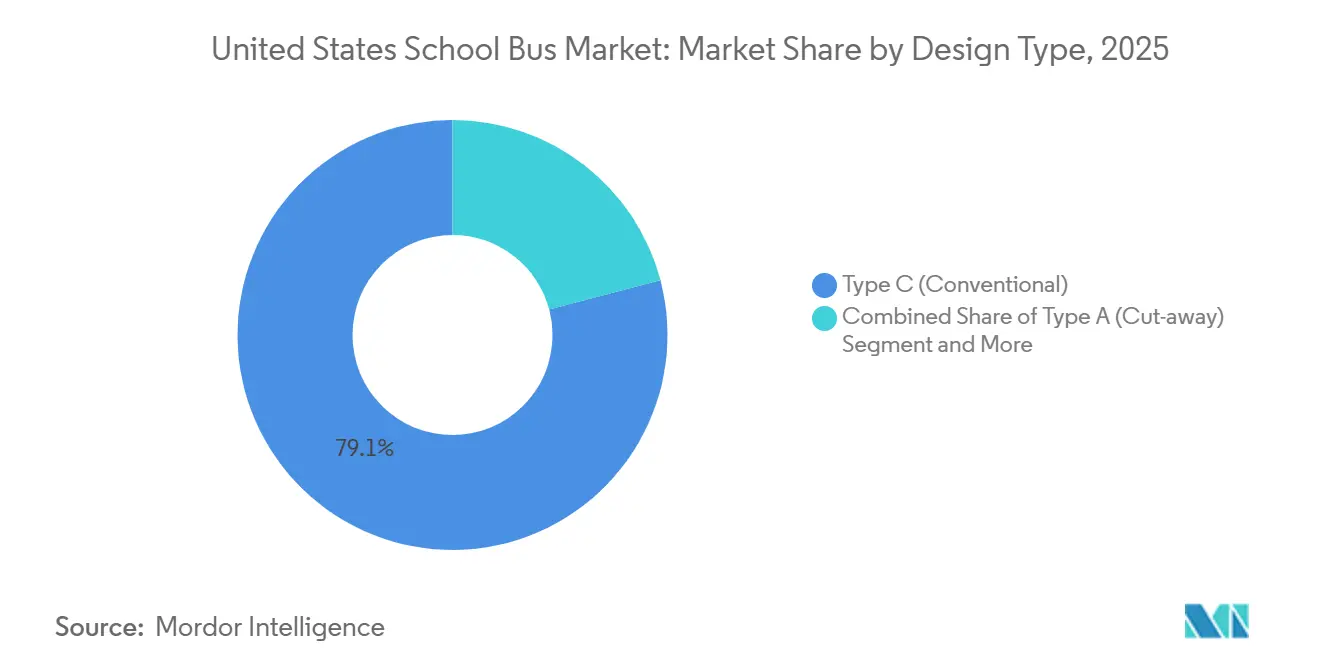
- Por tipo de design, os ônibus Tipo C lideraram com 79,12% da participação no mercado de ônibus escolares dos Estados Unidos em 2025 e continuarão a se expandir a um CAGR de 9,02%.
- Por tipo de motorização, as motorizações de combustão interna detinham 88,35% da participação no tamanho do mercado de ônibus escolares dos Estados Unidos em 2025, mas os modelos híbridos e elétricos têm previsão de gerar o crescimento mais rápido com CAGR de 36,45%.
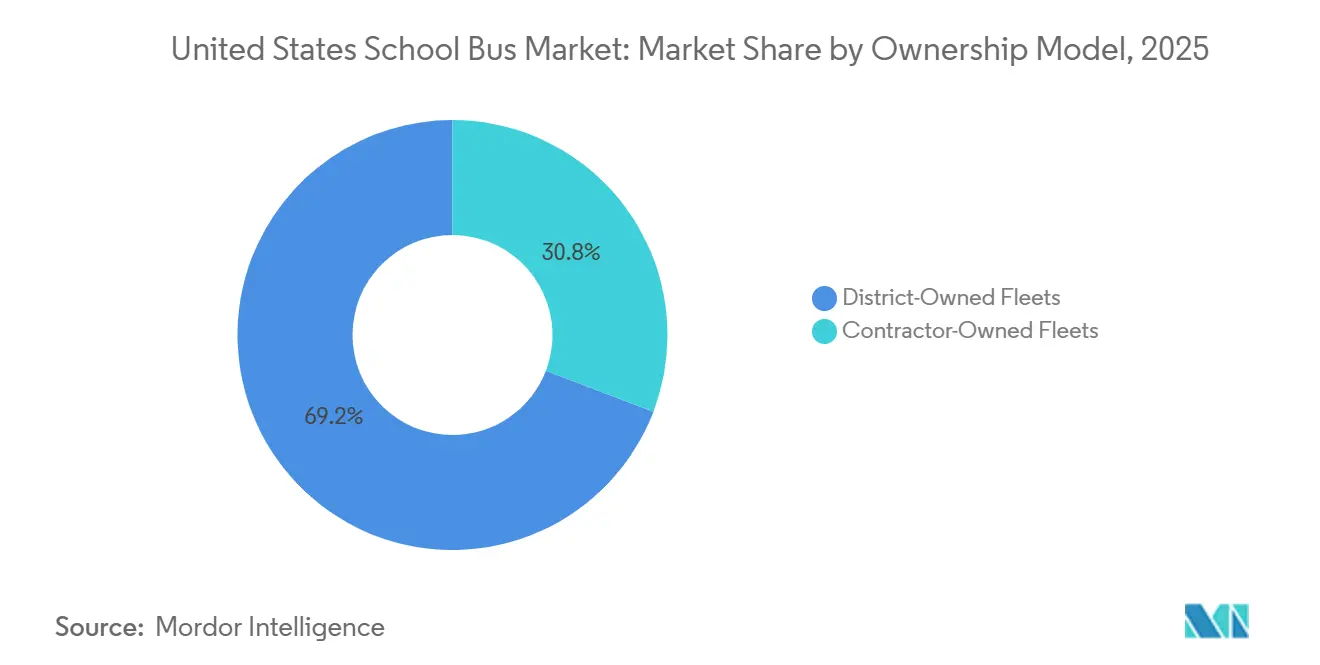
- Por modelo de propriedade, as frotas de propriedade do distrito comandavam 69,15% das implantações em 2025, enquanto os modelos de propriedade de contratantes exibem o maior CAGR projetado de 8,02% até 2031.
- Por capacidade de assentos, os ônibus com 30 a 60 passageiros representavam 58,04% da participação em 2025, mas as unidades com menos de 30 assentos lideraram o crescimento a um CAGR de 8,58% à medida que o roteamento flexível ganhou força.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Ônibus Escolar dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programa de Ônibus Escolares Limpos da EPA | +2.1% | Nacional, mais elevado nos distritos do Título I e tribais | Curto prazo (≤ 2 anos) |
| Frota Envelhecida Acima de 11 Anos | +1.8% | Nacional, agudo no Meio-Oeste e Nordeste | Médio prazo (2-4 anos) |
| Mandatos de Segurança a Bordo | +1.3% | Conformidade nacional com a FMVSS 222 | Médio prazo (2-4 anos) |
| Demanda por "Outros Combustíveis" de Baixo NOx | +0.9% | Califórnia, Texas, zonas de não conformidade do Nordeste | Longo prazo (≥ 4 anos) |
| Receita de Veículo para a Rede Elétrica | +0.7% | Califórnia, Nova York, estados do PJM | Longo prazo (≥ 4 anos) |
| Microrrede de Depósito e Integração Solar | +0.6% | Estados do Cinturão Solar com medição líquida | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Financiamento Federal por meio do Programa de Ônibus Escolar Limpo da EPA
O Congresso alocou 5 bilhões de USD ao longo de cinco anos (AF 2022–2026) para acelerar a eletrificação da frota, e a terceira rodada de financiamento em setembro de 2024 concedeu 965 milhões de USD em reembolsos que cobrem uma parcela significativa da diferença de preço entre diesel e elétrico [1]"Prêmios do Programa de Ônibus Escolares Limpos," Agência de Proteção Ambiental, epa.gov. A estrutura de incentivos é fortemente orientada para veículos de emissão zero, levando os distritos a comprimirem os tradicionais ciclos de substituição de 10 anos em janelas de 3 a 5 anos. As disposições de equidade direcionam uma parcela desproporcional dos reembolsos para comunidades rurais e tribais de alta necessidade, ampliando a base de clientes para os fabricantes. As carteiras de pedidos dos fabricantes de equipamentos originais agora se estendem por até 24 meses, sinalizando um impulso de demanda sustentado até 2027. O ritmo de financiamento também oferece aos parceiros de financiamento visibilidade de longo prazo, estimulando novas ofertas de depósito como serviço que ancoram o mercado de ônibus escolares dos Estados Unidos.
Frota Nacional Envelhecida (Acima de 11 Anos) Impulsionando a Demanda de Substituição
Em 2024, uma parcela significativa dos ônibus escolares dos Estados Unidos ultrapassou a marca de 11 anos, consequência dos gastos adiados após a recessão de 2008-2012. A manutenção desses ônibus envelhecidos tornou-se cada vez mais custosa, levando muitos a considerar a sucateamento acelerado. Problemas como corrosão no cinturão da ferrugem, falhas no filtro de partículas diesel e fadiga da estrutura estão levando a aposentadorias de emergência, especialmente em estados como Ohio, Michigan e Pensilvânia. Um mercado próspero de ônibus usados surgiu, com valores de revenda potencialmente compensando uma parcela substancial dos custos adicionais para os distritos em transição para modelos a bateria. Esse aumento demográfico fornece um amortecedor, protegendo o mercado de ônibus escolares dos Estados Unidos de flutuações nas matrículas.
Mandatos Rigorosos de Segurança a Bordo Acelerando a Renovação da Frota
A NHTSA atualizou a FMVSS 222 para exigir cintos de segurança de colo e ombro em ônibus vendidos após o ano-modelo 2027. Essa decisão deve favorecer novas unidades em detrimento de retrofits. Embora oito estados pioneiros já tenham exigido esses cintos, a decisão federal restringe a disponibilidade de configurações de menor custo oferecidas anteriormente. Em antecipação ao prazo de 2027, os distritos estão acelerando seus pedidos, levando a um aumento de pré-compra que beneficia os fabricantes de equipamentos originais com capacidade limitada. Além disso, o mandato está impulsionando a demanda por recursos de assistência ao motorista que se integram mais facilmente às plataformas elétricas, fortalecendo ainda mais o mercado de ônibus escolares dos Estados Unidos.
Demanda por "Outros Combustíveis" de Baixo NOx em Municípios de Não Conformidade
Em 2024, a EPA adicionou mais municípios à sua lista de não conformidade de ozônio, intensificando o escrutínio de conformidade em diversas localidades. Os distritos no Vale Central da Califórnia, na Costa do Golfo do Texas e no corredor do Nordeste estão recorrendo a ônibus a propano e GNC para atingir metas de baixo NOx, especialmente onde a capacidade da rede elétrica é limitada. Em 2024, o Texas alocou recursos do acordo da Volkswagen para conversões a propano, cobrindo uma parcela significativa dos custos incrementais. Embora o propano produza menos NOx do que o diesel, proporcionando uma vantagem de conformidade de curto prazo, é notável que os incentivos para emissão zero agora superem em muito os de combustíveis alternativos. Como resultado, embora o propano e o GNC sirvam como tecnologias de transição cruciais, eles não desviaram o mercado de ônibus escolares dos Estados Unidos de seu caminho de eletrificação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Infraestrutura de Carregamento Rural | -1.4% | Grandes Planícies, Apalaches, Montanhas Rochosas | Médio prazo (2-4 anos) |
| Custo Inicial dos Ônibus Elétricos | -1.1% | Nacional, intenso em distritos com baixa capacidade de emissão de títulos | Curto prazo (≤ 2 anos) |
| Escassez de Técnicos de Manutenção | -0.8% | Nacional, mais grave em áreas rurais | Longo prazo (≥ 4 anos) |
| Gargalos no Fornecimento de Chassis | -0.6% | Nacional, todos os fabricantes de equipamentos originais usando Navistar-PACCAR | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Infraestrutura de Carregamento Rural Escassa
Os distritos rurais são obrigados a investir em pacotes de baterias superdimensionados, pois muitos municípios não metropolitanos se encontram sem uma estação de carregamento rápido em corrente contínua a uma distância razoável. A situação é agravada pelos invernos abaixo de zero, que podem reduzir significativamente a autonomia do ônibus. Além disso, as subestações locais frequentemente fornecem menos da metade da energia necessária para um depósito que atende a uma frota completa de ônibus. Embora os fundos federais do NEVI se concentrem nos corredores rodoviários, eles em grande parte ignoram o financiamento para o acesso de última milha ao depósito. A atualização da rede elétrica pode envolver custos substanciais, dificultando os esforços de eletrificação rural e reduzindo as perspectivas de crescimento para o mercado de ônibus escolares dos Estados Unidos, especialmente em áreas alm das localidades urbanas e suburbanas.
Alto Custo Inicial dos Ônibus Elétricos Apesar dos Incentivos
Em 2025, os ônibus elétricos a bateria eram significativamente mais caros do que seus equivalentes a diesel, criando uma lacuna de custo substancial mesmo após a contabilização dos reembolsos. O financiamento torna-se intrincado devido aos convênios de títulos municipais e aos valores residuais imprevisíveis, um desafio ainda maior para os distritos que operam com menos de 50 ônibus. Empresas como Highland Electric e Zum oferecem contratos de 'ônibus como serviço', permitindo que os distritos transfiram as despesas de capital de seus balanços patrimoniais. No entanto, esses contratos capturam apenas uma parcela das economias potenciais ao longo do ciclo de vida do ônibus. Mesmo após a garantia, as substituições de bateria permanecem custosas. Aliado a um mercado secundário limitado que deprime os valores de revenda, essas dinâmicas financeiras desaceleram o ritmo de adoção no mercado de ônibus escolares dos Estados Unidos. O impulso provavelmente aumentará apenas quando os preços das baterias diminuírem ou as práticas de financiamento passarem por uma transformação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo de Design – A Dominância Convencional Persiste
Os ônibus convencionais Tipo C representaram 79,12% das entregas de 2025 e têm projeção de se expandir mais rapidamente do que o mercado de ônibus escolares dos Estados Unidos em geral, a um CAGR de 9,02% até 2031. Sua capacidade de 54 a 84 passageiros, manobrabilidade e design de motor dianteiro se adequam às rotas de densidade mista comuns nos distritos suburbanos. As conversões elétricas são mais fáceis nas estruturas do Tipo C, exigindo pacotes de baterias menores e oferecendo melhor desempenho em clima frio do que os modelos Tipo D de motor traseiro.
Os ônibus de trânsito Tipo D detêm uma participação nominal e dominam os corredores urbanos densos onde as rotas excedem 80 passageiros. O alto prêmio de preço e as limitações de espaço no depósito restringem uma adoção mais ampla. Os veículos recortados Tipo A, com layouts de menos de 30 assentos, preenchem nichos rurais e de necessidades especiais e crescerão a um CAGR notável. Seu chassis de van comercial melhora a economia de combustível e reduz os custos de manutenção, proporcionando um ponto de entrada atraente para pequenos distritos em transição para energia alternativa. A diversificação de design, portanto, sustenta o crescimento constante dentro do mercado de ônibus escolares dos Estados Unidos.


Por Tipo de Motorização – A Eletrificação Redefine a Economia
As unidades híbridas e elétricas têm previsão de crescer a um CAGR de 36,45% até 2031, embora os motores de combustão interna tenham retido 88,35% da participação no mercado de ônibus escolares dos Estados Unidos em 2025. O preço premium das motorizações elétricas está se estreitando à medida que os reembolsos federais se somam aos incentivos estaduais, especialmente na Califórnia e em Nova York. As implantações elétricas aumentaram nos estados costeiros que têm prazos firmes de emissão zero, enquanto o diesel permanece arraigado no Sudeste e nas Grandes Planícies devido ao combustível mais barato e à infraestrutura de carregamento limitada. A compatibilidade com diesel renovável e o tratamento avançado de emissões estão estendendo o prazo para os motores tradicionais, oferecendo uma estratégia de transição onde a prontidão da rede elétrica está atrasada.
Os fabricantes de ônibus elétricos estão concentrando a produção no Meio-Oeste para capturar créditos do programa Buy America, e os fornecedores de baterias estão se co-localizando para minimizar os custos logísticos. A planta de Joliet da Lion Electric visa uma produção anual significativa, sugerindo potenciais eficiências de escala que podem reduzir os custos de aquisição até 2028. Em resposta, as ofertas a diesel introduziram motores otimizados para ciclos de trabalho, alcançando uma redução notável nas emissões de partículas e compatibilidade com óleo vegetal hidrotratado. Enquanto isso, os híbridos estão se tornando menos relevantes à medida que os distritos saltam diretamente para as tecnologias de emissão zero. Essa mudança não apenas maximiza a captura de incentivos, mas também canaliza investimentos para plataformas de baterias, fortalecendo o impulso geral do mercado de ônibus escolares dos Estados Unidos.
Por Modelo de Propriedade – A Terceirização Ganha Impulso
A propriedade do distrito ainda domina com 69,15% de participação, mas as frotas geridas por contratantes se expandirão a um CAGR de 8,02% à medida que a complexidade da eletrificação e as necessidades de capital aumentam. Os operadores terceirizados agrupam veículos, infraestrutura e manutenção em contratos de preço fixo, transferindo o risco tecnológico e de valor residual dos balanços patrimoniais dos distritos. O modelo é particularmente atraente para frotas com menos de 50 ônibus, que carecem de escala para técnicos e ferramentas internos.
Os grandes distritos continuam a preferir a propriedade direta para manter o controle sobre o agendamento, a mão de obra sindicalizada e os fluxos de receita de veículo para a rede elétrica. Modelos híbridos estão surgindo nos quais os distritos usam reembolsos da EPA para adquirir ativos, mas terceirizam as operações de carregamento. Essa abordagem combinada permite que os orçamentos se estendam mais, ao mesmo tempo em que aproveita a expertise do setor privado, ampliando a participação no setor de ônibus escolares dos Estados Unidos e sustentando a demanda constante entre as estruturas de propriedade.
Por Capacidade de Assentos – O Roteamento Flexível Impulsiona a Demanda por Ônibus Menores
Os ônibus com capacidade para 30 a 60 alunos capturaram 58,04% da receita de 2025, espelhando o perfil médio de rota e ancorando a linha de base do tamanho do mercado de ônibus escolares dos Estados Unidos. O software de roteamento dinâmico está viabilizando frotas com menos de 30 assentos que reduzem as quilometragens sem passageiros em até 15%, impulsionando um crescimento de CAGR de 8,58% para essa categoria. Os reembolsos federais do IDEA tornam os ônibus menores financeiramente atraentes para o transporte de necessidades especiais, enquanto os distritos rurais reduzem os custos operacionais ao transferir rotas de baixa densidade para plataformas compactas.
As unidades de alta capacidade acima de 60 assentos detêm uma participação nominal, principalmente em sistemas metropolitanos com escassez de motoristas. O peso atual da bateria elétrica reduz a capacidade de assentos em 4 a 6 lugares em comparação com os equivalentes a diesel, levando alguns distritos a optarem por chassis maiores para manter a eficiência das rotas. Os avanços na química de fosfato de ferro e lítio poderiam recuperar a capacidade perdida até 2027, alinhando os modelos elétricos com os parâmetros históricos do diesel e fortalecendo a competitividade geral do mercado de ônibus escolares dos Estados Unidos.
Análise Geográfica
No mercado de ônibus escolares dos Estados Unidos, os estados com políticas climáticas assertivas estão impulsionando o crescimento. Califórnia, Nova York e Maryland coletivamente representaram uma parcela significativa das entregas de ônibus elétricos de 2025, capitalizando nos incentivos estaduais e de concessionárias sobrepostos aos reembolsos federais. O Conselho de Recursos do Ar da Califórnia exige 100% de compras de ônibus escolares de emissão zero até 2035 e oferece subsídios significativos para ônibus que reduzem a lacuna de capital [2]"Dados de Aquisição de Ônibus Escolares de Emissão Zero 2025," Conselho de Recursos do Ar da Califórnia, arb.ca.gov. A região do Atlântico Médio aproveita os mercados de capacidade do PJM para obter receitas lucrativas de veículo para a rede elétrica, melhorando os retornos para frotas com agendamento denso.
O Meio-Oeste está se tornando um ponto de concentração para substituições de ônibus, impulsionado por frotas envelhecidas e desafios de corrosão da estrutura. Em Ohio, Michigan e Illinois, os ônibus estão em serviço por um período significativamente maior do que a mediana nacional. Para garantir melhores preços, os departamentos estaduais de transporte estão agora consolidando pedidos em massa, alcançando eficiências de escala que atraem os fabricantes de equipamentos originais. Embora o diesel permaneça prevalente nesses estados, o aumento das instalações de microrredes de depósito está reduzindo as despesas com eletricidade, influenciando os comitês de aquisição em direção às unidades a bateria.
Em contraste, as regiões rurais das Grandes Planícies e das Montanhas Rochosas estão ficando para trás na corrida pela eletrificação. Em estados como Montana, Wyoming e Dakota do Norte, a escassez de estações de carregamento rápido, as capacidades limitadas de subestações e as rotas extensas mantêm a participação de mercado do diesel dominante. Embora os corredores federais apoiados pelo NEVI prometam maior cobertura interestadual até 2028, as conexões de última milha para depósitos ainda carecem de financiamento. Embora o propano e o GNC sirvam como soluções temporárias de conformidade, as disparidades nos reembolsos os posicionam como uma fase de transição em vez de uma solução de longo prazo no cenário de ônibus escolares dos Estados Unidos.
Panorama regulatório
O mercado de ônibus escolares dos Estados Unidos opera sob uma estrutura dupla de conformidade de segurança federal e programas de emissões e financiamento. Os requisitos de segurança são regidos principalmente pelos Padrões Federais de Segurança de Veículos Motorizados (FMVSS), administrados pela NHTSA, enquanto a conformidade com a qualidade do ar e a modernização de frotas são cada vez mais moldadas por programas da EPA e mandatos estaduais de transporte limpo. O Programa de Ônibus Escolares Limpos da EPA, autorizado em 5,00 bilhões de dólares ao longo do ano fiscal de 2022-2026 sob a Infrastructure Investment and Jobs Act, tornou-se uma palanca central de aquisição para distritos e contratantes.
Em 2026, a EPA sinalizou mudanças no programa e supervisão mais estrita, incluindo uma iniciativa de coleta de informações em fevereiro de 2026 para refinar a implementação e ampliar o conjunto de tecnologias consideradas no programa. A mesma atividade de 2026 também destacou que caminhos de combustíveis alternativos além dos elétricos a bateria estão sendo formalmente avaliados junto ao ciclo de conformidade orientado pela segurança. Isso reforça um ambiente regulatório em que os distritos precisam alinhar o momento de substituição dos ônibus com as regras federais de subsídios em evolução, considerações sobre a Buy America e prazos estaduais de compra.
Análise da cadeia de valor
A cadeia de valor no mercado de ônibus escolares dos Estados Unidos vai da fabricação de chassi e carroceria até o fornecimento de trem de força e componentes (incluindo motores, sistemas de baterias, gestão térmica e eletrônica), passando depois pela adaptação e validação, distribuição por revendedores e operações de frota apoiadas por serviços, peças e telemática. À medida que a eletrificação aumenta a complexidade da cadeia de suprimentos, as dependências upstream se estendem ao fornecimento de minerais críticos para baterias, trabalhos elétricos de carregadores e depósitos, e manuseio e reciclagem de baterias em fim de vida. Os requisitos downstream também se expandem para incluir treinamento de técnicos, além de suporte contínuo de software e diagnóstico.
Fabricantes de equipamentos originais (OEMs) e proprietários de plataformas estão remodelando os pontos de integração ao longo da cadeia para garantir capacidade e atender às necessidades de conformidade. A consolidação total da joint venture Micro Bird pela Blue Bird em abril de 2026 (com produção em Plattsburgh, Nova York) ilustra como os fabricantes estão avançando para um controle mais estrito das plataformas Tipo A e do fornecimento alinhado à Buy America, ao mesmo tempo em que fortalecem sua influência de aquisição em componentes compartilhados, revendedores e redes de pós-venda. Essa mudança aumenta a importância da qualificação de fornecedores, do planejamento de conteúdo doméstico e da cobertura de serviços, especialmente para distritos que adquirem por meio de contratos plurianuais e exigem suporte completo para implantações de combustíveis alternativos.
Cenário Competitivo
Em 2025, Blue Bird, Thomas Built e IC Bus dominaram o mercado de ônibus escolares dos Estados Unidos, representando coletivamente uma parcela significativa da produção. A Blue Bird, aproveitando a integração vertical em sua instalação na Geórgia, possui uma vantagem competitiva com prazos de entrega eficientes para entregas elétricas. Enquanto isso, a Thomas Built, aproveitando o ePowertrain da Daimler e as baterias da Proterra, garantiu uma forte posição nos pedidos elétricos da Califórnia para 2025 e está posicionando sua plataforma Jouley para uma expansão nacional mais ampla. A IC Bus, enquanto transiciona sua Série CE do diesel e propano para elétrico, ainda está lidando com volumes iniciais abaixo da escala.
Novos participantes elétricos estão desafiando os líderes estabelecidos. A Lion Electric, com sólido apoio financeiro, está aumentando a capacidade de sua planta em Joliet para atender à crescente demanda [3]."Lion Electric Garante Linha de Crédito de 100 Milhões de USD," Reuters, reuters.com O EV Star Tipo A da GreenPower, com preço competitivo, não está apenas superando seus concorrentes, mas também mirando no mercado rural de necessidades especiais. A BYD Motors USA, capitalizando em sua produção interna de baterias para controle de custos, ganhou força nos prêmios de ônibus elétricos da Califórnia em 2025. No entanto, sua elegibilidade para financiamento federal é limitada devido a restrições de conformidade com o programa Buy America. Enquanto isso, Collins e Micro Bird, especializadas em nichos de propano e GNC, estão navegando habilmente no mercado enfatizando a conformidade de baixo NOx em municípios de não conformidade, garantindo demanda constante em meio à transição elétrica.
As alianças estratégicas estão se tornando fundamentais para moldar as vantagens competitivas. Por exemplo, a Thomas Built colaborou com a Proterra para desenvolver pacotes de baterias adaptados para ciclos frequentes de parada e partida. Simultaneamente, a IC Bus firmou uma parceria com a ABB, implementando carregadores de alta capacidade em toda a sua rede de revendedores. Os distritos escolares estão agora priorizando fornecedores que oferecem ecossistemas abrangentes — abrangendo veículos, carregadores, financiamento e software — em vez de meras especificações de chassis. Essa mudança sublinha uma tendência mais ampla do setor: uma corrida em direção a soluções holísticas que não apenas elevam os custos de troca, mas também fortalecem a participação de mercado no setor de ônibus escolares dos Estados Unidos.
Líderes do Setor de Ônibus Escolar dos Estados Unidos
Blue Bird Corporation
Collins Bus Corporation
Navistar Inc. (IC Bus)
Lion Electric Company
Daimler Truck North America LLC (Thomas Built)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As mudanças no desenho do programa e a elegibilidade tecnológica mais ampla abrem espaço para OEMs e fornecedores que possam oferecer alternativas prontas para conformidade além dos elétricos a bateria em distritos que enfrentam restrições de carregamento e de rede elétrica. A atividade da EPA em 2026, incluindo um RFI encerrado em abril de 2026, coletou explicitamente contribuições sobre um conjunto mais amplo de tecnologias e combustíveis (como biocombustíveis, GNC/GNL e hidrogênio). Isso apoia oportunidades para ofertas de ônibus escolares de baixo teor de NOx e combustíveis alternativos em áreas de não conformidade e rotas rurais, onde o cronograma de infraestrutura permanece uma restrição.
A expansão de produtos e capacidades também aponta para aberturas de curto prazo em trens de força diversificados, serviços de frota conectada e fornecimento em conformidade com a Buy America. Em julho de 2026, a IC Bus ampliou sua linha CE Series para incluir uma opção a gasolina usando o motor Cummins B6.7 Octane, o que fortalece o argumento para frotas que buscam uma ponte operacional entre o diesel e a adoção de emissão zero. No lado da fabricação, a consolidação da Micro Bird pela Blue Bird (concluída em abril de 2026) aumenta o controle vertical da capacidade Tipo A e posiciona a base combinada para atender distritos que priorizam o fornecimento doméstico e a gestão simplificada de fornecedores. Ao mesmo tempo, ofertas centradas em serviços (telemática, diagnóstico e suporte de manutenção agrupado) visam a escassez de técnicos e os requisitos de disponibilidade.
Desenvolvimentos recentes do setor
- Julho de 2026: A New Flyer (NFI Group) recebeu um pedido firme do Westchester County DPW and Transportation para 116 ônibus híbrido-elétricos e Xcelsior híbrido-elétricos para o sistema Bee-Line. A medida demonstra a demanda de curto prazo por eletrificação de frotas públicas e fortalece a posição da New Flyer nas atualizações de transporte urbano nos EUA.
- Outubro de 2025: A Blue Bird Corporation e as Guilford County Schools, na Carolina do Norte, apresentaram 10 novos ônibus escolares Blue Bird Vision Propane 2025. A implantação de propano sinaliza a diversificação contínua em combustíveis alternativos e expande a presença de revendedores e serviços da Blue Bird.
- Outubro de 2025: A Collins Bus Corporation, da Forest River, expandiu sua equipe de Vendas de Campo para fortalecer o suporte a revendedores e os relacionamentos com clientes em todo o país. A Collins Bus observa que a expansão melhora o alcance de mercado e a capacidade de pós-venda em todos os distritos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada por ônibus escolares utilizados para transportar alunos nos Estados Unidos, contabilizada no nível do veículo entre as vendas de novos ônibus e a demanda de substituição ao longo do período de estudo.
Exclusões do escopo: Excluímos as operações de ônibus amarelo e as receitas de contratação (serviços de transporte de alunos), juntamente com ônibus de traslado para não alunos e ônibus de trânsito urbano geral.
Visão Geral da Segmentação
- Por Tipo de Design
- Tipo A (Cut-away)
- Tipo B
- Tipo C (Convencional)
- Tipo D (Estilo de Trânsito)
- Por Tipo de Powertrain
- Motor de Combustão Interna (Motor IC)
- Híbrido e Elétrico
- Por Modelo de Propriedade
- Frotas de Propriedade do Distrito
- Frotas de Propriedade de Contratados
- Por Capacidade de Assentos
- Menos de 30 Assentos
- 30–60 Assentos
- Acima de 60 Assentos
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a base de fatos em torno do tamanho da frota, dos ciclos de substituição e dos requisitos de segurança e emissões impulsionados por regulamentações que moldam o comportamento de pedidos. Consultamos fontes públicas como o Centro Nacional de Estatísticas de Educação (NCES), as estatísticas rodoviárias da Administração Federal de Rodovias (FHWA), as regras e páginas de programas da EPA para emissões de veículos a diesel e elétricos, e os padrões de segurança de ônibus escolares da Administração Nacional de Segurança no Tráfego Rodoviário (NHTSA). Para sinais de demanda, também revisamos portais públicos de aquisição e avisos de adjudicação, além de resumos de transporte estaduais ou distritais onde foram publicados.
Para traduzir esses sinais em um modelo de mercado funcional, cruzamos as divulgações de fabricantes de equipamentos originais e fornecedores em relatórios anuais, materiais para investidores e comunicados de imprensa que discutem produção, carteiras de pedidos e movimentos de preços. Também utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, rastreamento de notícias e dados financeiros, e conjuntos de dados selecionados de contratos e licitações para confirmar o momento de grandes pedidos de frota. As fontes documentais listadas aqui são apenas ilustrativas, e muitos outros documentos e conjuntos de dados públicos foram revisados para coletar dados, validar premissas e resolver lacunas.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para testar sob pressão a rapidez com que os distritos substituem os ônibus, o que normalmente desencadeia uma compra (idade, quilometragem, atualizações de segurança, regras de emissões) e como os preços estão se movendo por tipo de ônibus e motorização. Conversamos com uma combinação de participantes do lado dos fabricantes de equipamentos originais, revendedores, operadores de frotas e partes interessadas no transporte em nível de distrito em todo os Estados Unidos para alinhar as descobertas documentais com os padrões reais de compra e entrega.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | Diretores executivos: 12% |
| Nível intermediário: 58% | Líderes funcionais/de unidade: 31% |
| Participantes menores: 16% | Gerentes: 57% |
Dimensionamento do Mercado e Previsões
O dimensionamento começa com uma reconstrução de cima para baixo que vincula a frota ativa de ônibus escolares e as necessidades anuais de substituição à atividade de aquisição observada e aos prazos típicos de entrega, convertendo então as unidades em valor usando preços específicos por ano. Para manter os totais realistas, corroboramos o resultado com verificações seletivas de baixo para cima, como preços de licitação amostrados, um consolidado de pedidos de distritos anunciados e feedback do canal sobre unidades entregues versus pedidas.
Alguns insumos que importam muito neste mercado foram acompanhados de perto, incluindo a distribuição de idade da frota e os limites de aposentadoria, a parcela de compras vinculadas a programas de ônibus limpos financiados por subsídios, a capacidade média de assentos e o mix de tipo de carroceria, e a tendência do prêmio de preço para ônibus elétricos ou de combustível alternativo versus diesel. Também monitoramos os sinais de disponibilidade de peças e chassis que podem deslocar as entregas entre os anos, o que então impacta o valor anual do mercado.
As previsões foram executadas usando análise de cenários, porque o financiamento de políticas, a prontidão para carregamento e as restrições de entrega podem alterar a velocidade de adoção de forma não linear. Onde as verificações de baixo para cima tinham lacunas, preenchemos as brechas usando premissas conservadoras de penetração ancoradas em intervalos de entrevistas, e então ajustamos apenas quando suportado por evidências de aquisição.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo foram validados por meio de verificações cruzadas com indicadores independentes, como totais de gastos públicos dos distritos, contagens de frotas e anúncios de pedidos visíveis, e então revisados para identificar picos anuais que não correspondiam à realidade de entrega. Se uma variação foi observada em um estado ou tipo de ônibus, revisitamos as premissas e, quando necessário, recontatamos os entrevistados para confirmar se a mudança era real ou relacionada ao momento.
Cada relatório passa por revisões analíticas em múltiplas etapas antes da aprovação final, incluindo verificações de consistência em unidades, preços e taxas implícitas de substituição. O estudo é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças de financiamento ou prazos relacionados a emissões. Antes da entrega, fazemos uma revisão final para que os números reflitam os sinais mais recentes disponíveis.
Tamanho do Mercado de Ônibus Escolares dos Estados Unidos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para ônibus escolares nos EUA frequentemente parecem diferentes porque os autores contabilizam coisas diferentes, usam preços de anos diferentes e às vezes misturam veículos com serviços de transporte. Em nosso trabalho, mantemos o conjunto de demanda e a lógica de precificação rastreáveis ao comportamento real de substituição e compra de frotas.
As receitas de serviços de transporte de alunos estão fora do escopo da Mordor Intelligence aqui, razão pela qual as estimativas que combinam a receita de contratantes com as vendas de ônibus podem ser muito mais altas do que um valor de mercado focado em veículos. Outro fator comum é como os subsídios para ônibus elétricos são tratados, uma vez que alguns números contabilizam as alocações totais do programa antecipadamente, enquanto outros reconhecem o valor apenas quando os ônibus são pedidos e entregues. O momento da moeda específico do ano é menos problemático para um mercado exclusivamente dos EUA, mas o ritmo de atualização ainda importa quando grandes adjudicações estaduais deslocam as entregas entre os anos civis.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,83 bilhões de USD (2025) | |
| Publicação Especializada A | 12,92 bilhões de USD (2024) | Este valor reflete os totais estimados de gastos com transporte K-12 em nível estadual, que podem incluir operações contratadas, mão de obra e combustível, portanto não se limita às vendas de veículos de ônibus escolares. |
| Consultoria Regional A | 4,83 bilhões de USD (2024) | Esta estimativa parece ancorar em um conjunto de receita de novos ônibus mais restrito e pode subestimar os anos em que grandes pedidos financiados por subsídios são feitos, mas entregues posteriormente, o que desloca o valor entre os anos. |
A dispersão na tabela se deve principalmente a se o valor é contabilizado como ônibus vendidos versus gastos mais amplos com transporte, e se os pedidos são reconhecidos quando financiados, pedidos ou entregues. Ao nos atermos a uma contagem clara baseada em veículos e depois verificar os totais com sinais de aquisição e frota, o tamanho de mercado resultante permanece mais fácil de reproduzir e atualizar quando novos prêmios ou gargalos de entrega surgem.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de ônibus escolares dos Estados Unidos em 2026?
Está em 6,25 bilhões de USD e está a caminho de atingir 8,82 bilhões de USD até 2031.
Qual é o CAGR previsto para as vendas de ônibus escolares até 2031?
O mercado de ônibus escolares dos Estados Unidos tem projeção de registrar um CAGR de 7,13% entre 2026 e 2031.
Qual motorização crescerá mais rapidamente nos próximos cinco anos?
Os ônibus totalmente elétricos a bateria têm previsão de se expandir a um CAGR de 36,45% à medida que os incentivos federais favorecem os veículos de emissão zero.
Quais desafios desaceleram a adoção em áreas rurais?
A escassa infraestrutura de carregamento rápido e as limitações de capacidade das subestações elevam os custos e restringem as implantações elétricas fora das zonas metropolitanas.
Página atualizada pela última vez em:



