
Taille et part de marché des autobus scolaires aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 5.83 Milliards de dollars |
| Taille du Marché (2026) | 6.25 Milliards de dollars |
| Taille du Marché (2031) | 8.82 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.13 % |
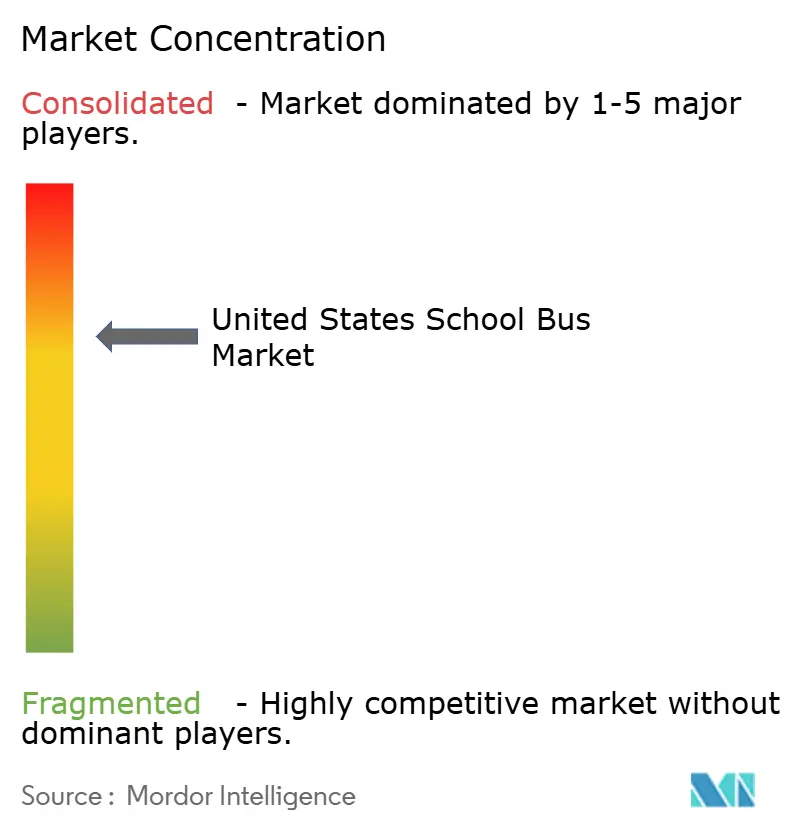
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des autobus scolaires aux États-Unis par Mordor Intelligence
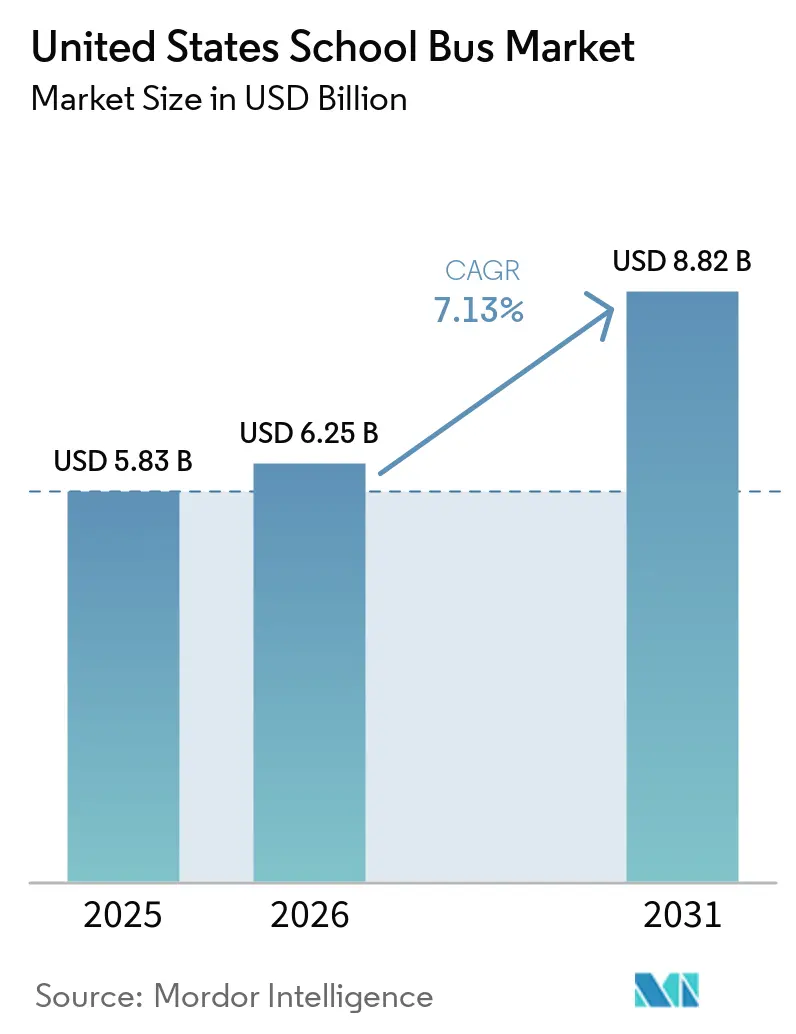
La taille du marché des bus scolaires aux États-Unis était évaluée à 5,83 milliards USD en 2025 et devrait croître de 6,25 milliards USD en 2026 pour atteindre 8,82 milliards USD d'ici 2031, à un CAGR de 7,13 % durant la période de prévision (2026-2031). Les incitations rapides à l'électrification, un arriéré croissant de véhicules anciens et de nouvelles réglementations sur les ceintures de sécurité raccourcissent les cycles de remplacement et maintiennent les achats annuels sur une trajectoire ascendante. La pression concurrentielle s'intensifie à mesure que des fabricants exclusivement électriques entrent sur le marché avec des offres groupées de recharge et de financement qui compriment les marges des équipementiers traditionnels. Les microréseaux de dépôt réduisent le coût total de possession et deviennent rapidement une spécification standard dans les États de la Sun Belt, tandis que les déficits d'infrastructure ruraux continuent d'entraver l'adoption dans de vastes zones des Grandes Plaines. Les opérateurs de flottes exploitent les programmes véhicule-réseau (V2G), générant des revenus annuels de services réseau par bus. Cette augmentation des revenus raccourcit notablement la période de retour sur investissement pour les plateformes de batteries haut de gamme.
Points clés du rapport
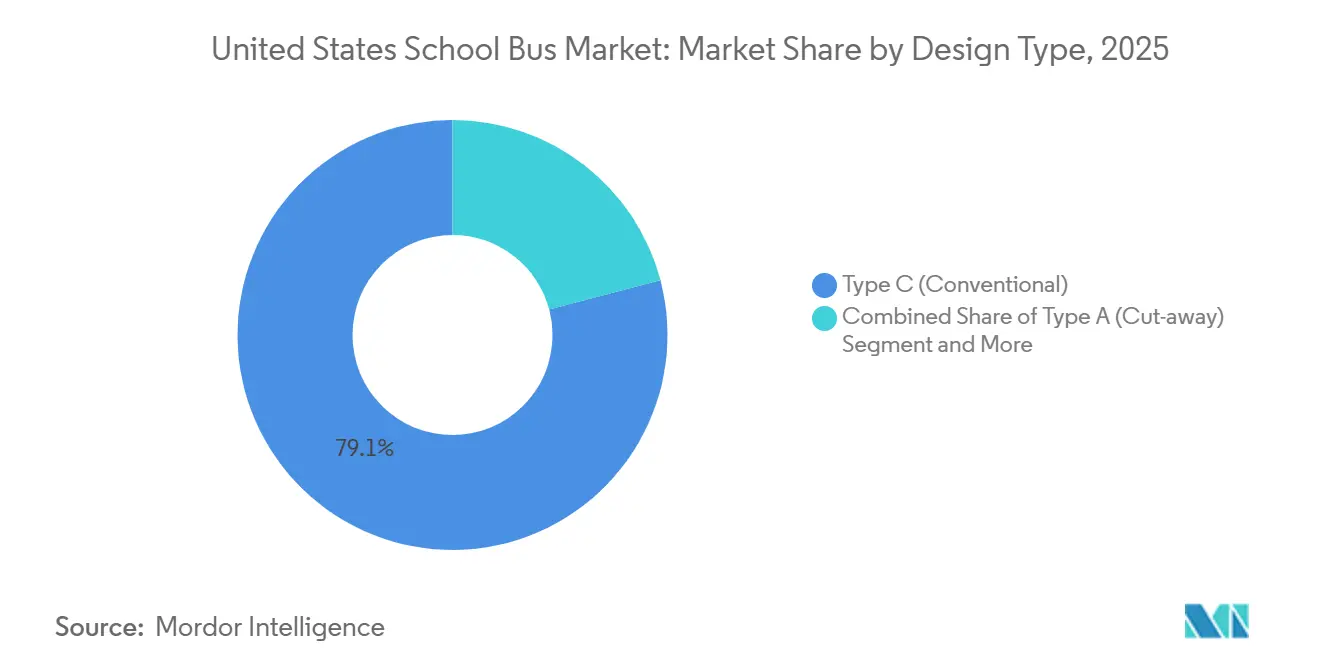
- Par type de conception, les bus de Type C ont dominé avec 79,12 % de la part de marché des bus scolaires aux États-Unis en 2025, et continueront de progresser à un CAGR de 9,02 %.
- Par type de groupe motopropulseur, les motorisations à combustion interne détenaient 88,35 % de la taille du marché des bus scolaires aux États-Unis en 2025, tandis que les modèles hybrides et électriques devraient afficher la croissance la plus rapide avec un CAGR de 36,45 %.
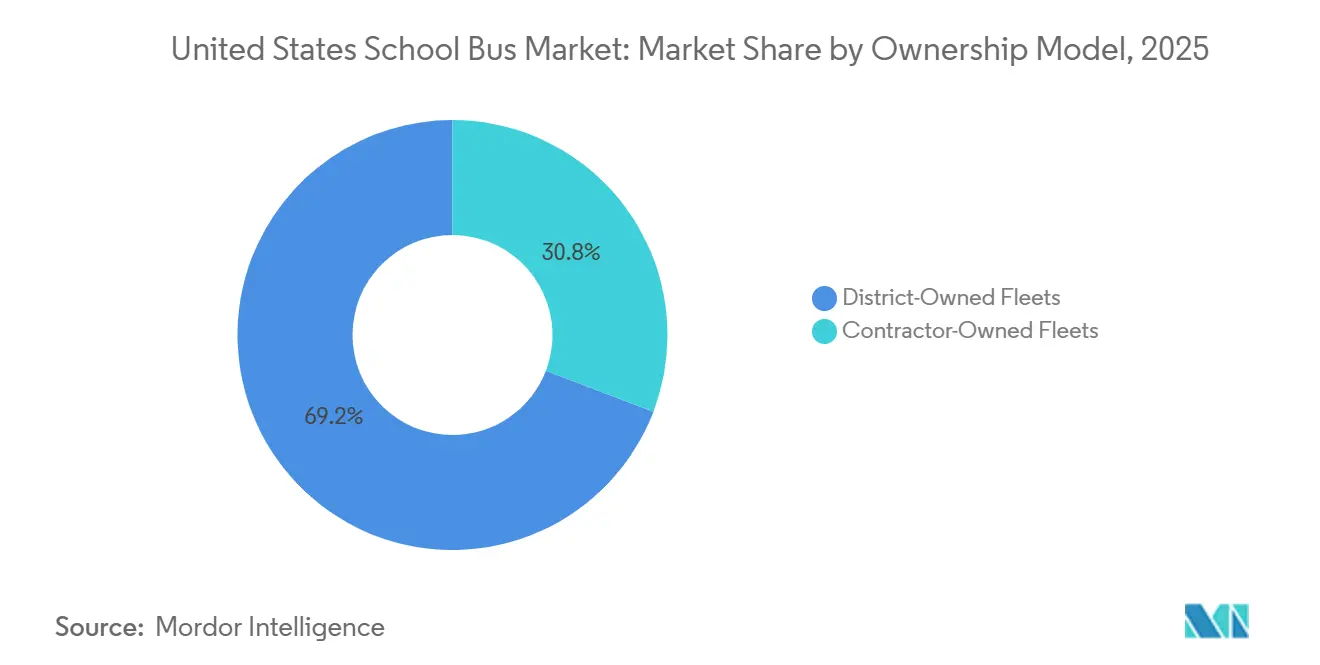
- Par modèle de propriété, les flottes appartenant aux districts représentaient 69,15 % des déploiements en 2025, tandis que les modèles appartenant aux prestataires affichent le CAGR projeté le plus élevé à 8,02 % jusqu'en 2031.
- Par capacité d'assise, les bus de 30 à 60 passagers représentaient 58,04 % de la part de marché en 2025, mais les unités de moins de 30 sièges ont enregistré la croissance la plus rapide à un CAGR de 8,58 % à mesure que le routage flexible gagnait du terrain.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des autobus scolaires aux États-Unis
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Programme EPA Clean School Bus | +2.1% | National, plus élevé dans les districts relevant du Titre I et les districts tribaux | Court terme (≤ 2 ans) |
| Flotte vieillissante de plus de 11 ans | +1.8% | National, aigu dans le Midwest et le Nord-Est | Moyen terme (2 à 4 ans) |
| Obligations de sécurité à bord | +1.3% | Conformité nationale FMVSS 222 | Moyen terme (2 à 4 ans) |
| Demande de « carburants alternatifs » à faible teneur en NOx | +0.9% | Californie, Texas, zones de non-conformité du Nord-Est | Long terme (≥ 4 ans) |
| Revenus véhicule-réseau (V2G) | +0.7% | Californie, New York, États du PJM | Long terme (≥ 4 ans) |
| Couplage microréseau de dépôt et énergie solaire | +0.6% | États de la Sun Belt avec comptage net | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Afflux de financement fédéral via le programme EPA de bus scolaires propres
Le Congrès a alloué 5 milliards USD sur cinq ans (exercices 2022-2026) pour accélérer l'électrification des flottes, et le troisième cycle de financement de septembre 2024 a attribué 965 millions USD de remises couvrant une part notable de l'écart de prix entre le diesel et l'électrique [1]« Attributions du programme Clean School Bus », Agence de protection de l'environnement, epa.gov. La structure d'incitation est fortement orientée vers les véhicules zéro émission, incitant les districts à comprimer les cycles de remplacement traditionnels de 10 ans en fenêtres de 3 à 5 ans. Les dispositions en matière d'équité dirigent une part disproportionnée des remises vers les communautés rurales et tribales à fort besoin, élargissant la base de clientèle pour les fabricants. Les carnets de commandes des équipementiers s'étendent désormais jusqu'à 24 mois, signalant une dynamique de demande soutenue jusqu'en 2027. Le rythme de financement offre également aux partenaires financiers une visibilité à long terme, stimulant de nouvelles offres de dépôt en tant que service qui ancrent le marché des bus scolaires aux États-Unis.
Vieillissement de la flotte nationale (plus de 11 ans) stimulant la demande de remplacement
En 2024, une part significative des bus scolaires aux États-Unis avait dépassé la barre des 11 ans, conséquence des dépenses différées à la suite de la récession de 2008-2012. La maintenance de ces bus vieillissants est devenue de plus en plus coûteuse, incitant beaucoup à envisager une mise à la ferraille accélérée. Des problèmes tels que la corrosion dans la ceinture de rouille, les défaillances des filtres à particules diesel et la fatigue des châssis entraînent des retraits d'urgence, notamment dans des États comme l'Ohio, le Michigan et la Pennsylvanie. Un marché florissant des bus d'occasion a émergé, avec des valeurs de revente pouvant compenser une part substantielle des coûts supplémentaires pour les districts qui transitionnent vers des modèles à batterie. Cette vague démographique constitue un tampon, protégeant le marché des bus scolaires aux États-Unis des fluctuations des effectifs scolaires.
Des obligations de sécurité à bord plus strictes accélèrent le renouvellement des flottes
La NHTSA a mis à jour la norme FMVSS 222 pour rendre obligatoires les ceintures de sécurité à deux points (lap-shoulder) sur les bus vendus après l'année modèle 2027. Cette décision devrait favoriser les nouvelles unités par rapport aux rétrofits. Alors que huit États pionniers ont déjà rendu ces ceintures obligatoires, la décision fédérale réduit la disponibilité des configurations à moindre coût proposées auparavant. En prévision de l'échéance de 2027, les districts accélèrent leurs commandes, entraînant une vague d'achats anticipés qui profite aux équipementiers à capacité limitée. De plus, l'obligation stimule la demande de fonctionnalités d'aide à la conduite qui s'intègrent plus facilement aux plateformes électriques, renforçant davantage le marché des bus scolaires aux États-Unis.
Demande de « carburants alternatifs » à faible teneur en NOx dans les comtés en non-conformité
En 2024, l'EPA a ajouté davantage de comtés à sa liste de non-conformité en matière d'ozone, intensifiant le contrôle de la conformité dans de nombreuses localités. Les districts de la vallée centrale de Californie, de la côte du Golfe du Texas et du couloir du Nord-Est se tournent vers les bus au propane et au gaz naturel comprimé (GNC) pour atteindre les objectifs de faible teneur en NOx, notamment là où la capacité du réseau électrique est limitée. En 2024, le Texas a alloué des fonds provenant des ressources du règlement Volkswagen pour les conversions au propane, couvrant une part significative des coûts supplémentaires. Bien que le propane produise moins de NOx que le diesel, offrant un avantage de conformité à court terme, il est à noter que les incitations pour les véhicules zéro émission dépassent désormais de loin celles pour les carburants alternatifs. En conséquence, bien que le propane et le GNC servent de technologies de transition cruciales, ils n'ont pas détourné le marché des bus scolaires aux États-Unis de sa trajectoire d'électrification.
Analyse de l'impact des facteurs limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Infrastructure de recharge en milieu rural | -1.4% | Grandes Plaines, Appalaches, Montagnes Rocheuses | Moyen terme (2 à 4 ans) |
| Coût initial élevé des bus électriques | -1.1% | National, intense dans les districts à faible capacité d'emprunt | Court terme (≤ 2 ans) |
| Pénurie de techniciens de maintenance | -0.8% | National, plus sévère dans les zones rurales | Long terme (≥ 4 ans) |
| Goulots d'étranglement dans l'approvisionnement en châssis | -0.6% | National, tous les équipementiers utilisant Navistar-PACCAR | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Faible densité des infrastructures de recharge en milieu rural
Les districts ruraux sont contraints d'investir dans des batteries surdimensionnées, car de nombreux comtés non métropolitains se trouvent sans station de recharge rapide en courant continu à une distance raisonnable. La situation est aggravée par des hivers sous zéro, qui peuvent réduire considérablement l'autonomie des bus. De plus, les sous-stations locales fournissent fréquemment moins de la moitié de la puissance nécessaire pour un dépôt desservant une flotte complète de bus. Alors que les fonds fédéraux NEVI se concentrent sur les corridors autoroutiers, ils négligent largement le financement de l'accès aux dépôts de la dernière étape. La mise à niveau du réseau peut entraîner des coûts substantiels, entravant les efforts d'électrification rurale et freinant les perspectives de croissance du marché des bus scolaires aux États-Unis, notamment dans les zones au-delà des localités urbaines et suburbaines.
Coût initial élevé des bus électriques malgré les incitations
En 2025, les bus électriques à batterie étaient nettement plus chers que leurs homologues diesel, créant un écart de coût substantiel même après prise en compte des remises. Le financement devient complexe en raison des clauses des obligations municipales et des valeurs résiduelles imprévisibles, un défi accru pour les districts exploitant moins de 50 bus. Des entreprises comme Highland Electric et Zum proposent des contrats de « bus en tant que service », permettant aux districts de transférer les dépenses d'investissement hors de leurs bilans. Cependant, ces contrats ne captent qu'une partie des économies potentielles sur le cycle de vie du bus. Même après la garantie, les remplacements de batteries restent coûteux. Combinées à un marché secondaire limité qui déprime les valeurs de revente, ces dynamiques financières ralentissent le rythme d'adoption sur le marché des bus scolaires aux États-Unis. La dynamique ne devrait s'accélérer que lorsque les prix des batteries diminueront ou que les pratiques de financement se transformeront.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de conception – La domination des modèles conventionnels persiste
Les bus conventionnels de Type C représentaient 79,12 % des livraisons de 2025 et devraient se développer plus rapidement que l'ensemble du marché des bus scolaires aux États-Unis à un CAGR de 9,02 % jusqu'en 2031. Leur capacité de 54 à 84 passagers, leur maniabilité et leur conception à moteur avant conviennent aux itinéraires à densité mixte courants dans les districts suburbains. Les conversions électriques sont plus faciles sur les châssis de Type C, nécessitant des batteries plus petites et offrant de meilleures performances par temps froid que les modèles de Type D à moteur arrière.
Les bus de transit de Type D détiennent une part nominale et dominent les couloirs urbains denses où les itinéraires dépassent 80 passagers. La prime de prix élevée et les contraintes d'espace en dépôt limitent une adoption plus large. Les véhicules découpés de Type A, avec des configurations de moins de 30 sièges, répondent aux besoins des niches rurales et des besoins spéciaux et afficheront un CAGR notable. Leur châssis de fourgonnette commerciale améliore l'économie de carburant et réduit les coûts de maintenance, offrant un point d'entrée attractif pour les petits districts qui transitionnent vers des énergies alternatives. La diversification des conceptions soutient donc une croissance régulière au sein du marché des bus scolaires aux États-Unis.


Par type de groupe motopropulseur – L'électrification redéfinit l'économie
Les unités hybrides et électriques devraient croître à un CAGR de 36,45 % jusqu'en 2031, bien que les moteurs à combustion interne aient conservé 88,35 % de la part de marché des bus scolaires aux États-Unis en 2025. La prime de prix sur les groupes motopropulseurs électriques se réduit à mesure que les remises fédérales s'accumulent avec les incitations des États, notamment en Californie et à New York. Les déploiements électriques ont augmenté dans les États côtiers qui ont des délais fermes de zéro émission, tandis que le diesel reste ancré dans le Sud-Est et les Grandes Plaines en raison d'un carburant moins cher et d'une infrastructure de recharge limitée. La compatibilité avec le diesel renouvelable et le traitement avancé des émissions prolongent la durée de vie des moteurs traditionnels, offrant une stratégie de transition là où la préparation du réseau électrique est en retard.
Les fabricants de bus électriques concentrent leur production dans le Midwest pour bénéficier des crédits Buy America, et les fournisseurs de batteries se co-localisent pour minimiser les coûts logistiques. L'usine de Joliet de Lion Electric vise une production annuelle significative, laissant entrevoir des économies d'échelle potentielles qui pourraient réduire les coûts d'acquisition d'ici 2028. En réponse, les offres diesel ont introduit des moteurs optimisés pour les cycles d'utilisation, réalisant une réduction notable des émissions de particules et une compatibilité avec l'huile végétale hydrotraitée. Pendant ce temps, les hybrides deviennent moins pertinents à mesure que les districts passent directement aux technologies zéro émission. Ce changement maximise non seulement la capture des incitations, mais canalise également les investissements vers les plateformes de batteries, renforçant la dynamique globale du marché des bus scolaires aux États-Unis.
Par modèle de propriété – L'externalisation gagne du terrain
La propriété des districts domine toujours avec 69,15 % de part de marché, mais les flottes gérées par des prestataires se développeront à un CAGR de 8,02 % à mesure que la complexité de l'électrification et les besoins en capital augmentent. Les opérateurs tiers regroupent véhicules, infrastructure et maintenance dans des contrats à prix fixe, transférant le risque technologique et de valeur résiduelle hors des bilans des districts. Le modèle est particulièrement attractif pour les flottes de moins de 50 bus, qui n'ont pas la taille suffisante pour disposer de techniciens et d'outils en interne.
Les grands districts continuent de privilégier la propriété directe pour maintenir le contrôle sur la planification, la main-d'œuvre syndicale et les flux de revenus véhicule-réseau (V2G). Des modèles hybrides émergent dans lesquels les districts utilisent les remises de l'EPA pour acheter des actifs mais externalisent les opérations de recharge. Cette approche modulable permet d'étirer les budgets tout en tirant parti de l'expertise du secteur privé, élargissant la participation au secteur des bus scolaires aux États-Unis et soutenant une demande régulière dans toutes les structures de propriété.
Par capacité d'assise – Le routage flexible stimule la demande de petits bus
Les bus accueillant 30 à 60 élèves ont capté 58,04 % des revenus de 2025, reflétant le profil d'itinéraire moyen et ancrant la base du marché des bus scolaires aux États-Unis. Les logiciels de routage dynamique permettent des flottes de moins de 30 sièges qui réduisent les kilomètres à vide jusqu'à 15 %, stimulant une croissance de 8,58 % de CAGR pour cette catégorie. Les remboursements fédéraux IDEA rendent les petits bus financièrement attractifs pour le transport des élèves à besoins spéciaux, tandis que les districts ruraux réduisent les coûts d'exploitation en transférant les itinéraires à faible densité vers des plateformes compactes.
Les unités à haute capacité de plus de 60 sièges détiennent une part nominale, principalement dans les systèmes métropolitains confrontés à des pénuries de conducteurs. Le poids actuel des batteries électriques réduit la capacité d'assise de 4 à 6 places par rapport aux équivalents diesel, poussant certains districts vers des châssis plus grands pour maintenir l'efficacité des itinéraires. Les avancées dans la chimie lithium-fer-phosphate pourraient récupérer la capacité perdue d'ici 2027, alignant les modèles électriques sur les références historiques diesel et renforçant la compétitivité globale du marché des bus scolaires aux États-Unis.
Analyse géographique
Sur le marché des bus scolaires aux États-Unis, les États dotés de politiques climatiques ambitieuses stimulent la croissance. La Californie, New York et le Maryland ont collectivement représenté une part significative des livraisons de bus électriques en 2025, capitalisant sur les incitations des États et des services publics s'ajoutant aux remises fédérales. Le California Air Resources Board impose 100 % d'achats de bus scolaires zéro émission d'ici 2035 et offre des subventions importantes pour les bus qui réduisent l'écart de capital [2]« Données d'approvisionnement en bus scolaires zéro émission 2025 », California Air Resources Board, arb.ca.gov. La région du Mid-Atlantique exploite les marchés de capacité du PJM pour des revenus V2G lucratifs, améliorant les retours sur investissement pour les flottes à planification dense.
Le Midwest devient un point névralgique pour le remplacement des bus, porté par le vieillissement des flottes et les problèmes de corrosion des châssis. Dans l'Ohio, le Michigan et l'Illinois, les bus ont été en service nettement plus longtemps que la médiane nationale. Pour obtenir de meilleurs prix, les départements de transport des États consolident désormais les commandes groupées, réalisant des économies d'échelle qui attirent les équipementiers. Bien que le diesel reste prédominant dans ces États, l'essor des installations de microréseaux de dépôt réduit les dépenses d'électricité, incitant les comités d'approvisionnement à se tourner vers les unités à batterie.
En revanche, les régions rurales des Grandes Plaines et des Rocheuses sont à la traîne dans la course à l'électrification. Dans des États comme le Montana, le Wyoming et le Dakota du Nord, la rareté des stations de recharge rapide, les capacités limitées des sous-stations et les itinéraires étendus maintiennent la part de marché du diesel dominante. Bien que les corridors fédéraux soutenus par le NEVI promettent une meilleure couverture interétatique d'ici 2028, les connexions aux dépôts de la dernière étape manquent encore de financement. Bien que le propane et le GNC servent de solutions de conformité temporaires, les disparités de remises les positionnent comme une phase de transition plutôt que comme une solution à long terme sur le marché des bus scolaires aux États-Unis.
Paysage réglementaire
Le marché des bus scolaires aux États-Unis fonctionne selon un double cadre de conformité fédérale en matière de sécurité et de programmes d'émissions et de financement. Les exigences de sécurité relèvent principalement des normes fédérales de sécurité des véhicules automobiles (FMVSS) administrées par la NHTSA, tandis que la conformité en matière de qualité de l'air et la modernisation des flottes sont de plus en plus façonnées par les programmes de l'EPA et les mandats étatiques de transport propre. Le Clean School Bus Program de l'EPA, autorisé à hauteur de 5 milliards USD sur les exercices 2022-2026 dans le cadre de l'Infrastructure Investment and Jobs Act, est devenu un levier d'approvisionnement central pour les districts et les prestataires.
En 2026, l'EPA a signalé des changements de programme et un contrôle renforcé, notamment une démarche de collecte d'informations en février 2026 visant à affiner la mise en œuvre et à élargir l'ensemble des technologies prises en compte dans le programme. Cette même activité de 2026 a également mis en évidence que les filières de carburants alternatifs autres que l'électrique à batterie sont formellement évaluées parallèlement au cycle de conformité axé sur la sécurité. Cela renforce un environnement réglementaire dans lequel les districts doivent aligner le calendrier de remplacement des bus sur l'évolution des règles des subventions fédérales, les considérations Buy America et les échéances d'achat des États.
Analyse de la chaîne de valeur
La chaîne de valeur du marché des bus scolaires aux États-Unis va de la fabrication du châssis et de la carrosserie à la fourniture du groupe motopropulseur et des composants (moteurs, systèmes de batteries, gestion thermique et électronique), puis passe par l'aménagement et la validation, la distribution par les concessionnaires et les opérations de flotte soutenues par les services, les pièces et la télématique. Alors que l'électrification accroît la complexité de la chaîne d'approvisionnement, les dépendances amont s'étendent à l'approvisionnement en minéraux critiques pour les batteries, aux travaux électriques des chargeurs et des dépôts, ainsi qu'à la gestion et au recyclage des batteries en fin de vie. Les exigences en aval s'étendent également à la formation des techniciens, ainsi qu'au support continu en matière de logiciels et de diagnostics.
Les équipementiers et les propriétaires de plateformes remodèlent les points d'intégration dans toute la chaîne pour sécuriser leurs capacités et répondre aux exigences de conformité. La consolidation complète en avril 2026 par Blue Bird de la coentreprise Micro Bird (avec production à Plattsburgh, New York) illustre la manière dont les fabricants évoluent vers un contrôle plus étroit des plateformes de type A et un approvisionnement conforme au Buy America, tout en renforçant leur pouvoir de négociation sur les composants partagés, les concessionnaires et les réseaux d'après-vente. Cette évolution accroît l'importance de la qualification des fournisseurs, de la planification du contenu national et de la couverture des services, en particulier pour les districts qui s'approvisionnent via des contrats pluriannuels et exigent un accompagnement clé en main pour les déploiements de carburants alternatifs.
Paysage concurrentiel
En 2025, Blue Bird, Thomas Built et IC Bus dominaient le marché des bus scolaires aux États-Unis, représentant collectivement une part significative de la production. Blue Bird, tirant parti de son intégration verticale dans son usine de Géorgie, bénéficie d'un avantage concurrentiel avec des délais de livraison efficaces pour les livraisons électriques. Pendant ce temps, Thomas Built, exploitant l'ePowertrain de Daimler et les batteries Proterra, a obtenu une solide position dans les commandes électriques de Californie pour 2025 et positionne sa plateforme Jouley pour une expansion nationale plus large. IC Bus, tout en faisant passer sa série CE du diesel et du propane à l'électrique, est encore aux prises avec des volumes initiaux sous-critiques.p>
De nouveaux acteurs électriques défient les leaders établis. Lion Electric, avec un solide soutien financier, augmente la capacité de son usine de Joliet pour répondre à la demande croissante [3].« Lion Electric obtient une facilité de crédit de 100 millions USD », Reuters, reuters.com Le EV Star Type A de GreenPower, au prix compétitif, non seulement sous-coupe ses concurrents, mais cible également le marché rural des besoins spéciaux. BYD Motors USA, capitalisant sur sa production interne de batteries pour le contrôle des coûts, a gagné du terrain dans les attributions de bus électriques de Californie en 2025. Cependant, son éligibilité au financement fédéral est limitée en raison des contraintes de conformité Buy America. Pendant ce temps, Collins et Micro Bird, spécialisés dans les niches propane et GNC, naviguent habilement sur le marché en mettant l'accent sur la conformité à faible teneur en NOx dans les comtés en non-conformité, assurant une demande régulière au milieu de la transition électrique.
Les alliances stratégiques deviennent essentielles pour façonner les avantages concurrentiels. Par exemple, Thomas Built a collaboré avec Proterra pour concevoir des batteries adaptées aux cycles fréquents d'arrêt et de démarrage. Parallèlement, IC Bus a forgé un partenariat avec ABB, déployant des chargeurs à haute capacité dans tout son réseau de concessionnaires. Les districts scolaires privilégient désormais les fournisseurs qui offrent des écosystèmes complets — englobant véhicules, chargeurs, financement et logiciels — plutôt que de simples spécifications de châssis. Ce changement souligne une tendance industrielle plus large : une course vers des solutions holistiques qui non seulement augmentent les coûts de changement, mais renforcent également la part de marché dans le secteur des bus scolaires aux États-Unis.
Leaders du secteur des autobus scolaires aux États-Unis
Blue Bird Corporation
Collins Bus Corporation
Navistar Inc. (IC Bus)
Lion Electric Company
Daimler Truck North America LLC (Thomas Built)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les changements de conception des programmes et l'élargissement de l'admissibilité technologique créent une marge de manœuvre pour les équipementiers et fournisseurs capables d'offrir des alternatives conformes au-delà de l'électrique à batterie dans les districts confrontés à des contraintes de recharge et de réseau électrique. L'activité de l'EPA en 2026, incluant une demande d'informations (RFI) close en avril 2026, a explicitement recueilli des avis sur un ensemble plus large de technologies et de carburants (tels que les biocarburants, le GNC/GNL et l'hydrogène). Cela soutient les opportunités pour les offres de bus scolaires à faibles émissions de NOx et à carburants alternatifs dans les zones de non-attainment et les itinéraires ruraux où le calendrier des infrastructures reste une contrainte.
L'expansion des produits et des capacités laisse également présager des ouvertures à court terme dans les groupes motopropulseurs diversifiés, les services de flotte connectée et l'approvisionnement conforme au Buy America. En juillet 2026, IC Bus a élargi sa gamme CE Series pour inclure une option essence utilisant le moteur Cummins B6.7 Octane, ce qui renforce l'argument pour les flottes cherchant un pont opérationnel entre le diesel et l'adoption zéro émission. Du côté de la fabrication, la consolidation de Micro Bird par Blue Bird (achevée en avril 2026) accroît le contrôle vertical de la capacité de type A et positionne l'empreinte combinée pour servir les districts qui privilégient l'approvisionnement national et une gestion simplifiée des fournisseurs. Parallèlement, les offres axées sur les services (télématique, diagnostics et support de maintenance groupé) répondent aux pénuries de techniciens et aux exigences de disponibilité opérationnelle.
Développements récents du secteur
- Juillet 2026 : New Flyer (NFI Group) Le Westchester County DPW and Transportation a passé une commande ferme de 116 bus hybrides-électriques et bus hybrides-électriques Xcelsior pour le système Bee-Line. Cette décision démontre la demande à court terme en matière d'électrification des flottes publiques et renforce la position de New Flyer dans les mises à niveau des transports urbains américains.
- Octobre 2025 : Blue Bird Corporation Les Guilford County Schools en Caroline du Nord ont dévoilé 10 nouveaux bus scolaires Blue Bird Vision Propane 2025. Ce déploiement au propane signale une diversification continue vers les carburants alternatifs et élargit l'empreinte des concessionnaires et des services de Blue Bird.
- Octobre 2025 : Collins Bus Corporation Forest River a élargi son équipe de vente sur le terrain afin de renforcer le soutien aux concessionnaires et les relations avec les clients à l'échelle nationale. Collins Bus indique que cette expansion améliore la portée du marché et les capacités de service après-vente à travers les districts.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les revenus générés par les bus scolaires utilisés pour transporter des élèves aux États-Unis, comptabilisés au niveau du véhicule pour les ventes de nouveaux bus et la demande de remplacement sur la période d'étude.
Exclusions du périmètre : Nous excluons les opérations de bus jaunes et les revenus de prestation de services (services de transport scolaire), ainsi que les navettes non scolaires et les bus de transit urbain général.
Aperçu de la segmentation
- Par type de conception
- Type A (carrosserie découpée)
- Type B
- Type C (Conventionnel)
- Type D (style transit)
- Par type de groupe motopropulseur
- Moteur à combustion interne (moteur IC)
- Hybride et électrique
- Par modèle de propriété
- Flottes appartenant aux districts
- Flottes appartenant aux contractants
- Par capacité d'assise
- Moins de 30 sièges
- 30 à 60 sièges
- Plus de 60 sièges
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour constituer la base factuelle concernant la taille des flottes, les cycles de remplacement et les exigences réglementaires en matière de sécurité et d'émissions qui influencent les comportements de commande. Nous avons consulté des sources publiques telles que le National Center for Education Statistics (NCES), les statistiques routières de la Federal Highway Administration (FHWA), les règles et pages de programme de l'EPA pour les émissions des véhicules diesel et électriques, et les normes de sécurité des bus scolaires de la National Highway Traffic Safety Administration (NHTSA). Pour les signaux de demande, nous avons également examiné les portails d'approvisionnement public et les avis d'attribution, ainsi que les résumés de transport des États ou des districts lorsqu'ils étaient publiés.
Pour traduire ces signaux en un modèle de marché opérationnel, nous avons recoupé les informations communiquées par les équipementiers et les fournisseurs dans les rapports annuels, les documents destinés aux investisseurs et les communiqués de presse traitant de la production, des carnets de commandes et des évolutions de prix. Nous avons également utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, le suivi des actualités et des données financières, ainsi que des ensembles de données sélectionnés sur les contrats et appels d'offres pour confirmer le calendrier des grandes commandes de flottes. Les sources documentaires listées ici sont illustratives uniquement, et de nombreux autres documents et ensembles de données publics ont été examinés pour collecter des données, valider des hypothèses et combler les lacunes.
Entretiens primaires et enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour tester la rapidité avec laquelle les districts remplacent les bus, ce qui déclenche généralement un achat (âge, kilométrage, mises à niveau de sécurité, réglementations sur les émissions) et comment les prix évoluent par type de bus et groupe motopropulseur. Nous avons échangé avec un panel de participants côté équipementiers, concessionnaires, opérateurs de flottes et parties prenantes du transport au niveau des districts à travers les États-Unis pour aligner les résultats documentaires avec les comportements réels d'achat et de livraison.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 12 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs de plus petite taille : 16 % | Responsables : 57 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction descendante qui relie la flotte active de bus scolaires et les besoins annuels de remplacement à l'activité d'approvisionnement observée et aux délais de livraison typiques, puis convertit les unités en valeur en utilisant les prix spécifiques à chaque année. Pour maintenir des totaux réalistes, nous avons corroboré le résultat par des vérifications ascendantes sélectives, telles que des prix d'appels d'offres échantillonnés, un cumul des commandes de districts annoncées et des retours des canaux de distribution sur les unités livrées par rapport aux unités commandées.
Quelques données particulièrement importantes dans ce marché ont été suivies de près, notamment la distribution de l'âge des flottes et les seuils de mise à la retraite, la part des achats liés aux programmes de bus propres financés par des subventions, la capacité d'assise moyenne et la composition par type de carrosserie, ainsi que la tendance de la prime de prix pour les bus électriques ou à carburant alternatif par rapport au diesel. Nous avons également surveillé les signaux de disponibilité des pièces et des châssis qui peuvent décaler les livraisons d'une année à l'autre, ce qui impacte ensuite la valeur annuelle du marché.
Les prévisions ont été réalisées à l'aide d'une analyse de scénarios, car le financement des politiques, la préparation à la recharge et les contraintes de livraison peuvent modifier la vitesse d'adoption de manière non linéaire. Là où les vérifications ascendantes présentaient des lacunes, nous avons comblé les manques en utilisant des hypothèses de pénétration conservatrices ancrées sur les fourchettes des entretiens, puis ajustées uniquement lorsque cela était étayé par des preuves d'approvisionnement.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été validés par des recoupements avec des indicateurs indépendants tels que les totaux de dépenses publiques des districts, les effectifs de flottes et les annonces de commandes visibles, puis examinés pour détecter des pics d'une année à l'autre ne correspondant pas à la réalité des livraisons. Si une variance était constatée dans un État ou un type de bus, nous révisions les hypothèses et, si nécessaire, recontactions les personnes interrogées pour confirmer si le changement était réel ou lié au calendrier.
Chaque rapport fait l'objet d'examens analytiques en plusieurs étapes avant validation, incluant des vérifications de cohérence sur les unités, les prix et les taux de remplacement implicites. L'étude est actualisée annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements majeurs de financement ou des échéances liées aux émissions. Avant la livraison, nous effectuons une vérification finale pour que les chiffres reflètent les derniers signaux disponibles.
Taille du marché des bus scolaires aux États-Unis selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les bus scolaires aux États-Unis semblent souvent différentes car les auteurs comptabilisent des éléments différents, utilisent des prix d'années différentes et mélangent parfois les véhicules avec les services de transport. Dans nos travaux, nous maintenons le périmètre de la demande et la logique de tarification traçables aux comportements réels de remplacement et d'achat de flottes.
Les revenus des services de transport scolaire se situent en dehors du périmètre de Mordor Intelligence ici, ce qui explique pourquoi les estimations qui mélangent les revenus des prestataires avec les ventes de bus peuvent être nettement plus élevées qu'une valeur de marché axée sur les véhicules. Un autre facteur courant est la manière dont les subventions pour les bus électriques sont traitées, certains chiffres comptabilisant les allocations complètes des programmes dès le départ, tandis que d'autres ne reconnaissent la valeur que lorsque les bus sont commandés et livrés. Le calendrier des devises spécifique à l'année est moins problématique pour un marché exclusivement américain, mais le rythme d'actualisation reste important lorsque de grandes attributions d'États décalent les livraisons d'une année civile à l'autre.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,83 milliards USD (2025) | |
| Journal professionnel A | 12,92 milliards USD (2024) | Ce chiffre reflète les estimations des dépenses totales de transport K-12 à l'échelle des États, qui peuvent inclure les opérations sous contrat, la main-d'œuvre et le carburant, et ne se limite donc pas aux ventes de véhicules de bus scolaires. |
| Cabinet de conseil régional A | 4,83 milliards USD (2024) | Cette estimation semble s'ancrer sur un périmètre de revenus de nouveaux bus plus étroit et peut sous-estimer les années où de grandes commandes financées par des subventions sont passées mais livrées ultérieurement, ce qui décale la valeur d'une année à l'autre. |
L'écart dans le tableau est principalement dû à la question de savoir si la valeur est comptabilisée comme des bus vendus ou comme des dépenses de transport plus larges, et si les commandes sont reconnues au moment du financement, de la commande ou de la livraison. En s'en tenant à un comptage clair basé sur les véhicules et en vérifiant ensuite les totaux par rapport aux signaux d'approvisionnement et de flotte, la taille du marché résultante reste plus facile à reproduire et à mettre à jour lorsque de nouvelles attributions ou des goulots d'étranglement de livraison surviennent.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des bus scolaires aux États-Unis en 2026 ?
Il s'élève à 6,25 milliards USD et devrait atteindre 8,82 milliards USD d'ici 2031.
Quel est le CAGR prévu pour les ventes de bus scolaires jusqu'en 2031 ?
Le marché des bus scolaires aux États-Unis devrait afficher un CAGR de 7,13 % entre 2026 et 2031.
Quel groupe motopropulseur connaîtra la croissance la plus rapide au cours des cinq prochaines années ?
Les bus entièrement électriques à batterie devraient se développer à un CAGR de 36,45 % à mesure que les incitations fédérales favorisent les véhicules zéro émission.
Quels défis ralentissent l'adoption dans les zones rurales ?
La rareté des infrastructures de recharge rapide et les limitations de capacité des sous-stations augmentent les coûts et limitent les déploiements électriques en dehors des zones métropolitaines.
Dernière mise à jour de la page le:



