
Tamanho e Participação do Mercado de Móveis Residenciais dos Emirados Árabes Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
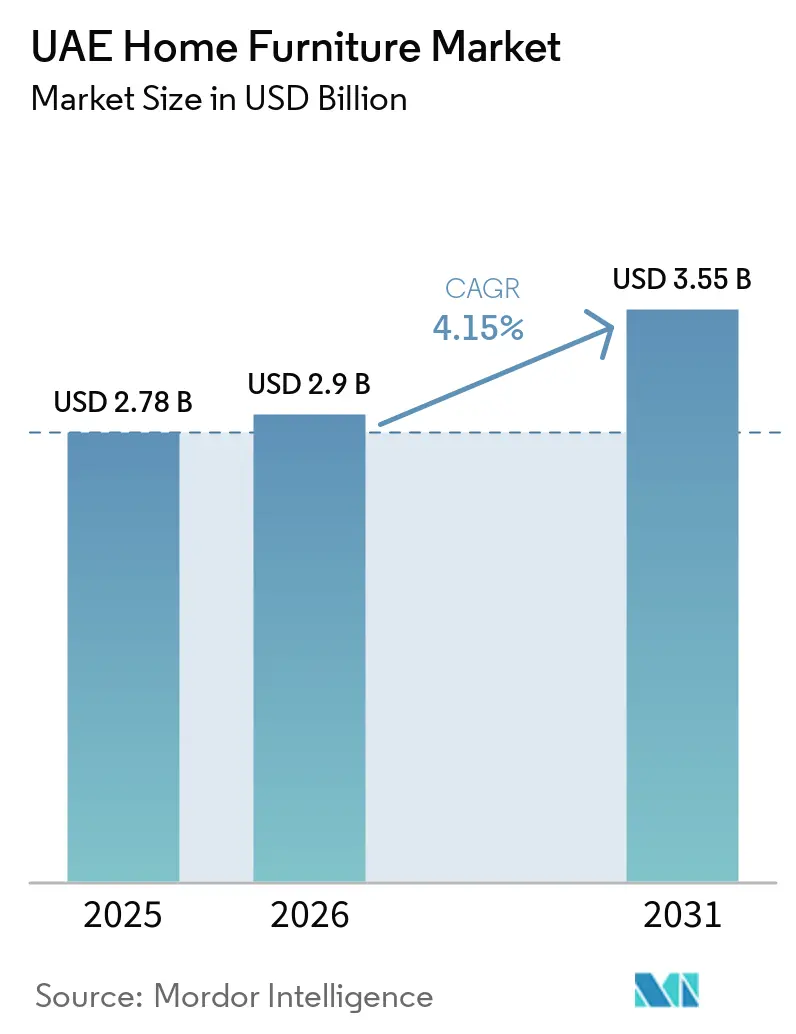
| Tamanho do mercado no ano base (2025) | 2.78 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.9 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.55 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.15 % |
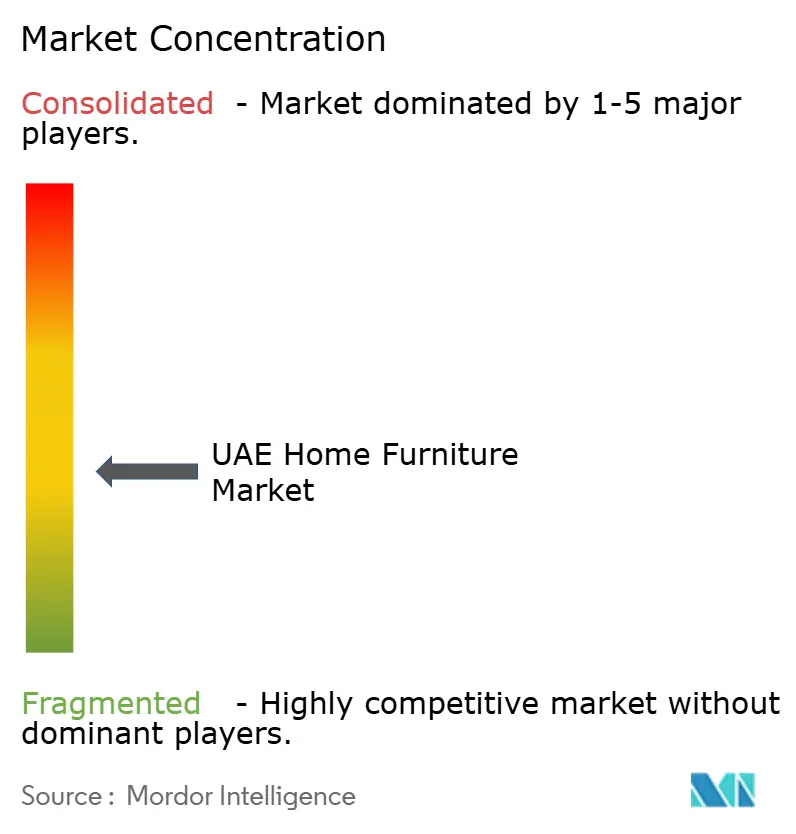
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Móveis Residenciais dos Emirados Árabes Unidos por Mordor Intelligence
O tamanho do mercado de móveis residenciais dos Emirados Árabes Unidos foi avaliado em USD 2,78 bilhões em 2025 e estima-se que cresça de USD 2,9 bilhões em 2026 para atingir USD 3,55 bilhões até 2031, a uma CAGR de 4,15% durante o período de previsão (2026-2031). Este crescimento é impulsionado por um aumento nas entregas de imóveis residenciais em Dubai e Abu Dhabi, pelo contínuo boom da hospitalidade e por políticas industriais lideradas pelo governo que incentivam a fabricação local e a localização da cadeia de suprimentos. A crescente demanda por soluções de moradia flexíveis, como pacotes de aluguel com mobília e serviços de assinatura, acelera os ciclos de compra e aprofunda a penetração de mercado entre os residentes temporários. As conclusões de vilas de luxo na Palm Jumeirah e Emirates Hills impulsionam as vendas de móveis premium, enquanto as ofertas de faixa intermediária mantêm o apelo ao mercado de massa devido aos preços competitivos e às opções de financiamento. Ao mesmo tempo, os mandatos de sustentabilidade da Municipalidade de Dubai estimulam o interesse em design circular e materiais reciclados que reformulam a inovação de produtos em toda a cadeia de valor[1].
Principais Conclusões do Relatório
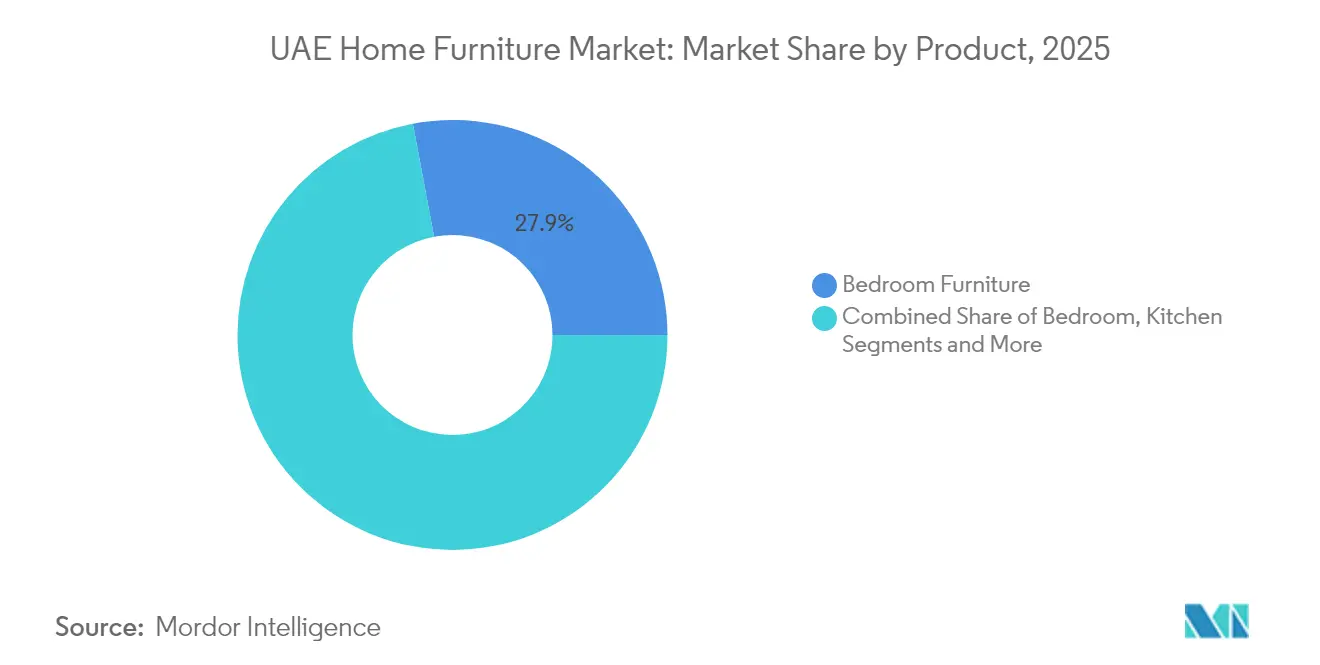
- Por produto, os móveis de quarto detinham 27,95% da participação no mercado de móveis residenciais dos Emirados Árabes Unidos em 2025, enquanto os móveis de cozinha têm previsão de registrar uma CAGR de 5,46% até 2031.
- Por material, a madeira dominou com 69,98% do tamanho do mercado de móveis residenciais dos Emirados Árabes Unidos em 2025, mas os móveis de metal devem expandir a uma CAGR de 5,21% até 2031.
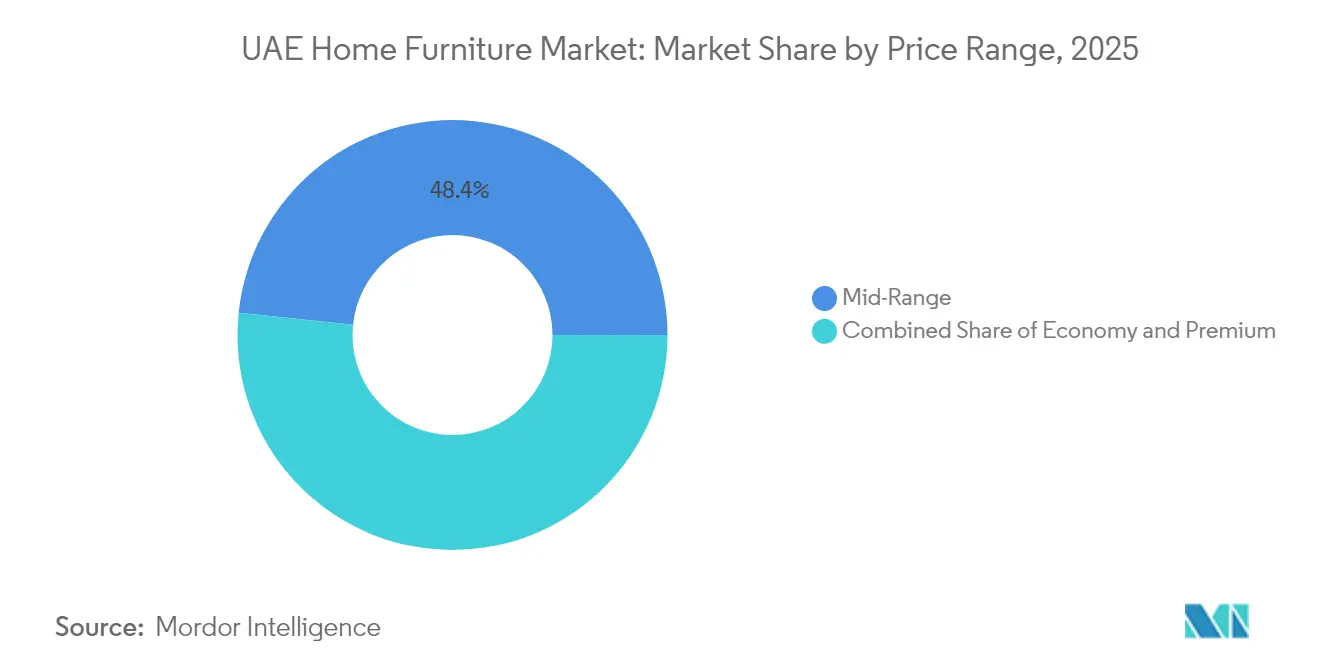
- Por faixa de preço, as ofertas de faixa intermediária representaram 48,35% do tamanho do mercado de móveis residenciais dos Emirados Árabes Unidos em 2025, enquanto os móveis premium têm projeção de avançar a uma CAGR de 5,78% até 2031.
- Por canal de distribuição, as lojas especializadas retiveram 43,92% de participação na receita em 2025; o canal online está posicionado para a expansão mais rápida, com CAGR de 6,83% até 2031.
- Por geografia, Dubai liderou com 40,88% de participação na receita em 2025, enquanto os Emirados do Norte estão no caminho para registrar a CAGR mais rápida de 5,49% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reformas residenciais pós-pandemia | +0.8% | Dubai, Abu Dhabi, Sharjah | Curto prazo (≤ 2 anos) |
| Crescente pipeline de hospitalidade e casas de férias | +1.2% | Corredores de luxo de Dubai e Abu Dhabi | Médio prazo (2-4 anos) |
| Operação 300bn e incentivos de fabricação relacionados | +0.6% | Nacional, com hubs na Cidade Industrial de Dubai | Longo prazo (≥ 4 anos) |
| Modelos de aluguel com mobília e assinatura | +0.9% | Dubai Marina, JBR, Downtown; expansão para Abu Dhabi | Médio prazo (2-4 anos) |
| Entregas de vilas ultralusso na Palm Jumeirah | +0.4% | Palm Jumeirah, Emirates Hills | Curto prazo (≤ 2 anos) |
| Mandatos de design circular da Municipalidade de Dubai | +0.3% | Dubai, potencial implementação federal | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Boom nas Reformas Residenciais Pós-Pandemia
Um salto de 34% no valor das vendas imobiliárias de Dubai para AED 151 bilhões em 2024 sinalizou uma robusta rotatividade habitacional que se traduziu em nova demanda por móveis[2]. Muitos compradores agora priorizam configurações de home office e peças multifuncionais para apoiar estilos de vida de trabalho híbrido, aumentando os valores médios de ticket nas categorias de quarto e sala de estar. O aumento dos aluguéis — 18% para contratos de curto prazo e 13% para contratos de longo prazo — incentiva os residentes à aquisição de imóveis, desencadeando ciclos completos de mobiliamento para unidades recém-adquiridas. O crescimento populacional acima de 12% adiciona domicílios incrementais que adquirem conjuntos completos em vez de itens avulsos. Esse impulso favorece o mercado de móveis residenciais dos Emirados Árabes Unidos ao estabilizar a demanda de base mesmo em meio à incerteza macroeconômica global.
Crescente Pipeline de Hospitalidade e Casas de Férias
Mais de 40 hotéis previstos até 2025 injetarão mais de 10.100 quartos no inventário de Dubai, enquanto os projetos de turismo cultural de Abu Dhabi aprofundam os requisitos de móveis comerciais[3]. Propriedades de luxo e alto padrão já constituem 67% do estoque de Dubai, portanto os orçamentos de aquisição tendem a móveis premium que elevam a experiência dos hóspedes. A ocupação hoteleira atingindo 78% no primeiro semestre de 2024 confirma a recuperação da receita e justifica o contínuo investimento de capital em mobiliário sob medida. Investidores em casas de férias em comunidades à beira-mar mobiliam repetidamente para garantir tarifas noturnas mais altas, criando negócios recorrentes para os fabricantes. Em conjunto, hospitalidade e casas de férias elevam os volumes de pedidos no atacado e diversificam os fluxos de receita além das vendas residenciais diretas.
Incentivos Governamentais para a Fabricação Local
O plano dos Emirados Árabes Unidos de elevar a participação da manufatura no PIB de AED 133 bilhões para AED 300 bilhões até 2031 aloca financiamento, arrendamentos de terrenos e subsídios de P&D que reduzem diretamente as barreiras de entrada para produtores domésticos de móveis[4]. O roteiro da Cidade Industrial de Dubai prevê 500 fábricas até 2026, oferecendo infraestrutura pronta para uso que reduz o capex para novas plantas de marcenaria e metalurgia. Regras preferenciais de compras públicas sob o banner "Faça nos Emirados" concedem status favorecido a produtos locais, fortalecendo os pipelines de vendas. O aumento do financiamento de P&D acelera o desenvolvimento de laminados ecológicos e móveis inteligentes que integram portas de carregamento e sensores IoT. Com o tempo, essas intervenções elevaram a autossuficiência regional e protegeram o mercado de móveis residenciais dos Emirados Árabes Unidos de choques externos na cadeia de suprimentos.
Ascensão dos Modelos de Aluguel com Mobília e Assinatura de Móveis
Empresas como TUKA Dubai relatam crescimento mensal de dois dígitos ao arrendar pacotes de quartos selecionados adequados para aluguéis de expatriados de rotatividade rápida. A alocação de USD 20 milhões da Blueground para sua expansão em Dubai sublinha a confiança institucional na rentabilidade de móveis como serviço. Com 60% dos residentes de Dubai se mudando dentro de três anos, a flexibilidade é altamente valorizada, e as soluções de assinatura mitigam os custos iniciais enquanto satisfazem as aspirações de design. A demanda corporativa de multinacionais que estabelecem sedes regionais garante taxas de utilização estáveis, melhorando a economia unitária. Esses modelos também promovem metas de sustentabilidade ao prolongar os ciclos de vida dos produtos por meio de reforma e rotação, um fator cada vez mais valorizado por reguladores e consumidores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das tarifas de importação de madeira nobre e custos logísticos | -0.7% | Nacional, mais pesado no luxo de Dubai e Abu Dhabi | Curto prazo (≤ 2 anos) |
| Setor de marcenaria não organizado e fragmentado | -0.5% | Emirados do Norte, Sharjah | Médio prazo (2-4 anos) |
| Rotatividade volátil de expatriados afetando a previsibilidade da demanda | -0.4% | Dubai, Abu Dhabi, todos os Emirados | Longo prazo (≥ 4 anos) |
| Segmento de massa sensível ao preço migrando para plataformas de segunda mão | -0.3% | Dubai Marina, Sharjah, Ajman | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Tarifas de Importação de Madeira Nobre e Custos Logísticos
A implementação de uma Tarifa Aduaneira Integrada revisada expandiu os códigos de produtos para 13.400, adicionando complexidade de conformidade e aumentando modestamente as taxas de desembaraço para importadores. As tarifas padrão de 5% incidentes sobre valores CIF agora interagem com taxas de contêineres elevadas que persistem bem acima dos níveis de 2019, comprimindo as margens dos varejistas. As importações de madeira totalizando USD 1,17 bilhão em 2023, com a China como principal fornecedor, expõem os compradores a oscilações cambiais e riscos geopolíticos. Os limites de isenção de impostos para remessas por courier caíram de AED 970 para AED 300, aumentando os custos de entrega em pedidos de e-commerce de pequenos volumes e itens acessórios. Os segmentos de faixa intermediária e econômico sentem o maior impacto porque as elasticidades de preço limitam sua capacidade de repassar os aumentos de custos.
Setor de Marcenaria Não Organizado e Fragmentado Limitando a Escalabilidade
Milhares de pequenas oficinas entregam marcenaria personalizada, mas frequentemente carecem de processos padronizados, gerando qualidade de produto inconsistente e prazos de entrega mais longos. Arranjos de trabalho informais restringem o acesso a financiamento bancário e arrendamentos em zonas industriais que permitiriam a mecanização. Os custos de conformidade regulatória vinculados aos códigos de manuseio e segurança da Municipalidade de Dubai desafiam os microoperadores com reservas de capital limitadas. Os programas de desenvolvimento de habilidades permanecem esporádicos, deixando lacunas persistentes em técnicas avançadas de acabamento essenciais para móveis premium e de exportação. A fragmentação, portanto, limita a produtividade em todo o setor e retarda a transição para clusters de fabricação internacionalmente competitivos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
A Dominância do Quarto Impulsiona a Base do MercadoOs móveis de quarto capturaram 27,95% do tamanho do mercado de móveis residenciais dos Emirados Árabes Unidos em 2025, evidenciando a ênfase dos consumidores nos espaços de vida privados e as normas culturais que priorizam ambientes de descanso. As entregas de villas de luxo oferecem pacotes completos de suítes master, sustentando a demanda por móveis de luxo dos Emirados Árabes Unidos, enquanto os empreendimentos de apartamentos apostam em guarda-roupas modulares e camas multifuncionais que maximizam o espaço. Os móveis de cozinha lideram o crescimento com um CAGR de 5,46% devido ao crescente entusiasmo culinário e à integração de eletrodomésticos inteligentes que exige armários personalizados. Os conjuntos de sala de estar e sala de jantar acompanham o boom da hospitalidade, fornecendo apartamentos com serviços e aluguéis de temporada com estéticas coesas. As linhas de home office mantêm o impulso pós-pandemia à medida que as políticas de trabalho flexível se consolidam.
A demanda sustentada por móveis de quarto decorre da robusta rotatividade habitacional e dos altos rendimentos de aluguel que incentivam os proprietários a mobiliar de forma atrativa para os inquilinos. A inovação em cozinhas inclui superfícies antimicrobianas e unidades de economia de espaço, alinhando-se às prioridades de saúde e bem-estar no mercado de móveis residenciais dos Emirados Árabes Unidos. Os conjuntos de área externa utilizam ligas resistentes às intempéries e tecidos estáveis aos raios UV para se adequar a terraços de villas e decks de piscinas de hotéis, fatores que justificam preços premium. Os móveis de banheiro permanecem um nicho, mas se beneficiam dos padrões de hotéis de alto padrão que influenciam as aspirações de compra residencial. Peças multifuncionais como sofás-cama e mesas expansíveis atendem a expatriados que preferem layouts adaptáveis durante contratos de curto prazo.

Por Material:
A Herança da Madeira Encontra a Inovação do MetalA madeira reteve 69,98% de participação no tamanho do mercado de móveis residenciais dos Emirados Árabes Unidos em 2025, refletindo a familiaridade estabelecida dos clientes e o apelo versátil do design. As pressões na cadeia de suprimentos e os requisitos de ecolabels fomentam a experimentação com painéis de engenharia e variedades de madeira nobre recuperada que satisfazem as diretrizes circulares. Os móveis de metal têm previsão de registrar uma CAGR de 5,21% à medida que os estilos contemporâneos enfatizam perfis elegantes, durabilidade e pesos de envio mais leves que reduzem os custos de frete. As misturas de plástico e compósito preenchem nichos externos e institucionais onde a resistência à umidade é crítica. Os materiais de engenharia que incorporam fibras de bambu e alumínio reciclado ganham força à medida que as métricas de ESG influenciam as decisões de aquisição.
A capacidade local de fundição de alumínio posiciona os Emirados Árabes Unidos favoravelmente para exportações de móveis de metal dentro do CCG, reduzindo a dependência de matérias-primas importadas. As construções híbridas casam folheados de madeira com estruturas de aço, criando produtos que agradam tanto aos gostos tradicionais quanto aos minimalistas. O fornecimento de madeira certificada pelo FSC exige um prêmio de preço crescente, mas atrai compradores governamentais que cumprem os códigos de construção verde. As vantagens de manutenção do metal ressoam com os operadores hoteleiros que buscam longos intervalos de serviço e ciclos rápidos de reforma. Com o tempo, os ajustes na composição de materiais refletirão o equilíbrio entre contenção de custos, tendências de design e conformidade regulatória no mercado de móveis residenciais dos Emirados Árabes Unidos.
Por Faixa de Preço:
A Aceleração Premium Sinaliza a Evolução do MercadoOs produtos de faixa intermediária detinham 48,35% de participação no tamanho do mercado de móveis residenciais dos Emirados Árabes Unidos em 2025, impulsionados por relações preço-qualidade competitivas que ressoam com expatriados de renda média. Os planos de parcelamento e as promoções de temporada festiva sustentam ainda mais a rotatividade nessa faixa. Os móveis premium têm projeção de expandir a uma CAGR de 5,78% até 2031, à medida que o afluxo de indivíduos de alto patrimônio líquido impulsiona a demanda por marcas exclusivas e artesanato sob medida. As linhas econômicas enfrentam crescente concorrência de produtos reformados e pacotes de aluguel que subcotam os preços iniciais. No entanto, a criação estável de empregos mantém o consumo de base mesmo nas faixas inferiores.
Os consumidores frequentemente sobem de categoria ao longo de sucessivas mudanças de moradia, migrando de kits iniciais econômicos para coleções de faixa intermediária ou premium à medida que a renda aumenta. Os compradores de luxo buscam procedência e edições limitadas, incentivando colaborações entre varejistas dos Emirados Árabes Unidos e maisons europeias que aprofundam o sortimento premium. Produtos de financiamento, como plataformas de pagamento parcelado, democratizam o acesso à faixa intermediária sem sacrificar a flexibilidade do fluxo de caixa. As pressões inflacionárias incentivam os compradores conscientes dos custos a estender os ciclos de substituição, levando os varejistas a oferecer benefícios de fidelidade e garantias de serviço. A mobilidade entre faixas mantém os varejistas ágeis no planejamento de sortimento em todo o mercado de móveis residenciais dos Emirados Árabes Unidos.
Por Canal de Distribuição:
A Transformação Digital Reformula o Cenário do VarejoAs lojas especializadas em móveis retiveram 43,92% de participação na receita em 2025, aproveitando ferramentas de visualização na loja e consultas de design gratuitas que facilitam as decisões de compra de alto envolvimento. Esses pontos de venda incorporam cada vez mais quiosques de RA e sistemas de reserva online para conectar os pontos de contato físico-digital. Os canais online têm previsão de registrar uma CAGR de 6,83% à medida que a alta penetração da internet, gateways de pagamento seguros e opções de entrega no mesmo dia normalizam as transações de e-commerce para itens volumosos. As redes de centros de casa oferecem conveniência de balcão único, agrupando acessórios de decoração que aumentam os valores médios do carrinho. Os hipermercados visam compras por impulso e móveis de nível básico adequados para apartamentos estúdio.
As estratégias omnicanal agora dominam as agendas das salas de reuniões, com serviços de clique e retire e montagem com luvas brancas melhorando a satisfação do cliente. As frotas próprias de última milha otimizam os custos e garantem entregas sem danos, um fator crítico para mercadorias pesadas. Os algoritmos de marketplace personalizam as recomendações, impulsionando as taxas de conversão no mercado de móveis residenciais dos Emirados Árabes Unidos. Os showrooms virtuais reduzem a necessidade de grandes áreas, liberando capital para infraestrutura logística. Por fim, a análise de dados auxilia na otimização de estoque, mitigando a volatilidade da demanda associada à rotatividade de expatriados.
Análise Geográfica
Dubai representou 40,88% de participação na receita em 2025, ancorada pelo forte turismo, imóveis de luxo e uma base de consumidores cosmopolita que abrange todos os níveis de preço. As transações imobiliárias no valor de AED 306,3 bilhões no terceiro trimestre de 2024 se traduziram em substanciais compras de móveis pela primeira vez e projetos de renovação. O posicionamento do emirado como hub de design atrai exposições internacionais que apresentam novas tendências e fomentam vínculos B2B. As iniciativas de cidade inteligente estimulam a demanda por móveis conectados que se integram a ecossistemas de automação residencial. Os mandatos de construção verde reforçam o interesse em materiais certificados e design circular em todo o mercado de móveis residenciais dos Emirados Árabes Unidos.
Abu Dhabi aproveita a estabilidade da receita do petróleo e o turismo cultural para apoiar os gastos com móveis em projetos residenciais e comerciais. O distrito de museus da Ilha Saadiyat requer mobiliário personalizado que mescla estética regional com funcionalidade moderna. O valor agregado da manufatura de AED 197 bilhões em 2023 fortalece as cadeias de suprimentos locais, reduzindo a dependência de produtos importados. Os programas habitacionais do governo sustentam a demanda de faixa intermediária ao oferecer hipotecas subsidiadas a cidadãos emiradenses. Enquanto isso, empreendimentos hoteleiros premium, como o resort adjacente ao Louvre, elevam os padrões de aquisição.
Sharjah e os Emirados do Norte registram a CAGR mais rápida de 5,49% à medida que os empreendimentos habitacionais acessíveis atraem famílias jovens e funcionários de zonas industriais. Os preços competitivos de terrenos permitem espaços de vida maiores, traduzindo-se em volumes de móveis por unidade mais altos, apesar dos valores médios de ticket mais baixos. Os varejistas expandem lojas de formato menor em Ajman e Ras Al Khaimah para capturar comunidades inexploradas, aproveitando o atendimento centralizado de e-commerce. Os compradores transfronteiriços de Omã e da Arábia Saudita diversificam ainda mais as vendas regionais. As melhorias de infraestrutura, como o corredor Etihad Rail, prometem uma logística inter-emirados mais fluida, reforçando a natureza integrada do mercado de móveis residenciais dos Emirados Árabes Unidos.
Análise da cadeia de valor
A cadeia de valor de móveis residenciais dos EAU depende de matérias-primas e produtos acabados importados, com produtos à base de madeira desempenhando um papel importante. A marcenaria local, o estofamento e a fabricação de metais dão suporte a projetos residenciais e de hotelaria, enquanto a localização do produto (acabamentos, tamanhos e rotulagem de conformidade) é gerenciada por importadores, distribuidores e varejistas. Incorporadoras e operadores de hotelaria compram cada vez mais por meio de empreiteiros de acabamento chave-na-mão que agrupam design, fabricação, instalação e serviço pós-venda.
A logística segue amplamente o sistema portuário dos EAU. O Porto de Jebel Ali (DP World) e o Porto de Khalifa (AD Ports Group) funcionam como os principais portões de entrada, com o roteamento da Costa Leste via Porto de Khorfakkan (Gulftainer) usado para diversificar as cadeias de suprimentos. Rio abaixo, a distribuição abrange lojas especializadas e centros para o lar, e as necessidades de atendimento omnicanal (montagem, devoluções e entrega com serviço especial) moldam os requisitos de armazenamento e última milha para produtos de grande volume. O Corredor Comercial Multimodal Al Dhaid da Gulftainer (junho de 2026) liga um hub interno ao Porto de Khorfakkan, e o plano de expansão anunciado pela Gulftainer para Khorfakkan (julho de 2026) visa maior capacidade de movimentação de contêineres com capacidade interna adicional por meio de portos secos. As principais restrições permanecem os prazos de entrega e a volatilidade de custos para insumos importados, além da qualidade e escalabilidade desiguais no segmento fragmentado de ateliês, o que tende a levar os grandes players para a fabricação em zonas industriais, processos padronizados e coordenação mais estreita com os cronogramas de varejo e projetos.
Cenário Competitivo
O mercado de móveis residenciais dos Emirados Árabes Unidos exibe fragmentação moderada, com gigantes globais, redes regionais e boutiques de nicho competindo vigorosamente por participação. IKEA se destaca em saúde de marca ao oferecer designs modulares e preços transparentes que atraem clientes orientados ao valor. Home Centre e Pan Emirates se apoiam em merchandising localizado e planos de parcelamento para fortalecer a liderança na faixa intermediária. Nativos digitais como TUKA Dubai perturbam os padrões tradicionais de propriedade com serviços de assinatura que capturam clientes transitórios. Concomitantemente, entrantes de luxo como Ethan Allen, Bentley Home e Bugatti Home enriquecem o espectro premium e elevam os padrões de design em geral.
O investimento em tecnologia separa os líderes dos retardatários — ferramentas de visualização por RA, recomendações baseadas em IA e plataformas de CRM aprimoram as jornadas dos consumidores. A integração vertical emerge entre os fabricantes regionais que adquirem oficinas de marcenaria para controlar a qualidade e encurtar os prazos de entrega. As credenciais de sustentabilidade — que vão desde madeira certificada pelo FSC até programas de devolução — diferenciam as marcas nos processos de licitação para contratos governamentais e de hospitalidade. As parcerias estratégicas com incorporadoras garantem acordos de fornecimento turnkey que estabilizam o fluxo de receita no mercado de móveis residenciais dos Emirados Árabes Unidos. A dinâmica competitiva, portanto, depende do equilíbrio entre eficiência de custos, proficiência digital e conformidade com ESG.
A atividade de fusões e aquisições aumenta à medida que os varejistas buscam escala para compensar os custos logísticos e fortalecer o poder de barganha com os fornecedores. Os marketplaces de e-commerce buscam oportunidades de marca própria que ampliam as margens e fomentam a fidelidade do cliente. Os players internacionais usam as zonas de livre comércio de Dubai como hubs de distribuição para alcançar mercados mais amplos do CCG e africanos, intensificando a rivalidade regional. Os fabricantes implantam robótica e práticas enxutas para aumentar a produtividade em antecipação aos incentivos da Operação 300bn. Em última análise, as empresas que harmonizarem alcance omnicanal, sortimentos selecionados e práticas sustentáveis exercerão influência desproporcional sobre a direção do mercado.
Líderes do Setor de Móveis Residenciais dos Emirados Árabes Unidos
-
IKEA
-
Home Centre
-
PAN Emirates Home Furnishings
-
Danube Home
-
The One
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Móveis para Casa dos Emirados Árabes Unidos Empresas cobertas neste relatório
- IKEA (Al-Futtaim)
- Home Centre (Landmark Group)
- Danube Home
- Pan Emirates
- The One
- Marina Home
- Royal Furniture
- United Furniture
- Ebarza
- Pottery Barn (Al Tayer)
- West Elm
- IDdesign
- Crate & Barrel
- Homes r Us
- Al Huzaifa Furniture
- TUKA Dubai
- Noon.com (furniture)
- Amazon.ae (home category)
- Paragon Furniture
- Lazzoni MENA
Oportunidades de mercado e perspectivas futuras
A localização e o cumprimento mais rápido de projetos estão criando uma oportunidade prática em todo o ecossistema de móveis residenciais dos EAU para fabricantes e parceiros de acabamento que possam atender aos cronogramas de incorporadoras e hotelaria, alinhando-se às prioridades industriais nacionais. Em abril de 2026, o Gabinete dos EAU aprovou um Fundo Nacional de Resiliência Industrial de 1 bilhão de AED para apoiar a localização, a resiliência da cadeia de suprimentos e a adoção de IA na produção. Isso reforça a lógica de automatizar a marcenaria, o estofamento e o processamento de painéis em instalações domésticas, e estruturas de compras que favorecem abordagens de valor no país criam uma vantagem para fornecedores que possam comprovar conteúdo local e fornecimento em conformidade em licitações grandes e repetíveis ligadas a entregas residenciais e pipelines de hotelaria.
Uma segunda oportunidade está centrada em ofertas integradas e orientadas a serviços que combinam design, personalização, entrega e reforma. Isso inclui modelos de serviço voltados tanto para a personalização premium quanto para as necessidades operacionais de operadores com múltiplos locais. Uma evidência dessa mudança é a assinatura pela RAKEZ, em maio de 2026, de um acordo com a MAGRABi Retail Group para estabelecer um Centro de Fabricação de Lojas em Ras Al Khaimah, projetado para atender a acabamentos e reformas de lojas em escala (capacidade referenciada em 140 lojas por ano). Esse modelo se estende a pacotes de móveis e interiores para clientes residenciais e de hotelaria. Em termos de especificações, a demanda por móveis inteligentes e multifuncionais, juntamente com escolhas de produtos mais sustentáveis (materiais certificados, acabamentos com baixo teor de VOC e práticas de design circular referenciadas em Dubai), cria espaço para os fornecedores industrializarem a personalização sem longos prazos de entrega, ao mesmo tempo em que apoiam designs de produtos compatíveis com recompra, reforma ou assinatura.
Desenvolvimentos industriais recentes em Mercado de Móveis para Casa dos Emirados Árabes Unidos
- Junho de 2026: a IKEA EAU apresentou um New Market Hall renovado de 6.100 m² no Dubai Festival City, com ferramentas interativas habilitadas por IA, como o Ask IKEA, e ambientes imersivos ampliados. A atualização fortalece a conversão dentro da loja para categorias de alta consideração e apoia jornadas omnicanal ao melhorar a descoberta, o planejamento e as vendas complementares.
- Maio de 2026: a Danube Home abriu um novo showroom phygital de 35.000 pés quadrados no Festival Plaza, Jebel Ali, integrando assistência de varejo com IA sob a marca Yara. O formato aumenta a pressão competitiva sobre o varejo especializado ao combinar venda guiada com navegação digital, além de atuar como ponto de contato para atendimento e serviço em compras de maior valor.
- Novembro de 2024: a Bentley Home abriu sua primeira loja em Dubai, expandindo o acesso às suas coleções de móveis de luxo em um importante corredor de varejo premium. A entrada acrescenta profundidade ao sortimento de alto padrão no emirado e aumenta a intensidade competitiva para players premium que visam villas de luxo e clientes de residências de marca.
Mercado de Móveis para Casa dos Emirados Árabes Unidos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange o valor dos móveis residenciais vendidos nos Emirados Árabes Unidos para uso doméstico, incluindo itens para sala de estar, sala de jantar, quarto, armazenamento e home office, nos canais físicos e online.
Exclusões de escopo: Excluímos artigos de decoração residencial que não sejam móveis, como têxteis para casa, acessórios decorativos e grandes eletrodomésticos.
Visão Geral da Segmentação
- Por Produto
- Móveis de Sala de Estar e Sala de Jantar
- Móveis de Quarto
- Móveis de Cozinha
- Móveis de Home Office
- Móveis de Banheiro
- Móveis de Exterior
- Outros Móveis
- Por Material
- Madeira
- Metal
- Plástico e Polímero
- Outros
- Por Faixa de Preço
- Econômico
- Faixa Intermediária
- Premium
- Por Canal de Distribuição
- Centros de Casa
- Lojas Especializadas em Móveis (incluindo pontos de venda exclusivos de marcas e lojas locais do setor não organizado)
- Online
- Outros Canais de Distribuição (inclui hipermercados, supermercados, televendas, lojas de departamentos, etc.)
- Por Geografia
- Dubai
- Abu Dhabi
- Sharjah
- Emirados do Norte (Ajman, UAQ, RAK, Fujairah)
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a estrutura base do modelo e para ancorar os sinais de demanda visíveis em dados públicos. As fontes utilizadas para as premissas incluem publicações do Centro Federal de Competitividade e Estatísticas dos Emirados Árabes Unidos, indicadores do Centro de Estatísticas de Dubai, estatísticas de comércio da UN Comtrade para códigos HS relacionados a móveis, e séries populacionais e macroeconômicas do Banco Mundial. Também analisamos atualizações de alfândegas e portos, indicadores municipais de construção e habitação disponíveis publicamente, e notas públicas sobre tarifas e normas para móveis importados.
Para verificar o panorama de fornecedores e a direção das receitas, analisamos relatórios anuais e apresentações para investidores de grandes varejistas e marcas com operações nos Emirados Árabes Unidos, além de cobertura jornalística de renome e publicações especializadas do setor. Uma assinatura paga de dados financeiros e inteligência empresarial e um banco de dados de importações e exportações em nível de remessa foram utilizados seletivamente para validar direcionalmente o movimento de volumes e preços. Esses exemplos não são exaustivos, e muitas outras referências públicas e pagas foram utilizadas durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
Conversas primárias foram realizadas com varejistas de móveis, distribuidores, fabricantes locais e equipes de sourcing, complementadas com feedback de gerentes de lojas em shoppings e operadores de canais online. Por se tratar de um mercado nacional, as verificações com respondentes foram focadas nos padrões de demanda dos Emirados Árabes Unidos, comportamento de preços por faixa, mudanças no mix de canais e como as entregas de imóveis e os ciclos de reforma se traduzem em compras de móveis.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | Diretores executivos (CXOs): 13% |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 39% |
| Participantes menores: 21% | Gerentes: 48% |
Dimensionamento de Mercado e Previsão
O dimensionamento do mercado foi construído utilizando uma abordagem top-down, na qual a demanda domiciliar é reconstruída a partir de sinais de população e formação de domicílios nos Emirados Árabes Unidos, conclusões e entregas de imóveis residenciais, e ciclos típicos de substituição e reforma de móveis. Em seguida, ajustamos o mix de canais e o movimento de faixas de preço para alinhar o modelo à realidade do varejo.
Para manter os totais realistas, corroboramos com verificações bottom-up seletivas, como preços médios de venda amostrados por categoria multiplicados por volumes unitários estimados, além de consolidações pelo lado dos canais a partir de grandes varejistas e clusters de lojas especializadas.
Os insumos do modelo incluíram indicadores como entregas de unidades residenciais e nova oferta, tendências de consumo domiciliar, movimento de valor e volume de importações para categorias de móveis, a mudança da participação online em móveis residenciais e variações de preços por faixa entre as categorias econômica, intermediária e premium. Quando algumas categorias tinham visibilidade limitada em séries pblicas, as lacunas foram tratadas por meio de proxy com o grupo de importação mais próximo, validando então os preços implícitos e o sell-through com feedback primário.
A previsão utilizou análise de cenários apoiada por suavização de séries temporais nos principais drivers, e foi refinada com base em opiniões de especialistas sobre atividade habitacional, gastos do consumidor e intensidade promocional. Quando um driver apresentou um choque pontual, as premissas foram normalizadas antes da projeção futura para que a previsão não reagisse de forma exagerada a um único período.
Ciclo de Validação e Atualização de Dados
A validação foi realizada por meio de múltiplas verificações para que os totais finais correspondessem aos sinais reais do mercado. Comparamos os valores modelados com indicadores independentes, como tendências de importação de móveis, direção das receitas dos varejistas e mudanças visíveis nos canais, e revisamos quaisquer grandes variações antes da aprovação final. Se uma discrepância persistia após a primeira análise, revisitávamos as premissas e recontatávamos os respondentes para confirmar se a mudança era estrutural ou temporária.
Uma revisão analítica em múltiplas etapas foi aplicada, na qual os resultados por categoria e canal foram verificados quanto à movimentação lógica de participação e à consistência de preços ao longo dos anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes mudanças no ciclo habitacional, variações acentuadas de câmbio ou de frete que afetam os preços de móveis importados, ou grandes movimentos de política. Antes da entrega, os dados mais recentes são verificados novamente para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Móveis Residenciais dos Emirados Árabes Unidos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É normal observar valores de mercado diferentes para móveis residenciais dos Emirados Árabes Unidos, pois os publicadores nem sempre contabilizam os mesmos itens, mesmo quando o título parece semelhante. As diferenças geralmente decorrem do que é incluído como móveis versus artigos de decoração, do ano-base utilizado e de como as variações de preço e canal são incorporadas às previsões.
A tabela de referência mostra uma dispersão clara para o valor de 2025, e no modelo da Mordor Intelligence o escopo é restrito apenas a móveis residenciais (por produto, material, faixa de preço, canal e geografia dos Emirados Árabes Unidos), sem incluir artigos de decoração residencial adjacentes ou demanda mais ampla de móveis para uso comercial.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,78 bilhões de USD (2025) | |
| Publicação Especializada B | 2,90 bilhões de USD (2026) | Utiliza um ano diferente e parece fazer referência a uma narrativa mais ampla de móveis dos Emirados Árabes Unidos, na qual os móveis residenciais são mencionados junto ao contexto geral de móveis, o que pode comprometer a comparabilidade quando os totais são discutidos sem uma construção consistente de ano-base. |
| Consultoria Global A | 2,28 bilhões de USD (2025) | Aplica uma captura de valor mais restrita e um horizonte de previsão mais longo, e o resumo público oferece menos verificações sobre o mix de canais e a progressão das faixas de preço, o que pode reduzir o valor do ano-base quando os preços de varejo e a premiumização são tratados de forma conservadora. |
Analisando os três valores em conjunto, a maior parte da diferença pode ser atribuída à escolha do ano-base e ao que é contabilizado dentro do escopo de móveis residenciais. Ao manter os insumos vinculados à atividade habitacional, ao movimento comercial e às variações de canais e preços que podem ser explicadas e verificadas, chegamos a um número prático que pode ser reproduzido e atualizado de forma consistente ano após ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de móveis residenciais dos Emirados Árabes Unidos em 2026?
O setor é avaliado em USD 2,9 bilhões em 2026 e tem previsão de atingir USD 3,55 bilhões até 2031.
Qual categoria de produto lidera as vendas de móveis nos Emirados Árabes Unidos?
Os móveis de quarto são dominantes, representando 27,95% da receita de 2025 graças à sustentada rotatividade habitacional e às preferências culturais por espaços privados confortáveis.
O que está impulsionando a demanda por móveis premium?
As entregas de vilas ultralusso em Dubai e uma crescente base de residentes de alto patrimônio líquido estão impulsionando os móveis premium, que devem crescer a uma CAGR de 5,78% até 2031.
Qual é a importância do e-commerce para as vendas de móveis nos Emirados Árabes Unidos?
Os canais online são o canal de distribuição de crescimento mais rápido, com projeção de expansão a uma CAGR de 6,83% à medida que as plataformas aprimoram a logística de entrega e as ferramentas de visualização virtual.
Qual emirado registra o maior crescimento no mercado de móveis?
Os Emirados do Norte coletivamente registram a CAGR mais rápida de 5,49% entre 2026 e 2031, impulsionados pela habitação acessível e pela expansão industrial.