
Tamanho e Participação do Mercado de Móveis dos Emirados Árabes Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
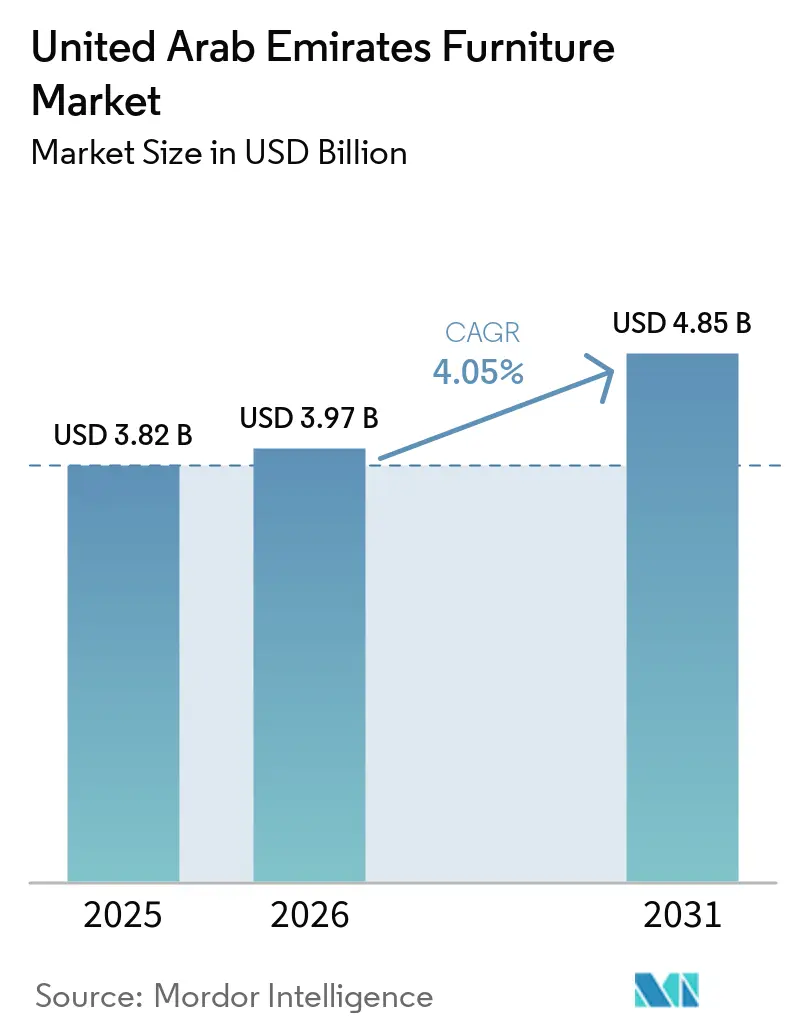
| Tamanho do mercado no ano base (2025) | 3.82 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.85 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.05 % |
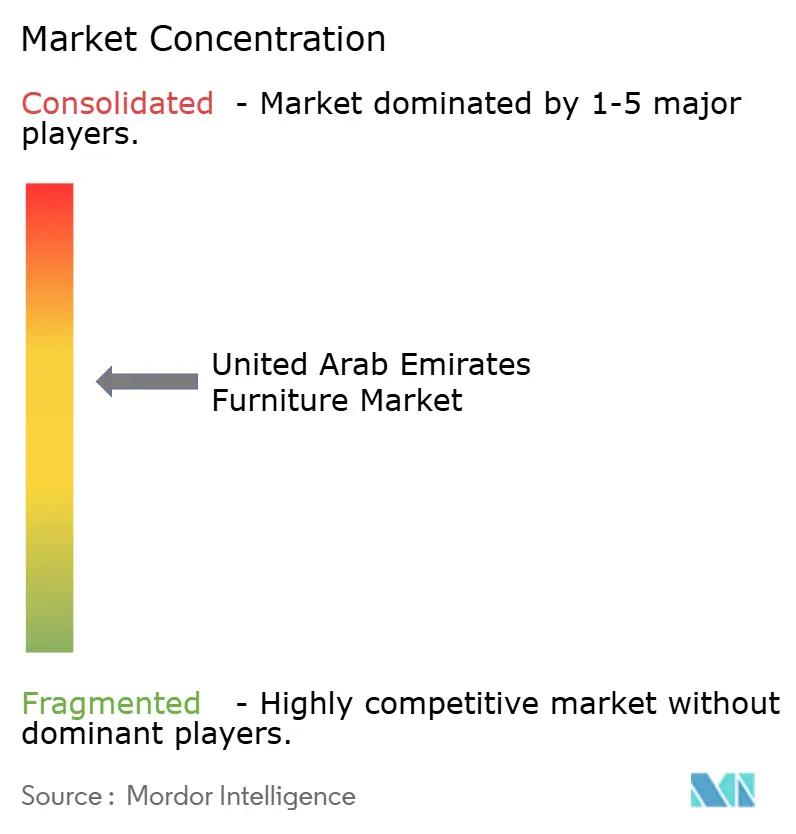
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Móveis dos Emirados Árabes Unidos por Mordor Intelligence
O tamanho do mercado de móveis dos Emirados Árabes Unidos foi avaliado em USD 3,82 bilhões em 2025 e estima-se que cresça de USD 3,97 bilhões em 2026 para atingir USD 4,85 bilhões até 2031, a um CAGR de 4,05% durante o período de previsão (2026-2031). A formação constante de novos lares, a atividade resiliente no mercado imobiliário comercial e um ambiente de políticas que canaliza a renda disponível para melhorias domésticas sustentam esta trajetória. Os gastos sustentados com turismo elevam a demanda por acabamentos de hotelaria premium, enquanto a infraestrutura pós-Expo mantém os pipelines de renovação ativos. As plataformas de varejo digital ampliam o alcance nacional para marcas que historicamente dependiam de showrooms de destino, permitindo giros de estoque mais rápidos e uma captura de dados mais rica sobre o consumidor. Em paralelo, os programas de fabricação "Fabricado nos Emirados Árabes Unidos" fomentam a capacidade local para móveis sustentáveis e encurtam os prazos de entrega quando as cadeias de abastecimento globais se contraem[1]. O posicionamento competitivo agora gira em torno da conveniência omnicanal, parcerias de financiamento e credenciais de economia circular, com os principais varejistas investindo em linhas de produtos compatíveis com casas inteligentes para se diferenciarem.
Principais Conclusões do Relatório
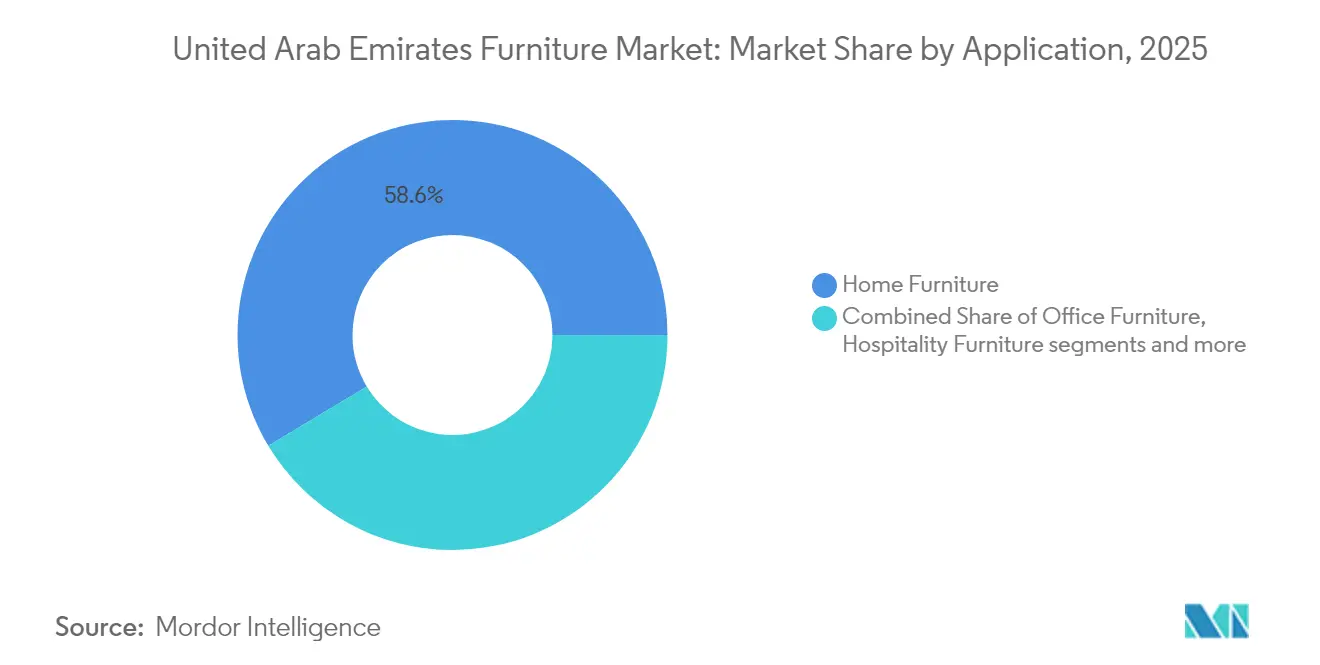
- Por aplicação, os Móveis Residenciais detiveram 58,62% da participação no mercado de móveis dos Emirados Árabes Unidos em 2025; os Móveis para Hotelaria têm previsão de crescimento a um CAGR de 5,20% até 2031.
- Por material, a Madeira capturou 47,68% da participação no tamanho do mercado de móveis dos Emirados Árabes Unidos em 2025, enquanto o Plástico & Polímero avança a um CAGR de 4,65% até 2031.
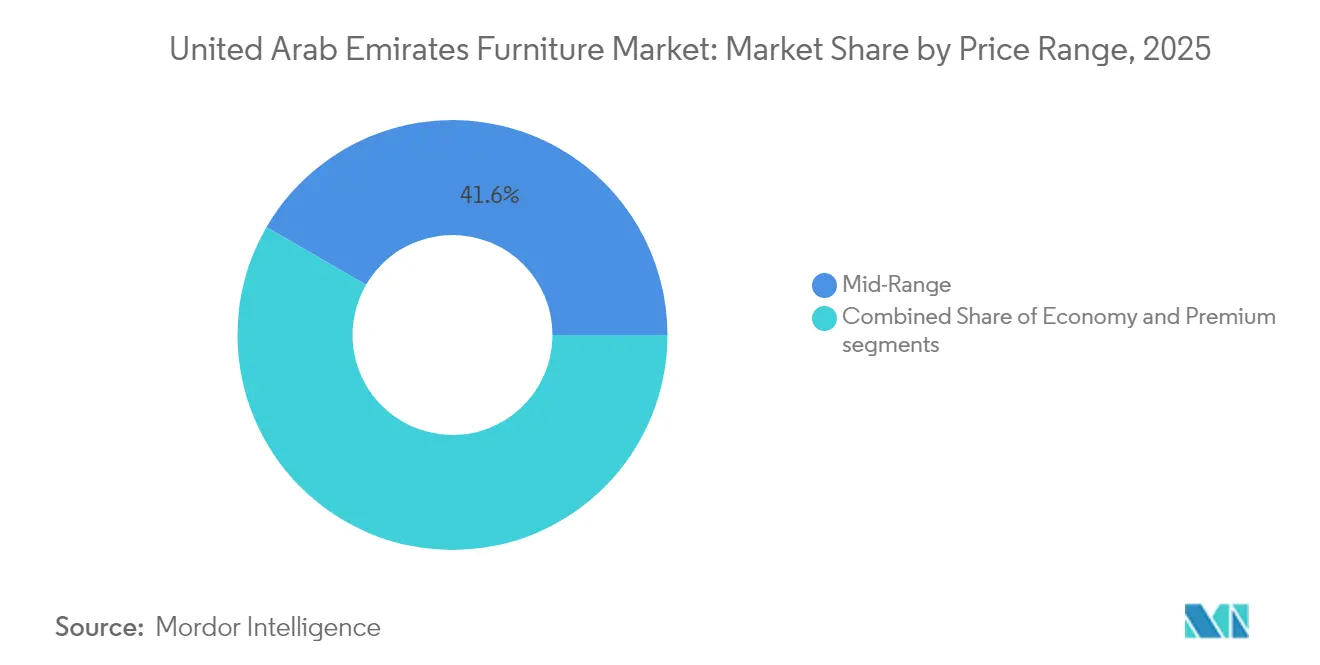
- Por faixa de preço, o segmento Intermediário comandou 41,63% do tamanho do mercado de móveis dos Emirados Árabes Unidos em 2025, enquanto as ofertas Premium têm projeção de expansão a um CAGR de 5,00% até 2031.
- Por canal de distribuição, o B2C/Varejo representou 66,95% do tamanho do mercado de móveis dos Emirados Árabes Unidos em 2025 e lidera as perspectivas de crescimento do canal com um CAGR de 5,85% até 2031.
- Por geografia, Dubai liderou com uma participação de 39,74% no mercado de móveis dos Emirados Árabes Unidos em 2025; Abu Dhabi tem previsão de registrar o crescimento mais rápido a um CAGR de 5,60% ao longo do período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O legado da Expo 2020 impulsiona os acabamentos residenciais e de hotelaria | +0.8% | Dubai como principal, com expansão para Abu Dhabi | Médio prazo (2-4 anos) |
| Aumento da penetração de hipotecas e da propriedade de imóveis por expatriados | +0.6% | Mercados centrais de Dubai e Abu Dhabi | Longo prazo (≥ 4 anos) |
| Subsídios habitacionais do governo para cidadãos emiradenses | +0.5% | Foco em Abu Dhabi e Dubai | Curto prazo (≤ 2 anos) |
| Iniciativas "Fabricado nos Emirados Árabes Unidos" do Dubai Design District | +0.4% | Dubai Design District, expansão regional | Médio prazo (2-4 anos) |
| A adoção de casas inteligentes impulsiona a demanda por móveis modulares | +0.4% | Centros urbanos em todo os Emirados Árabes Unidos | Médio prazo (2-4 anos) |
| Mandatos de economia circular para reformas de hotelaria | +0.3% | Zonas de hotelaria de Dubai e Abu Dhabi | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O legado da Expo 2020 impulsiona os acabamentos residenciais e de hotelaria
A Expo 2020 converteu vastas extensões de infraestrutura temporária em distritos de uso misto que ainda requerem ciclos contínuos de mobiliamento. Os incorporadores que correm para ocupar esses distritos preferem soluções completas (turnkey) que atendam a prazos rigorosos de acabamento e se alinhem às aprovações de design da Municipalidade de Dubai. As redes internacionais de hotéis que entram no pipeline pós-Expo especificam peças personalizadas e de alta durabilidade para diferenciar a experiência dos hóspedes em um cenário hoteleiro competitivo. Os fabricantes de móveis capazes de demonstrar acreditação prévia na Expo desfrutam de prazos mais curtos para qualificação de fornecedores e valores de pedidos mais elevados. O efeito cascata se estende aos edifícios residenciais que ladeiam os locais legados, onde os proprietários renovam os interiores para corresponder à estética elevada do distrito. Coletivamente, essas aquisições sustentam o crescimento do volume para as linhas premium e modulares dentro do mercado de móveis dos Emirados Árabes Unidos.
Aumento da penetração de hipotecas e da propriedade de imóveis por expatriados
A expansão das zonas de propriedade plena (freehold) e a concorrência entre credores ampliaram o acesso a hipotecas para expatriados, mudando a psicologia do consumidor do mobiliamento de aluguel transitório para investimentos de horizonte mais longo. Os bancos agora oferecem prazos de até 25 anos a taxas fixas competitivas, levando os compradores a priorizar durabilidade, cobertura de garantia e compatibilidade com casas inteligentes. Os varejistas respondem com planos de parcelamento a 0% agrupados com recompensas de fidelidade, reduzindo os obstáculos de desembolso para conjuntos de sala de estar e quarto de alto valor[2]. A tendência em direção a unidades prontas para morar acelera a demanda imediata por pacotes completos de mobiliamento, em vez de compras escalonadas. Os incorporadores também integram vouchers de móveis nas promoções de entrega de imóveis, consolidando ainda mais a aquisição na fase inicial. Essas dinâmicas mantêm o mercado de móveis dos Emirados Árabes Unidos em uma curva ascendente de gastos do consumidor à medida que a propriedade se aprofunda.
Subsídios habitacionais do governo para cidadãos emiradenses
Os desembolsos de benefícios habitacionais atuam como pulsos de demanda previsíveis porque os subsídios são destinados a compras de móveis em fornecedores aprovados. A alocação mais recente de AED 6,75 bilhões em Abu Dhabi cobriu 4.356 beneficiários, cada um obrigado a mobiliar novas residências dentro de um prazo predefinido. Os varejistas detentores de códigos de fornecedor junto à Autoridade de Habitação recebem fluxos de pedidos garantidos e menor risco de inadimplência. As regras dos subsídios exigem cotações detalhadas, direcionando os beneficiários para formatos de varejo organizados com preços transparentes, em vez de fornecedores informais. Consequentemente, os subsídios estabilizam as trajetórias de receita trimestral e fornecem visibilidade de volume que apoia o planejamento de estoque em todo o mercado de móveis dos Emirados Árabes Unidos.
Iniciativas "Fabricado nos Emirados Árabes Unidos" do Dubai Design District
O Dubai Design District (d3) posiciona fabricantes locais ao lado de designers internacionais, reduzindo a dependência de produtos acabados importados e enquadrando o "Fabricado nos Emirados Árabes Unidos" como uma narrativa premium. Showrooms flagship de marcas como a Andreu World exibem materiais reciclados e designs modulares, ampliando a conscientização sobre sustentabilidade. O acesso a laboratórios compartilhados de prototipagem reduz os custos de entrada para startups que experimentam compósitos biodegradáveis e marcenaria impressa em 3D. Os incentivos governamentais de exportação vinculados ao d3 motivam ainda mais expansões de capacidade que podem atender aos países vizinhos do Golfo. À medida que a produção local escala, os prazos de entrega diminuem e as opções de personalização se expandem, elevando a proposta de valor para compradores domésticos tanto nos mercados residencial quanto comercial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço da madeira importada | -0.7% | Em todo os Emirados Árabes Unidos, dependente da cadeia de abastecimento | Curto prazo (≤ 2 anos) |
| Alta dependência de mão de obra expatriada em meio a reformas de vistos | -0.5% | Operações de fabricação e varejo | Médio prazo (2-4 anos) |
| E-commerce do mercado cinza prejudicando varejistas de marcas | -0.4% | Canais de varejo online em todo o país | Curto prazo (≤ 2 anos) |
| Base florestal doméstica limitada restringindo a integração retroativa | -0.3% | Concentração do setor de fabricação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do preço da madeira importada
Dois terços do aglomerado de fibra (fibreboard) dos Emirados Árabes Unidos entra por meio de fornecedores tailandeses, tornando a base de custos sensível a picos de frete, flutuações do baht e perturbações regionais[3]. As tarifas de contêineres spot de Laem Chabang para Jebel Ali subiram quase 18% durante 2024, corroendo as margens brutas das linhas de produtos com grande conteúdo de madeira. A cobertura de estoque pode amortecer os choques, mas infla os requisitos de capital de giro e os custos gerais de armazenagem. Os projetos com preços fixos cotados meses antes correm o risco de margens negativas quando os embarques são atrasados. Alguns fabricantes substituem por folheados de eucalipto de crescimento rápido ou painéis de bambu engenheirado, mas essas alternativas ainda dependem de importações. Até que a agrofloresta doméstica amadureça, a volatilidade da madeira continuará a limitar a agressividade de preços de curto prazo em todo o mercado de móveis dos Emirados Árabes Unidos.
Alta dependência de mão de obra expatriada em meio a reformas de vistos
A revisão da lei trabalhista de 2025 aumentou as penalidades por falhas de documentação para até AED 1 milhão por incidente, dobrando os orçamentos de conformidade para empresas dependentes de carpinteiros e tapeceiros estrangeiros[4]. Auditorias mais rigorosas pressionam os empregadores a investir em sistemas digitais de RH e melhorias no alojamento dos trabalhadores. As cotas de Emiratização acrescentam um encargo paralelo de treinamento, pois os pipelines de talentos locais para os ofícios de marcenaria permanecem escassos. A escalada salarial — impulsionada pela concorrência por trabalhadores artesanais especializados limitados — comprime as margens, forçando algumas PMEs a terceirizar componentes para países vizinhos de menor custo. A automação compensa parte do encargo, mas os trabalhos de acabamento de alto nível ainda exigem expertise humana.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Os Móveis Residenciais ancoram o consumo enquanto a hotelaria aceleraOs Móveis Residenciais representam 58,62% do tamanho do mercado de móveis dos Emirados Árabes Unidos em 2025, fornecendo o fluxo de receita fundamental para varejistas que continuam a expandir as capacidades de entrega no mesmo dia em Dubai e Abu Dhabi. A formação estável de lares e a captação de hipotecas garantem demanda recorrente por conjuntos de quarto, sofás e soluções de armazenamento. O segmento se beneficia de subsídios governamentais estruturados que canalizam pedidos para fornecedores registrados, isolando os volumes de cortes discricionários. Os Móveis para Hotelaria, por sua vez, registram um CAGR de 5,20% acima das previsões, à medida que os pipelines hoteleiros se revitalizam e os ciclos de reforma se comprimem para manter a competitividade das marcas. Briefings de design de alto nível que exigem cabeceiras modulares, painéis acústicos de parede e integração de iluminação inteligente reforçam a alavancagem de preços premium em concursos de projetos.
Os varejistas aproveitam os aprendizados entre clientes residenciais e de hotelaria, reutilizando armários modulares desenvolvidos inicialmente para suítes de hotéis em microapartamentos urbanos. Os fabricantes priorizam tecidos resistentes a manchas e revestimentos de superfície antimicrobianos que atendem tanto a lares preocupados com a saúde quanto a hotéis de alta ocupação. A convergência das estéticas residencial e de hotelaria se manifesta em designs de móveis de plano aberto que enfatizam a eficiência de espaço e a multifuncionalidade, fortalecendo a coerência do portfólio em todo o mercado de móveis dos Emirados Árabes Unidos.

Por Material:
A Madeira lidera, mas os polímeros definem a flexibilidade futura.A Madeira detém uma participação de 47,68% no mercado de móveis dos Emirados Árabes Unidos em 2025, ancorada pela afinidade cultural com peças de destaque em madeira maciça e marcenaria artesanal. Os acabamentos em nogueira e carvalho comandam sub-segmentos premium, especialmente em assentos para majlis e mesas executivas. Apesar da dominância da madeira, as categorias de Plástico & Polímero avançam a um CAGR de 4,65% até 2031, impulsionadas pelo boom dos móveis modulares e pela crescente demanda por peças externas resistentes à umidade. As estruturas de polímero acomodam fitas de LED embutidas e carregadores sem fio, tornando-as ideais para lares centrados em tecnologia.
A volatilidade de custos na madeira importada motiva os produtores a substituir por polímeros engenheirados onde os requisitos de resistência à carga permitem. As marcas comercializam essas peças sob narrativas de sustentabilidade, usando plásticos oceânicos reciclados e bioresinas para atrair compradores eco-conscientes. O Metal continua a atender requisitos de nicho para jantar ao ar livre e lobbies comerciais, aproveitando tecnologias de revestimento a pó que prolongam o ciclo de vida nos climas do Golfo. Os materiais compósitos que combinam fibras de bambu com polipropileno estão em fase inicial de comercialização, prometendo relações resistência-peso que poderiam perturbar tanto as categorias tradicionais de madeira quanto as de polímero puro ao longo da próxima década.
Por Faixa de Preço:
O momentum Premium sinaliza gostos em maturaçãoA faixa Intermediária controla 41,63% da participação do mercado de móveis dos EAU, enquanto o segmento Premium apresenta a perspectiva mais forte, com CAGR de 5,00%, refletindo a disposição de pagar por artesanato de marca e tecnologia integrada. Os subsídios habitacionais emiradenses aliviam os custos iniciais, permitindo que os beneficiários direcionem a renda disponível para acabamentos de maior qualidade e estofados personalizados. Os expatriados que optam por hipotecas de longo prazo espelham esse comportamento, encarando os móveis premium como um ativo que acompanha a valorização imobiliária, sustentando o crescimento do mercado de móveis de luxo dos Emirados Árabes Unidos.
Os varejistas exibem vinhetas de estilo de vida aspiracional em zonas de experiência que permitem aos compradores testar reclinadores inteligentes e mesas de trabalho reguláveis em altura. As opções de financiamento — frequentemente sem juros por 12 a 24 meses — reduzem o impacto do preço e ampliam o público potencial. Enquanto isso, as linhas econômicas protegem o volume ao atender proprietários que mobiliam imóveis para locação com orçamentos reduzidos. A migração entre faixas de preço no mercado de móveis dos EAU reflete, portanto, a estratificação demográfica, mas as jornadas omnicanal compartilhadas permitem que os varejistas conduzam os clientes para segmentos superiores por meio de promoções direcionadas.
Por Canal de Distribuição:
Ecossistemas digitais redefinem as jornadas dos clientesO B2C/Varejo capturou 66,95% do tamanho do mercado de móveis dos Emirados Árabes Unidos em 2025 e impulsionará ganhos incrementais por meio de um CAGR de 5,85% até 2031, à medida que a descoberta centrada em aplicativos complementa o fluxo de visitantes nos showrooms. As ferramentas de realidade aumentada permitem aos compradores visualizar escala e opções de cores em casa, reduzindo as taxas de devolução e construindo confiança na compra. Os modelos de clique e retirada (click-and-collect) encurtam os ciclos de entrega para itens de acento menores, enquanto as peças de alto valor são enviadas de centros de atendimento regionais automatizados. Os canais B2B/Projetos mantêm relevância para pedidos em grandes volumes vinculados a projetos de hotelaria, escritório e governamentais, mas enfrentam processos de licitação prolongados e cronogramas de pagamento rígidos.
Parcerias estratégicas com os provedores de compre agora, pague depois Tabby e Tamara estimulam a conversão de carrinho entre os millennials e os jovens proprietários da Geração Z. Os dados de estoque alimentam integrações de comércio social, permitindo visibilidade de estoque em tempo real durante demonstrações de produtos ao vivo. À medida que o e-commerce se expande, os varejistas investem em capacidades de logística reversa que agilizam devoluções e reformas, alinhando-se às metas de economia circular e às expectativas dos clientes por um suporte pós-venda sem complicações em todo o mercado de móveis dos Emirados Árabes Unidos.
Análise Geográfica
Dubai mantém a liderança com 39,74% da participação no mercado de móveis dos Emirados Árabes Unidos, graças ao seu status de nexo comercial e turístico que continuamente gera oportunidades de acabamento residencial e de hotelaria. Os recintos pós-Expo, como o Distrito 2020, sustentam os pipelines de renovação, enquanto compradores estrangeiros de alto patrimônio líquido mobília coberturas à beira-mar com coleções europeias personalizadas. O ecossistema orientado para o design do emirado, ancorado pelo Dubai Design District, nutre o talento local e encurta os ciclos do conceito ao showroom, sustentando a novidade dos produtos que reforça o engajamento do consumidor.
Abu Dhabi segue com o crescimento projetado mais rápido de 5,60% de CAGR, à medida que sua autoridade habitacional aloca pacotes de benefícios de múltiplos bilhões de dirhams que se traduzem em aquisição imediata de móveis. Grandes desenvolvimentos de uso misto em Al Maryah e nas ilhas Yas combinam promenades de varejo com residências de alta densidade, ampliando o fluxo de visitantes para os showrooms de móveis. As parcerias governamentais que atraem provedores de tecnologia para casas inteligentes moldam a demanda por mobiliário pronto para conectividade, posicionando Abu Dhabi como um campo de testes para conceitos de vida integrada com tecnologia.
Sharjah, Ajman e os emirados do norte representam coletivamente uma participação menor, mas registram ganhos constantes, à medida que os custos de terrenos industriais e mão de obra encorajam clusters de fabricação. A loja da IKEA em Fujairah exemplifica uma estratégia hub-and-spoke que encurta a entrega da última milha para áreas costeiras não atendidas. Os incentivos das zonas francas atraem fornecedores de componentes e produtores de pequenos lotes, construindo gradualmente um ecossistema que poderia compensar a dependência de importações. Em conjunto, a diversificação regional equilibra o mercado de móveis dos Emirados Árabes Unidos, mitigando o risco de concentração e distribuindo os transbordamentos econômicos além dos principais emirados.
Panorama regulatório
Os móveis colocados no mercado dos Emirados Árabes Unidos são regidos por requisitos federais de segurança e conformidade de produtos, com o Ministério da Indústria e Tecnologia Avançada (MoIAT) atuando como principal autoridade para serviços de conformidade e marcas nacionais de conformidade. A Lei Federal nº (10) de 2018 sobre Segurança de Produtos estabelece as obrigações dos fornecedores de colocar produtos seguros no mercado, e os caminhos de conformidade administrados pelo MoIAT (incluindo certificados para produtos regulamentados e licenciamento para marcas nacionais de conformidade, como o Emirates Quality Mark) aplicam-se a fabricantes e importadores nos casos em que os requisitos técnicos relevantes cubram suas categorias de produtos.
No comércio transfronteiriço, os importadores também administram a alfândega e a tributação indireta no âmbito do quadro alfandegário do CCG, no qual é relevante uma tarifa aduaneira comumente aplicada de 5% sobre muitas linhas de móveis (HS 9403) e um IVA de 5%. Esquemas em nível de emirado podem adicionar camadas extras, por exemplo, por meio dos programas do Abu Dhabi Quality and Conformity Council (QCC) e dos caminhos de certificação de produtos usados em Abu Dhabi, que podem moldar a qualificação de fornecedores para compras institucionais e de projetos.
Análise da cadeia de valor
A cadeia de valor de móveis nos Emirados Árabes Unidos é centrada em importações, com móveis acabados e insumos-chave provenientes do exterior e consolidados por meio do ecossistema logístico e de zonas francas do país. O fornecimento upstream inclui painéis de madeira importados, tecidos, espumas e ferragens, enquanto as atividades de conversão ocorrem por meio de montagem local, estofamento, acabamento e marcenaria sob medida para projetos de hospitalidade e residenciais de alto padrão. A infraestrutura portuária e logística, especialmente Jebel Ali, apoia os fluxos de entrada em contêineres e as reexportações para mercados próximos, enquanto os mecanismos de diferimento de impostos nas zonas francas afetam o posicionamento de estoque e os ciclos de caixa.
No downstream, varejistas organizados e especialistas omnichannel distribuem por meio de showrooms de grande formato, lojas compactas em shoppings e canais on-line apoiados por serviços de atendimento de pedidos, entrega de última milha e instalação. No lado dos projetos, empreiteiros, empresas de fit-out, designers e agentes de compras canalizam a demanda proveniente de empreendimentos de hospitalidade, escritórios e ligados ao governo, onde a documentação de conformidade e a confiabilidade dos prazos afetam a seleção de fornecedores. Em março de 2026, o lançamento da plataforma de apoio à cadeia de suprimentos ADEED pela 7X, em parceria com entidades governamentais de Abu Dhabi, apontou para uma coordenação mais profunda entre os setores público e privado em torno da facilitação do comércio e da continuidade, o que pode ajudar a melhorar a disponibilidade de insumos industriais e reduzir o risco de disrupção para a produção local e a entrega de projetos.
Cenário Competitivo
O mercado de móveis dos Emirados Árabes Unidos exibe fragmentação moderada, com varejistas internacionais estabelecidos competindo ao lado de players regionais e especialistas emergentes em e-commerce. Gigantes globais como a IKEA alavancam a equidade de marca, cadeias de abastecimento verticalmente integradas e ecossistemas de fidelidade ricos em dados para defender a liderança de mercado. Lojas recentes em formato compacto em Fujairah e no Dalma Mall demonstram pegadas de varejo adaptativas que penetram em mercados secundários enquanto mantêm o estoque otimizado. A Home Centre contra-ataca com um aplicativo que ultrapassa 1 milhão de downloads e mecanismos de recomendação baseados em IA que elevam as taxas de conversão, sublinhando a centralidade do engajamento digital.
Os players regionais PAN Home e Danube Home escalam por meio de expansão imobiliária controlada, grandes campi de logística e desenvolvimento de produtos de marca própria, empurrando coletivamente a competitividade de preços omnicanal. O parque logístico de 5 milhões de pés quadrados da Danube Home permite vantagens de compras em grandes volumes que alimentam tanto as divisões de varejo quanto as de projetos, aumentando a agressividade nas licitações de hotelaria. Os disruptores aproveitam as tendências de economia circular por meio de plataformas de aluguel e revenda; o dubizzle reporta um crescimento nas listagens no segmento premium de segunda mão à medida que sustentabilidade e acessibilidade convergem.
A diferenciação estratégica agora gravita em torno de certificações de sustentabilidade, compatibilidade com casas inteligentes e serviços de valor agregado, como planejamento de espaço em 3D. As parcerias com moinhos de tecido locais e ateliês de metalurgia apoiam pedidos personalizados mais rápidos e cumprem os objetivos de Emiratização. Acordos exclusivos de distribuição — exemplificados pela parceria da La-Z-Boy com a Dubai Furniture Manufacturing Company — ilustram como as marcas estrangeiras se localizam sem investimento direto em lojas físicas. Coletivamente, essas manobras mantêm o campo competitivo dinâmico, porém moderadamente consolidado.
Líderes do Setor de Móveis dos Emirados Árabes Unidos
-
IKEA
-
Danube
-
Royal Furniture
-
Home Centre
-
PAN Emirates
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Móveis dos Emirados Árabes Unidos Empresas cobertas neste relatório
- IKEA
- Home Centre (Landmark Group)
- PAN Emirates
- Danube Home
- Royal Furniture
- Al Huzaifa Furniture
- THE One
- United Furniture
- Interiors (ENBD Group)
- Ajman Furniture Factory
- B&B Italia (UAE franchise)
- Pottery Barn
- Crate & Barrel
- Indigo Living
- JYSK
- OFIS (Office Inspirations)
- Steelcase
- Haworth
- Herman Miller
- Bene
Oportunidades de mercado e perspectivas futuras
As atualizações de produtos impulsionadas pela conformidade estão abrindo espaço para marcas capazes de fornecer móveis mais seguros, com melhor documentação, e materiais alinhados à qualidade do ar interno. A Lei nº (3) de 2026 de Dubai sobre a Qualidade e Segurança de Edifícios codifica uma mudança em direção a padrões mais unificados e regimes estruturados de manutenção e reparo, o que sustenta a demanda por especificações rastreáveis e móveis duráveis e de fácil manutenção em edifícios administrados e ciclos de reforma. Além dos requisitos relacionados a edifícios, considerações de segurança de produtos e responsabilidade civil também impulsionam rotulagem mais clara, instruções em árabe e maior atenção ao desempenho de emissões para categorias de madeira compensada e estofados, favorecendo fornecedores capazes de fornecer relatórios de teste, fornecimento de componentes em conformidade e soluções padronizadas de instalação e fixação para móveis de armazenamento.
A premiumização e a personalização formam uma segunda faixa de oportunidade, especialmente onde proprietários de imóveis e operadores de hospitalidade priorizam interiores sob medida e orientados por design, em vez de opções genéricas de catálogo. Essa mudança é visível na narrativa de interiores de luxo em torno da personalização e do valor de longo prazo, e no investimento contínuo de players organizados em formatos de loja curados e ferramentas digitais que apoiam a venda assistida. O mercado também oferece espaço para a capacidade Made in UAE e a personalização de resposta rápida que reduz a dependência de prazos de importação, particularmente para fit-outs de hospitalidade e demanda de substituição, onde o cumprimento de cronogramas e a repetibilidade importam junto com o design.
Desenvolvimentos industriais recentes em Mercado de Móveis dos Emirados Árabes Unidos
- Junho de 2026: a IKEA UAE inaugurou um New Market Hall ampliado de 6.100 m² no Dubai Festival City e adicionou ferramentas digitais interativas Ask IKEA para apoiar as compras assistidas. O espaço maior fortalece a conversão omnichannel ao conectar a descoberta na loja com orientação digital e ajuda a acelerar o giro das principais categorias de móveis domésticos em um destino de varejo de alto tráfego.
- Maio de 2026: a Danube Home revelou um showroom inteligente e curado de 35.000 pés quadrados no Festival Plaza, Jebel Ali. A expansão aumenta o alcance da marca em um importante corredor de shopping e reforça a intensidade competitiva em conjuntos de médio a alto padrão, onde venda assistida, visualização e promessas de entrega mais rápida influenciam as decisões de compra.
- Dezembro de 2024: o Abu Dhabi Investment Office assinou cinco acordos relacionados à manufatura, abrangendo soluções de HVAC, iluminação e casa inteligente que apoiam a cadeia de suprimentos mais amplo do ambiente construído. Esses movimentos complementam a demanda por móveis em empreendimentos liderados por projetos, fortalecendo insumos e sistemas adjacentes comumente agrupados em fit-outs residenciais e de hospitalidade.
Mercado de Móveis dos Emirados Árabes Unidos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de móveis dos EAU é mensurado como o valor dos móveis acabados vendidos para uso residencial e não residencial em todo o território dos EAU, abrangendo produtos fabricados localmente e importados, comercializados por canais físicos e digitais.
Exclusões de escopo: Excluímos decoração de interiores, eletrodomésticos, materiais de construção e serviços de instalação ou design de interiores, mesmo quando incluídos em projetos de reforma.
Visão Geral da Segmentação
- Por Aplicação
- Móveis Residenciais
- Cadeiras
- Mesas (laterais, de centro, de toucador, etc.)
- Camas
- Guarda-roupas
- Sofás
- Mesas de Jantar / Conjuntos de Jantar
- Armários de Cozinha
- Outros Móveis Residenciais (banheiro, externo, etc.)
- Móveis para Escritório
- Cadeiras
- Mesas
- Armários de Armazenamento
- Escrivaninhas
- Sofás e Outros Assentos Estofados
- Outros Móveis para Escritório
- Móveis para Hotelaria
- Móveis para Educação
- Móveis para Saúde
- Outras Aplicações (espaços públicos, shopping centers, escritórios governamentais, etc.)
- Móveis Residenciais
- Por Material
- Madeira
- Metal
- Plástico e Polímero
- Outros Materiais
- Por Faixa de Preço
- Econômico
- Intermediário
- Premium
- Por Canal de Distribuição
- B2C / Varejo
- Centros de Casa (Home Centers)
- Lojas Especializadas em Móveis
- Online
- Outros Canais de Distribuição
- B2B / Projetos
- B2C / Varejo
- Por Geografia
- Dubai
- Abu Dhabi
- Sharjah
- Restante dos Emirados Árabes Unidos
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear o conjunto de demanda e o fluxo de oferta antes da realização de quaisquer entrevistas. Recorremos a séries públicas de comércio e macroeconômicas para compreender o volume de móveis que entra no país, a velocidade de expansão dos mercados finais e a evolução dos preços entre as categorias.
As fontes utilizadas incluem, por exemplo, indicadores populacionais e domiciliares do Centro Federal de Competitividade e Estatística dos EAU, dados de atividade de construção e hotelaria do Centro de Estatísticas de Dubai, séries de importação e exportação do UN Comtrade e do ITC Trade Map, indicadores macroeconômicos do Banco Mundial e estatísticas industriais da UNIDO, quando aplicável. Para conectar essas informações ao comportamento das empresas, também analisamos relatórios anuais, apresentações a investidores, comunicados de varejistas e cobertura jornalística confiável, verificando em seguida as finanças seletivas de empresas e bancos de dados de remessas de importação e exportação em nível de embarque para fins de consistência. As fontes listadas são ilustrativas e não exaustivas, tendo sido consultadas referências públicas e pagas adicionais para verificações cruzadas, validação e esclarecimentos.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em validar os fatores que impulsionam as compras nos EAU e, em seguida, em testar as premissas documentais com sinais reais de preços e volumes. Conversamos com fabricantes, importadores, distribuidores, varejistas, compradores de projetos e partes interessadas em reformas em todo o território dos EAU, de modo que o modelo reflita as mudanças no mix de canais, o cronograma de projetos e a variação de preços por categoria.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 33% | CXOs: 13% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 29% |
| Players menores: 22% | Gerentes: 58% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, na qual os sinais de importação e produção local são conciliados com os fatores de demanda dos EAU e, em seguida, alocados ao consumo de móveis por meio de divisões de categorias e participações de canais obtidas de séries públicas e entrevistas. Uma vez definidos os totais, utilizamos verificações seletivas de baixo para cima — como preços médios de venda amostrados por principais grupos de produtos multiplicados por unidades estimadas vendidas pelos principais tipos de canais — para confirmar que o valor global permanece realista.
Os insumos que afetam materialmente o modelo incluem novas entregas de habitações e mudanças residenciais, tendências de chaves de hotéis e ocupação que impactam os ciclos de reposição, atividade de projetos de escritórios e educação, momentum de vendas no varejo de artigos para o lar, valor de importação por principais códigos HS de móveis e variação de preços observada por tipo de material e faixa de preço. Onde a visibilidade de baixo para cima é mais fraca — como no caso de pequenas oficinas e comércio não organizado — utilizamos premissas de participação fundamentadas, validadas por meio de feedback de distribuidores e varejistas.
Para as previsões, foi utilizada análise de cenários, pois o mercado dos EAU é sensível a pipelines de projetos, oscilações no turismo e precificação promocional. As premissas para o cenário base foram ancoradas nas perspectivas de especialistas sobre atividade de construção e hotelaria, mudanças esperadas na penetração do comércio eletrônico e progressão de preços constante, porém desigual, entre as categorias.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados de mais de uma forma antes da aprovação final, para que grandes variações não passem sem explicação. Comparamos o valor final do mercado com sinais independentes, como tendências de importação, atividade de construção e precificação em nível de canal, investigando em seguida as variações por categoria e emirado antes de finalizar os totais.
Se uma ruptura inesperada for identificada — como uma variação acentuada no valor das importações ou um choque repentino de demanda no setor hoteleiro —, a equipe retoma o contato com as fontes e reprocessa as premissas afetadas. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final do analista é concluída próximo à entrega, para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Móveis dos Emirados Árabes Unidos da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para móveis dos EAU frequentemente diferem porque os limites de escopo não são definidos da mesma forma e porque a precificação e o mix de canais são tratados de maneira distinta entre os modelos. O momento também importa, pois um estudo que utiliza dados de comércio mais antigos ou premissas de construção anteriores à atualização pode chegar a um valor notavelmente diferente.
As maiores discrepâncias geralmente decorrem de colchões, decoração ou serviços de reforma serem incluídos no total de móveis, e de os valores serem contabilizados pelo preço de venda no varejo ou mais próximos do valor de importação e do preço de fábrica. Outra fonte de dispersão é a velocidade assumida de aumento dos preços médios de venda nas categorias premium, juntamente com a forma como os descontos e promoções online são refletidos — o que é corrigido por meio de verificações de canais e reconciliação do valor de importação do ano corrente antes de finalizar o total de 2025 na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,82 bilhões de USD (2025) | |
| Publicação Setorial A | 3,40 bilhões de USD (2025) | Frequentemente mais próximo do valor de importação e pode subestimar a oferta montada localmente e as margens do varejo, o que reduz o total mesmo quando a demanda por unidades é semelhante. |
| Consultoria Regional B | 4,30 bilhões de USD (2025) | Pode incluir o escopo de reformas e categorias adjacentes de artigos para o lar, e pode aplicar um crescimento mais acelerado do preço médio de venda para projetos premium sem validação consistente em nível de canal. |
A dispersão na tabela é explicada principalmente pelo que é contabilizado como móvel e a que preço é valorado. Ao manter as inclusões claras, vinculando o total ao comércio, à construção e às verificações de canais, e ajustando apenas onde o feedback das entrevistas o sustenta, o resultado permanece rastreável e reproduzível para fins de planejamento.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de móveis dos Emirados Árabes Unidos em 2026?
É avaliado em USD 3,97 bilhões e tem projeção de atingir USD 4,85 bilhões até 2031 a um CAGR de 4,05%.
Qual emirado contribui mais para a demanda por móveis?
Dubai lidera com uma participação de 39,74% graças ao seu status de hub turístico e à intensa atividade imobiliária.
Qual segmento está crescendo mais rapidamente?
Os Móveis para Hotelaria apresentam o crescimento mais rápido com um CAGR de 5,20%, à medida que os hotéis reformam no período pós-Expo.
Por que as vendas de móveis premium estão aumentando?
Rendas disponíveis mais altas, hipotecas acessíveis e integração de tecnologia impulsionam um CAGR de 5,00% para peças premium.
Como os varejistas estão lidando com os riscos da cadeia de abastecimento?
Eles expandem a fabricação local, diversificam o fornecimento além da madeira tailandesa e investem em centros de atendimento automatizados.
Qual é o papel do e-commerce?
Os canais online B2C agora comandam 66,95% dos gastos, auxiliados por aplicativos móveis, visualização por realidade aumentada e esquemas de compre agora, pague depois.