
Tamanho e Participação do Mercado de Monitores Transcutâneos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 295.84 Milhões de dólares |
| Tamanho do Mercado (2031) | 400.97 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.27 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Monitores Transcutâneos pela Mordor Intelligence
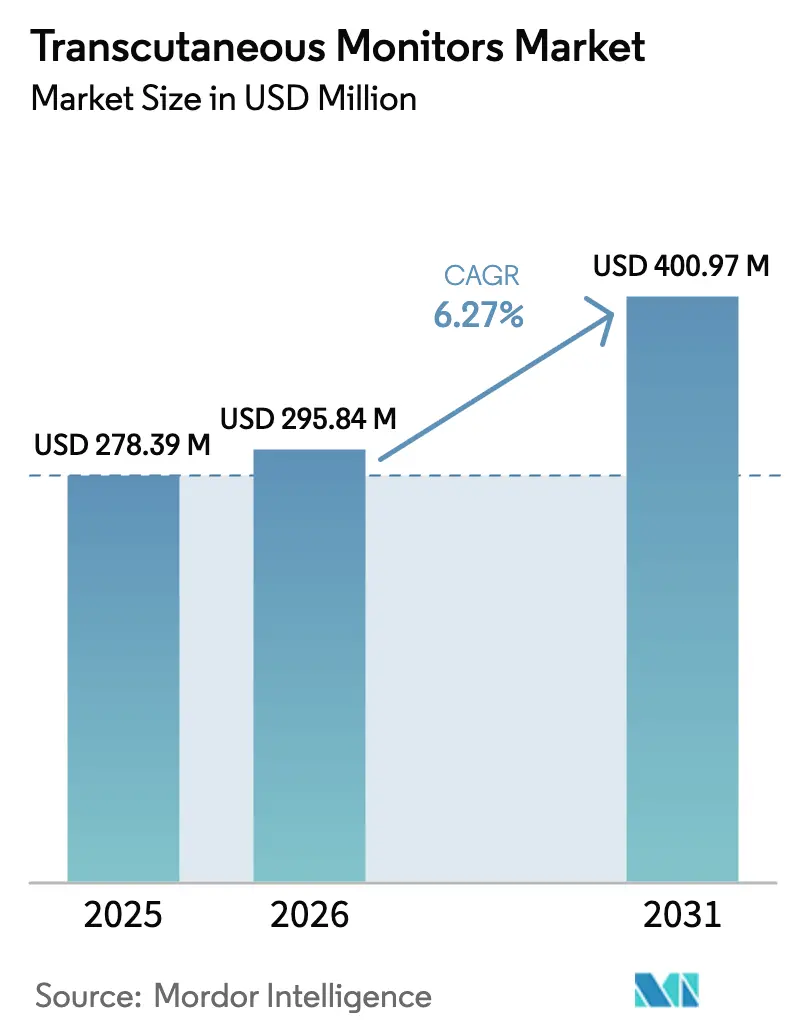
O tamanho do mercado de monitores transcutâneos foi avaliado em USD 278,39 milhões em 2025 e estima-se que cresça de USD 295,84 milhões em 2026 para atingir USD 400,97 milhões até 2031, a um CAGR de 6,27% durante o período de previsão (2026-2031). A expansão é impulsionada pela rápida miniaturização de dispositivos, pela confiança clínica em substitutos não invasivos de gases sanguíneos e pela crescente expectativa de que o hardware de monitoramento se integre perfeitamente às plataformas de análise. Os hospitais permanecem os principais compradores, mas a demanda está se expandindo para clínicas especializadas e programas de atenção domiciliar à medida que o reembolso se amplia e os clínicos buscam equipamentos compatíveis com o fluxo de trabalho. Os avanços em sensores de luminescência, espectroscopia fotoacústica e algoritmos de IA estão encurtando os ciclos de produtos ao mesmo tempo em que melhoram a precisão, o que, por sua vez, incentiva as compras de substituição [1]Administração de Alimentos e Medicamentos dos EUA, "Bancos de Dados de Dispositivos Médicos," fda.gov. Enquanto isso, as plataformas de parâmetros combinados estão ganhando participação dos dispositivos de parâmetro único porque as equipes multidisciplinares preferem visões consolidadas de oxigênio, dióxido de carbono e outros biomarcadores.
Principais Conclusões do Relatório
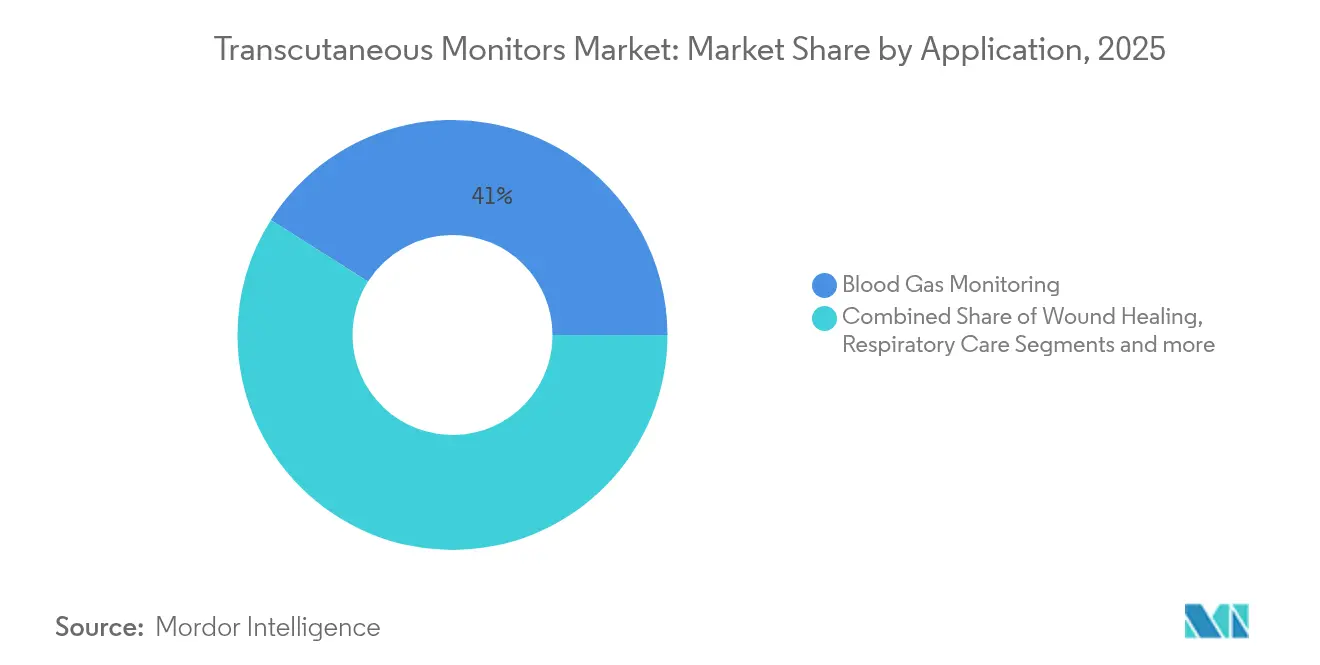
- Por aplicação, o Monitoramento de Gases Sanguíneos liderou com 41,02% da participação do mercado de monitores transcutâneos em 2025, enquanto a Cicatrização de Feridas está preparada para crescer a um CAGR de 6,95% até 2031.
- Por usuário final, os Hospitais detiveram 67,12% do tamanho do mercado de monitores transcutâneos em 2025; as Clínicas Especializadas estão projetadas para expandir a um CAGR de 7,03% até 2031.
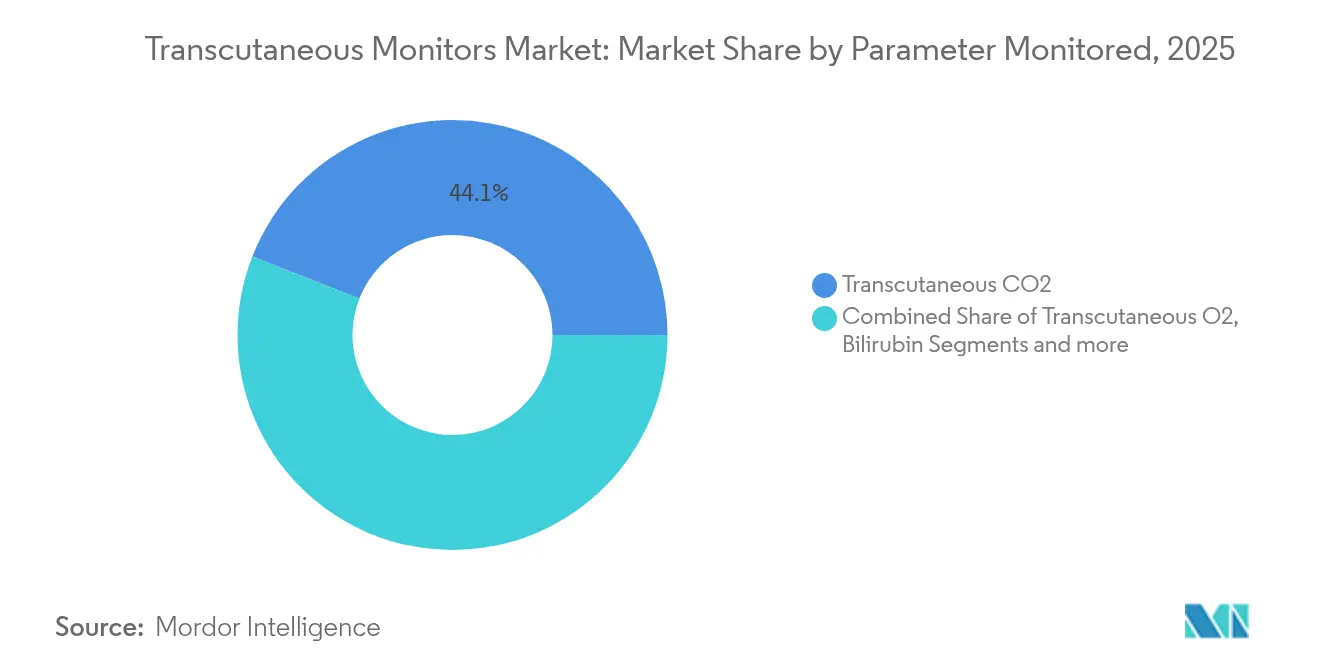
- Por parâmetro monitorado, os sensores de CO₂ transcutâneo representaram 44,05% do tamanho do mercado de monitores transcutâneos em 2025, enquanto os sistemas de Parâmetros Combinados estão definidos para progredir a um CAGR de 6,86% no mesmo período.
- Por faixa etária do paciente, os Adultos compreenderam 45,44% da receita total de 2025, mas o segmento Neonatal apresenta o avanço mais rápido a um CAGR de 7,02% até 2031.
- Por geografia, a América do Norte compreendeu 39,78% da receita total de 2025, mas o segmento Ásia-Pacífico apresenta o avanço mais rápido a um CAGR de 7,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de doenças respiratórias | +1.8% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Miniaturização tecnológica e ganhos de precisão dos sensores | +1.5% | Global, liderado por polos de inovação da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Aumento de doenças crônicas que necessitam de monitoramento contínuo | +1.2% | Global, especialmente mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Pico de demanda por monitoramento não invasivo neonatal e de cuidados intensivos | +1.0% | América do Norte e UE, expandindo para APAC | Médio prazo (2-4 anos) |
| Capnometria vestível habilitada por IA para diagnósticos domiciliares e de sono | +0.7% | América do Norte e UE em adoção precoce | Longo prazo (≥ 4 anos) |
| Expansão da medicina hiperbárica impulsionando a adoção de TcPO₂ | +0.5% | América do Norte e Europa; APAC seletivo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Doenças Respiratórias
A doença pulmonar obstrutiva crônica, a apneia do sono e as complicações respiratórias pós-virais estão impulsionando a demanda sustentada por monitoramento não invasivo contínuo [2]Radiometer America, "Desempenho Clínico do Monitoramento Transcutâneo em Neonatos," radiometeramerica.com. Hospitais que introduziram sensores de CO₂ transcutâneo em unidades de terapia intensiva neonatal reduziram as coletas de sangue arterial em 25%, diminuindo o risco de infecção e o tempo de enfermagem. Programas domiciliares de diagnóstico do sono usando algoritmos de oximetria vinculados a smartwatches alcançaram 89,4% de sensibilidade, ilustrando a mudança dos testes centrados em clínicas para triagem amigável ao consumidor [3]Radiometer America, "Desempenho Clínico do Monitoramento Transcutâneo em Neonatos," radiometeramerica.com. As determinações de cobertura dos EUA agora consideram os sistemas transcutâneos medicamente necessários para distúrbios torácicos restritivos, ampliando o reembolso e reforçando seu papel no cuidado baseado em valor. Em conjunto, o ônus da doença e o alinhamento de políticas fundamentam uma perspectiva robusta para o mercado de monitores transcutâneos.
Miniaturização Tecnológica e Ganhos de Precisão dos Sensores
A detecção por luminescência, fotoacústica e ressonância paramagnética eletrônica reduziu o tamanho das sondas ao mesmo tempo em que eliminou as membranas de aquecimento, abrindo caminho para dispositivos vestíveis de uso contínuo que rivalizam com a precisão da amostragem arterial. Monitores de fluxo epidérmico sem contato apresentados pela Nature relataram variância clinicamente aceitável sem acoplamento direto à pele, ampliando os casos de uso para pacientes frágeis ou queimados. A Masimo incorporou análises "Sleep Halo" baseadas em aprendizado de máquina em dispositivos de consumo que registram 70.000 pontos de saúde diários, ilustrando como a fidelidade do software pode prolongar os ciclos de vida do hardware. A Administração de Alimentos e Medicamentos dos EUA (U.S. Food & Drug Administration) recentemente aprovou oxímetros baseados em laser que corrigem a queda de sinal relacionada à melanina, sinalizando suporte regulatório para atualizações de precisão com foco em equidade. Tais avanços devem influenciar as especificações de plataforma por pelo menos a próxima geração de produtos.
Aumento de Doenças Crônicas que Necessitam de Monitoramento Contínuo
Os sistemas de saúde estão migrando de modelos de cuidado episódico para longitudinal, e os pagadores estão recompensando dispositivos que possibilitam intervenção precoce. Monitores cardíacos implantáveis economizaram USD 4.532 por paciente em relação aos testes convencionais enquanto geravam 0,30 QALYs adicionais, demonstrando justificativa econômica para o monitoramento contínuo. A aliança da Abbott com a Medtronic no controle de glicose em circuito fechado destaca como a detecção transcutânea está se integrando às vias de automação terapêutica. A Roche obteve a Marcação CE para um sensor de glicose preditivo de hipoglicemia que adiciona IA às medições eletroquímicas, ressaltando a prontidão dos titulares para diversificar em portfólios mais amplos de monitores contínuos. A FDA então aprovou o primeiro sensor de glicose de 12 meses, validando formatos transcutâneos de uso prolongado que reduzem a carga do paciente.
Pico de Demanda por Monitoramento Não Invasivo Neonatal e de Cuidados Intensivos
Dispositivos vestíveis sem fio e multi-sinal são agora priorizados em UTIs neonatais, onde eletrodos adesivos anteriormente causavam lacerações na pele e infecções. Eletrônicos epidérmicos flexíveis fabricados em silicone ultrafino adaptaram-se à anatomia infantil e transmitiram dados sincronizados de oximetria de pulso, ECG e temperatura com artefato de movimento insignificante. A fotopletismografia sem contato produziu desvio médio da frequência cardíaca de –0,2 bpm em relação aos métodos de referência, apoiando a adoção para bebês em ambientes de incubadora. O projeto conjunto da Masimo com a March of Dimes para fornecer monitores domiciliares para bebês aprovados pela FDA demonstra a comercialização além das paredes hospitalares. Coletivamente, esses esforços reposicionam o monitoramento neonatal de verificações pontuais episódicas para uma supervisão contínua não obstrutiva.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aprovações regulatórias complexas e demoradas | -1.2% | Global; mais rigorosas na UE sob o RDM | Médio prazo (2-4 anos) |
| Alto custo de dispositivos e substituição de sensores | -0.8% | Mercados emergentes, sistemas sensíveis ao custo | Curto prazo (≤ 2 anos) |
| Treinamento clínico limitado em fluxos de trabalho de monitoramento TC | -0.6% | Mundial; pronunciado em regiões em desenvolvimento | Médio prazo (2-4 anos) |
| Viés de precisão por tom de pele desencadeando validação adicional | -0.4% | Global; foco regulatório na América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aprovações Regulatórias Complexas e Demoradas
O Regulamento de Dispositivos Médicos da Europa ampliou o escopo de classificação para incluir software independente, obrigando os fabricantes a conduzir avaliações clínicas completas e vigilância pós-mercado para sistemas transcutâneos. Nos Estados Unidos, os registros de Classe II devem demonstrar equivalência substancial com dispositivos predecentes e comprovar precisão em grupos de pacientes diversos, frequentemente estendendo os prazos da bancada à beira do leito. Embora orientações recentes permitam isenções limitadas de dados, as empresas ainda preparam dossiês técnicos extensos para submissões ao RDM e 510(k), sobrecarregando os participantes menores e desacelerando os ciclos de iteração. As diferentes expectativas de evidências entre EUA e UE obrigam as empresas globais a conduzir estratégias regulatórias paralelas, acrescentando custos de conformidade iniciais que podem reduzir a velocidade de inovação.
Alto Custo de Dispositivos e Substituição de Sensores
Os preços iniciais do sistema e as trocas frequentes de sensores pesam sobre a adoção em instalações com orçamento limitado. Estudos de saúde econômica mostram que o monitoramento transcutâneo reduz as complicações a longo prazo, mas os orçamentos de capital e as tarifas por procedimento raramente capturam essas economias futuras. O Medicare dos EUA exige documentação detalhada para cobertura, impondo sobrecarga administrativa que pode dissuadir clínicas menores. Os sistemas de saúde emergentes enfrentam modelos de pagamento direto que amplificam a sensibilidade ao custo. Para contornar os obstáculos de aquisição, os fornecedores estão pilotando acordos de pagamento agrupado que vinculam as taxas do dispositivo às métricas de resultado, facilitando as restrições de fluxo de caixa ao mesmo tempo em que alinham os incentivos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Gases Sanguíneos Domina, Cicatrização de Feridas AceleraO Monitoramento de Gases Sanguíneos representou 41,02% do tamanho do mercado de monitores transcutâneos em 2025, refletindo décadas de evidências de que as medições ao final da expiração e baseadas na pele reduzem a frequência de coletas invasivas em unidades de terapia intensiva. A integração com painéis de ventiladores consolida ainda mais seu papel no gerenciamento respiratório. A Cicatrização de Feridas, embora menor, está avançando a um CAGR de 6,95%. As clínicas hiperbáricas dependem do oxigênio transcutâneo (TcPO₂) para triagem de candidatos à preservação de membros; valores abaixo de 30 mmHg sinalizam microcirculação comprometida, motivando terapia adjuvante. À medida que o financiamento para programas de pé diabético aumenta, o TcPO₂ está se tornando um marcador prognóstico de rotina, colocando este nicho em uma ascensão rápida.
A convergência da cobertura hiperbárica ampliada e de dispositivos TcPO₂ portáteis cria condições favoráveis para centros ambulatoriais de tratamento de feridas. As sociedades agora listam o TcPO₂ como uma medida pré-operatória para doenças arteriais periféricas, incorporando o teste em algoritmos vasculares. Enquanto isso, a capnografia aprimorada por IA está se expandindo para os kits de ferramentas de diagnóstico do sono, prenunciando novas sobreposições entre os domínios pulmonar e de cuidados de feridas. Consequentemente, o mercado de monitores transcutâneos está ampliando sua presença clínica sem canibalizar os segmentos incumbentes.


Por Usuário Final:
Hospitais Mantêm Participação, Clínicas Especializadas Ganham ImpulsoOs hospitais retiveram 67,12% da receita em 2025, pois as unidades de terapia intensiva dependem de dados fisiológicos contínuos. No entanto, as Clínicas Especializadas estão registrando um CAGR de 7,03% porque os monitores portáteis agora se adequam a centros de infusão ambulatorial e salas de diálise. Os Centros Cirúrgicos Ambulatoriais implantam sensores de uso único para sinalizar episódios de hipoventilação durante a sedação consciente, mitigando complicações pós-operatórias.
A decisão da Philips de transferir seu negócio Healthdot para a smartQare destaca uma mudança de ecossistema: plataformas abertas que agregam feeds de múltiplos fornecedores estão superando os silos proprietários. O modelo melhora a eficiência do quadro de pessoal; um projeto piloto holandês demonstrou 47% menos coleta de sinais vitais de rotina quando sensores sem fio contínuos alimentavam diretamente os registros médicos eletrônicos. Clínicas com foco em orçamento veem tais compensações de mão de obra como justificativa para o gasto de capital, alimentando a demanda além dos campi hospitalares.
Por Parâmetro Monitorado:
CO₂ Lidera, Parâmetros Combinados SuperamAs sondas de CO₂ capturam 44,05% das vendas de 2025, reforçando sua superioridade na titulação de ventilação. No entanto, os sistemas de Parâmetros Combinados estão se expandindo a um CAGR de 6,86%, pois as placas integradas coletam CO₂, O₂, oximetria de pulso e temperatura superficial simultaneamente. Os pacotes multissensor reduzem a desordem à beira do leito e diminuem o número total de dispositivos, um fator importante à medida que os leitos de UTI abrigam mais bombas de infusão e linhas de infusão.
Pesquisas recentes substituíram células polarográficas aquecidas por matrizes de luminescência multiparâmetro que duram 20.000 horas antes da recalibração. A especialista em monitores cardíacos iRhythm licenciou o silicone da BioIntelliSense para enriquecer seus patches de arritmia com oximetria contínua e dados de temperatura da pele, sinalizando a polinização cruzada entre os mercados de cardiologia e cuidados respiratórios. Essas alianças preveem uma era em que o mercado de monitores transcutâneos migra para a economia de plataformas em vez de componentes de função única.
Por Faixa Etária do Paciente:
Volume Adulto, Velocidade NeonatalOs adultos geraram 45,44% do faturamento de 2025 devido à prevalência de doenças crônicas e ao fluxo de UTI. Os sistemas neonatais, embora representem menos de um quarto das remessas, mostram um aumento anual de 7,02% à medida que os clínicos priorizam designs atraumáticos. Patches epidérmicos macios reduziram o artefato de movimento em 40% em comparação com eletrodos adesivos, melhorando a precisão dos alarmes e o fluxo de trabalho de enfermagem. A fotopletismografia por imagem sem contato, já validada em relação a monitores de referência, entra em uso experimental em berçários de alta acuidade e programas domiciliares pós-alta.
Os algoritmos de fusão de sensores adaptam os limites de alarme à fisiologia neonatal, minimizando os falsos positivos que, de outra forma, dessensibilizam o pessoal. Os ganhos de desempenho resultantes aceleram os ciclos de compra à medida que os hospitais renovam as frotas legadas para atender aos padrões de segurança atualizados. Para os fornecedores, o surto de crescimento neonatal oferece um terreno de prova para tecnologias posteriormente reembaladas para públicos pediátrico e geriátrico mais amplos.
Análise Geográfica
Mercado de Monitores Transcutâneos da América do Norte
A América do Norte continua a ancorar o mercado de monitores transcutâneos por meio de reembolsos robustos, redes de cuidados integrados e um histórico de adoção tecnológica. O Medicare cobre múltiplos casos de uso, desde ECGs ambulatoriais até capnografia contínua, incentivando a aquisição hospitalar mesmo em períodos de restrição orçamentária. A compra de 4,2 bilhões de USD pela BD da unidade de cuidados intensivos da Edwards Lifesciences exemplifica a consolidação em busca de escala, com o objetivo de construir ecossistemas de monitoramento de ponta a ponta. O segmento de saúde da Masimo cresceu 10% em 2024, atingindo 1.395 milhões de USD, refletindo a elevada demanda de substituição por oxímetros de pulso e capnômetros avançados.
Mercado de Monitores Transcutâneos da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 7,05%, impulsionada pelo envelhecimento demográfico, modernização da infraestrutura e harmonização das normas regulatórias de dispositivos. Os códigos nacionais de reembolso no Japão agora incorporam o monitoramento contínuo de oxigênio em pacotes pós-operatórios, enquanto o programa Ayushman Bharat da Índia amplia o financiamento público para instrumentação de cuidados intensivos. Como muitas instalações saltam etapas em relação às tecnologias com fio mais antigas, os fornecedores que oferecem monitores móveis e conectados à nuvem obtêm vantagens de pioneirismo. Os densos polos de inovação da região também aceleram a pesquisa e o desenvolvimento de sensores; diversas startups de fotoacústica na Coreia do Sul e em Singapura obtiveram financiamento da Série B para capnógrafos vestíveis em 2025.
Mercado de Monitores Transcutâneos da Europa
A Europa permanece uma arena expressiva, porém cada vez mais regulamentada. A aplicação do MDR prolonga os prazos de submissão, mas também estabiliza as expectativas de qualidade, o que beneficia os fabricantes com sólidos conjuntos de dados clínicos. O sensor de glicose assistido por inteligência artificial da Roche recebeu a certificação CE Mark em 2025, sob as novas regras, comprovando que dossiês ricos em evidências ainda podem tramitar com eficiência. Os padrões regionais de aquisição favorecem dispositivos com integrações de fluxo de trabalho comprovadas; assim, plataformas capazes de se integrar aos prontuários eletrônicos hospitalares obtêm vitórias em licitações com maior facilidade. Embora a volatilidade cambial e os variados modelos nacionais de seguro compliquem a precificação, a demanda por monitores neonatais e de cicatrização de feridas está crescendo à medida que clínicas especializadas na Alemanha e na França adotam programas hiperbáricos.


Panorama regulatório
Os monitores transcutâneos de dióxido de carbono (PcCO2) e de oxigênio (PcO2) são dispositivos de Classe II nos Estados Unidos, conforme 21 CFR 868.2480 (monitor cutâneo de dióxido de carbono) e 21 CFR 868.2500 (monitor cutâneo de oxigênio). Eles normalmente entram pela via 510(k), com controles especiais para medição de gases cutâneos e rotulagem. A Orientação de Controles Especiais de Classe II da FDA para monitores de gases cutâneos, juntamente com o alinhamento à família IEC 60601 (incluindo a IEC 60601-2-23 para equipamentos de monitoramento de pressão parcial transcutânea), estabelece expectativas em relação à segurança elétrica, ao desempenho da sonda e às condições de uso clínico.
Na Europa, a avaliação de conformidade sob o Regulamento de Dispositivos Médicos (UE) 2017/745 continua a influenciar tanto o momento do lançamento quanto a profundidade da documentação para sistemas de monitoramento transcutâneo, incluindo elementos de software usados para monitoramento e suporte à decisão. Em 2025, a Comissão Europeia publicou a proposta COM(2025)1023 para abordar os gargalos de implementação do MDR e do IVDR e a disponibilidade de dispositivos, reforçando a direção rumo a melhorias de processo, mantendo ao mesmo tempo os requisitos de evidência e pós-mercado. Na prática, os critérios de reembolso e aquisição a nível de país permanecem fatores determinantes essenciais, especialmente para os fluxos de trabalho neonatais e de cuidados críticos, onde se enfatiza a validação em diversos grupos de pacientes.
Cenário Competitivo
O mercado de monitores transcutâneos é moderadamente fragmentado. Os fabricantes de dispositivos incumbentes defendem sua participação incorporando software de análise e formando alianças que estendem seu hardware para ambientes remotos. A Masimo, cujo método SET de oximetria de pulso está presente em todos os 10 principais hospitais dos EUA classificados pela Newsweek em 2024, aproveita dados comprovados de resultados para garantir preferência em formulários. A Philips, a GE HealthCare e a Dräger competem por meio de interoperabilidade, apresentando hubs neutros em relação ao fornecedor que agregam telemetria para tablets da linha de frente.
As aquisições ressaltam uma mudança em direção à amplitude do portfólio. A BD acrescentou as linhas hemodinâmicas da Edwards para combinar leituras de pressão baseadas em cateter com métricas de gás ao nível da pele, reunindo-as sob uma unidade unificada de cuidado inteligente conectado. A compra da Teleflex em julho de 2025 do negócio de intervenção vascular da BIOTRONIK amplia sua presença em procedimentos e pode criar demanda subsequente por feedback de oxigenação em tempo real durante a revascularização de membros. No campo das parcerias, estão surgindo padrões de dados de código aberto; empresas que publicam APIs bem documentadas atraem desenvolvedores de algoritmos de terceiros, tornando seu hardware indispensável nos ecossistemas de TI hospitalares.
Inovadores menores, frequentemente originados de laboratórios universitários, concentram-se na miniaturização de sensores e em ópticas agnósticas ao tom de pele. Muitos adotam modelos de licenciamento, alimentando os pipelines de fabricação por contrato (OEM) em vez de construir canais de marketing completos. Embora seu P&D ágil possa ameaçar a comoditização, o capital e a capacidade regulatória das grandes empresas estratégicas ainda dominam as licitações de alto volume. Em geral, o mercado recompensa as empresas que combinam hardware de melhor qualidade com análises no estilo de Software como Serviço e que demonstram compensações de custo em ambientes de alta acuidade.
Líderes do Setor de Monitores Transcutâneos
Sentec AG
Radiometer
Primed AB
Koninklijke Philips N.V.
HUMARES GMBH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Monitores Transcutâneos
- SenTec
- Radiometer
- HUMARES GmbH
- Perimed
- Koninklijke Philips
- Masimo
- Dragerwerk
- Siemens Healthineers
- GE Healthcare
- Medtronic
- Kent Imaging
- Perimed AB (PeriFlux)
- Baxter International (O? Boot)
- Natus Medical
- Atom Medical Corp.
- Nihon Kohden Corp.
- Smith & Nephew (O? therapy patches)
- Abbott Laboratories (Libre Sense)
- AliveCor
- iRhythm Technologies
- Convatec
- Solventum
- Johnson & Johnson
- Boston Scientific (TENS)

Oportunidades de mercado e perspectivas futuras
Um espaço em branco importante para os monitores transcutâneos é reduzir a dependência de sensores aquecidos e da rotação frequente do local de aplicação, mantendo a precisão de tendência em neonatos e pacientes com pele fragilizada, onde os protocolos clínicos já utilizam o monitoramento contínuo de TcCO2 para reduzir a carga de amostragem de gasometria arterial. Os fornecedores que combinam TcCO2 e TcPO2 com plataformas de beira de leito multiparamétricas consolidadas e conectividade empresarial estão posicionados para competir em licitações que priorizam a interoperabilidade e a integração de fluxos de trabalho. Isso é especialmente relevante à medida que os hospitais avançam para a agregação de dados neutra em relação ao fornecedor, refletida em movimentos do ecossistema, como a transição da Philips do Healthdot para a smartQare em toda a pilha de monitoramento mais ampla.
A pesquisa e desenvolvimento contínua em monitoramento fisiológico contínuo e não invasivo também sustenta um roteiro tecnológico mais amplo para as modalidades transcutâneas e suas camadas de análise. Em 2026, trabalhos revisados por pares destacaram novos formatos e abordagens de detecção, incluindo um adesivo de ultrassom vestível validado pela Stanford Medicine para monitoramento contínuo do fluxo sanguíneo fetal (Nature Biotechnology) e conceitos de monitoramento de pressão arterial sem manguito relatados na Nature Communications e no IOPscience. Para os fornecedores de monitores transcutâneos, esses desenvolvimentos reforçam oportunidades em monitoramento neonatal sem fio, extensões de diagnósticos domiciliares e do sono, e diferenciação liderada por software que melhora a usabilidade, reduz o atrito de manutenção e apoia programas de monitoramento longitudinal.
Recent Industry Developments in Mercado de Monitores Transcutâneos
- Junho de 2026: a Koninklijke Philips N.V. lançou o IntelliVue Patient Monitor 6000 Series, com configurações de medição flexíveis e conectividade expandida voltada para implantações hospitalares. O lançamento apoia a padronização empresarial e facilita a combinação de múltiplas modalidades de medição em uma única plataforma, alinhando-se à demanda por visões consolidadas de parâmetros relacionados à oxigenação e à ventilação.
- Setembro de 2025: a Sentec recebeu a autorização 510(k) da FDA para o sistema de Tomografia por Impedância Elétrica (EIT) LuMon, incluindo indicações para bebês prematuros e pacientes com respiração espontânea nos Estados Unidos. A autorização amplia a presença da Sentec no monitoramento de cuidados agudos e fortalece sua posição junto a clientes de cuidados neonatais e respiratórios que frequentemente adquirem em conjunto tecnologias de monitoramento complementares.
- Julho de 2025: a Teleflex concluiu a aquisição do negócio de Intervenção Vascular da BIOTRONIK por 760 milhões de euros (825 milhões de dólares). A expansão de seu portfólio de intervenção periférica pode aumentar a demanda processual por avaliação em tempo real de oxigenação e perfusão em vias vasculares, onde o monitoramento de oxigênio transcutâneo é usado na tomada de decisões sobre cuidados de feridas e salvamento de membros.


Mercado de Monitores Transcutâneos Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange dispositivos de monitoramento transcutâneo e módulos de medição relacionados que rastreiam de forma não invasiva parâmetros fisiológicos através da pele em cuidados clínicos, principalmente para monitoramento de oxigenação e ventilação e casos de uso adjacentes em que as leituras transcutâneas orientam decisões.
Exclusões de escopo: excluímos os monitores de paciente de beira de leito de uso geral que não oferecem função de medição transcutânea, juntamente com consumíveis puros e receitas exclusivas de serviços não vinculadas à implantação de dispositivos.
Visão geral da segmentação
- Por Aplicação
- Cicatrização de Feridas
- Monitoramento de Gases Sanguíneos
- Cuidados Respiratórios
- Diagnósticos do Sono
- Outros
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas Especializadas
- Outros
- Por Parâmetro Monitorado
- CO₂ Transcutâneo
- O₂ Transcutâneo
- Bilirrubina
- Parâmetros Combinados
- Por Faixa Etária do Paciente
- Neonatos
- Pediátrico
- Adulto
- Geriátrico
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para mapear o conjunto de demanda, entender os padrões de adoção clínica e estabelecer verificações realistas para volumes e preços por ambiente de cuidado. Fontes públicas como as listagens de dispositivos e comunicações de segurança da FDA dos EUA, as tabelas de honorários e notas de cobertura dos Centers for Medicare and Medicaid Services, as estatísticas de saúde do CDC dos EUA e os indicadores de saúde da Organização Mundial da Saúde foram revisadas para ancorar os sinais de utilização. Também revisamos fontes como os dados de saúde da OCDE, revistas clínicas revisadas por pares sobre monitoramento de oxigênio e dióxido de carbono transcutâneo, e sites de associações que descrevem práticas de monitoramento neonatal e respiratório.
Relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa confiáveis foram então usados para identificar presenças de produtos, cronogramas de lançamento e exposição regional que afetam o mix de embarques. Para itens complementares, como vínculos de propriedade, atividade de patentes e movimentação de importação-exportação para categorias de HS relevantes, também utilizamos assinaturas pagas de inteligência empresarial, bases de dados de patentes e conjuntos de dados comerciais no nível de embarque, quando isso ajudou a validar direcionalmente. Esses insumos documentais são apenas ilustrativos, e utilizamos muitas outras fontes públicas e pagas para coleta, validação e esclarecimento de dados durante o trabalho.
Entrevistas e pesquisas primárias
Foram realizadas discussões primárias com fabricantes de dispositivos, distribuidores, usuários clínicos e equipes biomédicas que influenciam as práticas de aquisição, calibração e ciclos de substituição. Para obter uma visão global, conversamos em toda a APAC, EMEA e Américas, de modo que a capacidade regional de UTIN, a carga de cuidados respiratórios e o conforto com o reembolso pudessem ser comparados, e usamos então o feedback para refinar premissas que as fontes documentais muitas vezes deixam vagas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 21% | APAC: 42% |
| Nível médio: 44% | Líderes funcionais/de unidade: 38% | EMEA: 33% |
| Participantes menores: 21% | Gerentes: 41% | Américas: 25% |
Dimensionamento e previsão de mercado
O dimensionamento começa a partir de uma reconstrução de demanda de cima para baixo, na qual os indicadores de prestação de cuidados são traduzidos em necessidades prováveis de monitoramento e, em seguida, convertidos em demanda de dispositivos por caso de uso. Na prática, vinculamos o modelo a sinais como disponibilidade de leitos em UTIN e UTI pediátrica, volumes de procedimentos de diagnóstico respiratório e do sono, carga de casos de cuidados com feridas em ambientes hospitalares, e ciclos de substituição e atualização para dispositivos instalados. Como os preços mudam ao longo do tempo, as faixas de preço médio de venda foram ajustadas pelo mix de produtos (sistemas de parâmetro único versus sistemas de parâmetros combinados) e pelo comportamento regional de aquisição, e depois convertidas usando uma sincronização de moeda consistente.
Uma vez construído o primeiro corte, os resultados foram corroborados com aproximações seletivas de baixo para cima, usando verificações de direção da receita dos fornecedores, volumes de unidades amostradas por canal e utilização típica por instalação, para verificar se os totais eram explicáveis. Onde os insumos de baixo para cima estavam incompletos, tratamos as lacunas usando premissas conservadoras de penetração vinculadas ao número de instalações e às restrições de adoção clínica, e depois reverificamos com o feedback primário. Para a previsão, foi usada análise de cenários, de modo que as mudanças no investimento em cuidados neonatais, na demanda por monitoramento respiratório e na pressão de preços pudessem ser refletidas sem sobreajuste, e a trajetória final foi alinhada ao que os especialistas consideraram o cenário operacional mais realista.
Validação de dados e ciclo de atualização
Os resultados foram verificados em relação a sinais independentes, incluindo se a densidade implícita de dispositivos por coorte hospitalar relevante e os padrões regionais de crescimento correspondem ao que clínicos e participantes do canal descreveram. Quando um número parecia incomum, as premissas foram revisitadas, e chamadas de acompanhamento foram acionadas para confirmar se a mudança se originava do escopo, dos preços ou de uma verdadeira alteração na demanda. Antes da aprovação final, o modelo passa por uma revisão de vários estágios por analistas, de modo que a lógica de cálculo, a consistência das unidades e as agregações regionais estejam alinhadas.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças regulatórias importantes, lançamentos de produtos ou alterações notáveis nos gastos de capital hospitalar. Imediatamente antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atual, que pode ser rastreada até dados de entrada e verificações claras.
Tamanho do mercado de monitores transcutâneos da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para monitores transcutâneos podem parecer muito distantes entre si, mesmo quando se discute o mesmo tema de produto, porque o conjunto de produtos contabilizado e as premissas de tempo frequentemente não estão alinhados. As diferenças também surgem quando alguns editores escolhem um ano-base diferente, usam uma data de conversão de moeda diferente ou se apoiam mais fortemente em um único ambiente de usuário final.
A principal lacuna vem de saber se as plataformas transcutâneas multiparamétricas e os sinais de demanda relacionados a faixas etárias são contabilizados apenas quando um verdadeiro módulo de medição transcutânea está presente, uma regra aplicada no escopo da Mordor Intelligence, enquanto algumas outras estimativas parecem misturar receitas mais amplas de monitoramento de pacientes ou sistemas adjacentes apenas de oximetria. Além do escopo, a dispersão também reflete como a progressão do preço médio de venda (ASP) é tratada, já que algumas cifras assumem preços estáveis mesmo quando o mix está se deslocando para sistemas de parâmetros combinados e pacotes de serviços.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 295,84 milhões de dólares (2026) | |
| Editora do Setor A | 294,79 milhões de dólares (2026) | Usa um marcador de ano semelhante, mas parece incluir uma cesta de aplicações mais ampla, incluindo os cuidados intensivos neonatais como uma linha de aplicação independente, o que pode agregar gastos de monitoramento adjacentes além dos módulos de medição transcutânea. |
| Editora Global B | 455,90 milhões de dólares (2025) | Parte de um valor de ano-base maior e provavelmente mistura categorias de dispositivos e definições de canal mais amplas, incluindo cuidados domiciliares e gastos de monitoramento multicanal que podem não corresponder de forma consistente apenas à receita de dispositivos de oxigênio e dióxido de carbono transcutâneos. |
Nas três cifras, a dispersão é explicada principalmente pelo alinhamento de escopo e pela forma como preços e mix são tratados, e não por uma história de crescimento completamente diferente. Quando a definição de dispositivo é mantida restrita e depois verificada com sinais de demanda a nível de instalação e faixas práticas de preço médio de venda, o tamanho de mercado resultante tende a permanecer mais reproduzível de ano para ano.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de monitores transcutâneos?
O mercado é avaliado em USD 295,84 milhões em 2026 e está projetado para atingir USD 400,97 milhões até 2031, crescendo a um CAGR de 6,27%.
Qual segmento de aplicação gera mais receita?
O Monitoramento de Gases Sanguíneos lidera com 41,02% da receita de 2025, refletindo seu uso consolidado no gerenciamento de ventilação em terapia intensiva.
Por que as clínicas especializadas estão adotando monitores transcutâneos mais rapidamente do que os hospitais?
Dispositivos portáteis e interoperáveis permitem que as clínicas monitorem os pacientes continuamente sem investimentos intensivos em capital, sustentando um CAGR de 7,03% até 2031.
Qual grupo de pacientes apresenta o maior potencial de crescimento?
Os neonatos representam o grupo etário de crescimento mais rápido com um CAGR de 7,02%, graças a sensores epidérmicos macios que evitam traumas cutâneos e permitem a captura contínua de sinais vitais.
Como as novas regulamentações estão afetando os lançamentos de produtos na Europa?
O Regulamento de Dispositivos Médicos da UE exige evidências clínicas mais amplas e rastreamento pós-mercado, prolongando os prazos de lançamento, mas elevando os padrões de qualidade para todos os participantes.
Qual inovação tecnológica tem maior probabilidade de remodelar o setor de monitores transcutâneos a seguir?
Sensores de luminescência multiparâmetro que operam sem elementos de aquecimento devem impulsionar a consolidação de plataformas e estender o tempo de uso, posicionando os fornecedores para novas aplicações de atenção domiciliar e ambulatorial.
Página atualizada pela última vez em:



