
Tamaño y Participación del Mercado de Monitores Transcutáneos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 295.84 Millones de dólares |
| Tamaño del Mercado (2031) | 400.97 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.27 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
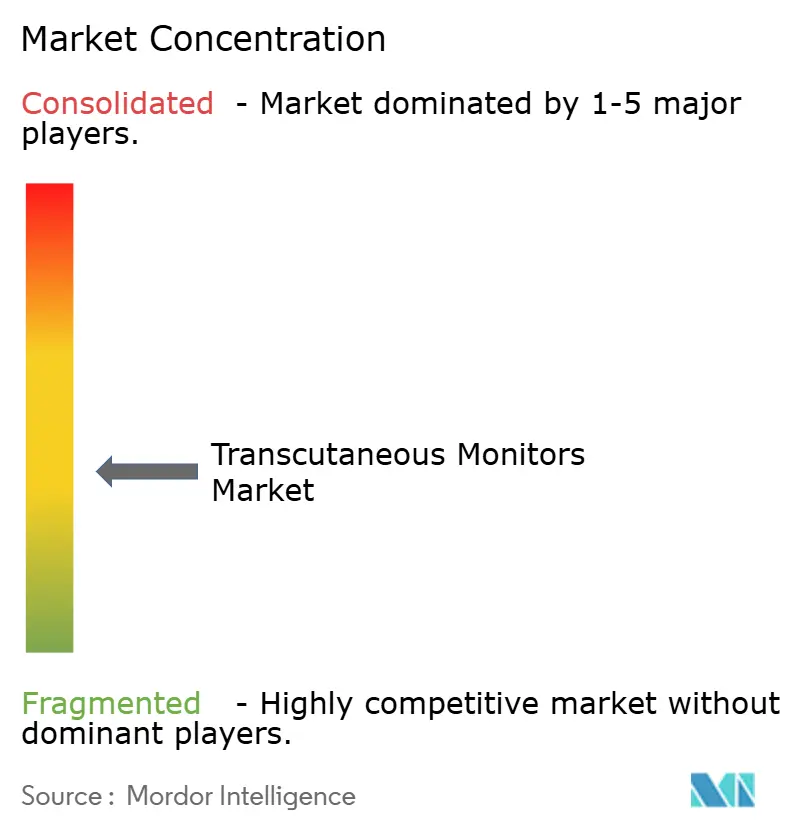
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Monitores Transcutáneos por Mordor Intelligence
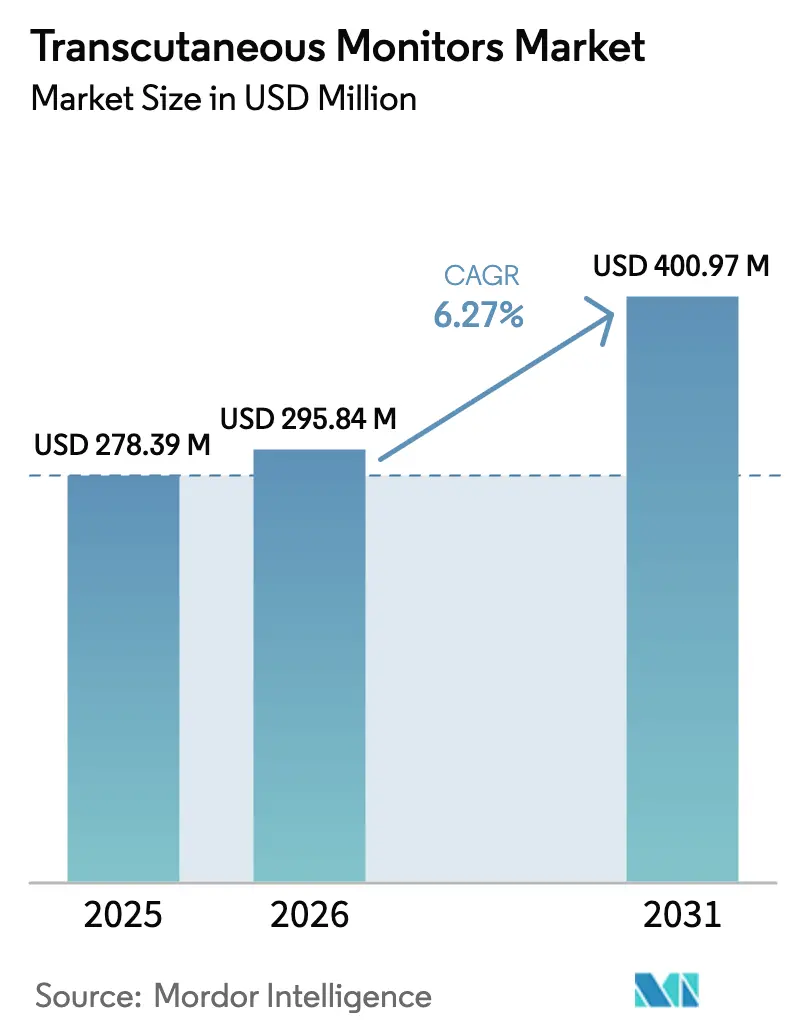
El tamaño del mercado de monitores transcutáneos fue valorado en USD 278,39 millones en 2025 y se estima que crecerá de USD 295,84 millones en 2026 hasta alcanzar USD 400,97 millones en 2031, a una CAGR del 6,27% durante el período de pronóstico (2026-2031). La expansión está impulsada por la rápida miniaturización de dispositivos, la confianza clínica en los sustitutos no invasivos de gases en sangre y la creciente expectativa de que el hardware de monitoreo se vincule de manera fluida con las plataformas de análisis. Los hospitales siguen siendo los principales compradores, aunque la demanda se está extendiendo hacia clínicas especializadas y programas de atención domiciliaria a medida que el reembolso se amplía y los médicos buscan equipos compatibles con los flujos de trabajo. Los avances en sensores de luminiscencia, espectroscopía fotoacústica y algoritmos de IA están acortando los ciclos de producto mientras mejoran la precisión, lo que a su vez fomenta las compras de reemplazo [1]Administración de Alimentos y Medicamentos de los EE. UU., "Bases de Datos de Dispositivos Médicos," fda.gov . Mientras tanto, las plataformas de parámetros combinados están ganando participación frente a los dispositivos de un solo parámetro, dado que los equipos multidisciplinarios prefieren vistas consolidadas de oxígeno, dióxido de carbono y otros biomarcadores.
Conclusiones Clave del Informe
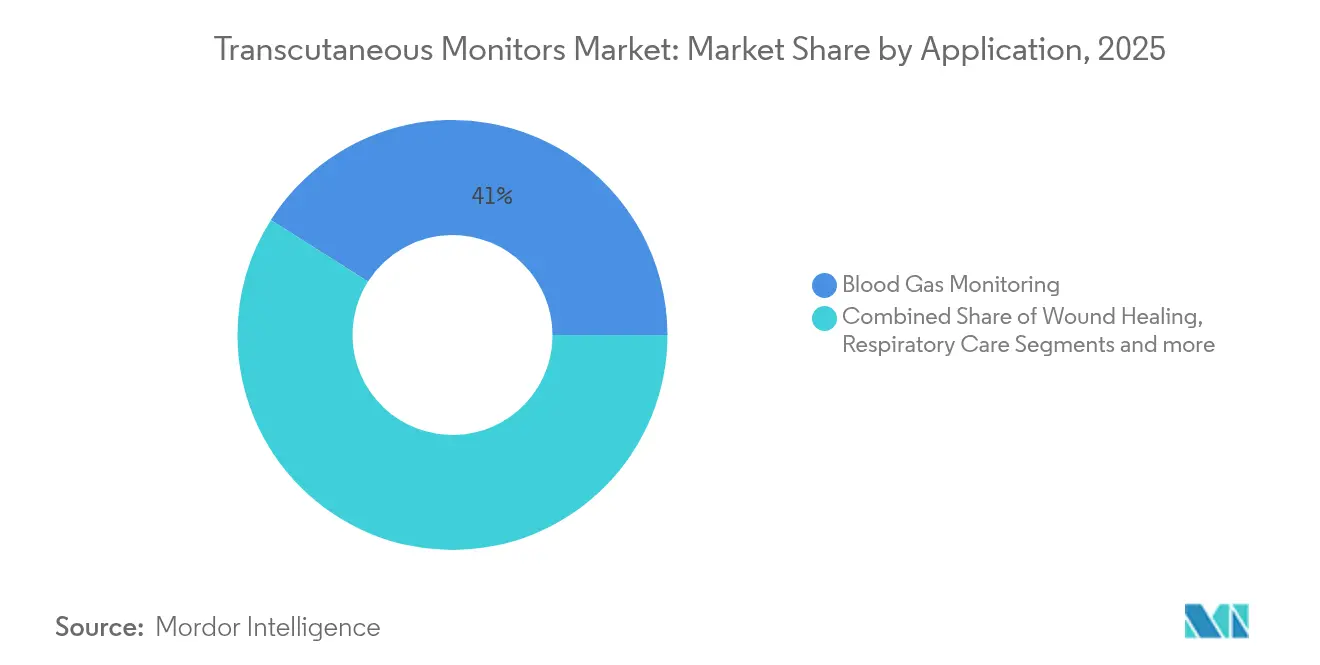
- Por aplicación, el Monitoreo de Gases en Sangre lideró con el 41,02% de la participación del mercado de monitores transcutáneos en 2025, mientras que la Cicatrización de Heridas se perfila para crecer a una CAGR del 6,95% hasta 2031.
- Por usuario final, los Hospitales concentraron el 67,12% del tamaño del mercado de monitores transcutáneos en 2025; se proyecta que las Clínicas Especializadas se expandan a una CAGR del 7,03% hasta 2031.
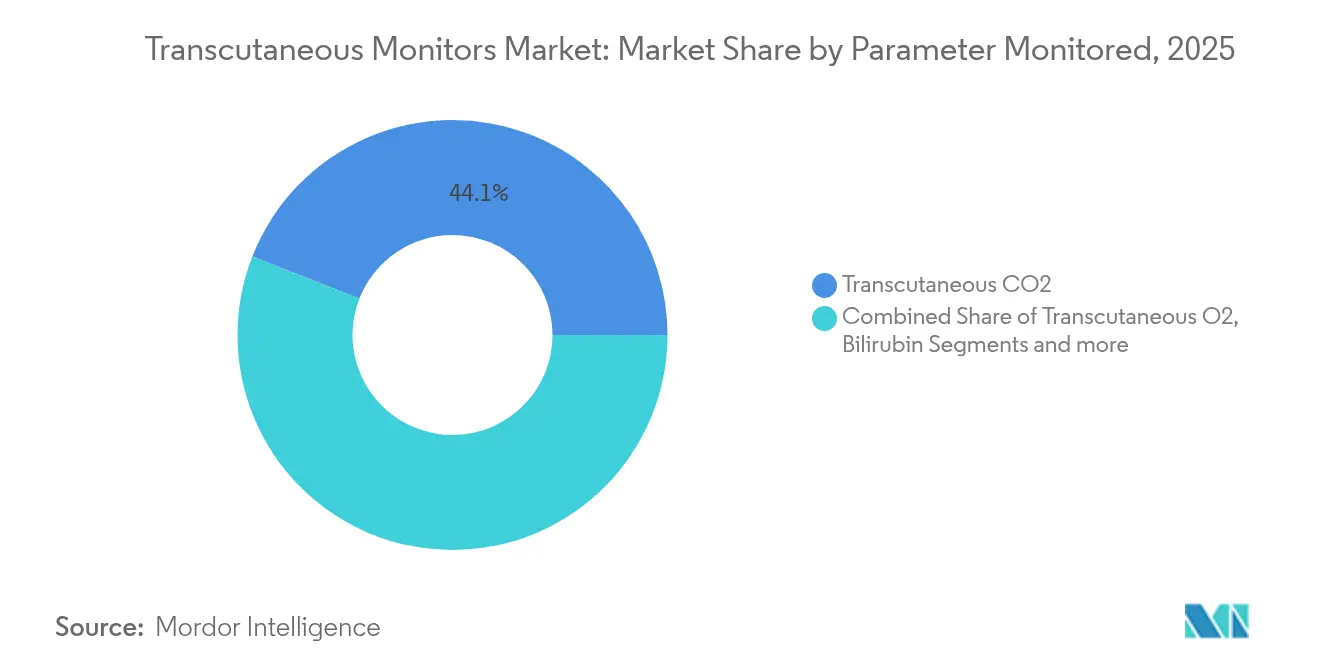
- Por parámetro monitoreado, los sensores de CO₂ transcutáneo representaron el 44,05% del tamaño del mercado de monitores transcutáneos en 2025, mientras que los sistemas de Parámetros Combinados están proyectados para avanzar a una CAGR del 6,86% durante el mismo período.
- Por grupo de edad del paciente, los Adultos representaron el 45,44% de los ingresos totales de 2025, aunque el segmento Neonatal muestra el avance más rápido con una CAGR del 7,02% hasta 2031.
- Por geografía, América del Norte representó el 39,78% de los ingresos totales de 2025, aunque el segmento de Asia-Pacífico muestra el avance más rápido con una CAGR del 7,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente prevalencia de enfermedades respiratorias | +1.8% | Global, concentrada en América del Norte y Europa | Mediano plazo (2-4 años) |
| Miniaturización tecnológica y mejoras en la precisión de los sensores | +1.5% | Global, liderada por los centros de innovación de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aumento de trastornos crónicos que requieren monitoreo continuo | +1.2% | Global, especialmente en mercados desarrollados | Largo plazo (≥ 4 años) |
| Pico de demanda de monitoreo no invasivo neonatal y de cuidados críticos | +1.0% | América del Norte y UE, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Capnometría portátil habilitada por IA para diagnósticos domiciliarios y del sueño | +0.7% | Adopción temprana en América del Norte y UE | Largo plazo (≥ 4 años) |
| Expansión de la medicina hiperbárica que impulsa la adopción de TcPO₂ | +0.5% | América del Norte y Europa; APAC selectivo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Enfermedades Respiratorias
La enfermedad pulmonar obstructiva crónica, la apnea del sueño y las complicaciones respiratorias posvírales están generando una demanda sostenida de monitoreo continuo no invasivo [2]Radiometer America, "Rendimiento Clínico del Monitoreo Transcutáneo en Neonatos," radiometeramerica.com . Los hospitales que introdujeron sensores de CO₂ transcutáneo en las unidades de cuidados intensivos neonatales redujeron las extracciones de sangre arterial en un 25%, disminuyendo el riesgo de infección y el tiempo de enfermería. Los programas de diagnóstico del sueño en el hogar que utilizan algoritmos de oximetría vinculados a relojes inteligentes alcanzaron una sensibilidad del 89,4%, lo que ilustra el cambio de las pruebas centradas en la clínica hacia el tamizaje accesible al consumidor [3]Radiometer America, "Rendimiento Clínico del Monitoreo Transcutáneo en Neonatos," radiometeramerica.com . Las determinaciones de cobertura en EE. UU. ahora consideran que los sistemas transcutáneos son médicamente necesarios para los trastornos torácicos restrictivos, ampliando el reembolso y reforzando su papel en la atención basada en el valor. En conjunto, la carga de enfermedades y la alineación de políticas sustentan una perspectiva sólida para el mercado de monitores transcutáneos.
Miniaturización Tecnológica y Mejoras en la Precisión de los Sensores
Los sensores de luminiscencia, fotoacústicos y de resonancia paramagnética electrónica han reducido el tamaño de las sondas al tiempo que prescinden de las membranas de calentamiento, abriendo el camino para dispositivos portátiles de uso continuo que rivalizan con la precisión del muestreo arterial. Los monitores de flujo epidérmico sin contacto presentados por Nature reportaron una varianza clínicamente aceptable sin acoplamiento directo con la piel, ampliando los casos de uso a pacientes frágiles o con quemaduras. Masimo incorporó análisis de aprendizaje automático denominados "Sleep Halo" en dispositivos de consumo que registran 70.000 puntos de datos de salud diarios, ilustrando cómo la fidelidad del software puede prolongar los ciclos de vida del hardware. La Administración de Alimentos y Medicamentos de los EE. UU. autorizó recientemente oxímetros basados en láser que corrigen la caída de señal relacionada con la melanina, lo que indica el apoyo regulatorio a las mejoras de precisión orientadas a la equidad. Se espera que estos avances influyan en las especificaciones de plataforma durante al menos la próxima generación de productos.
Aumento de Trastornos Crónicos que Requieren Monitoreo Continuo
Los sistemas de salud están migrando de modelos de atención episódica a modelos longitudinales, y los pagadores están recompensando los dispositivos que permiten la intervención temprana. Los monitores cardíacos implantables ahorraron USD 4.532 por paciente en comparación con las pruebas convencionales, generando al mismo tiempo 0,30 años de vida ajustados por calidad (QALY) adicionales, lo que demuestra la justificación económica del monitoreo continuo. La alianza de Abbott con Medtronic para el control de glucosa en circuito cerrado pone de relieve cómo la detección transcutánea se está integrando en las vías de automatización terapéutica. Roche obtuvo el Marcado CE para un sensor de glucosa predictivo de hipoglucemia que combina IA con mediciones electroquímicas, lo que subraya la disposición de los actores establecidos para diversificarse hacia carteras más amplias de monitores continuos. Posteriormente, la Administración de Alimentos y Medicamentos de los EE. UU. autorizó el primer sensor de glucosa con duración de 12 meses, validando los factores de forma transcutáneos de uso prolongado que reducen la carga del paciente.
Pico de Demanda de Monitoreo No Invasivo Neonatal y de Cuidados Críticos
Los dispositivos portátiles inalámbricos y de múltiples señales son ahora una prioridad en las unidades de cuidados intensivos neonatales, donde los electrodos adhesivos anteriormente provocaban desgarros de la piel e infecciones. La electrónica epidérmica flexible fabricada sobre silicona ultrafina se adaptó a la anatomía del lactante y transmitió datos sincronizados de oximetría de pulso, ECG y temperatura con un artefacto de movimiento insignificante. La fotopletismografía sin contacto produjo una desviación media de la frecuencia cardíaca de –0,2 lpm frente a los métodos de referencia, lo que respalda su adopción para lactantes en entornos de incubadora. El proyecto conjunto de Masimo con March of Dimes para suministrar monitores domiciliarios para bebés autorizados por la Administración de Alimentos y Medicamentos de los EE. UU. demuestra la comercialización más allá de los entornos hospitalarios. En conjunto, estos esfuerzos reposicionan el monitoreo neonatal de controles puntuales episódicos hacia una supervisión continua y no intrusiva.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aprobaciones regulatorias complejas y prolongadas | -1.2% | Global; más estrictas en la UE bajo el Reglamento de Dispositivos Médicos | Mediano plazo (2-4 años) |
| Elevado costo de dispositivos y reemplazo de sensores | -0.8% | Mercados emergentes, sistemas con restricciones presupuestarias | Corto plazo (≤ 2 años) |
| Capacitación clínica limitada en flujos de trabajo de monitoreo transcutáneo | -0.6% | Mundial; pronunciada en regiones en desarrollo | Mediano plazo (2-4 años) |
| Sesgo de precisión según el tono de piel que genera validación adicional | -0.4% | Global; foco regulatorio en América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aprobaciones Regulatorias Complejas y Prolongadas
El Reglamento de Dispositivos Médicos de Europa amplió el ámbito de clasificación para incluir el software independiente, lo que obliga a los fabricantes a realizar evaluaciones clínicas completas y vigilancia poscomercialización para los sistemas transcutáneos. En los Estados Unidos, las presentaciones de Clase II deben demostrar equivalencia sustancial con dispositivos predecesores y probar la precisión en grupos de pacientes diversos, lo que a menudo extiende los plazos desde el laboratorio hasta la cabecera del paciente. Aunque las orientaciones recientes permiten exenciones limitadas de datos, las empresas aún preparan expedientes técnicos exhaustivos para las presentaciones del Reglamento de Dispositivos Médicos y 510(k), lo que presiona a los participantes más pequeños y ralentiza los ciclos de iteración. Las diferencias en los requisitos probatorios entre EE. UU. y la UE obligan a las empresas globales a llevar a cabo estrategias regulatorias paralelas, lo que añade costos de cumplimiento iniciales que pueden frenar la velocidad de innovación.
Elevado Costo de Dispositivos y Reemplazo de Sensores
Los precios iniciales de los sistemas y los frecuentes reemplazos de sensores pesan sobre la adopción en instalaciones con presupuestos limitados. Los estudios de economía de la salud demuestran que el monitoreo transcutáneo reduce las complicaciones a largo plazo; sin embargo, los presupuestos de capital y las tarifas por procedimiento rara vez capturan esos ahorros en etapas posteriores. El programa Medicare de EE. UU. exige documentación detallada para la cobertura, imponiendo una carga administrativa que puede disuadir a las clínicas más pequeñas. Los sistemas de salud emergentes enfrentan modelos de pago de bolsillo que amplifican la sensibilidad al costo. Para sortear los obstáculos de adquisición, los proveedores están pilotando acuerdos de pago agrupado que vinculan las tarifas de los dispositivos con métricas de resultados, aliviando las restricciones de flujo de caja y alineando los incentivos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Gases en Sangre Domina, Cicatrización de Heridas se AceleraEl Monitoreo de Gases en Sangre representó el 41,02% del tamaño del mercado de monitores transcutáneos en 2025, reflejando décadas de evidencia que demuestran que las mediciones de CO₂ al final de la espiración y basadas en la piel reducen la frecuencia del muestreo invasivo en las unidades de cuidados intensivos. La integración con los paneles de control de los ventiladores consolida aún más su papel en la gestión respiratoria. La Cicatrización de Heridas, aunque menor en tamaño, avanza a una CAGR del 6,95%. Las clínicas hiperbáricas se apoyan en el oxígeno transcutáneo (TcPO₂) para triar a los candidatos a la conservación de extremidades; los valores inferiores a 30 mmHg señalan una microcirculación comprometida, lo que impulsa la terapia adyuvante. A medida que aumenta el financiamiento para los programas de pie diabético, el TcPO₂ se está convirtiendo en un marcador pronóstico de rutina, situando a este nicho en un ascenso acelerado.
La convergencia de la cobertura hiperbárica ampliada y los dispositivos de TcPO₂ portátiles crea condiciones favorables para los centros de heridas ambulatorios. Las sociedades médicas ahora incluyen el TcPO₂ como medida preoperatoria para la enfermedad arterial periférica, integrando la prueba en los algoritmos vasculares. Mientras tanto, la capnografía mejorada con IA está incursionando en los conjuntos de herramientas de diagnóstico del sueño, anticipando nuevas superposiciones entre los dominios pulmonar y de cuidado de heridas. En consecuencia, el mercado de monitores transcutáneos está ampliando su huella clínica sin canibalizar los segmentos establecidos.


Por Usuario Final:
Los Hospitales Mantienen la Participación, las Clínicas Especializadas Ganan ImpulsoLos hospitales retuvieron el 67,12% de los ingresos en 2025, ya que las unidades de cuidados críticos dependen de datos fisiológicos las 24 horas del día. Sin embargo, las Clínicas Especializadas registran una CAGR del 7,03% porque los monitores portátiles ahora se adaptan a los centros de infusión ambulatorios y las salas de diálisis. Los Centros Quirúrgicos Ambulatorios utilizan sensores de un solo uso para detectar episodios de hipoventilación durante la sedación consciente, mitigando las complicaciones postoperatorias.
La decisión de Philips de trasladar su negocio Healthdot a smartQare destaca un cambio en el ecosistema: las plataformas abiertas que agregan datos de múltiples proveedores están desplazando a los sistemas propietarios cerrados. El modelo mejora la eficiencia del personal; un proyecto piloto holandés demostró una reducción del 47% en la recolección rutinaria de signos vitales cuando los sensores inalámbricos continuos se alimentaban directamente en los registros médicos electrónicos. Las clínicas con presupuesto limitado consideran tales compensaciones laborales como justificación para el desembolso de capital, impulsando la demanda más allá de los entornos hospitalarios.
Por Parámetro Monitoreado:
CO₂ Lidera, los Parámetros Combinados SuperanLas sondas de CO₂ capturaron el 44,05% de las ventas de 2025, reforzando su superioridad en la titulación de la ventilación. Sin embargo, los sistemas de Parámetros Combinados se están expandiendo a una CAGR del 6,86%, ya que las placas integradas recopilan CO₂, O₂, oximetría de pulso y temperatura superficial de manera simultánea. Los paquetes multisensor reducen el desorden al lado de la cama y disminuyen el número total de dispositivos, un factor importante dado que las camas de UCI alojan cada vez más bombas de infusión y líneas de infusión.
Investigaciones recientes reemplazaron las celdas polarográficas calentadas con matrices de luminiscencia multiparámetro que duran 20.000 horas antes de requerir recalibración. El especialista en monitores cardíacos iRhythm obtuvo la licencia del silicio BioIntelliSense para enriquecer sus parches de arritmia con oximetría continua y datos de temperatura de la piel, lo que señala una polinización cruzada entre los mercados de cardiología y atención respiratoria. Estas alianzas pronostican una era en que el mercado de monitores transcutáneos migrará hacia una economía de plataformas en lugar de componentes de función única.
Por Grupo de Edad del Paciente:
Volumen Adulto, Velocidad NeonatalLos adultos generaron el 45,44% de la facturación de 2025 debido a la prevalencia de enfermedades crónicas y el flujo de pacientes en UCI. Los sistemas neonatales, aunque representan menos de un cuarto de los envíos, muestran un incremento anual del 7,02% a medida que los médicos priorizan diseños atraumáticos. Los parches epidérmicos suaves redujeron el artefacto de movimiento en un 40% en comparación con los electrodos adhesivos, mejorando la precisión de las alarmas y el flujo de trabajo del personal de enfermería. La fotopletismografía de imagen sin contacto, ya validada frente a monitores de referencia, entra en uso de prueba en salas de cuidados intensivos y programas domiciliarios posteriores al alta.
Los algoritmos de fusión de sensores adaptan los umbrales de alarma a la fisiología neonatal, minimizando los falsos positivos que de otro modo desensibilizan al personal. Las ganancias de rendimiento resultantes aceleran los ciclos de compra a medida que los hospitales renuevan las flotas obsoletas para cumplir con los estándares de seguridad actualizados. Para los proveedores, el auge del crecimiento neonatal ofrece un terreno de pruebas para tecnologías que posteriormente se reempaquetan para audiencias pediátricas y geriátricas más amplias.
Análisis Geográfico
Mercado de Monitores Transcutáneos de América del Norte
América del Norte continúa siendo el ancla del mercado de monitores transcutáneos gracias a un sólido sistema de reembolso, redes de atención integradas y un historial consolidado de adopción tecnológica. Medicare cubre múltiples casos de uso, desde ECG ambulatorios hasta capnografía continua, lo que incentiva la adquisición hospitalaria incluso en períodos de restricción presupuestaria. La compra por parte de BD de la unidad de cuidados críticos de Edwards Lifesciences por 4,2 mil millones de USD ejemplifica la consolidación orientada a la escala con el objetivo de construir ecosistemas de monitorización de extremo a extremo. El segmento de atención médica de Masimo creció un 10% en 2024 hasta alcanzar los 1.395 millones de USD, lo que refleja una elevada demanda de reposición de oxímetros de pulso y capnómetros avanzados.
Mercado de Monitores Transcutáneos de Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 7,05%, impulsada por el envejecimiento demográfico, la modernización de infraestructuras y la armonización de la normativa sobre dispositivos. Los códigos de reembolso nacionales en Japón integran ahora la monitorización continua de oxígeno en los paquetes postoperatorios, mientras que el programa Ayushman Bharat de India amplía la financiación pública para instrumentación de cuidados críticos. Dado que muchas instalaciones prescinden de la tecnología cableada más antigua, los proveedores que ofrecen monitores móviles conectados a la nube obtienen ventajas de pioneros. Los densos centros de innovación de la región también aceleran la investigación y el desarrollo de sensores; varias empresas emergentes de fotoacústica en Corea del Sur y Singapur obtuvieron financiación de Serie B para capnógrafos portátiles en 2025.
Mercado de Monitores Transcutáneos de Europa
Europa sigue siendo un mercado de considerable tamaño, aunque con una regulación cada vez más estricta. La aplicación del Reglamento de Dispositivos Médicos alarga los plazos de presentación de solicitudes, pero también estabiliza las expectativas de calidad, lo que beneficia a los fabricantes con sólidos conjuntos de datos clínicos. El sensor de glucosa asistido por inteligencia artificial de Roche obtuvo el marcado CE en 2025 bajo las nuevas normas, lo que demuestra que los expedientes con evidencia sólida pueden avanzar con eficiencia. Los patrones de contratación regionales favorecen los dispositivos con integraciones de flujo de trabajo probadas; por ello, las plataformas capaces de integrarse con los sistemas de historia clínica electrónica hospitalaria logran adjudicaciones en licitaciones con mayor facilidad. Si bien la volatilidad cambiaria y los distintos modelos nacionales de seguro complican la fijación de precios, la demanda de monitores neonatales y de cicatrización de heridas está aumentando a medida que las clínicas especializadas de Alemania y Francia adoptan programas hiperbáricos.


Panorama regulatorio
Los monitores transcutáneos de dióxido de carbono (PcCO2) y oxígeno (PcO2) son dispositivos de Clase II en Estados Unidos conforme a 21 CFR 868.2480 (monitor cutáneo de dióxido de carbono) y 21 CFR 868.2500 (monitor cutáneo de oxígeno). Suelen ingresar mediante la vía 510(k) con controles especiales para la medición cutánea de gases y el etiquetado. La Guía de Controles Especiales de Clase II de la FDA para monitores cutáneos de gases, junto con la alineación con la familia IEC 60601 (incluida la IEC 60601-2-23 para equipos de monitorización transcutánea de presión parcial), establece las expectativas en materia de seguridad eléctrica, rendimiento de sondas y condiciones de uso clínico.
En Europa, la evaluación de conformidad conforme al Reglamento de Dispositivos Médicos (UE) 2017/745 continúa influyendo tanto en el momento del lanzamiento como en la profundidad de la documentación de los sistemas de monitorización transcutánea, incluidos los componentes de software utilizados para la monitorización y el apoyo a la decisión. En 2025, la Comisión Europea publicó la propuesta COM(2025)1023 para abordar los cuellos de botella en la implementación del MDR y el IVDR y la disponibilidad de dispositivos, reforzando la orientación hacia mejoras de proceso sin dejar de mantener los requisitos de evidencia y de posmercado. En la práctica, los criterios de reembolso y adquisición a nivel de país siguen siendo factores determinantes clave, especialmente en los flujos de trabajo neonatales y de cuidados críticos, donde se enfatiza la validación en diversos grupos de pacientes.
Panorama Competitivo
El mercado de monitores transcutáneos está moderadamente fragmentado. Los fabricantes de dispositivos establecidos defienden su participación incorporando software de análisis y formando alianzas que extienden su hardware hacia entornos remotos. Masimo, cuya oximetría de pulso SET aparece en los 10 principales hospitales de EE. UU. clasificados por Newsweek en 2024, aprovecha datos de resultados comprobados para asegurar la preferencia en los formularios. Philips, GE HealthCare y Dräger compiten a través de la interoperabilidad, ofreciendo centros independientes del proveedor que agregan telemetría en tabletas para el personal de primera línea.
Las adquisiciones subrayan un cambio hacia la amplitud de la cartera. BD añadió las líneas hemodinámicas de Edwards para combinar las lecturas de presión basadas en catéteres con las métricas de gases a nivel de la piel, integrando todo esto bajo una unidad unificada de atención inteligente conectada. La compra por parte de Teleflex en julio de 2025 del negocio de intervención vascular de BIOTRONIK amplía su huella en procedimientos y puede crear una demanda derivada de retroalimentación en tiempo real de oxigenación durante la revascularización de extremidades. En el frente de las alianzas, están surgiendo estándares de datos de código abierto; las empresas que publican API bien documentadas atraen a desarrolladores de algoritmos de terceros, haciendo que su hardware sea indispensable en los ecosistemas de tecnología de la información hospitalaria.
Los innovadores más pequeños, a menudo surgidos de laboratorios universitarios, se centran en la miniaturización de sensores y la óptica independiente del tono de piel. Muchos adoptan modelos de licencia, abasteciendo las cadenas de fabricantes de equipos originales en lugar de construir canales de marketing completos. Si bien su ágil investigación y desarrollo puede amenazar con la mercantilización, el músculo de capital y regulatorio de los grandes actores estratégicos aún domina las licitaciones de alto volumen. En general, el mercado recompensa a las empresas que fusionan hardware de primer nivel con análisis al estilo de Software como Servicio y que demuestran reducciones de costos en entornos de alta complejidad.
Líderes de la Industria de Monitores Transcutáneos
Sentec AG
Radiometer
Primed AB
Koninklijke Philips N.V.
HUMARES GMBH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Monitores Transcutáneos
- SenTec
- Radiometer
- HUMARES GmbH
- Perimed
- Koninklijke Philips
- Masimo
- Dragerwerk
- Siemens Healthineers
- GE Healthcare
- Medtronic
- Kent Imaging
- Perimed AB (PeriFlux)
- Baxter International (O? Boot)
- Natus Medical
- Atom Medical Corp.
- Nihon Kohden Corp.
- Smith & Nephew (O? therapy patches)
- Abbott Laboratories (Libre Sense)
- AliveCor
- iRhythm Technologies
- Convatec
- Solventum
- Johnson & Johnson
- Boston Scientific (TENS)

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave para los monitores transcutáneos es reducir la dependencia de sensores calentados y la rotación frecuente de sitios, manteniendo la precisión de las tendencias en neonatos y pacientes con piel frágil, donde los protocolos clínicos ya utilizan la monitorización continua transcutánea de CO2 para reducir la carga de muestreo de gases en sangre arterial. Los proveedores que combinan TcCO2 y TcPO2 con plataformas de cabecera consolidadas y multiparamétricas y conectividad empresarial están posicionados para competir en licitaciones que priorizan la interoperabilidad y la integración de flujos de trabajo. Esto es especialmente relevante a medida que los hospitales avanzan hacia la agregación de datos neutral en cuanto a proveedores, lo que se refleja en movimientos del ecosistema como el traspaso de Healthdot a smartQare por parte de Philips en toda la pila de monitorización más amplia.
La I+D en curso en monitorización fisiológica continua y no invasiva también respalda una hoja de ruta tecnológica más amplia para las modalidades transcutáneas y sus capas de análisis. En 2026, trabajos revisados por pares destacaron nuevos factores de forma y enfoques de detección, incluido un parche de ultrasonido portátil validado por Stanford Medicine para la monitorización continua del flujo sanguíneo fetal (Nature Biotechnology) y conceptos de monitorización de presión arterial sin manguito reportados en Nature Communications e IOPscience. Para los proveedores de monitores transcutáneos, estos avances refuerzan las oportunidades en monitorización neonatal sin cables, extensiones de diagnóstico domiciliario y del sueño, y diferenciación liderada por software que mejora la usabilidad, reduce la fricción de mantenimiento y respalda programas de monitorización longitudinal.
Recent Industry Developments in Mercado de Monitores Transcutáneos
- Junio de 2026: Koninklijke Philips N.V. lanzó el monitor de paciente IntelliVue Serie 6000 con configuraciones de medición flexibles y conectividad ampliada orientadas a implementaciones hospitalarias. El lanzamiento respalda la estandarización empresarial y facilita la combinación de múltiples modalidades de medición en una sola plataforma, lo que se alinea con la demanda de vistas consolidadas de parámetros relacionados con la oxigenación y la ventilación.
- Septiembre de 2025: Sentec recibió la autorización 510(k) de la FDA para el sistema de Tomografía de Impedancia Eléctrica (EIT) LuMon, incluidas indicaciones para bebés prematuros y pacientes con respiración espontánea en Estados Unidos. La autorización amplía la presencia de Sentec en la monitorización de cuidados agudos y fortalece su posición ante clientes de cuidados neonatales y respiratorios que suelen adquirir conjuntamente tecnologías de monitorización complementarias.
- Julio de 2025: Teleflex completó la adquisición del negocio de Intervención Vascular de BIOTRONIK por 760 millones de EUR (825 millones de USD). La ampliación de su cartera de intervención periférica puede aumentar la demanda procedimental de evaluación en tiempo real de la oxigenación y la perfusión en vías vasculares, donde la monitorización transcutánea de oxígeno se utiliza en la toma de decisiones de cuidado de heridas y salvamento de miembros.


Mercado de Monitores Transcutáneos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los dispositivos de monitorización transcutánea y los módulos de medición relacionados que rastrean de forma no invasiva parámetros fisiológicos a través de la piel en la atención clínica, principalmente para la monitorización de la oxigenación y la ventilación, y casos de uso adyacentes en los que las lecturas transcutáneas guían las decisiones.
Exclusiones de alcance: excluimos los monitores de paciente de cabecera generales que no ofrecen una función de medición transcutánea, junto con los consumibles puros y los ingresos exclusivos por servicios que no están vinculados a la implementación de dispositivos.
Descripción general de la segmentación
- Por Aplicación
- Cicatrización de Heridas
- Monitoreo de Gases en Sangre
- Cuidado Respiratorio
- Diagnóstico del Sueño
- Otros
- Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas Especializadas
- Otros
- Por Parámetro Monitoreado
- CO₂ Transcutáneo
- O₂ Transcutáneo
- Bilirrubina
- Parámetros Combinados
- Por Grupo de Edad del Paciente
- Neonatos
- Pediátrico
- Adulto
- Geriátrico
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para mapear el conjunto de demanda, comprender los patrones de adopción clínica y establecer comprobaciones realistas de volúmenes y precios por entorno de atención. Se revisaron fuentes públicas como los listados de dispositivos y las comunicaciones de seguridad de la FDA de EE. UU., los cronogramas de tarifas y notas de cobertura de los Centros de Servicios de Medicare y Medicaid, las estadísticas sanitarias de los CDC de EE. UU. y los indicadores de salud de la Organización Mundial de la Salud para anclar las señales de utilización. También revisamos fuentes como los datos de salud de la OCDE, revistas clínicas revisadas por pares sobre monitorización transcutánea de oxígeno y dióxido de carbono, y sitios web de asociaciones que describen las prácticas de monitorización neonatal y respiratoria.
Los informes anuales de empresas, las presentaciones para inversores y comunicados de prensa fiables se utilizaron luego para identificar la presencia de productos, los cronogramas de lanzamiento y la exposición regional que afecta la combinación de envíos. Para elementos complementarios como vínculos de propiedad, actividad de patentes y movimientos de importación-exportación de categorías HS relevantes, también utilizamos suscripciones de pago para inteligencia empresarial, bases de datos de patentes y conjuntos de datos comerciales a nivel de envío cuando ayudaba a validar direccionalmente. Estos insumos documentales son solo ilustrativos, y utilizamos muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas y encuestas primarias
Se realizaron discusiones primarias con fabricantes de dispositivos, distribuidores, usuarios clínicos y equipos biomédicos que influyen en las prácticas de adquisición, calibración y ciclos de reemplazo. Para tener una visión global, hablamos en APAC, EMEA y las Américas, de modo que se pudiera comparar la capacidad regional de UCIN, la carga de cuidados respiratorios y la comodidad en materia de reembolso, y luego utilizamos la retroalimentación para ajustar los supuestos que las fuentes documentales suelen dejar vagos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Altos ejecutivos: 21% | APAC: 42% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 38% | EMEA: 33% |
| Actores más pequeños: 21% | Gerentes: 41% | Américas: 25% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento parte de una reconstrucción de la demanda de arriba hacia abajo, donde los indicadores de prestación de atención se traducen en necesidades de monitorización probables y luego se convierten en demanda de dispositivos por caso de uso. En la práctica, vinculamos el modelo a señales como la disponibilidad de camas en UCIN y UCI pediátrica, los volúmenes de procedimientos de diagnóstico respiratorio y del sueño, la carga de casos de cuidado de heridas en entornos hospitalarios, y los ciclos de reemplazo y actualización de dispositivos instalados. Debido a que los precios cambian con el tiempo, los rangos de precio de venta promedio se ajustaron según la combinación de productos (sistemas de un solo parámetro frente a sistemas de parámetros combinados) y según el comportamiento de adquisición regional, y luego se convirtieron utilizando una temporalidad de tipo de cambio coherente.
Una vez construido el primer corte, los resultados se corroboraron con aproximaciones selectivas de abajo hacia arriba, utilizando comprobaciones direccionales de ingresos de proveedores, volúmenes de unidades muestreadas por canal, y utilización típica por instalación, para ver si los totales eran explicables. Cuando los insumos de abajo hacia arriba estaban incompletos, gestionamos las brechas mediante supuestos de penetración conservadores vinculados al número de instalaciones y a las restricciones de adopción clínica, y luego volvimos a verificar con retroalimentación primaria. Para el pronóstico, se utilizó análisis de escenarios para reflejar cambios en la inversión en cuidados neonatales, la demanda de monitorización respiratoria y la presión de precios sin sobreajustar, y la trayectoria final se alineó con lo que los expertos consideraron el caso operativo más realista.
Validación de datos y ciclo de actualización
Los resultados se cotejaron con señales independientes, incluida la verificación de si la densidad implícita de dispositivos por cohorte hospitalaria relevante y los patrones de crecimiento regional coinciden con lo que describieron los médicos y los participantes del canal. Cuando una cifra parecía inusual, se revisaron los supuestos y se activaron llamadas de seguimiento para confirmar si el cambio provenía del alcance, del precio o de un cambio real en la demanda. Antes de la aprobación final, el modelo pasa por una revisión de analista en múltiples etapas para alinear la lógica de cálculo, la coherencia de unidades y las agregaciones regionales.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes, lanzamientos de productos o cambios notables en el gasto de capital hospitalario. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada, con trazabilidad a insumos y comprobaciones claras.
El tamaño del mercado de monitores transcutáneos de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para monitores transcutáneos pueden parecer muy dispares, incluso cuando se está discutiendo el mismo tema de producto, porque el conjunto de productos contabilizados y los supuestos de temporalidad a menudo no están alineados. Las diferencias también surgen cuando algunos editores eligen un año base diferente, utilizan una fecha de conversión de divisas diferente, o se apoyan más en un único entorno de usuario final.
La principal brecha proviene de si las plataformas transcutáneas multiparamétricas y las señales de demanda relacionadas con grupos de edad se contabilizan únicamente cuando está presente un módulo de medición transcutánea verdadero, una regla aplicada en el alcance de Mordor Intelligence, mientras que algunas otras estimaciones parecen mezclar ingresos más amplios de monitorización de pacientes o sistemas de oximetría exclusivamente adyacentes. Además del alcance, la dispersión también refleja cómo se trata la progresión del precio de venta promedio, ya que algunas cifras asumen precios estáticos incluso cuando la combinación se está desplazando hacia sistemas de parámetros combinados y paquetes de servicios.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 295,84 millones de USD (2026) | |
| Editorial de la Industria A | 294,79 millones de USD (2026) | Utiliza un marcador de año similar, pero parece incluir una canasta de aplicaciones más amplia, incluyendo los cuidados intensivos neonatales como línea de aplicación independiente, lo que puede incorporar gasto de monitorización adyacente más allá de los módulos de medición transcutánea. |
| Editorial Global B | 455,90 millones de USD (2025) | Parte de un valor de año base más grande y probablemente mezcla categorías de dispositivos y definiciones de canal más amplias, incluyendo el cuidado domiciliario y el gasto de monitorización multicanal que puede no corresponder de manera consistente únicamente a los ingresos de dispositivos transcutáneos de oxígeno y dióxido de carbono. |
Entre las tres cifras, la dispersión se explica principalmente por la alineación del alcance y por cómo se manejan los precios y la combinación de productos, no por una narrativa de crecimiento completamente diferente. Cuando la definición del dispositivo se mantiene ajustada y luego se verifica con señales de demanda a nivel de instalación y rangos prácticos de precio de venta promedio, el tamaño de mercado resultante tiende a ser más reproducible de un año a otro.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de monitores transcutáneos?
El mercado está valorado en USD 295,84 millones en 2026 y se proyecta que alcance USD 400,97 millones en 2031, creciendo a una CAGR del 6,27%.
¿Qué segmento de aplicación genera más ingresos?
El Monitoreo de Gases en Sangre lidera con el 41,02% de los ingresos de 2025, reflejando su uso arraigado en la gestión de ventilación en cuidados intensivos.
¿Por qué las clínicas especializadas están adoptando los monitores transcutáneos más rápido que los hospitales?
Los dispositivos portátiles e interoperables permiten a las clínicas monitorear a los pacientes de manera continua sin grandes inversiones de capital, lo que respalda una CAGR del 7,03% hasta 2031.
¿Qué grupo de pacientes muestra el mayor potencial de crecimiento?
Los neonatos representan el grupo de edad de más rápido crecimiento con una CAGR del 7,02%, gracias a los sensores epidérmicos suaves que evitan el trauma cutáneo y permiten la captura continua de signos vitales.
¿Cómo están afectando las nuevas regulaciones a los lanzamientos de productos en Europa?
El Reglamento de Dispositivos Médicos de la UE exige una evidencia clínica más amplia y un seguimiento poscomercialización, lo que prolonga los plazos de lanzamiento pero eleva los estándares de calidad para todos los participantes.
¿Qué innovación tecnológica tiene más probabilidades de transformar la industria de monitores transcutáneos a continuación?
Se espera que los sensores de luminiscencia multiparámetro que operan sin elementos de calentamiento impulsen la consolidación de plataformas y extiendan el tiempo de uso, posicionando a los proveedores para nuevas aplicaciones en atención domiciliaria y ambulatoria.
Última actualización de la página el:



