
Tamanho e Participação do Mercado de Fluido Térmico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 12.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.71 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.79 % |
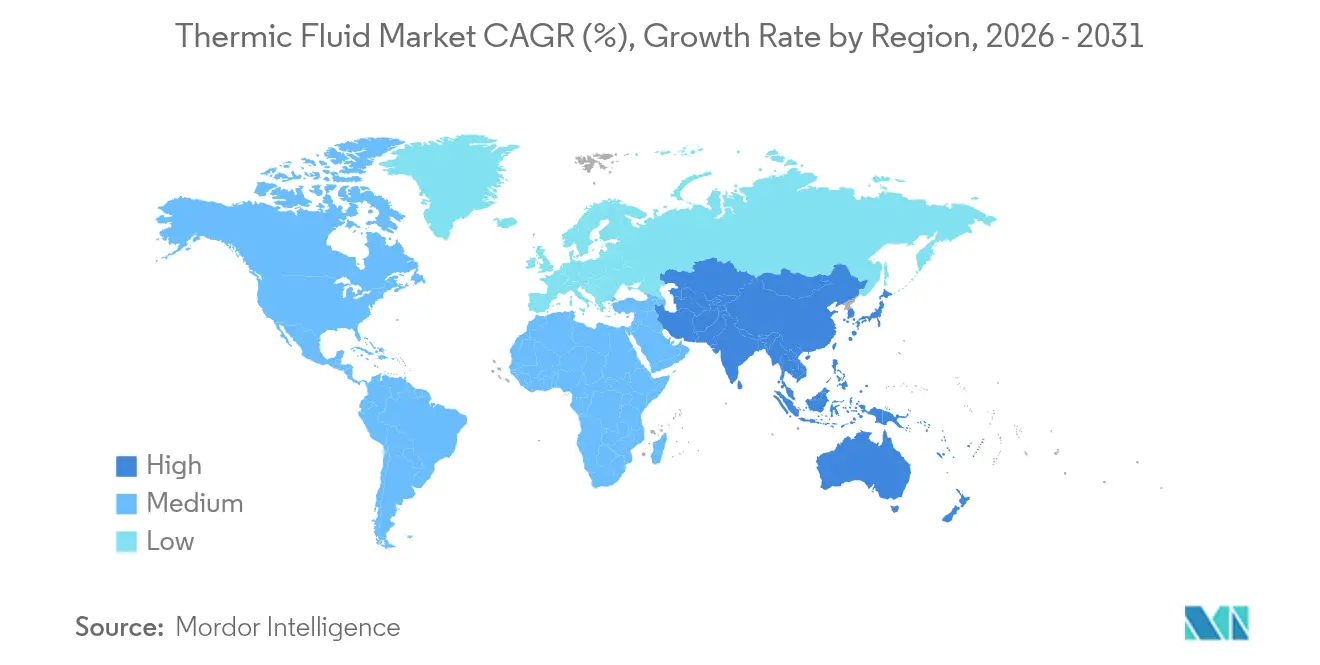
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
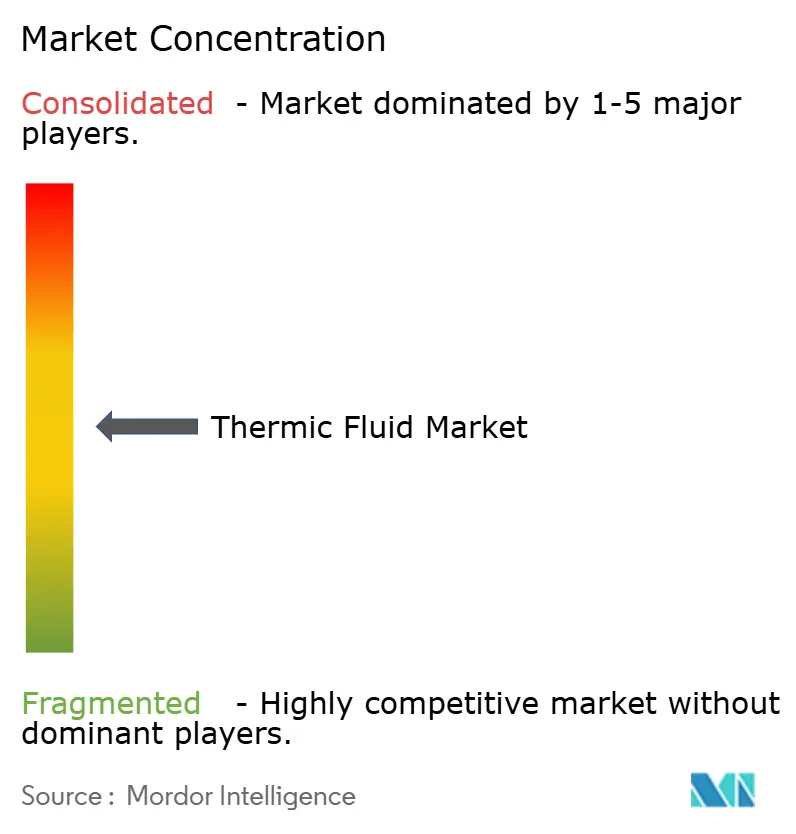
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fluido Térmico por Mordor Intelligence
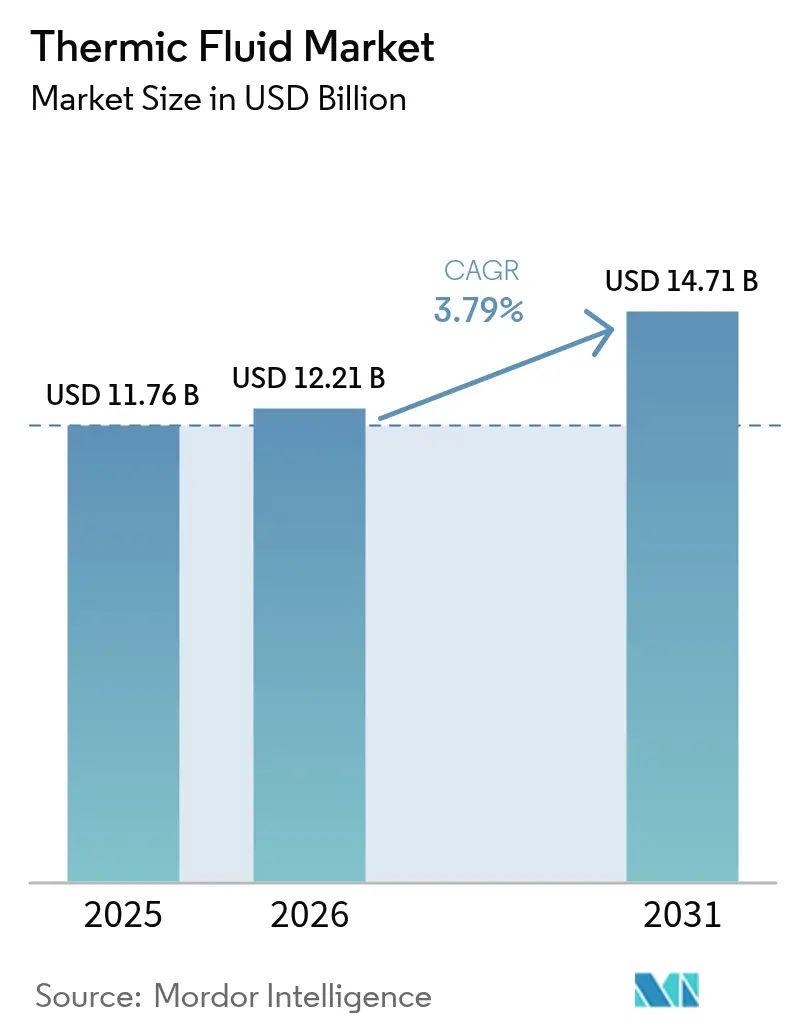
O tamanho do Mercado de Fluido Térmico foi avaliado em USD 11,76 bilhões em 2025 e estima-se que cresça de USD 12,21 bilhões em 2026 para atingir USD 14,71 bilhões até 2031, a uma CAGR de 3,79% durante o período de previsão (2026-2031). As aplicações de média temperatura (150-300 °C) continuam a ancorar a demanda ao atender diversas indústrias, enquanto os usos de alta temperatura (acima de 300 °C) registram a CAGR mais acelerada de 4,84% à medida que a energia solar concentrada (CSP) e o processamento químico avançado se expandem. A Ásia-Pacífico mantém a liderança por meio de robusto rendimento de refino, novos complexos petroquímicos e projetos de energias renováveis em aceleração. Os óleos minerais ainda detêm a maior fatia, porém os sintéticos e glicóis ganham rápida tração onde a pressão regulatória, as necessidades de segurança e a eficiência energética superam o custo. As grandes integradas de petróleo e as empresas de química especializada expandem capacidade, realizam aquisições e lançam fluidos diferenciados que atendem às especificações de data centers, grau alimentício e CSP. Programas de resiliência da cadeia de suprimentos e normas de emissões mais rígidas reformulam as estratégias de fornecimento, mas o mercado de fluidos térmicos continua a se diversificar, limitando a exposição a recessões cíclicas no setor de petróleo e gás tradicional.
Principais Conclusões do Relatório
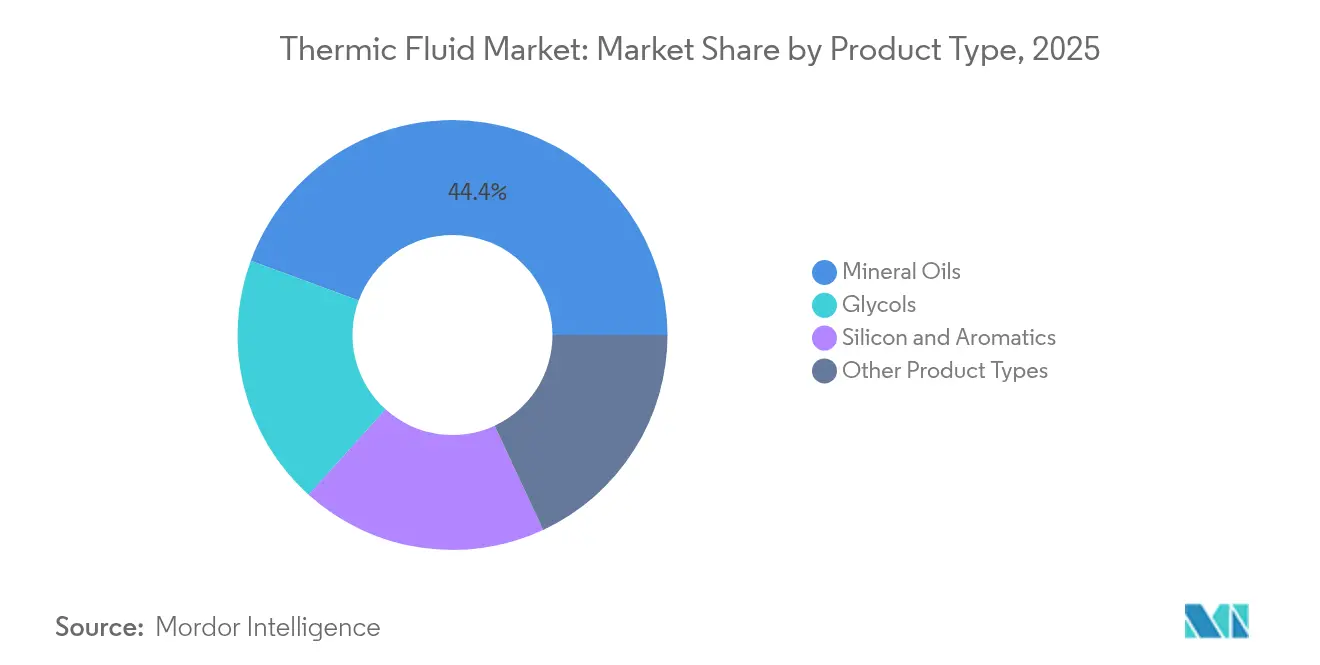
- Por tipo de produto, os óleos minerais detinham 44,38% de participação do tamanho do mercado de fluidos térmicos em 2025; os glicóis têm previsão de registrar a CAGR mais rápida de 4,05% até 2031.
- Por faixa de temperatura, as aplicações de média temperatura capturaram 51,88% da participação do mercado de fluidos térmicos em 2025. As aplicações de alta temperatura têm projeção de avançar a uma CAGR de 4,67% até 2031.
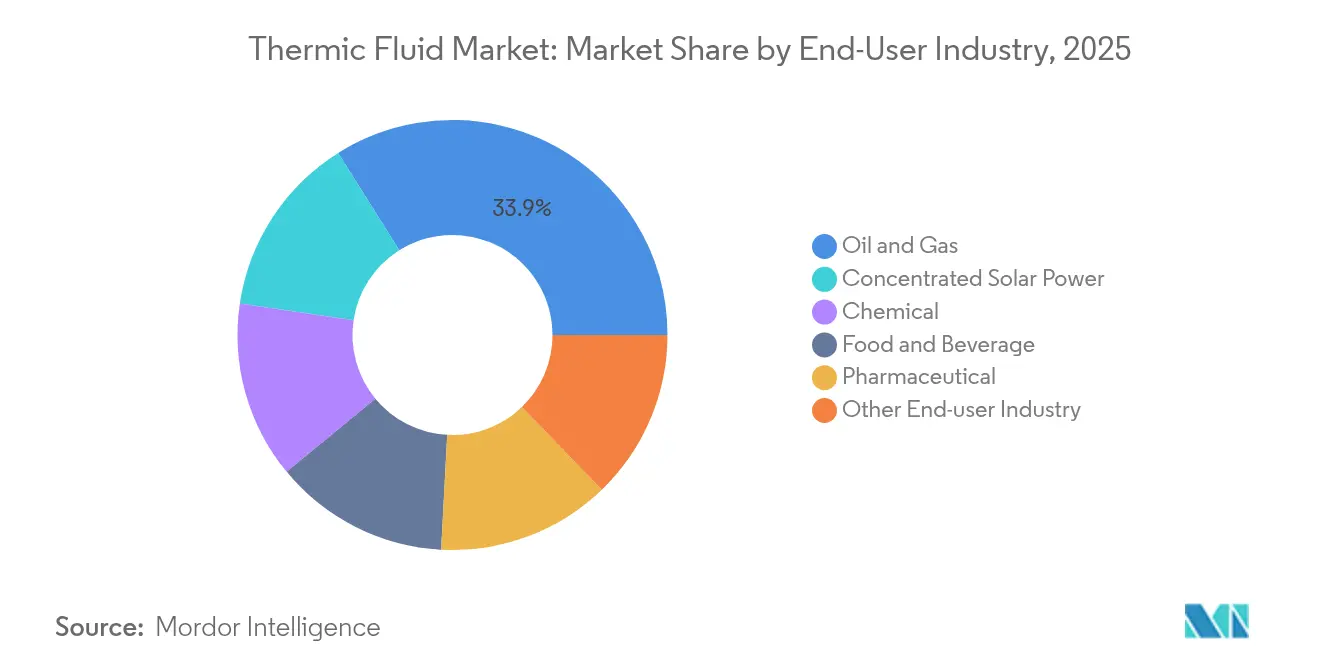
- Por indústria usuária final, petróleo e gás representaram 33,92% do tamanho do mercado de fluidos térmicos em 2025; a energia solar concentrada está destinada a crescer a uma CAGR de 5,05% entre 2026 e 2031.
- Por geografia, a Ásia-Pacífico liderou com 37,40% de participação do mercado de fluidos térmicos em 2025 e está expandindo a uma CAGR de 4,42% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Demanda expressiva de petróleo e gás | +1.20% | Global, com concentração na América do Norte, Oriente Médio e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção crescente na energia solar concentrada | +0.80% | Global, com ganhos iniciais na Índia, Argélia e sudoeste dos Estados Unidos | Longo prazo (≥ 4 anos) |
| Expansão no processamento químico e petroquímico | +0.90% | Núcleo na Ásia-Pacífico, transbordamento para América do Norte e Europa | Médio prazo (2-4 anos) |
| Formulações de grau alimentício ganham tração | +0.40% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção de resfriamento por imersão em data centers | +0.60% | Global, com concentração nos polos tecnológicos da América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda expressiva de petróleo e gás
As obrigações de transferência de calor nas refinarias modernas tornaram-se mais complexas à medida que os operadores buscam taxas de conversão mais elevadas e menores emissões. O rendimento de 14,8 milhões de bpd da China em 2023 ilustra o apetite sustentado por fluidos sintéticos de alta temperatura capazes de operação estável acima de 380 °C. O projeto de atualização de resíduo da ExxonMobil em Singapura, previsto para 2025, adicionará 20.000 bpd de bases adaptadas para fluidos térmicos premium, visando especificações asiáticas rigorosas. O Subparte OOOOb da EPA, em vigor desde maio de 2024, exige equipamentos pneumáticos de emissão zero, impulsionando os operadores em direção a formulações de baixa volatilidade e vida útil mais longa que reduzem vazamentos fugitivos. Essas mudanças reforçam um mercado de dois níveis, onde as misturas sintéticas alcançam preços premium enquanto os óleos minerais retêm nichos sensíveis ao preço.
Adoção crescente na energia solar concentrada
As usinas de energia solar concentrada enxergam os fluidos térmicos como um meio de armazenamento central que permite fornecimento de energia renovável 24 horas por dia. A meta de 500 GW de energia não fóssil da Índia sublinha essa perspectiva, e o armazenamento de longa duração por meio de sais fundidos ou fluidos de silicone avançados é agora parte integrante da viabilidade econômica dos projetos. Trabalhos laboratoriais mostram que fluidos de silicone com nanopartículas de platina aumentam a eficiência das usinas em 44% a 425 °C sem as preocupações com toxicidade associadas aos aromáticos tradicionais. As usinas de torre CSP da Argélia registram custos nivelados de energia de USD 0,097/kWh, validando a viabilidade comercial e impulsionando a demanda por fluidos de alta temperatura e baixa degradação. A capacidade de armazenamento de energia térmica tem previsão de triplicar nesta década, ampliando o efeito de tração a jusante sobre meios inovadores de transferência de calor[1]IRENA, "Perspectiva de Inovação: Armazenamento de Energia Térmica," irena.org .
Expansão no processamento químico e petroquímico
As cadeias de suprimentos regionalizadas e o foco em química especializada exigem controle de temperatura mais rigoroso e operações mais limpas. O complexo de USD 10 bilhões da BASF em Zhanjiang, operacional a partir do final de 2025, depende de eletricidade renovável e matérias-primas circulares, criando um prêmio por fluidos ambientalmente compatíveis capazes de circular entre reatores e trocadores de calor diversos. A expansão da Chevron Oronite em Ningbo, concluída em 2026, espelha o impulso para localizar a produção de aditivos próxima às montadoras asiáticas, atendendo a rigorosos padrões de pureza. A produção de química especializada favorece fluidos sintéticos com janelas térmicas mais amplas e menor pressão de vapor, impulsionando a substituição dos óleos minerais commoditizados.
Formulações de grau alimentício ganham tração
Nos processos alimentícios e farmacêuticos, as regras de contato incidental superam as preocupações de custo. A certificação NSF HT-1 tornou-se inegociável, levando fornecedores como a Caldera a lançar misturas de óleo branco purificado para fornos e extrusoras de panificação. O Therminol XP da Eastman oferece pureza em conformidade com a FDA e operação estável até 315 °C, preenchendo a lacuna entre as opções minerais e sintéticas em frituras de óleo comestível e embalagens assépticas. As plantas farmacêuticas adotam os mesmos fluidos para etapas que vão da liofilização a -115 °C às reações a 230 °C, ampliando a base de clientes. A vantagem competitiva depende de rastreabilidade documentada e fornecimento ágil à medida que os processadores globais internalizam mandatos de higiene e eficiência energética.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Volatilidade nos preços de matérias-primas | -0.70% | Global, com impacto agudo nos centros de fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Preocupações de segurança e ambientais com aromáticos | -0.50% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Regulamentações rigorosas de COV sobre óleos minerais | -0.30% | América do Norte e Europa, com impacto emergente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos preços de matérias-primas
As adições de capacidade aceleradas superaram a demanda após 2022, comprimindo as margens petroquímicas e oscilando os preços dos óleos de base. Os gastos em tecnologia limpa, superando USD 2,8 trilhões, desviam as matérias-primas de nafta para polímeros destinados a baterias e painéis solares, restringindo o fornecimento para os produtores de fluido térmico. A escassez de soda cáustica complica as etapas de desacidificação críticas para a estabilidade do fluido. As empresas hedge sua exposição por meio de integração vertical — a busca da Chevron pela participação química da Phillips 66 exemplifica os esforços para garantir alimentação própria — não obstante os elevados compromissos de capital.
Preocupações de segurança e ambientais com aromáticos
As emendas ao REACH da UE, vigentes a partir de setembro de 2025, ampliam as proibições de aromáticos CMR, forçando a reformulação das misturas tradicionais de transferência de calor. A regra AB 347 da Califórnia sobre PFAS exigirá o registro de fabricantes até 2029, sinalizando um escrutínio mais amplo dos aditivos fluorados. A atualização do Padrão de Comunicação de Riscos da OSHA de julho de 2024 impõe rotulagem mais clara, aumentando os custos de conformidade[2]OSHA, "Padrão de Comunicação de Riscos; Regra Final," osha.gov . O fluido de descarga sintético Therminol FF da Eastman, com ponto de fulgor mais elevado, atende às necessidades de eliminação progressiva dos aromáticos enquanto garante a limpeza do sistema.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os sintéticos desafiam a dominância dos óleos mineraisOs óleos minerais permaneceram como líder em volume com 44,38% de participação em 2025, porém o endurecimento dos limites de COV reduz sua vantagem de custo. Os glicóis, impulsionados pela demanda de grau alimentício e de fazendas de servidores, crescem a uma CAGR de 4,05%, estreitando a diferença com os hidrocarbonetos. O Therminol FF da Eastman e a linha de silicone SYLTHERM da Dow evidenciam uma mudança em direção a sintéticos de ampla faixa de temperatura capazes de operar de -40 °C a 400 °C, prolongando a vida útil e aumentando o tempo de atividade. Protótipos de silicone infundido com nanopartículas elevam a condutividade em 24% a 200 °C, sublinhando como a P&D diferencia os fornecedores. Como resultado, o mercado de fluidos térmicos vê clientes de maior porte especificando alternativas sintéticas durante os ciclos de parada programada, mesmo quando os preços iniciais aumentam.
Os sintéticos premium ampliam os nichos endereçáveis em CSP, química especializada e resfriamento por imersão. As misturas de silicone e aromáticos ocupam funções de alta temperatura ou faixa de ebulição estreita, onde os óleos minerais se deterioram. Novas categorias, como óleos de silicone dopados com platina para serviço a 425 °C, ilustram o rápido progresso.


Por Faixa de Temperatura:
As aplicações de alta temperatura impulsionam a inovaçãoOs sistemas de média temperatura forneceram 51,88% do tamanho do mercado de fluidos térmicos em 2025, refletindo a adoção em fritadeiras, linhas de prensas e reatores batelada. A prevalência dos óleos minerais mantém o custo baixo, preservando a preferência onde os ciclos de operação e as regulamentações permitem. Em contrapartida, os circuitos acima de 300 °C exibem a CAGR mais rápida de 4,67% à medida que torres CSP, hidrocraqueadores de resíduo e unidades de polímeros de alta severidade proliferam. O Therminol VP-1 da Eastman opera em fase vapor até 400 °C, demonstrando como os sintéticos deslocam os sais fundidos de custo elevado em faixas moderadas.
A pesquisa sobre transportadores de polidimetilsiloxano comprova a viabilidade a 425 °C com menor toxicidade, apontando para futura penetração em fornos industriais. O nicho de baixa temperatura, abaixo de 150 °C, permanece pequeno, mas essencial para a liofilização farmacêutica e câmaras de ensaio ambiental. Os fornecedores agrupam premisturas de glicol-água com inibidores de corrosão para lidar com condensação e fouling biológico. Cada agrupamento aguça a segmentação do mercado de fluidos térmicos, fomentando contratos de fornecimento especializados que mitigam a commoditização.
Por Indústria Usuária Final:
A transição energética reformula a demandaOs processos de petróleo e gás detinham 33,92% de participação do mercado de fluidos térmicos em 2025, registrando volume impulsionado por substituições, mas crescimento contido à medida que as refinarias racionalizam a intensidade energética. As usinas de energia solar concentrada crescem mais rapidamente, a uma CAGR de 5,05%, auxiliadas por metas de política e pela economia de armazenamento em rede que favorece reservatórios térmicos de sal fundido ou silicone. Os complexos químicos sustentam crescimento de um dígito médio vinculado à produção de química especializada, enquanto os processadores de alimentos e bebidas elevam a demanda por fluidos certificados NSF.
Os data centers, embora classificados dentro das utilidades industriais, constituem um vetor emergente à medida que a adoção de resfriamento por imersão sobe de 10% em 2024 para 20% em 2025. A parceria da Chemours com a Navin Fluorine para produzir líquidos bifásicos a partir de 2026 evidencia o compartilhamento de competências entre setores. Em conjunto, os novos segmentos verticais fragmentam a demanda e reduzem a dependência dos ciclos de combustíveis fósseis, apoiando a expansão equilibrada do mercado de fluidos térmicos.
Análise Geográfica
Mercado de Fluido Térmico da APAC
A Ásia-Pacífico detinha 37,40% da participação de mercado de fluidos térmicos em 2025 e avança a um CAGR de 4,42% até 2031, sustentada pelas 14,8 milhões de barris por dia de processamento de petróleo bruto da China, pelo megacomplexo da BASF em Zhanjiang e pela implantação de energia solar concentrada na Índia. Os incentivos políticos e as cadeias de fornecimento locais reforçam as vendas regionais, embora as tendências de relocalização industrial incentivem a diversificação em múltiplos países.
Mercado de Fluido Térmico da América do Norte e Europa
A América do Norte e a Europa dependem da liderança tecnológica e de regulamentações rigorosas para atrair sintéticos de maior margem. As normas da EPA sobre metano e as atualizações do REACH da UE aceleram a substituição dos óleos minerais aromáticos. A adição de óleo base em Singapura pela Exxon Mobil Corporation ilustra como empresas norte-americanas fabricam na Ásia, mas mantêm a dominância em propriedade intelectual.
Mercado de Fluido Térmico da América do Sul, MEA e Oceania
A América do Sul, o Oriente Médio e a África apresentam possibilidades emergentes à medida que a infraestrutura energética se expande. A viabilidade econômica da energia solar concentrada na Argélia valida a demanda por fluidos a 400 °C, enquanto refinadores do Golfo investem em conversão de resíduos que requerem transportadores de calor estáveis. O risco político e as lacunas logísticas moderam a adoção, mas os programas governamentais de resiliência da cadeia de fornecimento, como a iniciativa de minerais críticos da Austrália, destacam uma mudança em direção à diversificação de fontes.

Panorama regulatório
A regulamentação está moldando cada vez mais as escolhas de formulação de fluidos térmicos de alta temperatura e baixa volatilidade, com a pressão mais intensa concentrada na Europa e nos Estados Unidos. Na UE, a Comissão Europeia avançou em 2026 no trabalho de restrição do terfenilo parcialmente hidrogenado (PHT, CAS 61788-32-7) no âmbito do Anexo XVII do REACH, com uma consulta encerrando em 7 de julho de 2026 e adoção referenciada para o quarto trimestre de 2026 no pacote de evidências. Isso cria urgência de conformidade para fornecedores e usuários de determinadas químicas sintéticas de transferência de calor utilizadas em sistemas industriais de circuito fechado.
Nos Estados Unidos, a administração da TSCA pela EPA continua a influenciar os requisitos de dados e documentação para ingredientes de fluidos térmicos e pacotes de aditivos. Uma regra final publicada em 2026 estendeu o prazo de envio da Regra de Relatório de Dados de Saúde e Segurança da Seção 8(d) da TSCA para 21 de maio de 2027 para substâncias abrangidas, reforçando a necessidade de dossiês de SDS mais robustos, rastreabilidade de substâncias e engajamento com fornecedores upstream. Além desses requisitos, o contexto do relatório também destaca obrigações de segurança e rotulagem (por exemplo, atualizações de comunicação de riscos da OSHA) que aumentam o custo de misturas aromáticas ou mal caracterizadas em desconformidade, o que, por sua vez, acelera a substituição por formulações certificadas e de menor risco em usos finais regulamentados.
Análise da cadeia de valor
A cadeia de valor dos fluidos térmicos começa com matérias-primas e intermediários (óleos base minerais provenientes da destilação de petróleo bruto, hidrocarbonetos sintéticos como PAO, glicóis e monômeros de silicone) e depois passa pela formulação, mistura, testes, embalagem e distribuição até chegar aos OEMs e usuários finais que operam sistemas de transferência de calor em circuito fechado. Grandes players com amplas pegadas de fabricação e laboratórios de aplicação conseguem conectar a produção ao suporte de qualificação; a Eastman, por exemplo, posiciona a produção da Therminol em múltiplos continentes para apoiar a continuidade multirregional em processamento químico, refino, operações de grau alimentício e projetos de CSP.
No elo downstream, a força de canal e a capacidade de serviço técnico são centrais para a retenção de clientes, pois os fluidos térmicos são vendidos com suporte de comissionamento, monitoramento de condições, planejamento de drenagem e reabastecimento e serviços de lavagem de sistema que reduzem o risco de paradas. A infraestrutura de logística e armazenamento é importante tanto para entregas a granel quanto embaladas, particularmente em grandes corredores industriais. A documentação de conformidade regulatória (REACH/TSCA) e certificações de uso final (como NSF HT-1 no setor alimentício) adicionam etapas de restrição adicionais que influenciam a seleção de fornecedores. A integração vertical em insumos-chave (por exemplo, bases de PAO produzidas pela Chevron Phillips Chemical) e uma coordenação mais estreita com OEMs de equipamentos e EPCs ajudam os fornecedores a controlar a qualidade, garantir contratos de longo prazo e reduzir a exposição à volatilidade das matérias-primas.
Cenário Competitivo
O campo competitivo é moderadamente fragmentado. BASF, Eastman e Dow mantêm redes globais e investem pesadamente em P&D; a BASF reservou USD 19,5 bilhões para projetos de 2024-2027 a fim de proteger sua participação. ExxonMobil e Chevron utilizam vantagens de integração, com o projeto de resíduo de Singapura e a oferta pela divisão química da Phillips 66 demonstrando o controle de matérias-primas. Os players de médio porte lançam soluções de nicho: o PG 25 da Castrol para circuitos direto ao chip e a parceria de armazenamento térmico de sal fundido da Sulzer diversificam os escopos de produto.
A tecnologia e a conformidade, e não o preço bruto, ditam a diferenciação. O fluido de descarga da Eastman introduz uma nova categoria de manutenção, enquanto a parceria da Dow com a Carbice aborda os materiais de interface térmica para eletrônicos. As parcerias entre fornecedores químicos e fabricantes de equipamentos OEM encurtam os ciclos de qualificação e asseguram volumes de longo prazo no mercado de fluidos térmicos.
As startups atraem capital de risco para armazenamento térmico modular, sinalizando nova pressão competitiva no nível de sistemas. No entanto, as barreiras permanecem elevadas: certificações, auditorias de plantas e engenharia de pós-venda favorecem os incumbentes. Em geral, a concorrência se consolida em torno do controle integrado da cadeia de valor, conformidade ambiental e garantias de desempenho ao longo do ciclo de vida.
Líderes da Indústria de Fluido Térmico
BP plc
Dow
Eastman Chemical Company
Exxon Mobil Corporation
Shell plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fluido Térmico
- BASF SE
- BP plc
- Caldera
- Chevron Corporation
- Clariant
- Dow
- Duratherm Extended Life Fluids
- Eastman Chemical Company
- Exxon Mobil Corporation
- Global Heat Transfer
- HP Lubricants
- MultiTherm LLC
- Paratherm
- Radco Industries, LLC
- Shell plc

Oportunidades de mercado e perspectivas futuras
Uma área de oportunidade fundamental é a de fluidos sintéticos de alta temperatura que permanecem estáveis acima de 300 °C, com demanda associada à expansão de CSP e a processamentos químicos de maior severidade. O contexto do relatório conecta essa demanda à economia do CSP e a metas de política, incluindo os 500 GW de capacidade não fóssil da Índia, e a sinais de validação comercial, como projetos de torres CSP na Argélia relatando custos nivelados de aproximadamente USD 0,097/kWh. Juntos, esses fatores sustentam a aquisição contínua de meios avançados de transferência de calor, incluindo opções à base de silicone e outras opções de baixa degradação adequadas a circuitos de armazenamento térmico.
Uma segunda área de espaço em branco é a substituição impulsionada pela conformidade em usos finais intensivos em documentação, onde ações regulatórias e requisitos de certificação estreitam o conjunto de químicas aceitáveis. O trabalho do REACH da UE em 2026 sobre uma proposta de restrição para o terfenilo parcialmente hidrogenado (PHT) e o exame contínuo de substâncias adicionais de fluidos de transferência de calor de alta temperatura criam espaço para fornecedores capazes de oferecer alternativas em conformidade, vias de conversão validadas e rastreabilidade robusta. O pipeline de inovação também se estende a fluidos de próxima geração para nichos exigentes de gerenciamento térmico: um trabalho acadêmico publicado em julho de 2025 relatou IoNanofluidos baseados em líquidos iônicos com melhorias de 21-40% na condutividade térmica, e uma publicação do Escritório de Patentes do Japão em junho de 2026 descreveu uma nova composição de fluido de transferência de calor baseada em trímero de hexafluoropropeno. Essas divulgações apontam para P&D ativa focada em maior estabilidade e desempenho, ao mesmo tempo em que se trabalha dentro de restrições em evolução de segurança química.
Recent Industry Developments in Mercado de Fluido Térmico
- Maio de 2026: A Agência de Proteção Ambiental dos EUA publicou uma regra final estendendo o prazo de envio da Regra de Relatório de Dados de Saúde e Segurança da Seção 8(d) da TSCA para 21 de maio de 2027 para substâncias abrangidas. A extensão mantém os programas de conformidade ativos para fornecedores e formuladores químicos, reforçando a necessidade de uma governança de dados de saúde e segurança mais forte e de coordenação upstream em toda a cadeia de suprimentos de ingredientes de fluidos térmicos.
- Setembro de 2025: As instituições da UE continuaram a execução do roteiro de restrição do REACH, reforçando a direção rumo a controles mais rígidos sobre classes de substâncias perigosas usadas em diversas químicas industriais. Para fornecedores de fluidos térmicos, esse impulso regulatório aumenta a atividade de reformulação e triagem de portfólio, particularmente para misturas sintéticas de alta temperatura, onde a seleção de substâncias e a documentação determinam os prazos de qualificação.
- Dezembro de 2024: A Castrol (BP plc) apresentou o Castrol ON Direct Liquid Cooling PG 25, um fluido à base de propilenoglicol projetado para refrigeração direta no chip em data centers de alto desempenho. O lançamento ampliou a demanda por fluidos térmicos para o gerenciamento térmico eletrônico e apoiou a mudança para fluidos de maior pureza e de propósito específico, vendidos com suporte de aplicação em vez de preços apenas baseados em commodities.


Mercado de Fluido Térmico Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Nesta metodologia, o mercado de fluidos térmicos refere-se a fluidos de transferência de calor vendidos para circuitos de aquecimento e refrigeração indiretos usados para transportar e controlar o calor de processo em equipamentos e sistemas industriais.
Exclusões de escopo: Esta mensuração não contabiliza equipamentos de troca de calor, combustíveis de queima direta, vapor como utilidade, ou refrigerantes e criogênicos.
Visão geral da segmentação
- Por Tipo de Produto
- Óleos Minerais
- Silicone e Aromáticos
- Glicóis
- Outros Tipos de Produto
- Por Faixa de Temperatura
- Baixa Temperatura (menos de 150 °C)
- Média Temperatura (150-300 °C)
- Alta Temperatura (acima de 300 °C)
- Por Indústria Usuária Final
- Química
- Petróleo e Gás
- Alimentos e Bebidas
- Farmacêutica
- Energia Solar Concentrada
- Outras Indústrias Usuárias Finais
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental foi usado para estabelecer os limites do que se qualifica como receita de fluidos térmicos e para construir motores de demanda realistas por operações de uso final. Baseamo-nos em referências públicas, como estatísticas de comércio da UN Comtrade para fluxos de fluidos base, indicadores da U.S. Energy Information Administration para atividade de refino e energia, orientações da EPA dos EUA e do REACH da UE para o manejo de fluidos e contexto de conformidade, e literatura técnica em periódicos revisados por pares de engenharia química sobre janelas de temperatura e comportamento de degradação.
Para converter a atividade industrial em demanda de fluidos, também analisamos relatórios anuais de empresas e fichas técnicas de produtos, materiais de associações e normas, como referências de métodos ASTM, e cobertura jornalística confiável sobre investimentos e paradas de plantas. Quando necessário, foram utilizadas uma assinatura paga que cobre dados financeiros de empresas e um conjunto de dados de importação/exportação em nível de embarque para verificar cruzadamente a presença de fornecedores e faixas de preços aproximadas. Essas fontes documentais são apenas ilustrativas, e documentos públicos adicionais foram usados para coleta de dados, validação e esclarecimento durante a pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário focou em confirmar como os fluidos térmicos são adquiridos, com que frequência os sistemas são drenados ou reabastecidos, e como os preços variam com as matérias-primas e os graus de desempenho. Conversamos com uma combinação de produtores, distribuidores e usuários de planta (equipes de manutenção e utilidades) em importantes setores de processo, e depois usamos chamadas de acompanhamento para testar premissas quando as fontes documentais eram escassas ou contraditórias.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 15% | Ásia-Pacífico: 42% |
| Nível médio: 54% | Líderes funcionais/de unidade: 34% | EMEA: 34% |
| Players menores: 18% | Gerentes: 51% | Américas: 24% |
Dimensionamento e previsão de mercado
O modelo central parte de um conjunto de demanda top-down, no qual a atividade operacional da indústria de processos é convertida em volumes de fluido em circulação e necessidades anuais de reposição ou reabastecimento, e então precificada usando preços médios de venda específicos por grau. Os totais foram corroborados usando verificações seletivas bottom-up, incluindo divisões de receita de fornecedores amostrados, feedback de canais de distribuição, e testes de sanidade de volume vezes ASP para os principais clusters de uso final, sendo ajustados quando incompatibilidades eram observadas de forma consistente.
Os insumos usados no modelo incluem a intensidade indicativa de circuitos de transferência de calor instalados em sites químicos e de refino, a composição por faixa de temperatura (serviço de baixa, média e alta temperatura), intervalos típicos de drenagem e reabastecimento versus comportamento de complementação, o momento de repasse de custos vinculados às matérias-primas, e ciclos regionais de utilização industrial que afetam o consumo de reposição. Quando os insumos primários estavam incompletos, as lacunas foram tratadas aplicando faixas conservadoras extraídas de fluidos industriais similares, refinando depois essas faixas por meio de validação de acompanhamento.
Para a previsão, foi aplicada uma análise de cenários em torno de um caminho de referência, já que a demanda é influenciada por um pequeno conjunto de fatores práticos que podem mudar com os ciclos industriais. O cenário de referência pressupõe uma vazão de processo estável, uma mudança gradual de composição em direção a fluidos de maior desempenho, e intervalos de reposição normalizados, com as faixas de cenário definidas após a verificação das opiniões de consenso dos respondentes de campo.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, como indicadores de atividade da indústria de processos, direção do movimento comercial, e se o consumo implícito por site permanece dentro de faixas operacionais realistas. Quando uma região ou uso final apresenta uma variação incomum, os motores são reverificados, e as premissas relevantes são então retrabalhadas e revalidadas por meio de contatos adicionais antes da aprovação final.
Cada versão do relatório passa por revisões de analistas em múltiplas etapas para confirmar o alinhamento de escopo, a consistência das unidades e a lógica de conversão de moeda. O estudo é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como mudanças abruptas em matérias-primas, grandes adições de capacidade, ou mudanças regulatórias que impactam as químicas de fluidos permitidas. Antes da entrega, concluímos uma revisão final para que os clientes recebam a visão mais atualizada.
Comparação do dimensionamento do mercado de fluidos térmicos da Mordor Intelligence com outras estimativas publicadas
Os números publicados para fluidos térmicos frequentemente não coincidem, e isso geralmente decorre de escolhas de tempo e modelagem, e não de um único erro simples. As diferenças aparecem em relação a qual ano é tratado como referência atual, como os preços são calculados em média ao longo de um ano com insumos voláteis, e o quão estritamente as receitas contabilizadas se limitam a fluidos (em vez de itens próximos de gerenciamento térmico).
Na prática, a dispersão é frequentemente impulsionada pela frequência com que as premissas são atualizadas, por como o momento da conversão de moeda é tratado para totais multirregionais, e se os ASPs são construídos a partir da composição por grau em vez de um preço único combinado. Quando as variações trimestrais de preços são suavizadas e reverificadas usando o comportamento de reposição e as taxas operacionais, a estimativa permanece mais próxima dos padrões reais de compra. Essa disciplina se reflete no ritmo de atualização e nas verificações de validação usadas pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 12,21 bilhões de USD (2026) | |
| Editora do Setor A | 12,07 bilhões de USD (2025) | Esse valor está ancorado a um ano-base de 2025, então a diferença pode refletir um momento de conversão de moeda diferente e uma forma diferente de calcular a média dos preços ao longo do ano, especialmente quando os ASPs vinculados às matérias-primas mudam rapidamente. |
| Editora do Setor B | 11,80 bilhões de USD (2025) | A estimativa usa uma referência de 2025 e pode diferir com base em como os ciclos de reposição são convertidos em demanda anual e se os graus de alta temperatura e especialidade são precificados com um ASP baseado em composição ou tratados como parte de uma média combinada. |
Analisando a tabela, a maior explicação não é a tendência de longo prazo, mas a mecânica de curto prazo, ou seja, o ano de referência escolhido e a forma como os preços e as conversões são cronometrados. Ao vincular os volumes a um comportamento realista de reposição e drenagem e depois alinhar os ASPs à composição por grau, o número resultante torna-se mais fácil de rastrear até insumos claros e verificações repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de fluidos térmicos?
O tamanho do mercado de fluidos térmicos é de USD 12,21 bilhões em 2026.
Qual segmento de faixa de temperatura está crescendo mais rapidamente?
As aplicações de alta temperatura acima de 300 °C apresentam a maior CAGR de 4,67% até 2031.
Por que os sintéticos estão ganhando terreno sobre os óleos minerais?
Regras de emissão mais rígidas, temperaturas operacionais mais elevadas e exigências de maior vida útil do fluido estão levando os usuários a formulações sintéticas que superam os óleos minerais apesar dos custos iniciais mais elevados.
Qual indústria usuária final adicionará a maior parte da nova demanda?
A energia solar concentrada tem previsão de se expandir a uma CAGR de 5,05% e adicionará a maior demanda incremental até 2031.
Como a Ásia-Pacífico mantém sua liderança no mercado?
O refino em larga escala, os maciços investimentos petroquímicos e as metas agressivas de energia renovável conferem à Ásia-Pacífico a maior participação de 37,40% e sustentam um crescimento de CAGR de 4,42%.
Qual é o papel dos data centers na demanda futura?
A adoção crescente de fluidos de resfriamento por imersão para racks de inteligência artificial e computação de alto desempenho posiciona os data centers como uma importante aplicação emergente capaz de diversificar o crescimento geral do mercado.
Página atualizada pela última vez em:



