
Tamanho e Participação do Mercado de Ensaios, Inspeção e Certificação de Bens de Consumo e Varejo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
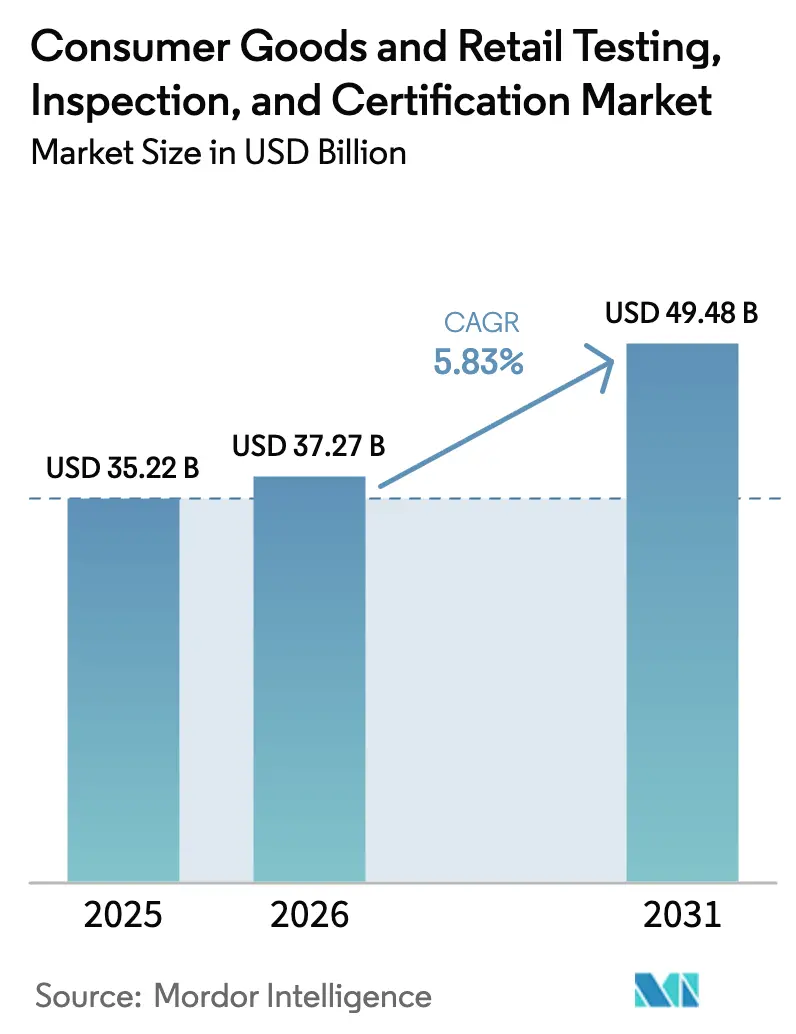
| Tamanho do Mercado (2026) | 37.27 Bilhões de dólares |
| Tamanho do Mercado (2031) | 49.48 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.83 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
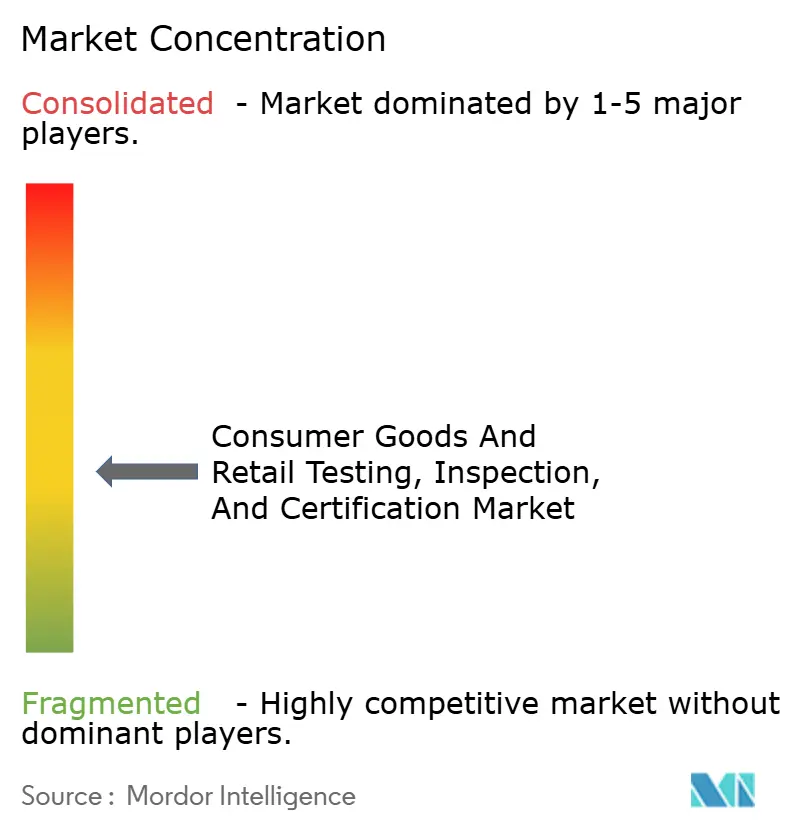
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ensaios, Inspeção e Certificação de Bens de Consumo e Varejo por Mordor Intelligence
O tamanho do mercado de ensaios, inspeção e certificação de bens de consumo e varejo deverá crescer de USD 35,22 bilhões em 2025 para USD 37,27 bilhões em 2026 e está previsto para atingir USD 49,48 bilhões até 2031 a um CAGR de 5,83% no período 2026-2031. O crescimento do comércio global, as normas obrigatórias de segurança de produtos e a expansão dos mandatos de verificação ESG sustentam a demanda não discricionária, enquanto o comércio eletrônico transfronteiriço e a regulamentação de novos alimentos introduzem novos segmentos de receita para os players estabelecidos. O domínio manufatureiro da Ásia-Pacífico e o enrijecimento dos marcos regulatórios regionais aceleram a adoção de serviços, ao passo que América do Norte e Europa recorrem cada vez mais à inspeção digital e à validação de sustentabilidade para reacender o crescimento. A terceirização persiste como o modelo de fornecimento preferido por liberar capital e conceder acesso rápido a laboratórios especializados. Apesar das tentativas constantes de consolidação, o setor permanece fragmentado, incentivando fusões e aquisições complementares que permitem às marcas globais preencher lacunas de portfólio em cibersegurança, inspeção habilitada por IA e garantia de sustentabilidade.
Principais Conclusões do Relatório
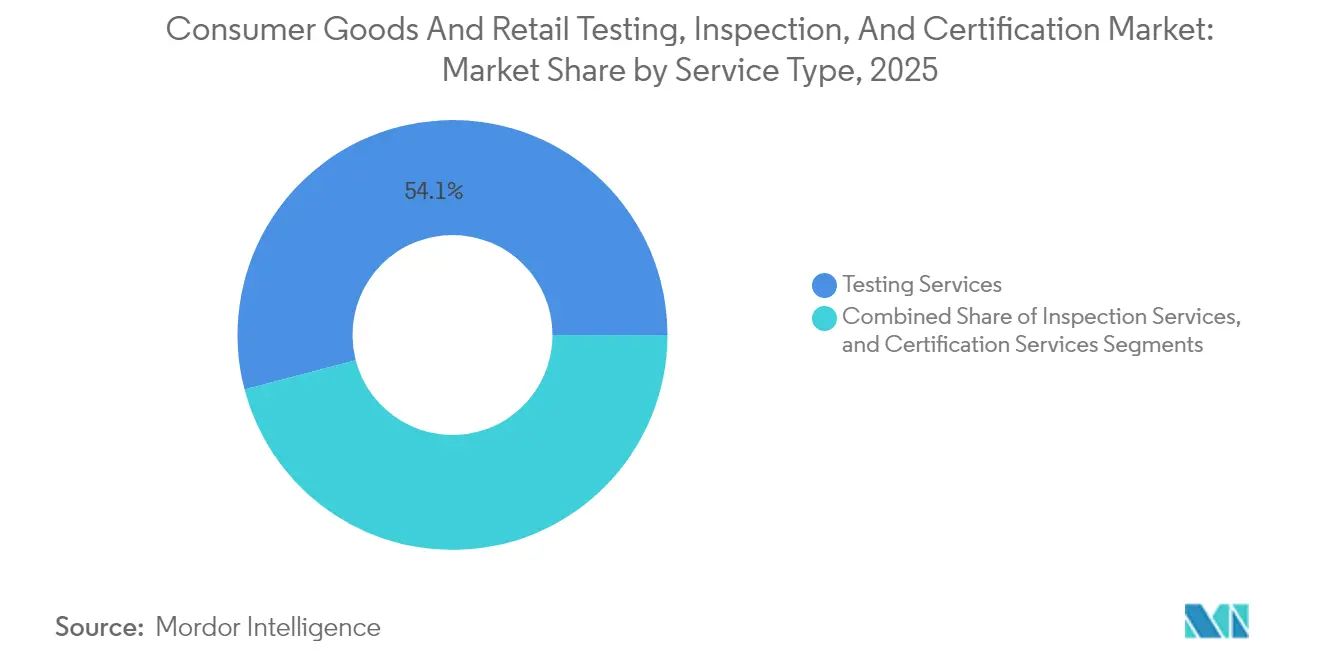
- Por tipo de serviço, os serviços de ensaios lideraram com uma participação de receita de 54,07% em 2025, enquanto os serviços de certificação têm previsão de expansão a um CAGR de 6,28% até 2031.
- Por tipo de fornecimento, o modelo terceirizado detinha 63,52% da participação do mercado de ensaios, inspeção e certificação de bens de consumo e varejo em 2025, e avança a um CAGR de 6,01% até 2031.
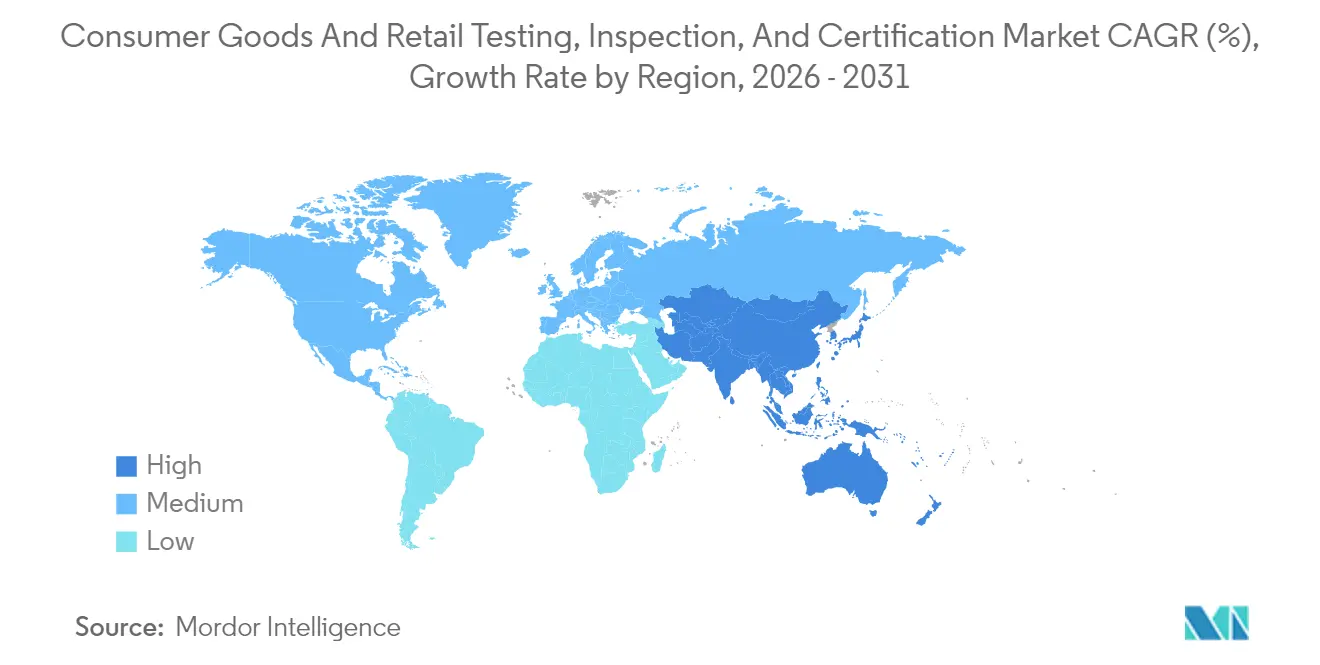
- Por geografia, a Ásia-Pacífico capturou 41,72% da receita de 2025 e está projetada para registrar o CAGR mais rápido de 6,41% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos rigorosos de sustentabilidade e rastreabilidade | +1.2% | Global, com a UE e a América do Norte liderando | Médio prazo (2-4 anos) |
| Ascensão das marcas próprias diretas ao consumidor (D2C) | +0.8% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Integração de inspeção visual automatizada habilitada por IA | +0.6% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Crescimento nos fluxos de produtos do comércio eletrônico transfronteiriço | +0.9% | Global, com hubs de exportação na Ásia-Pacífico e mercados de importação ocidentais | Curto prazo (≤ 2 anos) |
| Expansão das regulamentações de segurança alimentar para novos alimentos | +0.5% | UE, América do Norte, Singapura, China | Médio prazo (2-4 anos) |
| Demanda por acesso a financiamento de bens de consumo verificados por ESG | +0.7% | Global, com ênfase na UE e na América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos Rigorosos de Sustentabilidade e Rastreabilidade
A verificação por terceiros tornou-se fundamental à medida que a Diretiva de Due Diligence de Sustentabilidade Corporativa da UE, a Diretiva de Relatórios de Sustentabilidade Corporativa e a Lei de Prevenção do Trabalho Forçado dos Uigures dos EUA pressionam as empresas a documentar a integridade ambiental e social em toda a cadeia de fornecimento. As cadeias de fornecimento respondem por quase 80% das emissões de bens de consumo, de modo que auditorias a montante e avaliações de ciclo de vida passaram de linhas de serviço opcionais para obrigatórias. Os prestadores de serviços de ensaios, inspeção e certificação que oferecem rastreamento de materiais, triagem de trabalho forçado e atestados de impacto na biodiversidade agora conquistam contratos de longo prazo semelhantes a anuidades. Esses mandatos também impulsionam a demanda por plataformas digitais de custódia da cadeia que incorporam dados de auditoria diretamente nos relatórios ESG, fortalecendo os custos de mudança para laboratórios credenciados. À medida que os reguladores ampliam o escopo para métricas de economia circular, as receitas de certificação se diversificam além dos ensaios clássicos de segurança.[1]Oritain, "Como o ESG Está Impulsionando o Investimento e o Futuro da Due Diligence na Cadeia de Fornecimento," oritain.com
Ascensão das Marcas Próprias Diretas ao Consumidor
Milhares de comerciantes D2C agora dependem de painéis de marketplace como o Manage Your Compliance da Amazon, que, desde abril de 2024, exige certificação de terceiros para suplementos alimentares antes que os anúncios entrem no ar. Equipes enxutas com calendários de lançamento apertados preferem pacotes completos que combinam verificações de especificações, revisões de rótulos e desembaraço aduaneiro em um único fluxo de trabalho. Plataformas como a Factored Quality reduzem o tempo típico de integração em três meses e cortam os custos de conformidade em USD 10.000 por unidade de manutenção de estoque, recompensando as empresas de ensaios, inspeção e certificação que fornecem feeds de documentação via API. O crescimento das micromarcas, portanto, transforma o mercado de ensaios, inspeção e certificação de bens de consumo e varejo em um negócio de volume com laboratórios de resposta rápida.
Crescimento nos Fluxos de Produtos do Comércio Eletrônico Transfronteiriço
Os vendedores transfronteiriços precisam lidar com relatórios de compatibilidade eletromagnética da FCC dos EUA, marcação CE da UE, rótulos UKCA do Reino Unido e registros de responsabilidade do produtor de embalagens, muitas vezes para um único embarque. Vendedores sem equipes regulatórias internas recorrem a redes globais de ensaios, inspeção e certificação que prometem protocolos harmonizados em mais de 1.000 credenciamentos. A SGS, operando o portfólio de autorizações mais amplo do mundo, aproveita essa vantagem para garantir contratos plurianuais com plataformas como a TEMU, que encaminham milhões de encomendas diariamente. A complexidade das regras do comércio eletrônico, portanto, converte pedidos de ensaios pontuais e fragmentados em compromissos recorrentes, elevando a receita média por cliente no mercado de ensaios, inspeção e certificação.
Integração de Inspeção Visual Automatizada Habilitada por IA
Algoritmos de aprendizado de máquina incorporados em câmeras agora identificam defeitos em nível de mícron e medem tolerâncias na velocidade da linha de produção, frequentemente superando inspetores humanos. As empresas de ensaios, inspeção e certificação validam esses sistemas, calibram sensores e emitem certificados de desempenho de algoritmos exigidos por reguladores preocupados com modelos de IA opacos. Embora a automação mitigue a escassez de mão de obra, a conectividade constante dos sistemas de visão expõe as linhas de produção a riscos cibernéticos, estimulando nova demanda de serviços para avaliações de vulnerabilidade sob a Lei de Resiliência Cibernética da UE. A interligação entre ensaios de precisão de IA e garantia de cibersegurança desbloqueia fluxos de receita duplos e consolida a governança tecnológica como um pilar de crescimento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regimes regulatórios fragmentados em mercados emergentes | -0.4% | África, América Latina, Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Escassez de profissionais qualificados em ensaios, inspeção e certificação em segmentos especializados | -0.6% | Global, aguda na América do Norte e Europa | Médio prazo (2-4 anos) |
| Alto custo de instrumentação de ensaios em tempo real | -0.3% | Global, afetando particularmente os menores prestadores de ensaios, inspeção e certificação | Curto prazo (≤ 2 anos) |
| Riscos de cibersegurança em dispositivos de inspeção conectados | -0.2% | Global, concentrado em regiões manufatureiras com alta densidade de IoT | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Profissionais Qualificados em Ensaios, Inspeção e Certificação em Segmentos Especializados
Auditores de segurança alimentar, verificadores de sustentabilidade e testadores de cibersegurança exigem treinamento de vários anos em HACCP, FSMA, novos alimentos, ISO 27001 e revisão de código seguro. Pesquisas mostram taxas de vagas superiores a 20% em laboratórios de alimentos norte-americanos, forçando os prestadores a adiar projetos e prolongar os prazos de entrega.[2]Food Safety Magazine, "Abordando a Escassez de Mão de Obra em Segurança Alimentar," food-safety.comA lacuna de talentos se amplia à medida que os padrões de validação de ESG e IA se multiplicam mais rapidamente do que os programas de formação. As empresas reagem adquirindo especialistas boutique e estabelecendo parcerias com universidades, mas essas medidas só entregam capacidade após longos prazos de espera, limitando a captação de receita de curto prazo no mercado de ensaios, inspeção e certificação.
Regimes Regulatórios Fragmentados em Mercados Emergentes
As empresas de ensaios, inspeção e certificação que entram na África ou na América Latina enfrentam normas específicas de cada país que duplicam os ensaios e corroem as economias de escala. Nigéria e Quênia exigem credenciamento local de laboratórios, enquanto as mudanças nas regras de dispositivos médicos do Brasil obrigam novas auditorias mesmo para produtos previamente aprovados. Protocolos duplicados inflam os custos dos clientes, levando alguns exportadores a ignorar mercados menores por completo. Embora iniciativas de harmonização regional estejam em andamento, o progresso permanece lento, adiando as eficiências que os players globais desfrutam em jurisdições mais unificadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço – Os Serviços de Ensaios Mantêm Escala enquanto a Certificação Acelera
Os serviços de ensaios representaram 54,07% da receita de 2025 no mercado de ensaios, inspeção e certificação, sublinhando a prioridade duradoura de verificar a segurança elétrica, a composição química e a resistência mecânica antes que os produtos sejam enviados aos varejistas. Protocolos obrigatórios como IEC 62368-1 e ISO 10993 obrigam os fabricantes de eletrônicos e dispositivos médicos a submeter amostras, frequentemente em múltiplos estágios de produção. Laboratórios multinacionais capitalizam sobre a alta utilização de ativos fixos, enquanto especialistas regionais prosperam ao se concentrar em lotes de bens de consumo com entrega rápida. Os serviços de certificação, no entanto, entregam o CAGR mais rápido de 6,28%, impulsionados por investidores e reguladores que agora exigem validação independente de alegações climáticas, fornecimento ético e credenciais de design circular. A mudança em direção à certificação também eleva os perfis de margem: a revisão de documentação e as auditorias de fábrica comandam preços premium apesar dos menores requisitos de capital, ampliando os spreads de EBIT para os prestadores que retreinam funcionários como auditores.
O crescimento das regras antigreenwashing na Europa e a Lei de Veracidade na Rotulagem de Materiais Recicláveis da Califórnia impulsionam a demanda por selos de pegada de carbono do berço ao portão, enquanto as instituições financeiras incorporam classificações ESG de terceiros nos convênios de empréstimo. Essas mudanças elevam a certificação de uma formalidade de conformidade para um guardião do acesso das marcas ao capital. O tamanho do mercado de ensaios, inspeção e certificação de bens de consumo e varejo vinculado a credenciais de sustentabilidade poderia, portanto, dobrar em relação aos escopos de segurança legados até 2030. Os players que combinam dados de ensaios laboratoriais com insights de auditores ganham uma vantagem de balcão único, diferenciando-se ainda mais das empresas limitadas a relatórios de ensaios físicos.


Por Tipo de Fornecimento – A Terceirização Domina enquanto Modelos Híbridos Emergem
A terceirização respondeu por 63,52% do tamanho do mercado de ensaios, inspeção e certificação de bens de consumo e varejo em 2025, confirmando que mesmo os fabricantes de alto volume preferem estruturas de custo variável a possuir ativos laboratoriais. A demanda terceirizada acelerou durante as interrupções da cadeia de fornecimento na era pandêmica, quando a capacidade flexível permitiu que as marcas redirecionassem a produção sem construir novas salas limpas ou câmaras de compatibilidade eletromagnética. Marcas D2C de pequeno e médio porte essencialmente começam com uma mentalidade exclusivamente terceirizada, incorporando taxas de ensaios nos custos dos produtos em vez de orçamentos de capex. Modelos híbridos, no entanto, ganham tração entre gigantes automotivos e de semicondutores: eles mantêm laboratórios de linha piloto para confidencialidade de P&D, mas enviam amostras de produção completa a parceiros credenciados para certificados formais de conformidade.
O credenciamento ISO 17025 e a rastreabilidade a institutos nacionais de metrologia permanecem decisivos na seleção de fornecedores, pois qualquer não conformidade pode acionar retenções alfandegárias. Os grandes prestadores de ensaios, inspeção e certificação ampliam a diferenciação integrando sistemas de gerenciamento de informações laboratoriais (LIMS) que alimentam painéis em tempo real nos portais das marcas, reduzindo o atrito administrativo. Startups focadas em análise de dados de ensaios por IA complementam o modelo ao oferecer insights preditivos de falhas com base em resultados agrupados, o que cria uma linha de receita consultiva secundária dentro do setor de ensaios, inspeção e certificação.
Análise Geográfica
Mercado de Teste, Inspeção e Certificação de Bens de Consumo e Varejo na APAC
A Ásia-Pacífico representou 41,72% da receita global em 2025 e se expandirá a uma CAGR de 6,41% até 2031, impulsionada pela profundidade manufatureira e pelas crescentes exigências de qualidade no mercado doméstico. A Comissão Nacional de Saúde da China endureceu os dossiês de segurança de novos alimentos em 2024, obrigando importadores e inovadores locais a apresentar dados de toxicologia, alergenicidade e equivalência nutricional antes da entrada no mercado, gerando acúmulo de trabalho nos laboratórios. Os exportadores indianos de eletrônicos e têxteis precisam agora navegar pelas marcações BIS além das aprovações paralelas FCC e CE, aumentando a demanda por pacotes multijurisdicionais. O Sudeste Asiático se beneficia da diversificação da cadeia de suprimentos à medida que as marcas se afastam do fornecimento de um único país, exigindo auditorias no Vietnã, na Indonésia e na Tailândia para garantir a consistência dos padrões.
Mercado de Teste, Inspeção e Certificação de Bens de Consumo e Varejo na Europa e América do Norte
A Europa e a América do Norte apresentam crescimento absoluto mais moderado, mas os estatutos de sustentabilidade e resiliência cibernética revigoram os serviços especializados. A Diretiva de Relatórios de Sustentabilidade Corporativa da UE obriga aproximadamente 50.000 empresas a apresentar declarações ESG verificadas por terceiros a partir do exercício fiscal de 2025. Simultaneamente, o próximo Regulamento de Resiliência Cibernética estabelece limites mínimos de segurança para produtos conectados, criando volume incremental de testes para avaliações de firmware, testes de penetração e análises de vulnerabilidade. Na América do Norte, os incentivos federais para projetos de energia renovável no âmbito da Lei de Redução da Inflação criam um pipeline de certificações de turbinas eólicas e módulos solares, enquanto o Instituto Nacional de Padrões e Tecnologia atualiza sua estrutura de segurança cibernética, aumentando a demanda por auditorias de garantia de IoT.
Mercado de Teste, Inspeção e Certificação de Bens de Consumo e Varejo no Oriente Médio e África e América Latina
O Oriente Médio e a África apresentam oportunidades emergentes, com os clusters industriais da Visão 2030 da Arábia Saudita exigindo inspeções pré-embarque e auditorias de fábricas. No entanto, a fragmentação dos padrões locais na África eleva os custos de transação, pois as empresas de TIC precisam duplicar os testes. As comunidades econômicas regionais consideram a harmonização, mas os prazos de implementação permanecem de longo prazo. A história da América Latina é mista: o polo automotivo do México sustenta testes constantes de compatibilidade eletromagnética e fadiga de componentes, enquanto mudanças regulatórias inconsistentes em economias menores desestimulam investimentos amplos em laboratrios.

Panorama regulatório
A regulamentação em bens de consumo e TIC de varejo é cada vez mais moldada por requisitos de segurança de produtos, produtos químicos, sustentabilidade e conformidade digital que exigem evidências de terceiros. Na União Europeia, o Regulamento (UE) 2023/988 (Regulamento Geral de Segurança dos Produtos, GPSR) substituiu a Diretiva Geral de Segurança dos Produtos a partir de dezembro de 2024, e a Comissão Europeia continuou a operacionalizar normas de apoio por meio da Decisão de Execução (UE) 2026/901 (abril de 2026). Isso reforça a demanda por relatórios de testes harmonizados e documentação de certificação para produtos vendidos no bloco.
Nos Estados Unidos, a estrutura da Consumer Product Safety Commission (CPSC) para Produtos de Uso Geral exige testes de conformidade e certificação, e está movendo a conformidade administrativa para processos eletrônicos. A CPSC determinou o registro eletrônico de certificados de conformidade para produtos de uso geral a partir de 8 de julho de 2026, o que aumenta o valor dos fluxos de documentação digital auditáveis de laboratórios e organismos de inspeção acreditados. Obrigações químicas e de materiais nos principais mercados importadores (por exemplo, RoHS da UE e relatórios de substâncias REACH) continuam a levar os prestadores de TIC a uma verificação mais profunda da lista de materiais e a declarações da cadeia de suprimentos, não apenas testes do produto final.
Análise da cadeia de valor
A cadeia de valor começa com proprietários de marcas de bens de consumo e marca própria definindo especificações de produtos e obtendo fornecimento por meio de fabricantes contratados e fornecedores multiníveis. Ela então passa pelo suporte de pré-conformidade, como mapeamento de requisitos, planejamento de testes e preparação de amostras, antes dos testes em laboratório acreditado, inspeções no local e certificação por terceiros. Os resultados fluem para os portões de conformidade de varejistas e marketplaces, desembaraço aduaneiro e fluxos de trabalho de vigilância pós-mercado, onde a gestão de documentação diferencia cada vez mais os prestadores, já que reguladores e plataformas exigem evidências estruturadas e verificáveis, em vez de PDFs estáticos.
Os prestadores de TIC operam no meio dessa cadeia como orquestradores da execução de testes, programas de auditoria e emissão de certificados. Fabricantes de instrumentos (OEMs), fornecedores de materiais de referência e organismos de acreditação apoiam a capacidade e a credibilidade. Investimentos em infraestrutura laboratorial local próxima a clusters de produção reduzem os prazos e melhoram a capacidade de resposta para a conformidade comercial, incluindo a inauguração pela SGS de um laboratório petroquímico na China (julho de 2026) para apoiar necessidades de testes de qualidade e conformidade em um polo industrial. À medida que o registro eletrônico de certificados se expande (por exemplo, a exigência de registro eletrônico da CPSC em vigor a partir de julho de 2026), a integração entre LIMS, portais de clientes e documentação voltada para a alfândega leva as capacidades de software e governança de dados a um nível mais profundo na pilha de serviços de TIC.
Cenário Competitivo
Os quatro principais prestadores – SGS, Eurofins, Bureau Veritas e Intertek – controlam conjuntamente a maioria da receita global, sublinhando a natureza fragmentada do mercado de ensaios, inspeção e certificação. A SGS registrou USD 7,9 bilhões em receita em 2024, aproveitando mais de 1.000 credenciamentos governamentais para conquistar contratos multissite que empresas menores têm dificuldade em replicar. A Eurofins equipara a SGS em faturamento, mas se concentra nos domínios bioanalítico e alimentar, enquanto Bureau Veritas e Intertek se diversificam nos segmentos industrial, de consumo e de infraestrutura. A fusão fracassada de USD 30 bilhões entre SGS e Bureau Veritas em janeiro de 2025 ilustrou tanto o apetite quanto os limites práticos para megafusões, particularmente devido à sobreposição de bases de clientes e ao escrutínio antitruste.[4]Blue News, "SGS e Bureau Veritas Não Vão se Fundir," bluewin.ch
As estratégias de fusões e aquisições, portanto, se inclinam para negócios complementares: a Bureau Veritas adquiriu a ONETECH e a KOSTEC da Coreia do Sul e a Hi Physix Laboratory da Índia em março de 2024, ampliando sua presença em ensaios de eletrônicos por um total combinado de EUR 20 milhões (USD 21,6 milhões). A SGS concluiu 92 pequenas aquisições desde 2019, adicionando mais recentemente a Accutest Laboratories da Índia em janeiro de 2025 para solidificar a capacidade de ensaios farmacêuticos e ambientais. A aquisição da Automation Technology Inc. pela Intertek em abril de 2025 visa a validação de segurança funcional e cibersegurança para sistemas de controle da Indústria 4.0. Os gastos com tecnologia se concentram em plataformas de visão por IA, portais digitais para clientes e ferramentas de rastreabilidade em blockchain, com os prestadores correndo para automatizar etapas manuais e reduzir os crônicos gargalos de talentos.
As oportunidades de espaço em branco se concentram em torno de garantia de sustentabilidade, segurança de IoT e toxicologia de novos alimentos. A demanda supera a oferta, criando poder de precificação para laboratórios com químicos especializados ou equipes de auditoria ética. No entanto, a intensidade de capital da instrumentação avançada e a dificuldade de contratar especialistas no assunto moderam a velocidade de expansão, sugerindo fragmentação contínua e atividade de aquisição em curso ao longo do período de previsão.
Líderes do Setor de Ensaios, Inspeção e Certificação de Bens de Consumo e Varejo
Intertek Group PLC
SGS SA
Bureau Veritas SA
TÜV SÜD AG
TÜV Rheinland AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Teste, Inspeção e Certificação de Bens de Consumo e Varejo
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- TÜV Rheinland AG
- UL Solutions Inc.
- Eurofins Scientific SE
- ALS Limited
- DEKRA SE
- DNV AS
- TÜV NORD GROUP
- Applus+ Services S.A.
- Kiwa N.V.
- QIMA Ltd.
- Cotecna Inspection SA
- Hong Kong Standards and Testing Centre
- NSF International
- China Certification and Inspection Group
- Mistras Group Inc.
- Core Laboratories N.V.
- SGS Taiwan Ltd.
- Baltazar Testing Labs SA
- RINA S.p.A.
- Intertek Testing Services NA Inc.
- UL India Private Ltd.

Oportunidades de mercado e perspectivas futuras
A digitalização da conformidade e os fluxos de trabalho de prova de conformidade abrem espaço em branco para que os prestadores de TIC combinem testes, certificação e troca de dados em resultados prontos para varejistas e reguladores. A mudança da CPSC dos EUA para o registro eletrônico obrigatório de certificados de produtos de uso geral a partir de 8 de julho de 2026 expande a demanda por serviços de documentação completos (geração de certificados, retenção de registros e suporte de submissão) além dos testes principais, particularmente para vendedores transfronteiriços e marcas voltadas para marketplaces sem operações regulatórias internas.
As necessidades de garantia na UE também estão se estendendo além dos testes de segurança clássicos, para evidências de sustentabilidade, materiais e cadeia de suprimentos. Programas ligados à fiscalização criam demanda imediata de serviços onde é exigida avaliação de conformidade por Organismo Notificado ou equivalente. A Intertek, ao reportar certificados de conformidade iniciais vinculados ao Regulamento de Baterias da UE (UE) 2023/1542 (julho de 2026), indica uma avaliação crescente por terceiros nos processos de lançamento de produtos de consumo relacionados a baterias. Ao mesmo tempo, o caminho de implementação do GPSR da UE, incluindo a Decisão de Execução da Comissão (UE) 2026/901 em abril de 2026, apoia oportunidades para prestadores capazes de mapear categorias de produtos para normas harmonizadas rapidamente e manter arquivos técnicos reutilizáveis em distribuições multipaíses. No lado da oferta, o posicionamento de capacidade próximo a clusters industriais, incluindo a abertura pela SGS de um laboratório petroquímico na China em julho de 2026, aponta para uma demanda contínua por testes e inspeções mais próximos da origem, que reduzem o tempo de resposta para fluxos comerciais de alto volume.
Recent Industry Developments in Mercado de Teste, Inspeção e Certificação de Bens de Consumo e Varejo
- Março de 2026: A SGS SA adquire a Murray-Brown Laboratories para expandir a segurança alimentar, os testes nutracêuticos e capacidades relacionadas na América do Norte. A aquisição amplia a capacidade de testes de segurança alimentar e nutracêuticos na região. Isso fortalece a presença da SGS na América do Norte e amplia seu portfólio em serviços de testes de alta margem.
- Novembro de 2025: A Intertek adquire a Suplilab na Costa Rica para ampliar a presença de ATIC em segurança alimentar e testes de dispositivos médicos na América Central. A expansão adiciona capacidade regional de testes para segurança alimentar e dispositivos médicos. Isso melhora a cobertura na América Central, apoiando a demanda ligada ao crescente comércio transfronteiriço e requisitos regulatórios.
- Julho de 2025: A Bureau Veritas assina acordos para adquirir a Institute For Cyber Risk na Dinamarca e a EcoPlus na Coreia do Sul para serviços de cibersegurança e Avaliação do Ciclo de Vida. Os acordos adicionam capacidades de validação de cibersegurança e avaliação de sustentabilidade. A expansão apoia a demanda por conformidade ESG e regulatória por meio de ofertas de garantia digital e de sustentabilidade.


Mercado de Teste, Inspeção e Certificação de Bens de Consumo e Varejo Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange serviços de terceiros e internos que testam, inspecionam e certificam bens de consumo e produtos de varejo, fornecedores e processos relacionados, para que atendam a requisitos de segurança, qualidade e conformidade, e possam ser vendidos em diferentes canais e países.
Exclusões de escopo: Não contabilizamos engajamentos de consultoria não relacionados que não resultem em um resultado de teste, resultado de inspeção ou decisão de certificação para bens de consumo ou cadeias de suprimentos de varejo.
Visão geral da segmentação
- Por Tipo de Serviço
- Serviços de Ensaios
- Serviços de Inspeção
- Serviços de Certificação
- Por Tipo de Fornecimento
- Interno
- Terceirizado
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando quais tipos de verificações de conformidade impulsionam a demanda em bens de consumo e varejo, e onde os gastos geralmente se concentram entre testes, inspeção e certificação. Contamos com normas públicas e sinais de fiscalização para manter o escopo fundamentado, como recalls da CPSC dos EUA, notificações do RAPEX (Safety Gate) da UE, bibliotecas de normas ISO e IEC, e estatísticas alfandegárias e comerciais de fontes como a UN Comtrade.
Também analisamos o contexto setorial que afeta os volumes, como orientações de associações sobre vestuário e têxteis, atualizações sobre contato com alimentos e restrições químicas, e normas de categorias de produtos para brinquedos, eletrônicos e utensílios domésticos que comumente desencadeiam trabalho de laboratório e auditorias de fábrica. Registros de empresas, apresentações a investidores e imprensa confiável são usados para entender o mix de serviços, expansões da presença laboratorial e a direção dos preços. Quando necessário, uma assinatura paga de dados financeiros e inteligência empresarial e um banco de dados de patentes são usados para verificar cruzadamente as divulgações de linhas de negócios e os métodos de teste emergentes. Esses exemplos não são exaustivos, e muitas outras fontes públicas foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar a visão documental com pessoas que veem decisões de compra reais e restrições de capacidade, incluindo gerentes de laboratório, líderes de conformidade de varejo, chefes de sourcing e QA, auditores e especialistas ligados à acreditação. Como o mercado é global, dividimos as discussões entre as principais regiões de fabricação e consumo, para que as premissas sobre taxas de terceirização, frequência de auditorias e movimento de preços possam ser corrigidas antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 12% | Ásia-Pacífico: 40% |
| Nível médio: 58% | Líderes funcionais/de unidade: 41% | EMEA: 36% |
| Empresas menores: 17% | Gerentes: 47% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que reconstrói o conjunto de demanda a partir de atividades impulsionadas pela conformidade em bens de consumo e varejo, e depois traduz isso em gastos com serviços por tipo de serviço. Na prática, o modelo se apoia em indicadores como a intensidade de exportação e importação de produtos de consumo, eventos de recall de produtos e não conformidade, normas de segurança novas ou modificadas, requisitos de auditoria de fornecedores por varejistas, e a mudança de mix em direção a testes de maior complexidade (por exemplo, restrições químicas e segurança elétrica).
Esses totais são então corroborados com aproximações bottom-up seletivas, como amostragem de preço por teste e taxas diárias de auditoria multiplicadas por rendimento plausível, além de verificações de canal sobre utilização de laboratório e participação de terceirização. Quando os dados são escassos para países menores, usamos variáveis proxy como exposição comercial, base de manufatura e maturidade regulatória, e depois ajustamos por meio do feedback das entrevistas. A previsão é feita usando análise de cenários apoiada por regressão multivariada, onde motivadores como o crescimento do comércio, ciclos de aperto regulatório, o crescimento de categorias em varejo de alto SKU, e requisitos de sustentabilidade e auditoria social são variados, e depois alinhados ao que os especialistas esperam como o caminho mais provável.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação entre múltiplos sinais, onde as saídas do modelo são comparadas com marcadores independentes, como o mix de receita de serviços reportado, volumes observados de inspeção e auditoria, e ciclos regulatórios conhecidos. Os valores discrepantes são sinalizados, investigados e reverificados, e depois revisados novamente por outro analista antes da aprovação final, para que uma única premissa não possa distorcer o resultado sem ser percebida.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas caso um evento material altere a demanda, como uma mudança regulatória importante, um aumento na atividade de fiscalização, ou uma mudança clara de preços. Antes da entrega, é realizada uma revisão final para revalidar os principais insumos e premissas cambiais, para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de testes, inspeção e certificação de bens de consumo e varejo da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para serviços de TIC de bens de consumo e varejo frequentemente divergem porque a linha entre testes de produtos, auditorias de fornecedores e trabalho de garantia adjacente é traçada de forma diferente, e depois atualizada em cronogramas diferentes. As diferenças também aparecem quando uma estimativa se apoia mais nos totais globais de TIC e aplica uma participação vertical fixa, em vez de reconstruir a demanda a partir da atividade de conformidade de produtos de consumo.
Alguns números publicados parecem incorporar um trabalho mais amplo de avaliação de conformidade ligado a outros setores de usuários finais ou incluir serviços de garantia mais amplos além dos testes, inspeção e certificação clássicos. Na Mordor Intelligence, o total é limitado aos gastos com testes, inspeção e certificação diretamente atribuíveis a produtos e cadeias de suprimentos de bens de consumo e varejo, e é atualizado usando os insumos do ano-base de 2026 e as verificações de validação descritas anteriormente.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 37,27 bilhões de USD (2026) | |
| Publicador do Setor A | 36,26 bilhões de USD (2026) | Normalmente usa uma contabilização de serviços mais restrita que subestima a inspeção e os programas contínuos de auditoria de fornecedores no varejo, e pode aplicar premissas conservadoras de progressão de preços em categorias maduras. |
| Publicador do Setor B | 34,50 bilhões de USD (2025) | Frequentemente se ancora em uma base do ano anterior e mantém uma participação vertical fixa do setor mais amplo de TIC, o que pode não captar mudanças abruptas de novas áreas de conformidade e alterações na intensidade de terceirização. |
A tabela mostra que a dispersão é explicada principalmente pela rigidez do escopo, pela escolha do ano-base e pela forma como os motivadores de preço e volume são atualizados. Ao vincular o número a gatilhos de conformidade observáveis, exposição comercial e intensidade de serviço verificada por entrevistas, a estimativa permanece rastreável a insumos claros e pode ser replicada e atualizada de forma consistente ano a ano.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de ensaios, inspeção e certificação no setor de bens de consumo e varejo?
O mercado está avaliado em USD 37,27 bilhões em 2026 e está projetado para subir para USD 49,48 bilhões até 2031.
Qual região contribui com a maior receita?
A Ásia-Pacífico responde por 41,72% da receita de 2025 e também é a região de crescimento mais rápido, com um CAGR de 6,41%.
Qual categoria de serviço está crescendo mais rapidamente?
Os serviços de certificação, impulsionados pela verificação de ESG e sustentabilidade, estão projetados para registrar um CAGR de 6,28% até 2031.
Por que as empresas estão terceirizando as funções de ensaios?
A terceirização oferece eficiência de capital, escalabilidade mais rápida e acesso a expertise credenciada em múltiplas jurisdições.
Como as regras de sustentabilidade estão moldando a demanda?
Os mandatos da UE e dos EUA agora exigem verificação por terceiros de alegações ambientais e sociais, criando trabalho recorrente de longo prazo para os prestadores de ensaios, inspeção e certificação.
Qual é o principal desafio que poderia limitar o crescimento do mercado?
A escassez de auditores e testadores especializados, particularmente em segurança alimentar e cibersegurança, dificulta a capacidade dos prestadores de atender à crescente demanda.
Página atualizada pela última vez em:



