
Tamanho e Participação do Mercado de Certificação e Testes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 218.04 Bilhões de dólares |
| Tamanho do Mercado (2031) | 262.84 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.81 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Certificação e Testes pela Mordor Intelligence
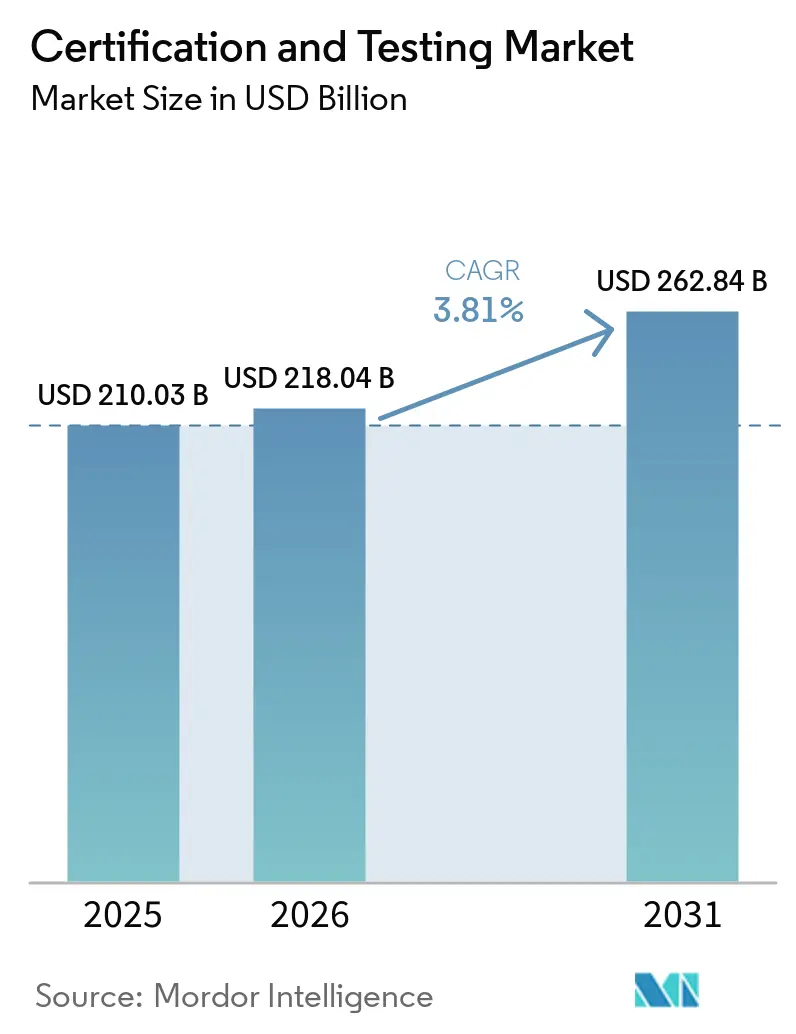
O tamanho do mercado de certificação e testes foi avaliado em USD 210,03 mil milhões em 2025 e estima-se que cresça de USD 218,04 mil milhões em 2026 para atingir USD 262,84 mil milhões até 2031, a um CAGR de 3,81% durante o período de previsão (2026-2031). Os fornecedores terceirizados já tratam dois terços de todo o trabalho de conformidade, e a sua participação está a aumentar à medida que os fabricantes transferem orçamentos das infraestruturas laboratoriais para I&D. As plataformas digitais, como o portal eCERT da Proteção Aduaneira e de Fronteiras dos EUA, reduzem o processamento de certificados de origem de dias para minutos, apontando para prazos de entrega transfronteiriços mais rápidos. A procura está também a orientar-se para auditorias de sistemas de gestão, com as certificações de cibersegurança ISO 27001 e de energia ISO 50001 a expandirem-se mais rapidamente do que os testes de produto tradicionais. A região Ásia-Pacífico continua a ser o motor de crescimento, auxiliada pelo catálogo CCC alargado da China e pelos mandatos BIS mais abrangentes da Índia. Entretanto, as empresas do setor alimentar e de saúde dominam em volume, mas o setor dos transportes é o segmento vertical de crescimento mais rápido, à medida que os Regulamentos ONU 155 e 156 reformulam as regras de ciberrisco automóvel.
Principais Conclusões do Relatório
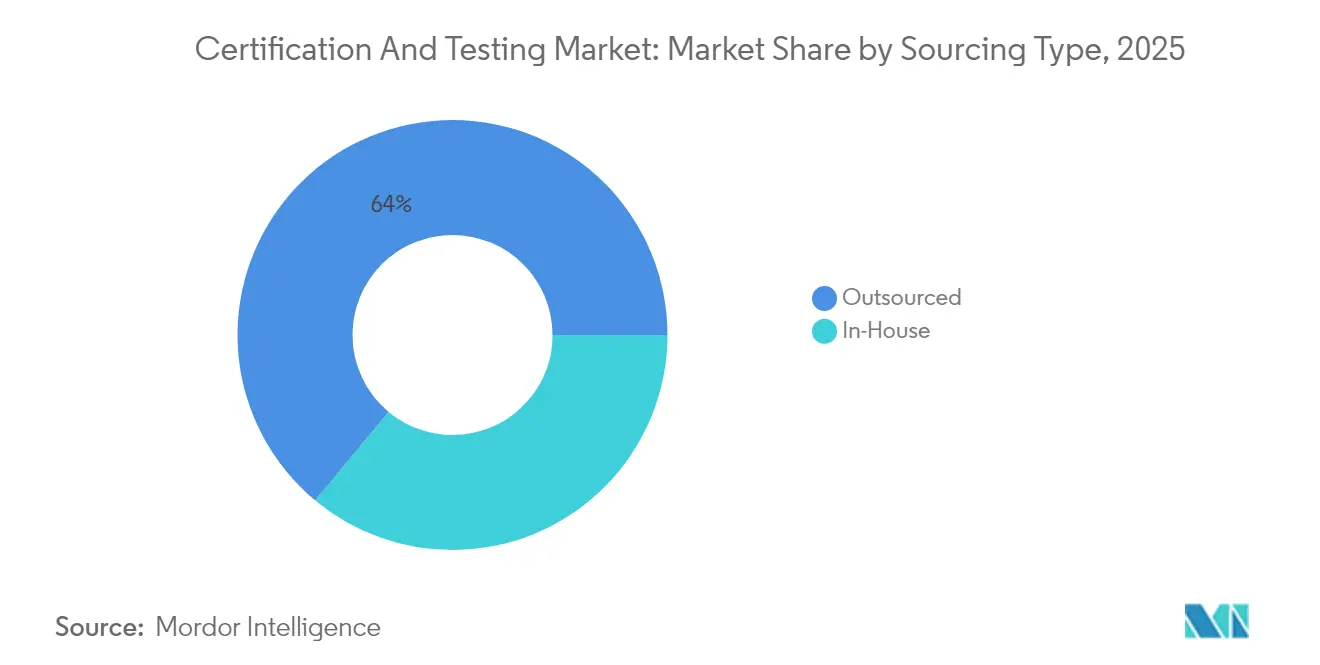
- Por tipo de fornecimento, os testes terceirizados capturaram uma participação de 63,98% no mercado de certificação e testes em 2025 e prevê-se que avancem a um CAGR de 4,42% até 2031.
- Por vertical de utilizador final, os setores alimentar e de saúde detinham 28,15% do tamanho do mercado de certificação e testes em 2025, enquanto se espera que o setor dos transportes se expanda a um CAGR de 5,28% até 2031.
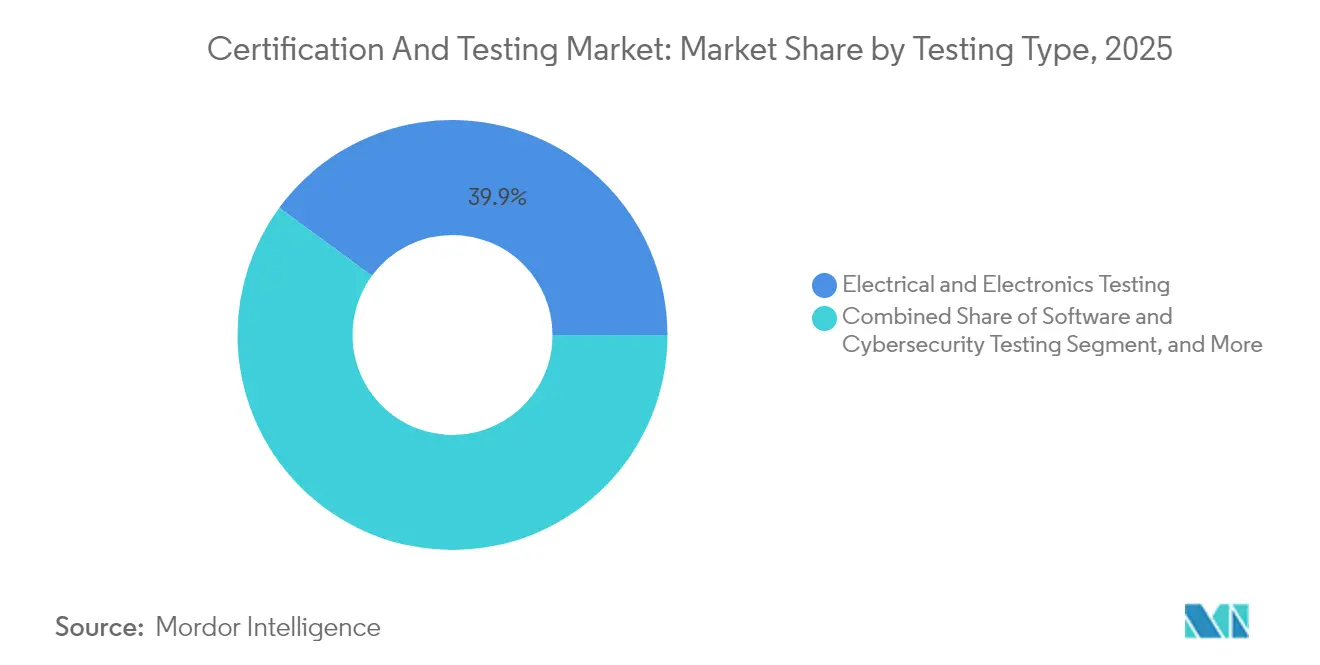
- Por tipo de teste, os testes elétricos e de eletrónica lideraram com uma participação de 39,92% no mercado de certificação e testes em 2025. No entanto, prevê-se que os testes de software e cibersegurança se expandam a um CAGR de 5,03% entre 2026 e 2031.
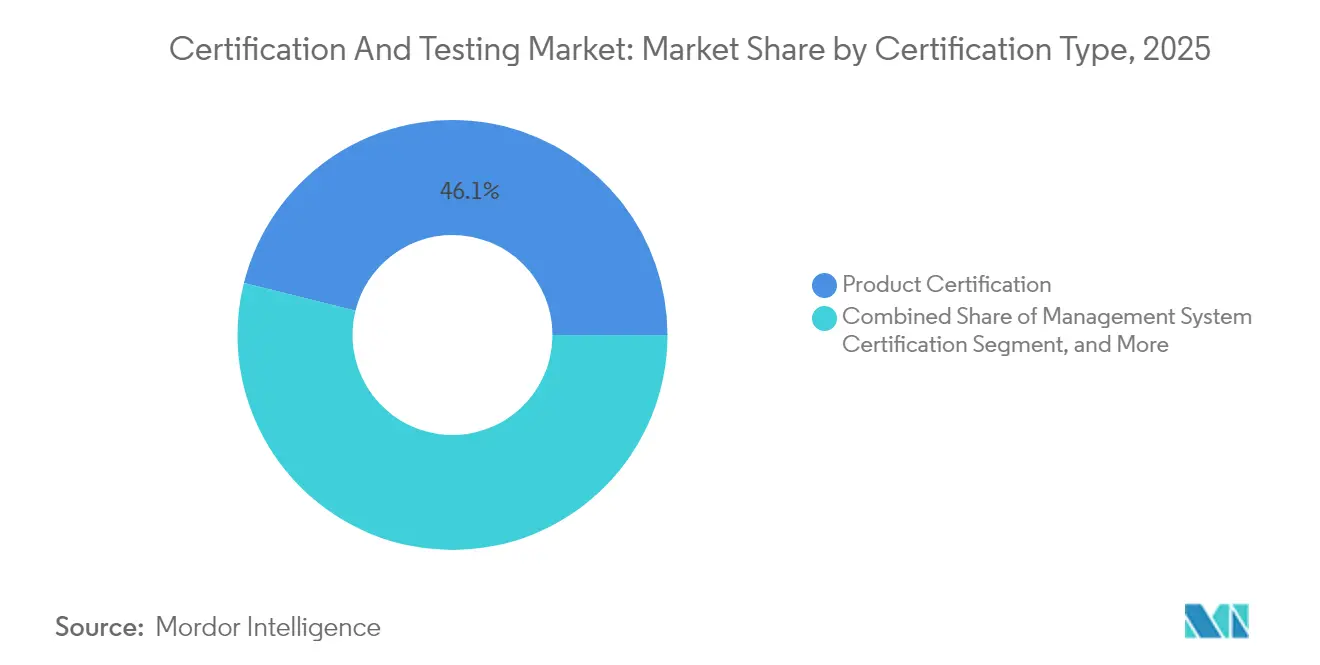
- Por tipo de certificação, a certificação de sistemas de gestão registou o crescimento mais rápido, com um CAGR de 5,62% face à linha de base de 3,41% da certificação de produto.
- Por tipo de serviço, os serviços de testes representaram 52,31% das receitas de 2025, enquanto se prevê que os serviços de certificação aumentem a um CAGR de 4,69% até 2031.
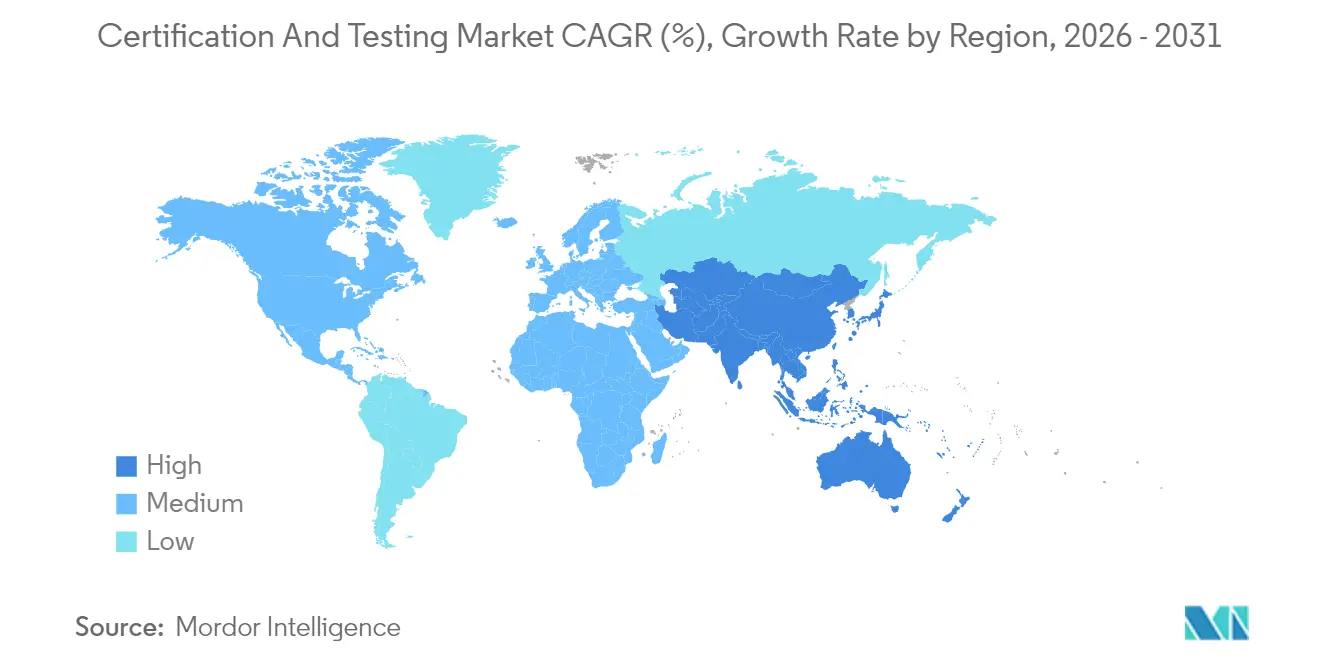
- Por geografia, a Ásia-Pacífico gerou 39,88% das receitas de 2025 e prevê-se que cresça a um CAGR de 4,21%, quase o dobro do ritmo global.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Intensificação dos Mandatos Globais de Conformidade Comercial | +0.9% | Global, concentrado na América do Norte, UE e centros de exportação da APAC | Médio prazo (2-4 anos) |
| Rápida Expansão do Comércio Eletrónico Transfronteiriço | +0.7% | Global, liderado pela APAC e América do Norte | Curto prazo (≤ 2 anos) |
| Proliferação de Dispositivos IoT e Inteligentes | +0.6% | Global, adoção antecipada na América do Norte, UE e Ásia Oriental | Médio prazo (2-4 anos) |
| Crescente Foco na Segurança e Qualidade do Produto | +0.5% | Global, especialmente América do Norte, UE e Japão | Longo prazo (≥ 4 anos) |
| Adoção Crescente de Certificação Remota Baseada em Gémeo Digital | +0.4% | América do Norte e UE, adoção gradual na APAC | Longo prazo (≥ 4 anos) |
| Surgimento de Esquemas de Certificação Ligados à Sustentabilidade | +0.3% | UE liderando, seguida pela América do Norte e mercados APAC selecionados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Intensificação dos Mandatos Globais de Conformidade Comercial
Os governos continuam a intensificar a verificação de origem e a documentação de conformidade. A Organização Mundial das Alfândegas emitiu diretrizes sobre certificados digitais em 2024, levando os exportadores a fornecer dados de laboratório acreditado que correspondam aos anexos dos tratados.[1] Organização Mundial das Alfândegas, "Diretrizes sobre Certificados de Origem," Wcoomd.org O regime de Exportador Registado da UE exige agora relatórios de ensaio ISO 17025 para determinados produtos, duplicando as filas de certificação dos fornecedores do Sudeste Asiático desde meados de 2024.[2]Comissão Europeia, "Sistema de Exportador Registado," Trade.ec.europa.eu Os Estados Unidos adicionaram evidências de testes de terceiros para itens de dupla utilização ao abrigo das Regulamentações de Administração de Exportações atualizadas. Os grandes laboratórios multi-acreditados ganham, portanto, volume à medida que os seus certificados circulam globalmente, enquanto os fornecedores regionais se apressam a obter o reconhecimento do Fórum Internacional de Acreditação e a reforçar o seu papel como autoridades certificadoras de confiança.
Rápida Expansão do Comércio Eletrónico Transfronteiriço
Os principais mercados digitais impuseram protocolos de pré-listagem mais rigorosos. A Amazon exige relatórios ISO 17025 para eletrónica, brinquedos e produtos de cuidado pessoal nos Estados Unidos, na UE e no Japão, excluindo assim produtos não testados.[3]Departamento de Comércio dos EUA, "Regulamentos de Administração de Exportações," Bis.doc.gov O Tmall Global da Alibaba retira automaticamente da listagem os produtos sem marcações FCC, CE ou CCC, resultando num aumento de 40% nas consultas de certificação de exportadores chineses em 2024. A Lei de Serviços Digitais da UE torna as plataformas conjuntamente responsáveis por produtos inseguros, reforçando estas regras. As marcas mais pequenas terceirizam, portanto, o trabalho de conformidade para laboratórios externos, acelerando a mudança para operações de ativos leves no mercado de certificação e testes.
Proliferação de Dispositivos IoT e Inteligentes que Requerem Certificação
Os produtos conectados enfrentam uma série de testes, incluindo avaliações de rádio em camadas, cibersegurança e privacidade. O NIST finalizou a série 8259 em 2024 para aquisições federais de IoT. A Europa seguiu com a norma ETSI EN 303 645, agora uma norma harmonizada da Diretiva de Equipamentos de Rádio que exige arranque seguro e comunicação encriptada para IoT de consumo. Os ciclos de certificação podem prolongar-se de três a seis meses para designs não conformes, gerando uma corrida a chipsets prontos para segurança. A PSA Certified registou mais de 200 aprovações até ao final de 2024, sinalizando convergência pré-silício. Os laboratórios com competências profundas em cibersegurança ganham, portanto, quota à medida que o número de dispositivos aumenta.
Crescente Foco na Segurança e Qualidade do Produto Entre os Consumidores
As redes sociais amplificam as recolhas, levando as marcas a optar por marcações voluntárias que superam os mínimos legais. A Iniciativa Global de Segurança Alimentar registou 400 novas adoções de esquemas em 2024, lideradas pela FSSC 22000 e pela SQF. O Regulamento Europeu de Dispositivos Médicos expandiu as auditorias a muitos dispositivos de Classe I, resultando no triplo dos atrasos de testes na Alemanha e nos Países Baixos. A UL Solutions lançou um selo voluntário de cibersegurança para casas inteligentes em 2024, com os aderentes a reportar prémios de preço de dois dígitos nos canais de retalho norte-americanos. À medida que as credenciais de qualidade se tornam alavancas de marketing, a procura aumenta para além da conformidade obrigatória.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Volatilidade nos Ciclos de Capex Industrial | -0.5% | Global, com grandes oscilações nos centros de fabrico da APAC e América do Norte | Curto prazo (≤ 2 anos) |
| Normas Regulatórias Complexas e Fragmentadas | -0.4% | Global, mais aguda para exportadores multi-jurisdição | Médio prazo (2-4 anos) |
| Escassez de Talentos em Disciplinas Especializadas | -0.3% | Global, aguda na América do Norte e UE | Médio prazo (2-4 anos) |
| Preocupações de Cibersegurança em Plataformas Remotas | -0.2% | Global, elevada em setores regulamentados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Ciclos de Capex Industrial
O volume de testes acompanha os lançamentos de novos produtos e as inaugurações de instalações. O gabinete estatístico da Índia documentou um aumento de 66,3% no investimento (capex) do setor privado entre os exercícios fiscais 2021-22 e 2024-25, impulsionando temporariamente a procura laboratorial. Quando os índices PMI globais recuaram no segundo trimestre de 2024, as filas de certificação reduziram-se em dois trimestres, deixando capacidade excedentária. Os laboratórios internos sentem o aperto de forma mais aguda porque suportam custos fixos, o que acelera a mudança para a terceirização. Os fornecedores regionais frequentemente reduzem os preços durante as recessões, comprimindo as margens em todo o mercado de certificação e testes.
Normas Regulatórias Complexas e Fragmentadas entre Regiões
Apesar dos esforços de harmonização, os testes duplicados continuam a persistir. O esquema CCC da China abrange 17 grupos de produtos, mas raramente aceita resultados de testes estrangeiros, obrigando à realização de novos testes em laboratórios aprovados pela CNCA. A extensão do BIS da Índia a equipamentos de eletrónica e telecomunicações introduziu obstáculos semelhantes, uma vez que existem poucos acordos bilaterais. No Médio Oriente, a SASO e a ESMA têm programas sobrepostos mas não idênticos, acrescentando semanas ao lançamento de produtos. Os custos de conformidade sobem assim 20-30% para lançamentos globais, restringindo o crescimento para exportadores com recursos limitados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fornecimento:
A Terceirização Consolida a Sua LiderançaOs fornecedores terceirizados controlavam 63,98% da participação no mercado de certificação e testes em 2025 e crescerão a um CAGR de 4,42% até 2031, bem acima da taxa global. Esta dominância decorre do investimento significativo necessário para manter os laboratórios ISO 17025 atualizados, um custo que a maioria dos fabricantes trata agora como variável e não fixo. O salto de receitas de 8,1% da UL Solutions no terceiro trimestre de 2024 demonstra como as grandes redes capturam fluxos à medida que os clientes abandonam as instalações cativas.
Os modelos híbridos ainda são relevantes. As empresas farmacêuticas e de semicondutores mantêm laboratórios internos para proteger a propriedade intelectual, mas 60% terceirizam agora pelo menos 30% do volume de testes, principalmente para cargas de pico ou disciplinas de nicho. As normas de gémeo digital ao abrigo da ISO 23247 poderiam esbater ainda mais os limites, permitindo que a simulação interna filtre os designs antes da confirmação externa. No geral, os especialistas terceirizados definem o ritmo, e a sua escala desbloqueia os orçamentos de análise e automação necessários para manter uma elevada eficiência no mercado de certificação e testes.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório


Por Vertical de Utilizador Final:
Os Transportes Avançam RapidamenteOs setores alimentar e de saúde representaram 28,15% das receitas de 2025, uma vez que a Regra 204 do FDA FSMA e os esquemas GFSI apertaram as exigências de rastreabilidade e higiene. O tamanho do mercado de certificação e testes para estes segmentos verticais mantém-se resiliente porque as auditorias ocorrem ao longo do plantio, do processamento e da distribuição.
Os transportes, no entanto, registam o CAGR mais rápido de 5,28%. Os Regulamentos ONU 155 e 156 obrigam a auditorias de cibersegurança e de atualização de software para cada novo tipo de veículo vendido na UE e no Japão, expandindo os pipelines laboratoriais para testes de penetração e validação de atualizações over-the-air. As certificações IATF 16949 aumentaram 12% em 2024, indicando uma pressão em cascata nas cadeias de abastecimento. O trabalho de segurança de baterias acrescenta outra camada, com a Intertek e a UL a construírem centros dedicados para satisfazer as exigências da norma ONU 38.3 e da IEC 62133. À medida que a eletrificação e a autonomia avançam, os transportes tornam-se o principal motor de crescimento no mercado de certificação e testes.
Por Tipo de Certificação:
Os Sistemas de Gestão Ganham MomentumAs marcações de produto ainda representavam 46,12% do volume de negócios de 2025, refletindo o seu papel de controlador de acesso nas aprovações CE, CCC e FCC. No entanto, as auditorias de sistemas de gestão são o motor de crescimento, avançando a um CAGR de 5,62% à medida que as empresas procuram credenciais ISO 9001, ISO 14001, ISO 45001 e ISO 27001 para satisfazer os investidores orientados para os critérios ESG. A ISO 27001:2022 atraiu um aumento de 25% em novas adesões após abordar a governança da nuvem e da IA.
As auditorias integradas combinam agora múltiplas normas num único ciclo, reduzindo os tempos de inatividade e os custos para as empresas de médio porte. A certificação de serviços e a qualificação de pessoal permanecem contribuidores mais pequenos, mas estáveis. O acordo de reconhecimento mútuo do Fórum Internacional de Acreditação, que abrange mais de 100 economias, facilita a aceitação global dos certificados de sistemas de gestão, ajudando a alargar o tamanho do mercado de certificados e testes nesta categoria.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Tipo de Serviço:
As Margens de Certificação Superam as de TestesOs testes representaram 52,31% das receitas de 2025, sobretudo devido à sua natureza intensiva em equipamentos. Ainda assim, os serviços de certificação registam um CAGR de 4,69% até 2031, ligeiramente acima do mercado, porque as auditorias agrupadas distribuem os custos por múltiplas normas e aprofundam a fidelização dos clientes.
Os testes de commodities, como a inflamabilidade de têxteis, enfrentam erosão de preços, mas os nichos de elevada qualificação — compatibilidade eletromagnética 5G, modelação de fuga térmica de baterias e testes de penetração IoT — comandam tarifas premium. A auditoria remota reduz o tempo de deslocação em 40% ao abrigo das salvaguardas da ISO 27001, enquanto a validação de gémeo digital reduz os ciclos de protótipo a metade ao abrigo da ISO 23247. Os grandes fornecedores absorvem os gastos em software necessários para disponibilizar estas ferramentas, reforçando a sua vantagem no mercado de certificação e testes.
Por Tipo de Teste:
Os Testes Elétricos e de Eletrónica Dominam enquanto a Cibersegurança AceleraOs testes elétricos e de eletrónica representaram 39,92% do tamanho do mercado de certificação e testes em 2025, a maior participação de mercado entre todas as categorias de testes. As marcações de segurança obrigatórias, como UL, CE, CCC e PSE, tornam este serviço um controlador de acesso incontornável para o lançamento global de produtos, gerando um fluxo constante de trabalho de alto volume. A SGS adicionou novas câmaras anecoicas ao seu laboratório de Munique em maio de 2024 para lidar com as cargas de compatibilidade eletromagnética de 5G e IoT, sublinhando os seus compromissos de capital sustentados neste segmento central. Os testes elétricos e de eletrónica beneficiam também da procura adjacente em avaliações ambientais, mecânicas e químicas, uma vez que baterias, fontes de alimentação e placas de circuito impresso devem superar os testes de desempenho, resistência e substâncias restritas antes de chegar ao mercado.
Os testes de software e cibersegurança são a categoria de crescimento mais rápido, avançando a um CAGR de 5,03% entre 2026 e 2031. Os Regulamentos ONU 155 e 156 exigem que cada novo tipo de veículo vendido na UE e no Japão seja submetido a validação de penetração e de atualização de software, desviando novo volume para laboratórios de cibersegurança especializados. O centro de cibersegurança da DEKRA em Estugarda, inaugurado em março de 2024, realiza avaliações de vulnerabilidade e auditorias ISO 27001 para clientes dos setores automóvel e industrial, ilustrando como os fornecedores constroem capacidade dedicada para este serviço de fronteira. Nos Estados Unidos, o quadro NIST 8259 e o programa de certificação anual da CTIA exercem pressão semelhante sobre dispositivos IoT portáteis e wearables, garantindo uma procura recorrente de validação por terceiros.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Análise Geográfica
Mercado de Certificação e Testes da APAC
A Ásia-Pacífico contribuiu com 39,88% do faturamento de 2025 e avança a um CAGR de 4,21%, quase o dobro do ritmo global. O catálogo CCC ampliado da China agora abrange carregadores e robôs industriais, elevando o volume dos laboratórios locais em 15% ao ano. A iniciativa do BIS da Índia voltada a equipamentos eletrônicos e de telecomunicações gerou acúmulo de processos e impulsionou a expansão de capacidade em Bangalore e Pune.
Mercado de Certificação e Testes da América do Norte
A América do Norte se expande próximo à média do mercado. A autorização de equipamentos da FCC e as marcas de segurança da OSHA permanecem como requisitos perenes, enquanto os incentivos da Lei de Redução da Inflação para baterias introduzem novas categorias de testes. O Conselho de Normas do Canadá mantém a acreditação ISO 17025, sustentando a equivalência transfronteiriça.
Mercado de Certificação e Testes da EMEA e da América do Sul
A Europa apresenta demanda estável sob as regras de marcação CE, embora o Brexit exija certificação dupla para fornecedores que vendem tanto para a UE quanto para o Reino Unido. O Oriente Médio está enrijecendo suas regulamentações à medida que a SASO da Arábia Saudita e a ESMA dos Emirados Árabes Unidos implementam esquemas distintos de avaliação de conformidade, criando vias paralelas que prolongam os ciclos de lançamento. A América do Sul e a África permanecem contribuintes modestos; no entanto, o INMETRO do Brasil e o SABS da África do Sul estão ampliando as listas de itens de certificação compulsória, sinalizando um potencial de crescimento gradual.

Panorama regulatório
O ambiente regulatório para certificação e testes continua a ser moldado por regras de avaliação de conformidade vinculadas ao acesso ao mercado, com a acreditação ISO/IEC 17025 e o reconhecimento por meio de registros oficiais permanecendo centrais para a aceitação. Na Europa, a visibilidade dos organismos notificados por meio do banco de dados NANDO da UE é um caminho fundamental para os compradores verificarem os organismos de avaliação de conformidade designados. O trabalho de política em 2026 em torno de acordos de reconhecimento mútuo (MRAs) também destaca os esforços governamentais para reduzir testes duplicados, especialmente para eletrônicos comercializados e outros produtos regulamentados.
O Reino Unido introduziu o The Treatment of Conformity Assessment Bodies (Comprehensive Economic and Trade Agreement between the Government of Great Britain and Northern Ireland and the Government of the Republic of India) Regulations 2026 (SI 2026/40), uma medida concreta que operacionaliza mecanismos de reconhecimento para organismos de avaliação de conformidade sob um marco comercial. As atualizações de normas continuam a expandir o escopo e a cadência dos testes de conformidade, incluindo a Recomendação ITU-T Q.5035 (janeiro de 2026) e múltiplas atualizações da IEC em 2026, como a IEC 62680-1-3:2026 e a IEC 62351:2026. Isso está aumentando a demanda por laboratórios capazes de manter escopo acreditado atualizado e produzir evidências de teste rastreáveis e alinhadas às normas.
Análise da cadeia de valor
A cadeia de valor começa com órgãos normativos e reguladores (ISO/IEC, ITU, reguladores nacionais) e as camadas de acreditação e reconhecimento que determinam quais resultados de teste são aceitos, incluindo a acreditação de laboratório ISO/IEC 17025 e os acordos de reconhecimento mútuo. A demanda vem, então, de fabricantes, importadores, plataformas e operadores regulamentados que precisam de relatórios de teste e certificados para lançamento de produtos, desembaraço aduaneiro ou auditorias contínuas de sistemas. A prestação de serviços é realizada por provedores de testes e certificação que operam laboratórios, equipes de auditoria e especialistas de domínio que cobrem áreas como EMC, rádio, cibersegurança e segurança de baterias.
Essa prestação é apoiada por fabricantes de equipamentos (OEMs), serviços de calibração, fornecedores de materiais de referência e fornecedores de software especializado para agendamento, captura de dados e emissão segura de relatórios. A digitalização de fluxos de trabalho e as ferramentas de conformidade da cadeia de suprimentos estão cada vez mais integradas na parte intermediária da cadeia, conectando a inteligência regulatória à execução e à documentação. Em maio de 2025, a Intertek lançou o SupplyTek como uma solução global de acesso a mercado de ponta a ponta, refletindo uma mudança em direção a plataformas integradas que combinam conteúdo regulatório, gestão de fluxo de trabalho e execução de testes e certificação. Também em maio de 2025, a TÜV Rheinland assinou um acordo de cooperação estratégica com a Circulor para conectar capacidades de rastreabilidade e passaporte digital de produto aos serviços de conformidade, reforçando um ciclo de dados para garantia que se estende além dos testes de laboratório pontuais, alcançando a proveniência de materiais upstream e a divulgação a clientes downstream. Persistem gargalos onde mandatos exigem testes no próprio país, especialmente em regimes de certificação de telecomunicações e eletrônicos com capacidade laboratorial limitada, tornando a capacidade acreditada, o talento de auditoria e as trilhas de evidência digital interoperáveis restrições e diferenciais fundamentais.
Panorama Competitivo
Os principais intervenientes incluem SGS, Intertek, Bureau Veritas, DEKRA e TÜV SÜD. A estratégia gira em torno da adição de âmbito acreditado, da expansão do alcance geográfico e da digitalização dos fluxos de trabalho. A UL Solutions implementou deteção de defeitos em têxteis assistida por IA em 2024 e inaugurou um Centro de Ciência do Fogo de 50.000 pés quadrados em 2025 para resolver estrangulamentos em baterias e infraestruturas de carregamento de veículos elétricos. A SGS expandiu a sua capacidade de compatibilidade eletromagnética em Munique para equipamentos 5G e IoT, enquanto o Bureau Veritas lançou um portal de auditoria remota melhorado por IA que reduz os ciclos de certificação para 10 dias.
As oportunidades de espaço em branco residem na cibersegurança para IoT, nas alegações ligadas à sustentabilidade e na validação de gémeo digital. A MET Laboratories foca-se nos testes de baterias a partir de centros nos EUA, e a Element Materials Technology serve compósitos aeroespaciais perto dos centros de produção.
A atividade de fusões é modesta porque as redes de relacionamento e a intensidade de ativos limitam as sinergias de escala, pelo que os líderes optam por aquisições complementares e laboratórios greenfield. A dinâmica competitiva deverá persistir à medida que o mercado de certificação e testes recompensa os fornecedores que combinam âmbito multinorma com entrega digital rápida e transparente.
Líderes do Setor de Certificação e Testes
-
Intertek Group plc
-
Bureau Veritas S.A.
-
Underwriters Laboratories (UL)
-
SGS S.A.
-
Eurofins Scientific SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Certificação e Testes
- SGS SA
- Intertek Group PLC
- Bureau Veritas SA
- DEKRA SE
- TÜV SÜD AG
- Underwriters Laboratories Inc.
- DNV AS
- Eurofins Scientific SE
- ALS Limited
- BSI Group
- SAI Global Pty Limited
- MISTRAS Group Inc.
- Element Materials Technology Group Ltd.
- TÜV Rheinland AG
- TÜV NORD GROUP
- Applus Services SA
- Kiwa NV
- Lloyd’s Register Group Ltd.
- MET Laboratories Inc.
- UL Solutions Inc.

Oportunidades de mercado e perspectivas futuras
Mudanças regulatórias que reforçam os requisitos de confiança para conformidade de telecomunicações e dispositivos sem fio criam espaço de curto prazo para provedores de testes com status reconhecido em jurisdições aceitas. Nos Estados Unidos, a FCC agiu em 2026 com medidas e propostas que favorecem aprovações de dispositivos apoiadas por testes realizados em laboratórios confiáveis dos EUA ou de países com MRA, ao mesmo tempo em que explora limites ao reconhecimento de laboratórios, TCBs e organismos de acreditação em territórios não reciprocantes. O resultado é uma concentração de demanda entre provedores com rede global capazes de entregar execução de testes conforme, junto com pacotes de documentação alinhados aos fluxos de autorização de equipamentos da FCC, sustentando a expansão da capacidade acreditada nos Estados Unidos e em países participantes de MRA.
Oportunidades também surgem à medida que atualizações de normas e ciclos de renovação nacionais expandem a matriz de testes exigida para conectividade e segurança, levando os clientes a especialistas capazes de manter o escopo atualizado e automatizar o tratamento de evidências. Para 2026, exemplos incluem requisitos atualizados de testes sem fio e SAR, como as atualizações da Anatel do Brasil para 5G e Wi-Fi 6/6E e as atualizações da RRA da Coreia do Sul vinculadas à KSC 3350:2024, além de um movimento mais amplo em direção a regimes de segurança de produtos alinhados à IEC 62368-1 para equipamentos de TIC e A/V. No lado da prestação de serviços, os órgãos setoriais estão formalizando modelos de garantia digital: o TIC Council publicou uma estrutura de digitalização em fevereiro de 2026 para garantia híbrida digital-humana e validação independente de avaliação de conformidade baseada em IA, o que abre espaço para os provedores empacotarem coleta remota de evidências, trilhas de auditoria seguras e monitoramento contínuo de conformidade para sistemas de gestão e testes de cibersegurança, além dos eventos de certificação pontuais.
Recent Industry Developments in Mercado de Certificação e Testes
- Julho de 2026: a Intertek anunciou que emitiu o primeiro lote de certificados de conformidade de Organismo Notificado do Regulamento de Baterias da UE para sistemas de armazenamento de energia. O marco fortalece a posição da Intertek em garantia de baterias e armazenamento de energia, apoiando fabricantes que precisam de evidências de conformidade de terceiros para colocação regulamentada na UE.
- Abril de 2026: a UL Solutions anunciou um acordo definitivo para adquirir o negócio de elétrica e eletrônica da Eurofins Scientific por um valor empresarial de cerca de EUR 575 milhões, com fechamento previsto para o quarto trimestre de 2026. O negócio expande a presença laboratorial e o alcance técnico da UL Solutions em um segmento de testes central, no qual a cobertura multipaís e a capacidade acreditada influenciam a seleção de clientes.
- Março de 2025: a UL Solutions inaugurou um laboratório de IoT e conectividade de 30.000 pés quadrados em Songshan Lake, China, equipado para testes de emulação 5G e testes de penetração. O local adiciona capacidade regional para validação sem fio e de cibersegurança, reduzindo os prazos de entrega para fabricantes de dispositivos que vendem em grandes regimes regulatórios.


Mercado de Certificação e Testes Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange atividades de terceiros e internas em que serviços de testes e certificação relacionados são utilizados para confirmar que produtos, sistemas ou processos cumprem uma norma definida, regulamentação ou requisito do cliente, e o resultado é um relatório de ensaio ou certificado.
Exclusões do âmbito: Consultoria pura, programas exclusivamente de formação e verificações de qualidade interna de rotina que não resultem num relatório de ensaio ou certificado formal estão excluídos.
Visão Geral da Segmentação
-
Por Tipo de Fornecimento
- Interno
- Terceirizado
-
Por Vertical de Utilizador Final
- Construção e Engenharia
- Produtos Químicos
- Alimentação e Saúde
- Energia e Commodities
- Transportes
- Produtos e Retalho
- Industrial
- Outros Segmentos Verticais de Utilizador Final
-
Por Tipo de Teste
- Testes Mecânicos
- Testes Elétricos e de Eletrónica
- Testes Químicos
- Testes Ambientais e Climáticos
- Ensaios Não Destrutivos (END)
- Testes de Compatibilidade Eletromagnética e Rádio
- Testes de Software e Cibersegurança
-
Por Tipo de Certificação
- Certificação de Produto
- Certificação de Sistema de Gestão
- Certificação de Pessoal
- Certificação de Serviço
-
Por Tipo de Serviço
- Testes
- Certificação
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
América do Sul
- Brasil
- Argentina
- Resto da América do Sul
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Resto da Ásia-Pacífico
-
Médio Oriente e África
-
Médio Oriente
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Resto do Médio Oriente
-
África
- África do Sul
- Egito
- Nigéria
- Resto da África
-
Médio Oriente
-
América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Para a pesquisa documental, começamos por construir o contexto de procura em torno de produtos regulamentados e setores orientados para a conformidade, mapeando depois como os serviços de testes e certificação são tipicamente adquiridos.
As fontes públicas que contribuíram para este processo incluem as páginas de normas ISO e IEC, agências dos EUA como o NIST e a FDA para referências de conformidade e testes, e materiais da Comissão Europeia para orientação sobre segurança e conformidade de produtos na UE. Analisámos também orientações publicadas por organismos comerciais e setoriais que publicam processos de conformidade, inspeção ou avaliação.
Além disso, analisámos registos de empresas, relatórios anuais, apresentações a investidores e cobertura de imprensa de referência para compreender a combinação de serviços, a exposição por mercado final e a forma como os preços são discutidos. Quando necessário, foram utilizadas subscrições pagas de dados financeiros e de inteligência empresarial, bases de dados de patentes e uma base de dados ao nível de remessas de importação-exportação para verificar cruzadamente os sinais de atividade associados a produtos regulamentados. As fontes documentais mencionadas são ilustrativas e não exaustivas, tendo sido analisadas referências públicas adicionais para recolha de dados, validação e esclarecimento da investigação.
Entrevistas Primárias e Inquéritos
O trabalho primário foi utilizado para testar o realismo das nossas hipóteses documentais, especialmente no que diz respeito à estruturação dos contratos, aos fatores que motivam um novo teste e à forma como os preços variam consoante os tipos de serviço e os segmentos de utilizadores finais. Falámos com uma combinação de laboratórios de testes, organismos de certificação, prestadores de inspeção e responsáveis de aquisição ou qualidade de utilizadores finais, mantendo a cobertura distribuída pela APAC, EMEA e Américas, de modo a que a intensidade regulatória regional e a exposição ao comércio não fossem generalizadas em excesso.
Distribuição dos respondentes do trabalho de campo de investigação primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 12% | APAC: 39% |
| Nível médio: 51% | Líderes Funcionais/de Unidade: 30% | EMEA: 36% |
| Players de menor dimensão: 17% | Gestores: 58% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, em que os fluxos de produção e comércio regulamentados, os requisitos de conformidade e a intensidade de testes orientada para a conformidade são utilizados para reconstruir um conjunto de despesas endereçáveis por região. Este é depois verificado com aproximações seletivas de baixo para cima, como pontos de preço amostrados para pacotes comuns de testes e certificação multiplicados por volumes realistas, mais verificações de canal sobre a combinação externalizada versus interna para manter os totais práticos.
Os principais dados utilizados no modelo incluem a quota externalizada do trabalho de testes e certificação, os ciclos de renovação e recertificação, os fatores de novo teste decorrentes de alterações regulatórias, os sinais de capacidade e utilização nos laboratórios e o movimento médio de preços por tipo de serviço (testes versus certificação) e por segmento de utilização final. Quando o feedback primário revela uma grande dispersão de preços, não forçamos um preço médio único, aplicando antes intervalos e ponderando-os pela combinação reportada nos diferentes segmentos. Para a previsão, é aplicada uma análise de cenários em torno do aperto regulatório, do crescimento das exportações e da adoção de programas de conformidade, e o percurso final ano a ano é suavizado utilizando uma lógica simples de séries temporais, de modo a que a curva reflita o comportamento típico dos contratos e renovações. Quando os dados de baixo para cima são escassos para um país ou segmento de nicho, utilizamos rácios de referência de ambientes regulatórios semelhantes e verificamos novamente com especialistas antes de finalizar.
Ciclo de Validação e Atualização de Dados
Os resultados são validados comparando o modelo com sinais independentes, como tendências de volume de certificação, indicadores de produção e exportação associados a produtos regulamentados e indicações de combinação de receitas divulgadas pelos principais prestadores de serviços. As variações são analisadas por etapas, primeiro ao nível das hipóteses e depois ao nível da consolidação, e os valores atípicos são questionados até que os fatores sejam claramente explicados. Se for encontrada uma discrepância significativa, voltamos a contactar os respondentes relevantes para confirmar se o problema é uma lacuna de definição, uma discrepância regional ou uma diferença de timing nos preços.
O relatório é atualizado anualmente, e as atualizações intercalares são desencadeadas quando ocorrem eventos materiais, como alterações regulatórias significativas, mudanças nos fluxos comerciais ou alterações súbitas no comportamento de externalização. Antes da entrega, um analista realiza uma nova revisão dos dados de entrada principais, de modo a que os números finais reflitam os dados públicos mais recentes disponíveis e o feedback de campo.
Tamanho do Mercado de Testes de Certificação da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para testes de certificação diferem frequentemente porque o conjunto de serviços incluídos, o ano de referência e a forma como as renovações e os novos testes são contabilizados não são consistentes entre as fontes. O timing cambial e o tratamento do trabalho interno também tendem a alargar a diferença, especialmente quando um número global é construído utilizando algumas hipóteses regionais.
Os programas de certificação exclusivamente de formação situam-se fora do âmbito da Mordor Intelligence neste contexto, e essa linha de âmbito pode alterar significativamente os totais, uma vez que a receita de formação é por vezes agrupada em serviços de conformidade em análises mais abrangentes. As diferenças também surgem quando uma fonte trata a validação de certificados digitais da mesma forma que os testes e a certificação industriais, ou quando utiliza hipóteses de crescimento agressivas sem verificar a intensidade regulatória regional e os padrões típicos de renovação de contratos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 218,04 mil milhões de USD (2026) | |
| Empresa de Investigação do Setor A | 3,80 mil milhões de USD (2024) | Utiliza uma definição mais restrita que remete para categorias de testes liderados por certificados digitais e software, o que pode excluir grandes partes dos serviços de testes industriais, inspeção e certificação, e ancora também o dimensionamento a um ano de referência diferente. |
| Empresa de Investigação do Setor B | 8,60 mil milhões de USD (2025) | Inclina-se para um enquadramento de TI e implementação em nuvem e aplica hipóteses de crescimento mais elevadas até 2034, o que pode não captar a atividade de testes de bens físicos regulamentados e alterar a forma como os ciclos de renovação e recertificação são representados. |
A diferença entre os valores da tabela é explicada principalmente pelo que é contabilizado como testes de certificação e pelo ano utilizado como valor de referência, uma vez que ambos os pontos alteram diretamente o conjunto de despesas endereçáveis. Quando os dados são associados a sinais práticos como a combinação de externalização, os ciclos de renovação e a intensidade de conformidade ao nível regional, os totais finais são mais fáceis de reproduzir e de atualizar sem forçar hipóteses uniformes.


Principais Questões Respondidas no Relatório
Qual é o valor global atual do mercado de certificação e testes?
O tamanho do mercado de certificação e testes é de USD 218,04 mil milhões em 2026 e deverá atingir USD 262,84 mil milhões até 2031.
Qual é a região de crescimento mais rápido em certificação e testes até 2031?
A Ásia-Pacífico lidera com um CAGR de 4,21%, impulsionada pelo âmbito CCC mais alargado da China e pela expansão do BIS da Índia.
Por que razão as auditorias de sistemas de gestão estão a expandir-se mais rapidamente do que as marcações de produto?
As empresas procuram certificados integrados ISO 9001, ISO 14001, ISO 45001 e ISO 27001 para satisfazer as exigências de ESG e cibersegurança, aumentando a procura de auditorias de sistemas de gestão a um CAGR de 5,62%.
Qual é a dimensão da participação terceirizada em certificação e testes?
Os fornecedores terceirizados geriam 63,98% da carga de trabalho de conformidade global em 2025, e a sua participação continua a crescer.
Qual o segmento vertical de utilizador final com crescimento mais rápido previsto?
Os transportes registam um CAGR de 5,28% até 2031 devido às regulamentações ONU de cibersegurança e de atualização de software para novos veículos.
Que fatores restringem o crescimento do mercado apesar das crescentes necessidades de conformidade?
A volatilidade do capex industrial e as regras regionais fragmentadas impõem obstáculos de custo e calendário que subtraem até 0,9 pontos percentuais ao CAGR previsto.
Página atualizada pela última vez em:



