
Tamanho e Participação do Mercado de TIC Automotivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 21.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 26.86 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de TIC Automotivo por Mordor Intelligence
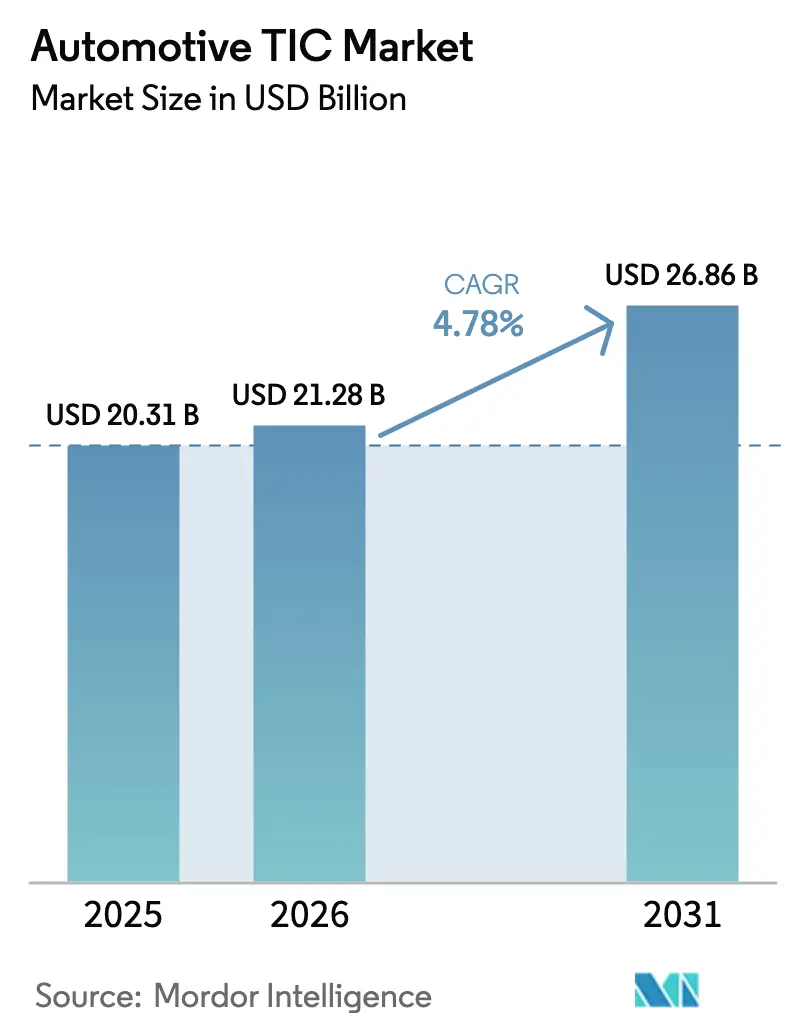
O tamanho do mercado de testes, inspeção e certificação automotivo foi avaliado em USD 20,31 bilhões em 2025 e estima-se que cresça de USD 21,28 bilhões em 2026 para atingir USD 26,86 bilhões até 2031, a um CAGR de 4,78% durante o período de previsão (2026-2031). Essa expansão acompanha a transição do setor de avaliações mecânicas isoladas para a validação completa de veículos definidos por software, trens de força eletrificados e ecossistemas de veículos conectados. Os mandatos mais rígidos da UNECE R155 e R156 deslocaram a cibersegurança de uma aprovação pontual para uma supervisão contínua do ciclo de vida, criando demanda estável por serviços de conformidade ao longo do ano. Os fornecedores capazes de combinar testes físicos com simulações virtuais validadas estão conquistando participação de mercado à medida que os ciclos de desenvolvimento se comprimem de 60 a 72 meses para aproximadamente 40 meses. A terceirização permanece como o modelo de fornecimento dominante porque as montadoras têm dificuldade em acompanhar os crescentes requisitos de capital e talento necessários para testar baterias, atualizações over-the-air (OTA) e recursos de condução com inteligência artificial (IA).
Principais Conclusões do Relatório
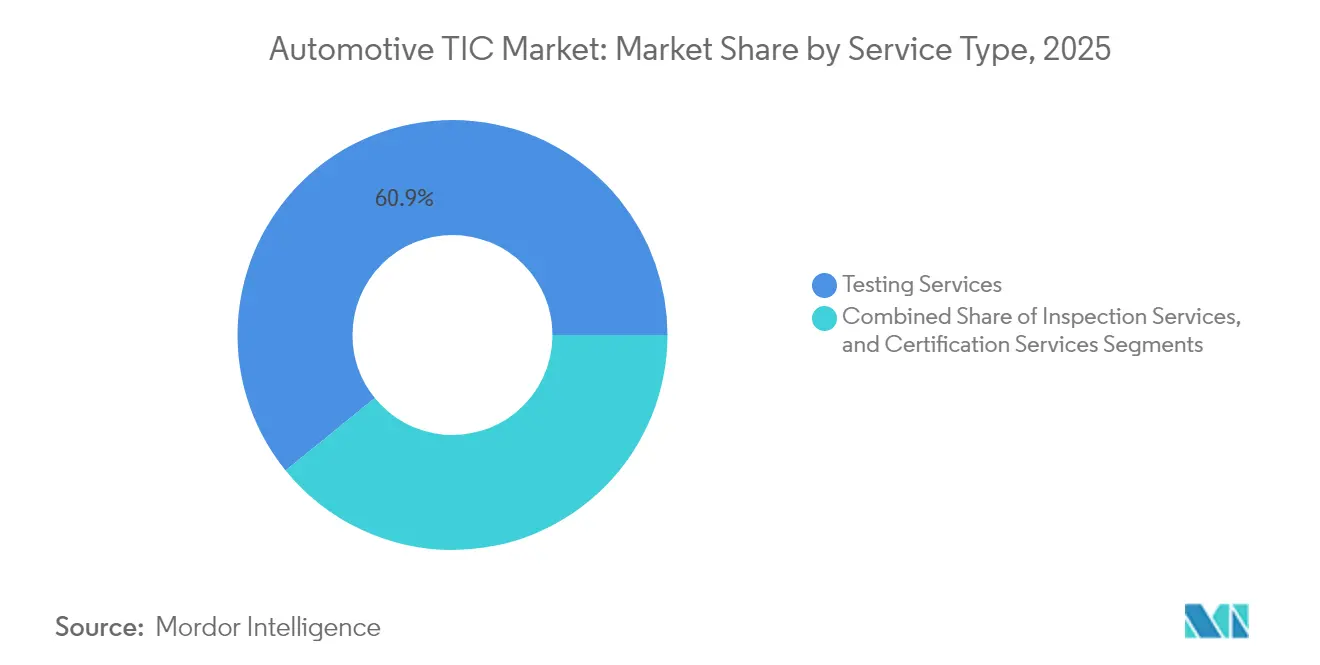
- Por tipo de serviço, os testes representaram 60,85% da participação do mercado de testes, inspeção e certificação automotivo em 2025, enquanto a certificação tem previsão de registrar o CAGR mais rápido de 5,12% até 2031.
- Por tipo de fornecimento, os serviços terceirizados comandaram 74,62% do tamanho do mercado de testes, inspeção e certificação automotivo em 2025 e têm projeção de expansão a um CAGR de 4,83% até 2031.
- Por geografia, a Ásia-Pacífico deteve 48,12% da participação de receita do mercado de testes, inspeção e certificação automotivo em 2025 e está definida para registrar o CAGR mais alto de 5,26% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de TIC Automotivo
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Segurança UNECE e ISO Mais Rígidos | +1.2% | Global, com a UE e a Ásia-Pacífico liderando a implementação | Médio prazo (2-4 anos) |
| Crescente Terceirização da Inspeção Técnica Periódica (ITP) | +0.8% | Europa e América do Norte são primárias, expandindo-se para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Eletrificação Impulsionando Testes de Baterias e Trens de Força Elétricos | +1.5% | Global, com China e UE impulsionando a adoção | Longo prazo (≥ 4 anos) |
| Conformidade de Cibersegurança em Veículos Conectados | +0.9% | América do Norte e UE como núcleo, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Necessidades de Validação de Atualização de Software OTA | +0.7% | Global, com segmentos premium liderando | Curto prazo (≤ 2 anos) |
| Certificação de Fim de Vida da Economia Circular | +0.4% | UE como primária, expandindo-se para mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Segurança UNECE e ISO Mais Rígidos
A UNECE R155 e R156, obrigatórias para novos tipos de veículos desde julho de 2024, exigem gestão demonstrável de cibersegurança ao longo da vida útil do veículo. A SGS ampliou seu portfólio para incluir treinamentos em ISO/SAE 21434 e avaliações de Critérios Comuns na Alemanha, nos Países Baixos e em Singapura, permitindo que as montadoras atendam a essas expectativas de conformidade contínua.[1]SGS Relatório Integrado 2024, "Perfil Corporativo," SGS, sgs.com As revisões da ISO 24089 publicadas em 2024 adicionaram validação mais rigorosa de condução automatizada, obrigando os fabricantes a testar fusão de sensores, algoritmos de decisão e desempenho da interface homem-máquina (IHM) sob um único guarda-chuva de auditoria. Os fornecedores de semicondutores responderam rapidamente; múltiplos fabricantes de chips alcançaram a ISO 26262 ASIL-D em 2024, comprovando que os padrões de segurança funcional agora permeiam toda a cadeia de fornecimento. Como resultado, os fornecedores capazes de entregar avaliações integradas de hardware, software e cibersegurança estão conquistando contratos plurianuais vinculados aos ciclos de renovação de séries de modelos.
Crescente Terceirização da Inspeção Técnica Periódica (ITP)
Os governos delegam cada vez mais as atividades de Inspeção Técnica Periódica a empresas especializadas para acessar bancadas de teste avançadas e plataformas de análise de dados sem desembolso de capital do setor público. A DEKRA garantiu 61% das linhas de inspeção em Guadalajara, México, demonstrando como escala e reputação influenciam licitações públicas.[2]"DEKRA to Launch Mexican Vehicle Inspection Facilities," Automotive Testing Technology International, automotivetestingtechnologyinternational.com Os novos escopos de Inspeção Técnica Periódica agora cobrem emissões de partículas de freio, saúde da bateria e até verificações de cibersegurança. Os intervalos de inspeção fragmentados — algumas nações da UE exigem ciclos de 12 meses enquanto outras estendem para 48 meses — criam oportunidades para fornecedores hábeis em adaptar serviços a regras divergentes. Portais de inspeção digital que permitem transferência de dados em tempo real para reguladores conferem vantagem às grandes empresas de TIC, reforçando a trajetória de terceirização.
Eletrificação Impulsionando Testes de Baterias e Trens de Força Elétricos
A validação de baterias tornou-se o segmento de receita de crescimento mais rápido, pois as regulamentações agora exigem testes de fuga térmica, vida útil de ciclos e prontidão para reciclagem. A joint venture da Stellantis de EUR 4,1 bilhões (USD 4,63 bilhões) com a CATL para produção de células LFP na Espanha requer testes em camadas — desde testes de abuso em células individuais até durabilidade em nível de pacote — tanto nas fases de protótipo quanto de produção em massa. O lançamento da análise de inchamento de baterias pela Hofer Powertrain sublinha como as nuances eletroquímicas empurram a expertise de TIC além do conhecimento automotivo tradicional. Os fornecedores equipados para testes de compatibilidade eletromagnética (CEM), validação de carregamento rápido em corrente contínua e estudos de interação com a rede oferecem suítes integradas de eletrificação "tudo em um", garantindo acordos de estrutura de longo prazo com montadoras globais.
Conformidade de Cibersegurança em Veículos Conectados
Os testes de cibersegurança passaram de opcionais para obrigatórios após a entrada em vigor da UNECE R155. As auditorias de Cibersegurança Veicular ENX agora padronizam as avaliações de fornecedores, reduzindo verificações redundantes, mas elevando o nível mínimo de competência. O laboratório da Keysight nos Países Baixos obteve aprovação como serviço técnico em 2024, ampliando o rol de instalações credenciadas que podem certificar processos de atualização de software veicular. Módulos V2X, gateways em nuvem e gerenciadores de patches OTA devem passar por testes de penetração antes da aprovação de tipo, transformando a validação de cibersegurança em um fluxo de receita recorrente cada vez que o firmware é atualizado. Fabricantes de semicondutores como a SK hynix obtiveram a certificação TISAX em 2025 para assegurar às montadoras que os chips de memória atendem aos critérios de proteção de dados, ilustrando como a conformidade cibernética agora abrange toda a cadeia de fornecimento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo e Tempo de Comercialização da Homologação | -0.9% | Global, com mercados emergentes mais afetados | Médio prazo (2-4 anos) |
| Regulamentações Fragmentadas de Inspeção Técnica Periódica por País | -0.6% | Europa como primária, expandindo-se globalmente | Longo prazo (≥ 4 anos) |
| Escassez de Engenheiros de Teste Qualificados em Veículos Elétricos | -0.8% | Global, com Ásia-Pacífico e América do Norte mais impactadas | Curto prazo (≤ 2 anos) |
| Lacunas de Auditoria de IA Ética para Sistemas Autônomos | -0.4% | América do Norte e UE liderando, com adoção limitada na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo e Tempo de Comercialização da Homologação
Os padrões divergentes CARB dos EUA, Euro 7 e GB chinês obrigam as montadoras a executar ciclos de validação paralelos para subsistemas idênticos. A TÜV NORD relata que a multiplicação de regras para limites de poluentes, durabilidade de baterias e funções de assistência ao condutor infla os orçamentos de homologação e acrescenta meses aos cronogramas de lançamento. A Stellantis enfrentou investigações sobre modelos Opel que desencadearam campanhas de reteste e retrofit, destacando a exposição reputacional quando as regras são mal interpretadas.[3]Stellantis N.V., "Relatório Anual 2024," stellantis.com Os pequenos fornecedores sentem mais o impacto; as taxas de certificação podem exceder 10% da receita anual para fabricantes de componentes de nicho. A pressão em direção a plataformas de múltiplas energias intensifica o ônus porque cada tipo de propulsão deve satisfazer matrizes de teste distintas sem crédito cruzado entre reguladores.
Regulamentações Fragmentadas de Inspeção Técnica Periódica por País
A falta de harmonização em toda a Europa mantém as políticas de intervalo de inspeção presas em silos nacionais. Veículos que transitam de uma jurisdição de 12 meses para uma de 48 meses podem enfrentar verificações redundantes sem benefício mensurável de segurança, prejudicando as economias de escala para redes de TIC pan-europeias. Cada autoridade exige seu próprio caminho de credenciamento, calibração de equipamentos e critérios de licenciamento de inspetores, elevando os custos de conformidade para os prestadores de serviços. As propostas da Comissão Europeia para padrões uniformes de Inspeção Técnica Periódica encontram resistência dos estados-membros que guardam sua soberania, prolongando a incerteza. Até que ocorra a convergência, os investidores hesitam em financiar atualizações de postos de inspeção em todo o continente, freando a modernização de bancadas de teste de partículas de freio e saúde de baterias.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Testes Dominam, Certificação Acelera
Os testes detiveram uma participação de 60,85% do mercado de testes, inspeção e certificação automotivo em 2025, refletindo sua indispensabilidade para validar a durabilidade do hardware, a resiliência a interferências eletromagnéticas e o software de segurança crítica. A demanda contínua por testes de colisão de veículos completos, câmaras de fuga térmica de baterias e simulações de veículo em malha (VIL) ancora a vantagem de escala do segmento. A certificação, embora menor, está crescendo mais rapidamente a um CAGR de 5,12% porque a UNECE R155/R156 obriga as montadoras a comprovar competência em cibersegurança e atualização de software antes que qualquer novo modelo seja registrado. Cada certificado obrigatório desbloqueia contratos de testes subsequentes para auditorias periódicas e reaprovações OTA.
A adoção de gêmeos digitais está remodelando a composição da receita. A plataforma AURELION da dSPACE permite que a Mercedes-Benz realize validação de cenários de condução com realismo de sensores que os reguladores aceitam como equivalente a quilômetros rodados. Essa simulação reduz a quantidade de protótipos físicos, mas não diminui o volume de testes; em vez disso, desloca os gastos para clusters de computação de alto desempenho e serviços de validação de dados. Os fornecedores que combinam instalações de pista com suítes de simulação certificadas garantem reservas em múltiplas fases cobrindo conceito, design e homologação. O tamanho do mercado de testes, inspeção e certificação automotivo vinculado à validação orientada por software está definido para se ampliar à medida que os desenvolvedores pedem aos reguladores que creditem quilômetros virtuais em relação às metas de conformidade.


Por Tipo de Fornecimento: O Impulso da Terceirização se Intensifica
Os contratos terceirizados representaram 74,62% do tamanho do mercado de testes, inspeção e certificação automotivo em 2025 e têm previsão de expansão a um CAGR de 4,83% até 2031. As montadoras terceirizam tarefas especializadas — penetração de prego em baterias, conformidade V2X em 5G, testes de penetração — para evitar desembolsos de capital em bancadas de uso único e para acessar talentos escassos. Os laboratórios internos permanecem relevantes para pesquisa e desenvolvimento em estágio inicial, onde a sensibilidade de propriedade intelectual é alta, mas restrições orçamentárias e congelamentos de quadro de pessoal empurram até mesmo os testes proprietários para fora das paredes corporativas assim que a viabilidade do conceito é comprovada.
O sentimento dos investidores valida a tendência. A aquisição de USD 630 milhões da Micromeritics pela Spectris em 2024 sinalizou confiança na demanda por caracterização de materiais, enquanto a FEV continuou abrindo centros de referência para atender clientes de trens de força. Os programas de manutenção preditiva prolongam a vida útil dos equipamentos nos centros de teste comerciais, permitindo estruturas de preços que superam os laboratórios internos. À medida que os arquivos regulatórios crescem — cada protótipo Euro 7 requer até 20 GB de dados de teste — os fornecedores capazes de gerenciar data lakes seguros e gerar painéis prontos para auditoria conquistam o status de fornecedor preferencial nas listas de fornecimento global.
Análise Geográfica
A participação de 48,12% da Ásia-Pacífico em 2025 e o CAGR de 5,26% até 2031 confirmam a região como o centro gravitacional do mercado de testes, inspeção e certificação automotivo. O mandato da China para padrões aprimorados de pneus e iluminação, aliado à maior adoção de veículos elétricos do mundo, está canalizando trabalhos de validação de pacotes de baterias e compatibilidade eletromagnética para zonas de TIC domésticas. A aliança da NATRAX com a TÜV SÜD na Índia reduziu os prazos de entrega para testes de ADAS e compatibilidade eletromagnética, apoiando o aumento das exportações de SUVs compactos do país. Os pilotos avançados de condução autônoma do Japão e a proeminência da Coreia do Sul em semicondutores automotivos acrescentam camadas de volume de certificação de software e dispositivos de memória. No entanto, a harmonização regulatória permanece modesta; os laboratórios devem manter credenciamentos distintos para os padrões GB, AIS e tipo J, reforçando as reservas de projetos plurianuais para fornecedores globalmente conectados.
A Europa mantém peso significativo graças à liderança na elaboração de normas. Os limites de emissões Euro 7 e as diretivas de economia circular mantêm a demanda robusta por durabilidade de trens de força, reciclagem de baterias e auditorias de desmontagem de fim de vida. A região abriga redes densas de instalações da TÜV, SGS e Bureau Veritas que possuem profunda confiança dos reguladores. As nações da Europa Oriental atraem novos investimentos em laboratórios como alternativas econômicas aos locais tradicionais da Europa Ocidental, enquanto as complicações do Brexit canalizam execuções adicionais de certificação para laboratórios continentais. O refinamento contínuo dos padrões UNECE e ISO garante receita estável mesmo quando as vendas de veículos leves estagnam.
A América do Norte concentra-se em validações de veículos autônomos e cibersegurança. A expansão de USD 22,8 milhões da DEKRA em Michigan em 2024 adicionou câmaras climáticas e bancadas de teste 5G para atender a um pipeline de revisões de software veicular. As regras federais dos EUA e da CARB da Califórnia raramente se alinham perfeitamente, portanto os fabricantes dependem das empresas de TIC para separar e gerenciar programas de duplo caminho. O papel crescente do México como polo de fabricação gera demanda de testes transfronteiriços, especialmente para certificações de emissões e segurança em conformidade com o NAFTA. A América do Sul e o Oriente Médio e África mostram promessas emergentes, embora desiguais. Os padrões PROCONVE L7 e L8 do Brasil aumentam as necessidades locais de testes de trens de força, enquanto os países do Golfo investem em centros de inspeção vinculados às crescentes frotas de veículos de passeio. As lacunas de infraestrutura e a escassez de técnicos moderam o crescimento, mas também criam vantagens de pioneirismo para fornecedores globais que fazem parceria com governos locais.


Panorama regulatório
A demanda global por TIC automotivo é sustentada por uma combinação de normas harmonizadas da ONU e requisitos específicos de homologação por região e inspeção em serviço. As regulamentações de cibersegurança e atualização de software da UNECE WP.29 (R155 e R156) direcionaram a conformidade para uma governança de ciclo de vida com renovação periódica de evidências, enquanto a estrutura Global Innovation Dialogues (GID), sob a WP.29, continua a moldar a forma como as funções de condução automatizada são avaliadas nos mercados membros. Em junho de 2026, as discussões da WP.29 abrangeram propostas relacionadas a Sistemas de Condução Automatizada (ADS), hidrogênio líquido e abrasão de pneus, reforçando a necessidade de laboratórios multidomínio capazes de cobrir temas de segurança, armazenamento de energia e emissões não provenientes de escapamento em um único roteiro de conformidade.
Na União Europeia, o Regulamento-Quadro de Homologação de Veículos Automotores (Regulamento (UE) 2018/858) permanece o regime central, com o trabalho de política em 2026 focado em reduzir o atrito de conformidade por meio de maior aceitação de testes virtuais e abordagens baseadas em risco. Paralelamente, o plano de ação industrial automotivo da UE, publicado em março de 2025, teve como objetivo a simplificação regulatória para melhorar a coerência entre normas, o que influencia a forma como as OEMs estruturam seus planos de teste de homologação e como os provedores de TIC organizam os dossiês de evidências entre regulamentações. Na Ásia, a aplicação de requisitos de cibersegurança e atualização de software alinhados à UNECE em mercados como Japão e Coreia do Sul aumenta ainda mais a necessidade de instalações acreditadas capazes de apoiar tanto a aprovação inicial quanto os ciclos contínuos de auditoria.
Análise da cadeia de valor
A cadeia de valor de TIC automotivo começa a montante com estruturas de definição de normas e avaliação de conformidade (por exemplo, regulamentações da UNECE WP.29 e sistemas de gestão baseados em ISO), passa pela validação de projeto das OEMs e fornecedores de nível superior, e segue para testes em laboratórios acreditados, operações de inspeção e emissão de certificação. À medida que os veículos se tornam definidos por software, a cadeia conecta cada vez mais os testes físicos (EMC, durabilidade, colisão e abuso de bateria) com a governança de cibersegurança e atualização de software, na qual os pacotes de evidências são atualizados continuamente, em vez de montados apenas no SOP e na homologação. Essa mudança aumenta a importância do tratamento seguro de dados e de artefatos de teste repetíveis, incluindo bibliotecas de cenários e rotinas controladas de validação de OTA.
Rio abaixo, a receita recorrente é reforçada pela terceirização de inspeções técnicas periódicas (PTI) e por ciclos de reavaliação vinculados a lançamentos de software e programas de garantia de fornecedores. Grandes grupos de TIC, como SGS, Bureau Veritas e Intertek, estão expandindo além dos testes clássicos de componentes e veículos para a verificação da cadeia de suprimentos (por exemplo, métodos analíticos usados para verificar o teor de polímero reciclado) e serviços de confiança digital, que conectam a rastreabilidade de materiais, auditorias de qualidade de fabricação e avaliações de segurança da informação em uma única narrativa de conformidade. Os portais de certificação digital e o testemunho remoto também estreitam os ciclos de feedback entre reguladores, laboratórios e equipes de engenharia das OEMs, reduzindo os prazos de aprovação e, ao mesmo tempo, aumentando o volume e a frequência da documentação auditável.
Cenário Competitivo
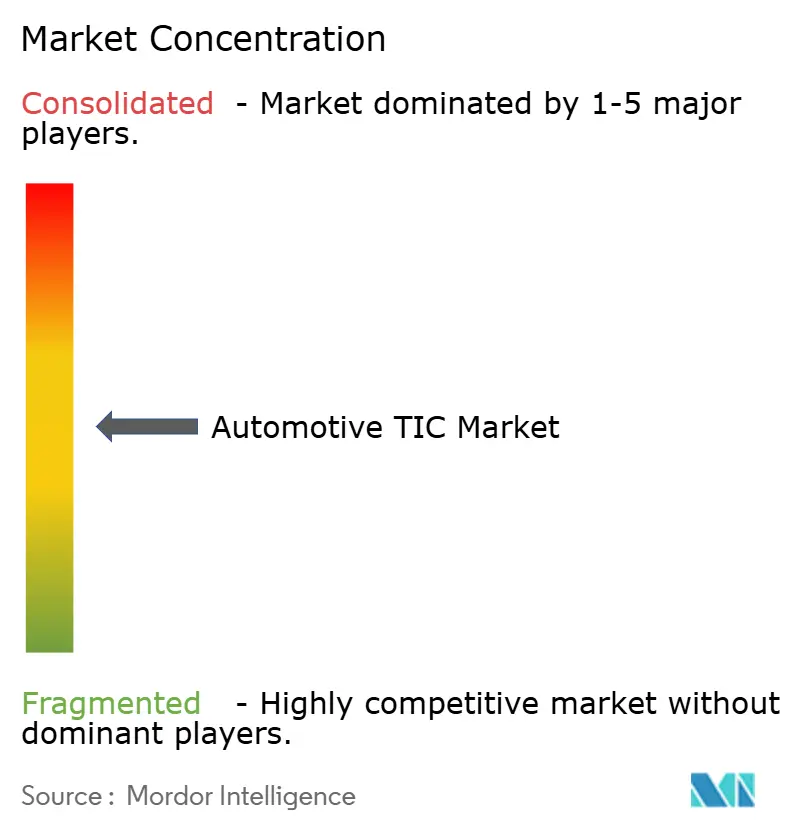
O mercado de testes, inspeção e certificação automotivo permanece moderadamente fragmentado. Os grandes players globais como SGS, Bureau Veritas, TÜV SÜD, TÜV Rheinland e Intertek defendem sua participação por meio de redes densas de laboratórios, credenciamentos de múltiplos padrões e profundo relacionamento com reguladores. A SGS operou 2.500 laboratórios em 115 nações e 99.500 funcionários em 2024, refletindo uma escala que os entrantes menores têm dificuldade em replicar. Os especialistas de médio porte prosperam ao se concentrar em nichos de crescimento rápido: testes de abuso de baterias, calibração de sensores ADAS e conformidade V2X. Os players emergentes centrados em veículos elétricos na China e na Europa aproveitam subsídios governamentais para instalar cicladores de alta energia e câmaras de choque térmico em clusters de veículos de nova energia.
As parcerias tecnológicas estão se tornando decisivas. A Continental se alinhou com a Synopsys para incorporar gêmeos digitais de veículos que reduzem o tempo de validação para lançamentos de software.[4]Continental, "Cooperação de Gêmeo Digital de Veículo com Synopsys," continental.com A TÜV SÜD colabora com fornecedores de simulação em nuvem para certificar bibliotecas de cenários aceitáveis pelos reguladores. Os fornecedores que correm para integrar bancadas de teste virtuais e físicas podem corresponder ao ritmo de iteração de software dos programas de veículos modernos, conquistando contratos de renovação vinculados a pipelines OTA em vez de lançamentos de modelos.
A concorrência de preços permanece moderada porque os credenciamentos e as apostas de segurança elevam os custos de troca. No entanto, a escassez de talentos — especialmente químicos de baterias e auditores de IA ética — eleva as folhas de pagamento em todo o setor. As empresas estão respondendo estabelecendo academias conjuntas com universidades e oferecendo portais de testes remotos que permitem aos engenheiros das montadoras acompanhar as execuções de testes online, reduzindo despesas de viagem e reforçando o bloqueio de clientes.
Líderes do Setor de TIC Automotivo
SGS SA
Bureau Veritas SA
Intertek Group plc
TÜV SÜD AG
TÜV Rheinland AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Está se abrindo um espaço para pacotes de conformidade de ciclo de vida que combinam a gestão de evidências da UNECE R155/R156 com a validação de lançamentos OTA e garantia de fornecedores, uma vez que a conformidade em cibersegurança e atualização de software é agora tratada como uma obrigação operacional contínua, e não como um obstáculo de aprovação único. Ações recentes de mercado reforçam essa mudança: a SGS expandiu suas capacidades de confiança digital por meio da aquisição da Granite River Labs Services (GRL) e ampliou sua capacidade de validar conexões de dados com fio de alta velocidade, que estão no centro das redes internas do veículo e das arquiteturas de carros conectados. À medida que as OEMs comprimem os ciclos de desenvolvimento e aumentam o ritmo de iteração de software, os fornecedores que conseguem combinar a execução de testes acreditados com governança de dados pronta para auditoria ganham vantagem em acordos de estrutura de vários anos.
Um segundo grupo de oportunidades está ligado à eletrificação e à verificação da economia circular, em que a validação de baterias se expande da segurança para a durabilidade, a preparação para reciclagem e a rastreabilidade de materiais. A joint venture entre Stellantis e CATL para células LFP na Espanha destaca como os ecossistemos ligados a gigafábricas exigem múltiplas camadas de verificação, desde auditorias de materiais e processos de entrada até regimes de teste de células e packs. Paralelamente, as alegações da cadeia de suprimentos relacionadas ao conteúdo reciclado e à conformidade com a sustentabilidade estão levando os provedores de TIC a testes de materiais avançados e trabalhos de auditoria de cadeia de custódia, exemplificados pela atividade da SGS de apoio à verificação de materiais reciclados no setor automotivo. Os provedores que conectam análises de materiais, vigilância de fábricas e documentação de conformidade de produtos em um único entregável podem atender às necessidades de compras das OEMs, reduzindo avaliações duplicadas entre os níveis.
Desenvolvimentos recentes do setor
- Julho de 2026: aprovação TISAX da SGS para seu laboratório em Pune Chakan, na Índia. A aprovação agrega credibilidade em segurança de dados para os testes automotivos realizados na instalação, elevando a confiança entre OEMs e fornecedores. Isso fortalece a rede de testes da SGS na Índia com credibilidade em cibersegurança perante OEMs e fornecedores.
- Maio de 2026: aprovação oficial da Changan Automobile para que a SGS atue como laboratório terceirizado para testes de veículos de passageiros em sua rede de laboratórios na Tailândia. A medida reforça a dependência da Changan em relação aos testes na Tailândia e apoia ecossistemas de conformidade mais amplos. Amplia a presença regional de testes e acelera o rendimento de testes no Sudeste Asiático.
- Março de 2026: a SGS adquiriu a Granite River Labs Services (GRL) para expandir suas capacidades de validação de dados com fio de alta velocidade. A aquisição amplia o alcance da validação de infraestrutura digital para sistemas veiculares complexos. Aprimora a cobertura de testes para veículos conectados e definidos por software por meio de capacidades laboratoriais avançadas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange as receitas obtidas com serviços de teste, inspeção e certificação automotiva que validam veículos, sistemas e componentes em relação a requisitos de segurança, qualidade e regulamentação nas principais regiões.
Exclusões de escopo: o modelo exclui a mão de obra de reparo e manutenção automotiva pura, os serviços de rotina de concessionárias e as vendas isoladas de equipamentos de teste quando não são agrupadas como serviço.
Visão geral da segmentação
- Por Tipo de Serviço
- Serviços de Testes
- Serviços de Inspeção
- Serviços de Certificação
- Por Tipo de Fornecimento
- Interno
- Terceirizado
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com regulamentos públicos e sinais de conformidade que explicam por que os volumes de teste e certificação aumentam ou diminuem ao longo do tempo. Consultamos fontes como regulamentações e atualizações da UNECE, regras da NHTSA dos EUA e dados de recalls, informações de mobilidade e homologação da Comissão Europeia, e normas ISO e IEC que moldam os requisitos de laboratório e auditoria.
Para fundamentar a demanda e a atividade, também utilizamos estatísticas de produção e registro automotivo de fontes como a OICA, além de estatísticas de comércio e alfândega que ajudam a verificar os fluxos de componentes ligados às necessidades de homologação e validação. Registros de empresas, apresentações a investidores, publicações de órgãos de acreditação e imprensa confiável foram usados para entender mudanças no mix de serviços, como testes de bateria de VEs e verificações de cibersegurança. Quando necessário, foram usadas assinaturas pagas para dados financeiros e de inteligência empresarial, visões de comércio no nível de embarque e bases de dados de patentes para confirmar direções tecnológicas. As fontes citadas acima são ilustrativas e não exaustivas, e muitas outras referências públicas e pagas foram usadas para coleta, validação e esclarecimento da pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário focou em entrevistas e pesquisas curtas com operadores de laboratórios, responsáveis por conformidade, líderes de qualidade e equipes de compras envolvidas na aquisição terceirizada de TIC, além de contribuições de grupos de engenharia de OEMs e fornecedores. Por se tratar de um mercado global, equilibramos os respondentes entre os principais polos de produção automotiva para que as premissas sobre preços de serviços, utilização e intensidade de terceirização pudessem ser verificadas e corrigidas conforme necessário.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 14% | APAC: 49% |
| Nível médio: 53% | Líderes funcionais/de unidade: 33% | EMEA: 30% |
| Players menores: 14% | Gerentes: 53% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que reconstrói o conjunto de serviços endereçáveis usando a produção automotiva, a intensidade de testes regulatórios e a penetração da terceirização por região. Essas quantidades são então convertidas em valor anual usando faixas de preços de serviços observadas. Para manter os totais práticos, corroboramos esses dados com verificações seletivas bottom-up, incluindo faixas de receita amostradas de provedores, lógica de utilização de capacidade para as principais categorias de teste e aproximações de ASP multiplicado por volume para programas comuns.
As principais entradas incluíram os ciclos de produção e mudança de modelos de veículos, o mix de VEs e híbridos (que aumenta as necessidades de testes de bateria e alta tensão), a atividade de conformidade em cibersegurança e software ligada à UNECE R155 e R156, as tendências de recall e defeitos que aumentam a carga de trabalho de validação, e a participação de testes terceirizados versus internos. A precificação baseou-se em escalas de ASP específicas por serviço, com o aumento assumido vinculado à mudança de mix em direção a domínios avançados, e não a um acréscimo inflacionário uniforme.
A previsão baseou-se principalmente em análise de cenários. Testamos as perspectivas de produção, o ritmo regulatório e a adoção de tecnologia em um cenário base, conservador e de conformidade mais rápida. Onde os sinais bottom-up eram fracos em países menores, usamos proporções substitutas de polos de manufatura semelhantes e depois as ajustamos com base no feedback das entrevistas para que as lacunas não distorcessem o total global.
Validação de dados e ciclo de atualização
A validação é realizada por meio de múltiplas verificações, de modo que aumentos inusuais sejam questionados antes que os números sejam finalizados. Comparamos os resultados com sinais independentes, como tendências de produção de veículos, marcos de aplicação regulatória e mudanças observadas no comportamento de terceirização, e então realizamos uma segunda análise para testar se as premissas de preço e volume ainda estão alinhadas com as informações das entrevistas.
Se surgir uma grande variação por região ou por tipo de serviço, o modelo é revisado e um pequeno grupo de especialistas é recontatado para confirmar se a mudança é estrutural ou temporária. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais que podem alterar a demanda ou os preços. Antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Estimativa da Mordor Intelligence para o Mercado de Teste, Inspeção e Certificação Automotivo em Comparação com Outras Estimativas Publicadas
Os valores publicados para TIC automotivo frequentemente diferem porque cada publicador define seu próprio limite de serviço e cronograma, e o próprio mercado está mudando à medida que o trabalho de conformidade de VEs e software se torna mais recorrente. As diferenças também podem surgir de como as receitas em moeda local são convertidas em USD, e se a precificação é tratada como um aumento uniforme ou reconstruída a partir do mix de serviços e volumes de programas.
O ritmo de atualização e o momento da conversão cambial são geralmente as primeiras razões para a divergência dos totais. Uma verificação de preços mais recente pode elevar os ASPs de testes avançados mesmo quando as perspectivas de volume subjacentes parecem semelhantes. Um segundo fator é se a validação recorrente de cibersegurança e atualização de software relacionada à UNECE R155 e R156 é contabilizada como serviços contínuos ou tratada como trabalho de homologação único. Essas verificações são refeitas quando as premissas mudam na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 21,28 bilhões de USD (2026) | |
| Editora de Dados do Setor A | 23,22 bilhões de USD (2024) | Utiliza um ano-base mais antigo e pode incluir atividades adjacentes de inspeção técnica que nem sempre estão ligadas a programas de teste regulados, e o CAGR mais rápido sugere uma premissa de aumento de preço e mix mais agressiva. |
| Editora de Pesquisa de Negócios B | 21,17 bilhões de USD (2024) | A construção parece se apoiar em uma categoria de serviços mais ampla com uma progressão de ASP mais simples, e o CAGR de curto prazo mais baixo implica uma adoção mais conservadora para os volumes de teste impulsionados por conformidade de VEs e software. |
A comparação mostra que o momento, os limites de escopo e os métodos de construção de preços podem alterar o número principal, mesmo quando o mesmo setor é discutido. Nossa abordagem mantém o total rastreável aos motores de demanda, como produção, carga de trabalho de conformidade e participação de terceirização, e ele é então verificado com faixas de preços para que as etapas possam ser repetidas e revisadas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de TIC automotivo e suas perspectivas de crescimento?
O mercado de TIC automotivo está em USD 21,28 bilhões em 2026 e tem projeção de atingir USD 26,86 bilhões até 2031, refletindo um CAGR de 4,78%.
Qual região lidera o mercado de TIC automotivo e qual cresce mais rapidamente?
A Ásia-Pacífico detém a maior participação de 48,12%, enquanto a Ásia-Pacífico registra o CAGR mais rápido de 5,26% até 2031.
Qual segmento de serviço está se expandindo mais rapidamente no mercado de TIC automotivo?
Os serviços de certificação mostram o maior impulso, avançando a um CAGR de 5,12% à medida que os veículos elétricos e autônomos aumentam a complexidade regulatória.
Por que as montadoras estão aumentando a terceirização dos serviços de TIC automotivo?
Os testes especializados de baterias, hidrogênio e cibersegurança requerem infraestrutura e expertise dispendiosas, levando as montadoras a terceirizar trabalhos que não são essenciais, mas são críticos para a conformidade.
Como as novas regulamentações de cibersegurança influenciam a demanda no mercado de TIC automotivo?
As regras UNECE R155/R156 exigem certificação de cibersegurança ao longo do ciclo de vida, transformando testes pontuais em programas de validação recorrentes e gerando receita estável para os fornecedores de TIC.
O que impulsiona o aumento nos testes de baterias no mercado de TIC automotivo?
Regras de segurança mais rígidas, como o padrão chinês "Sem Fogo, Sem Explosão", e a adoção global de carregamento rápido elevam a demanda por testes avançados de fuga térmica e abuso.
Página atualizada pela última vez em:



