
Tamanho e Participação do Mercado Global de Tacrolimus
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
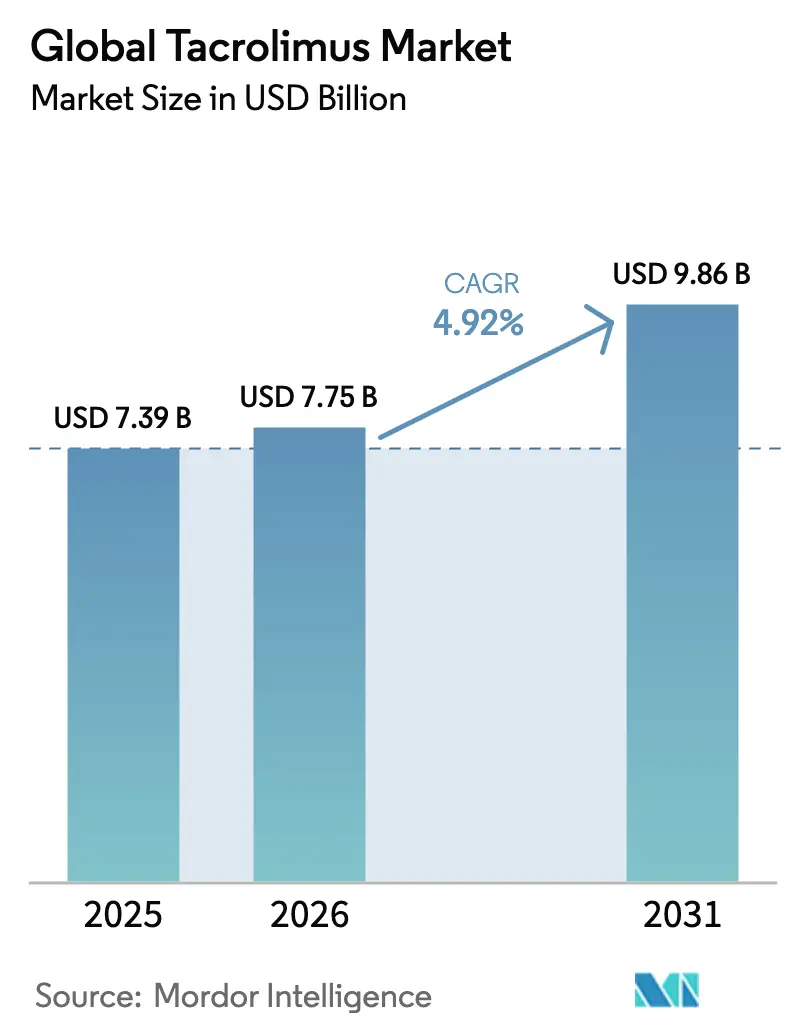
| Tamanho do Mercado (2026) | 7.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.86 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.92 % |
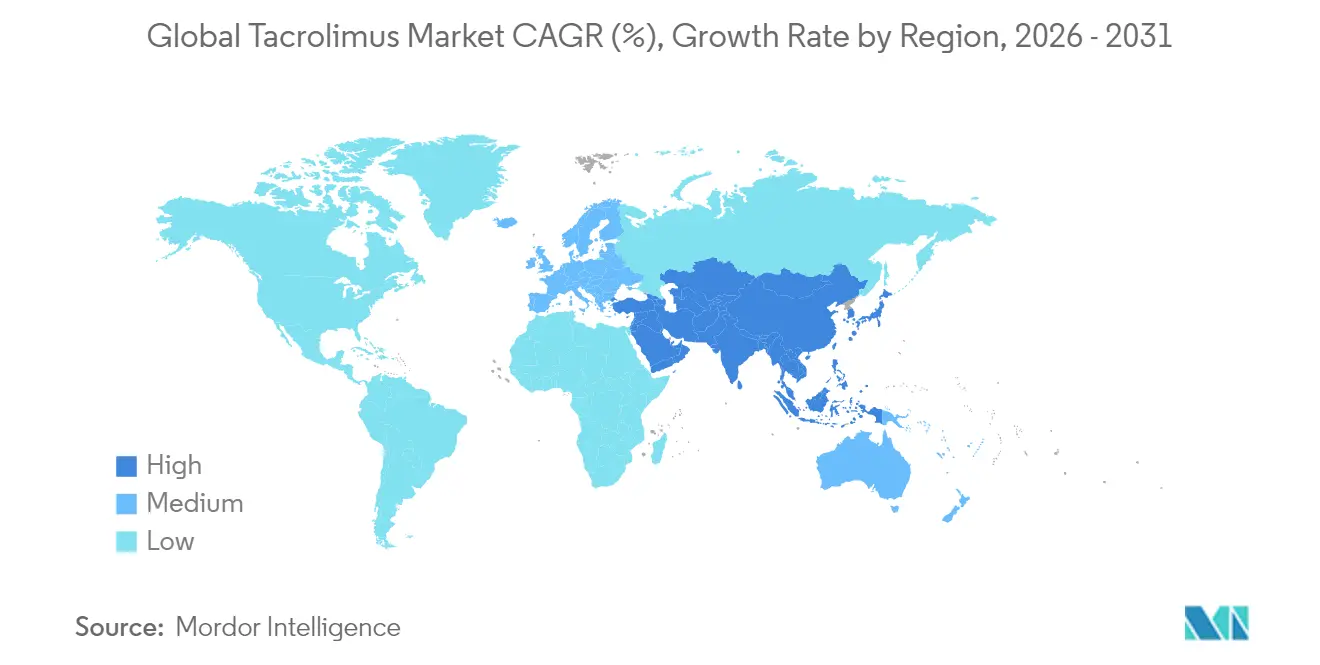
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Global de Tacrolimus por Mordor Intelligence
O tamanho do mercado de tacrolimus foi avaliado em USD 7,39 bilhões em 2025 e estima-se que cresça de USD 7,75 bilhões em 2026 para atingir USD 9,86 bilhões até 2031, a um CAGR de 4,92% durante o período de previsão (2026-2031). O mercado de tacrolimus é impulsionado pela maior aceitação de produtos de liberação prolongada de dose única diária, pelo crescimento no volume de procedimentos de transplante e pelo aumento das prescrições para doenças autoimunes refratárias a esteroides. A penetração de genéricos está se acelerando após a perda de exclusividade do Prograf, mas os inovadores sustentam um prêmio por meio de plataformas de entrega complexas e robustos programas de farmacovigilância. A adoção da tecnologia de monitoramento terapêutico de medicamentos (TDM) melhora a otimização de doses e a adesão a longo prazo, mitigando os riscos de toxicidade que antes limitavam a adoção. A segurança da cadeia de suprimentos tornou-se uma prioridade estratégica à medida que os fabricantes diversificam as fontes de fermentação de Streptomyces para lidar com picos de demanda na Ásia-Pacífico.
Principais Conclusões do Relatório
- Por formulação, os produtos de liberação prolongada detinham 28,56% da participação do mercado de tacrolimus em 2025, enquanto as preparações intravenosas têm previsão de expansão a um CAGR de 8,79% até 2031.
- Por aplicação, o transplante de órgãos representou 38,41% do tamanho do mercado de tacrolimus em 2025; as doenças autoimunes têm projeção de registrar um CAGR de 9,91% até 2031.
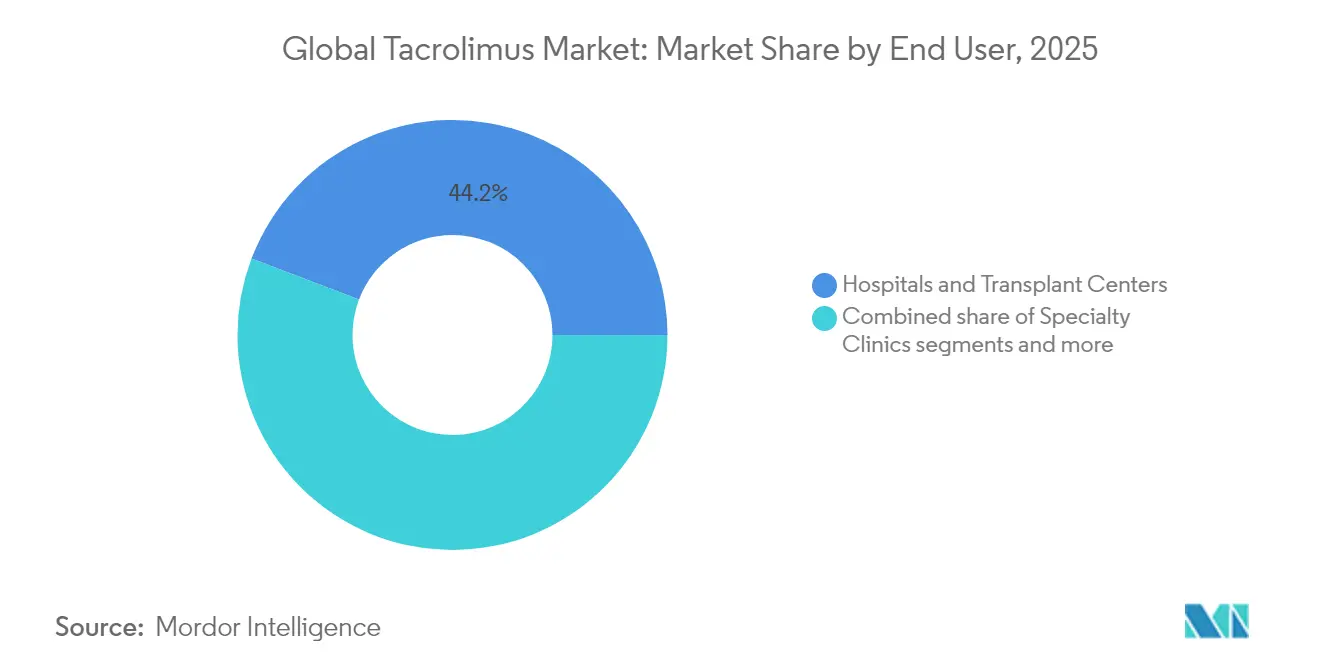
- Por usuário final, hospitais e centros de transplante responderam por 44,22% da participação do mercado de tacrolimus em 2025, enquanto as clínicas especializadas devem crescer a um CAGR de 10,48% até 2031.
- Por geografia, a América do Norte liderou com 39,74% de participação na receita em 2025, e a Ásia-Pacífico avança a um CAGR de 9,21% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das taxas de sobrevivência pós-transplante impulsionando o uso de imunossupressores a longo prazo | +1.2% | Global, com maior impacto na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Migração da ciclosporina para o tacrolimus em transplantes de órgãos sólidos | +0.8% | Global, adoção acelerada na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aprovações regulatórias para formulações de liberação prolongada | +0.7% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Aumento da carga de doenças autoimunes na Ásia-Pacífico e Europa | +0.6% | Núcleo na Ásia-Pacífico, com expansão para a Europa | Médio prazo (2-4 anos) |
| Plataformas inovadoras de entrega de medicamentos (nano-colírios, implantes biodegradáveis) | +0.4% | América do Norte e Europa, mercados de adoção precoce | Longo prazo (≥ 4 anos) |
| Software de dosagem de precisão integrado a sistemas de monitoramento terapêutico de medicamentos (TDM) | +0.3% | Global, com adoção mais rápida em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento das Taxas de Sobrevivência Pós-Transplante Impulsiona o Uso de Medicamentos a Longo Prazo
A sobrevivência do enxerto renal em dez anos agora supera 85%, expondo os pacientes a períodos muito mais longos de imunossupressão de manutenção. A maior sobrevivência se traduz em 40–60% a mais de doses vitalícias de tacrolimus por receptor, ampliando os fluxos de receita recorrente tanto para inovadores quanto para fabricantes de genéricos. Os clínicos escolhem cada vez mais as variantes de liberação prolongada de dose única diária, que melhoram a adesão ao simplificar esquemas complexos de comprimidos. O crescimento paralelo das plataformas digitais de TDM permite o ajuste remoto de doses e reduz as hospitalizações relacionadas à toxicidade. Em conjunto, essas mudanças garantem ganhos de volume duradouros para o tacrolimus por pelo menos a próxima década.
Migração Terapêutica da Ciclosporina para o Tacrolimus
Grandes metanálises confirmam menor rejeição aguda, nefrotoxicidade reduzida e menos eventos cardiovasculares quando o tacrolimus substitui a ciclosporina. Em resposta, as diretrizes globais de transplante revisaram os protocolos de primeira linha, e mais de 80% dos centros de transplante hepático agora iniciam com tacrolimus. A rápida entrada de genéricos na Ásia-Pacífico elimina as barreiras históricas de custo, permitindo que sistemas de saúde de menor renda modernizem os esquemas rapidamente. Os hospitais também relatam internações pós-operatórias mais curtas porque o tacrolimus minimiza as complicações precoces, liberando leitos escassos de UTI. Essas vantagens clínicas e econômicas sustentam a captura constante da participação da ciclosporina pela formulação.
Rápida Aceitação Regulatória das Variantes de Liberação Prolongada
O Envarsus XR e produtos similares demonstram perfis farmacocinéticos mais suaves que reduzem as oscilações pico-vale associadas a crises de rejeição. Os reguladores nos Estados Unidos e na Europa agora concedem revisões prioritárias, citando claros benefícios de adesão e menor intensidade de monitoramento. A proteção por patente até 2035 protege essas variantes da concorrência imediata de preços, preservando um prêmio de 20–30% sobre as cápsulas de duas vezes ao dia. As avaliações de tecnologia em saúde no Canadá e na Alemanha mostram economias orçamentárias líquidas provenientes de reinternações evitadas, apesar dos custos de aquisição mais elevados. Consequentemente, a adoção de liberação prolongada está se acelerando tanto em mercados maduros quanto emergentes.
Aumento da Prevalência de Doenças Autoimunes
A incidência de nefrite lúpica, artrite reumatoide e colite ulcerativa está crescendo mais rapidamente na Ásia-Pacífico e na Europa Oriental. O tacrolimus agora consta em múltiplas diretrizes regionais como opção poupadora de esteroides quando a terapia padrão falha. Modelos de saúde econômica chineses relatam anos de vida ajustados pela qualidade superiores em comparação com a ciclofosfamida, fortalecendo as decisões de reembolso nacional. As empresas farmacêuticas estão financiando grandes registros do mundo real para documentar a segurança a longo prazo fora das populações de transplante. Estima-se que essa base de evidências emergente eleve a demanda autoimune em dois dígitos até 2030.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Índice terapêutico estreito que exige TDM de alto custo | -0.9% | Global, com impacto particularmente elevado em mercados sensíveis ao custo | Longo prazo (≥ 4 anos) |
| Formas de liberação prolongada LP-10/Veloxis protegidas por patente retardando a erosão de preços | -0.5% | Principalmente América do Norte e Europa | Médio prazo (2-4 anos) |
| Alto perfil de nefro e neurotoxicidade em comparação com agentes de nova geração | -0.7% | Global, com maior impacto em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Vulnerabilidade da cadeia de suprimentos devido a insumos de fermentação de cepa única | -0.3% | Global, com impacto agudo nos polos de fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Ônus do Custo do TDM
O tacrolimus requer verificação de índice terapêutico estreito, e os ensaios mensais custam entre USD 100 e USD 200 por teste, sobrecarregando os orçamentos dos pagadores em sistemas sensíveis ao preço. Essas despesas cumulativas podem superar os custos de aquisição do medicamento em cinco anos para muitos pacientes transplantados. Hospitais rurais na América Latina e na África frequentemente carecem de plataformas de cromatografia calibradas, obrigando os pacientes a percorrer longas distâncias para coletas de sangue. Os kits de spot de sangue seco reduzem os obstáculos logísticos, mas ainda dependem de laboratórios centralizados, oferecendo apenas alívio parcial. Até que analisadores acessíveis no ponto de atendimento se expandam globalmente, os altos encargos de monitoramento continuarão a restringir a adoção do tacrolimus nas regiões em desenvolvimento.
Barreiras de Patente de Liberação Prolongada Retardam a Erosão de Preços
A Veloxis protege sua tecnologia de revestimento de dose única diária LP-10 com patentes que se estendem até 2035, criando uma janela de exclusividade duradoura. A fabricação requer deposição de spray em múltiplas camadas e análise de dissolução em tempo real, capacidades que a maioria das plantas de genéricos não possui. Esses obstáculos técnicos mantêm os concorrentes à distância e sustentam um prêmio de preço de 25% sobre os genéricos de liberação imediata. Os pagadores na América do Norte e na Europa aceitam o preço de tabela mais elevado porque a melhor adesão reduz as reinternações dispendiosas relacionadas à rejeição. Consequentemente, os preços de liberação prolongada permanecem rígidos, amortecendo a compressão geral de preços do mercado mesmo quando as cápsulas de commodities enfrentam descontos agressivos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Formulação:
Liberação Prolongada Comanda Preços PremiumAs variantes de liberação prolongada detinham 28,56% da participação do mercado de tacrolimus em 2025 e geraram USD 2,11 bilhões do tamanho do mercado de tacrolimus naquele ano. A farmacocinética superior nivela as oscilações pico-vale, reduzindo os episódios de rejeição e apoiando a adesão de dose única diária. As preparações intravenosas, embora menores em valor, avançam a um CAGR de 8,79% com a adoção mais ampla para indução perioperatória em enxertos renais e hepáticos. Os genéricos orais de liberação imediata defendem o volume na terapia de manutenção, mas sofrem pressão de preços à medida que os pagadores agrupam contratos de compra.
Os fabricantes estão investindo em suspensões de nanocápsulas, adesivos transdérmicos e implantes oculares biodegradáveis que prometem liberação semanal ou mensal. As linhas de revestimento capazes de análise de dissolução em tempo real permitem que os inovadores consolidem a diferenciação de qualidade e dificultem a replicação rápida por genéricos. Projetos-piloto com minicomprimidos impressos em 3D mostram microdosagem precisa para uso pediátrico, uma área ainda mal atendida pelas resistências atuais das cápsulas. As agências regulatórias sinalizaram disposição para usar vias de revisão adaptativas para tais tecnologias, desde que a variabilidade dos níveis plasmáticos permaneça dentro dos limites estabelecidos de bioequivalência. Essas inovações coletivamente elevam a barreira técnica para entrada no mercado, ao mesmo tempo que ampliam a base futura endereçável de pacientes com necessidades complexas.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Aplicação:
A Adoção em Doenças Autoimunes Reconfigura o Mix de DemandaO transplante de órgãos contribuiu com 38,41% do tamanho do mercado de tacrolimus em 2025, ancorado pelos enxertos renais e hepáticos que dominam os volumes globais de transplante. As doenças autoimunes, no entanto, têm previsão de registrar a expansão mais rápida, a um CAGR de 9,91%, à medida que as evidências clínicas validam o tacrolimus na nefrite lúpica, artrite reumatoide e colite ulcerativa refratária a esteroides. Os usos dermatológicos, como a dermatite atópica, sustentam um nicho por meio de pomadas tópicas, embora o crescimento fique atrás das indicações sistêmicas. O transplante cardíaco e pulmonar permanece estável, mas limitado pela escassez de doadores.
As mudanças nas diretrizes em Taiwan, China e partes da Europa agora listam o tacrolimus à frente da ciclofosfamida para nefrite lúpica de segunda linha, impulsionando ganhos no formulário e decisões de reembolso regional. Dados agrupados do mundo real sugerem uma queda de 25% nas reinternações hospitalares por surtos autoimunes quando o tacrolimus é adicionado a esquemas poupadores de esteroides. Ensaios em andamento estão testando o tacrolimus em microdose na doença crônica do enxerto contra o hospedeiro, uma aplicação que poderia criar um novo subsegmento de medicamentos órfãos. Os órgãos de avaliação de tecnologia em saúde estão começando a considerar os ganhos de produtividade ao longo da vida para jovens pacientes com doenças autoimunes, uma mudança que favorece uma cobertura mais ampla. Essas dinâmicas coletivamente desviam o impulso geral de crescimento da demanda centrada em transplantes para os mercados de imunomodulação crônica.
Por Usuário Final:
Clínicas Especializadas Aceleram a DescentralizaçãoOs hospitais e centros de transplante capturaram 44,22% da participação do mercado de tacrolimus em 2025, refletindo seu papel no cuidado pós-operatório agudo e no TDM em fase inicial. As clínicas especializadas, no entanto, estão no caminho para um CAGR de 10,48% à medida que os pagadores direcionam o acompanhamento para ambientes ambulatoriais de menor custo. Os consultórios de dermatologia mantêm demanda duradoura por tacrolimus tópico, enquanto os centros de cirurgia ambulatorial ganham relevância para biópsias de enxerto no mesmo dia e protocolos de redosagem imediata. As plataformas de telefarmácia permitem que clínicos rurais consultem farmacologistas de centros terciários para decisões de titulação de dose.
Kits de imunoensaio portáteis e frascos de comprimidos habilitados com Bluetooth permitem que os clínicos monitorem os níveis mínimos e a adesão sem visitas hospitalares repetidas. Os contratos de cuidados baseados em valor nos Estados Unidos agora reembolsam as clínicas especializadas por métricas de resultados, como dias de sobrevivência do enxerto, em vez de contagens de visitas, incentivando o gerenciamento proativo de doses. Na Europa, projetos-piloto de pagamento agrupado na Espanha e na Alemanha incluem a dispensação de tacrolimus dentro de pacotes de transplante capitados, formalizando a transferência de hospitais universitários para centros comunitários de nefrologia. Os grandes gestores de benefícios farmacêuticos estão se alinhando com clínicas especializadas integradas para negociar descontos baseados em volume em cápsulas de dose única diária. Em conjunto, essas mudanças ancoram firmemente a demanda de longo prazo nos canais ambulatoriais e redistribuem o poder de negociação ao longo da cadeia de suprimentos.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Mercado de Tacrolimus na América do Norte
A América do Norte respondeu por 39,74% do tamanho do mercado de tacrolimus em 2025. A infraestrutura consolidada de transplantes, a cobertura abrangente de seguros e os rigorosos padrões de bioequivalência favorecem os fornecedores com sistemas de qualidade robustos. O rebaixamento realizado pela FDA em fevereiro de 2025 do genérico da Accord Healthcare Ltd. da categoria AB para BX evidenciou os riscos reputacionais associados ao rigor de fabricação.
Mercado de Tacrolimus na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais acelerado, com CAGR de 9,21%. A NMPA da China reduziu os ciclos de revisão para genéricos complexos, viabilizando a aprovação, em janeiro de 2025, de três dosagens da Biocon em um único processo de registro. O Japão prioriza a produção local e a vigilância pós-comercialização, favorecendo os fornecedores domésticos, enquanto a Índia aproveita fermentadores de baixo custo para atender à demanda global.
Mercado de Tacrolimus na EMEA e na América do Sul
A Europa cresce de forma constante, sustentada pela saúde universal e pelas vias harmonizadas da EMA. Alemanha, Reino Unido e França dominam os volumes, enquanto os mercados da Europa Oriental se expandem à medida que os programas de transplante amadurecem. A América do Sul e o Oriente Médio e África avançam de forma mais lenta, pois as lacunas de reembolso e as redes limitadas de doadores restringem o número de procedimentos; contudo, as parcerias público-privadas no Brasil sinalizam uma adoção mais acelerada no futuro.

Panorama regulatório
O tacrolimo é regulado como um imunossupressor de índice terapêutico estreito nos principais mercados, com rotulagem e farmacovigilância focadas na supervisão médica cuidadosa para reduzir o risco de rejeição do enxerto ou reações adversas graves decorrentes de exposição insuficiente ou excessiva durante a troca de produto ou formulação. Nos Estados Unidos, a rotulagem da FDA e os controles de equivalência terapêutica permanecem como um portão de mercado fundamental, reforçados por ações da FDA como a alteração da classificação de equivalência terapêutica de um genérico da Accord em fevereiro de 2025 (de AB para BX), que elevou o escrutínio sobre o desempenho de fabricação e bioequivalência.
Os requisitos regulatórios também estão sendo influenciados por atualizações de comércio e diretrizes. Em abril de 2026, a Casa Branca emitiu uma proclamação da Seção 232 sobre importações de produtos farmacêuticos patenteados e ingredientes relacionados, introduzindo uma estrutura tarifária escalonada em vigor a partir de 31 de julho de 2026. Produtos farmacêuticos genéricos e seus ingredientes associados estão excluídos, limitando a exposição direta a tarifas para grande parte da cadeia de suprimentos de genéricos de tacrolimo. Em maio de 2026, a FDA emitiu uma diretriz revisada de rascunho específica para produtos de tacrolimo genérico para apoiar o desenvolvimento de produtos, mantendo as expectativas de bioequivalência para essa classe sensível de medicamentos.
Análise da cadeia de valor
A cadeia de valor do tacrolimo começa com a produção do princípio ativo (API) de alta potência, que depende da fermentação microbiana usando Streptomyces tsukubaensis, passando então para extração complexa, purificação e controles de perfil de impurezas para atender às especificações USP/EP/BP. As restrições upstream centram-se na produtividade da cepa e nos controles de processo, o que leva os produtores de API à engenharia de cepas e à otimização da fermentação para gerenciar os baixos rendimentos naturais e a inibição do produto em estágio avançado. Esses obstáculos técnicos aumentam os prazos de qualificação e elevam o valor estratégico da qualidade do Drug Master File e da preparação para auditorias.
As etapas intermediárias e downstream incluem a fabricação de doses finais em produtos orais de liberação imediata, variantes de liberação prolongada de dose única diária, formulações tópicas e injetáveis para uso hospitalar, seguidas de distribuição regulada por meio de distribuidores, farmácias hospitalares e canais especializados vinculados ao monitoramento terapêutico de medicamentos (TDM). Como os avisos em caixa da FDA declaram que os produtos de tacrolimo não são terapeuticamente intercambiáveis sem supervisão, as práticas de aquisição e dispensação priorizam a continuidade de formulações e concentrações específicas, tornando a confiabilidade do estoque a nível de farmácia um obstáculo prático mesmo quando o fornecimento geral está disponível. A documentação dos fornecedores e a preparação para acesso ao mercado em múltiplas jurisdições estão se tornando cada vez mais diferenciais, ilustrado pela aprovação KDMF em abril de 2026 para o API de tacrolimo da Fishfa Biogenics na Coreia do Sul, que apoia opções de fornecimento transfronteiriço para fabricantes de doses finais.
Cenário Competitivo
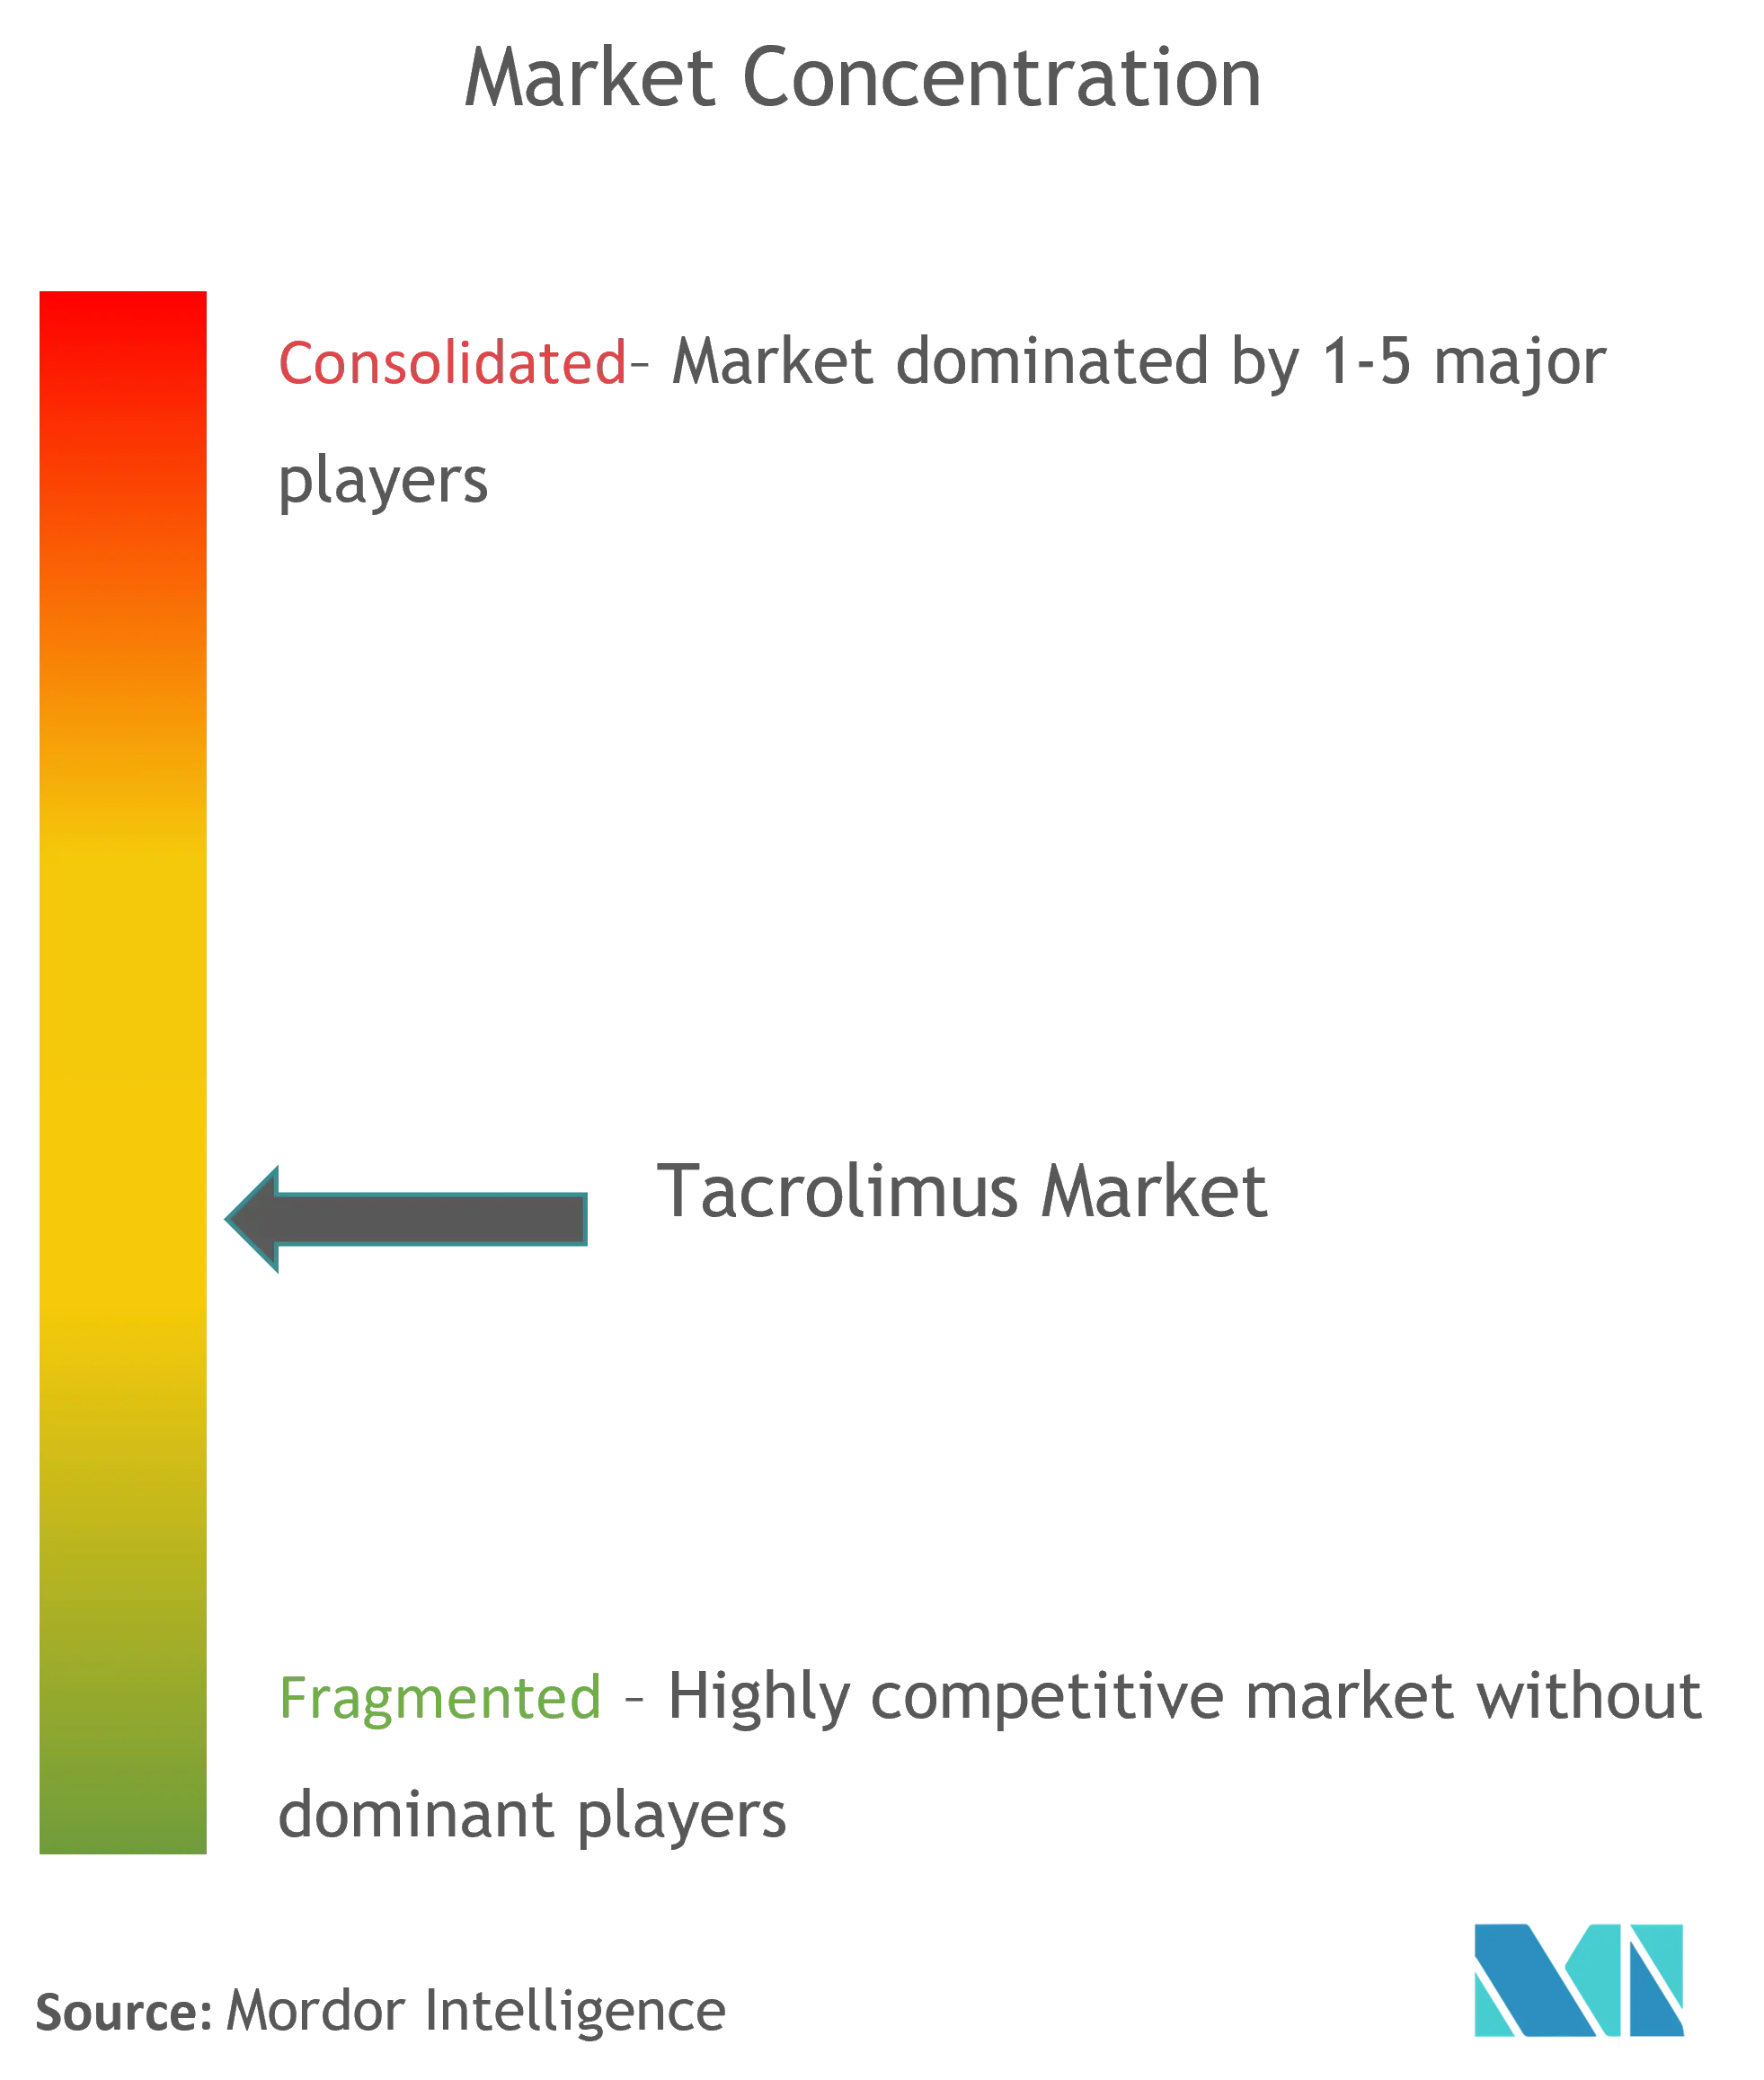
O mercado de tacrolimus permanece moderadamente consolidado. A Astellas mantém a liderança com o Prograf, mas os fabricantes de genéricos da Índia e da União Europeia capturam participação por meio de preços agressivos.
A Veloxis sustenta uma barreira de patentes em torno do Envarsus XR, permitindo preços premium e protegendo contra a comoditização. Empresas indianas como Dr. Reddy's e Sun Pharmaceutical fortalecem suas posições ao diversificar as fontes de fermentação e obter certificações da FDA e da Agência Europeia de Medicamentos.
O foco estratégico está se deslocando para a diferenciação de serviços: parcerias com plataformas de dosagem baseadas em inteligência artificial e serviços integrados de TDM aprimoram as propostas de valor. Os fabricantes que diversificam as cepas de Streptomyces ou colocalizam a produção em diferentes continentes mitigam o risco de fornecimento e ganham preferência de compradores hospitalares avessos ao risco.
Líderes do Setor Global de Tacrolimus
Pfizer Inc.
Astellas Pharma Inc.
Lupin Pharmaceuticals Inc.
Glenmark Pharmaceuticals Inc.
Biocon Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Global de Tacrolimus
- Astellas Pharma
- Novartis
- Dr. Reddy’s Laboratories Ltd.
- Sun Pharmaceuticals Industries
- Lupin
- Cipla
- Biocon
- Teva Pharmaceutical Industries
- Sandoz Group AG
- Viatris
- Accord Healthcare Ltd.
- Aurobindo Pharma Ltd.
- Glenmark Pharmaceuticals
- Zydus Lifesciences Ltd.
- Strides Pharma Science Ltd.
- Apotex
- Amneal Pharmaceuticals
- Panacea Biotec Ltd.
- Asahi Kasei

Oportunidades de mercado e perspectivas futuras
Os serviços de dosagem e monitoramento de precisão representam uma área clara de espaço em branco para o tacrolimo, dado seu índice terapêutico estreito e a necessidade de supervisão clínica rigorosa durante a troca e a titulação. Em fevereiro de 2026, a Thermo Fisher Scientific lançou o teste farmacogenético TacroType para fornecer informações do genótipo CYP3A5 para dosagem personalizada de tacrolimo, reforçando uma oportunidade para fabricantes, laboratórios e clínicas especializadas de agrupar o fornecimento de medicamentos com fluxos de trabalho de TDM, farmacogenética e otimização de dose que reduzem a variabilidade e apoiam um gerenciamento ambulatorial mais amplo.
Plataformas de entrega não orais e diferenciadas também criam margem de comercialização além das cápsulas de liberação imediata como produto de base, particularmente quando a adesão, a tolerabilidade local ou o direcionamento específico para órgãos são priorizados. A Novaliq iniciou o ensaio de Fase II EYETAC em janeiro de 2026 para o NOV05, uma solução oftálmica de tacrolimo livre de água, após a aprovação do IND pela FDA. A TFF Pharmaceuticals comunicou o feedback da FDA em junho de 2024 apoiando o caminho de desenvolvimento para seu programa de pó de inalação de tacrolimo na prevenção de rejeição de transplante de pulmão. No lado da oferta, programas de capacidade em grande escala que fortalecem a disponibilidade da substância ativa e reduzem a dependência de uma única região são estrategicamente relevantes para um API baseado em fermentação. A Celltrion destacou essa direção com um plano de março de 2026 para investir 1,23 trilhão de KRW em novas fábricas de substância ativa em Songdo, alinhando-se com movimentos mais amplos do setor em direção a estruturas de fabricação mais resilientes e escaláveis.
Recent Industry Developments in Mercado Global de Tacrolimus
- Maio de 2026: a FDA publicou uma diretriz revisada de rascunho específica para produtos de tacrolimo genérico para apoiar programas de desenvolvimento, mantendo as expectativas de bioequivalência para um imunossupressor de índice terapêutico estreito. A atualização aumenta a importância de controles analíticos, de formulação e de fabricação robustos para os patrocinadores de ANDA e pode afetar o ritmo e a qualidade das submissões de genéricos.
- Dezembro de 2025: a Nexus Pharmaceuticals lançou a Injeção de Tacrolimo, USP 5 mg/mL em formato de frasco de dose única nos Estados Unidos. Isso adiciona outra apresentação de uso hospitalar que pode apoiar protocolos peri-operatórios e de cuidados agudos onde a dosagem intravenosa é necessária, aumentando a intensidade competitiva no tacrolimo injetável.
- Abril de 2024: a Biocon recebeu a aprovação da SAHPRA na África do Sul para cápsulas de tacrolimo (concentrações de 0,5 mg, 1 mg e 5 mg). A aprovação amplia o acesso a múltiplas concentrações em um mercado emergente importante e apoia a diversificação regional para fornecedores com dossiês de qualidade e regulatórios já estabelecidos.


Mercado Global de Tacrolimus Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este relatório, o mercado de tacrolimo abrange as receitas geradas por terapias baseadas em tacrolimo nas principais formulações usadas na imunossupressão de transplantes e em usos selecionados não relacionados a transplantes, capturadas em nível de fabricante em USD nas principais geografias.
Exclusões de escopo: excluímos regimes de combinação como classes de medicamentos separadas, custos de procedimentos, diagnósticos e serviços de monitoramento terapêutico de medicamentos, e imunossupressores que não sejam tacrolimo.
Visão geral da segmentação
- Por Formulação (Valor)
- Liberação Prolongada
- Pomada Tópica
- Intravenoso
- Oral
- Outros
- Por Aplicação (Valor)
- Transplante de Órgãos
- Transplante Renal
- Transplante Hepático
- Transplante Cardíaco
- Transplante Pulmonar
- Doenças Autoimunes
- Artrite Reumatoide
- Nefrite Lúpica
- Colite Ulcerativa
- Psoríase
- Condições Dermatológicas
- Dermatite Atópica
- Doença do Olho Seco
- Transplante de Órgãos
- Por Usuário Final (Valor)
- Hospitais e Centros de Transplante
- Clínicas Especializadas
- Clínicas de Dermatologia
- Centros de Cirurgia Ambulatorial
- Por Geografia (Valor)
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer o quadro do mercado e ancorar o conjunto de demanda a padrões de atividade clínica observáveis. Revisamos estatísticas de saúde pública sobre volumes de transplantes e tendências de listas de espera de fontes como a Organ Procurement and Transplantation Network e a OMS, e depois usamos diretrizes de utilização de medicamentos e atualizações de segurança de fontes como a FDA e a EMA para entender onde o tacrolimo é tipicamente usado e como o uso está mudando.
Para verificar cruzadamente os sinais do lado da oferta, também revisamos registros públicos de empresas (relatórios anuais e apresentações a investidores), utilizamos literatura clínica revisada por pares sobre dosagem e persistência, e consideramos comunicados de imprensa confiáveis sobre aprovações e escassez. Além disso, usamos assinaturas de bases de dados pagas para dados financeiros de empresas e triagem de notícias, e uma base de dados de patentes para acompanhar a inovação em formulação e o momento esperado dos genéricos. Essas fontes são ilustrativas, e muitas outras referências públicas e pagas também foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário focou na validação da divisão entre demanda de transplante e não relacionada a transplante, e na verificação de como os preços médios de venda variam entre as principais formulações e regiões. Conversamos com fabricantes, distribuidores, farmacêuticos de transplante, prescritores de dermatologia e partes interessadas em aquisição e reembolso, de modo que as lacunas da pesquisa documental (por exemplo, mix de canais e padrões de troca) pudessem ser preenchidas e as premissas pudessem ser testadas rigorosamente na Ásia-Pacífico, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 18% | Ásia-Pacífico: 40% |
| Nível médio: 48% | Líderes funcionais/de unidade: 25% | EMEA: 33% |
| Participantes menores: 20% | Gerentes: 57% | Américas: 27% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma reconstrução de demanda de cima para baixo (top-down) vinculada à atividade clínica e à intensidade do tratamento. Os volumes de procedimentos de transplante e os padrões de manutenção pós-transplante foram convertidos em consumo de tacrolimo, e então traduzidos em valor usando preços em nível de formulação. Os totais foram corroborados com aproximações seletivas de baixo para cima (bottom-up), como consolidações amostrais de receita de fornecedores, verificações de canais na distribuição hospitalar e especializada, e verificações de volume vezes ASP para países-chave, a fim de ajustar quaisquer superestimativas.
As entradas do modelo que mais importaram incluíram os volumes de transplantes de órgãos sólidos, a duração média da terapia e a adesão na manutenção, a mudança em direção a produtos de liberação prolongada de dose única diária, o mix de prescrições de marca versus genéricos, e o comportamento regional de reembolso e licitação que afeta os preços realizados. Para a parcela não relacionada a transplantes, usamos taxas de prescrição de dermatologistas e de doenças autoimunes, misturas de concentração e tamanho de embalagem, e a sazonalidade na demanda impulsionada por crises como indicadores práticos.
Para a previsão, realizamos análise de cenários apoiada por suavização de tendências na série histórica, de modo que o modelo pudesse separar o crescimento estável do transplante das redefinições de preços após novas entradas de genéricos ou mudanças de política. Onde os sinais de baixo para cima estavam incompletos para países menores, fizemos proxy a partir de mercados comparáveis com base na atividade de transplante e nos níveis de acesso, e depois revalidamos o gasto per capita implícito com o feedback das entrevistas.
Validação de dados e ciclo de atualização
A validação foi conduzida por meio de múltiplas verificações para manter o número final vinculado a sinais de mercado observáveis. Comparamos os resultados com indicadores independentes, como volumes de transplantes, alterações na rotulagem de segurança pública e o momento de aprovação de genéricos, e depois refizemos testes de sensibilidade nas entradas que normalmente geram a maior parte da variância, incluindo persistência e preços realizados.
Antes da aprovação final, as anomalias foram revisadas por outro analista, e as premissas-chave foram revisitadas com respondentes selecionados quando os resultados pareciam fora do intervalo esperado para um país ou formulação. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais (por exemplo, aprovações importantes, interrupções de fornecimento ou mudanças de política). Imediatamente antes da entrega, concluímos uma nova rodada de revisão para que os clientes recebam a visão mais atual disponível.
Estimativa da Mordor Intelligence para o mercado de tacrolimo em comparação com outras estimativas publicadas
Os números de mercado publicados para o tacrolimo podem diferir substancialmente porque as regras de contagem subjacentes não são sempre as mesmas, mesmo quando o rótulo do tópico corresponde. As diferenças geralmente decorrem do que é incluído como receita de tacrolimo, de como os genéricos são precificados ao longo do tempo, e de se a estimativa é atualizada após aprovações importantes ou mudanças de reembolso.
Algumas estimativas externas parecem agrupar a cesta mais amplo de terapias imunossupressoras, ou estendem o valor a serviços adjacentes, como monitoramento e protocolos hospitalares. Em contraste, a Mordor Intelligence conta apenas as receitas de medicamentos de tacrolimo por formulação e caso de uso, e constrói os preços a partir dos preços de venda realizados após os efeitos típicos de canal e licitação, em vez de preços de tabela.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,75 bilhões de USD (2026) | |
| Periódico Comercial A | 2,80 bilhões de USD (2025) | Frequentemente acompanha as vendas de medicamentos de marca e genéricos de forma mais restrita, e pode subestimar as aquisições hospitalares e os formatos de liberação prolongada quando o valor ex-fabricante não é reconstruído entre regiões. |
| Mesa de Pesquisa Setorial B | 7,30 bilhões de USD (2025) | Utiliza uma lente de relato mais ampla com premissas de crescimento mais rápidas e progressão de ASP menos transparente, e o momento cambial e o ciclo de atualização podem diferir quando as entradas não são reverificadas após novas ondas de genéricos. |
Em conjunto, a dispersão vem principalmente do que é contado como valor de mercado e de como a precificação é convertida dos canais observados em um único total em USD. Nossa abordagem mantém a estimativa rastreável aos volumes de transplantes, à persistência e ao mix de formulações, e pode ser repetida com as mesmas etapas quando as premissas precisarem ser atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de tacrolimus em 2026?
O tamanho do mercado de tacrolimus é de USD 7,75 bilhões em 2026.
Com que velocidade as vendas de tacrolimus crescerão até 2031?
A receita tem previsão de crescer a um CAGR de 4,92%, atingindo USD 9,86 bilhões até 2031.
Qual região lidera a demanda global por tacrolimus?
A América do Norte detém a maior participação, com 39,74% da receita de 2025.
Qual segmento de formulação está se expandindo mais rapidamente?
As preparações intravenosas avançam a um CAGR de 8,79% graças à adoção mais ampla em cuidados agudos.
Por que os produtos de liberação prolongada têm preços premium?
A proteção por patente até 2035 e a fabricação complexa mantêm a concorrência limitada e os preços mais elevados.
Qual é o principal impulsionador de crescimento fora do transplante?
O aumento da prevalência de doenças autoimunes está impulsionando a adoção do tacrolimus nas terapias de nefrite lúpica e artrite reumatoide.
Página atualizada pela última vez em:



