
Tamanho e Participação do Mercado de Compósitos Esportivos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
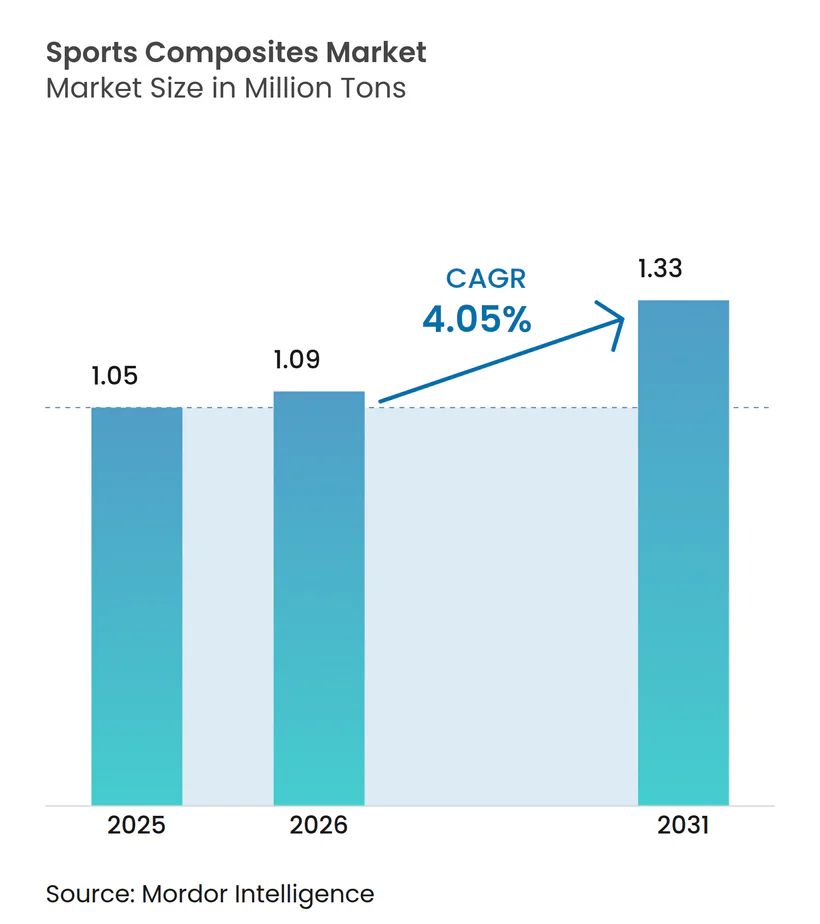
| Volume do Mercado (2026) | 1.09 Milhões de toneladas |
| Volume do Mercado (2031) | 1.33 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 4.05 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Compósitos Esportivos por Mordor Intelligence
Espera-se que o tamanho do Mercado de Compósitos Esportivos cresça de 1,05 milhão de toneladas em 2025 para 1,09 milhão de toneladas em 2026 e está previsto para atingir 1,33 milhão de toneladas até 2031 a um CAGR de 4,05% no período de 2026-2031. O crescimento repousa na preferência crescente por equipamentos leves e de alto desempenho que melhoram mensuravelmente o rendimento atlético, uma tendência evidenciada pelo amplo uso de fibra de carbono nas Olimpíadas de Paris de 2024[1]. A crescente automação da fabricação, a inovação contínua de produtos e o foco cada vez mais aguçado em materiais sustentáveis estão consolidando ainda mais a demanda. A região da Ásia-Pacífico ancora o crescimento de volume por meio de grande capacidade de produção em escala, iniciativas de ciclismo apoiadas pelo governo e consumo doméstico em constante ascensão. A adoção de fibra de carbono está se acelerando à medida que o processamento assistido por micro-ondas, a colocação automatizada de fibras e as rotas termoplásticas reduzem as lacunas históricas de custo. A turbulência contínua no fornecimento de matéria-prima PAN e a infraestrutura de reciclagem irregular representam obstáculos de curto prazo, mas é improvável que desviem a trajetória de expansão de médio prazo.
Principais Conclusões do Relatório
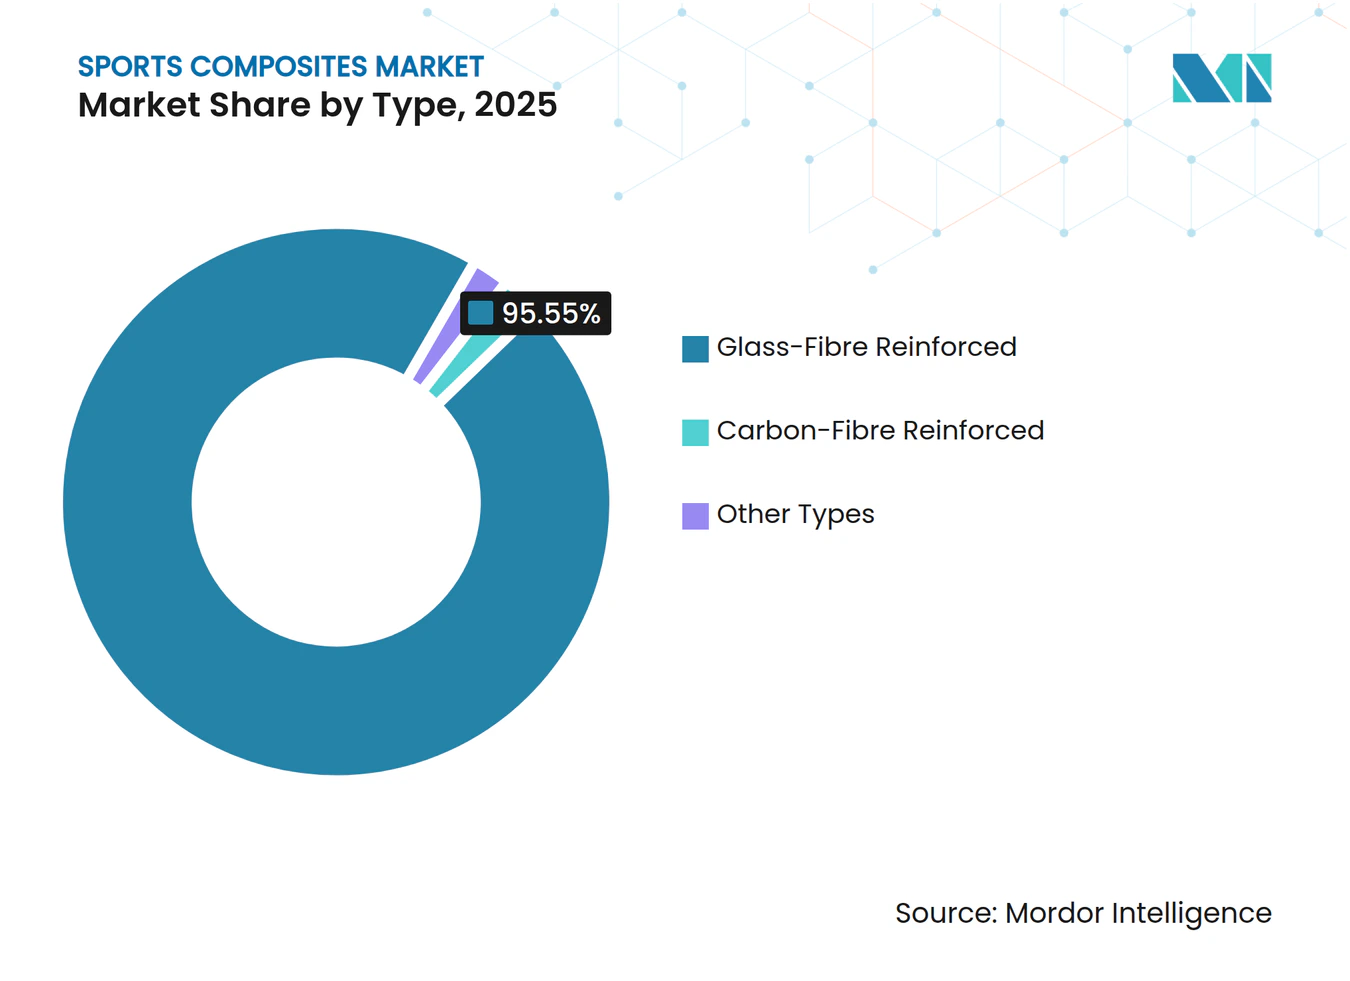
- Por tipo, os compósitos reforçados com fibra de vidro lideraram com 95,55% da participação do mercado de compósitos esportivos em 2025, enquanto os produtos reforçados com fibra de carbono estão projetados para registrar o CAGR mais rápido de 9,38% até 2031.
- Por resina, o epóxi representou 39,55% do tamanho do mercado de compósitos esportivos em 2025 e está definido para avançar a um CAGR de 5,12% durante 2026-2031.
- Por processo de fabricação, a laminação com pré-impregnado deteve 44,55% de participação em 2025; a moldagem por transferência de resina está prevista para se expandir a um CAGR de 7,72% até 2031.
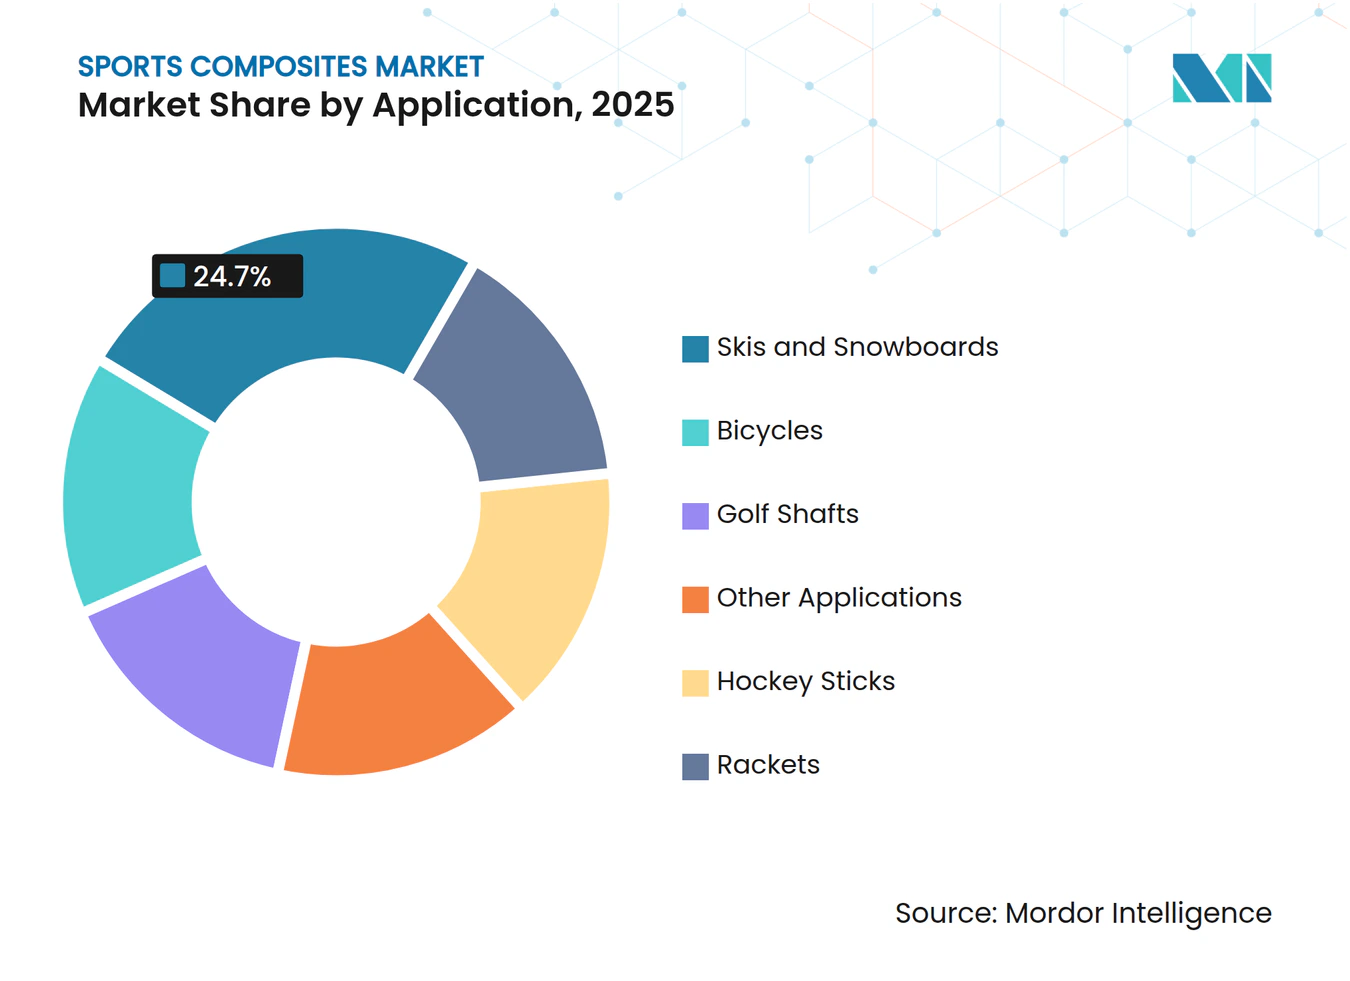
- Por aplicação, esquis e snowboards comandaram 24,70% do tamanho do mercado de compósitos esportivos em 2025, enquanto as bicicletas são as que crescem mais rapidamente, a um CAGR de 5,68%.
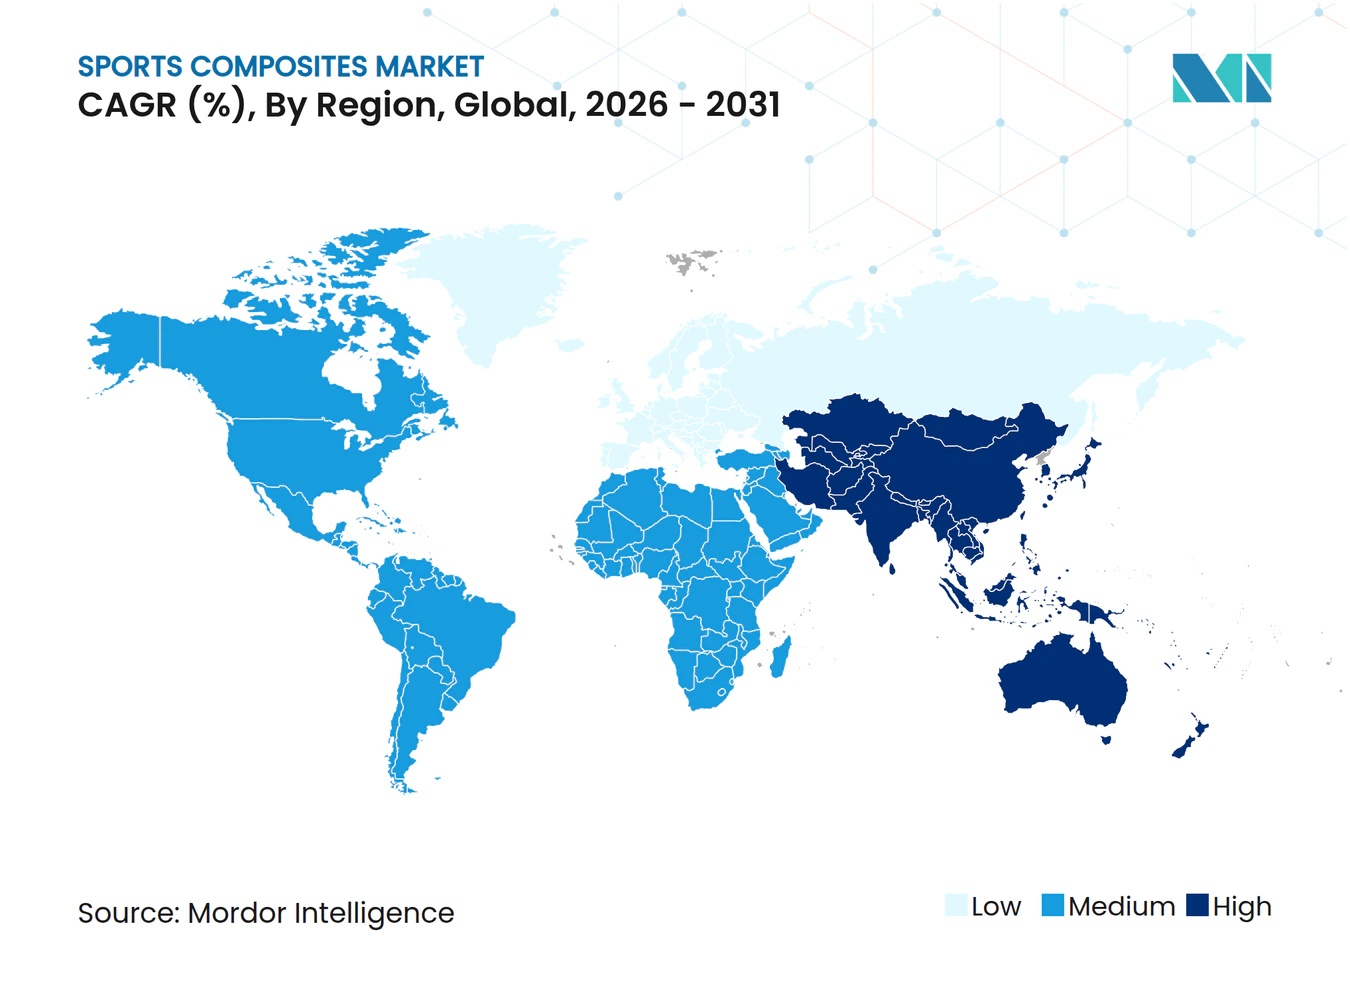
- Por geografia, a Ásia-Pacífico capturou 55,40% da participação do mercado de compósitos esportivos em 2025 e está programada para manter o maior CAGR de 4,64% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR do Mercado | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Crescente de Colocação Automatizada de Fibras para Bicicletas de Alto Padrão na Europa | +1.5% | Europa, com repercussão na América do Norte | Médio prazo (2-4 anos) |
| Demanda Crescente por Equipamentos Esportivos Leves e de Alto Desempenho | +0.9% | Global | Longo prazo (≥ 4 anos) |
| Expansão da Infraestrutura de Ciclismo Apoiada pelo Governo na Ásia, Catalisando a Demanda por Quadros Leves | +0.7% | Ásia-Pacífico, principalmente China, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Crescimento do Setor de Golfe | +0.5% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente Popularidade dos Esportes Recreativos e Profissionais | +0.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção crescente de colocação automatizada de fibras para bicicletas de alto padrão
Os sistemas de colocação automatizada de fibras estão ganhando espaço entre os fabricantes de quadros europeus à medida que os preços dos equipamentos caem e as ferramentas de programação amadurecem. A tecnologia oferece colocação precisa de filamentos, reduz as taxas de desperdício em 30% e diminui o tempo de laminação em aproximadamente 40% em comparação com a laminação manual. Os quadros resultantes pesam 15-20% a menos, mas atendem a rigorosos parâmetros de rigidez, permitindo que as marcas personalizem as características de pilotagem para corredores profissionais e entusiastas exigentes. A repetibilidade da produção também abre caminho para lotes maiores sem comprometer geometrias personalizadas, apoiando assim contratos de fornecimento rentáveis de médio volume em toda a Europa e América do Norte. Espera-se que a integração mais ampla da colocação automatizada de fibras se repercuta em outros produtos tubulares, incluindo sticks de hóquei e cabos de golfe, à medida que as taxas de utilização das máquinas aumentam e os custos unitários continuam a cair.
Demanda crescente por equipamentos leves e de alto desempenho
Em todas as modalidades, os atletas agora dependem de equipamentos compósitos para garantir ganhos marginais que se traduzem em pódios. As raquetes de tênis de fibra de carbono geram até 30% mais poder de rebote e amortizam a vibração do quadro em 10%, ajudando os jogadores a manter o controle durante rallies prolongados. No ciclismo, os quadros de carbono reduzem até 40% do peso em relação ao alumínio, preservando a rigidez torsional — uma combinação que melhora a aceleração em subidas e sprints. Os consumidores convencionais estão adotando essas tecnologias à medida que os preços no varejo caem, ampliando a base de clientes para produtos compósitos. Os fabricantes estão, portanto, escalando a moldagem termoplástica e integrando grafeno ou nanopartículas para oferecer linhas de produtos mais leves, mais resistentes e mais sustentáveis sem sacrificar as margens de lucro.
Expansão da infraestrutura de ciclismo apoiada pelo governo na Ásia
Autoridades nacionais e municipais na China, Japão e Coreia do Sul estão alocando orçamentos de vários bilhões de dólares para ciclovias, programas de aluguel e velódromos. A melhoria da infraestrutura aumenta a participação no ciclismo para commuting e recreação, estimulando a demanda por quadros compósitos tanto de nível básico quanto premium. Produtores em Fujian e Guangdong anunciaram expansões de capacidade de dois dígitos para atender a novos pedidos, enquanto fornecedores de materiais japoneses estão promovendo pré-impregnados de carbono desenvolvidos localmente para capturar valor dentro da região. Os fornecedores antecipam vantagens derivadas em equipamentos de proteção e componentes — como capacetes, manubres e rodas — à medida que os consumidores gravitam em direção a sistemas compósitos completos para maximizar o desempenho de pilotagem.
Expansão da participação no golfe
O panorama global do golfe está se diversificando à medida que jogadores mais jovens, mulheres e consumidores de mercados emergentes adotam o esporte. Esses segmentos demandam cabos mais leves com perfis de flexão precisos que complementem variadas velocidades de tacada. A tecnologia de fibra de carbono permite controle extremo da espessura da parede e ajustes de micro-afilamento, apoiando programas de personalização em massa conduzidos pelos principais fabricantes de tacos. Os produtores também destacam o amortecimento de vibração e a estabilidade de torque como principais argumentos de venda, permitindo que amadores repliquem a consistência de tacada dos profissionais. À medida que a participação cresce, os volumes de cabos aumentam, reforçando as economias de escala para as linhas de produção de pré-impregnado dedicadas a artigos esportivos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Volatilidade nos Preços da Matéria-Prima de Fibra de Carbono à Base de PAN | -1.2% | Global, com maior impacto em regiões com produção local limitada | Curto prazo (≤ 2 anos) |
| Ecossistema Limitado de Reciclagem no Fim de Vida para Equipamentos Esportivos Multimateriais | -0.3% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Barreiras Tarifárias sobre Importações de Bicicletas Compósitas nos EUA | -0.2% | América do Norte, com impacto nos exportadores asiáticos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alta volatilidade nos preços da matéria-prima de fibra de carbono à base de PAN
O precursor de PAN representa aproximadamente metade do custo da fibra de carbono acabada, deixando os processadores expostos a oscilações de preços vinculadas ao acrilonitrilo e aos insumos de energia. As cotações à vista dispararam durante 2024 e o início de 2025, comprimindo as margens para artigos esportivos de médio padrão e dissuadindo alguns fabricantes de equipamentos originais de bicicletas de catálogos de quadros totalmente em carbono. Pesquisas na Universidade de Limerick indicam que a estabilização e carbonização assistidas por micro-ondas poderiam reduzir o consumo de energia em 70%, estabelecendo as bases para o alívio de custos, mas a implementação comercial permanece a dois ou três anos de distância. Enquanto isso, os produtores exploram precursores à base de lignina e ampliam as misturas de fibras recicladas para proteger-se do risco de preço, mas os ciclos de qualificação retardam a adoção em equipamentos de desempenho crítico.
Ecossistema limitado de reciclagem no fim de vida para equipamentos esportivos multimateriais
Quase 90% dos artigos esportivos compósitos descartados no Reino Unido ainda chegam aos aterros sanitários. Laminações complexas que combinam fibra, resina e inserções metálicas dificultam a separação direta de materiais, enquanto bases de usuários geograficamente dispersas inflacionam os custos de logística reversa. Iniciativas recentes como a Aliança Circular de Fibra de Carbono (CFCA) estão começando a abordar essa lacuna, desenvolvendo soluções de circularidade especificamente para equipamentos esportivos de fibra de carbono, com a participação de grandes fabricantes, incluindo Scott Sports e Wilson Sporting Goods. Os testes de reciclagem de esquis na Dinamarca também aproveitam a experiência em trituração de pás de turbinas eólicas para processar laminados de esportes de inverno. Até que esses esquemas escalem, as principais marcas enfrentam crescente escrutínio de sustentabilidade e devem arcar com despesas maiores de ecodesign e programas de recolha.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Fibra de Carbono Ganhando Terreno Apesar da Dominância do VidroOs compósitos de fibra de vidro mantiveram uma posição dominante, equivalente a 95,55% do mercado de compósitos esportivos em 2025. O baixo custo e o perfil mecânico adequado do material são adequados para esquis de nível básico, sticks de hóquei e conchas protetoras, que dependem de alto volume de produção e competitividade de preços. No entanto, a produção de fibra de carbono está projetada para crescer a um CAGR de 9,38%, mais que o dobro do ritmo geral do mercado de compósitos esportivos, à medida que os fabricantes exploram a estabilização por micro-ondas, o espalhamento de filamentos e alimentações de fibras recicladas para conter custos. O tamanho do mercado de compósitos esportivos vinculado aos produtos de fibra de carbono está, portanto, programado para aumentar acentuadamente, impulsionado por bicicletas, cabos de golfe e quadros de raquetes profissionais, onde a economia de peso justifica preços premium.
No nível de aplicação, o mercado de compósitos esportivos mostra arquiteturas de duplo material em expansão que misturam revestimentos de carbono com camadas de núcleo de vidro para equilibrar custo e desempenho. A maior familiaridade com o enrolamento filamentar de carbono e a colocação automatizada de fita encurta os ciclos de desenvolvimento para novos produtos tubulares, permitindo que as marcas lancem modelos diferenciados de bicicletas de estrada e cascalho a cada temporada. Fibras de nicho — aramida para resistência ao impacto e reforços de origem biológica, como carbono à base de algas — permanecem experimentais, mas atraem subsídios de pesquisa visando à redução do carbono incorporado.


Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Tipo de Resina:
Epóxi Lidera por Vantagens de DesempenhoAs plataformas de epóxi compreenderam 39,55% do volume de 2025, refletindo sua liderança na retenção de rigidez, baixa contração e forte ligação com fibras. O CAGR projetado de 5,12% do segmento o mantém à frente das formulações de poliuretano e poliéster devido à demanda crescente por resinas capazes de suportar altas temperaturas em soldagem por fusão termoplástica. Os desenvolvedores estão lançando matrizes de epóxi autorreparáveis e aditivos antibacterianos para cabos de raquetes e forros de capacetes, ampliando a paleta de propriedades sem grandes reformulações. O poliuretano permanece proeminente em pranchas e protetores críticos para vibração, enquanto o éster vinílico mantém participação em equipamentos de surf e remo expostos ao ambiente marinho, onde a resistência à hidrólise é valorizada.
O crescimento futuro decorre de epóxis de fusão a quente de cura rápida, compatíveis com prensas de compressão de alta velocidade. Essas composições químicas reduzem drasticamente os tempos de ciclo, tornando a produção automatizada de pequena série financeiramente viável para marcas de médio mercado. Consequentemente, a fatia do epóxi no tamanho do mercado de compósitos esportivos deverá se ampliar à medida que a produtividade do processamento aumenta e as iniciativas de circularidade reaproveitam o descarte de fabricação em estoque de pré-impregnado.
Por Processo de Fabricação:
Técnicas Avançadas Reformulam a ProduçãoA laminação com pré-impregnado entregou 44,55% da tonelagem de 2025 graças ao controle rigoroso da resina e às altas frações de volume de fibra que sustentam esquis, quadros e cabos de alto nível. A cura em autoclave, antes o gargalo de custo, está sendo progressivamente substituída por fornos fora de autoclave e prensas de pressão rápida, reduzindo a demanda de energia por unidade. Enquanto isso, a moldagem por transferência de resina está programada para um CAGR de 7,72%, pois as ferramentas de molde fechado produzem acabamentos Classe A em ambos os lados e retêm menos voláteis, alinhando-se com as normas de emissão de plantas cada vez mais rigorosas. O mercado de compósitos esportivos também está vendo o enrolamento filamentar se expandir para quadros de e-bikes e bastões de trekking, à medida que cabeçotes multieixos colocam fibras de módulos variados ao longo dos caminhos de carga.
A colocação automatizada de fibras é a inovação de destaque: células multi-robóticas colocam programaticamente filamentos estreitos para criar laminados de espessura variável que reduzem a massa inerte das zonas não críticas. Os primeiros adotantes relatam redução de 20% no peso do laminado e amortização rápida dos equipamentos em produtos de corrida de alta margem. À medida que as velocidades de deposição aumentam, espera-se que a colocação automatizada de fibras lide com itens selecionados de médio volume, reforçando seu papel no futuro crescimento do mercado de compósitos esportivos.
Por Aplicação:
Demandas de Desempenho Impulsionam Adoção DiversificadaEsquis e snowboards representaram 24,70% do tamanho do mercado de compósitos esportivos. Núcleos compósitos equilibram a rigidez torsional com a flexão para a aderência das arestas, enquanto reforços estratégicos de carbono e basalto ajustam o amortecimento. Os fornecedores agora experimentam híbridos de carbono reciclado e linho para atender às metas de sustentabilidade das estâncias de esqui. As bicicletas, em expansão a um CAGR de 5,68%, dependem de tubos de carbono de alto módulo, quadros monocoque e aros estruturais para transferir eficientemente a potência do ciclista. A sobremoldagem termoplástica avançada funde ponteiras e guias de cabos durante a cura, reduzindo a mão de obra de montagem secundária.
Cabos de golfe, sticks de hóquei e quadros de raquetes completam as aplicações de alto volume, cada um impulsionando a ciência da laminação para ajustar o equilíbrio, a vibração e o rebote. O mercado de compósitos esportivos continua a se diversificar, com varas de pesca, capacetes e proteções coletivamente absorvendo tonelagem significativa. Os laminados emergentes aprimorados com nanopartículas para faces de tacos de golf de parque, que demonstraram ganhos de amortecimento de vibração acima de 1.000%, ilustram a constante expansão das fronteiras de desempenho que os compósitos desbloqueiam.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Análise Geográfica
Mercado de Compósitos Esportivos da APAC
A Ásia-Pacífico dominou 2025 com 55,40% do volume global. A escala de produção, o fornecimento integrado de fibras e a crescente demanda doméstica posicionam a região como o principal polo de fabricação e consumo. Os dados de exportação chineses mostram remessas de artigos esportivos de CNY 7 bilhões (USD 992 milhões) nos primeiros sete meses de 2024, alta de 15,41% em relação ao ano anterior. As políticas regionais que incentivam o ciclismo urbano, a participação em esportes de inverno e a adoção de materiais sustentáveis sustentam uma previsão de CAGR de 4,64% até 2031. O mercado de compósitos esportivos se beneficia de condições comerciais favoráveis no âmbito do RCEP, ajudando marcas chinesas, japonesas e sul-coreanas a penetrar nos canais de varejo da ASEAN e da Oceania.
Mercado de Compósitos Esportivos da Amrica do Norte
A América do Norte ocupa a segunda posição, impulsionada pelos elevados gastos discricionários em bicicletas premium, conjuntos de golfe e equipamentos de inverno. Os programas domésticos de sustentabilidade aceleram projetos-piloto de economia circular que recuperam fibra de carbono de raquetes e esquis quebrados, posicionando a região como referência em soluções de fim de vida útil. No entanto, os aumentos tarifários sobre bicicletas compostas importadas adicionam pressões de custo, levando algumas marcas a internalizar a produção de quadros ou a buscar fornecedores isentos de tarifas para proteger a precificação.
Mercado de Compósitos Esportivos da EMEA e da América do Sul
A Europa mantém uma base robusta de fabricantes de alto padrão nos segmentos de esqui, iatismo e ciclismo, que utilizam processos precisos de AFP e RTM. Os clusters de pesquisa regionais aprimoram compósitos de epóxi de base biológica e termoplásticos recicláveis, ajudando as marcas a reduzir as emissões do berço ao túmulo. O financiamento para desenvolvimento e as rigorosas normas de ecodesign impulsionam as empresas a adotar sistemas de circuito fechado, conferindo aos produtores europeus uma vantagem de pioneirismo em portfólios de produtos circulares. A América do Sul, o Oriente Médio e a África permanecem mercados emergentes, porém promissores, com a participação esportiva e a construção de infraestrutura gerando novos polos de demanda por produtos compósitos.
Análise da cadeia de valor
A cadeia de valor dos compósitos esportivos começa com matérias-primas petroquímicas e de base biológica que se convertem em produção de precursor PAN e fibra de vidro. Seguem-se a carbonização para fibra de carbono e a síntese de resina para epóxi, poliuretano, poliéster, vinil éster e termoplásticos recicláveis emergentes, antes que fornecedores de materiais como Toray Industries, Mitsubishi Chemical, Hexcel, SGL Carbon e Solvay convertam os insumos em pré-impregnados, tecidos, fitas e outras formas semiacabadas de compósitos. Fabricantes de equipamentos esportivos (OEMs) e fornecedores de nível inferior então cortam, moldam e formam esses materiais em quadros, hastes, tacos, raquetes, pranchas e equipamentos de proteção, utilizando laminação de pré-impregnado, RTM, enrolamento filamentar e moldagem por compressão. Os produtos finalizados chegam a canais próprios das marcas e a distribuidores especializados, atendendo tanto à demanda de varejo quanto à de reposição no mercado secundário, com devoluções em garantia e quebras gerando um fluxo secundário de resíduos.
Os pontos de estrangulamento concentram-se na disponibilidade de fibra de carbono de alto módulo e na capacidade de conversão, e o ecossistema de hastes de golfe premium destaca a exposição a fonte única, em que o fornecimento de materiais críticos está fortemente concentrado entre produtores baseados no Japão. Os riscos de custo e continuidade também aumentam com a volatilidade da matéria-prima PAN e com a rede limitada e geograficamente dispersa de coleta de fim de vida útil para artigos esportivos multimaterial. Em resposta, a cadeia está construindo projetos-piloto circulares que conectam inovadores em resina e recicladores com marcas de nicho de pranchas e esportes de inverno, incluindo o protótipo de prancha de velocidade ecodesenhada da Arkema na JEC World 2026, que utilizou resina termoplástica reciclável Elium e fibras de carbono recicladas, e o consórcio do Projeto Zephir, que validou um protótipo circular de prancha de windsurf por meio de testes na água em abril de 2026.
Cenário Competitivo
Concentração do Mercado
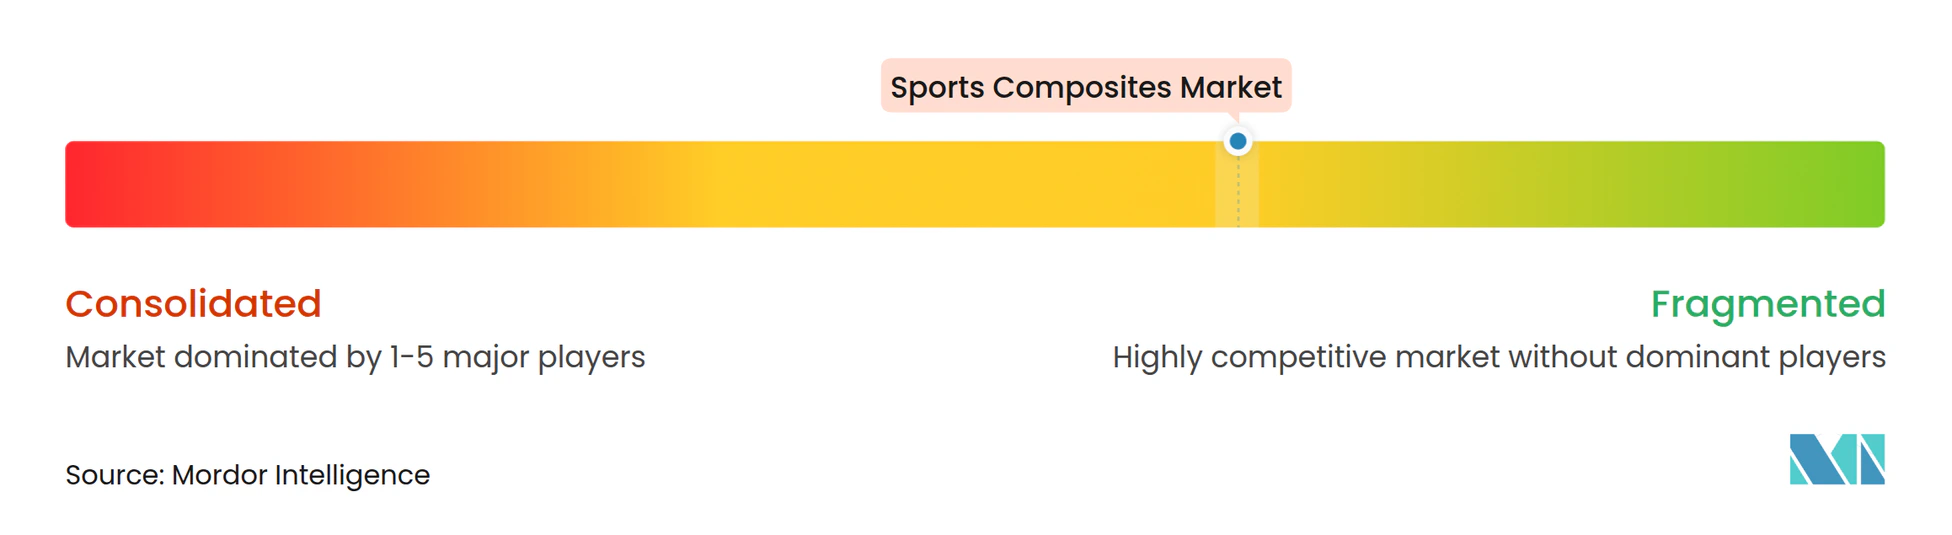
O campo global de atuação combina grandes conglomerados de resina e fibra com fabricantes especializados de artigos esportivos, resultando em um ambiente moderadamente fragmentado. Hexcel, Toray e SGL Carbon alavancam profundidade em ciência de materiais e escala para fornecer pré-impregnados e filamentos consistentes, enquanto empresas de nicho se diferenciam por meio de cabos de golfe personalizados e têxteis estruturais flexíveis. Marcas de equipamentos que vão de HEAD a Wilson incorporam avanços de materiais em linhas de equipamentos populares, criando integração vertical que assegura o fornecimento e incorpora know-how proprietário nos produtos finais.
A inovação permanece o fator competitivo decisivo. A carbonização assistida por micro-ondas, os precursores derivados de lignina e os laminados com grafeno estão se aproximando da escala piloto, prometendo menor custo e desempenho aprimorado. As empresas que comercializam reciclagem de circuito fechado ou colocação automatizada de fibras de alto rendimento provavelmente capturarão uma parcela premium à medida que reguladores e consumidores demandam equipamentos mais ecológicos, mais leves e mais duráveis. Consequentemente, espera-se que o mercado de compósitos esportivos favoreça produtores ágeis que combinem expertise em formulação com plantas de fabricação adaptáveis.
Líderes do Setor de Compósitos Esportivos
-
TORAY INDUSTRIES, INC
-
Mitsubishi Chemical Carbon Fiber and Composites, Inc.
-
Hexcel Corporation
-
SGL Carbon
-
Solvay
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Compósitos Esportivos Empresas cobertas neste relatório
- Amer Sports
- ARRIS Composites, Inc
- Carbitex
- Celanese Corporation
- Dexcraft
- EPSILON Composite
- Exel Composites
- Gurit Services AG
- Head
- Hexcel Corporation
- Mitsubishi Chemical Carbon Fiber and Composites, Inc.
- Owens Corning
- Rock West Composites, Inc
- Rockman
- SCOTT Sports SA
- SGL Carbon
- SKIS ROSSIGNOL SAS
- Solvay
- TEIJIN LIMITED
- Topgolf Callaway Brands
- Topkey
- TORAY INDUSTRIES, INC
Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo está concentrado onde os requisitos de desempenho se encontram com a circularidade, e as marcas estão passando de discursos de sustentabilidade para a validação estrutural de sistemas compósitos recicláveis e de origem biológica. A demonstração da Arkema em março de 2026 de um protótipo de prancha de velocidade reciclável na JEC World 2026, utilizando resina termoplástica líquida Elium e fibras de carbono recicladas, aponta para um caminho para pranchas e produtos similares de alta área superficial que podem sustentar plataformas de resina viabilizadas por despolimerização, assumindo que parceiros de coleta e processamento consigam ganhar escala. Separadamente, programas de reciclagem que visam fluxos de compósitos mais difíceis estão expandindo o ciclo de materiais para componentes esportivos, incluindo quilhas de prancha de surfe produzidas a partir de fibra de vidro reciclada de pás de turbinas eólicas, que ganharam visibilidade competitiva em 2026, apoiando a adoção de reforço reciclado em peças não críticas para a segurança, onde estética consistente e mínimos mecânicos podem ser mantidos.
Uma segunda área de oportunidade é a transferência de tecnologia da aeroespacial para pré-impregnados, arquiteturas de fibra e subcomponentes projetados voltados ao esporte, que reduzem o peso mantendo rigidez e durabilidade em bicicletas, hastes de golfe e raquetes. A expansão dos sistemas de pré-impregnado Tenax NEXT pela Teijin Carbon em março de 2026 para quadros de bicicleta de alto padrão reforça a produtização contínua de soluções avançadas de resina e fibra para artigos esportivos. A inovação em nível de componente também apoia a diferenciação em construções premium, com a Sapim lançando o raio compósito RC-1 no Sea Otter Classic de 2026, sinalizando a substituição contínua do metal por compósitos em peças rotativas e sensíveis à fadiga. Em insumos adjacentes de bens leves (soft-goods), plataformas de polímeros de base biológica estão entrando nas cadeias de suprimento de vestuário esportivo de desempenho, incluindo a colaboração da Avantium em julho de 2026 em protótipos de tecidos à base de PEF e o lançamento comercial da CovationBio em julho de 2026 da fibra elástica Sorona elasterell-p, que pode alimentar ecossistemas de forro de capacetes e acolchoamento que combinam tecidos com cascas compósitas.
Desenvolvimentos industriais recentes em Mercado de Compósitos Esportivos
- Junho de 2026: Hexcel e Deutsche Aircraft anunciaram uma parceria de longo prazo em compósitos e um acordo de fornecimento para o programa da aeronave regional D328eco. Embora liderado pelo setor aeroespacial, isso intensifica a demanda downstream por soluções avançadas em compósitos e reforça o investimento em materiais compósitos, know-how de processamento e cadeias de suprimento qualificadas que também atendem artigos esportivos de alto desempenho.
- Abril de 2025: A HEAD comercializou a raquete de tênis de edição limitada BOOM RAW utilizando fibras de carbono 100% biocirculares fornecidas pela Toray Carbon Fibers Europe sob certificação de balanço de massa ISCC PLUS. O lançamento transformou um conceito de sustentabilidade em protótipo em um produto de varejo, incentivando uma qualificação mais ampla por parte de OEMs de reforços de menor pegada em raquetes e paletas de desempenho.
- Novembro de 2024: A Toray Advanced Composites concluiu a aquisição dos ativos da Gordon Plastics em Englewood, Colorado, expandindo capacidade e capacidades para fitas compósitas termoplásticas reforçadas com fibra contínua. Isso apoia rotas de fabricação de ciclo mais rápido e ajuda a ampliar a disponibilidade de compósitos termoplásticos para componentes de artigos esportivos que priorizam repetibilidade, tolerância a impacto e reciclabilidade em fim de vida.
Mercado de Compósitos Esportivos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de compósitos esportivos é definido como laminados compósitos, pré-impregnados e peças compósitas moldadas usadas na fabricação de equipamentos esportivos, onde o conteúdo compósito é um material funcional e não um pequeno acabamento.
Exclusões de escopo: Itens excluídos incluem fibras brutas, filmes termoplásticos e pré-impregnados destinados principalmente a usos aeroespaciais, automotivos ou marítimos, em vez de equipamentos esportivos.
Visão geral da segmentação
- Por Tipo
- Reforçado com Fibra de Carbono
- Reforçado com Fibra de Vidro
- Outros Tipos
- Por Tipo de Resina
- Epóxi
- Poliuretano
- Outros Tipos de Resina
- Por Processo de Fabricação
- Laminação com Pré-Impregnado
- Moldagem por Transferência de Resina
- Enrolamento Filamentar
- Pultrusão
- Moldagem por Compressão
- Outros Processos
- Por Aplicação
- Cabos de Golfe
- Sticks de Hóquei
- Raquetes
- Bicicletas
- Esquis e Snowboards
- Outras Aplicações
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental nos ajudou a definir os limites externos do mercado e a manter premissas de volume realistas. Consultamos fontes públicas como estatísticas alfandegárias nacionais para fluxos de importação e exportação, tabelas de comércio no estilo USITC e divulgações governamentais de produção industrial onde a fabricação de compósitos é acompanhada.
Para evitar depender de um único sinal, também revisamos páginas de associações comerciais e órgãos técnicos relacionados a plásticos reforçados, além de periódicos científicos revisados por pares que discutem o uso de compósitos em equipamentos esportivos e tendências de processamento. Relatórios anuais de empresas, apresentações para investidores e brochuras de produtos foram usados para entender onde os graus de compósitos se posicionam nas categorias esportivas. Assinaturas pagas foram usadas seletivamente para dados financeiros e inteligência de empresas, bancos de dados de patentes e registros de importação e exportação em nível de embarque. Essas fontes são apenas ilustrativas, e muitas outras referências públicas também foram usadas para coletar, validar e esclarecer pontos de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário focou em preencher lacunas que as fontes públicas não explicam bem, como o conteúdo compósito típico por unidade, as taxas de refugo na fabricação e a velocidade com que uma categoria esportiva alterna entre reforços de carbono e vidro. Conversamos com uma combinação de fornecedores de materiais compósitos, fabricantes de artigos esportivos, conversores e distribuidores, e as discussões abrangeram APAC, EMEA e as Américas, para que o mix regional e os preços pudessem ser verificados de forma consistente.
Distribuição dos entrevistados na pesquisa de campo primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 13% | APAC: 51% |
| Nível médio: 58% | Líderes funcionais/de unidade: 39% | EMEA: 30% |
| Empresas menores: 14% | Gerentes: 48% | Américas: 19% |
Dimensionamento e Previsão de Mercado
O modelo central de dimensionamento utiliza uma construção top-down que reconstrói a demanda por compósitos esportivos a partir da produção de equipamentos esportivos e sinais de comércio, convertendo então esse conjunto de demanda em volume de compósitos usando fatores típicos de intensidade de material. Somente após a formação dos totais por categoria, foram aplicadas verificações seletivas bottom-up, como consolidações amostrais de fornecedores, verificações de canal em grandes categorias de equipamentos e verificações cruzadas de volume amostrado multiplicado pelo preço médio de venda, que ajudaram a ajustar valores discrepantes.
As entradas-chave usadas no modelo incluem o conteúdo compósito por unidade de equipamento (por exemplo, quadros de bicicleta versus raquetes), a mudança de mix entre reforços de carbono e vidro, a concentração regional de fabricação, o movimento de importação e exportação de artigos esportivos e as premissas de rendimento de processamento e refugo. Onde os dados eram escassos para esportes de nicho, as lacunas foram tratadas usando categorias substitutas com métodos de construção semelhantes e depois reverificadas com o feedback das entrevistas.
Para as previsões, foi usada a análise de cenários, pois a adoção é sensível a tendências de participação, precificação de fibras de reforço e substituição entre sistemas de materiais. A visão prospectiva foi vinculada ao que os entrevistados esperam em termos de planejamento de produção, prazos de entrega e progressão de preços, de modo que a previsão não se baseia apenas em uma única premissa de taxa de crescimento.
Validação de Dados e Ciclo de Atualização
A validação foi feita por meio de múltiplas verificações que comparam o resultado do modelo com sinais independentes, como fluxos comerciais de artigos esportivos, mudanças na produção regional e adições de capacidade reportadas para o processamento de compósitos. Quando um país ou categoria esportiva apresentava um salto acentuado que não correspondia a esses sinais, as premissas eram revisadas e os respondentes eram recontatados para confirmar o que havia mudado.
Antes da aprovação final, os números passam por uma revisão passo a passo por analistas para garantir que as conversões de unidades, a lógica de precificação e as divisões regionais sejam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos importantes alteram materialmente a demanda ou a oferta. Imediatamente antes da entrega, é feita uma revisão final para que os clientes recebam a visão mais atual disponível naquele momento.
Comparação da Estimativa de Mercado de Compósitos Esportivos da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para compósitos esportivos podem parecer muito distantes entre si porque cada publicador mede algo diferente, e a unidade de medida nem sempre é a mesma. As diferenças geralmente vêm de até que ponto da cadeia de valor a contagem avança, se artigos esportivos adjacentes são incluídos e com que frequência as premissas são atualizadas.
Espumas de equipamentos de proteção e outros acolchoamentos não estruturais costumam ser agrupados em alguns totais de receita, mas esses itens ficam fora do escopo da Mordor Intelligence, pois o modelo acompanha laminados compósitos, pré-impregnados e peças moldadas usadas em embarques de equipamentos esportivos. A dispersão também reflete métodos de construção de preços, em que algumas estimativas aplicam uma CAGR ampla à receita e outras reconstroem a demanda usando indicadores de produção e comércio, seguidos pelo tratamento de câmbio e inflação, que pode alterar o valor declarado em USD.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,22 bilhões de USD (2025) | |
| Instituto de Pesquisa do Setor A | 4,00 bilhões de USD (2024) | Utiliza uma perspectiva de receita com segmentação ampla e não separa claramente as peças estruturais compósitas dos materiais esportivos adjacentes, o que pode comprimir ou expandir os totais dependendo da lista de materiais incluída. |
| Grupo de Análise de Mercado B | 3,78 bilhões de USD (2024) | Reporta totais baseados em valor sobre um ano-base e janela de previsão diferentes, e não especifica exclusões para usos finais de compósitos não esportivos, o que pode alterar o conjunto de demanda contabilizado e a progressão de preços aplicada. |
Lendo a tabela em conjunto, a maior parte da diferença vem do escopo e da conversão de unidades, e não apenas das expectativas de crescimento. Ao manter o universo contabilizado vinculado a formas de compósitos de equipamentos esportivos claramente definidas e, então, verificar de forma cruzada o volume e a precificação com sinais independentes, o número final permanece rastreável e mais fácil de replicar.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de compósitos esportivos?
O mercado de compósitos esportivos está em 1,09 milhão de toneladas em 2026 e está projetado para atingir 1,33 milhão de toneladas até 2031.
Qual tipo de material está crescendo mais rapidamente nos compósitos esportivos?
Os compósitos reforçados com fibra de carbono estão se expandindo a um CAGR de 9,38%, superando todos os outros tipos de reforço.
Por que a Ásia-Pacífico domina a produção de compósitos esportivos?
A região se beneficia de cadeias de abastecimento integradas, apoio governamental para ciclismo e esportes de inverno, e robusta demanda de exportação que coletivamente entregam 55,40% do volume global.
Como os fabricantes estão lidando com a volatilidade dos custos da fibra de carbono?
As empresas estão pilotando a carbonização assistida por micro-ondas, explorando precursores à base de lignina e aumentando o teor de fibras recicladas para reduzir a dependência da matéria-prima convencional de PAN.
Qual é o papel da colocação automatizada de fibras na fabricação de equipamentos esportivos?
A colocação automatizada de fibras permite a deposição precisa de filamentos, reduz o desperdício e produz quadros e cabos mais leves, impulsionando uma adoção mais ampla em bicicletas de alto padrão, sticks de hóquei e tacos de golfe de próxima geração.
A reciclagem de equipamentos esportivos compósitos é comercialmente viável?
Projetos piloto na Europa e na América do Norte mostram que as fibras recicladas retêm 60-70% da resistência original, mas uma implementação mais ampla aguarda redes de coleta econômicas e linhas de processamento padronizadas.