
Tamanho e Participação do Mercado de TIC da Espanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 62.33 Bilhões de dólares |
| Tamanho do Mercado (2026) | 67.69 Bilhões de dólares |
| Tamanho do Mercado (2031) | 97.72 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.62 % |
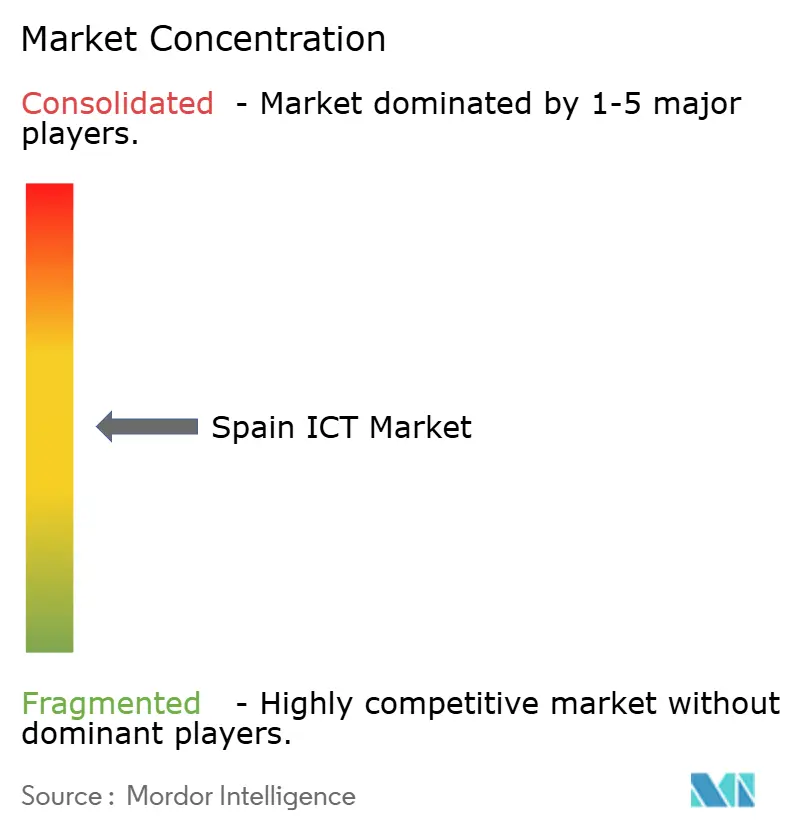
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de TIC da Espanha por Mordor Intelligence
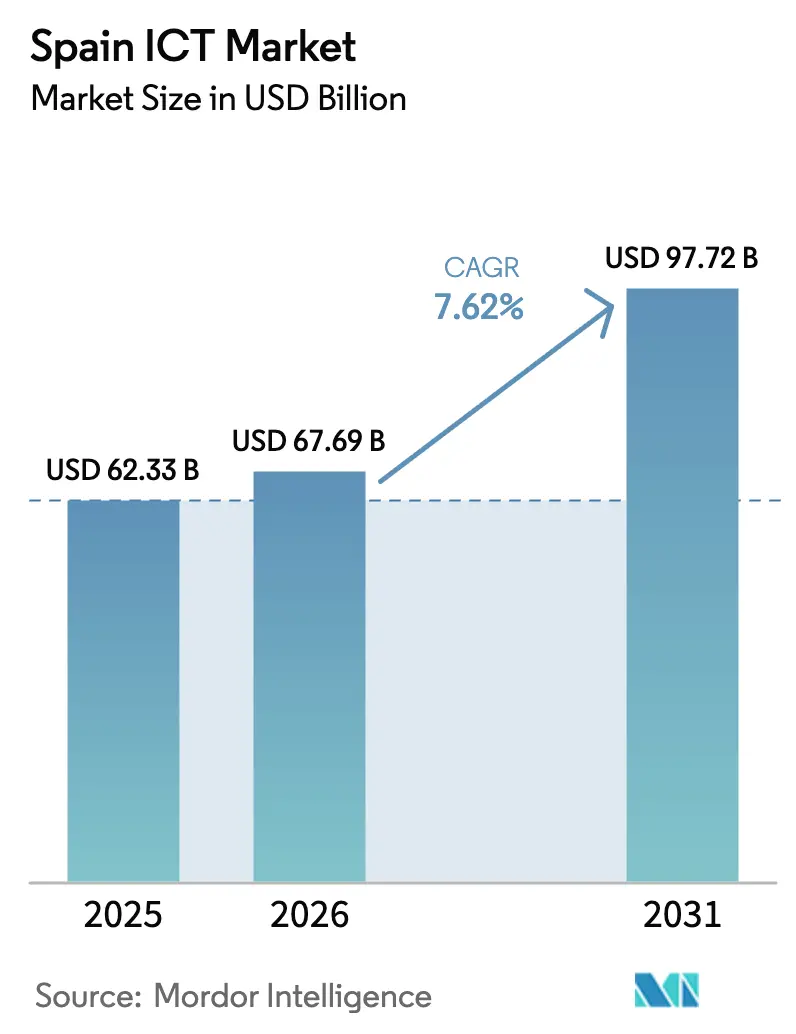
Espera-se que o tamanho do Mercado de TIC da Espanha aumente de USD 62,33 bilhões em 2025 para USD 67,69 bilhões em 2026 e atinja USD 97,72 bilhões até 2031, crescendo a um CAGR de 7,62% no período 2026-2031. A construção de infraestrutura em nuvem em Aragão, uma cobertura 5G nacional superior a 90% da população e EUR 40,4 bilhões (USD 47,94 bilhões) em financiamento de estímulo elevaram a densidade da infraestrutura digital e comprimiram os prazos de implantação, impulsionando os gastos com tecnologia tanto em organismos públicos quanto em empresas privadas. Apenas os hiperescaladores reservaram mais de EUR 22 bilhões (USD 26,10 bilhões) para nova capacidade até 2026, ancorando efetivamente o mercado de TIC da Espanha ao terceiro maior nó de nuvem da Europa, após Londres e Frankfurt. Os orçamentos de segurança estão crescendo mais rapidamente do que os gastos gerais, pois os ataques de ransomware aumentaram 35% ano a ano em 2025, enquanto a diretiva NIS2 da UE impõe novos prazos de conformidade que colocam a arquitetura de confiança zero no topo da agenda executiva. As pequenas e médias empresas, munidas de vouchers Kit Digital que subsidiam até 80% dos custos de software, estão acelerando a adoção da nuvem, mesmo que as grandes empresas dominem os gastos absolutos. A consolidação de fornecedores está se intensificando — a Telefónica reduziu seu portfólio de fornecedores de TI de mais de 20 empresas para três integradores principais, sinalizando barreiras competitivas crescentes para provedores de médio porte.
Principais Conclusões do Relatório
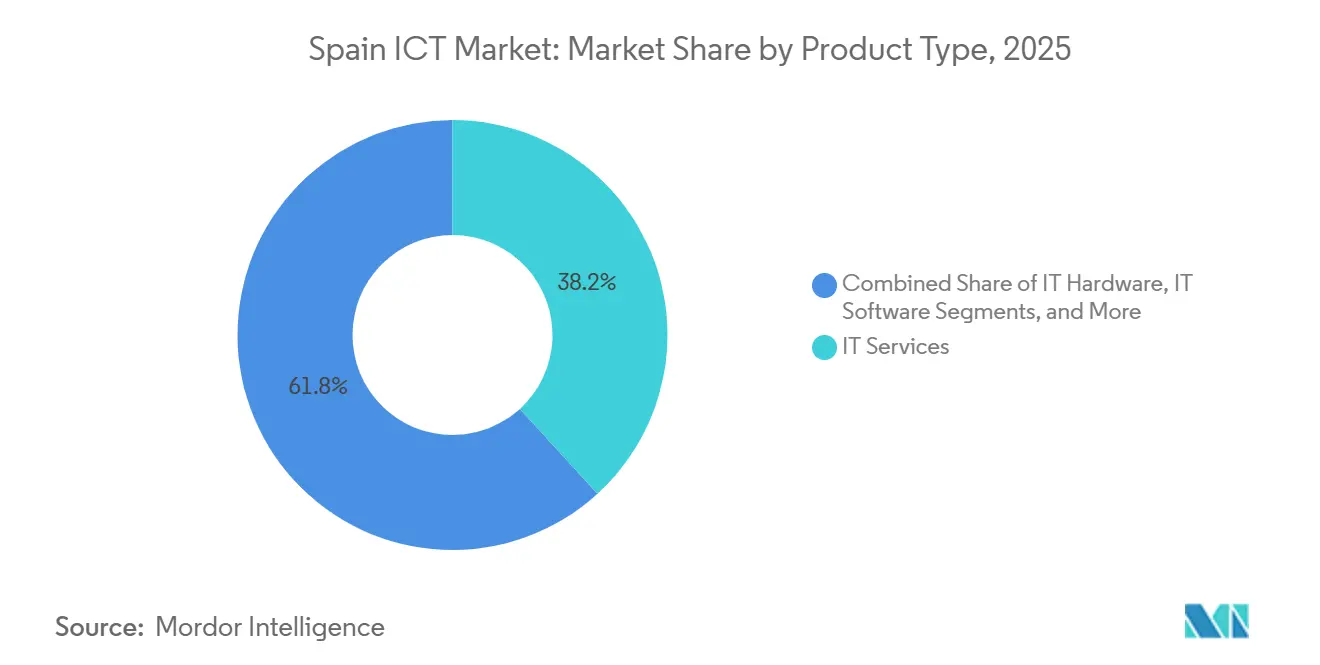
- Por tipo de produto, os serviços de TI lideraram com 38,23% de participação na receita em 2025, enquanto a segurança de TI registrou o maior CAGR projetado de 8,18% até 2031.
- Por porte empresarial, as grandes empresas responderam por 56,47% dos gastos em 2025, enquanto as PMEs estão no caminho para o crescimento mais rápido, com um CAGR de 8,43% até 2031.
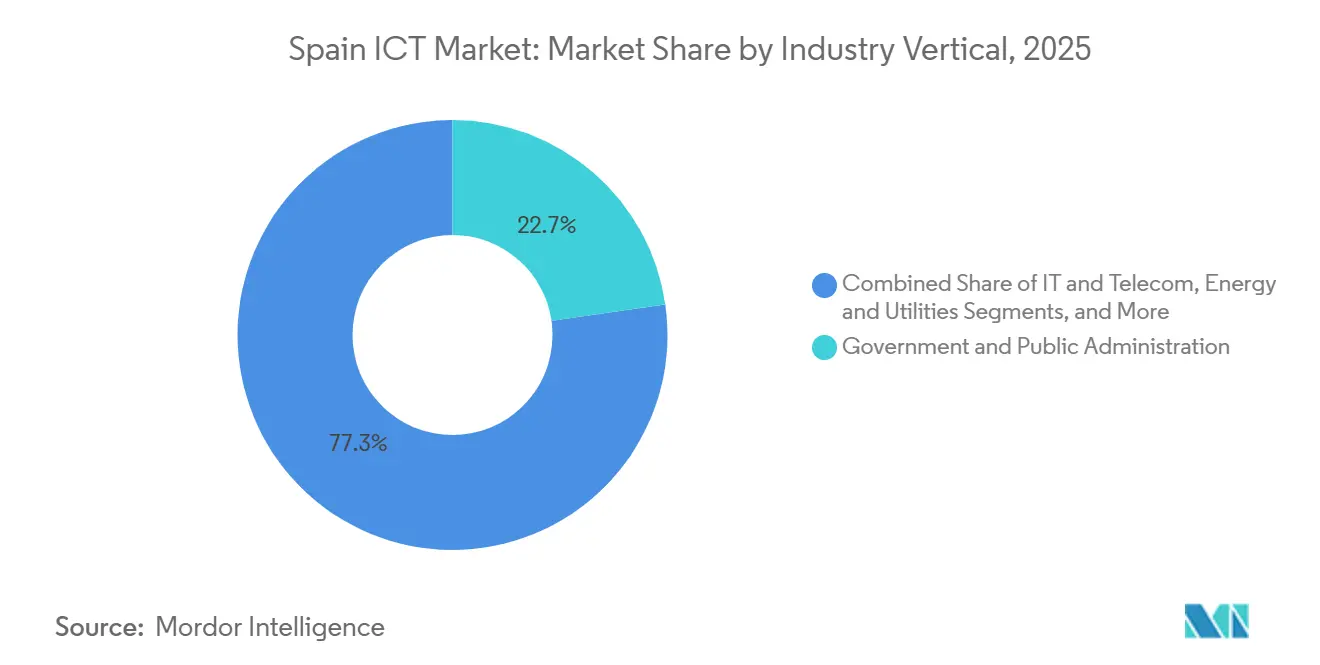
- Por vertical da indústria, o governo e a administração pública captaram 22,74% da receita de 2025; a manufatura deve registrar a expansão mais forte, com um CAGR de 9,19% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de TIC da Espanha
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas da Agenda Digital 2026 financiados pelo governo | +1.8% | Nacional (Madri, Catalunha) | Médio prazo (2-4 anos) |
| Adoção do esquema de vouchers de nuvem para PMEs apoiado pela UE | +1.2% | Nacional (regiões industriais) | Curto prazo (≤2 anos) |
| A densificação do 5G e da FTTH acelera as atualizações de TIC | +1.5% | Nacional (lacunas rurais) | Médio prazo (2-4 anos) |
| Nearshoring de suporte técnico da América Latina para a Espanha | +0.8% | Madri, Barcelona, Valência | Longo prazo (≥4 anos) |
| Expansão da cadeia de ferramentas de IA/LLM em língua espanhola | +1.1% | Nacional, transbordamento para a América Latina | Médio prazo (2-4 anos) |
| Gastos com certificação cibernética obrigatória da UE (EUCS) | +1.4% | Nacional (setores críticos) | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Acelerada de Nuvem entre as PMEs Espanholas
Mais de 710.000 vouchers no valor de EUR 2,9 bilhões (USD 3,44 bilhões) reduziram o período de retorno dos investimentos em SaaS de três anos para menos de 18 meses, elevando a taxa de utilização de nuvem pelas PMEs para 34% no final de 2025. Os fornecedores de software agora buscam receita recorrente mensal, incorporando módulos de GDPR que vinculam as empresas a contratos plurianuais. Madri e Catalunha captaram quase metade de todos os vouchers, enquanto a Extremadura rural ficou para trás devido à banda larga limitada. À medida que os subsídios expiram no final de 2026, as métricas de rotatividade revelarão se as PMEs internalizam os fluxos de trabalho em nuvem ou retornam às infraestruturas locais. Para o mercado de TIC da Espanha, a retenção, e não a aquisição, determinará o impulso pós-subsídio.
Surto de Digitalização Financiado pela UE Pós-2026
A Espanha recebeu a maior alocação digital per capita da UE, superando EUR 800 (USD 949,24) por habitante até 2025. A iniciativa PERTE Chip injeta EUR 12,25 bilhões (USD 14,54 bilhões) em P&D de semicondutores, enquanto a Espanha Digital 2026 tem como meta a cobertura nacional de fibra ótica e a disponibilidade online de todos os serviços públicos até o final de 2026. Os integradores de sistemas com acordos-quadro estão posicionados para registrar projetos consecutivos à medida que os ministérios correm para atingir os marcos da UE. Os municípios que carecem de capacidade de gestão de projetos correm o risco de perder fundos, ampliando a divisão digital urbano-rural. A partir de 2027, as subvenções se transformam em financiamento misto, favorecendo parceiros capazes de absorver riscos de balanço patrimonial, uma dinâmica que remodela o cenário competitivo do mercado de TIC da Espanha.
Rápida Implantação do 5G Catalisando a Demanda por Computação de Borda
A rede 5G autônoma da Telefónica já alcança 94% da população da Espanha, apoiada por 17 nós de borda co-localizados com sites de rádio.[1]Telefónica, "Relatório Anual Integrado 2024," telefonica.com A Vodafone e a MasOrange comprometeram EUR 4 bilhões (USD 4,75 bilhões) para densificar suas redes, transferindo a análise em tempo real dos centros hiperescalados para a borda. As plantas automotivas no corredor Barcelona-Zaragoza operam gêmeos digitais que exigem latência inferior a 10 milissegundos; os gateways de borda agora processam feeds de visão de máquina localmente, reduzindo drasticamente o tempo de inatividade da produção. Os mandatos de segurança da UE exigem que cada nó de borda de infraestrutura crítica passe por auditorias da ENISA, inclinando a vantagem para as operadoras com instalações certificadas. A adoção da computação de borda, portanto, expande o mercado de TIC da Espanha ao mesmo tempo que restringe as rotas de entrada para startups independentes.
Crescente Sofisticação dos Ataques Cibernéticos Impulsionando os Gastos com Segurança
O INCIBE agora registra mais de 45.000 alertas diários à medida que as campanhas de ransomware e hacktivismo se intensificam. Um plano nacional de cibersegurança de EUR 1,157 bilhão (USD 1,37 bilhão) financia um centro de operações de segurança centralizado e testes de penetração obrigatórios para operadores de serviços essenciais. O setor de seguros eleva o padrão ao exigir auditorias ISO 27001 para cobertura de responsabilidade cibernética, incorporando a conformidade como um custo de fazer negócios. Os provedores espanhóis de médio porte têm dificuldade em entregar estruturas de confiança zero, abrindo portas para especialistas globais. À medida que a pressão regulatória converge com a escalada de ameaças, os gastos com segurança crescem mais rapidamente do que os orçamentos gerais de TIC, reforçando a mudança do mercado de TIC da Espanha em direção a serviços de segurança gerenciados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez Persistente de Arquitetos Sênior de Nuvem | -0.9% | Nacional, aguda nos polos tecnológicos de Madri e Barcelona | Médio prazo (2-4 anos) |
| Preços Elevados de Eletricidade Comprometendo a Economia dos Data Centers Locais | -0.7% | Nacional, saturação da rede concentrada em Madri e Catalunha | Curto prazo (≤ 2 anos) |
| Dependência de ERP Legado na Administração Pública | -0.5% | Ministérios do Governo Central, administrações regionais | Longo prazo (≥ 4 anos) |
| Burocracia de Aquisições Retardando Grandes Projetos de TI | -0.6% | Setor público em todo o país | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez Persistente de Arquitetos Sênior de Nuvem
A Espanha tinha até 200.000 vagas de TIC não preenchidas em 2025, com arquitetos sênior de nuvem exigindo prêmios salariais de 20-30%. Apenas 9,2% dos graduados concluem cursos de STEM, e as mulheres ocupam apenas 1,4% dos postos de TIC, reduzindo a diversidade e as linhas de fornecimento.[2]Comissão Europeia, "Índice de Economia e Sociedade Digital (DESI) 2025," ec.europa.eu As filas de projetos se alongam de 6 a 12 meses, inflacionando os custos de migração em até 25%. Embora um programa de Talentos Digitais apoiado pelo governo subsidie bootcamps, a primeira turma entra no mercado de trabalho no final de 2026, deixando uma lacuna crítica de talentos que retarda a velocidade do mercado de TIC da Espanha.
Preços Elevados de Eletricidade e Saturação da Rede
A energia no mercado atacadista teve uma média de EUR 0,09 por kWh em 2025, mas 83% dos pontos de interconexão da rede atingiram a capacidade, forçando os projetos de data centers a filas de 18 a 24 meses. Os hiperescaladores compensam a volatilidade por meio de contratos de energia renovável de longo prazo. A AWS garantiu 100% de energia verde para Aragão, mas as empresas menores de colocation não têm capacidade financeira para fazer o mesmo. A produção intermitente de energia eólica e solar desencadeia picos de preços que corroem a vantagem de custo da Espanha. À medida que os gargalos da rede persistem, os desenvolvedores exploram energia solar e baterias no local, aumentando as necessidades de capital e moderando o crescimento de capacidade de curto prazo no mercado de TIC da Espanha.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Serviços Lideram, Segurança Cresce Rapidamente
Os serviços de TI contribuíram com 38,23% da receita de 2025, conferindo ao segmento a maior participação no mercado de TIC da Espanha entre as linhas de produtos. Serviços gerenciados, modernização de aplicações e fluxos de trabalho de integração impulsionam essa dominância à medida que as empresas fazem a transição para arquiteturas híbridas. Enquanto isso, a receita de segurança de TI deve crescer a um CAGR de 8,18% até 2031, o mais rápido entre todas as categorias, impulsionado pela escalada do ransomware e pelos prazos de conformidade com a NIS2. O hardware enfrenta compressão de margens à medida que os clientes prolongam os ciclos de atualização, embora os equipamentos de rede se beneficiem de um impulso com as implantações de 5G.
Os padrões de gastos demonstram sobreposição: os fornecedores de nuvem agora incorporam correções automatizadas, enquanto os provedores de segurança gerenciada fornecem painéis de conformidade, borrando os limites clássicos dos produtos. As construções de data centers hiperescalados em Aragão ilustram essa convergência, combinando investimento em infraestrutura com serviços profissionais de alta margem. Essas mudanças reforçam o tamanho do mercado de TIC da Espanha na interseção de serviços e segurança, redirecionando a inovação dos fornecedores para a precificação baseada em resultados.


Por Porte Empresarial: PMEs Aceleram, Grandes Empresas Ancoram
As grandes empresas captaram 56,47% da receita de 2025, consolidando seu papel como âncoras financeiras do mercado de TIC da Espanha. Seus gastos fluem para patrimônios de ERP plurianuais, contratos de colocation e compromissos sofisticados de integração de sistemas. Em contrapartida, as PMEs apresentam o crescimento mais rápido, com um CAGR de 8,43% projetado até 2031, auxiliadas pelo subsídio do programa Kit Digital, que reduziu o retorno do SaaS de 3 anos para 18 meses.
Embora as PMEs adotem a velocidade da nuvem, seus gastos por assento permanecem menores, levando os fornecedores a favorecer modelos baseados em uso ou freemium. A carga de conformidade associada ao GDPR e à Lei de Resiliência Cibernética empurra as PMEs em direção a ofertas agrupadas de "conformidade como serviço". Consequentemente, o tamanho do mercado de TIC da Espanha para soluções de PMEs crescerá por volume, e não por valor de negócio, remodelando as estratégias de parceiros e as métricas de sucesso do cliente.
Por Vertical da Indústria: Governo Ancora, Manufatura Acelera
O governo e a administração pública responderam por 22,74% dos gastos de 2025, marcando a maior participação do mercado de TIC da Espanha por vertical. A atividade se concentra na modernização de ERP e na implantação de prontuários eletrônicos de saúde no âmbito da Espanha Digital 2026. A manufatura, particularmente a automotiva, deve registrar um CAGR de 9,19% até 2031, o mais rápido entre todos os verticais, à medida que as plantas implantam gêmeos digitais e protocolos Catena-X para visibilidade de ponta a ponta da cadeia de suprimentos.[3]seat.com
O BFSI moderniza plataformas centrais para atender aos mandatos de pagamento em tempo real, enquanto as concessionárias de energia aplicam IA para otimizar ativos renováveis. Cada caso de uso depende de conectividade segura e de baixa latência para vincular a demanda vertical à trajetória mais ampla do tamanho do mercado de TIC da Espanha. Os fornecedores com profundo conhecimento regulatório e habilidades de integração OT-TI capturarão crescimento desproporcional nesses domínios.
Análise Geográfica
A Espanha Central, ancorada por Madri, registrou a maior contribuição regional em 2025, beneficiando-se da densidade de sedes corporativas, três zonas de disponibilidade de hiperescaladores e um fundo regional de inovação de EUR 1,2 bilhão (USD 1,42 bilhão). As economias de escala permitem que as gigantes de consultoria baseiem equipes de clientes localmente, mas esse agrupamento infla os aluguéis e intensifica a escassez de talentos, empurrando funções de back-office para cidades secundárias como Valladolid.
A Espanha Oriental — Catalunha e Valência — ocupa o segundo lugar nos gastos regionais graças ao magnetismo das startups de Barcelona e à digitalização da logística portuária. Somente Barcelona garantiu EUR 1,8 bilhão (USD 2,13 bilhões) em aportes de capital de risco durante 2024, sustentando empreendimentos de mobilidade e tecnologia da saúde. A planta da SEAT em Martorell demonstra como os gateways de borda realizam análises no local para orquestrar 16 milhões de movimentos diários de componentes com latência inferior a 10 milissegundos, uma prova de conceito para a demanda industrial que impulsiona o mercado de TIC da Espanha.
Os territórios do norte — País Basco, Navarra, Astúrias — se especializam em IoT industrial e análise de renováveis, com a Iberdrola e a Siemens Gamesa co-localizando laboratórios de P&D em Bilbao. As regiões do sul ficam para trás devido ao menor PIB per capita e à penetração irregular de fibra ótica, mas o Parque Tecnológico de Málaga, com mais de 600 empresas, ilustra o apelo da entrega nearshore para clientes do Norte Europeu. Ilhas como as Baleares tornam a faturação eletrônica obrigatória para hotéis, impulsionando a adoção de SaaS que reduz a lacuna digital. A geografia, portanto, molda as táticas de entrada no mercado dentro do mercado de TIC da Espanha, inclinando a alocação de recursos para corredores de alta densidade enquanto os fundos de coesão da UE buscam a inclusão.
Panorama regulatório
O mercado de TIC da Espanha opera sob a Ley 11/2022, General de Telecomunicaciones, que estabelece requisitos para autorizações de operadores, obrigações relacionadas ao espectro e salvaguardas para o usuário final, além das regras da UE que moldam a prestação de serviços. O Ministério dos Assuntos Econômicos e Transformação Digital supervisiona a conformidade com a internet aberta e a neutralidade da rede sob o Regulamento (UE) 2015/2120, influenciando a forma como as operadoras de telecomunicações gerenciam o tráfego e as ofertas de varejo.
Os requisitos de segurança cibernética e soberania digital também estão se tornando mais rígidos para redes e serviços dependentes de nuvem. O Real Decreto-Lei 7/2022 (segurança cibernética 5G) estabelece requisitos de segurança para redes e serviços 5G, enquanto o España Digital 2026 fornece o guarda-chuva de política nacional, monitorado pela ONTSI, e vincula o financiamento público a marcos como serviços públicos digitais e infraestrutura segura. Nesse contexto, a Espanha também criou a Agencia Española de Supervisión de Inteligencia Artificial, que adiciona capacidade de governança para a implantação de IA em casos de uso regulados e do setor público.
Análise da cadeia de valor
A cadeia de valor de TIC da Espanha começa com provedores de infraestrutura e conectividade, incluindo fibra, 5G, data centers e redes de comunicação críticas, que sustentam a entrega de serviços em nuvem e digitais. Hyperscalers, fornecedores de software corporativo e fornecedores de segurança cibernética fornecem então plataformas e ferramentas, e integradores de sistemas e empresas de serviços de TI (consultoria, modernização, terceirização e serviços de segurança gerenciados) empacotam esses componentes em programas de ponta a ponta para grandes compradores, especialmente governo e setores regulados.
A demanda é impulsionada por dois grupos dominantes de compradores: a administração pública, que vincula grandes contratações de acordos-quadro ao España Digital 2026 e a programas ligados à recuperação da UE, e grandes empresas que executam transformações plurianuais e racionalizam o fornecimento. As PMEs estão cada vez mais adotando SaaS por meio de mecanismos de subsídio. Especialistas setoriais como a Indra (via Minsait) oferecem capacidades digitais e de missão crítica orientadas verticalmente em defesa, gestão de tráfego aéreo, mobilidade e TI, enquanto a Telefónica abrange conectividade, nuvem, segurança cibernética, IoT e IA como fornecedora integrada liderada por uma operadora. Programas públicos como o PADIH e o Plano de Digitalização de PMEs ajudam a reduzir o atrito na adoção e expandir a participação de parceiros nas regiões.
Cenário Competitivo
Os dez principais fornecedores controlaram uma participação estimada majoritária da receita de 2025, sinalizando concentração moderada no mercado de TIC da Espanha. Accenture, Capgemini, IBM e NTT DATA dominam os compromissos de transformação em grande escala, aproveitando hubs offshore enquanto mantêm equipes de clientes de língua espanhola. A racionalização de fornecedores da Telefónica para Capgemini, Inetum e Minsait fortalece a integração em torno do núcleo 5G e da automação orientada por IA, aumentando os custos de troca para concorrentes de médio porte.
A aquisição de EUR 725 milhões (USD 859,59 milhões) da Hispasat pela Indra Sistemas consolida as comunicações espaciais e visa atingir EUR 1 bilhão (USD 1,19 bilhão) em receita de defesa até 2030. Os hiperescaladores cortejam ISVs locais estendendo os termos de compartilhamento de receita do marketplace, e a AWS recrutou 120 parceiros espanhóis para construir aplicações verticais em sua região de Aragão. As empresas de nicho de cibersegurança se diferenciam por meio de auditorias ISO 27001 agrupadas e SOCs gerenciados, uma proposta que ressoa com as PMEs.
A precificação baseada em resultados ganha força: os provedores agora vinculam as taxas a volumes de transações ou SLAs de tempo de atividade, incorporando IA para manutenção preditiva e detecção de anomalias. Oportunidades de espaço em branco persistem na orquestração de borda para cargas de trabalho sensíveis à latência, mas o sucesso depende de parcerias com operadoras que forneçam conectividade de última milha. A concorrência, portanto, gira em torno de alianças de plataformas e fluência regulatória, e não apenas de tabelas de preços.
Líderes do Setor de TIC da Espanha
Telefonica S.A.
Indra Sistemas S.A.
Amadeus IT Group S.A.
IBM Corporation
Accenture plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A segurança cibernética orientada por conformidade e as arquiteturas de nuvem soberana criam um espaço em branco para fornecedores que podem empacotar governança, identidade, monitoramento e auditabilidade em serviços que podem ser implantados em ambientes regulados. O Real Decreto-Lei 7/2022 (segurança cibernética 5G) e as obrigações de internet aberta supervisionadas pelo Ministério dos Assuntos Econômicos e Transformação Digital aumentam a carga operacional sobre ambientes de telecomunicações e infraestrutura crítica. Ao mesmo tempo, as iniciativas nacionais de segurança cibernética da Espanha e o aumento dos volumes de alertas no INCIBE estão empurrando os compradores para serviços de segurança gerenciados e garantia padronizada. A parceria de nuvem soberana da Telefónica com o Google Cloud, anunciada em maio de 2026, junto com o lançamento de sua plataforma de espaços de dados DataSphere, sinaliza que os controles de fronteira de dados, a colaboração confiável e a hospedagem de cargas de trabalho regulamentadas estão sendo transformados em produtos para organizações espanholas.
Programas públicos de digitalização e plataformas setoriais também expandem oportunidades em trabalhos intensivos em integração, particularmente para provedores com acesso a acordos-quadro e profundidade em software vertical. O España Digital 2026 e o financiamento ligado à recuperação (mais de 40 bilhões de EUR destinados à transformação digital no Plano de Recuperação, Transformação e Resiliência) continuam a se traduzir em atrasos de modernização em serviços públicos e infraestrutura nacional. Iniciativas como o UNICO Avançado de P&D em 5G e 6G e o ambiente espanhol de Processamento de Linguagem Natural abrem ainda mais espaço para IA aplicada, ferramentas de linguagem e casos de uso habilitados em edge em espanhol. Na tecnologia de viagens, a colaboração de maio de 2026 entre a Amadeus e a Accenture na Amadeus Travel Advertising Platform destaca uma mudança ativa em direção a camadas de monetização baseadas em dados sobre plataformas existentes, o que apoia a demanda incremental por migração para a nuvem, engenharia de dados e implementações de privacidade desde a concepção.
Desenvolvimentos recentes do setor
- Julho de 2026: A Telefónica S.A. venceu um contrato junto com a Amper para modernizar as redes de radiocomunicação DMR e TETRA em dez aeroportos da Aena ao longo de 36 meses. O projeto atualiza a infraestrutura crítica de comunicações da aviação. Fortalece a resiliência nacional dos aeroportos e a integração das telecomunicações no setor público.
- Maio de 2026: A Telefónica S.A. lançou a plataforma Telefónica DataSphere e um centro de demonstração em Barcelona. A plataforma de soberania de dados e espaços de dados multissetoriais permite colaboração segura de dados. Estabelece um framework para o compartilhamento de dados entre setores na Espanha.
- Maio de 2026: A Telefónica S.A. e o Google Cloud anunciaram uma parceria para oferecer soluções de nuvem soberana para organizações espanholas usando os serviços Google Cloud Data Boundary. A colaboração expande as capacidades de nuvem soberana da Espanha com um importante parceiro hyperscale. Ela amplia as opções de nuvem dos setores público e privado no país.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado de TIC da Espanha é definido como o valor dos gastos de empresas e entidades do setor público em produtos e serviços de TIC entregues na Espanha, incluindo hardware, software e serviços de TI relacionados que apoiam operações digitais.
Exclusões de abrangência: excluímos as vendas de varejo de eletrônicos de consumo que não são adquiridos para casos de uso de TIC, e também excluímos a atividade de TIC gerada fora da Espanha, mesmo que os fornecedores tenham sede local.
Visão geral da segmentação
- Por Tipo de Produto
- Hardware de TI
- Hardware de Computador
- Equipamentos de Rede
- Periféricos
- Software de TI
- Serviços de TI
- Consultoria e Implementação de TI
- Terceirização de TI (ITO)
- Terceirização de Processos de Negócios (BPO)
- Serviços de Segurança Gerenciados
- Serviços de Nuvem e Plataforma
- Infraestrutura de TI
- Segurança de TI/Cibersegurança
- Serviços de Comunicação
- Hardware de TI
- Por Porte Empresarial
- Pequenas e Médias Empresas
- Grandes Empresas
- Por Vertical da Indústria
- Governo e Administração Pública
- BFSI
- TI e Telecom
- Energia e Serviços Públicos
- Varejo, E-commerce e Logística
- Manufatura e Indústria 4.0
- Saúde e Ciências da Vida
- Petróleo e Gás
- Outros Verticais da Indústria
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir o limite do mercado, construir o contexto histórico e coletar séries de referência que podem ser verificadas ano a ano. Fontes públicas comuns para TIC na Espanha incluem o Instituto Nacional de Estatística da Espanha (INE) para métricas de negócios do setor de TIC, a Comissão Nacional dos Mercados e da Concorrência (CNMC) para indicadores de telecomunicações e conectividade, e o Eurostat para séries harmonizadas de economia digital e adoção empresarial.
Também consultamos o Ministério da Transformação Digital e da Função Pública da Espanha para programas de política e atualizações de cobertura, conjuntos de dados de economia digital da OCDE para comparabilidade entre países, e os painéis digitais da Comissão Europeia para sinais de banda larga e adoção. Além disso, revisamos relatórios anuais de empresas, apresentações a investidores e imprensa de renome para acompanhar ciclos de investimento, mudanças no mix de serviços e direção de preços. Quando necessário, foram usadas assinaturas pagas para dados financeiros e inteligência de empresas, bases de dados de patentes e uma base de dados de envios de importação e exportação em nível de embarque para preencher lacunas na presença de fornecedores e no movimento de hardware. Essas fontes documentais são apenas ilustrativas, e usamos outras referências para coletar, validar e esclarecer os pontos de dados antes de finalizar o modelo.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para testar sob pressão suposições difíceis de observar em dados públicos, especialmente para mudanças de mix entre hardware, software e serviços e para o ritmo de renovações de contratos. Conversamos com uma variedade de fornecedores de TIC, parceiros de canal, compradores corporativos e especialistas de domínio em toda a Espanha, e cobrimos bolsões de demanda entre grandes empresas e PMEs para que o dimensionamento final não seja determinado por um único tipo de cliente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 39% | CXOs: 13% |
| Nível médio: 45% | Líderes funcionais/de unidade: 39% |
| Empresas menores: 16% | Gerentes: 48% |
Dimensionamento e previsão de mercado
O dimensionamento de mercado começa a partir de uma reconstrução top-down da demanda de TIC da Espanha, vinculando indicadores nacionais de atividade empresarial de TIC com divisões por categoria e padrões de gastos do usuário final, e depois convertendo os totais em uma visão de valor em USD. Corroboramos o resultado com aproximações bottom-up seletivas, incluindo exposições amostradas de receita de fornecedores à Espanha, verificações de canal sobre o momentum de negócios, e uma lógica de preço por unidade multiplicado por embarques para hardware, quando prático.
As principais entradas usadas no modelo incluem a intensidade de serviços de TIC por tamanho de empresa, a direção de adoção de nuvem e serviços gerenciados compartilhada pelos entrevistados, sinais de investimento em telecomunicações e banda larga que impulsionam gastos relacionados em TIC, a parcela de programas digitais do setor público que se converte em contratos executados, e suposições de inflação e cronograma de conversão de moeda para USD. A previsão baseia-se em regressão multivariada apoiada por verificações de cenários, em que fatores de demanda, como taxas de digitalização empresarial e investimento em conectividade, são combinados com indicadores de ciclo, incluindo períodos de renovação e sentimento orçamentário das discussões primárias. Quando a visibilidade bottom-up é desigual para categorias menores, preenchemos as lacunas usando referências baseadas em proporções ancoradas em participações de gastos observadas, e depois reverificamos o resultado com feedback de especialistas.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações para que o valor final não dependa de um único conjunto de dados ou de uma única entrevista. Nossos analistas comparam os resultados do modelo com sinais independentes, como séries de faturamento nacional de TIC, indicadores de investimento em telecomunicações e a direção dos planos de orçamento de TI corporativo captados em entrevistas, e depois investigam quaisquer saltos incomuns antes da aprovação final.
Uma segunda revisão confirma que suposições, conversões e limites de categoria são aplicados de forma consistente em toda a série temporal. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças regulatórias, movimentos cambiais bruscos ou grandes alterações nos ciclos de financiamento público. Antes da entrega, o modelo é reaberto para uma última passagem de atualização, para que os clientes recebam a visão mais recente disponível no momento da compra.
Comparação do tamanho do mercado de TIC da Espanha da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para as TIC da Espanha frequentemente diferem porque o limite do mercado não é idêntico entre as fontes, e porque algumas estimativas se baseiam mais em relatórios de faturamento, enquanto outras se concentram nos gastos do usuário final. As diferenças também aparecem quando o momento da conversão de moeda, o tratamento da inflação e o mix entre gastos relacionados a telecomunicações e gastos em TI são tratados de forma diferente.
Os indicadores de conectividade da CNMC e as séries de atividade empresarial do INE são usados como verificações externas que mantêm a estimativa da Mordor Intelligence alinhada a uma visão de demanda executada na Espanha, em vez de um conjunto mais amplo de receitas da economia digital. As lacunas restantes geralmente vêm de escolhas de abrangência, como se os serviços de telecomunicações, o conteúdo digital voltado ao consumidor ou eletrônicos adjacentes são misturados nas TIC, e de quão rápido se assume que os ASPs mudarão em previsões plurianuais. O ritmo de atualização também importa, porque grandes programas públicos e ciclos de contratos de grandes empresas podem mudar dentro de uma janela curta, o que modelos mais antigos podem não capturar de forma clara.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 62,33 bilhões de USD (2025) | |
| Editora de Dados Independente A | 53,37 bilhões de USD (2025) | Um escopo mais restrito é implícito, com hardware, software e serviços de TI enfatizados e serviços de telecomunicações tratados como um complemento separado, o que comprime o valor final para o mesmo ano. |
| Associação do Setor B | 79,66 bilhões de USD (2024) | Este número reflete o relato de receita de sistemas de TI para 2024 e pode estar mais próximo do faturamento do setor, o que pode não corresponder diretamente aos gastos do usuário final em TIC, e também usa um ano e uma base de moeda diferentes. |
A tabela mostra que a dispersão é explicada em grande parte pelo que é contabilizado dentro das TIC, além de saber se a estimativa é construída a partir de uma lógica de gastos ou de faturamento reportado. Ao manter o limite consistente, converter a moeda com cronograma claro e reverificar os totais em relação a sinais observáveis da Espanha, o número final permanece rastreável a entradas que podem ser repetidas e revisadas.


Principais Perguntas Respondidas no Relatório
Com que rapidez os gastos com TIC estão aumentando na Espanha?
Os gastos totais devem crescer a um CAGR de 7,62% entre 2026 e 2031, passando de USD 67,69 bilhões para USD 97,72 bilhões.
Qual categoria de produto está crescendo mais rapidamente?
A segurança de TI lidera a tabela de crescimento com um CAGR de 8,18% até 2031, à medida que as empresas respondem a ameaças cibernéticas mais intensas e regulamentações mais rígidas da UE.
Por que as PMEs são importantes para os fornecedores de tecnologia espanhóis?
Prevê-se que as PMEs expandam seus gastos a um CAGR de 8,43% graças aos subsídios do Kit Digital, tornando-as o segmento de clientes de crescimento mais rápido, mesmo que os tamanhos individuais dos negócios permaneçam pequenos.
Qual área geográfica concentra o maior investimento em data centers?
A região de Aragão lidera as novas construções de capacidade, impulsionada por compromissos de hiperescaladores de EUR 22 bilhões que transformam o corredor no terceiro maior polo de nuvem da Europa.
Qual vertical registrará o crescimento de TIC mais forte?
A manufatura, especialmente as plantas automotivas que implantam gêmeos digitais, deve avançar a um CAGR de 9,19% até 2031, superando todos os outros segmentos da indústria.
Página atualizada pela última vez em:


