
Tamanho e Participação do Mercado de C4ISR Baseado no Espaço
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.63 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.61 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.90 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
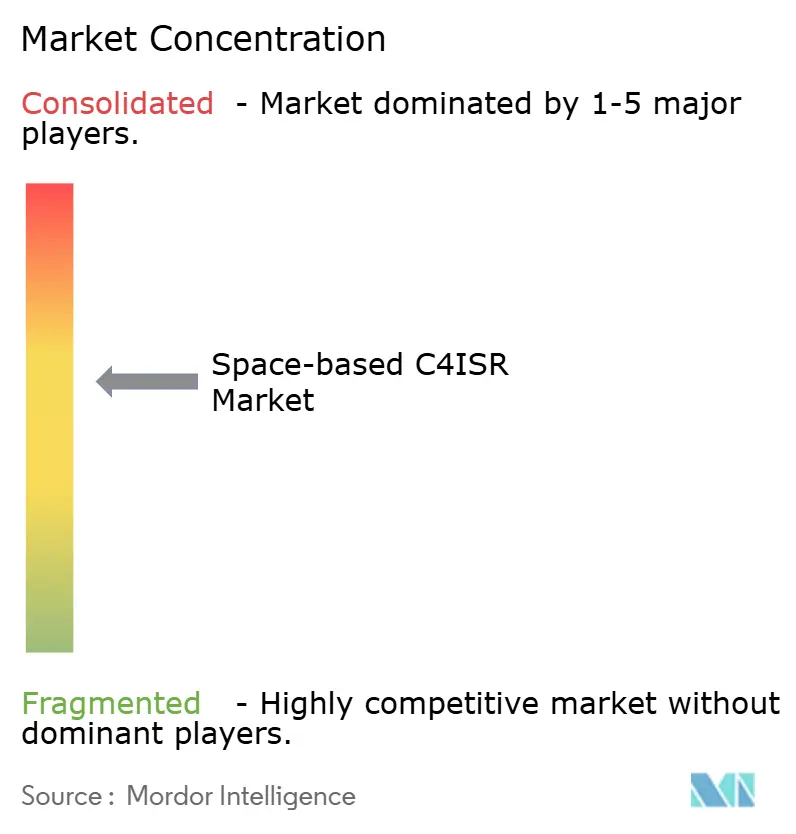
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de C4ISR Baseado no Espaço por Mordor Intelligence
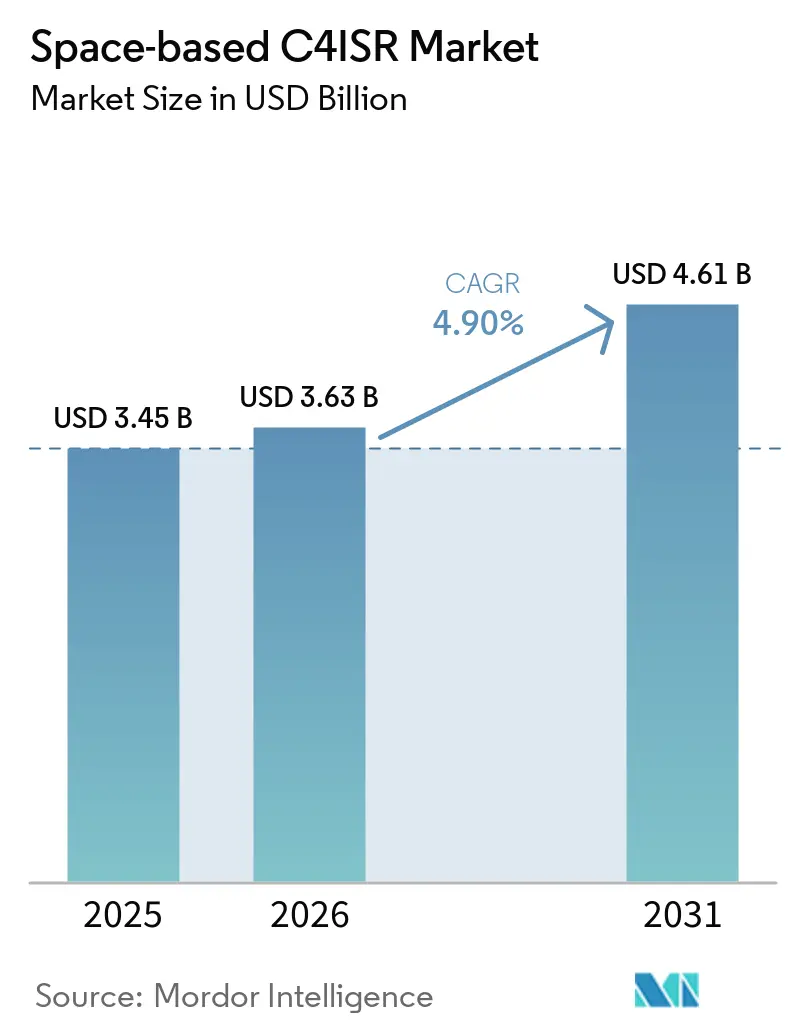
O tamanho do mercado de C4ISR baseado no espaço foi avaliado em 3,45 bilhões de USD em 2025 e estima-se que cresça de 3,63 bilhões de USD em 2026 para atingir 4,61 bilhões de USD até 2031, a um CAGR de 4,90% durante o período de previsão (2026-2031). O crescimento está vinculado ao aumento dos gastos com defesa em satélites, sensores, comunicações seguras e consciência situacional do domínio espacial. Os gastos militares globais com o espaço aumentaram de 59,18 bilhões de USD em 2025 para 63,38 bilhões de USD em 2026, o que fortalece as condições de financiamento para o mercado de C4ISR baseado no espaço. As aquisições estão migrando para constelações de satélites menores que podem ser substituídos ou atualizados em ciclos mais curtos. Cargas úteis definidas por software também permitem que os operadores alterem missões sem substituir o hardware, o que favorece novos fornecedores ao lado de contratantes estabelecidos. A demanda também está se ampliando à medida que os países buscam acesso soberano a imagens e comunicações, em vez de depender de arranjos de atribuição de tarefas aliados.
Principais Conclusões do Relatório
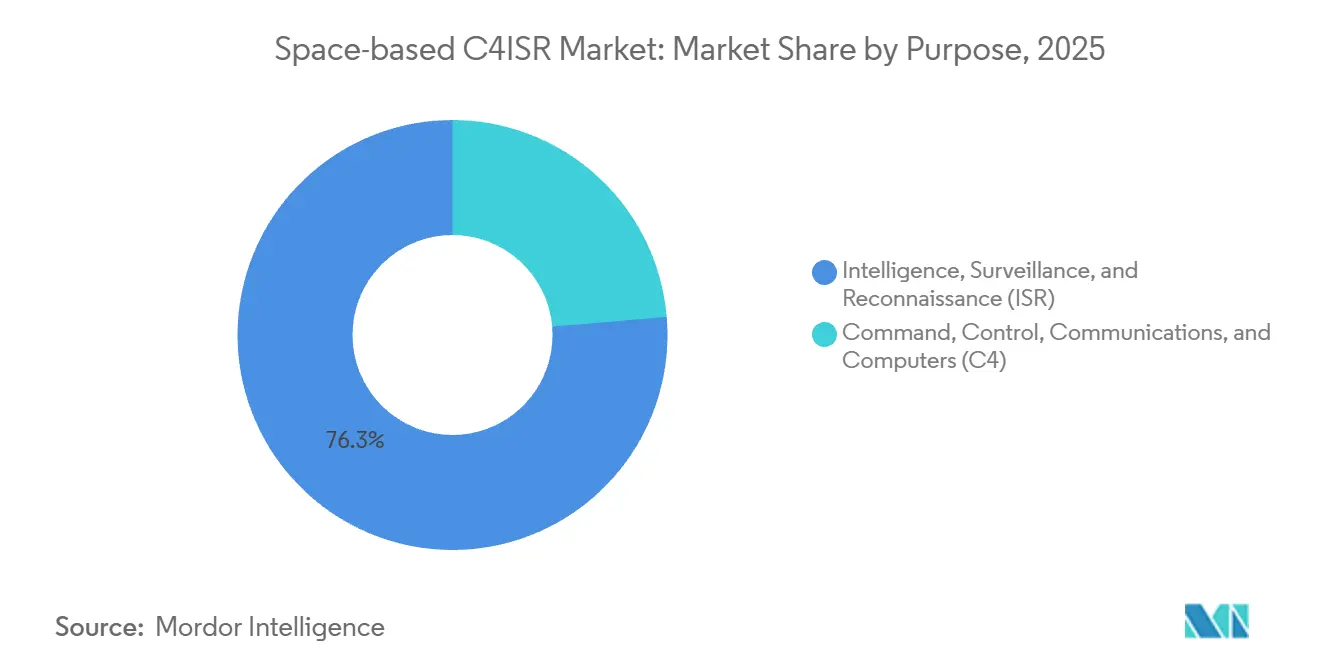
- Por finalidade, ISR deteve 76,34% da participação do mercado de C4ISR baseado no espaço em 2025, enquanto C4 tem previsão de crescer a um CAGR de 6,53% até 2031.
- Por tipo de órbita, LEO respondeu por 71,35% do tamanho do mercado de C4ISR baseado no espaço em 2025 e tem previsão de expandir a um CAGR de 6,21% até 2031.
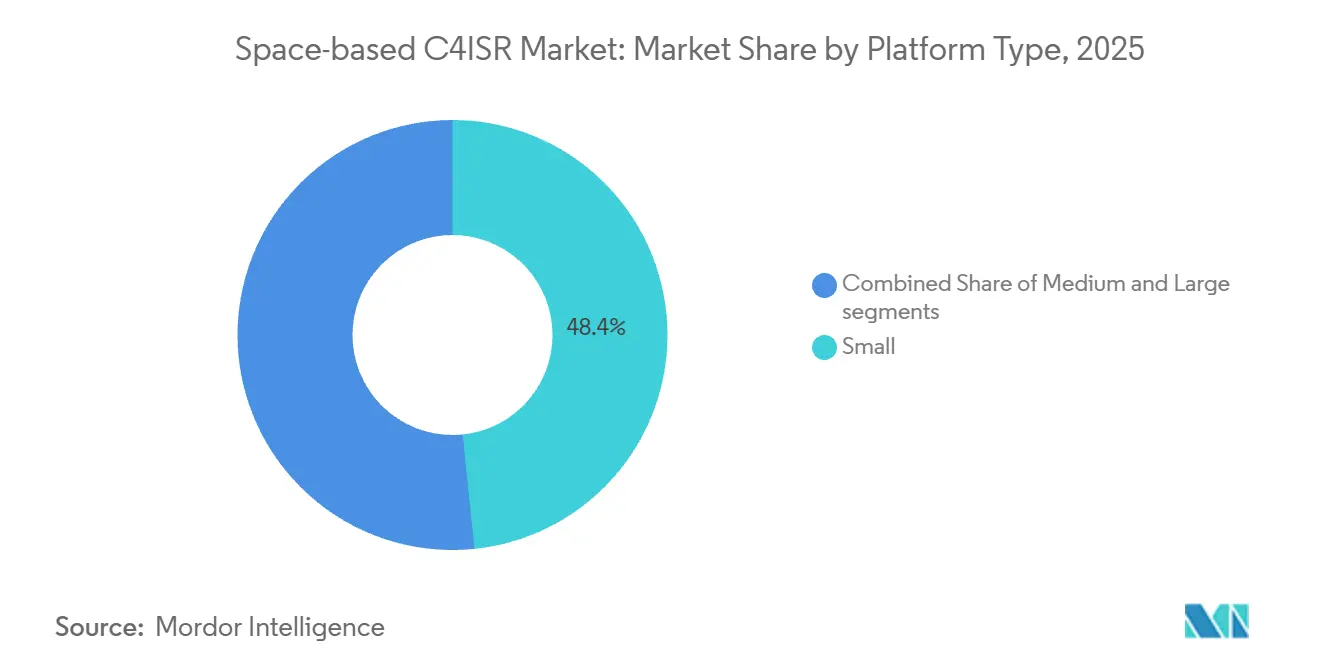
- Por tipo de plataforma, pequenos satélites com menos de 500 kg capturaram 48,37% da receita em 2025 e têm projeção de crescer a um CAGR de 5,96% até 2031.
- Por usuário final, as forças de defesa responderam por 60,22% da receita em 2025, enquanto agências civis, governamentais e espaciais têm previsão de crescer a um CAGR de 5,87% até 2031.
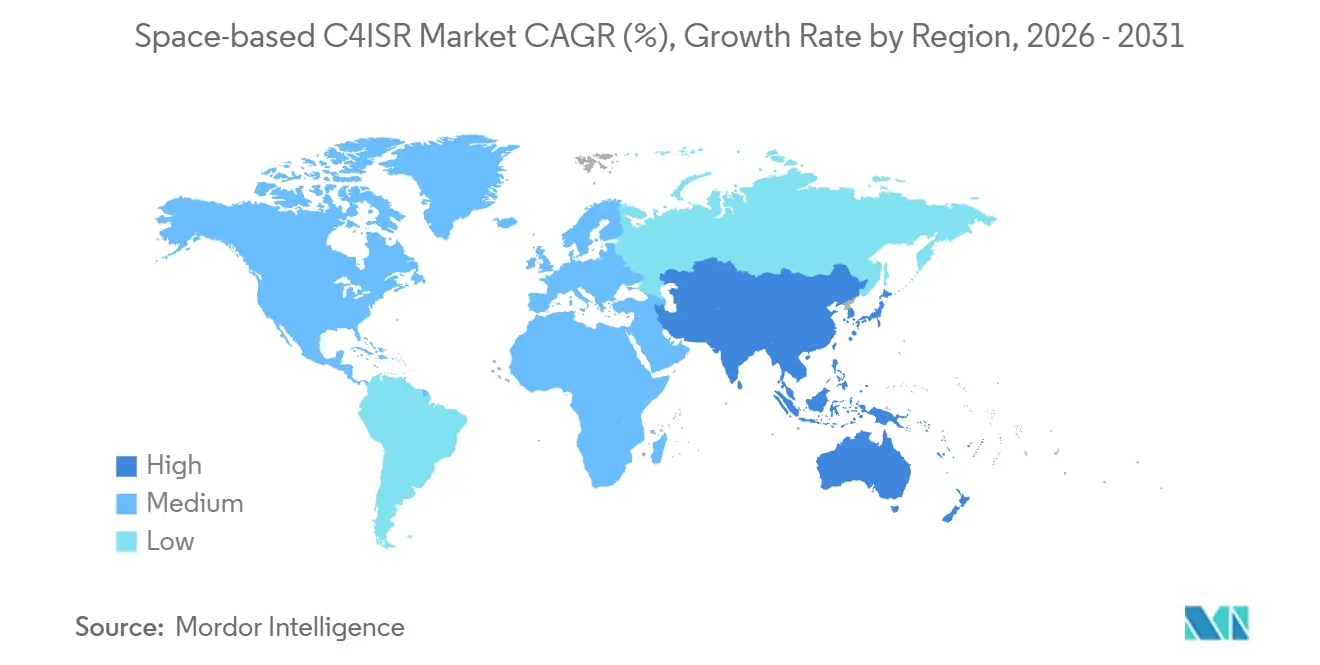
- Por geografia, a América do Norte reteve 47,89% da participação na receita em 2025; a Ásia-Pacífico tem previsão de crescer a um CAGR de 6,05% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por consciência situacional em tempo real | +1.20% | Global | Curto prazo (≤ 2 anos) |
| Proliferação de constelações de pequenos satélites de baixo custo | +1.00% | Global, concentrado na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Maior gasto em defesa dedicado à consciência do domínio espacial | +0.90% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Integração de constelações de C4ISR com enxames de VANTs autônomos | +0.60% | América do Norte e Europa, com relevância crescente na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Cargas úteis definidas por software COTS que permitem reconfiguração rápida | +0.40% | Global | Curto prazo (≤ 2 anos) |
| Arquiteturas de redes de múltiplas órbitas otimizando a latência tática | +0.30% | América do Norte e Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Consciência Situacional em Tempo Real
Os usuários militares precisam de cobertura mais frequente de sistemas de mísseis móveis e outros alvos sensíveis ao tempo. A Agência de Desenvolvimento Espacial dos EUA iniciou os lançamentos da Camada de Transporte do Tranche 1 em setembro de 2025. O programa havia colocado 42 satélites em órbita até o final de 2025 e tem como meta uma capacidade operacional de combate inicial no início de 2027. Sua arquitetura foi projetada para mover dados de sensores para ativos de ataque em 10 segundos.[1]Space Development Agency, "PWSA Tranche 1 Factsheet Update," U.S. Space Force Space Development Agency, sda.mil Esse requisito desloca a atenção das aquisições da capacidade nominal do satélite para a disponibilidade e velocidade do serviço completo. O Japão está desenvolvendo satélites habilitados por inteligência artificial que processam informações em órbita, reduzindo o atraso associado ao envio de dados por estações terrestres. Esses requisitos operacionais favorecem fornecedores de cargas úteis capazes de fornecer processamento confiável a bordo para o mercado de C4ISR baseado no espaço.
Proliferação de Constelações de Pequenos Satélites de Baixo Custo
Barramentos de satélites modulares e métodos de produção comercial estão permitindo que organizações encomende frotas maiores de satélites. A Agência de Desenvolvimento Espacial adjudicou 3,5 bilhões de USD para 72 satélites da Camada de Rastreamento do Tranche 3 em dezembro de 2025. As adjudicações incluíram 843 milhões de USD para L3Harris Technologies, 1,1 bilhão de USD para Lockheed Martin, 764 milhões de USD para Northrop Grumman e 805 milhões de USD para Rocket Lab. A escala dessas encomendas demonstra que a aquisição proliferada tornou-se uma abordagem padrão nos programas espaciais militares dos EUA. Constelações LEO densas também podem fornecer ISR persistente e links seguros de alta largura de banda entre satélites. Essa abordagem reduz a dependência de grandes satélites individuais e cria demanda contínua de fabricação em todo o mercado de C4ISR baseado no espaço.
Maior Gasto em Defesa Dedicado à Consciência do Domínio Espacial
Os gastos militares com o espaço estão aumentando à medida que os governos tratam os sistemas orbitais como infraestrutura de defesa essencial. Os gastos militares globais com o espaço atingiram 79,9 bilhões de USD em 2026, em comparação com 64,9 bilhões de USD em 2025. Os EUA alocaram 63 bilhões de USD para segurança nacional espacial no ano fiscal de 2026. Orçamentos mais elevados apoiam a aquisição de espaçonaves de vigilância, sistemas terrestres, redes de dados e comunicações protegidas. A Estratégia de Espaço Comercial da OTAN de 2025 também estabelece uma estrutura para maior uso de sistemas e serviços espaciais comerciais. Essa orientação política amplia as oportunidades de curto prazo para fornecedores capazes de atender aos requisitos de segurança e interoperabilidade no mercado de C4ISR baseado no espaço.
Integração de Constelações de C4ISR com Enxames de VANTs Autônomos
Os dados de satélite estão se tornando cada vez mais vinculados a sistemas aéreos não tripulados e armas terrestres. A Hanwha Systems apresentou sua Solução de Análise de IA Espacial na MSPO 2026 em setembro de 2026. O produto combina imagens eletro-ópticas (EO) e de radar de abertura sintética (SAR) com análise de alvos baseada em IA. Ele conecta as informações resultantes às interfaces de controle de fogo do obuseiro K9 e do sistema de foguetes Chunmoo. Pesquisas acadêmicas também constataram que a coordenação de enxames assistida por satélite pode reduzir a latência de ponta a ponta e melhorar a conclusão de tarefas. A ligação entre sensores, comunicações e efetores ressalta a importância dos sistemas de missão integrados no mercado de C4ISR baseado no espaço. Isso também incentiva ciclos de substituição em que os operadores buscam arquiteturas de satélites e sistemas terrestres mais responsivos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento orbital e risco de colisão com detritos espaciais | -0.50% | Global, com maior risco em LEO abaixo de 600 km | Curto prazo (≤ 2 anos) |
| Alto investimento inicial de capital e longos ciclos de desenvolvimento | -0.40% | Global | Médio prazo (2-4 anos) |
| Conflitos de espectro com serviços terrestres emergentes de 5G/6G | -0.30% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Vulnerabilidades cibernéticas em satélites definidos por software | -0.30% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento Orbital e Risco de Colisão com Detritos Espaciais
A crescente densidade de objetos em órbita representa um risco operacional direto para as frotas de satélites. A ESA rastreou mais de 1,2 milhão de objetos de detritos maiores que 1 cm em órbita terrestre em 2025.[2]Agência Espacial Europeia, "ESA Space Environment Report 2025," ESA Space Safety Programme, esa.int Objetos desse tamanho podem causar danos graves a satélites ativos. A ISRO registrou 160.000 alertas de aproximação para satélites LEO indianos durante 2025 e realizou 14 manobras de prevenção de colisão. Um estudo de 2026 introduziu o Relógio CRASH e relatou um intervalo de 2,8 dias para uma colisão catastrófica sem manobras de prevenção. Os operadores devem, portanto, gastar mais em rastreamento, prevenção, seguros e conformidade. Esses requisitos podem retardar alguns planos de constelação no mercado de C4ISR baseado no espaço.
Alto Investimento Inicial de Capital e Longos Ciclos de Desenvolvimento
As missões espaciais exigem gastos iniciais elevados em espaçonaves, cargas úteis, lançamentos e infraestrutura terrestre. Esses custos podem limitar as aquisições por organizações de defesa menores. Grandes programas também podem enfrentar atrasos na cadeia de suprimentos e extenso trabalho de qualificação. Os EUA planejam gastar 6,6 bilhões de USD em 86 satélites de rastreamento de mísseis e 8,3 bilhões de USD em 336 satélites de transporte de dados. Sistemas ISR classificados podem levar de 5 a 7 anos para passar da adjudicação do contrato à implantação operacional. O NIST identificou vulnerabilidades de alta gravidade na CryptoLib da NASA em 2026, incluindo CVE-2026-22697 e CVE-2026-21898. O trabalho de remediação pode adicionar custo e tempo para programas que utilizam estruturas de software semelhantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Finalidade:
A Dominância do ISR Financia a Aceleração do C4O ISR respondeu por 76,34% da participação do mercado de C4ISR baseado no espaço em 2025. Essa posição reflete a necessidade de cobertura EO, SAR e de inteligência de sinais (SIGINT). As plataformas ISR são frequentemente o primeiro ativo orbital adquirido por países que constroem capacidades de defesa soberanas. Bélgica, Coreia do Sul e Índia estão buscando ou expandindo a capacidade nacional de vigilância. Esses programas reduzem a dependência de cronogramas de imagens definidos por provedores aliados. A demanda resultante apoia satélites, cargas úteis, sistemas de processamento de dados e redes seguras de disseminação. O ISR, portanto, permanece como a principal base de receita para o mercado de C4ISR baseado no espaço.
O C4 tem projeção de crescer a um CAGR de 6,53% entre 2026 e 2031. Os usuários militares estão conectando unidades táticas e centros de comando por meio de redes de retransmissão via satélite. O Exército dos EUA descreveu o SATCOM multi-órbita como uma forma de melhorar a resiliência da rede durante operações de combate em larga escala. O PWSA combina as camadas de transporte e rastreamento, demonstrando como as funções de comunicação e sensor podem operar em conjunto. Cargas úteis integradas podem coletar informações enquanto também roteiam dados. A expansão mais rápida do C4 não elimina a maior base instalada do ISR no período de previsão. No entanto, apoia uma mudança gradual em direção a arquiteturas combinadas de gestão de batalha.


Por Tipo de Órbita:
A Proliferação da LEO Redefine a ResiliênciaO LEO respondeu por 71,35% do tamanho do mercado de C4ISR baseado no espaço em 2025 e tem previsão de crescer a um CAGR de 6,21% até 2031. As constelações em LEO podem oferecer menor latência e oportunidades de revisita mais frequentes do que os sistemas GEO tradicionais. Isso as torna úteis para rastrear alvos móveis e apoiar missões de defesa antimíssil. O PWSA implantou 42 satélites da Camada de Transporte em setembro e outubro de 2025. Testes e verificações em órbita estavam em andamento em 2026, com capacidade operacional de combate inicial prevista para o início de 2027. Essa implementação apoia o argumento a favor de ciclos de aquisição mais curtos e repetíveis. Investimentos em produção de satélites, acesso a lançamentos e redes terrestres podem reforçar ainda mais a adoção do LEO.
O MEO permanece importante para missões de posicionamento, navegação, temporização e alguns alertas de mísseis. O programa Missile Warning and Tracking Epoch 2 da Força Espacial dos EUA concluiu sua revisão preliminar de projeto em 2026. O programa abrange um cluster de 10 satélites em MEO e atingiu essa revisão nove meses após sua adjudicação em maio de 2025. O GEO mantém um papel nas comunicações protegidas que requerem cobertura regional contínua. A Boeing ganhou um contrato no valor de até 2 bilhões de USD em junho de 2026 para 2 satélites de comunicações militares protegidas destinados a suceder o programa MUOS. Os projetos multi-órbita combinam a responsividade do LEO, a cobertura do MEO e a capacidade de comunicações do GEO. O mercado de C4ISR baseado no espaço, portanto, continua a incluir todas as 3 categorias de órbita, apesar da posição de liderança do LEO.
Por Tipo de Plataforma:
Pequenos Satélites Permitem Atualização RápidaOs pequenos satélites responderam por 48,37% da receita em 2025 e têm previsão de crescer a um CAGR de 5,96% até 2031. Sua menor massa apoia encomendas de constelações maiores e planejamento de lançamento mais flexível. Os operadores podem distribuir missões por vários satélites em vez de depender de uma única espaçonave de alto valor. A Coreia do Sul planejou 19 ativos de reconhecimento de pequenos satélites e microssatélites em 7 lotes de lançamento até 2027. O país também planejou uma expansão de segunda fase com 40 satélites. A DARPA afirma que clusters densos de microssatélites podem apoiar ISR persistente e resiliente. Esses fatores sustentam a demanda por plataformas pequenas no mercado de C4ISR baseado no espaço.
Os grandes satélites permanecem necessários para missões selecionadas que requerem alta potência, grandes aberturas ou múltiplas cargas úteis. O programa Next Generation Overhead Persistent Infrared ilustra o papel contínuo de grandes espaçonaves estratégicas. A BAE Systems entregou o hardware de sensor para a Unidade de Voo 1 em maio de 2026.[3]BAE Systems, "BAE Systems Delivers Next-Generation Flight Hardware for US Space Force Missile Warning Program," BAE Systems, baesystems.com O programa permanece no cronograma para um lançamento em 2028. As plataformas médias com peso entre 500 e 1.500 kg podem atender países que buscam um programa de reconhecimento inicial mais gerenciável. Elas podem equilibrar os requisitos de carga útil com os limites de custo de lançamento. A maior disponibilidade de componentes comerciais pode reduzir algumas diferenças de desempenho tradicionais entre plataformas médias e pequenas.
Por Usuário Final:
Agências Civis Convergem com a DefesaAs forças de defesa responderam por 60,22% da receita em 2025. Programas classificados e orçamentos de segurança nacional criam uma base estável de demanda para usuários militares. A alocação de segurança nacional espacial dos EUA atingiu 63 bilhões de USD no ano fiscal de 2026. O programa NRO Starshield envolve supostamente uma constelação de até 500 satélites LEO. Isso indica que os gastos classificados são significativos ao lado da atividade de aquisição publicada. Os governos europeus também estão migrando para a operação de suas próprias constelações. O setor de C4ISR baseado no espaço se beneficia à medida que os clientes de defesa buscam maior controle sobre atribuição de tarefas, dados e comunicações.
As agências civis, governamentais e espaciais têm previsão de crescer a um CAGR de 5,87% até 2031. Seu crescimento reflete programas com finalidades de observação civil e valor de inteligência de defesa. A Força Aérea do Brasil assinou um acordo plurianual em fevereiro de 2025 para serviços comerciais de imagens de baixa latência da Satellogic e da Telespazio Brasil. O acordo apoia a vigilância de fronteiras e o monitoramento territorial. O Japão também contratou a JSAT para dados de satélites ópticos e anunciou uma constelação de 36 satélites SAR para monitoramento de defesa. Esses arranjos mostram como os operadores de satélites comerciais podem fornecer serviços a clientes governamentais e de defesa. A linha entre observação civil e ISR militar está se tornando menos distinta.
Análise Geográfica
Mercado de C4ISR Baseado no Espaço na América do Norte
A América do Norte respondeu por 46,72% da receita de 2025 graças à prolífica arquitetura Tranche da Agência de Desenvolvimento Espacial dos EUA (SDA) e à frota de vigilância marítima RADARSAT do Canadá. O contrato de 919 milhões de USD do Tranche 2 da L3Harris e o contrato polar OPIR de 1,8 bilhão de USD da Northrop Grumman sinalizam dominância contínua. Fornecedores verticalmente integrados controlam a fabricação, o lançamento e a infraestrutura terrestre, reforçando a liderança regional no mercado de C4ISR baseado no espaço.
Mercado de C4ISR Baseado no Espaço na APAC
A região Ásia-Pacífico tem projeção de crescer à taxa mais rápida, com um CAGR de 5,89%. A China expandiu sua constelação Yaogan com 12 lançamentos entre 2024 e 2025 para cobertura do Mar do Sul da China. A Índia planeja lançar 50 satélites de defesa até 2030 usando veículos PSLV nacionais. O Projeto 425 da Coreia do Sul e a expansão de Jeju da Hanwha destacam a crescente capacidade de produção doméstica do país. A Austrália hospeda estações terrestres da Camada de Transporte, criando uma espinha dorsal de retransmissão Indo-Pacífica para as forças aliadas.
Mercado de C4ISR Baseado no Espaço na EMEA e América do Sul
A Europa e o Oriente Médio investem em capacidade soberana para reduzir a dependência de ativos dos EUA. A UE comprometeu 10,60 bilhões de EUR (12,36 bilhões de USD) para o IRIS², implantando 290 satélites em múltiplas órbitas. O centro da OTAN em Toulouse define a doutrina para a defesa orbital coletiva. O plano de satélites ISR de 500 milhões de USD dos Emirados Árabes Unidos posiciona Abu Dhabi como um hub regional de dados. A Arábia Saudita faz parceria com a Thales em satélites de radar para segurança de infraestrutura. A América do Sul e a África permanecem incipientes, com o Brasil explorando parcerias ambientais e a África do Sul hospedando nós terrestres estrangeiros, resultando em um impacto modesto de curto prazo no crescimento global do mercado de C4ISR baseado no espaço.

Panorama regulatório
Os programas de C4ISR baseado no espaço operam sob um conjunto cada vez mais rigoroso de regras de segurança nacional e comunicações que se estendem progressivamente aos fornecedores comerciais. Nos EUA, a CNSSI 1200 (agosto de 2025) estabelece política obrigatória de cibersegurança e critérios mínimos para Sistemas de Segurança Nacional baseados no espaço utilizados em missões de C4ISR. Isso eleva o nível de conformidade para satélites definidos por software, sistemas terrestres e serviços gerenciados que lidam com dados de missão.
A regulamentação de espectro e operações espaciais também está mudando de formas que afetam as arquiteturas LEO proliferadas. Em maio de 2026, a FCC adotou uma abordagem baseada em desempenho para o compartilhamento de espectro GSO/NGSO, substituindo os limites legados de EPFD. Em abril de 2026, avançou uma proposta para expandir as alocações do Serviço de Operações Espaciais para apoiar telemetria, rastreamento e comando de espaçonaves emergentes. Separadamente, a Ordem Executiva 14369 (dezembro de 2025) direciona o desenvolvimento de padrões nacionais para PNT e para o gerenciamento do tráfego espacial e mitigação de detritos orbitais, reforçando o planejamento de missões com consciência de detritos e o descarte ao fim da vida útil em grandes constelações.
Análise da cadeia de valor
A cadeia de valor do C4ISR baseado no espaço abrange a definição de missão e financiamento (ministérios de defesa, agências espaciais), barramentos e cargas úteis de satélites (EO/IR, SAR, SIGINT e comunicações), lançamento e carona compartilhada, segmento terrestre e gateways, e exploração e disseminação de dados em redes de comando e controle (C2). A proliferação de LEOs aumenta a importância de plataformas de espaçonaves padronizadas e integração industrializada. Coloca maior peso em enlaces ópticos cruzados de alto rendimento e terminais criptografados para manter os prazos de sensor a atirador curtos, enquanto reduz a dependência de nós terrestres vulneráveis.
No lado da oferta, a integração vertical e as parcerias entre contratantes principais e empresas comerciais estão remodelando como o valor é capturado da entrega de carga útil a dados. Parcerias como a da Apex e Anduril (anunciada em outubro de 2024) apontam para barramentos de satélites padronizados combinados com software de missão para conjuntos de missões incluindo rastreamento de mísseis e consciência situacional espacial. No lado da demanda e distribuição, a contratação pela Força Espacial dos EUA de redes de propriedade governamental e operadas por contratantes reforça uma camada de serviços e espinha dorsal entre as constelações e os usuários táticos. A contratação do MILNET começou em junho de 2025 e evoluiu para a Rede de Dados Espaciais (SDN), apoiada por financiamento dedicado e grandes adjudicações em 2026. Essa mudança eleva a orquestração de redes, terminais e integração entre domínios como nós-chave na cadeia de valor ao lado da fabricação de espaçonaves.
Cenário Competitivo
O mercado de C4ISR baseado no espaço inclui contratantes principais estabelecidos e novos fornecedores de plataformas de satélites, cargas úteis, software e sistemas terrestres. Lockheed Martin, Northrop Grumman, L3Harris Technologies e Boeing permanecem proeminentes nas adjudicações de segurança nacional dos EUA. Suas posições refletem autorizações de segurança, experiência técnica e capacidade de fabricação especializada. As adjudicações da Camada de Rastreamento da SDA em dezembro de 2025 foram para L3Harris Technologies, Lockheed Martin, Northrop Grumman e Rocket Lab. Essas adjudicações mostram que os programas governamentais podem incluir tanto contratantes tradicionais quanto empresas espaciais comerciais. Os contratantes estabelecidos mantêm vantagem onde as missões requerem acesso classificado ou cargas úteis altamente especializadas. Novos entrantes podem competir onde componentes comerciais e software reduzem as barreiras de entrada.
A Hanwha Systems está expandindo seu papel em sistemas de satélites, análise de dados e integração de armas. O Memorando de Entendimento de janeiro de 2026 com a MDA Space abordou a constelação K-LEO sul-coreana. Em setembro de 2026, a Solução de Análise de IA Espacial adicionou um produto que vincula imagens orbitais a interfaces de controle de fogo terrestres. A BAE Systems está posicionada como fornecedora de hardware de sensor crítico para missões em grandes programas dos EUA. Ela entregou hardware para o programa Next Generation Overhead Persistent Infrared em maio de 2026. A Saab AB e a Kratos Defense & Security Solutions têm posições em sistemas terrestres e arquiteturas de inteligência de sinais. Essas capacidades podem se tornar mais valiosas à medida que redes multi-órbita exigem maior interoperabilidade.
Oportunidades abertas permanecem em análise de imagens a bordo, terminais táticos terrestres de baixo custo e coexistência de espectro. O Relatório ITU-R S.2546-0 aborda medidas de coexistência entre serviços de satélite fixo e redes IMT terrestres. Fornecedores que possam atender a esses requisitos técnicos podem encontrar oportunidades no mercado de C4ISR baseado no espaço. Uma base de fornecedores mais ampla oferece a provedores de médio porte capazes caminhos para missões emergentes. O mercado de C4ISR baseado no espaço também recompensa fornecedores que podem apoiar várias camadas orbitais e redes terrestres seguras. Esses requisitos podem favorecer empresas com comprovadas habilidades de integração. Também deixam espaço para especialistas com ofertas focadas de hardware ou software. O mercado de C4ISR baseado no espaço exige que os fornecedores atendam a rigorosos padrões de segurança. O mercado de C4ISR baseado no espaço depende de capacidade de produção de satélites prontos para missão. O mercado de C4ISR baseado no espaço confere aos provedores de sistemas terrestres um importante papel de apoio. O mercado de C4ISR baseado no espaço também necessita de ferramentas seguras para distribuição de dados operacionais. O mercado de C4ISR baseado no espaço pode apoiar fornecedores especializados onde seus sistemas resolvem uma necessidade específica de missão. O mercado de C4ISR baseado no espaço permanece aberto a empresas que possam demonstrar desempenho confiável.
Líderes do Setor de C4ISR Baseado no Espaço
-
Northrop Grumman Corporation
-
Lockheed Martin Corporation
-
CACI International Inc.
-
L3Harris Technologies, Inc.
-
Elbit Systems Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de C4ISR Baseado no Espaço
- Elbit Systems Ltd.
- General Dynamics Corporation
- Maxar Technologies Inc.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- BAE Systems plc
- CACI International Inc.
- Kratos Defense & Security Solutions, Inc.
- The Boeing Company
- L3Harris Technologies, Inc.
- Defence Research and Development Organisation
- Hanwha Systems Co. Ltd. (Hanwha Group)
- Israel Aerospace Industries Ltd.
- Saab AB
- Sierra Nevada Company, LLC

Oportunidades de mercado e perspectivas futuras
Um importante espaço em branco está se formando em torno do transporte de dados militares resiliente e de baixa latência e da atribuição de tarefas a sensores em escala, onde os governos adquirem cada vez mais a capacidade como uma rede integrada em vez de satélites isolados. A consolidação pela Força Espacial dos EUA dos esforços de transporte na Rede de Dados Espaciais (SDN) e as adjudicações de maio de 2026 para a SpaceX (2,29 bilhões de USD para a espinha dorsal da SDN e 4,16 bilhões de USD para o indicador de alvo móvel aéreo baseado no espaço) fornecem sinais de demanda para movimentação de dados multi-órbita, cargas úteis de rede, gateways e terminais de usuário que podem apoiar operações contínuas de direcionamento e sensíveis ao tempo.
As oportunidades também estão se expandindo em camadas habilitadoras que reduzem o risco de constelação e aceleram a renovação, incluindo terminais de comunicações ópticas interoperáveis, software terrestre em conformidade com cibersegurança alinhado à CNSSI 1200 e projetos eficientes em espectro alinhados à estrutura de compartilhamento baseada em desempenho da FCC de maio de 2026. O mercado está criando espaço para fornecedores que possam integrar imagens e comunicações comerciais com garantia de missão de defesa, refletindo a ênfase da Estratégia de Integração Espacial Comercial do Departamento de Defesa (2024) em alinhar capacidades comerciais a arquiteturas de segurança nacional sem depender de regulamentação específica e pontual para cada fornecedor.
Recent Industry Developments in Mercado de C4ISR Baseado no Espaço
- Junho de 2026: A Lockheed Martin recebeu uma modificação de contrato de 514 milhões de USD da Força Espacial dos EUA para produzir dois satélites GPS IIIF adicionais. A adjudicação reforça a capacidade resiliente de PNT e sustenta a demanda por integração segura de cargas úteis e interfaces modernizadas de espaço a terra que alimentam redes C4ISR conjuntas.
- Dezembro de 2025: A L3Harris ganhou um contrato de 843 milhões de USD da Agência de Desenvolvimento Espacial para satélites de rastreamento de mísseis do Tranche 3. O programa estende a detecção LEO proliferada e reforça a mudança em direção a arquiteturas de múltiplos satélites que combinam revisita rápida com transporte de dados para C2 tático.
- Dezembro de 2024: A Comissão Europeia adjudicou o contrato da rede IRIS2 ao consórcio SpaceRISE (SES, Eutelsat e Hispasat). A decisão formalizou um importante programa europeu de comunicações multi-órbita com utilidade governamental e de defesa, ampliando a base de fornecedores para conectividade segura, infraestrutura terrestre e serviços gerenciados.


Mercado de C4ISR Baseado no Espaço Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado é definido como as receitas obtidas de capacidades de comando, controle, comunicações, computadores, inteligência, vigilância e reconhecimento habilitadas pelo espaço, onde satélites e seus enlaces de missão terrestre são necessários para entregar o resultado operacional pretendido.
Exclusões de escopo: Sistemas C4ISR puramente terrestres e serviços de lançamento independentes que não estão integrados a um programa de C4ISR baseado no espaço estão excluídos.
Visão Geral da Segmentação
-
Por Finalidade
- Comando, Controle, Comunicações e Computadores (C4)
- Inteligência, Vigilância e Reconhecimento (ISR)
-
Por Tipo de Órbita
- Órbita Terrestre Baixa (LEO)
- Órbita Terrestre Média (MEO)
- Órbita Geoestacionária (GEO)
-
Por Tipo de Plataforma
- Pequeno (Menos de 500 kg)
- Médio (500 kg a 1.500 kg)
- Grande (Maior que 1.500 kg)
-
Por Usuário Final
- Forças de Defesa
- Agências Civis, Governamentais e Espaciais
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Reino Unido
- França
- Alemanha
- Rússia
- Restante da Europa
-
Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
Oriente Médio e África
-
Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
-
África
- África do Sul
- Restante da África
-
Oriente Médio
-
América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir uma base factual confiável sobre orçamentos, planos de missão e cronogramas de aquisição, antes que quaisquer premissas de dimensionamento fossem finalizadas. Consultamos fontes públicas como documentos orçamentários do governo dos EUA e comunicados de contratação, publicações de defesa da OTAN e nacionais quando disponíveis, registros da ONU sobre objetos lançados, arquivamentos de satélites da UIT e séries macroeconômicas da OCDE ou do Banco Mundial para normalizar padrões de gastos plurianuais.
Para entender o que está sendo financiado e quando é provável que seja entregue, também revisamos relatórios anuais de empresas, apresentações a investidores e cobertura confiável da imprensa de defesa e espacial sobre adjudicações de programas e roteiros de cargas úteis. Para confirmação adicional sobre a direção financeira das empresas e sinais de programas, utilizamos seletivamente assinaturas pagas cobrindo finanças e inteligência de empresas, notícias e finanças, bases de dados de patentes e contratos e licitações globais. Essas fontes documentais são ilustrativas, e também utilizamos outras referências públicas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram realizadas com partes interessadas em aquisições de defesa e espaço civil, operações de missão, especialistas em cargas úteis e sistemas terrestres, e integradores que apoiam comunicações seguras e missões ISR. Como o mercado é global, testamos os dados em grandes regiões para que os ciclos de aquisição, preferências de órbita e ritmo de modernização pudessem ser capturados; em seguida, ajustamos o conjunto de dados quando múltiplas entrevistas descreveram o mesmo padrão de aquisição.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 12% | Ásia-Pacífico: 41% |
| Nível médio: 56% | Líderes funcionais/de unidade: 40% | EMEA: 34% |
| Empresas menores: 14% | Gerentes: 48% | Américas: 25% |
Dimensionamento do Mercado e Previsão
O modelo de dimensionamento começa com uma construção de cima para baixo do conjunto de demanda endereçável. Os orçamentos públicos de defesa e espaço civil, cronogramas de aquisição e planos de modernização são traduzidos em gastos anuais vinculados à entrega de capacidade de C4ISR vinculada ao espaço. Esses totais são então corroborados por meio de aproximações seletivas de baixo para cima, como valores de programas amostrados, faixas típicas de preços de cargas úteis e sistemas terrestres, e consolidações limitadas de fornecedores, que são usadas para validar e ajustar o número geral.
Os principais insumos utilizados incluem a direção dos orçamentos de espaço e defesa, o ritmo de aquisição de satélites e cargas úteis, a divisão de missões por órbita (padrões LEO versus GEO), os ciclos de renovação de cargas úteis ISR e a parcela dos gastos em operações terrestres e de missão versus hardware espacial. Onde a visibilidade é limitada (por exemplo, onde as adjudicações são agrupadas ou parcialmente não divulgadas), as lacunas são tratadas usando regras de alocação conservadoras que são verificadas novamente durante as entrevistas e só são escaladas quando sinais independentes apoiam uma mudança.
A previsão é executada usando análise de cenários apoiada por suavização de tendências nos principais impulsionadores. As adjudicações de contratos e os cronogramas de lançamento podem criar variações irregulares de ano a ano, portanto, as premissas para o ritmo de aquisição, a combinação de órbitas e a progressão de preços são alinhadas ao que os respondentes primários veem no pipeline de curto prazo, e então submetidas a testes de estresse sob condições orçamentárias mais lentas e mais rápidas.
Validação de Dados e Ciclo de Atualização
Os resultados são triangulados com sinais independentes, como grandes anúncios de contratos, quantidades declaradas publicamente de aquisição de satélites e totais orçamentários; em seguida, verificações de variância são realizadas entre regiões e conjuntos de demanda por uso final. Quando um valor discrepante aparece, verificamos novamente os impulsionadores subjacentes, confirmamos o timing cambial e recontatamos as fontes se um programa parecer ter sido reprogramado, redimensionado ou atrasado.
Antes da aprovação final, o modelo passa por múltiplas revisões de analistas para que a lógica unitária, as premissas e as etapas de crescimento permaneçam consistentes em toda a série temporal. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, e uma verificação final é concluída imediatamente antes da entrega para que os clientes recebam a visão mais recente.
Tamanho do Mercado de C4ISR Baseado no Espaço da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para C4ISR baseado no espaço frequentemente diferem porque diferentes editores definem o que é contabilizado como receita baseada no espaço, e também distribuem adjudicações de defesa plurianuais em valores de mercado anuais de maneiras diferentes. Diferenças no timing de conversão cambial, no tratamento de modernização versus nova aquisição e na rapidez com que as premissas são atualizadas após grandes adjudicações também podem mover os totais reportados.
A tabela de referência mostra que a diferença decorre principalmente do que é contabilizado como C4ISR baseado no espaço versus serviços de satélite adjacentes. Na abordagem da Mordor Intelligence, o valor está vinculado ao desenvolvimento, aquisição e modernização de sistemas C4ISR de plataformas espaciais, com operações de satélites independentes e análises não relacionadas mantidas fora quando não fazem parte de um programa de C4ISR.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,63 bilhões de USD (2026) | |
| Editor do Setor A | 3,30 bilhões de USD (2025) | Utiliza um ano base diferente e pode agrupar um conjunto de soluções mais amplo, o que pode incluir receitas adjacentes relacionadas a satélites e torna a comparação ano a ano menos equivalente. |
| Editor Global B | 3,40 bilhões de USD (2026) | Aplica uma captura de receita mais ampla em torno de programas espaciais em alguns casos, o que pode deslocar valor entre os gastos principais do programa C4ISR e as atividades de suporte e equipamentos adjacentes. |
No geral, a comparação sugere que as escolhas de escopo e o timing do reconhecimento de contratos explicam a maior parte da diferença, mais do que uma única premissa de crescimento. Ao manter o modelo vinculado a orçamentos observáveis, ritmo de aquisição, combinação de órbitas e timing de modernização, o número final permanece transparente e mais fácil de atualizar quando novas adjudicações ou mudanças de missão ocorrem.


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para o C4ISR baseado no espaço até 2031?
O mercado de C4ISR baseado no espaço tem projeção de crescer a um CAGR de 4,90% de 2026 a 2031, atingindo 4,61 bilhões de USD até 2031.
Qual aplicação lidera a demanda por sistemas de C4ISR baseado no espaço?
O ISR liderou com 76,34% da receita em 2025, apoiado pela demanda por imagens, radar e SIGINT.
Por que os satélites LEO são importantes para missões militares de C4ISR?
O LEO liderou com 71,35% da receita em 2025 porque apoia menor latência e cobertura de revisita frequente para missões sensíveis ao tempo.
Quais usuários finais estão se expandindo mais rapidamente no C4ISR baseado no espaço?
As agências civis, governamentais e espaciais têm previsão de crescer a um CAGR de 5,87% até 2031 à medida que os programas de uso dual se expandem.
Quais são os principais riscos que enfrentam os sistemas de defesa baseados em satélites?
Detritos orbitais, altos custos iniciais, conflitos de espectro e vulnerabilidades de software podem atrasar ou aumentar o custo das implantações.
Qual região está crescendo mais rapidamente em programas de satélites militares?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 6,05% até 2031, apoiada por programas no Japão, Coreia do Sul e Índia.
Página atualizada pela última vez em:



