
Visão Geral do Mercado
| Período de Estudo | 2017 - 2028 |
|---|---|
| Período de Dados de Previsão | 2024 - 2028 |
| Período de Dados Históricos | 2017 - 2022 |
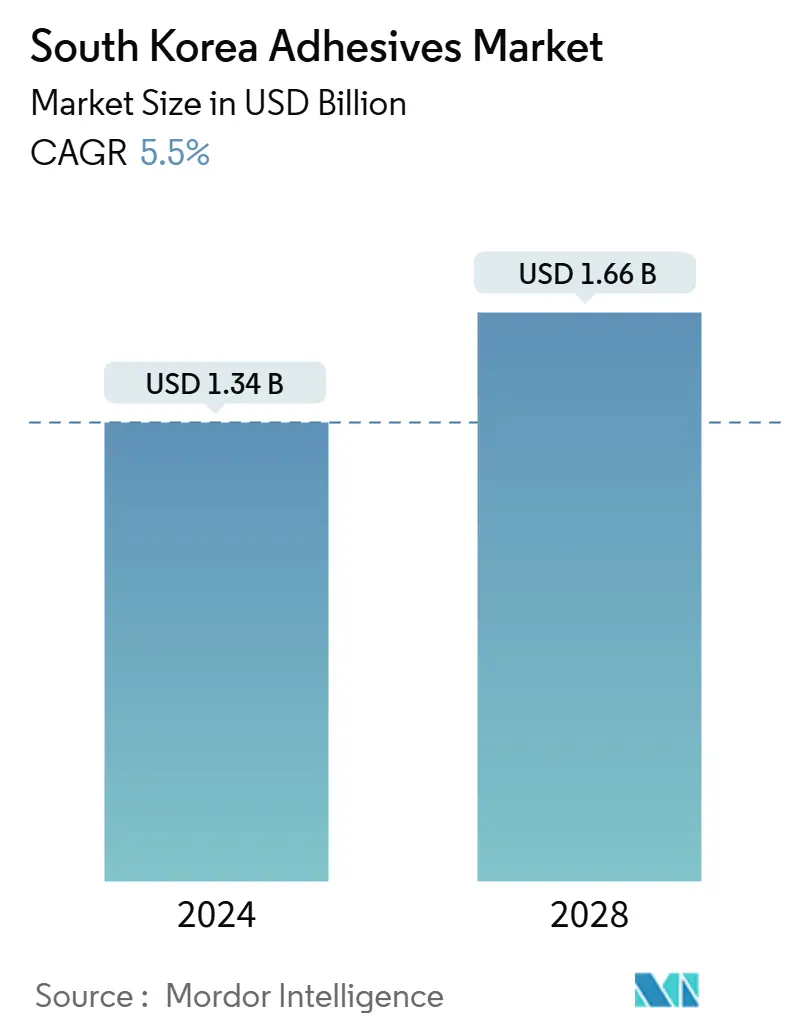
| Tamanho do Mercado (2024) | 1.34 Bilhões de dólares |
| Tamanho do Mercado (2028) | 1.66 Bilhões de dólares |
| Taxa de crescimento (2024 - 2028) | 5.50 % |
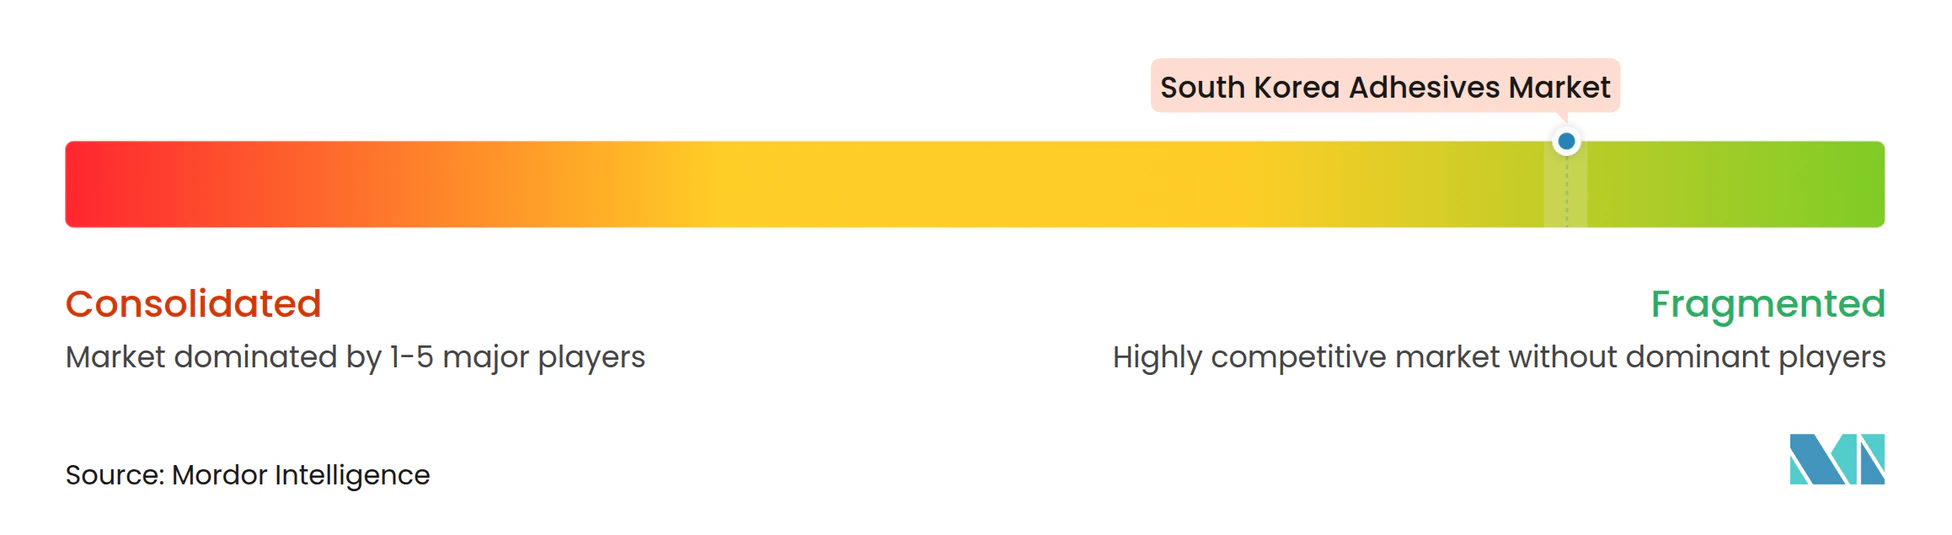
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Adesivos da Coreia do Sul por Mordor Intelligence
O tamanho do Mercado de Adesivos da Coreia do Sul é estimado em 1,34 bilhões de USD em 2024, e deverá atingir 1,66 bilhões de USD até 2028, crescendo a um CAGR de 5,50% durante o período de previsão (2024-2028).
O setor de adesivos da Coreia do Sul está passando por uma transformação significativa impulsionada pelo forte foco do país em práticas de fabricação sustentáveis e regulamentações ambientais. O governo implementou um abrangente arcabouço de políticas que promove a gestão integrada de resíduos e materiais, incorporando os princípios de pagamento por geração de resíduos e Responsabilidade Estendida do Produtor (EPR). Essa transição em direção à sustentabilidade é evidenciada pela ambiciosa meta do governo de reduzir os resíduos plásticos em 50% até 2030, além de alcançar uma taxa de reciclagem de 70%, ante os atuais 34%. Essas iniciativas estão remodelando os processos de fabricação e as estratégias de desenvolvimento de produtos em todo o setor de adesivos, com empresas investindo cada vez mais em formulações de adesivos sustentáveis e métodos de produção sustentáveis.
O setor automotivo continua sendo um importante motor do mercado de adesivos, com o setor respondendo por 13% da produção manufatureira da Coreia do Sul e empregando aproximadamente 12% da força de trabalho. O setor está passando por uma transformação significativa com o anúncio do Hyundai Motor Group em 2022 de investir KRW 63 trilhões (USD 48 bilhões) até 2025, com foco na produção de veículos elétricos e tecnologias avançadas de fabricação. Essa transformação é ainda apoiada pelo compromisso do governo de eletrificar 33% de todos os veículos até 2030, respaldado por um substancial investimento em P&D de USD 125,9 milhões em sistemas de propulsão alternativos, o que está impulsionando a inovação nas aplicações de adesivos automotivos.
O setor de saúde e dispositivos médicos está emergindo como uma área de crescimento significativa para adesivos médicos especializados, com o setor de dispositivos médicos projetado para atingir USD 10,48 bilhões até 2027. Esse crescimento é impulsionado pela crescente demanda por dispositivos médicos avançados, equipamentos cirúrgicos e produtos para cuidados de feridas que requerem soluções de adesivos médicos de alto desempenho. A expansão do setor é apoiada por investimentos substanciais em pesquisa e desenvolvimento, com foco no desenvolvimento de adesivos biocompatíveis que atendam a rigorosos padrões e regulamentações médicas.
O setor de embalagens está testemunhando uma mudança de paradigma em direção a soluções sustentáveis, impulsionada tanto por requisitos regulatórios quanto pela mudança nas preferências dos consumidores. Os fabricantes sul-coreanos estão adotando cada vez mais adesivos para embalagens à base de água e de fusão a quente que oferecem melhor desempenho ambiental, mantendo alta eficiência de colagem. Essa transição é particularmente evidente no setor de alimentos e bebidas, onde os fabricantes estão desenvolvendo soluções inovadoras de adesivos para embalagens que cumprem rigorosos padrões de segurança, ao mesmo tempo em que apoiam os objetivos de economia circular do país. O foco do setor na sustentabilidade é complementado por investimentos em tecnologias avançadas de fabricação e automação, permitindo métodos de aplicação mais precisos e redução na geração de resíduos.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Adesivos da Coreia do Sul
Embalagens de papel com 33% de participação na produção total de embalagens impulsionarão o mercado
- A Coreia do Sul é um dos principais setores de embalagens da região Ásia-Pacífico. O setor de embalagens contribui com cerca de 2,2% para o PIB do país. O intercâmbio comercial, o emprego, os custos de mão de obra e o apoio das políticas governamentais são os fatores que afetam o setor de embalagens sul-coreano.
- Em 2020, observou-se uma desaceleração econômica no país devido ao impacto da pandemia de COVID-19. O volume de produção reduziu 4,75% no mesmo ano em comparação com 2019, devido a interrupções na cadeia de suprimentos, escassez de mão de obra e lockdown no país por quase três meses. No entanto, a recuperação econômica do país foi observada com a abertura das fronteiras internacionais em 2021, o que resultou no fornecimento regular de matérias-primas para a produção, que aumentou em 5.600 toneladas em 2021.
- Na Coreia do Sul, o papel é amplamente utilizado para embalagens, respondendo por 33% da produção total de embalagens. As embalagens de caixas de papelão ondulado também são amplamente utilizadas no país. A produção dessas caixas aumentou repentinamente 21% em 2020, produzindo 3.373 milhões de unidades no mesmo ano. A produção foi impulsionada pelas entregas online do setor de comércio eletrônico no país. As embalagens são utilizadas principalmente para proteção de alimentos, saúde e produtos de beleza no país.
- Packaric, DAEDO e Asia Korea Printing são as principais empresas de embalagens da Coreia do Sul. A tendência de embalagens flexíveis no país deve impulsionar o crescimento do setor de embalagens. Espera-se que o mercado de embalagens flexíveis registre um CAGR de 3,4% durante 2022-2026.


O rápido crescimento dos veículos elétricos impulsionará o setor automotivo
- O setor automotivo sul-coreano é o sétimo maior do mundo, com uma participação de produção de mais de 4,5% no primeiro semestre de 2021. O setor automotivo do país é fortemente dependente das exportações. Com a queda das exportações, a produção de automóveis diminuiu pelo quarto ano consecutivo. Em 2019, a produção automotiva no país caiu 1,9% para 3,95 milhões de veículos, em comparação com os 4,03 milhões de veículos do ano anterior. A queda na produção foi devida à diminuição nas vendas domésticas e internacionais. Espera-se que o setor automotivo decline ainda mais devido à COVID-19, impactando as vendas e a produção até o início de 2021.
- Em 2019, o país registrou cerca de 39.50.614 unidades de veículos produzidos, que reduziram drasticamente para 35.06.774 unidades em 2020, representando um declínio de cerca de 11% em razão da pandemia de COVID-19. A variação na produção automotiva entre 2019 e 2021 registrou cerca de 12%, enquanto entre 2020 e 2021, a variação registrou cerca de -1%.
- Atualmente, há vários desenvolvimentos relacionados ao aumento da adoção da eletrificação no país, razão pela qual o país tem se concentrado amplamente na produção de veículos elétricos. O número acumulado de veículos elétricos na Coreia do Sul ultrapassou a marca de 300.000 no segundo trimestre de 2022, representando 1,2% do número total de veículos registrados no país. O Hyundai Motor Group, um dos maiores fabricantes de automóveis do país, tomou medidas para abrir novas instalações de produção para aumentar a produção de veículos elétricos no país. A crescente adoção da sustentabilidade no país pode impulsionar o crescimento do setor automotivo nos próximos anos.

OUTRAS PRINCIPAIS TENDÊNCIAS DO SETOR ABORDADAS NO RELATÓRIO
- O crescimento dos serviços de MRO para aeronaves comerciais e de defesa impulsionará o tamanho do setor
- O aumento dos investimentos em construção residencial juntamente com iniciativas governamentais ampliará o setor
- A crescente popularidade de calçados modernos e de alto desempenho entre a população jovem fomentará o crescimento do setor
- A restauração de móveis antigos juntamente com a crescente demanda por soluções inteligentes para escritório e unidades de armazenamento impulsionará o crescimento do setor
Análise de Segmento: Indústria de Usuário Final
Segmento de Embalagens no Mercado de Adesivos da Coreia do Sul
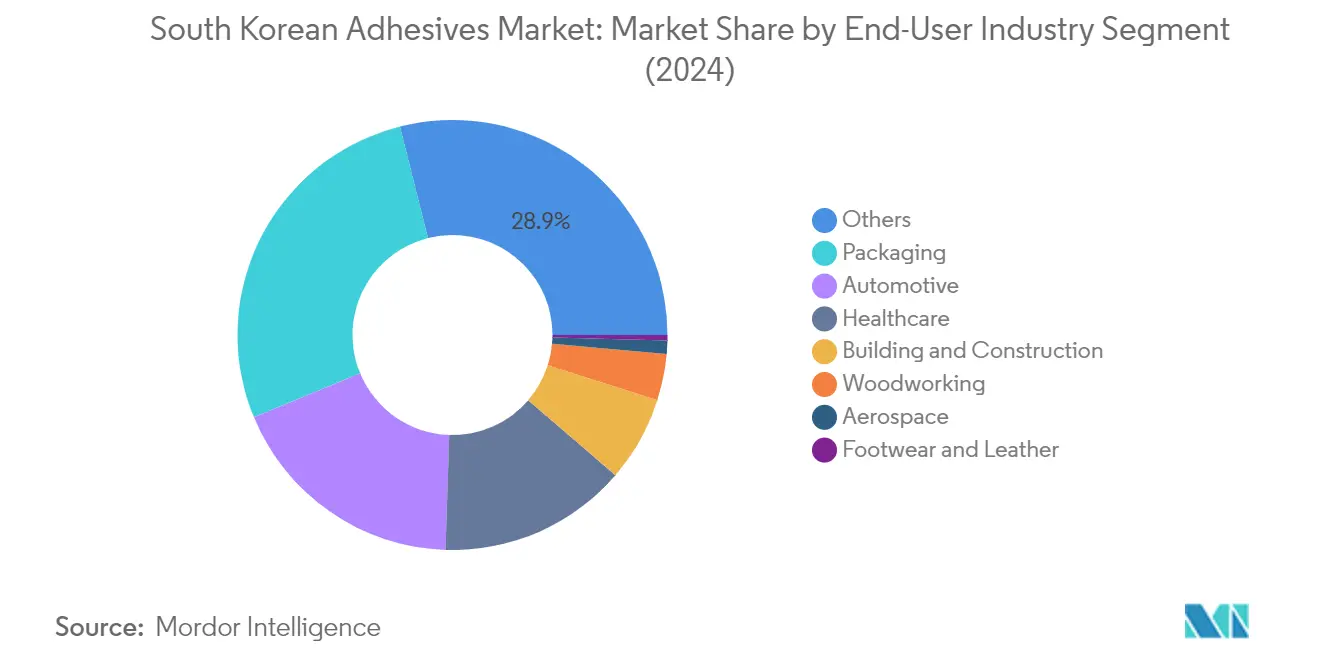
O segmento de embalagens domina o mercado de adesivos sul-coreano, detendo aproximadamente 27% de participação de mercado em 2024. Essa dominância é impulsionada pelo robusto crescimento do setor de embalagens do país nos setores de alimentos e bebidas, cosméticos, saúde e bens de consumo. A posição de liderança do segmento é atribuída principalmente à crescente adoção de embalagens plásticas rígidas, que respondem por quase 37% do setor de embalagens geral no país. Os adesivos à base de água são predominantemente utilizados na laminação de embalagens de alimentos como uma alternativa eficaz e sustentável aos sistemas à base de solvente, enquanto os adesivos de fusão a quente estão ganhando espaço devido aos seus benefícios econômicos e propriedades de colagem de fácil criação. O crescimento do segmento é ainda apoiado pela crescente demanda por soluções de embalagens recicláveis e sustentáveis em toda a Coreia do Sul.

Segmento de Calçados e Couro no Mercado de Adesivos da Coreia do Sul
O segmento de calçados e couro está emergindo como o segmento de crescimento mais rápido no mercado de adesivos sul-coreano, com uma taxa de crescimento esperada de aproximadamente 9% durante 2024-2029. Esse crescimento notável é impulsionado principalmente pela crescente adoção de adesivos à base de tecnologia aquosa pelos fabricantes de calçados sul-coreanos, pois esses adesivos são mais ecológicos e têm baixo teor de compostos orgânicos voláteis (COV). O crescimento do segmento é ainda apoiado pela crescente preferência por adesivos de fusão a quente, que respondem por cerca de 25% da participação de mercado devido à sua fácil aplicação e características de segurança. Esses adesivos são particularmente valiosos na união de peças a palmilhas e outras aplicações, oferecendo desempenho duradouro em diversas condições climáticas.
Segmentos Restantes na Indústria de Usuário Final
O mercado de adesivos sul-coreano abrange vários outros segmentos significativos, incluindo os setores automotivo, de saúde, construção civil, marcenaria e carpintaria, e aeroespacial. O setor automotivo mantém uma forte presença devido à posição do país como polo global de fabricação automotiva. O segmento de saúde é impulsionado pelo crescente setor de dispositivos médicos e pela crescente adoção de soluções de adesivos avançadas. O segmento de construção civil é apoiado por iniciativas de infraestrutura governamentais, enquanto o segmento de marcenaria e carpintaria atende ao setor de fabricação de móveis. O segmento aeroespacial, embora menor, atende a aplicações especializadas na fabricação e manutenção de aeronaves, onde os adesivos aeroespaciais desempenham um papel crucial.
Análise de Segmento: Tecnologia
Segmento de Fusão a Quente no Mercado de Adesivos da Coreia do Sul
Os adesivos de fusão a quente dominam o mercado de adesivos sul-coreano, detendo aproximadamente 29% de participação de mercado em 2024. A proeminência do segmento pode ser atribuída às suas amplas aplicações nos setores de embalagens, produtos de higiene descartáveis, automotivo e encadernação de livros. Dentro do mercado de adesivos de fusão a quente, o segmento de copolímeros em bloco de estireno (SBCs) mantém sua posição como o maior por tipo de polímero, devido a propriedades superiores como coesão aprimorada, resistência e resistência ao calor. Essas características tornaram os adesivos de fusão a quente particularmente valiosos no setor de adesivos sensíveis à pressão. O forte desempenho do segmento é ainda apoiado pela crescente demanda nos setores de uso final, como embalagens e automotivo, onde o processamento rápido e as propriedades ecológicas são altamente valorizados.
Segmento de Base Aquosa no Mercado de Adesivos da Coreia do Sul
O segmento de adesivos à base aquosa está experimentando o crescimento mais rápido no mercado sul-coreano, com uma taxa de crescimento projetada de aproximadamente 6% durante 2024-2029. Essa rápida expansão é impulsionada pela crescente preferência dos fabricantes por adesivos à base de água em detrimento das alternativas à base de solvente, principalmente devido aos seus menores custos operacionais e maiores capacidades de produção. Esses adesivos não requerem licenças especializadas ou taxas de manuseio, ao contrário dos adesivos à base de solvente, tornando-os mais econômicos. O crescimento do segmento é particularmente forte em aplicações de construção, onde os adesivos à base aquosa ocupam a segunda posição entre outras tecnologias, com adesivos acrílicos à base aquosa sendo os mais comumente utilizados em aplicações de pisos, laminação e revestimentos cerâmicos. A natureza ecológica, os baixos níveis de compostos orgânicos voláteis (COV) e os benefícios para a segurança dos trabalhadores continuam a impulsionar a adoção de adesivos à base aquosa em vários setores.
Segmentos Restantes na Segmentação por Tecnologia
Os outros segmentos significativos no mercado de adesivos sul-coreano incluem adesivos reativos, à base de solvente e curados por UV, cada um atendendo a aplicações industriais distintas. Os adesivos reativos são particularmente valorizados no setor automotivo por suas propriedades de alta resistência de aderência e substancial permanência. Os adesivos à base de solvente, embora enfrentando desafios regulatórios devido ao teor de compostos orgânicos voláteis (COV), continuam a manter sua presença em aplicações específicas onde suas propriedades únicas são essenciais. Os adesivos curados por UV conquistaram um nicho no mercado, particularmente na fabricação de eletrônicos e dispositivos médicos, onde a precisão e a cura rápida são cruciais. Esses segmentos contribuem coletivamente para a diversidade do mercado, oferecendo soluções especializadas para requisitos e aplicações industriais específicos.
Análise de Segmento: Resina
Segmento de Poliuretano no Mercado de Adesivos da Coreia do Sul
Os adesivos de poliuretano mantêm sua posição dominante no mercado de adesivos sul-coreano, detendo aproximadamente 25% de participação de mercado em 2024. A liderança do segmento é impulsionada principalmente por suas amplas aplicações em múltiplos setores, particularmente em construção civil, marcenaria e automotivo. Esses adesivos são especialmente preferidos para aplicações externas devido à sua superior resistência de colagem, flexibilidade e excelente resistência a fatores ambientais. O crescimento do segmento é ainda apoiado pela crescente demanda no setor automotivo, particularmente na produção de veículos elétricos, onde os adesivos de poliuretano são essenciais para a colagem de vários componentes. Além disso, o crescimento constante do setor de construção e a crescente adoção de adesivos à base de poliuretano em técnicas modernas de construção contribuíram significativamente para manter sua liderança de mercado.
Segmento de VAE/EVA no Mercado de Adesivos da Coreia do Sul
O segmento de VAE/EVA está emergindo como a categoria de crescimento mais rápido no mercado de adesivos sul-coreano, com uma taxa de crescimento esperada de aproximadamente 7% durante 2024-2029. Esse crescimento notável é atribuído principalmente à sua crescente adoção no setor de embalagens, onde esses adesivos são amplamente utilizados para a colagem de vários filmes em embalagens de alimentos e caixas. O crescimento do segmento é ainda acelerado por suas aplicações em expansão no setor de saúde, onde os adesivos VAE/EVA estão ganhando popularidade devido à sua versatilidade e características de desempenho. A crescente demanda do setor de construção, particularmente em aplicações como colagem de bordas, laminação de perfis e colagem de painéis de isolamento, também está contribuindo para seu rápido crescimento. Além disso, o segmento se beneficia da capacidade desses adesivos de funcionar em uma ampla faixa de temperatura e de seus preços competitivos em comparação com outros tipos de adesivos.
Segmentos Restantes na Segmentação por Resina
O mercado de adesivos sul-coreano abrange vários outros segmentos de resina significativos, incluindo adesivos acrílicos, cianoacrilato, adesivos epóxi e adesivos de silicone, cada um atendendo a aplicações industriais específicas. Os adesivos acrílicos são particularmente valorizados nos setores de construção e automotivo por sua excelente resistência às intempéries e durabilidade. Os adesivos de cianoacrilato conquistaram um nicho nos setores de saúde e eletrônicos devido às suas propriedades de cura rápida. Os adesivos epóxi continuam sendo cruciais em aplicações estruturais, oferecendo alta resistência de colagem para usos automotivos e de construção. Os adesivos de silicone mantêm sua importância em aplicações que requerem alta resistência a temperaturas e flexibilidade. Esses segmentos contribuem coletivamente para a diversidade do mercado e atendem a requisitos industriais específicos, complementando o ecossistema geral de adesivos na Coreia do Sul.
Cenário Competitivo
Concentração do Mercado
Principais Empresas no Mercado de Adesivos da Coreia do Sul
O mercado de adesivos sul-coreano é caracterizado por empresas que se concentram em iniciativas estratégicas para fortalecer suas posições de mercado. A inovação de produtos continua sendo uma tendência fundamental, com os fabricantes desenvolvendo adesivos especiais sustentáveis e de alto desempenho para vários setores, particularmente nos segmentos de embalagens, automotivo e eletrônicos. As empresas estão enfatizando soluções ecológicas, incluindo agentes de colagem sem solvente e com baixo teor de compostos orgânicos voláteis (COV), para se alinhar com os requisitos regulatórios e as mudanças nas preferências dos clientes. A agilidade operacional é demonstrada por meio de investimentos em instalações de P&D e capacidades de fabricação, permitindo respostas rápidas às demandas do mercado. Parcerias e colaborações estratégicas, particularmente no desenvolvimento de soluções sustentáveis e na expansão de redes de distribuição, tornaram-se cada vez mais importantes para os participantes do mercado. As empresas também estão expandindo sua presença por meio de canais de distribuição bem estabelecidos e oferecendo soluções personalizadas para necessidades específicas do setor.
A Estrutura do Mercado Mostra Presença Global-Local Mista
O mercado de adesivos sul-coreano exibe uma estrutura fragmentada com uma mistura de conglomerados globais e especialistas locais competindo por participação de mercado. Players globais como Henkel AG & Co. KGaA mantêm uma presença significativa por meio de extensos portfólios de produtos e redes de distribuição estabelecidas, enquanto empresas locais como OKONG Corp. e Unitech Co. Ltd conquistaram posições sólidas ao se concentrar em segmentos específicos do setor e aproveitar seu entendimento da dinâmica do mercado local. O mercado demonstra uma competição equilibrada entre corporações multinacionais e players domésticos, com os fabricantes locais particularmente fortes em setores como marcenaria e embalagens.
O cenário competitivo é caracterizado por esforços contínuos de consolidação, embora o mercado permaneça relativamente fragmentado, com as cinco principais empresas ocupando aproximadamente um quarto da participação de mercado. As empresas estão fortalecendo suas posições por meio de aquisições e parcerias estratégicas, particularmente em segmentos especializados como adesivos eletrônicos e adesivos automotivos. Os players locais estão cada vez mais focados em parcerias tecnológicas e colaborações de desenvolvimento de produtos para aprimorar suas posições competitivas frente aos gigantes globais, enquanto as empresas internacionais estão expandindo suas capacidades de fabricação e P&D locais para melhor atender ao mercado coreano.
Inovação e Sustentabilidade Impulsionam o Sucesso Futuro
O sucesso no mercado de adesivos sul-coreano depende cada vez mais da capacidade das empresas de inovar enquanto atendem aos requisitos de sustentabilidade. Os players estabelecidos estão focados no desenvolvimento de produtos ecológicos e no investimento em tecnologias avançadas de fabricação para manter suas posições de mercado. As empresas estão estabelecendo relacionamentos sólidos com setores-chave como eletrônicos, automotivo e embalagens, ao mesmo tempo em que expandem suas redes de distribuição para alcançar clientes menores. A capacidade de fornecer soluções personalizadas para aplicações específicas, combinada com suporte técnico e serviço pós-venda, tornou-se crucial para manter a participação de mercado.
Para os concorrentes que buscam ganhar terreno, o foco precisa estar no desenvolvimento de produtos especializados para segmentos de alto crescimento, enquanto constroem uma forte presença local por meio de parcerias estratégicas. As empresas devem atender à crescente demanda por soluções sustentáveis, mantendo a competitividade de custos. O mercado demonstra sensibilidade particular às regulamentações ambientais e aos requisitos dos setores de usuário final, tornando a conformidade regulatória e a certificação cruciais para o sucesso. As oportunidades de crescimento futuro residem no desenvolvimento de soluções inovadoras para aplicações emergentes em eletrônicos e embalagens sustentáveis, ao mesmo tempo em que se mantêm relacionamentos sólidos com os principais clientes industriais.
Líderes do Setor de Adesivos da Coreia do Sul
-
3M
-
BURIM CHEMICAL CO., LTD
-
Henkel AG & Co. KGaA
-
OKONG Corp.
-
Unitech Co., Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2021: A 3M introduziu uma nova geração de adesivos acrílicos, incluindo o Adesivo Acrílico de Baixo Odor 3M Scotch-Weld Série 8700NS, o Adesivo Acrílico Flexível 3M Scotch-Weld Série 8600NS e o Adesivo Estrutural para Nylon 3M Scotch-Weld DP8910NS.
- Setembro de 2021: A Henkel lançou sua nova linha de adesivos sem solvente e com zero compostos orgânicos voláteis (COV) para revestimento de borracha.
- Julho de 2021: A H.B. Fuller anunciou um acordo estratégico com a Covestro para oferecer adesivos sustentáveis no mercado.
Escopo do Relatório do Mercado de Adesivos da Coreia do Sul
Aeroespacial, Automotivo, Construção Civil, Calçados e Couro, Saúde, Embalagens, Marcenaria e Carpintaria são cobertos como segmentos por Indústria de Usuário Final. Fusão a Quente, Reativo, Base Solvente, Adesivos Curados por UV, Base Aquosa são cobertos como segmentos por Tecnologia. Acrílico, Cianoacrilato, Epóxi, Poliuretano, Silicone, VAE/EVA são cobertos como segmentos por Resina. Indústria de Usuário Final
| Aeroespacial |
| Automotivo |
| Construção Civil |
| Calçados e Couro |
| Saúde |
| Embalagens |
| Marcenaria e Carpintaria |
| Outras Indústrias de Usuário Final |
Tecnologia
| Fusão a Quente |
| Reativo |
| Base Solvente |
| Adesivos Curados por UV |
| Base Aquosa |
Resina
| Acrílico |
| Cianoacrilato |
| Epóxi |
| Poliuretano |
| Silicone |
| VAE/EVA |
| Outras Resinas |
| Indústria de Usuário Final | Aeroespacial |
| Automotivo | |
| Construção Civil | |
| Calçados e Couro | |
| Saúde | |
| Embalagens | |
| Marcenaria e Carpintaria | |
| Outras Indústrias de Usuário Final | |
| Tecnologia | Fusão a Quente |
| Reativo | |
| Base Solvente | |
| Adesivos Curados por UV | |
| Base Aquosa | |
| Resina | Acrílico |
| Cianoacrilato | |
| Epóxi | |
| Poliuretano | |
| Silicone | |
| VAE/EVA | |
| Outras Resinas |
Definição de mercado
- Indústria de Usuário Final - Construção Civil, Embalagens, Automotivo, Aeroespacial, Marcenaria e Carpintaria, Calçados e Couro, Saúde e Outros são as indústrias de usuário final consideradas no mercado de adesivos.
- Produto - Todos os produtos adesivos são considerados no mercado estudado
- Resina - No âmbito do estudo, resinas como Poliuretano, Epóxi, Acrílico, Cianoacrilato, VAE/EVA e Silicone são consideradas
- Tecnologia - Para fins deste estudo, as tecnologias de adesivos à Base Aquosa, à Base de Solvente, Reativo, Fusão a Quente e Curado por UV são levadas em consideração.
| Palavra-chave | Definição |
|---|---|
| Adesivo de Fusão a Quente | Os adesivos de fusão a quente são geralmente formulações 100% sólidas, à base de polímeros termoplásticos. São sólidos à temperatura ambiente e são ativados quando aquecidos acima de seu ponto de amolecimento, estágio em que se tornam líquidos e, portanto, podem ser processados. |
| Adesivo Reativo | Um adesivo reativo é composto por monômeros que reagem no processo de cura do adesivo e não evaporam do filme durante o uso. Em vez disso, esses componentes voláteis são incorporados quimicamente ao adesivo. |
| Adesivo à Base de Solvente | Os adesivos à base de solvente são misturas de solventes e polímeros termoplásticos ou levemente reticulados, como policloropreno, poliuretano, acrílico, silicone e borrachas naturais e sintéticas (elastômeros). |
| Adesivo à Base Aquosa | Os adesivos à base aquosa utilizam a água como meio transportador ou diluente para dispersar uma resina. Eles se fixam permitindo que a água evapore ou seja absorvida pelo substrato. Esses adesivos são compostos com água como diluente, em vez de um solvente orgânico volátil. |
| Adesivo Curado por UV | Os adesivos de cura por UV induzem a cura e criam uma ligação permanente sem aquecimento, utilizando luz ultravioleta (UV) ou outras fontes de radiação. Uma agregação de monômeros e oligômeros é curada ou polimerizada por luz ultravioleta (UV) ou visível em um adesivo UV. Como o UV é uma fonte de energia radiante, os adesivos UV são frequentemente referidos como adesivos de cura por radiação. |
| Adesivo Resistente ao Calor | Os adesivos resistentes ao calor referem-se àqueles que não se degradam sob altas temperaturas. Um aspecto de um sistema complexo de circunstâncias é a capacidade do adesivo de resistir à desintegração causada por altas temperaturas. À medida que a temperatura aumenta, os adesivos podem liquefazer. Eles podem suportar tensões resultantes de diferentes coeficientes de expansão e contração, o que pode ser uma vantagem adicional. |
| Relocalização de Produção | A relocalização de produção é a prática de transferir a produção de commodities e a fabricação de volta para o país onde a empresa foi fundada. Relocalização doméstica e repatriação de produção são outros termos utilizados. A deslocalização, prática de produzir itens no exterior para reduzir custos de mão de obra e fabricação, é o oposto disso. |
| Oleoquímicos | Os oleoquímicos são compostos produzidos a partir de óleos ou gorduras biológicas. Assemelham-se aos petroquímicos, que são substâncias derivadas do petróleo. O setor oleoquímico é construído sobre a hidrólise de óleos ou gorduras. |
| Materiais Não Porosos | Materiais não porosos são substâncias que não permitem a passagem de líquido ou ar. Materiais não porosos são aqueles que não são porosos, como vidro, plástico, metal e madeira envernizada. Como nenhum ar pode passar, é necessário menos fluxo de ar para elevar esses materiais, eliminando a necessidade de alto fluxo de ar. |
| Acordo de Livre Comércio entre a União Europeia e o Vietnã | Um acordo comercial e um acordo de proteção de investimentos foram concluídos entre a União Europeia e o Vietnã em 30 de junho de 2019. |
| Teor de Compostos Orgânicos Voláteis (COV) | Compostos com solubilidade limitada em água e alta pressão de vapor são conhecidos como Compostos Orgânicos Voláteis (COV). Muitos COV são produtos químicos de origem humana que são utilizados e produzidos na fabricação de tintas, produtos farmacêuticos e refrigerantes. |
| Polimerização em Emulsão | A polimerização em emulsão é um método de produção de polímeros ou grupos conectados de cadeias químicas menores conhecidas como monômeros, em uma solução aquosa. O método é frequentemente utilizado para fabricar tintas à base de água, adesivos e vernizes, nos quais a água permanece com o polímero e é comercializada como produto líquido. |
| Metas Nacionais de Embalagens 2025 | Em 2018, o Ministério do Meio Ambiente da Austrália estabeleceu as seguintes Metas Nacionais de Embalagens 2025: 100% das embalagens devem ser reutilizáveis, recicláveis ou compostáveis até 2025, 70% das embalagens plásticas devem ser recicladas ou compostadas até 2025, 50% do conteúdo reciclado médio deve ser incluído nas embalagens até 2025, e as embalagens plásticas de uso único problemáticas e desnecessárias devem ser eliminadas até 2025. |
| Política de Substituição de Importações do Governo Russo | As sanções ocidentais suspenderam a distribuição de vários itens de alta tecnologia para a Rússia, incluindo aqueles necessários pelos setores de exportação de matérias-primas e pelo complexo industrial-militar. Em resposta, o governo lançou um esquema de "substituição de importações", nomeando uma comissão especial para supervisionar sua implementação no início de 2015. |
| Substrato de Papel | Os substratos de papel são folhas, bobinas ou cartões de papel com gramatura de até 400 g/m² que não foram convertidos, impressos ou alterados de outra forma. |
| Material de Isolamento | Um material que inibe ou bloqueia a transmissão de calor, som ou eletricidade é conhecido como Material de Isolamento. A variedade de materiais de isolamento inclui fibras espessas como fibra de vidro, lã de rocha e escória, celulose e fibras naturais, bem como placas de espuma rígida e folhas lisas. |
| Choque Térmico | Uma mudança de temperatura conhecida como choque térmico gera tensão em um material. Geralmente resulta em degradação do material e é especialmente prevalente em materiais frágeis como cerâmicas. Quando há uma mudança rápida de temperatura, seja de quente para frio ou vice-versa, esse processo ocorre abruptamente. Ocorre com mais frequência em materiais com baixa condutividade térmica e integridade estrutural insuficiente. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: As principais variáveis quantificáveis (do setor e externas) pertencentes ao segmento de produto específico e ao país são selecionadas a partir de um grupo de variáveis e fatores relevantes com base em pesquisa documental e revisão bibliográfica, juntamente com contribuições de especialistas primários. Essas variáveis são posteriormente confirmadas por meio de modelagem de regressão (quando necessário).
- Etapa 2: Construir um Modelo de Mercado: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura




