
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
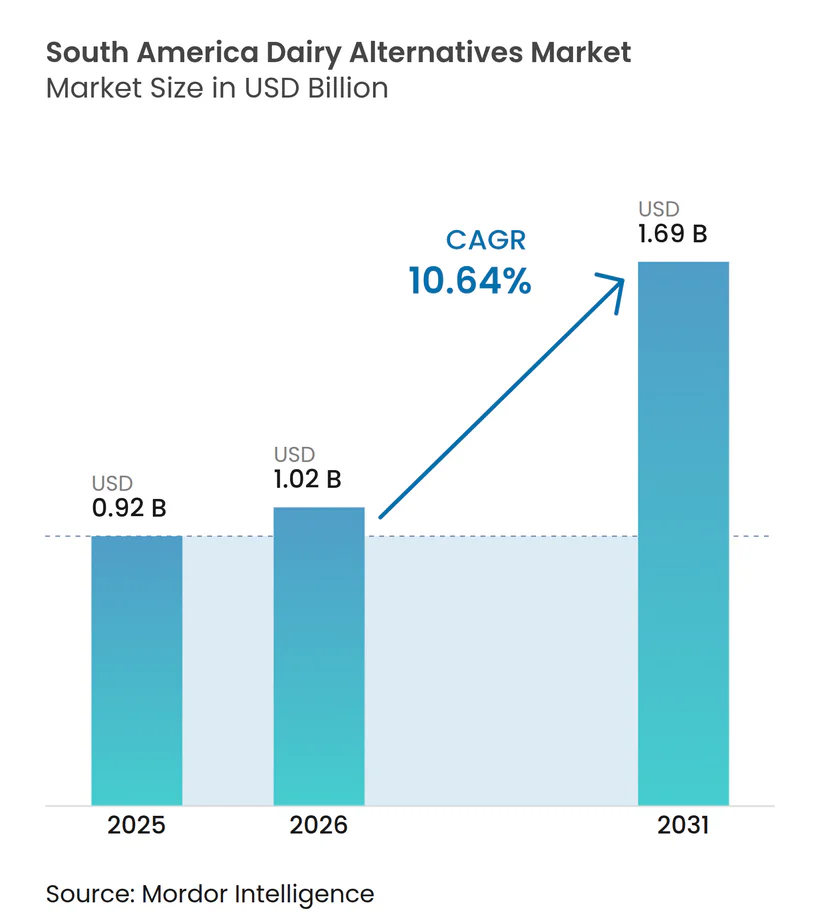
| Tamanho do mercado no ano base (2025) | 0.92 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.02 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.69 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.64 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Alternativas ao Laticínio na América do Sul por Mordor Intelligence
O tamanho do mercado de alternativas ao laticínio na América do Sul foi avaliado em 0,92 bilhões de USD em 2025 e estima-se que cresça de 1,02 bilhões de USD em 2026 para atingir 1,69 bilhões de USD até 2031, a um CAGR de 10,64% durante o período de previsão (2026-2031). A demanda está se expandindo além dos consumidores que evitam a lactose e agora inclui domicílios flexitarianos que buscam mais opções em suas compras cotidianas de alimentos e bebidas. A disponibilidade no varejo, especialmente em supermercados e hipermercados, oferece às marcas estabelecidas um caminho para escalar, enquanto os cafés criam um ambiente de maior valor para produtos de qualidade barista. Os formatos de temperatura ambiente continuam sendo importantes porque podem alcançar áreas onde o transporte e o armazenamento refrigerados são menos confiáveis, permitindo que os produtores atendam lojas que podem não ter capacidade de refrigeração suficiente para uma gama mais ampla de produtos resfriados. O desenvolvimento de produtos também está se tornando mais enraizado localmente, com bebidas feitas a partir de ingredientes como castanha-do-pará, babaçu e bananas. Esses fatores oferecem ao mercado de alternativas ao laticínio da América do Sul espaço para se expandir, enquanto preocupações com preço, distribuição e cadeia de suprimentos continuam a moldar o acesso à categoria.
Principais Conclusões do Relatório
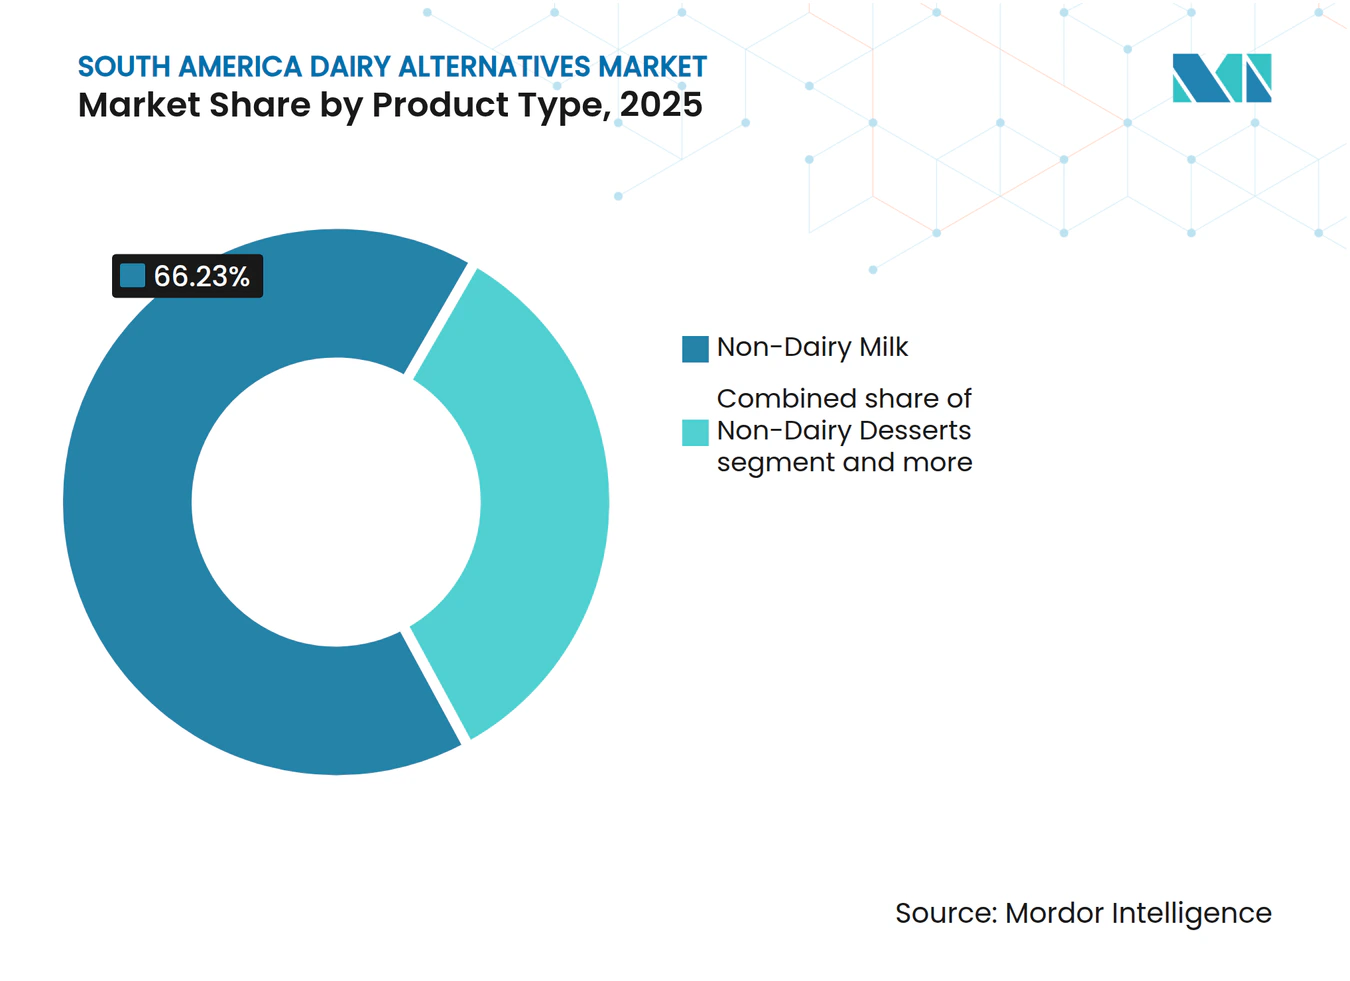
- Por tipo de produto, o leite não lácteo deteve a maior participação do mercado de alternativas ao laticínio na América do Sul, com 66,23% em 2025, enquanto o iogurte não lácteo deve crescer ao CAGR mais rápido de 11,67% de 2026 a 2031.
- Por tipo de embalagem, as caixas detiveram a maior participação do mercado de alternativas ao laticínio na América do Sul, com 57,86% em 2025, enquanto as garrafas PET devem crescer ao CAGR mais rápido de 11,27% de 2026 a 2031.
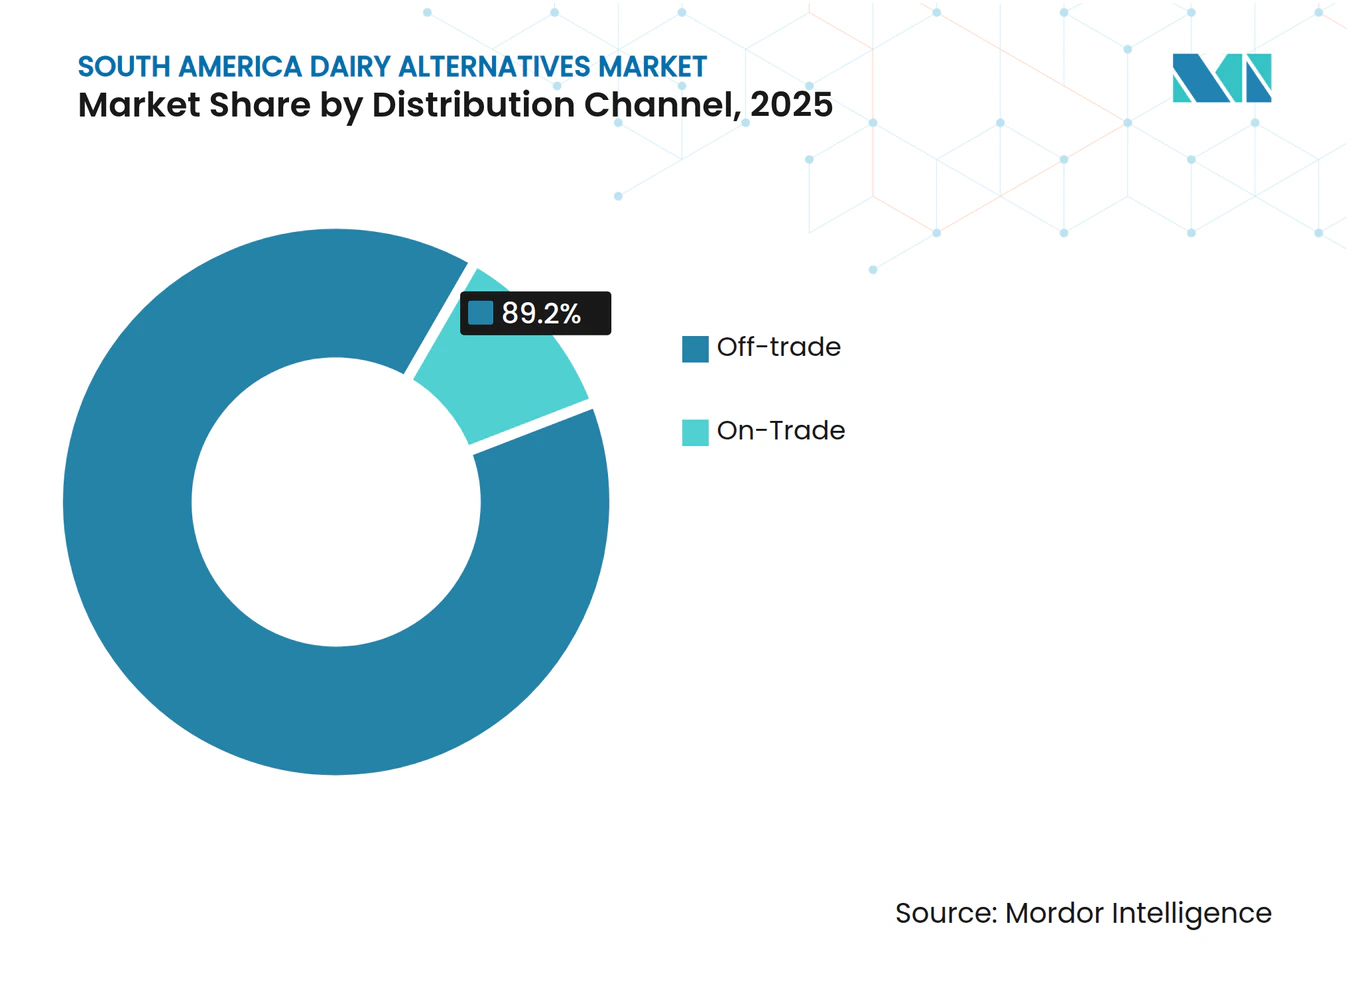
- Por canal de distribuição, o canal off-trade deteve a maior participação do mercado de alternativas ao laticínio na América do Sul, com 89,25% em 2025, enquanto o canal on-trade deve crescer ao CAGR mais rápido de 11,49% de 2026 a 2031.
- Por geografia, o Brasil respondeu pela maior participação do mercado de alternativas ao laticínio na América do Sul, com 67,87% em 2025, enquanto o Brasil deve crescer ao CAGR mais rápido de 11,06% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Intolerância à Lactose e Conscientização sobre Alergia a Laticínios | +3.2% | Brasil, Argentina, Colômbia | Curto prazo (≤ 2 anos) |
| Expansão do Consumo Vegano e Flexitariano | +1.8% | Brasil, Chile, Colômbia e consumidores mais jovens em toda a região | Médio prazo (2-4 anos) |
| Premiumização dos Formatos de Aveia e Amêndoa | +1.5% | Brasil, Chile, Argentina | Médio prazo (2-4 anos) |
| Fortificação Funcional com Proteína, Cálcio e Fibra | +1.0% | Brasil e Chile, com relevância regional mais ampla | Médio prazo (2-4 anos) |
| Adoção de Leite de Origem Vegetal por Baristas e pelo Setor de Alimentação Fora do Lar | +0.8% | Brasil, Chile, Colômbia | Curto prazo (≤ 2 anos) |
| Inovação em Fermentação Local e Formulação Adaptada a Cultivos Regionais | +0.6% | Brasil, Bolívia, Peru | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Intolerância à Lactose e Conscientização sobre Alergia a Laticínios
A má absorção de lactose afeta uma grande parcela da população regional, e a pesquisa fornecida estima que afeta 50% das pessoas na América do Sul. O efeito comercial é mais forte quando os consumidores recebem um diagnóstico e começam a buscar substitutos confiáveis, em vez de simplesmente reduzir o consumo de laticínios. Essa mudança também torna a disponibilidade do produto mais importante, pois um consumidor que altera uma compra habitual precisa de uma opção adequada em lojas comuns do bairro, não apenas em estabelecimentos especializados. Isso cria demanda recorrente por leite, iogurte e outras alternativas que atendam às ocasiões de uso diário familiares. Identidade clara do produto e regras de rotulagem podem facilitar essas escolhas para médicos, nutricionistas, varejistas e consumidores. A proposta de marco regulatório do Brasil sob a Portaria MAPA SDA/Mapa nº 831/2023 aborda requisitos mínimos de identidade e qualidade para análogos de origem vegetal, ajudando a formalizar as expectativas para produtos comercializados no país. O mercado de alternativas ao laticínio da América do Sul, portanto, se beneficia quando necessidades de saúde, comunicação do produto e disponibilidade no varejo funcionam em conjunto.
Expansão do Consumo Vegano e Flexitariano
A principal fonte de crescimento de volume não se limita aos consumidores que seguem dietas veganas, pois os domicílios flexitarianos representam um grupo mais amplo de compradores potenciais. Um estudo de 2025 do Good Food Institute Brasil constatou que 21% dos entrevistados se identificaram como flexitarianos e 34% relataram alguma restrição de produtos de origem animal em suas dietas[1]. O mesmo estudo relatou que 27% reduziram o consumo de carne vermelha nos 12 meses anteriores, sendo a saúde citada com mais frequência do que o preço como motivo. Esse comportamento favorece produtos que se encaixam em cafés da manhã comuns, ocasiões de café e culinária doméstica, em vez de itens desenvolvidos apenas para um público especializado. Isso também significa que sabor familiar, embalagem conveniente e um preço que suporte compras recorrentes importam tanto quanto um rótulo vegano ou ambiental quando um domicílio decide o que comprar. Os consumidores mais jovens são especialmente relevantes porque estão mais abertos a experimentar produtos de origem vegetal e comparar alegações nutricionais. No mercado de alternativas ao laticínio da América do Sul, esse grupo mais amplo de compradores ocasionais e regulares sustenta o crescimento em leite, iogurte e produtos fortificados.
Produtos Premium de Aveia e Amêndoa Ganham Apoio de Cafés e Fortificação
Os produtos de aveia e amêndoa ganharam visibilidade por meio do café especial, onde textura, desempenho de espumação e consistência são importantes para os operadores de cafés. A base de cafés do Brasil se expandiu de 8% a 10% ao ano de 2020 a 2025, de acordo com a pesquisa fornecida, oferecendo aos produtos de qualidade barista um caminho regular para as rotinas dos consumidores. A Oatly introduziu o BaristaMatic para máquinas de café automáticas em 2025, demonstrando como os fabricantes estão adaptando bebidas de origem vegetal a equipamentos de alimentação fora do lar de alto rendimento. Uma bebida de café bem preparada pode reduzir a hesitação entre os compradores de primeira viagem, proporcionando uma experiência familiar antes que o consumidor escolha uma caixa ou garrafa para uso doméstico. A fortificação oferece outra base para a escolha do produto, pois cálcio, iodo, vitamina B12, proteína e fibra podem influenciar a forma como os consumidores avaliam um substituto lácteo. Uma revisão de 2025 do Comitê Científico Consultivo de Nutrição do Reino Unido e do Comitê de Toxicidade identificou considerações nutricionais para alternativas ao leite de origem vegetal utilizadas como substitutos lácteos[2]. O mercado de alternativas ao laticínio da América do Sul pode utilizar formatos premium de café e posicionamento nutricional claro para ampliar o interesse, embora os produtos ainda precisem permanecer compreensíveis e acessíveis no varejo.
Ingredientes Locais e Formatos Fermentados Ampliam as Opções de Produtos
A formulação local pode ajudar os fabricantes a desenvolver produtos que reflitam as culturas regionais e as preferências alimentares. Castanha-do-pará, babaçu, bananas e outros insumos nativos podem apoiar a diferenciação de produtos, ao mesmo tempo em que criam uma conexão com o abastecimento local. A Tetra Pak trabalhou com a empresa brasileira de tecnologia alimentar Cuíca em uma bebida de castanha-do-pará da Amazônia em 2025, utilizando embalagem asséptica destinada a suportar uma vida útil ambiente de um ano e planos de exportação. A Associação Brasileira de Embalagem também documentou o desenvolvimento de uma bebida de babaçu de longa vida embalada em caixas, indicando interesse contínuo em bebidas de origem vegetal adaptadas regionalmente. Esses projetos também mostram como parceiros de embalagem, co-fabricantes, fornecedores de ingredientes e empresas alimentares menores podem trabalhar juntos quando um novo produto requer capacidades que uma única empresa pode não ter internamente. As alternativas fermentadas, incluindo iogurte não lácteo e bebidas no estilo kefir, podem expandir a categoria além das bebidas e responder ao interesse em saúde intestinal. Isso oferece ao mercado de alternativas ao laticínio da América do Sul oportunidades em formatos onde nenhuma empresa estabeleceu uma liderança regional clara.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preço Premium em Relação ao Laticínio Convencional | -1.8% | Todos os países, especialmente áreas de menor renda no Brasil e mercados andinos | Curto prazo (≤ 2 anos) |
| Disponibilidade Desigual de Cadeia de Frio e Comércio Moderno Fora dos Grandes Centros Urbanos | -1.2% | Interior do Brasil, países andinos, restante da América do Sul | Médio prazo (2-4 anos) |
| Percepção do Consumidor sobre Compensações de Açúcar, Proteína e Aditivos | -0.7% | Brasil, Chile, Argentina | Médio prazo (2-4 anos) |
| Concentração do Fornecimento de Soja e Escrutínio de Sustentabilidade | -0.6% | Brasil, Argentina e cadeias de suprimentos vinculadas à exportação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Premium e Preocupações Nutricionais dos Consumidores
As alternativas lácteas de origem vegetal continuam sendo mais caras do que os laticínios convencionais em prateleiras de varejo comparáveis em muitos países sul-americanos. A pesquisa fornecida situa a diferença em duas a três vezes por litro no Brasil e na Argentina, o que limita o alcance entre os domicílios com orçamentos alimentares mais restritos. A questão é particularmente relevante fora dos grandes centros urbanos, onde a conscientização pode estar crescendo, mas o preço continua sendo decisivo. A sensibilidade ao preço também pode retardar a transição de uma compra experimental para uma compra doméstica regular, mesmo quando os consumidores estão interessados em opções sem lactose ou de origem vegetal. As marcas podem abordar parcialmente essa restrição por meio de produtos de temperatura ambiente e estáveis em prateleira e embalagens posicionadas na faixa econômica que reduzem os custos de distribuição. Elas também precisam responder às questões sobre açúcar, proteína e aditivos com rotulagem simples e informações nutricionais confiáveis. O mercado de alternativas ao laticínio da América do Sul terá dificuldade em alcançar uma base de consumidores mais ampla se sua proposta de valor permanecer limitada ao posicionamento de saúde premium.
Limitações da Cadeia de Frio e Escrutínio do Fornecimento de Soja
A logística refrigerada desigual limita a disponibilidade de produtos com controle de temperatura fora dos grandes centros urbanos. A Aliança Global da Cadeia de Frio identifica infraestrutura, capacidade de armazenamento e logística de última milha como restrições contínuas no desenvolvimento da cadeia de frio na América Latina. As caixas assépticas e o processamento UHT oferecem uma resposta prática, permitindo o armazenamento em temperatura ambiente e maior vida útil sem dependência de refrigeração. Para varejistas menores, esses produtos também podem ser mais fáceis de estocar porque não competem pelo espaço refrigerado limitado com marcas lácteas estabelecidas. As preocupações com o fornecimento também afetam os produtos à base de soja, pois as práticas de abastecimento são cada vez mais examinadas por clientes e mercados de exportação. O Departamento de Agricultura dos Estados Unidos documentou as tensões políticas e comerciais em torno da moratória da soja do Brasil em 2025, incluindo sua relação com medidas ambientais e regulatórias[3]. O mercado de alternativas ao laticínio da América do Sul precisará de escolhas resilientes de abastecimento e embalagem para ampliar o acesso geográfico sem comprometer a confiança do consumidor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Leite Não Lácteo Lidera, Iogurte Acelera a Diversificação da CategoriaO leite não lácteo comanda 66,23% do mercado de alternativas ao laticínio da América do Sul em 2025, uma participação construída sobre décadas de consumo de leite de soja e, mais recentemente, o aumento das variedades à base de aveia, amêndoa, coco, castanha de caju, avelã e cânhamo. Dentro do subsegmento de leite não lácteo, o leite de aveia é o formato de expansão mais rápida, impulsionado pela adoção de qualidade barista em cafés especiais e por sua reputação de sabor neutro e sustentabilidade.
O iogurte não lácteo registra o crescimento geral mais acentuado da categoria, com um CAGR de 11,67% entre 2026 e 2031, à medida que os formatos fermentados de origem vegetal se beneficiam da crescente familiaridade dos consumidores com mensagens sobre saúde intestinal e das bem-sucedidas estratégias de extensão de formato de marcas lácteas estabelecidas. A infraestrutura de laticínios proteicos fortificados da Danone no Brasil está expandindo a capacidade em 50% em sua unidade de Poços de Caldas, Minas Gerais, criando capacidades entre categorias que beneficiarão futuras extensões de linha de iogurte de origem vegetal. O queijo não lácteo e as sobremesas não lácteas permanecem segmentos menores, mas estão ganhando espaço no varejo especializado urbano e no canal de alimentação fora do lar, onde a diversificação de cardápios está incentivando a experimentação além dos formatos de bebidas.



Por Tipo de Embalagem:
Caixas Ancoram a Categoria, Garrafas PET Capturam a Demanda por ConveniênciaAs caixas detêm 57,86% do segmento de embalagens em 2025, uma dominância ancorada pela vantagem de distribuição em temperatura ambiente da tecnologia de caixas assépticas, particularmente crítica em mercados onde a cobertura da cadeia de frio é desigual. As parcerias ativas da Tetra Pak com as startups brasileiras de tecnologia alimentar Cuíca, Banana Milk e a iniciativa de bebida de babaçu liderada pela Reflyta reforçaram a adoção de caixas como formato padrão para novos lançamentos locais de leite de origem vegetal. Os lançamentos de 2025 demonstram coletivamente que a tecnologia de caixas assépticas é um facilitador das ambições de exportação para pequenos produtores: a Cuíca citou explicitamente a vida útil de um ano e a reciclabilidade do formato Tetra Pak como centrais para sua estratégia de exportação.
As garrafas PET são o tipo de embalagem de crescimento mais rápido, com um CAGR de 11,27% para 2026-2031, impulsionadas por ocasiões de consumo em movimento, conveniência de dose única e as vantagens de visibilidade da embalagem transparente nas gôndolas refrigeradas do varejo moderno. As latas desempenham um papel de nicho, principalmente em produtos culinários à base de leite de coco. A conformidade regulatória para materiais de embalagem está enquadrada no marco geral de segurança alimentar da ANVISA, sem lacunas de certificação específicas para embalagens de alternativas ao laticínio atualmente identificadas.
Por Canal de Distribuição:
O Varejo Off-Trade Ancora o Volume, os Canais On-Trade Impulsionam o ValorOs canais off-trade respondem por 89,25% do mercado de alternativas ao laticínio da América do Sul em 2025, com supermercados e hipermercados servindo como as principais plataformas para descoberta e experimentação de novos produtos lácteos de origem vegetal. Dentro do off-trade, o varejo online está crescendo rapidamente à medida que as plataformas de e-grocery se expandem no Brasil, Colômbia e Chile, oferecendo às marcas um caminho econômico para geografias onde a distribuição física é limitada. As lojas de conveniência estão expandindo seu espaço em prateleira para laticínios de origem vegetal em linha com a urbanização e os comportamentos de compra por impulso entre os consumidores mais jovens.
Os canais on-trade, embora representem a menor participação, são o segmento de distribuição de crescimento mais rápido, com um CAGR de 11,49% de 2026 a 2031, uma dinâmica impulsionada pela crescente institucionalização do leite de origem vegetal nos setores de cafés e restaurantes de serviço rápido. A aquisição de formatos de qualidade barista pelo setor de alimentação fora do lar comanda prêmios de preço significativos em relação ao varejo, tornando o canal on-trade desproporcionalmente valioso em termos de margem por litro. Um bom paralelo é o mercado colombiano, onde bebidas de castanha de caju e soja em ambientes de café estão se tornando ofertas padrão mesmo entre operadores de hospitalidade convencionais, de acordo com um estudo nutricional de 2025 do mercado colombiano de leite de origem vegetal.

Análise Geográfica
Brasil: O Maior Mercado Nacional
O Brasil respondeu por 67,87% da participação do mercado de alternativas ao laticínio da América do Sul em 2025, conferindo-lhe a maior posição nacional na região. O país combina uma grande base de consumidores com redes de varejo moderno profundas e uma gama crescente de marcas locais de origem vegetal. São Paulo continua sendo particularmente importante porque concentra atividade varejista, cultura de café e adoção antecipada de novos produtos alimentares. O Brasil também possui a escala de fabricação e distribuição necessária para que as empresas introduzam produtos de forma mais ampla assim que ganham tração nos grandes centros urbanos. O proposto marco MAPA para análogos de origem vegetal é relevante porque requisitos definidos de identidade e qualidade do produto podem tornar a rotulagem mais consistente. O tamanho do Brasil significa que o desempenho no mercado de alternativas ao laticínio da América do Sul está intimamente ligado à capacidade das marcas de se expandirem além dos bairros urbanos afluentes, mantendo a disponibilidade do produto e preços aceitáveis.
Brasil: O Mercado Nacional de Crescimento Mais Rápido
Projeta-se que o Brasil cresça a um CAGR de 11,06% de 2026 a 2031, tornando-o o país de crescimento mais rápido no mercado de alternativas ao laticínio da América do Sul. Essa combinação de escala e crescimento indica que a demanda ainda está se desenvolvendo, em vez de se aproximar da saturação. As cidades secundárias oferecem um próximo passo importante porque os grandes mercados metropolitanos por si só não podem sustentar uma expansão regional ampla. Os produtos de temperatura ambiente podem ser especialmente úteis nessas áreas porque reduzem a dependência da logística refrigerada. Ingredientes de origem local e formatos familiares também podem ajudar as empresas a adaptar os portfólios de produtos a diferentes níveis de renda e preferências alimentares. O caminho de crescimento do Brasil dependerá da capacidade dos fabricantes de equilibrar a inovação premium com produtos acessíveis o suficiente para o varejo convencional.
Argentina, Colômbia, Chile, Peru e o Restante da América do Sul: Caminhos Distintos para a Adoção
Argentina, Colômbia, Chile, Peru e o Restante da América do Sul respondem por uma participação menor do mercado de alternativas ao laticínio da América do Sul, mas seus papéis variam. A Argentina possui fabricantes de alimentos estabelecidos e familiaridade dos consumidores com marcas lácteas, o que pode apoiar extensões de origem vegetal e fornecer a novos produtos um caminho por meio de relações varejistas estabelecidas. A Colômbia se beneficia da cultura de café urbano em Bogotá e Medellín e da expansão do varejo alimentar online, que pode ajudar as marcas a alcançar os consumidores antes que a cobertura nacional de lojas esteja disponível. O Chile tem uma conscientização mais desenvolvida sobre escolhas alimentares de origem vegetal, enquanto a NotCo mantém sua base central de inovação em seu mercado doméstico. Uma apresentação de 2024 do Instituto Federal Alemão de Avaliação de Risco analisou a disponibilidade e as características nutricionais das alternativas de origem vegetal na América do Sul, destacando os variados ambientes de varejo e perfis de produtos da região. O Peru oferece oportunidades por meio da base varejista de maior renda e foco em saúde de Lima, enquanto a Bolívia e outros mercados andinos enfrentam maior exposição a perturbações agrícolas e logísticas que podem comprometer a disponibilidade de produtos. Em todos esses países, os formatos UHT e de temperatura ambiente continuam sendo o caminho prático de curto prazo para o mercado de alternativas ao laticínio da América do Sul, onde as redes refrigeradas são inconsistentes.
Cenário Competitivo
Concentração do Mercado
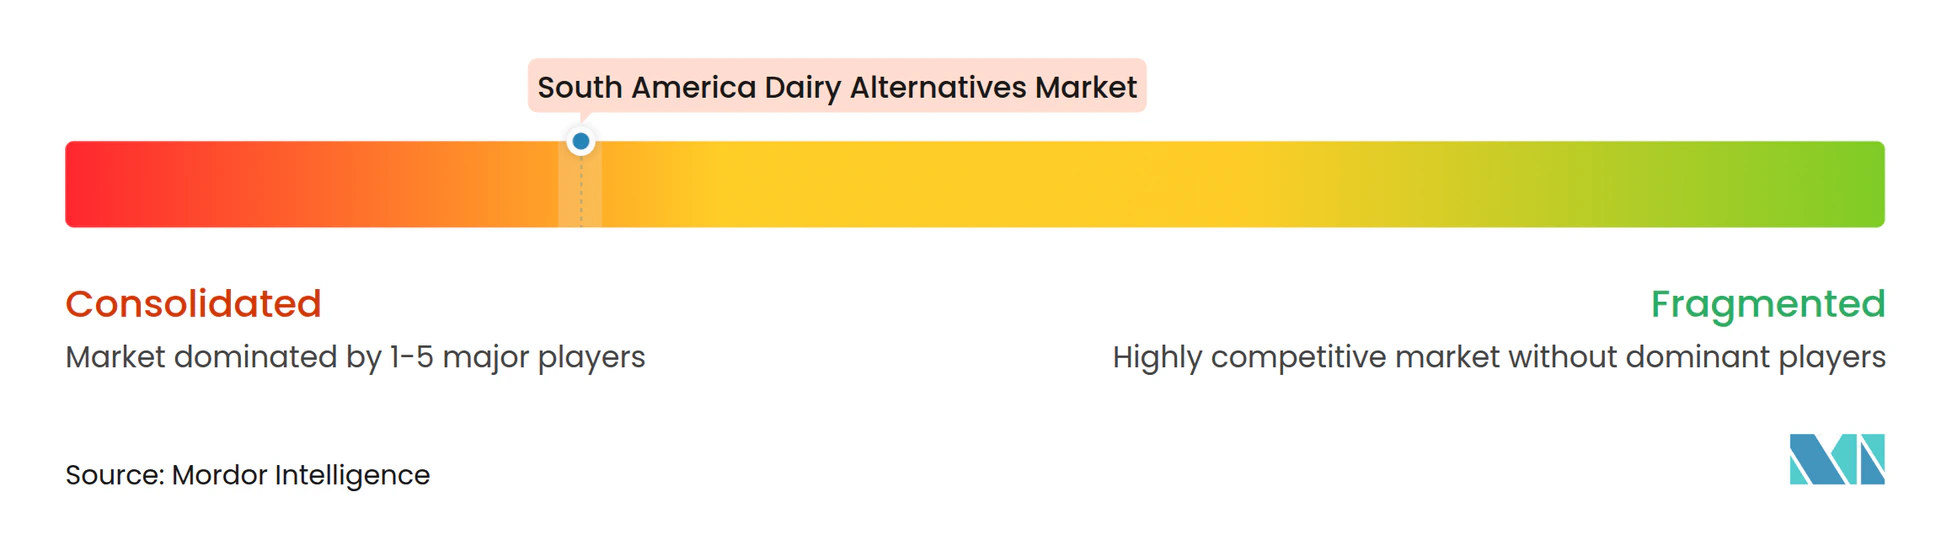
O mercado de alternativas ao laticínio da América do Sul é altamente concentrado, indicando um mercado que está significativamente consolidado no topo, mas não é um duopólio; os participantes de médio porte e locais retêm escala suficiente para influenciar os ciclos de inovação de produtos e as negociações de espaço em prateleira. Danone, Nestlé, Coca-Cola (por meio da Ades), Positive Brands (por meio de A Tal da Castanha) e a marca NotCo estão entre os principais participantes do mercado de alternativas ao laticínio da América do Sul. As empresas maiores trazem marcas reconhecidas, relações varejistas estabelecidas e recursos de fabricação que suportam ampla distribuição em múltiplos países. A Danone reportou 2,8 bilhões de EUR em vendas líquidas na América Latina em 2025, representando uma parcela significativa de seus negócios globais e sublinhando a importância da região para seu portfólio. Os produtores locais competem enfatizando ingredientes, posicionamento de rótulo limpo e uma maior adequação às preferências alimentares regionais. A Tal da Castanha é notável por seus produtos à base de nozes, que mostram como uma marca local pode construir relevância em uma categoria frequentemente dominada por empresas multinacionais. O panorama competitivo, portanto, não se limita aos maiores grupos globais, pois os desafiantes locais podem influenciar a inovação, as decisões de espaço em prateleira e os pontos de preço disponíveis aos consumidores no Brasil e nos mercados vizinhos.
As parcerias de embalagem são uma ferramenta competitiva prática porque afetam a vida útil do produto, o caminho para o mercado e o potencial de exportação. O trabalho da Tetra Pak com a Cuíca em uma bebida de castanha-do-pará da Amazônia deu à startup acesso a expertise em embalagem asséptica e apoiou um produto projetado para distribuição em temperatura ambiente. O projeto de bebida de babaçu envolvendo Reflyta, Polvo Lab, Do Bem e Tetra Pak mostra de forma semelhante como as empresas estão desenvolvendo produtos em torno da biodiversidade regional e embalagens de longa vida ABRE. Esses movimentos são importantes porque a produção regional e a logística em temperatura ambiente podem reduzir as desvantagens de importar produtos especializados. O desenvolvimento de produtos também está se movendo em direção a alternativas fermentadas e fortificadas, onde as posições de marca permanecem menos consolidadas do que no leite de origem vegetal. O mercado de alternativas ao laticínio da América do Sul permanece competitivo porque o sucesso requer tanto produtos reconhecíveis quanto a capacidade de entregá-los de forma confiável em diferentes condições de varejo.
As mudanças de propriedade da marca NotCo durante 2026 apontam para uma mudança mais ampla em como as empresas de origem vegetal podem utilizar redes de distribuição regionais. A pesquisa fornecida identifica a venda das operações da NotCo na Argentina e no Uruguai para a Molinos Río de la Plata e seu negócio no Brasil para a Ferrara, com a marca se afastando das operações diretas ao consumidor nesses mercados. O padrão da transação oferece às empresas com logística local estabelecida uma oportunidade de escalar portfólios de origem vegetal por meio de sistemas de distribuição alimentar existentes. Oatly, Califia Farms e Blue Diamond Growers mantêm uma presença mais focada em canais urbanos premium, onde cafés e varejistas modernos podem apoiar a experimentação de produtos. Ao mesmo tempo, os espaços mais abertos permanecem em iogurte não lácteo, bebidas no estilo kefir e produtos enriquecidos com proteína. A competição no mercado de alternativas ao laticínio da América do Sul será moldada por quais empresas conseguem combinar nutrição confiável, preços acessíveis e distribuição regional dependável.
Líderes do Setor de Alternativas ao Laticínio na América do Sul
-
Danone S.A.
-
Nestlé S.A.
-
Blue Diamond Growers
-
Positive Brands Indústria e Comércio de Alimentos Saudáveis SA
-
NotCo
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Alternativas ao Laticínio na América do Sul Empresas cobertas neste relatório
- The Coca-Cola Company
- Positive Brands Indústria e Comércio de Alimentos Saudáveis SA
- Danone SA
- Nestlé SA
- NotCo
- McCormick & Company, Inc.
- General Mills, Inc.
- SunOpta Inc.
- Blue Diamond Growers
- The Hain Celestial Group, Inc.
- Oatly Group AB
- Califia Farms, LLC
- Daiya Foods Inc.
- Vitasoy International Holdings Limited
- Archer-Daniels-Midland Company
- CP Kelco U.S., Inc.
- A Tal da Castanha
- Vida Veg
- Jasmine Alimentos Ltda.
- Vrimilk
Desenvolvimentos industriais recentes em Mercado de Alternativas ao Laticínio na América do Sul
- Setembro de 2026: NotCo vende operações brasileiras para o Grupo Ferrara. A empresa chilena de tecnologia alimentar NotCo anunciou a venda de seu negócio no Brasil para a Ferrara, um grupo de investimentos brasileiro com um portfólio de marcas de alimentos naturais no Brasil e nos Estados Unidos. A Ferrara assume o controle dos portfólios NotMilk, NotShake, NotCreme e NotMayo com o objetivo declarado de acelerar a distribuição nacional e expandir o alcance da marca além de sua concentração anterior em São Paulo.
- Novembro de 2025: Bebida de origem vegetal de babaçu pré-lançada em caixa asséptica na COP30. Uma parceria entre Reflyta, Polvo Lab, Do Bem e Tetra Pak entregou a primeira bebida de origem vegetal de babaçu (palmeira amazônica) em uma caixa asséptica de longa vida. O pré-lançamento na cúpula climática COP30 no Brasil posicionou o produto na interseção da conservação da biodiversidade e da inovação em alimentos funcionais, visando tanto o varejo doméstico quanto os mercados de exportação.
- Maio de 2025: Cuíca e Tetra Pak lançam leite de castanha-do-pará da Amazônia em caixa asséptica. A empresa brasileira de tecnologia alimentar Cuíca fez parceria com a Tetra Pak para formular e lançar o primeiro leite de origem vegetal feito de castanha-do-pará da Amazônia (castanha da Amazônia) em uma caixa asséptica de varejo. A infraestrutura da planta piloto da Tetra Pak foi utilizada para testes de formulação, com parceiros de co-fabricação executando a embalagem em escala comercial. O produto tem uma vida útil ambiente de um ano e está posicionado para exportação.
Escopo do Relatório do Mercado de Alternativas ao Laticínio na América do Sul
As alternativas ao laticínio referem-se a produtos de origem vegetal desenvolvidos como substitutos para produtos lácteos convencionais, incluindo leite, queijo, iogurte, sobremesas e ofertas relacionadas. O Mercado de Alternativas ao Laticínio da América do Sul é segmentado por tipo de produto, tipo de embalagem, canal de distribuição e país. Por tipo de produto, o mercado inclui Leite Não Lácteo, Queijo Não Lácteo, Sobremesas Não Lácteas, Iogurte Não Lácteo e Outros. O Leite Não Lácteo é ainda segmentado em Leite de Aveia, Leite de Cânhamo, Leite de Avelã, Leite de Soja, Leite de Amêndoa, Leite de Coco e Leite de Castanha de Caju. Por tipo de embalagem, o mercado é segmentado em Garrafas PET, Latas, Caixas e Outros. Por canal de distribuição, o mercado é dividido em On-Trade e Off-Trade, com o Off-Trade ainda segmentado em Lojas de Conveniência, Supermercados e Hipermercados, Varejo Online e Outros Canais de Distribuição. Por país, o relatório abrange Brasil, Argentina, Colômbia, Chile, Peru e o restante da América do Sul, com tamanho de mercado e previsões fornecidos para cada país. O dimensionamento do mercado foi realizado em termos de valor em USD e volume em toneladas métricas para todos os segmentos mencionados acima.
Visão geral da segmentação
Por Tipo de Produto
| Leite Não Lácteo | Leite de Aveia |
| Leite de Cânhamo | |
| Leite de Avelã | |
| Leite de Soja | |
| Leite de Amêndoa | |
| Leite de Coco | |
| Leite de Castanha de Caju | |
| Queijo Não Lácteo | |
| Sobremesas Não Lácteas | |
| Iogurte Não Lácteo | |
| Outros |
Tipo de Embalagem
| Garrafas PET |
| Latas |
| Caixas |
| Outros |
Canal de Distribuição
| On-Trade | |
| Off-Trade | Lojas de Conveniência |
| Supermercados e Hipermercados | |
| Varejo Online | |
| Outros Canais de Distribuição |
País
| Brasil |
| Argentina |
| Colômbia |
| Chile |
| Peru |
| Restante da América do Sul |
| Por Tipo de Produto | Leite Não Lácteo | Leite de Aveia |
| Leite de Cânhamo | ||
| Leite de Avelã | ||
| Leite de Soja | ||
| Leite de Amêndoa | ||
| Leite de Coco | ||
| Leite de Castanha de Caju | ||
| Queijo Não Lácteo | ||
| Sobremesas Não Lácteas | ||
| Iogurte Não Lácteo | ||
| Outros | ||
| Tipo de Embalagem | Garrafas PET | |
| Latas | ||
| Caixas | ||
| Outros | ||
| Canal de Distribuição | On-Trade | |
| Off-Trade | Lojas de Conveniência | |
| Supermercados e Hipermercados | ||
| Varejo Online | ||
| Outros Canais de Distribuição | ||
| País | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a previsão para as alternativas ao laticínio na América do Sul?
A categoria é avaliada em 0,92 bilhões de USD em 2025 e prevê-se que atinja 1,69 bilhões de USD até 2031, crescendo a um CAGR de 10,64% de 2026 a 2031.
Qual categoria de produto lidera as alternativas ao laticínio na América do Sul?
O leite não lácteo lidera com uma participação de 66,23% em 2025, apoiado por usos cotidianos familiares e ampla disponibilidade no varejo.
Qual produto de alternativa ao laticínio está crescendo mais rapidamente na América do Sul?
Prevê-se que o iogurte não lácteo cresça a um CAGR de 11,67% de 2026 a 2031, auxiliado pela demanda por opções fermentadas e variadas de origem vegetal.
Por que as caixas são importantes para as bebidas de origem vegetal na América do Sul?
As caixas detiveram 57,86% da demanda por embalagens em 2025 porque o armazenamento em temperatura ambiente ajuda os produtores a alcançar áreas com cobertura desigual da cadeia de frio.