
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
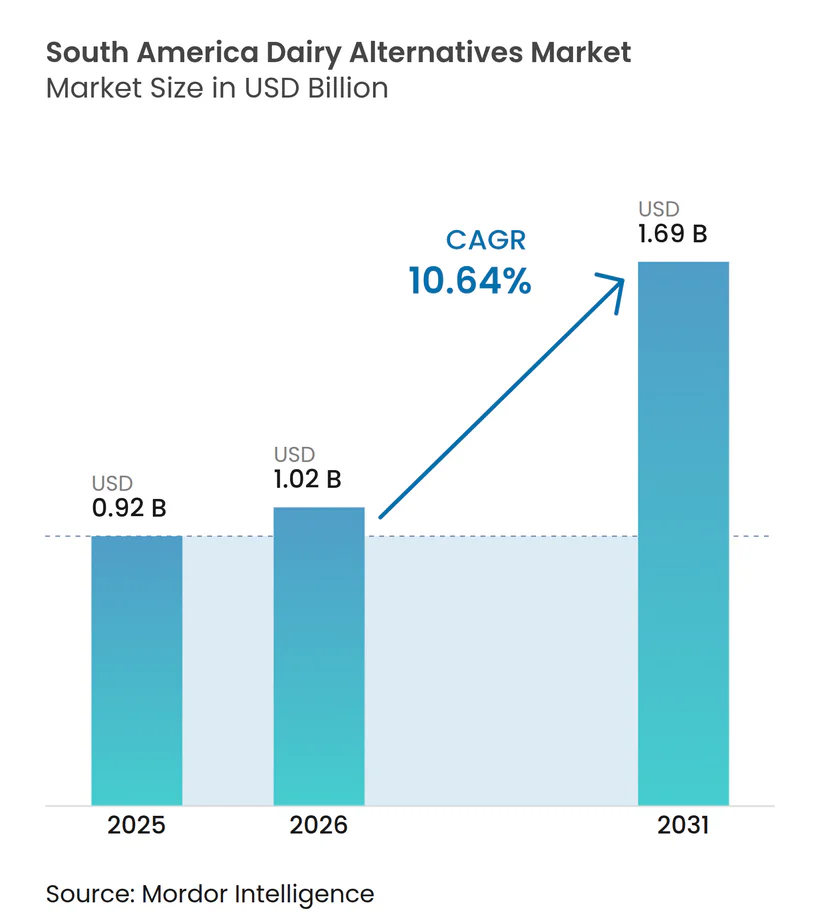
| Tamaño del mercado en el año base (2025) | 0.92 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.02 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.69 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.64 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alternativas Lácteas en América del Sur por Mordor Intelligence
El tamaño del mercado de alternativas lácteas en América del Sur fue valorado en 0,92 mil millones de USD en 2025 y se estima que crecerá desde 1,02 mil millones de USD en 2026 hasta alcanzar 1,69 mil millones de USD en 2031, a una CAGR del 10,64% durante el período de pronóstico (2026-2031). La demanda se está expandiendo más allá de los consumidores que evitan la lactosa e incluye ahora a hogares flexitarianos que buscan mayor variedad en sus compras cotidianas de alimentos y bebidas. La disponibilidad en el comercio minorista, especialmente en supermercados e hipermercados, ofrece a las marcas establecidas una vía para escalar, mientras que las cafeterías crean un entorno de mayor valor para los productos de grado barista. Los formatos de temperatura ambiente siguen siendo importantes porque pueden llegar a zonas donde el transporte y el almacenamiento refrigerado son menos confiables, lo que permite a los productores abastecer tiendas que pueden no tener suficiente capacidad de refrigeración para una gama más amplia de productos refrigerados. El desarrollo de productos también se está volviendo más arraigado localmente, con bebidas elaboradas a partir de ingredientes como nueces de Brasil, babaçu y plátanos. Estos factores brindan al mercado de alternativas lácteas de América del Sur espacio para expandirse, mientras que las preocupaciones sobre precios, distribución y cadena de suministro continúan condicionando el acceso a la categoría.
Conclusiones Clave del Informe
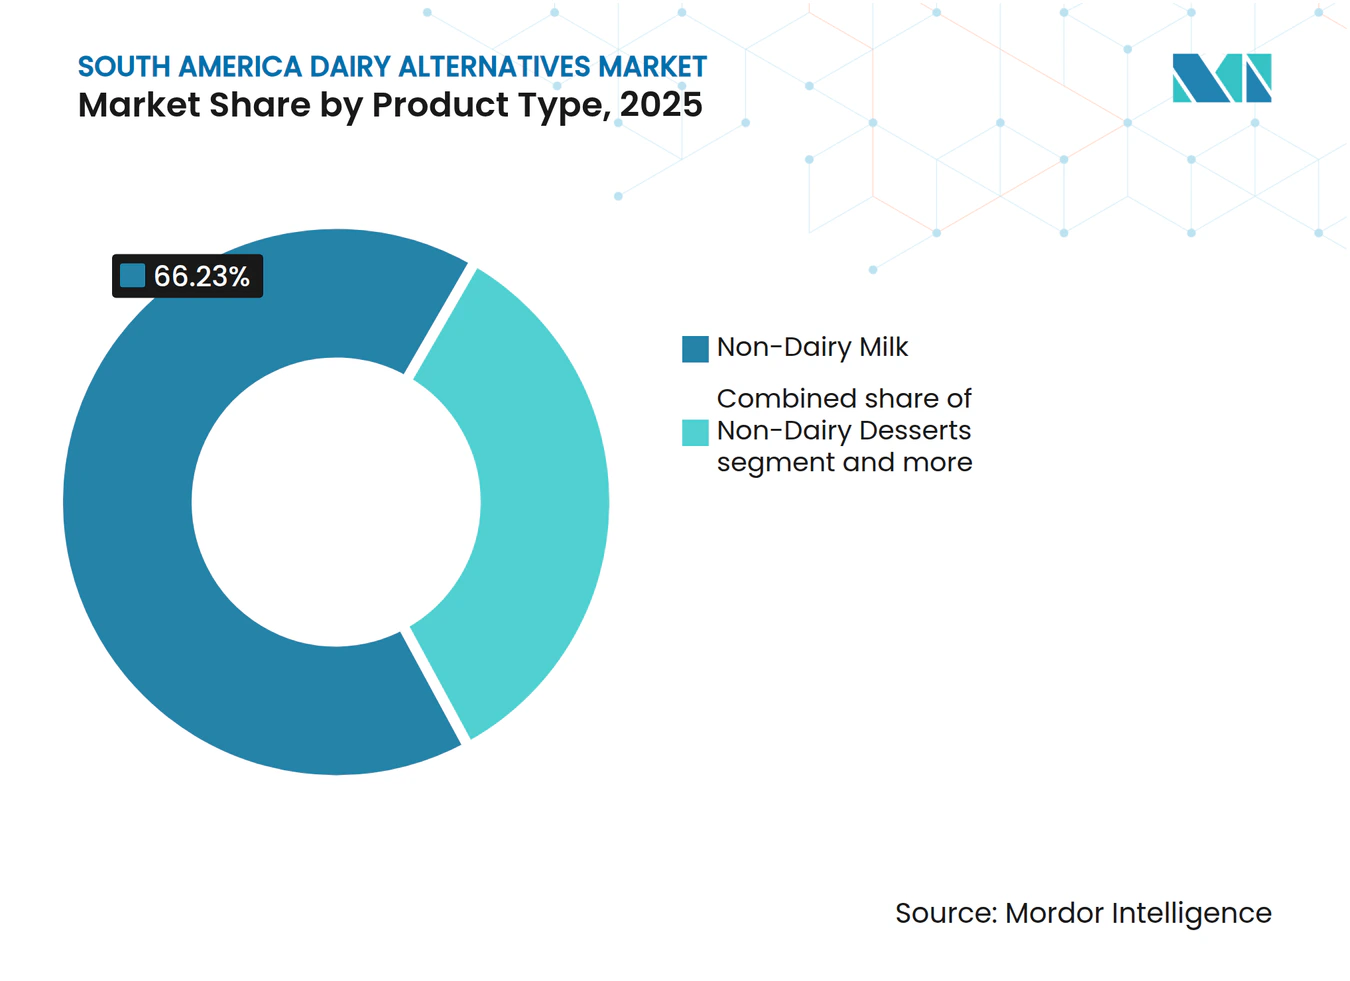
- Por tipo de producto, la leche no láctea tuvo la mayor participación del mercado de alternativas lácteas en América del Sur, con un 66,23% en 2025, mientras que se proyecta que el yogur no lácteo crecerá a la CAGR más rápida del 11,67% de 2026 a 2031.
- Por tipo de envase, los cartones tuvieron la mayor participación del mercado de alternativas lácteas en América del Sur, con un 57,86% en 2025, mientras que se proyecta que las botellas PET crecerán a la CAGR más rápida del 11,27% de 2026 a 2031.
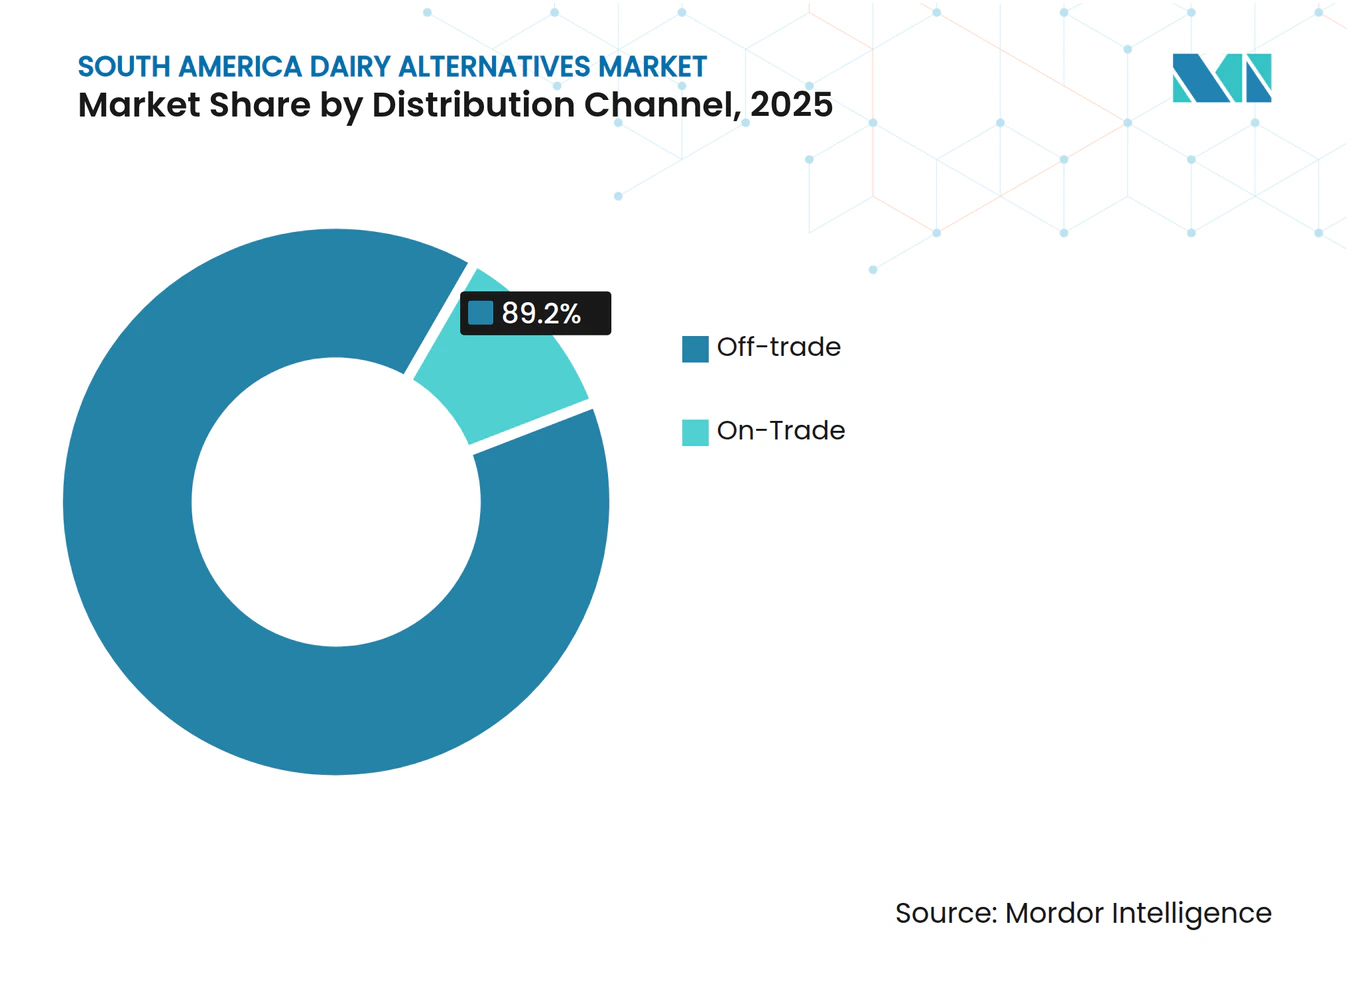
- Por canal de distribución, el canal minorista tuvo la mayor participación del mercado de alternativas lácteas en América del Sur, con un 89,25% en 2025, mientras que se proyecta que el canal horeca crecerá a la CAGR más rápida del 11,49% de 2026 a 2031.
- Por geografía, Brasil representó la mayor participación del mercado de alternativas lácteas en América del Sur, con un 67,87% en 2025, mientras que se proyecta que Brasil crecerá a la CAGR más rápida del 11,06% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Intolerancia a la Lactosa y Conciencia sobre las Alergias Lácteas | +3.2% | Brasil, Argentina, Colombia | Corto plazo (≤ 2 años) |
| Expansión del Consumo Vegano y Flexitariano | +1.8% | Brasil, Chile, Colombia y consumidores jóvenes en toda la región | Mediano plazo (2-4 años) |
| Premiumización de los Formatos de Avena y Almendra | +1.5% | Brasil, Chile, Argentina | Mediano plazo (2-4 años) |
| Fortificación Funcional con Proteínas, Calcio y Fibra | +1.0% | Brasil y Chile, con relevancia regional más amplia | Mediano plazo (2-4 años) |
| Adopción de Leche de Origen Vegetal en Baristas y Servicios de Alimentación | +0.8% | Brasil, Chile, Colombia | Corto plazo (≤ 2 años) |
| Innovación en Fermentación Local y Formulación Adaptada a Cultivos Locales | +0.6% | Brasil, Bolivia, Perú | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Intolerancia a la Lactosa y Conciencia sobre las Alergias Lácteas
La malabsorción de lactosa afecta a una gran proporción de la población regional, y la investigación suministrada estima que afecta al 50% de las personas en América del Sur. El efecto comercial es más fuerte cuando los consumidores reciben un diagnóstico y comienzan a buscar sustitutos confiables en lugar de simplemente reducir el consumo de lácteos. Ese cambio también hace que la disponibilidad del producto sea más importante, ya que un consumidor que modifica una compra habitual necesita una opción adecuada en tiendas de barrio ordinarias, no solo en establecimientos especializados. Esto genera una demanda recurrente de leche, yogur y otras alternativas que satisfacen las ocasiones de uso diario habituales. Una identidad de producto clara y normas de etiquetado pueden facilitar estas decisiones para médicos, dietistas, minoristas y consumidores. El marco propuesto por Brasil bajo la Ordenanza MAPA SDA/Mapa N.° 831/2023 aborda los requisitos mínimos de identidad y calidad para los análogos de origen vegetal, contribuyendo a formalizar las expectativas para los productos comercializados en el país. El mercado de alternativas lácteas en América del Sur se beneficia, por tanto, cuando las necesidades de salud, la comunicación del producto y la disponibilidad en el comercio minorista funcionan de manera conjunta.
Expansión del Consumo Vegano y Flexitariano
La principal fuente de crecimiento en volumen no se limita a los consumidores que siguen dietas veganas, ya que los hogares flexitarianos representan un grupo más amplio de compradores potenciales. Un estudio del Good Food Institute Brasil de 2025 encontró que el 21% de los encuestados se identificaba como flexitariano y el 34% reportó alguna restricción de productos de origen animal en su dieta[1]. El mismo estudio reportó que el 27% había reducido el consumo de carne roja en los 12 meses anteriores, citando la salud con mayor frecuencia que el precio como razón. Este comportamiento favorece los productos que se adaptan a desayunos cotidianos, momentos de café y cocina en el hogar, en lugar de artículos diseñados únicamente para un público especializado. También significa que el sabor familiar, el envase conveniente y un precio que permita compras recurrentes importan tanto como una etiqueta vegana o medioambiental cuando un hogar decide qué comprar. Los consumidores jóvenes son especialmente relevantes porque están más abiertos a probar productos de origen vegetal y a comparar declaraciones nutricionales. En el mercado de alternativas lácteas en América del Sur, ese grupo más amplio de compradores ocasionales y habituales impulsa el crecimiento en leche, yogur y productos fortificados.
Los Productos Premium de Avena y Almendra Ganan Apoyo de las Cafeterías y la Fortificación
Los productos de avena y almendra han ganado visibilidad a través del café de especialidad, donde la textura, el rendimiento al espumar y la consistencia son importantes para los operadores de cafeterías. La base de cafeterías de Brasil se expandió entre un 8% y un 10% anualmente de 2020 a 2025, según la investigación suministrada, lo que ofrece a los productos de grado barista una vía regular hacia las rutinas de los consumidores. Oatly introdujo BaristaMatic para máquinas de café automáticas en 2025, mostrando cómo los fabricantes están adaptando las bebidas de origen vegetal a equipos de servicio de alimentación de alto rendimiento. Una bebida de cafetería bien preparada puede reducir la hesitación entre los compradores primerizos al proporcionar una experiencia familiar antes de que el consumidor elija un cartón o botella para uso doméstico. La fortificación proporciona otra base para la elección del producto, ya que el calcio, el yodo, la vitamina B12, las proteínas y la fibra pueden influir en cómo los consumidores evalúan un sustituto lácteo. Una revisión de 2025 del Comité Científico Asesor sobre Nutrición del Reino Unido y el Comité de Toxicología identificó consideraciones nutricionales para las alternativas de leche de origen vegetal utilizadas como sustitutos lácteos[2]. El mercado de alternativas lácteas en América del Sur puede utilizar los formatos premium de cafetería y un posicionamiento nutricional claro para ampliar el interés, aunque los productos aún necesitan mantenerse comprensibles y accesibles en el comercio minorista.
Los Ingredientes Locales y los Formatos Fermentados Amplían la Oferta de Productos
La formulación local puede ayudar a los fabricantes a desarrollar productos que reflejen los cultivos regionales y las preferencias alimentarias. Las nueces de Brasil, el babaçu, los plátanos y otros insumos nativos pueden apoyar la diferenciación de productos al tiempo que crean una conexión con el abastecimiento local. Tetra Pak colaboró con la empresa brasileña de tecnología alimentaria Cuíca en una bebida de nuez de Brasil amazónica en 2025, utilizando envases asépticos diseñados para soportar una vida útil ambiente de un año y planes de exportación. La Asociación Brasileña de Envases también documentó el desarrollo de una bebida de babaçu de larga vida envasada en cartones, lo que indica un interés continuo en bebidas de origen vegetal adaptadas regionalmente. Estos proyectos también muestran cómo los socios de envasado, los co-fabricantes, los proveedores de ingredientes y las pequeñas empresas alimentarias pueden trabajar juntos cuando un nuevo producto requiere capacidades que una sola empresa puede no tener internamente. Las alternativas fermentadas, incluidos el yogur no lácteo y las bebidas estilo kéfir, pueden ampliar la categoría más allá de las bebidas y responder al interés en la salud intestinal. Esto brinda al mercado de alternativas lácteas en América del Sur oportunidades en formatos donde ninguna empresa ha establecido un liderazgo regional claro.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precio Premium Frente a los Lácteos Convencionales | -1.8% | Todos los países, especialmente las áreas de menores ingresos en Brasil y los mercados andinos | Corto plazo (≤ 2 años) |
| Disponibilidad Desigual de Cadena de Frío y Comercio Moderno Fuera de las Principales Ciudades | -1.2% | Interior de Brasil, países andinos, Resto de América del Sur | Mediano plazo (2-4 años) |
| Percepción del Consumidor sobre las Compensaciones en Azúcar, Proteínas y Aditivos | -0.7% | Brasil, Chile, Argentina | Mediano plazo (2-4 años) |
| Concentración del Suministro de Soja y Escrutinio de Sostenibilidad | -0.6% | Brasil, Argentina y cadenas de suministro vinculadas a la exportación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Precios Premium y Preocupaciones Nutricionales de los Consumidores
Las alternativas lácteas de origen vegetal siguen siendo más caras que los lácteos convencionales en estantes minoristas comparables en muchos países sudamericanos. La investigación suministrada sitúa la diferencia en dos a tres veces por litro en Brasil y Argentina, lo que limita el alcance entre los hogares con presupuestos alimentarios más ajustados. El problema es particularmente relevante fuera de los grandes centros urbanos, donde la conciencia puede estar aumentando pero el precio sigue siendo determinante. La sensibilidad al precio también puede ralentizar el paso de una compra de prueba a una compra doméstica habitual, incluso cuando los consumidores están interesados en opciones sin lactosa o de origen vegetal. Las marcas pueden abordar parcialmente esta restricción mediante productos de temperatura ambiente y envases de posicionamiento económico que reduzcan los costos de distribución. También necesitan responder a las preguntas sobre azúcar, proteínas y aditivos con un etiquetado sencillo e información nutricional creíble. El mercado de alternativas lácteas en América del Sur tendrá dificultades para llegar a una base de consumidores más amplia si su propuesta de valor sigue limitada a un posicionamiento de salud premium.
Limitaciones de la Cadena de Frío y Escrutinio del Suministro de Soja
La logística refrigerada desigual limita la disponibilidad de productos con control de temperatura fuera de las principales ciudades. La Alianza Global de la Cadena de Frío identifica la infraestructura, la capacidad de almacenamiento y la logística de última milla como restricciones continuas en el desarrollo de la cadena de frío en América Latina. Los cartones asépticos y el procesamiento UHT ofrecen una respuesta práctica al permitir el almacenamiento a temperatura ambiente y una vida útil más larga sin depender de la refrigeración. Para los minoristas más pequeños, estos productos también pueden ser más fáciles de almacenar porque no compiten por el espacio refrigerado limitado con las marcas lácteas establecidas. Las preocupaciones sobre el suministro también afectan a los productos a base de soja, ya que las prácticas de abastecimiento son examinadas cada vez más por los clientes y los mercados de exportación. El Departamento de Agricultura de los Estados Unidos documentó las tensiones políticas y comerciales en torno a la moratoria de la soja de Brasil en 2025, incluida su relación con las medidas ambientales y regulatorias[3]. El mercado de alternativas lácteas en América del Sur necesitará opciones de abastecimiento y envasado resilientes para ampliar el acceso geográfico sin socavar la confianza del consumidor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Leche No Láctea Lidera, el Yogur Acelera la Diversificación de la CategoríaLa leche no láctea representa el 66,23% del mercado de alternativas lácteas de América del Sur en 2025, una participación construida sobre décadas de consumo de leche de soja y, más recientemente, el auge de las variedades a base de avena, almendra, coco, anacardo, avellana y cáñamo. Dentro del subsegmento de leche no láctea, la leche de avena es el formato de mayor expansión, impulsado por la adopción de grado barista en cafeterías de especialidad y su reputación por su sabor neutro y sostenibilidad.
El yogur no lácteo registra el crecimiento general más pronunciado de la categoría con una CAGR del 11,67% entre 2026 y 2031, ya que los formatos fermentados de origen vegetal se benefician de la creciente familiaridad del consumidor con los mensajes sobre salud intestinal y las exitosas estrategias de extensión de formato de las marcas lácteas establecidas. La infraestructura de proteínas lácteas fortificadas de Danone en Brasil está ampliando su capacidad en un 50% en su instalación de Poços de Caldas, Minas Gerais, creando capacidades transversales que beneficiarán futuras extensiones de línea de yogur de origen vegetal. El queso no lácteo y los postres no lácteos siguen siendo segmentos más pequeños, pero están ganando terreno en el comercio minorista de alimentos especializados urbanos y en el canal de servicio de alimentación fuera del hogar, donde la diversificación del menú está fomentando la prueba más allá de los formatos de bebidas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Envase:
Los Cartones Anclan la Categoría, las Botellas PET Capturan la Demanda de ConvenienciaLos cartones representan el 57,86% del segmento de envases en 2025, una dominancia anclada en la ventaja de distribución a temperatura ambiente de la tecnología de cartones asépticos, particularmente crítica en mercados donde la cobertura de la cadena de frío es desigual. Las activas asociaciones de Tetra Pak con las empresas brasileñas de tecnología alimentaria Cuíca, Banana Milk y la iniciativa de bebida de babaçu liderada por Reflyta han reforzado la adopción del cartón como formato predeterminado para los nuevos lanzamientos locales de leche de origen vegetal. Los lanzamientos de 2025 demuestran colectivamente que la tecnología de cartones asépticos es un habilitador de las ambiciones exportadoras de los pequeños productores: Cuíca ha citado explícitamente la vida útil de un año y la reciclabilidad del formato Tetra Pak como elementos centrales de su estrategia de exportación.
Las botellas PET son el tipo de envase de mayor crecimiento, con una CAGR del 11,27% para 2026-2031, impulsadas por las ocasiones de consumo en movimiento, la conveniencia de porciones individuales y las ventajas de visibilidad del envase transparente en los pasillos refrigerados del comercio minorista moderno. Las latas desempeñan un papel de nicho, principalmente en productos de cocina a base de leche de coco. El cumplimiento normativo para los materiales de envase se enmarca en el marco general de seguridad alimentaria de ANVISA, sin que actualmente se hayan identificado brechas de certificación específicas para envases de alternativas lácteas.
Por Canal de Distribución:
El Canal Minorista Ancla el Volumen, los Canales Horeca Impulsan el ValorLos canales minoristas representan el 89,25% del mercado de alternativas lácteas de América del Sur en 2025, con los supermercados e hipermercados como plataformas principales para el descubrimiento y la prueba de nuevos productos lácteos de origen vegetal. Dentro del canal minorista, el comercio electrónico está creciendo rápidamente a medida que las plataformas de compra de alimentos en línea se expanden en Brasil, Colombia y Chile, ofreciendo a las marcas una vía rentable para llegar a geografías donde la distribución física es limitada. Las tiendas de conveniencia están ampliando su espacio en estantes para lácteos de origen vegetal en línea con la urbanización y los comportamientos de compra por impulso entre los consumidores más jóvenes.
Los canales horeca, aunque representan la menor participación, son el segmento de distribución de mayor crecimiento con una CAGR del 11,49% para 2026-2031, una dinámica impulsada por la creciente institucionalización de la leche de origen vegetal dentro de los sectores de cafeterías y restaurantes de servicio rápido. La adquisición por parte del servicio de alimentación de formatos de grado barista genera importantes primas de precio sobre el comercio minorista, lo que hace que el canal horeca sea desproporcionadamente valioso en términos de margen por litro. Un buen paralelo es el mercado colombiano, donde las bebidas de anacardo y soja en entornos de cafetería se están convirtiendo en ofertas estándar incluso entre los operadores de hostelería convencionales, según un estudio nutricional de 2025 del mercado colombiano de leche de origen vegetal.

Análisis Geográfico
Brasil: El Mayor Mercado por País
Brasil representó el 67,87% de la participación del mercado de alternativas lácteas en América del Sur en 2025, lo que le otorga la mayor posición por país en la región. El país combina una gran base de consumidores con redes de comercio moderno profundas y una creciente variedad de marcas locales de origen vegetal. São Paulo sigue siendo especialmente importante porque concentra la actividad minorista, la cultura del café y la adopción temprana de nuevos productos alimentarios. Brasil también cuenta con la escala de fabricación y distribución necesaria para que las empresas introduzcan productos de manera más amplia una vez que ganan tracción en las principales ciudades. El marco propuesto por MAPA para los análogos de origen vegetal es relevante porque los requisitos definidos de identidad y calidad del producto pueden hacer que el etiquetado sea más consistente. El tamaño de Brasil significa que el desempeño en el mercado de alternativas lácteas en América del Sur está estrechamente vinculado a si las marcas pueden expandirse más allá de los barrios urbanos prósperos mientras mantienen la disponibilidad del producto y precios aceptables.
Brasil: El Mercado por País de Mayor Crecimiento
Se proyecta que Brasil crecerá a una CAGR del 11,06% de 2026 a 2031, convirtiéndolo en el país de mayor crecimiento en el mercado de alternativas lácteas en América del Sur. Esta combinación de escala y crecimiento indica que la demanda aún se está desarrollando en lugar de acercarse a la saturación. Las ciudades secundarias ofrecen un siguiente paso importante porque los grandes mercados metropolitanos por sí solos no pueden sostener una expansión regional amplia. Los productos de temperatura ambiente pueden ser especialmente útiles en estas áreas porque reducen la dependencia de la logística refrigerada. Los ingredientes de origen local y los formatos familiares también pueden ayudar a las empresas a adaptar sus carteras de productos a diferentes niveles de ingresos y preferencias alimentarias. La trayectoria de crecimiento de Brasil dependerá de si los fabricantes pueden equilibrar la innovación premium con productos lo suficientemente asequibles para el comercio minorista convencional.
Argentina, Colombia, Chile, Perú y el Resto de América del Sur: Caminos Distintos hacia la Adopción
Argentina, Colombia, Chile, Perú y el Resto de América del Sur representan una menor participación del mercado de alternativas lácteas de América del Sur, pero sus roles varían. Argentina cuenta con fabricantes de alimentos establecidos y familiaridad del consumidor con las marcas lácteas, lo que puede apoyar las extensiones de origen vegetal y proporcionar a los nuevos productos una vía a través de relaciones minoristas establecidas. Colombia se beneficia de la cultura del café urbano en Bogotá y Medellín y de la expansión del comercio electrónico de alimentos, que puede ayudar a las marcas a llegar a los consumidores antes de que esté disponible la cobertura nacional en tiendas. Chile tiene una conciencia más desarrollada sobre las opciones de alimentos de origen vegetal, mientras que NotCo mantiene su base de innovación central en su mercado de origen. Una presentación de 2024 del Instituto Federal Alemán de Evaluación de Riesgos revisó la disponibilidad y las características nutricionales de las alternativas de origen vegetal en América del Sur, destacando los variados entornos minoristas y perfiles de productos de la región. Perú ofrece oportunidades a través de la base minorista de mayores ingresos y enfocada en la salud de Lima, mientras que Bolivia y otros mercados andinos enfrentan una mayor exposición a las interrupciones agrícolas y logísticas que pueden afectar la disponibilidad de productos. En todos estos países, los formatos UHT y de temperatura ambiente siguen siendo la vía más práctica a corto plazo para el mercado de alternativas lácteas de América del Sur, donde las redes refrigeradas son inconsistentes.
Panorama Competitivo
Concentración del Mercado
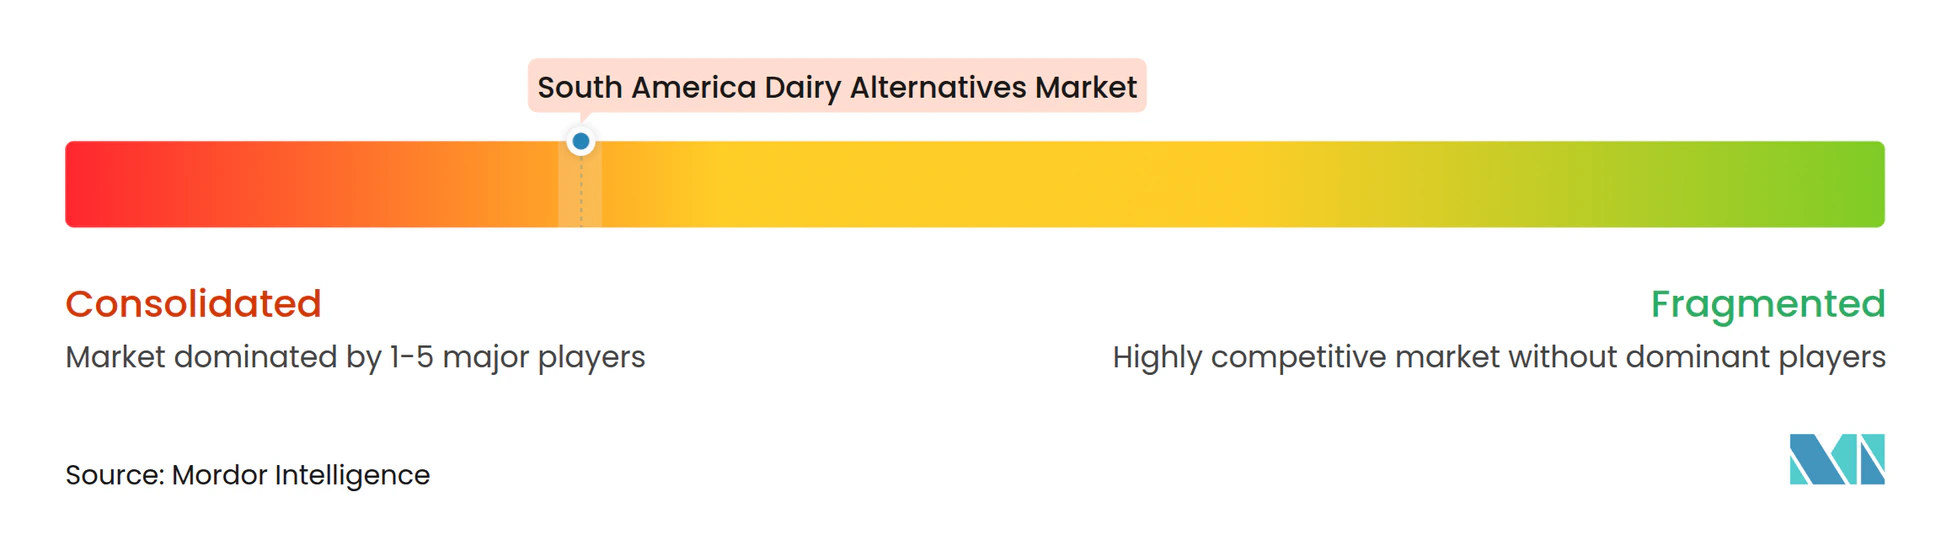
El mercado de alternativas lácteas de América del Sur está altamente concentrado, lo que indica un mercado significativamente consolidado en la cima pero que no es un duopolio; los actores de nivel medio y local conservan suficiente escala para influir en los ciclos de innovación de productos y las negociaciones de espacio en estantes. Danone, Nestlé, Coca-Cola (a través de Ades), Positive Brands (a través de A Tal da Castanha) y la marca NotCo se encuentran entre los principales participantes en el mercado de alternativas lácteas de América del Sur. Las empresas más grandes aportan marcas reconocidas, relaciones minoristas establecidas y recursos de fabricación que apoyan una distribución amplia en múltiples países. Danone reportó 2,8 mil millones de EUR en ventas netas en América Latina en 2025, lo que representa una participación significativa de su negocio global y subraya la importancia de la región para su cartera. Los productores locales compiten enfatizando los ingredientes, el posicionamiento de etiqueta limpia y una mayor afinidad con las preferencias alimentarias regionales. A Tal da Castanha es notable por sus productos a base de nueces, que muestran cómo una marca local puede construir relevancia en una categoría a menudo dominada por empresas multinacionales. El panorama competitivo, por tanto, no se limita a los mayores grupos globales, ya que los competidores locales pueden influir en la innovación, las decisiones de espacio en estantes y los precios disponibles para los consumidores en Brasil y los mercados cercanos.
Las asociaciones de envasado son una herramienta competitiva práctica porque afectan la vida útil del producto, la ruta al mercado y el potencial de exportación. El trabajo de Tetra Pak con Cuíca en una bebida de nuez de Brasil amazónica le dio a la empresa emergente acceso a experiencia en envasado aséptico y apoyó un producto diseñado para distribución a temperatura ambiente. El proyecto de bebida de babaçu que involucra a Reflyta, Polvo Lab, Do Bem y Tetra Pak muestra de manera similar cómo las empresas están desarrollando productos en torno a la biodiversidad regional y el envasado de larga vida ABRE. Estos movimientos importan porque la producción regional y la logística a temperatura ambiente pueden reducir las desventajas de importar productos especializados. El desarrollo de productos también se está orientando hacia alternativas fermentadas y fortificadas, donde las posiciones de marca están menos consolidadas que en la leche de origen vegetal. El mercado de alternativas lácteas en América del Sur sigue siendo competitivo porque el éxito requiere tanto productos reconocibles como la capacidad de distribuirlos de manera confiable en diferentes condiciones minoristas.
Los cambios de propiedad de la marca NotCo durante 2026 apuntan a un cambio más amplio en cómo las empresas de origen vegetal pueden utilizar las redes de distribución regionales. La investigación suministrada identifica la venta de las operaciones de NotCo en Argentina y Uruguay a Molinos Río de la Plata y su negocio en Brasil a Ferrara, con la marca alejándose de las operaciones directas al consumidor en esos mercados. El patrón de la transacción brinda a las empresas con logística local establecida la oportunidad de escalar carteras de origen vegetal a través de los sistemas de distribución de alimentos existentes. Oatly, Califia Farms y Blue Diamond Growers mantienen una presencia más enfocada en los canales urbanos premium, donde las cafeterías y los minoristas modernos pueden apoyar la prueba del producto. Al mismo tiempo, los espacios más abiertos siguen siendo el yogur no lácteo, las bebidas estilo kéfir y los productos enriquecidos con proteínas. La competencia en el mercado de alternativas lácteas en América del Sur estará determinada por qué empresas puedan combinar una nutrición creíble, precios accesibles y una distribución regional confiable.
Líderes de la Industria de Alternativas Lácteas en América del Sur
-
Danone S.A.
-
Nestlé S.A.
-
Blue Diamond Growers
-
Positive Brands Indústria e Comércio de Alimentos Saudáveis SA
-
NotCo
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alternativas Lácteas en América del Sur Empresas cubiertas en este informe
- The Coca-Cola Company
- Positive Brands Indústria e Comércio de Alimentos Saudáveis SA
- Danone SA
- Nestlé SA
- NotCo
- McCormick & Company, Inc.
- General Mills, Inc.
- SunOpta Inc.
- Blue Diamond Growers
- The Hain Celestial Group, Inc.
- Oatly Group AB
- Califia Farms, LLC
- Daiya Foods Inc.
- Vitasoy International Holdings Limited
- Archer-Daniels-Midland Company
- CP Kelco U.S., Inc.
- A Tal da Castanha
- Vida Veg
- Jasmine Alimentos Ltda.
- Vrimilk
Lea el análisis de las empresas de alternativas lácteas en américa del sur
Desarrollos recientes de la industria en Mercado de Alternativas Lácteas en América del Sur
- Septiembre de 2026: NotCo vende sus operaciones en Brasil al Grupo Ferrara. La empresa chilena de tecnología alimentaria NotCo anunció la venta de su negocio en Brasil a Ferrara, un grupo de inversión brasileño con una cartera de marcas de alimentos naturales en Brasil y los Estados Unidos. Ferrara asume el control de las carteras NotMilk, NotShake, NotCreme y NotMayo con el objetivo declarado de acelerar la distribución nacional y ampliar el alcance de la marca más allá de su anterior concentración en São Paulo.
- Noviembre de 2025: Bebida de origen vegetal de babaçu prelanzada en cartón aséptico en la COP30. Una asociación entre Reflyta, Polvo Lab, Do Bem y Tetra Pak entregó la primera bebida de origen vegetal de babaçu (palmera amazónica) en un cartón aséptico de larga vida. El prelanzamiento en la cumbre climática COP30 en Brasil posicionó el producto en la intersección de la conservación de la biodiversidad y la innovación en alimentos funcionales, apuntando tanto a los mercados minoristas nacionales como a los de exportación.
- Mayo de 2025: Cuíca y Tetra Pak lanzan leche de nuez de Brasil amazónica en cartón aséptico. La empresa brasileña de tecnología alimentaria Cuíca se asoció con Tetra Pak para formular y lanzar la primera leche de origen vegetal elaborada con nuez de Brasil amazónica (castanha da Amazônia) en un cartón aséptico para venta minorista. La infraestructura de la planta piloto de Tetra Pak se utilizó para las pruebas de formulación, con socios de co-envasado ejecutando el envasado a escala comercial. El producto tiene una vida útil ambiente de un año y está posicionado para la exportación.
Alcance del Informe del Mercado de Alternativas Lácteas en América del Sur
Las alternativas lácteas se refieren a productos de origen vegetal desarrollados como sustitutos de los productos lácteos convencionales, incluidos leche, queso, yogur, postres y ofertas relacionadas. El Mercado de Alternativas Lácteas de América del Sur está segmentado por tipo de producto, tipo de envase, canal de distribución y país. Por tipo de producto, el mercado incluye Leche No Láctea, Queso No Lácteo, Postres No Lácteos, Yogur No Lácteo y Otros. La Leche No Láctea se segmenta adicionalmente en Leche de Avena, Leche de Cáñamo, Leche de Avellana, Leche de Soja, Leche de Almendra, Leche de Coco y Leche de Anacardo. Por tipo de envase, el mercado está segmentado en Botellas PET, Latas, Cartones y Otros. Por canal de distribución, el mercado se divide en Canal Horeca y Canal Minorista, con el Canal Minorista segmentado adicionalmente en Tiendas de Conveniencia, Supermercados e Hipermercados, Comercio Electrónico y Otros Canales de Distribución. Por país, el informe cubre Brasil, Argentina, Colombia, Chile, Perú y el resto de América del Sur, con el tamaño del mercado y los pronósticos proporcionados para cada país. El dimensionamiento del mercado se ha realizado en términos de valor en USD y volumen en toneladas métricas para todos los segmentos mencionados anteriormente.
Resumen de la segmentación
Por Tipo de Producto
| Leche No Láctea | Leche de Avena |
| Leche de Cáñamo | |
| Leche de Avellana | |
| Leche de Soja | |
| Leche de Almendra | |
| Leche de Coco | |
| Leche de Anacardo | |
| Queso No Lácteo | |
| Postres No Lácteos | |
| Yogur No Lácteo | |
| Otros |
Tipo de Envase
| Botellas PET |
| Latas |
| Cartones |
| Otros |
Canal de Distribución
| Canal Horeca | |
| Canal Minorista | Tiendas de Conveniencia |
| Supermercados e Hipermercados | |
| Comercio Electrónico | |
| Otros Canales de Distribución |
País
| Brasil |
| Argentina |
| Colombia |
| Chile |
| Perú |
| Resto de América del Sur |
| Por Tipo de Producto | Leche No Láctea | Leche de Avena |
| Leche de Cáñamo | ||
| Leche de Avellana | ||
| Leche de Soja | ||
| Leche de Almendra | ||
| Leche de Coco | ||
| Leche de Anacardo | ||
| Queso No Lácteo | ||
| Postres No Lácteos | ||
| Yogur No Lácteo | ||
| Otros | ||
| Tipo de Envase | Botellas PET | |
| Latas | ||
| Cartones | ||
| Otros | ||
| Canal de Distribución | Canal Horeca | |
| Canal Minorista | Tiendas de Conveniencia | |
| Supermercados e Hipermercados | ||
| Comercio Electrónico | ||
| Otros Canales de Distribución | ||
| País | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para las alternativas lácteas en América del Sur?
La categoría está valorada en 0,92 mil millones de USD en 2025 y se prevé que alcance 1,69 mil millones de USD en 2031, creciendo a una CAGR del 10,64% de 2026 a 2031.
¿Qué categoría de producto lidera las alternativas lácteas en América del Sur?
La leche no láctea lidera con una participación del 66,23% en 2025, respaldada por usos cotidianos familiares y una amplia disponibilidad en el comercio minorista.
¿Qué producto de alternativa láctea está creciendo más rápido en América del Sur?
Se prevé que el yogur no lácteo crezca a una CAGR del 11,67% de 2026 a 2031, impulsado por la demanda de opciones fermentadas y variadas de origen vegetal.
¿Por qué son importantes los cartones para las bebidas de origen vegetal en América del Sur?
Los cartones representaron el 57,86% de la demanda de envases en 2025 porque el almacenamiento a temperatura ambiente ayuda a los productores a llegar a zonas con cobertura desigual de la cadena de frío.