
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.92 Milliards de dollars |
| Taille du Marché (2026) | 1.02 Milliards de dollars |
| Taille du Marché (2031) | 1.69 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.64 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des alternatives laitières en Amérique du Sud par Mordor Intelligence
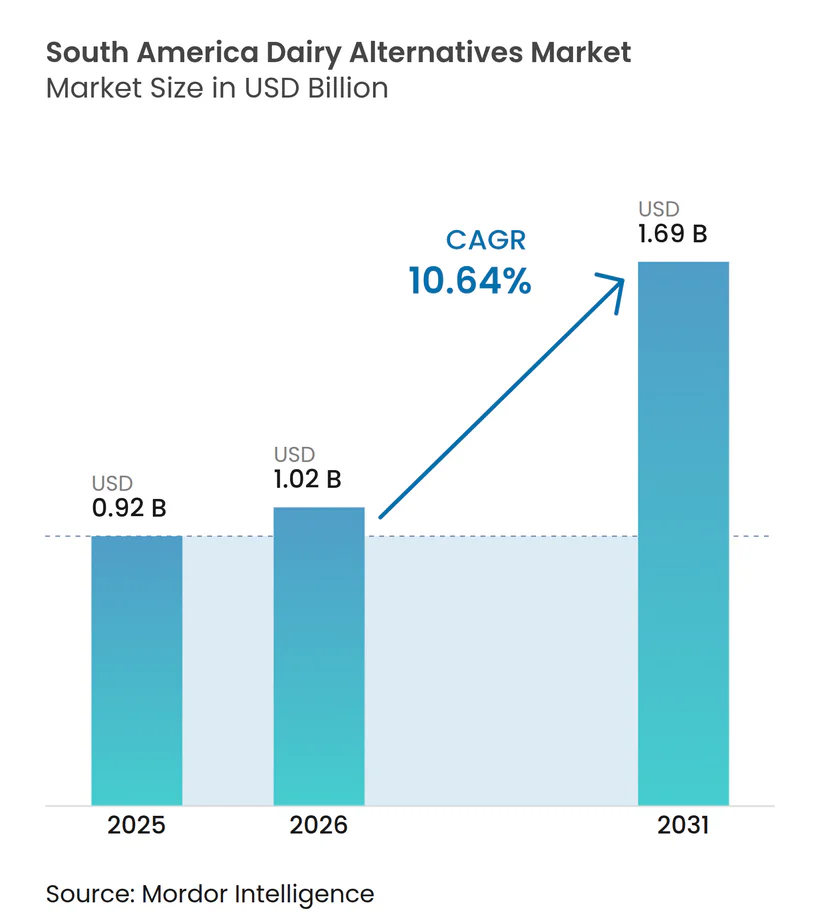
La taille du marché des alternatives laitières en Amérique du Sud était évaluée à 0,92 milliard USD en 2025 et devrait croître de 1,02 milliard USD en 2026 pour atteindre 1,69 milliard USD d'ici 2031, à un CAGR de 10,64 % durant la période de prévision (2026-2031). La demande dépasse désormais les consommateurs qui évitent le lactose et inclut maintenant les ménages flexitariens qui recherchent davantage de choix dans leurs achats alimentaires et de boissons quotidiens. La disponibilité en grande surface, notamment dans les supermarchés et hypermarchés, offre aux marques établies un vecteur de croissance à grande échelle, tandis que les cafés créent un cadre à plus haute valeur ajoutée pour les produits de qualité barista. Les formats ambiants restent importants car ils peuvent atteindre des zones où le transport et le stockage réfrigérés sont moins fiables, permettant aux producteurs de servir des magasins qui pourraient ne pas disposer d'une capacité de réfrigération suffisante pour une gamme de produits réfrigérés plus large. Le développement de produits devient également plus ancré localement, avec des boissons élaborées à partir d'ingrédients tels que les noix du Brésil, le babaçu et les bananes. Ces facteurs offrent au marché des alternatives laitières en Amérique du Sud une marge d'expansion, tandis que les préoccupations liées aux prix, à la distribution et à la chaîne d'approvisionnement continuent de façonner l'accès à la catégorie.
Points clés du rapport
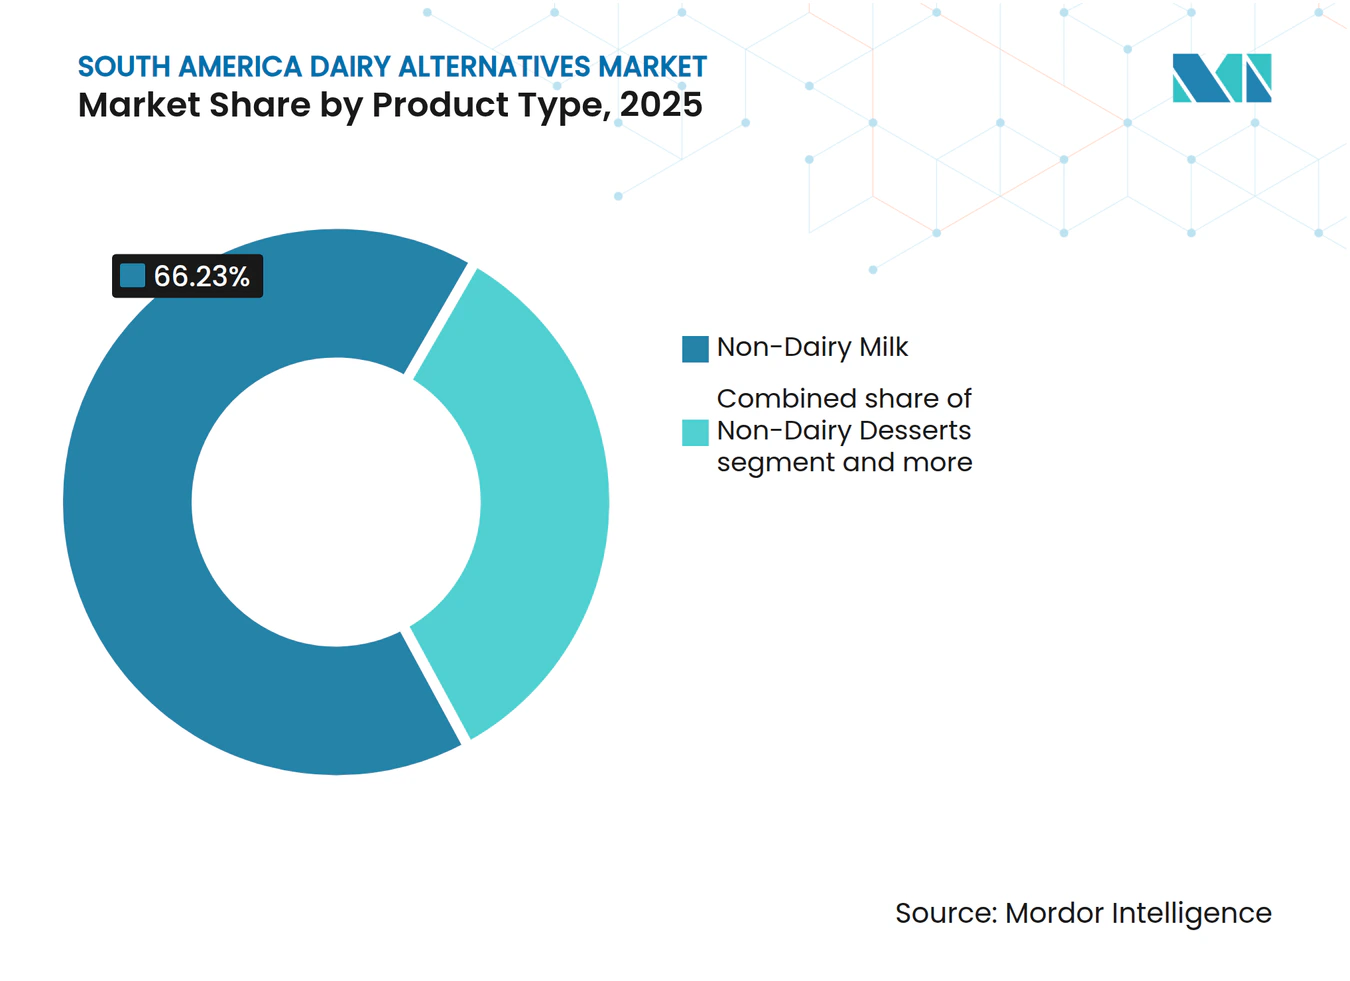
- Par type de produit, le lait non laitier détenait la plus grande part du marché des alternatives laitières en Amérique du Sud, à 66,23 % en 2025, tandis que le yaourt non laitier devrait croître au CAGR le plus rapide de 11,67 % de 2026 à 2031.
- Par type d'emballage, les cartons détenaient la plus grande part du marché des alternatives laitières en Amérique du Sud, à 57,86 % en 2025, tandis que les bouteilles PET devraient croître au CAGR le plus rapide de 11,27 % de 2026 à 2031.
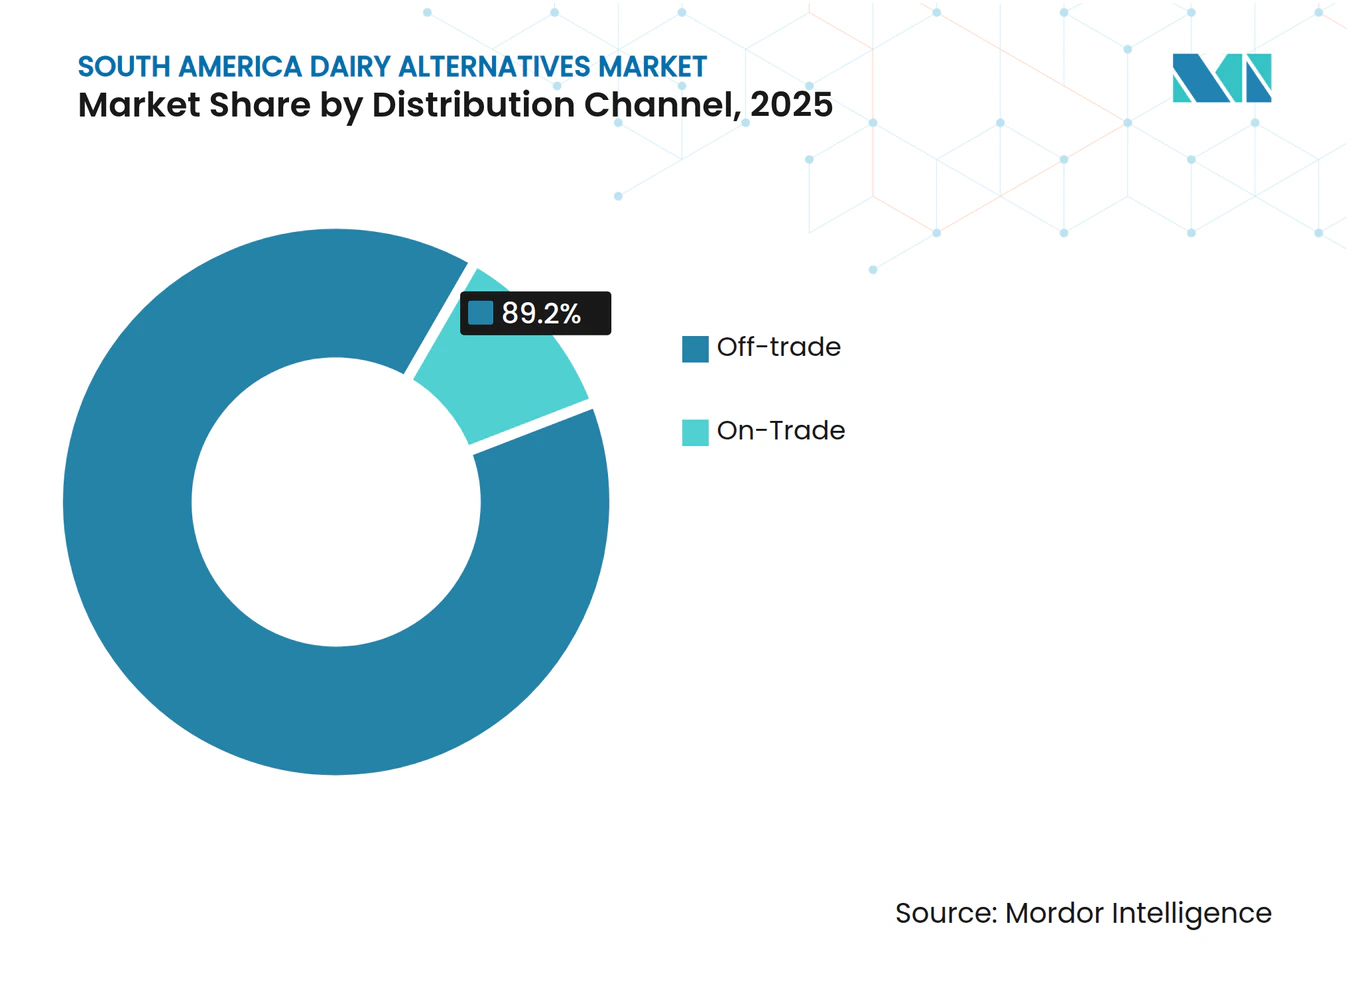
- Par canal de distribution, le circuit de détail détenait la plus grande part du marché des alternatives laitières en Amérique du Sud, à 89,25 % en 2025, tandis que le circuit hors domicile devrait croître au CAGR le plus rapide de 11,49 % de 2026 à 2031.
- Par géographie, le Brésil représentait la plus grande part du marché des alternatives laitières en Amérique du Sud, à 67,87 % en 2025, tandis que le Brésil devrait croître au CAGR le plus rapide de 11,06 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de l'intolérance au lactose et sensibilisation aux allergies laitières | +3.2% | Brésil, Argentine, Colombie | Court terme (≤ 2 ans) |
| Expansion de la consommation végane et flexitarienne | +1.8% | Brésil, Chili, Colombie, et les jeunes consommateurs à travers la région | Moyen terme (2-4 ans) |
| Premiumisation des formats à base d'avoine et d'amande | +1.5% | Brésil, Chili, Argentine | Moyen terme (2-4 ans) |
| Fortification fonctionnelle en protéines, calcium et fibres | +1.0% | Brésil et Chili, avec une pertinence régionale plus large | Moyen terme (2-4 ans) |
| Adoption du lait d'origine végétale par les cafés et la restauration | +0.8% | Brésil, Chili, Colombie | Court terme (≤ 2 ans) |
| Innovation locale en fermentation et formulation adaptée aux cultures locales | +0.6% | Brésil, Bolivie, Pérou | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de l'intolérance au lactose et sensibilisation aux allergies laitières
La malabsorption du lactose touche une grande partie de la population régionale, et les recherches fournies estiment qu'elle affecte 50 % des personnes en Amérique du Sud. L'effet commercial est plus fort lorsque les consommateurs reçoivent un diagnostic et commencent à chercher des substituts fiables plutôt que de simplement réduire leur consommation de produits laitiers. Ce changement rend également la disponibilité des produits plus importante, car un consommateur qui modifie un achat habituel a besoin d'une option adaptée dans les magasins de quartier ordinaires, et pas seulement dans les points de vente spécialisés. Cela crée une demande récurrente pour le lait, le yaourt et d'autres alternatives répondant aux occasions d'usage quotidien familières. Une identité de produit claire et des règles d'étiquetage peuvent faciliter ces choix pour les cliniciens, les diététiciens, les détaillants et les consommateurs. Le cadre proposé par le Brésil dans le cadre de l'Ordonnance MAPA SDA/Mapa n° 831/2023 traite des exigences minimales d'identité et de qualité pour les analogues d'origine végétale, contribuant à formaliser les attentes pour les produits vendus dans le pays. Le marché des alternatives laitières en Amérique du Sud bénéficie donc de la convergence entre les besoins de santé, la communication produit et la disponibilité en grande surface.
Expansion de la consommation végane et flexitarienne
La principale source de croissance des volumes n'est pas limitée aux consommateurs suivant un régime végane, car les ménages flexitariens représentent un groupe plus large d'acheteurs potentiels. Une étude 2025 du Good Food Institute Brazil a révélé que 21 % des répondants se définissaient comme flexitariens et 34 % déclaraient une certaine restriction des produits animaux dans leur alimentation[1]. La même étude a rapporté que 27 % avaient réduit leur consommation de viande rouge au cours des 12 mois précédents, la santé étant citée plus souvent que le prix comme raison. Ce comportement favorise les produits qui s'intègrent dans les petits-déjeuners ordinaires, les moments café et la cuisine à domicile, plutôt que les articles conçus uniquement pour un public spécialisé. Cela signifie également que le goût familier, l'emballage pratique et un prix permettant des achats répétés comptent autant qu'un label végane ou environnemental lorsqu'un ménage décide quoi acheter. Les jeunes consommateurs sont particulièrement pertinents car ils sont plus ouverts à l'essai de produits d'origine végétale et à la comparaison des allégations nutritionnelles. Sur le marché des alternatives laitières en Amérique du Sud, ce plus large bassin d'acheteurs occasionnels et réguliers soutient la croissance dans les catégories lait, yaourt et produits enrichis.
Les produits premium à base d'avoine et d'amande gagnent du soutien grâce aux cafés et à la fortification
Les produits à base d'avoine et d'amande ont gagné en visibilité grâce au café de spécialité, où la texture, la performance de moussage et la régularité importent aux exploitants de cafés. Le parc de cafés au Brésil a progressé de 8 % à 10 % par an de 2020 à 2025, selon les recherches fournies, offrant aux produits de qualité barista un accès régulier aux habitudes des consommateurs. Oatly a introduit BaristaMatic pour les machines à café automatiques en 2025, montrant comment les fabricants adaptent les boissons d'origine végétale aux équipements de restauration à haut débit. Une boisson de café bien préparée peut réduire les hésitations des primo-acheteurs en leur offrant une expérience familière avant que le consommateur ne choisisse un carton ou une bouteille pour un usage à domicile. La fortification offre une autre base de choix de produit, car le calcium, l'iode, la vitamine B12, les protéines et les fibres peuvent influencer la façon dont les consommateurs évaluent un substitut laitier. Un examen de 2025 du Comité consultatif scientifique sur la nutrition du Royaume-Uni et du Comité sur la toxicité a identifié des considérations nutritionnelles pour les alternatives au lait d'origine végétale utilisées comme substituts laitiers[2]. Le marché des alternatives laitières en Amérique du Sud peut utiliser les formats café premium et un positionnement nutritionnel clair pour élargir l'intérêt, bien que les produits doivent rester compréhensibles et accessibles en grande surface.
Les ingrédients locaux et les formats fermentés élargissent le choix de produits
La formulation locale peut aider les fabricants à développer des produits qui reflètent les cultures régionales et les préférences alimentaires. Les noix du Brésil, le babaçu, les bananes et d'autres intrants natifs peuvent soutenir la différenciation des produits tout en créant un lien avec l'approvisionnement local. Tetra Pak a collaboré avec la société brésilienne de technologie alimentaire Cuíca sur une boisson à base de noix du Brésil amazonienne en 2025, utilisant un emballage aseptique destiné à soutenir une durée de conservation ambiante d'un an et des projets d'exportation. L'Association brésilienne de l'emballage a également documenté le développement d'une boisson longue conservation à base de babaçu conditionnée en cartons, indiquant un intérêt continu pour les boissons d'origine végétale adaptées à la région. Ces projets montrent également comment les partenaires d'emballage, les co-fabricants, les fournisseurs d'ingrédients et les petites entreprises alimentaires peuvent collaborer lorsqu'un nouveau produit nécessite des capacités qu'une seule entreprise pourrait ne pas posséder en interne. Les alternatives fermentées, notamment le yaourt non laitier et les boissons de type kéfir, peuvent étendre la catégorie au-delà des boissons et répondre à l'intérêt pour la santé intestinale. Cela offre au marché des alternatives laitières en Amérique du Sud des opportunités dans des formats où aucune entreprise n'a établi de position régionale claire.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prix premium par rapport aux produits laitiers conventionnels | -1.8% | Tous les pays, en particulier les zones à faibles revenus au Brésil et les marchés andins | Court terme (≤ 2 ans) |
| Disponibilité inégale de la chaîne du froid et du commerce moderne hors des grandes villes | -1.2% | Intérieur du Brésil, pays andins, reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Perception des consommateurs concernant les compromis en matière de sucre, de protéines et d'additifs | -0.7% | Brésil, Chili, Argentine | Moyen terme (2-4 ans) |
| Concentration de l'approvisionnement en soja et examen de la durabilité | -0.6% | Brésil, Argentine et chaînes d'approvisionnement liées à l'exportation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prix premium et préoccupations nutritionnelles des consommateurs
Les alternatives laitières d'origine végétale restent plus chères que les produits laitiers conventionnels sur des rayons de vente au détail comparables dans de nombreux pays d'Amérique du Sud. Les recherches fournies situent la différence à deux à trois fois le prix par litre au Brésil et en Argentine, ce qui limite la portée auprès des ménages disposant de budgets alimentaires plus serrés. La question est particulièrement importante en dehors des grands centres urbains, où la sensibilisation peut être en hausse mais où le prix reste déterminant. La sensibilité aux prix peut également ralentir le passage d'un achat d'essai à un achat ménager régulier, même lorsque les consommateurs sont intéressés par des choix sans lactose ou d'origine végétale. Les marques peuvent en partie remédier à cette contrainte grâce à des produits ambiants à longue conservation et à des emballages positionnés en entrée de gamme qui réduisent les coûts de distribution. Elles doivent également répondre aux questions sur le sucre, les protéines et les additifs avec un étiquetage simple et des informations nutritionnelles crédibles. Le marché des alternatives laitières en Amérique du Sud aura du mal à atteindre une base de consommateurs plus large si sa proposition de valeur reste limitée à un positionnement santé premium.
Limites de la chaîne du froid et examen de l'approvisionnement en soja
Une logistique réfrigérée inégale limite la disponibilité des produits à température contrôlée en dehors des grandes villes. La Global Cold Chain Alliance identifie l'infrastructure, la capacité de stockage et la logistique du dernier kilomètre comme des contraintes persistantes dans le développement de la chaîne du froid en Amérique latine. Les cartons aseptiques et le traitement UHT offrent une réponse pratique en permettant le stockage ambiant et une durée de conservation plus longue sans dépendance à la réfrigération. Pour les petits détaillants, ces produits peuvent également être plus faciles à stocker car ils ne concurrencent pas l'espace réfrigéré limité avec les marques laitières établies. Les préoccupations d'approvisionnement affectent également les produits à base de soja, car les pratiques d'approvisionnement sont de plus en plus examinées par les clients et les marchés d'exportation. L'USDA a documenté les tensions politiques et commerciales entourant le moratoire brésilien sur le soja en 2025, notamment sa relation avec les mesures environnementales et réglementaires[3]. Le marché des alternatives laitières en Amérique du Sud aura besoin de choix d'approvisionnement et d'emballage résilients pour élargir l'accès géographique sans nuire à la confiance des consommateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le lait non laitier est en tête, le yaourt accélère la diversification de la catégorieLe lait non laitier représente 66,23 % du marché des alternatives laitières en Amérique du Sud en 2025, une part construite sur des décennies de consommation de lait de soja et, plus récemment, sur l'essor des variétés à base d'avoine, d'amande, de noix de coco, de noix de cajou, de noisette et de chanvre. Au sein du sous-segment du lait non laitier, le lait d'avoine est le format qui connaît la croissance la plus rapide, porté par l'adoption de qualité barista dans les cafés de spécialité et sa réputation de saveur neutre et de durabilité.
Le yaourt non laitier enregistre la croissance globale la plus forte de la catégorie à un CAGR de 11,67 % entre 2026 et 2031, les formats fermentés d'origine végétale bénéficiant d'une familiarité croissante des consommateurs avec les messages sur la santé intestinale et des stratégies d'extension de format réussies des marques laitières établies. L'infrastructure laitière protéinée et enrichie de Danone au Brésil augmente sa capacité de 50 % dans son usine de Poços de Caldas, Minas Gerais, créant des capacités transversales qui bénéficieront aux futures extensions de gamme de yaourts d'origine végétale. Le fromage non laitier et les desserts non laitiers restent des segments plus petits mais gagnent du terrain dans la vente au détail alimentaire spécialisée urbaine et dans le canal de restauration hors domicile, où la diversification des menus encourage l'essai au-delà des formats de boissons.



Par type d'emballage :
les cartons ancrent la catégorie, les bouteilles PET captent la demande de commoditéLes cartons détiennent 57,86 % du segment des emballages en 2025, une domination ancrée par l'avantage de distribution ambiante de la technologie des cartons aseptiques, particulièrement critique sur les marchés où la couverture de la chaîne du froid est inégale. Les partenariats actifs de Tetra Pak avec les startups brésiliennes de technologie alimentaire Cuíca, Banana Milk et l'initiative de boisson au babaçu menée par Reflyta ont renforcé l'adoption des cartons comme format par défaut pour les nouveaux lancements locaux de lait d'origine végétale. Les lancements de 2025 démontrent collectivement que la technologie des cartons aseptiques est un facteur habilitant des ambitions d'exportation pour les petits producteurs : Cuíca a explicitement cité la durée de conservation d'un an et la recyclabilité du format Tetra Pak comme éléments centraux de sa stratégie d'exportation.
Les bouteilles PET sont le type d'emballage à la croissance la plus rapide, avec un CAGR de 11,27 % pour 2026-2031, portées par les occasions de consommation nomade, la commodité des portions individuelles et les avantages de visibilité des emballages transparents dans les rayons réfrigérés du commerce moderne. Les canettes jouent un rôle de niche, principalement dans les produits culinaires à base de lait de coco. La conformité réglementaire pour les matériaux d'emballage relève du cadre général de sécurité alimentaire de l'ANVISA, sans lacune de certification spécifique aux emballages actuellement signalée pour les alternatives laitières.
Par canal de distribution :
le circuit de détail ancre les volumes, les circuits hors domicile créent de la valeurLes circuits de détail représentent 89,25 % du marché des alternatives laitières en Amérique du Sud en 2025, les supermarchés et hypermarchés servant de principales plateformes de découverte et d'essai des nouveaux produits laitiers d'origine végétale. Au sein du circuit de détail, le commerce en ligne connaît une croissance rapide à mesure que les plateformes d'épicerie en ligne se développent au Brésil, en Colombie et au Chili, offrant aux marques un accès rentable aux zones géographiques où la distribution physique est limitée. Les commerces de proximité élargissent leur espace de rayon dédié aux produits laitiers d'origine végétale en phase avec l'urbanisation et les comportements d'achat impulsif des jeunes consommateurs.
Les circuits hors domicile, bien que représentant la part la plus faible, sont le segment de distribution à la croissance la plus rapide à un CAGR de 11,49 % pour 2026-2031, une dynamique portée par l'institutionnalisation croissante du lait d'origine végétale dans les secteurs des cafés et de la restauration rapide. Les achats en restauration de formats de qualité barista commandent des primes de prix significatives par rapport au détail, rendant le circuit hors domicile disproportionnellement précieux en termes de marge par litre. Un bon parallèle est le marché colombien, où les boissons à base de noix de cajou et de soja dans les cafés deviennent des offres standard même chez les opérateurs hôteliers conventionnels, selon une étude nutritionnelle de 2025 sur le marché colombien du lait d'origine végétale.

Analyse géographique
Brésil : le plus grand marché national
Le Brésil représentait 67,87 % de la part du marché des alternatives laitières en Amérique du Sud en 2025, lui conférant la plus grande position nationale dans la région. Le pays combine une large base de consommateurs avec des réseaux de commerce moderne profonds et une gamme croissante de marques locales d'origine végétale. São Paulo reste particulièrement importante car elle concentre l'activité de vente au détail, la culture des cafés et l'adoption précoce de nouveaux produits alimentaires. Le Brésil dispose également de l'échelle de fabrication et de distribution nécessaire pour que les entreprises puissent introduire des produits plus largement une fois qu'ils ont gagné du terrain dans les grandes villes. Le cadre MAPA proposé pour les analogues d'origine végétale est pertinent car des exigences définies d'identité et de qualité des produits peuvent rendre l'étiquetage plus cohérent. La taille du Brésil signifie que les performances sur le marché des alternatives laitières en Amérique du Sud sont étroitement liées à la capacité des marques à s'étendre au-delà des quartiers urbains aisés tout en maintenant la disponibilité des produits et des prix acceptables.
Brésil : le marché national à la croissance la plus rapide
Le Brésil devrait croître à un CAGR de 11,06 % de 2026 à 2031, ce qui en fait le pays à la croissance la plus rapide sur le marché des alternatives laitières en Amérique du Sud. Cette combinaison d'échelle et de croissance indique que la demande est encore en développement plutôt qu'en voie de saturation. Les villes secondaires offrent une prochaine étape importante car les grands marchés métropolitains seuls ne peuvent pas soutenir une expansion régionale large. Les produits ambiants peuvent être particulièrement utiles dans ces zones car ils réduisent la dépendance à la logistique réfrigérée. Les ingrédients d'approvisionnement local et les formats familiers peuvent également aider les entreprises à adapter leurs portefeuilles de produits à différents niveaux de revenus et préférences alimentaires. La trajectoire de croissance du Brésil dépendra de la capacité des fabricants à équilibrer l'innovation premium avec des produits suffisamment abordables pour le commerce de détail grand public.
Argentine, Colombie, Chili, Pérou et reste de l'Amérique du Sud : des voies d'adoption distinctes
L'Argentine, la Colombie, le Chili, le Pérou et le reste de l'Amérique du Sud représentent une part plus faible du marché des alternatives laitières en Amérique du Sud, mais leurs rôles varient. L'Argentine dispose de fabricants alimentaires établis et d'une familiarité des consommateurs avec les marques laitières, ce qui peut soutenir les extensions d'origine végétale et offrir aux nouveaux produits un accès via des relations commerciales établies. La Colombie bénéficie de la culture des cafés urbains à Bogotá et Medellín et de l'expansion du commerce alimentaire en ligne, ce qui peut aider les marques à atteindre les consommateurs avant que la couverture nationale des magasins ne soit disponible. Le Chili dispose d'une sensibilisation plus développée aux choix alimentaires d'origine végétale, tandis que NotCo conserve sa base d'innovation principale sur son marché d'origine. Une présentation de 2024 de l'Institut fédéral allemand pour l'évaluation des risques a examiné la disponibilité et les caractéristiques nutritionnelles des alternatives d'origine végétale en Amérique du Sud, soulignant les environnements de vente au détail variés et les profils de produits de la région. Le Pérou offre des opportunités grâce à la base de vente au détail à revenus élevés et axée sur la santé de Lima, tandis que la Bolivie et d'autres marchés andins sont plus exposés aux perturbations agricoles et logistiques pouvant affecter la disponibilité des produits. Dans ces pays, les formats UHT et ambiants restent la voie la plus pratique à court terme pour le marché des alternatives laitières en Amérique du Sud, où les réseaux réfrigérés sont incohérents.
Paysage concurrentiel
Concentration du Marché
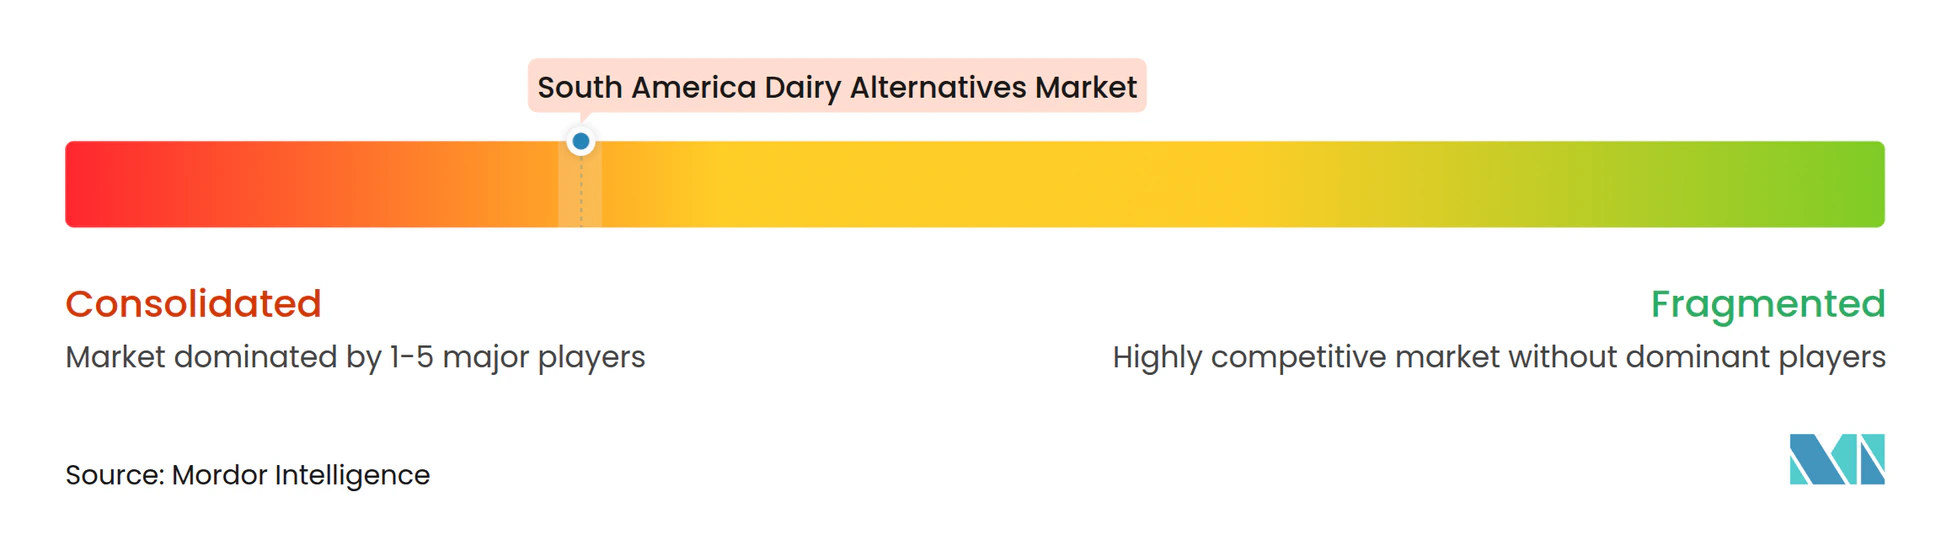
Le marché des alternatives laitières en Amérique du Sud est très concentré, indiquant un marché significativement consolidé au sommet mais pas un duopole ; les acteurs de niveau intermédiaire et locaux conservent une échelle suffisante pour influencer les cycles d'innovation produit et les négociations d'espace en rayon. Danone, Nestlé, Coca-Cola (via Ades), Positive Brands (via A Tal da Castanha) et la marque NotCo figurent parmi les principaux participants au marché des alternatives laitières en Amérique du Sud. Les grandes entreprises apportent des marques reconnues, des relations commerciales établies et des ressources de fabrication qui soutiennent une large distribution dans plusieurs pays. Danone a déclaré 2,8 milliards EUR de ventes nettes en Amérique latine en 2025, représentant une part significative de son activité mondiale et soulignant l'importance de la région pour son portefeuille. Les producteurs locaux se démarquent en mettant l'accent sur les ingrédients, le positionnement en étiquette propre et une meilleure adéquation avec les préférences alimentaires régionales. A Tal da Castanha se distingue par ses produits à base de noix, montrant comment une marque locale peut construire sa pertinence dans une catégorie souvent dominée par des multinationales. Le tableau concurrentiel n'est donc pas limité aux plus grands groupes mondiaux, car les challengers locaux peuvent influencer l'innovation, les décisions d'espace en rayon et les niveaux de prix disponibles pour les consommateurs au Brésil et sur les marchés voisins.
Les partenariats d'emballage sont un outil concurrentiel pratique car ils affectent la durée de conservation des produits, la mise sur le marché et le potentiel d'exportation. Le travail de Tetra Pak avec Cuíca sur une boisson à base de noix du Brésil amazonienne a donné à la startup accès à une expertise en emballage aseptique et a soutenu un produit conçu pour la distribution ambiante. Le projet de boisson au babaçu impliquant Reflyta, Polvo Lab, Do Bem et Tetra Pak montre de même comment les entreprises développent des produits autour de la biodiversité régionale et des emballages longue conservation ABRE. Ces initiatives sont importantes car la production régionale et la logistique ambiante peuvent réduire les désavantages liés à l'importation de produits spécialisés. Le développement de produits évolue également vers des alternatives fermentées et enrichies, où les positions de marque sont moins établies que dans le lait d'origine végétale. Le marché des alternatives laitières en Amérique du Sud reste compétitif car le succès nécessite à la fois des produits reconnaissables et la capacité de les livrer de manière fiable dans différentes conditions de vente au détail.
Les changements de propriété de la marque NotCo en 2026 indiquent un changement plus large dans la façon dont les entreprises d'origine végétale peuvent utiliser les réseaux de distribution régionaux. Les recherches fournies identifient la vente des opérations de NotCo en Argentine et en Uruguay à Molinos Río de la Plata et de son activité au Brésil à Ferrara, la marque s'éloignant des opérations directes aux consommateurs sur ces marchés. Le schéma de transaction offre aux entreprises disposant d'une logistique locale établie une opportunité de développer des portefeuilles d'origine végétale via des systèmes de distribution alimentaire existants. Oatly, Califia Farms et Blue Diamond Growers maintiennent une présence plus ciblée dans les circuits urbains premium, où les cafés et les détaillants modernes peuvent soutenir l'essai de produits. Dans le même temps, les espaces les plus ouverts restent dans le yaourt non laitier, les boissons de type kéfir et les produits enrichis en protéines. La concurrence sur le marché des alternatives laitières en Amérique du Sud sera façonnée par les entreprises capables d'associer une nutrition crédible, des prix accessibles et une distribution régionale fiable.
Leaders du secteur des alternatives laitières en Amérique du Sud
-
Danone S.A.
-
Nestlé S.A.
-
Blue Diamond Growers
-
Positive Brands Indústria e Comércio de Alimentos Saudáveis SA
-
NotCo
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des alternatives laitières en Amérique du Sud Entreprises couvertes dans ce rapport
- The Coca-Cola Company
- Positive Brands Indústria e Comércio de Alimentos Saudáveis SA
- Danone SA
- Nestlé SA
- NotCo
- McCormick & Company, Inc.
- General Mills, Inc.
- SunOpta Inc.
- Blue Diamond Growers
- The Hain Celestial Group, Inc.
- Oatly Group AB
- Califia Farms, LLC
- Daiya Foods Inc.
- Vitasoy International Holdings Limited
- Archer-Daniels-Midland Company
- CP Kelco U.S., Inc.
- A Tal da Castanha
- Vida Veg
- Jasmine Alimentos Ltda.
- Vrimilk
Lire l’analyse des entreprises de alternatives laitières en amérique du sud
Développements industriels récents dans Marché des alternatives laitières en Amérique du Sud
- Septembre 2026 : NotCo vend ses opérations brésiliennes au groupe Ferrara. La société chilienne de technologie alimentaire NotCo a annoncé la vente de son activité au Brésil à Ferrara, un groupe d'investissement brésilien disposant d'un portefeuille de marques alimentaires naturelles au Brésil et aux États-Unis. Ferrara prend le contrôle des portefeuilles NotMilk, NotShake, NotCreme et NotMayo avec l'objectif déclaré d'accélérer la distribution nationale et d'étendre la portée de la marque au-delà de sa concentration précédente à São Paulo.
- Novembre 2025 : pré-lancement d'une boisson d'origine végétale au babaçu en carton aseptique à la COP30. Un partenariat entre Reflyta, Polvo Lab, Do Bem et Tetra Pak a livré la première boisson d'origine végétale au babaçu (noix de palme amazonienne) dans un carton aseptique longue conservation. Le pré-lancement au sommet climatique COP30 au Brésil a positionné le produit à l'intersection de la conservation de la biodiversité et de l'innovation alimentaire fonctionnelle, ciblant à la fois le commerce de détail national et les marchés d'exportation.
- Mai 2025 : Cuíca et Tetra Pak lancent un lait de noix du Brésil amazonienne en carton aseptique. La société brésilienne de technologie alimentaire Cuíca s'est associée à Tetra Pak pour formuler et lancer le premier lait d'origine végétale à base de noix du Brésil amazonienne (castanha da Amazônia) dans un carton aseptique de vente au détail. L'infrastructure de l'usine pilote de Tetra Pak a été utilisée pour les tests de formulation, avec des partenaires de co-fabrication exécutant l'emballage à l'échelle commerciale. Le produit bénéficie d'une durée de conservation ambiante d'un an et est positionné pour l'exportation.
Périmètre du rapport sur le marché des alternatives laitières en Amérique du Sud
Les alternatives laitières désignent les produits d'origine végétale développés comme substituts aux produits laitiers conventionnels, notamment le lait, le fromage, le yaourt, les desserts et les offres connexes. Le marché des alternatives laitières en Amérique du Sud est segmenté par type de produit, type d'emballage, canal de distribution et pays. Par type de produit, le marché comprend le lait non laitier, le fromage non laitier, les desserts non laitiers, le yaourt non laitier et autres. Le lait non laitier est lui-même segmenté en lait d'avoine, lait de chanvre, lait de noisette, lait de soja, lait d'amande, lait de coco et lait de noix de cajou. Par type d'emballage, le marché est segmenté en bouteilles PET, canettes, cartons et autres. Par canal de distribution, le marché est divisé en circuit hors domicile et circuit de détail, le circuit de détail étant lui-même segmenté en commerces de proximité, supermarchés et hypermarchés, commerce en ligne et autres canaux de distribution. Par pays, le rapport couvre le Brésil, l'Argentine, la Colombie, le Chili, le Pérou et le reste de l'Amérique du Sud, avec la taille du marché et les prévisions fournies pour chaque pays. La taille du marché a été calculée en termes de valeur en USD et de volume en tonnes métriques pour tous les segments susmentionnés.
Aperçu de la segmentation
Par type de produit
| Lait non laitier | Lait d'avoine |
| Lait de chanvre | |
| Lait de noisette | |
| Lait de soja | |
| Lait d'amande | |
| Lait de coco | |
| Lait de noix de cajou | |
| Fromage non laitier | |
| Desserts non laitiers | |
| Yaourt non laitier | |
| Autres |
Type d'emballage
| Bouteilles PET |
| Canettes |
| Cartons |
| Autres |
Canal de distribution
| Circuit hors domicile | |
| Circuit de détail | Commerces de proximité |
| Supermarchés et hypermarchés | |
| Commerce en ligne | |
| Autres canaux de distribution |
Pays
| Brésil |
| Argentine |
| Colombie |
| Chili |
| Pérou |
| Reste de l'Amérique du Sud |
| Par type de produit | Lait non laitier | Lait d'avoine |
| Lait de chanvre | ||
| Lait de noisette | ||
| Lait de soja | ||
| Lait d'amande | ||
| Lait de coco | ||
| Lait de noix de cajou | ||
| Fromage non laitier | ||
| Desserts non laitiers | ||
| Yaourt non laitier | ||
| Autres | ||
| Type d'emballage | Bouteilles PET | |
| Canettes | ||
| Cartons | ||
| Autres | ||
| Canal de distribution | Circuit hors domicile | |
| Circuit de détail | Commerces de proximité | |
| Supermarchés et hypermarchés | ||
| Commerce en ligne | ||
| Autres canaux de distribution | ||
| Pays | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour les alternatives laitières en Amérique du Sud ?
La catégorie est évaluée à 0,92 milliard USD en 2025 et devrait atteindre 1,69 milliard USD d'ici 2031, avec un CAGR de 10,64 % de 2026 à 2031.
Quelle catégorie de produits est en tête des alternatives laitières en Amérique du Sud ?
Le lait non laitier est en tête avec une part de 66,23 % en 2025, soutenu par des usages quotidiens familiers et une large disponibilité en grande surface.
Quel produit alternatif laitier connaît la croissance la plus rapide en Amérique du Sud ?
Le yaourt non laitier devrait croître à un CAGR de 11,67 % de 2026 à 2031, porté par la demande d'options fermentées et variées d'origine végétale.
Pourquoi les cartons sont-ils importants pour les boissons d'origine végétale en Amérique du Sud ?
Les cartons représentaient 57,86 % de la demande d'emballages en 2025 car le stockage ambiant aide les producteurs à atteindre des zones où la couverture de la chaîne du froid est inégale.