
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.92 十億米ドル |
| 市場規模 (2026) | 1.02 十億米ドル |
| 市場規模 (2031) | 1.69 十億米ドル |
| 成長率 (2026 - 2031) | 10.64 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米乳製品代替品市場分析
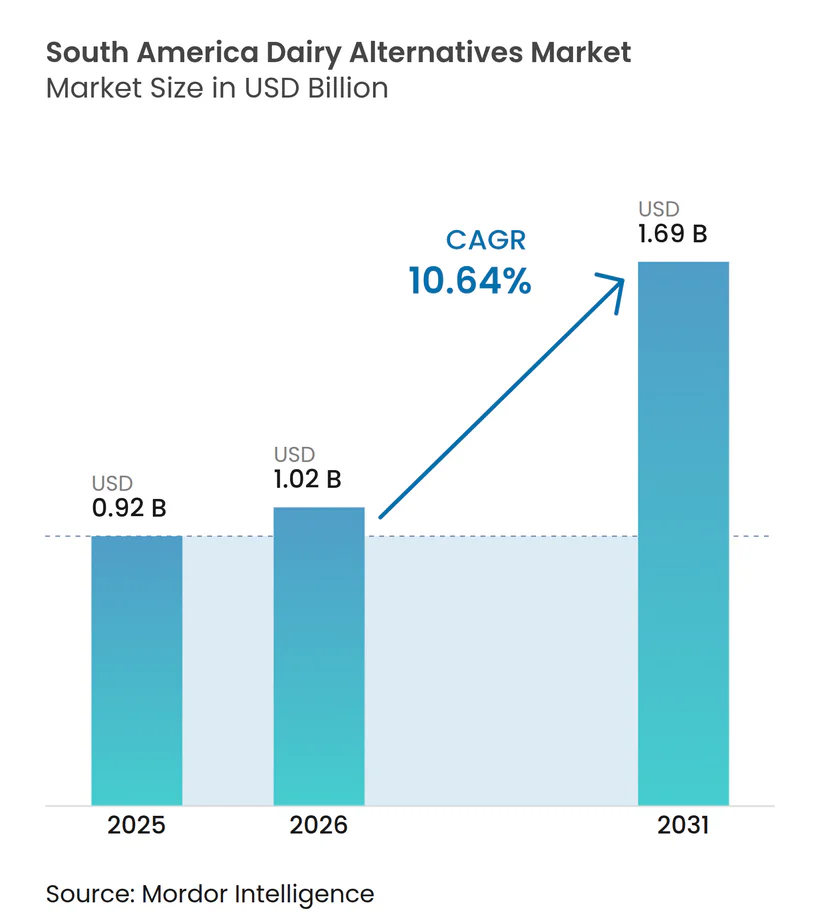
南米乳製品代替品市場規模は2025年に0.92 ビリオン 米ドルと評価され、2026年の1.02 ビリオン 米ドルから2031年には1.69 ビリオン 米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは10.64%です。需要は乳糖を避ける消費者を超えて拡大しており、日常の食品・飲料購入においてより多くの選択肢を求めるフレキシタリアン世帯も含まれるようになっています。特にスーパーマーケットやハイパーマーケットにおける小売での入手可能性は、確立されたブランドに規模拡大の経路を提供し、カフェはバリスタグレードの製品に対してより高付加価値の場を創出しています。冷蔵輸送・保管の信頼性が低い地域にも到達できるアンビエント形式は依然として重要であり、より広範な冷蔵製品ラインナップのための十分な冷蔵庫容量を持たない可能性のある店舗にもメーカーがサービスを提供できるようにしています。製品開発もより地域に根ざしたものになっており、ブラジルナッツ、ババス、バナナなどの原材料を使用した飲料が登場しています。これらの要因により、南米乳製品代替品市場は拡大の余地を持ちつつも、価格、流通、サプライチェーンの課題がカテゴリーへのアクセスを引き続き形成しています。
主要レポートのポイント
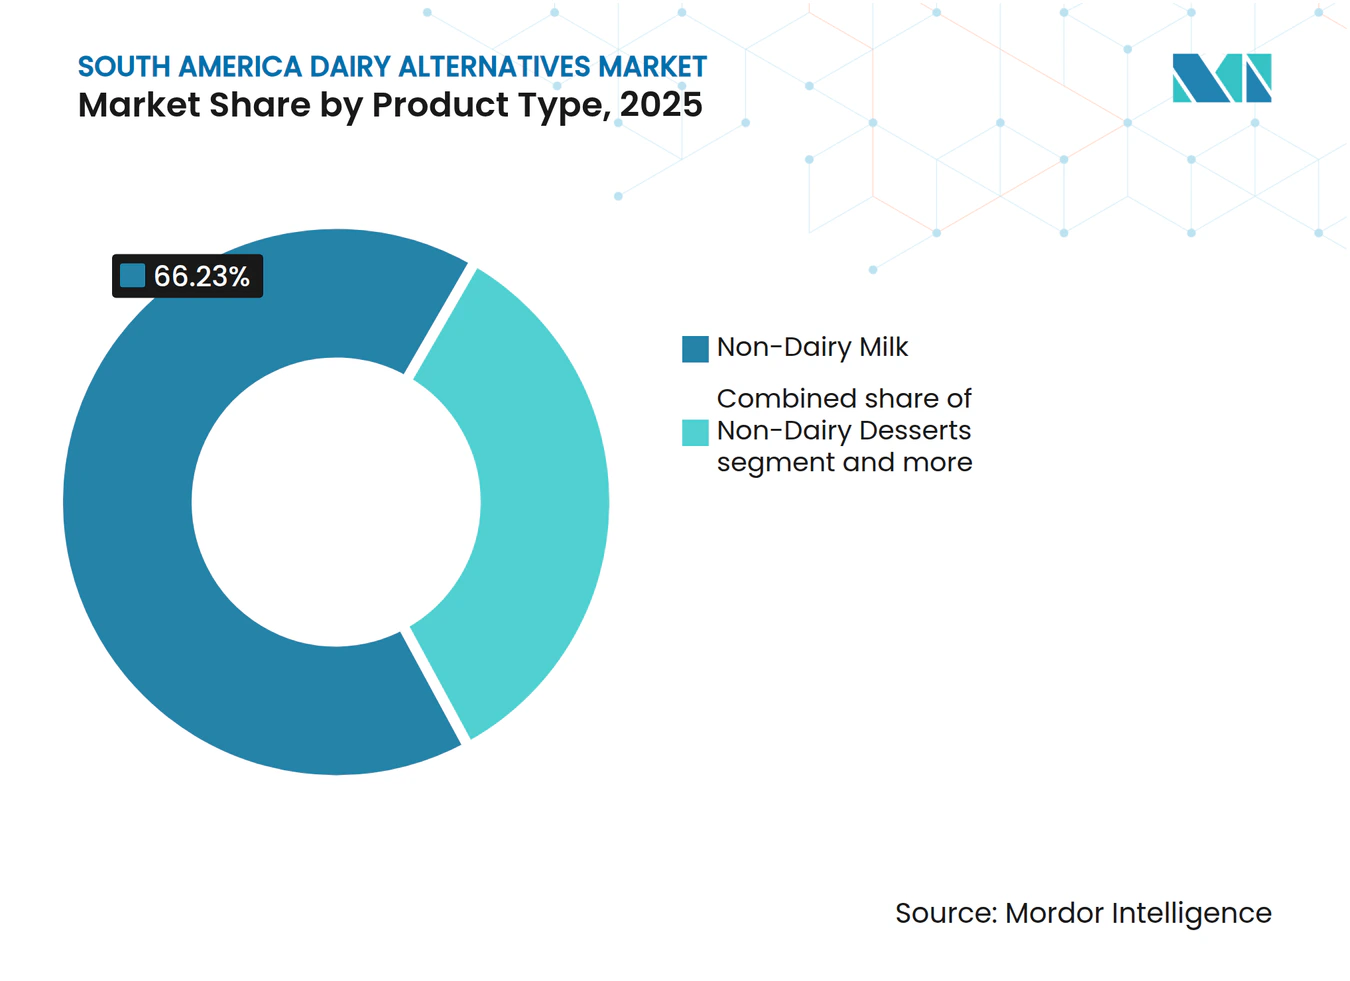
- 製品タイプ別では、非乳製品ミルクが2025年に66.23%で南米乳製品代替品市場の最大シェアを占め、非乳製品ヨーグルトは2026年から2031年にかけて最も速いCAGR11.67%で成長すると予測されています。
- 包装タイプ別では、カートンが2025年に57.86%で南米乳製品代替品市場の最大シェアを占め、PETボトルは2026年から2031年にかけて最も速いCAGR11.27%で成長すると予測されています。
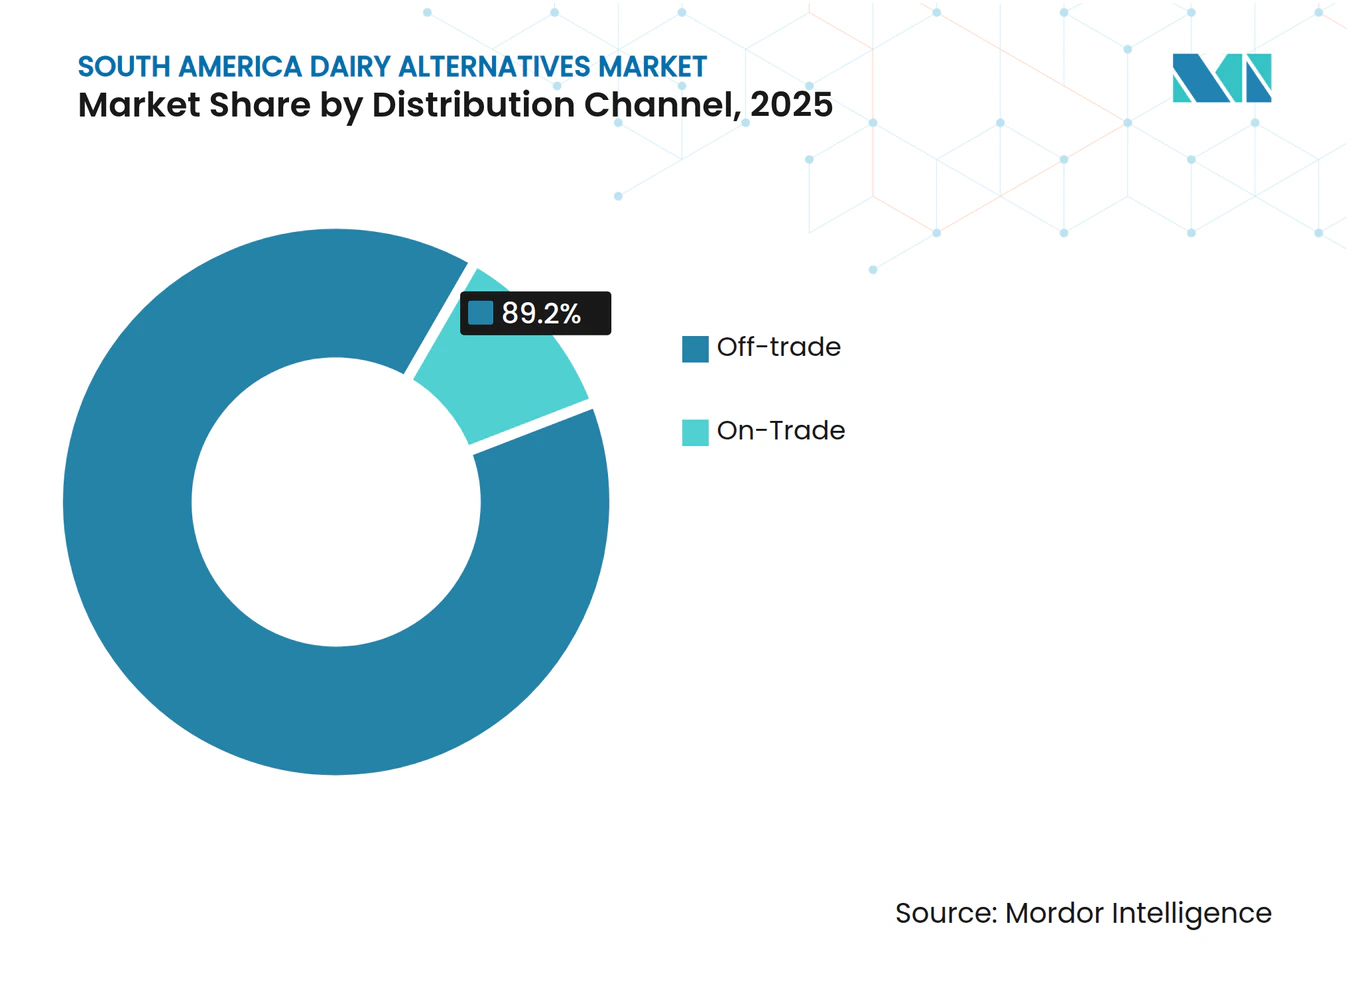
- 流通チャネル別では、小売用が2025年に89.25%で南米乳製品代替品市場の最大シェアを占め、業務用は2026年から2031年にかけて最も速いCAGR11.49%で成長すると予測されています。
- 地域別では、ブラジルが2025年に67.87%で南米乳製品代替品市場の最大シェアを占め、ブラジルは2026年から2031年にかけて最も速いCAGR11.06%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバ | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 乳糖不耐症および乳製品アレルギー意識の高まり | +3.2% | ブラジル、アルゼンチン、コロンビア | 短期(2年以内) |
| ビーガンおよびフレキシタリアン消費の拡大 | +1.8% | ブラジル、チリ、コロンビア、および地域全体の若年消費者 | 中期(2~4年) |
| オートおよびアーモンド形式のプレミアム化 | +1.5% | ブラジル、チリ、アルゼンチン | 中期(2~4年) |
| タンパク質、カルシウム、食物繊維による機能性強化 | +1.0% | ブラジルおよびチリ、より広い地域的関連性を持つ | 中期(2~4年) |
| 植物性ミルクのバリスタおよびフードサービスへの採用 | +0.8% | ブラジル、チリ、コロンビア | 短期(2年以内) |
| 地域発酵および作物適応型製剤イノベーション | +0.6% | ブラジル、ボリビア、ペルー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
乳糖不耐症および乳製品アレルギー意識の高まり
乳糖吸収不良は地域人口の大部分に影響を与えており、提供された調査によると南米の人口の50%に影響を与えています。消費者が診断を受け、単に乳製品の摂取を減らすのではなく、信頼できる替品を探し始めると、商業的な影響はより強くなります。その変化はまた、日常的な購入習慣を変える消費者が、専門店だけでなく普通の近所の店舗でも適切な選択肢を必要とするため、製品の入手可能性をより重要にします。これにより、日常的な使用機会に対応するミルク、ヨーグルト、その他の代替品への繰り返しの需要が生まれます。明確な製品アイデンティティとラベリングルールは、臨床医、栄養士、小売業者、消費者がこれらの選択をより容易に理解できるようにします。MAPAオーディナンスSDA/Mapa No. 831/2023に基づくブラジルの提案されたフレームワークは、植物性類似品の最低アイデンティティおよび品質要件に対応し、国内で販売される製品の期待を正式化するのに役立ちます。したがって、南米乳製品代替品市場は、健康ニーズ、製品コミュニケーション、小売での入手可能性が連携して機能する場合に恩恵を受けます。
ビーガンおよびフレキシタリアン消費の拡大
数量成長の主な源泉はビーガン食を実践する消費者に限定されておらず、フレキシタリアン世帯はより広い潜在的購買者グループを代表しています。2025年のGood Food Institute Brazilの調査では、回答者の21%がフレキシタリアンと自認し、34%が食事における動物性製品の制限を報告しました[1]。同調査では、27%が過去12ヶ月間に赤肉の消費を減らしたと報告し、その理由として価格よりも健康が多く挙げられました。この行動は、特定の専門的な視聴者向けに設計されたアイテムではなく、普通の朝食、コーヒーの機会、家庭料理に適した製品を支持します。また、世帯が何を購入するかを決定する際に、ビーガンや環境ラベルと同様に、親しみやすい味、便利な包装、繰り返し購入を支援できる価格が重要であることを意味します。若年消費者は植物性製品を試し、栄養表示を比較することに対してより開放的であるため、特に関連性があります。南米乳製品代替品市場では、そのような幅広い偶発的および定期的な購買者のプールが、ミルク、ヨーグルト、強化製品全体の成長を支えています。
プレミアムオートおよびアーモンド製品がカフェと強化から支持を獲得
オートおよびアーモンド製品は、テクスチャー、泡立てパフォーマンス、一貫性がカフェオペレーターにとって重要なスペシャルティコーヒーを通じて注目を集めています。提供された調査によると、ブラジルのカフェ基盤は2020年から2025年にかけて年間8%から10%拡大し、バリスタグレードの製品に消費者の日常への定期的な経路を提供しました。Oatlyは2025年に自動コーヒーマシン向けにBaristaMatic(バリスタマティック)を導入し、メーカーが高スループットのフードサービス機器向けに植物性飲料をどのように調整しているかを示しました。よく準備されたカフェドリンクは、消費者が家庭用のカートンやボトルを選ぶ前に親しみやすい体験を提供することで、初めての購入者の躊躇を減らすことができます。カルシウム、ヨウ素、ビタミB12、タンパク質、食物繊維が消費者の乳製品代替品の評価に影響を与えるため、強化は製品選択のもう一つの基盤を提供します。2025年の英国栄養科学諮問委員会および毒性委員会によるレビューは、乳製品の代替品として使用される植物性ミルク代替品の栄養上の考慮事項を特定しました[2]。南米乳製品代替品市場は、プレミアムカフェ形式と明確な栄養ポジショニングを使用して関心を広げることができますが、製品は依然として小売において理解しやすくアクセスしやすいものである必要があります。
地域原材料と発酵形式が製品の選択肢を拡大
地域の製剤は、メーカーが地域の作物と食の好みを反映した製品を開発するのに役立ちます。ブラジルナッツ、ババス、バナナ、その他の在来原材料は、地域調達との結びつきを生み出しながら製品の差別化を支援できます。Tetra Pakは2025年にブラジルのフードテック企業Cuícaとアマゾンブラジルナッツ飲料に取り組み、1年間のアンビエント賞味期限と輸出計画を支援することを目的とした無菌包装を使用しました。ブラジル包装協会もカートンに包装された長期保存ババス飲料の開発を記録し、地域適応型植物性飲料への継続的な関心を示しています。これらのプロジェクトはまた、新製品が1社では持っていない可能性のある能力を必要とする場合に、包装パートナー、共同包装業者、原材料サプライヤー、および小規模食品企業がどのように協力できるかを示しています。非乳製品ヨーグルトやケフィアスタイルの飲料を含む発酵代替品は、カテゴリーを飲料を超えて拡大し、腸の健康への関心に応えることができます。これにより、南米乳製品代替品市場は、どの企業も明確な地域的リードを確立していない形式での機会を得ます。
制約の影響分析*
| 制約 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 従来の乳製品に対するプレミアム価格 | -1.8% | すべての国、特にブラジルおよびアンデス市場の低所得地域 | 短期(2年以内) |
| 主要都市以外でのコールドチェーンおよびモダントレードの入手可能性の不均一性 | -1.2% | ブラジル内陸部、アンデス諸国、その他南米 | 中期(2~4年) |
| 砂糖、タンパク質、添加物のトレードオフに関する消費者の認識 | -0.7% | ブラジル、チリ、アルゼンチン | 中期(2~4年) |
| 大豆供給の集中と持続可能性への精査 | -0.6% | ブラジル、アルゼンチン、および輸出連動サプライチェーン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアム価格と消費者の栄養上の懸念
植物性乳製品代替品は、多くの南米諸国の同等の小売棚において従来の乳製品よりも高価なままです。提供された調査では、ブラジルとアルゼンチンでの差は1リットルあたり2倍から3倍とされており、食費の予算が厳しい世帯へのリーチを制限しています。この問題は、認知度が高まっている可能性があるが価格が依然として決定的な要因となる大都市圏以外では特に重要です。消費者が乳糖フリーまたは植物性の選択肢に興味を持っている場合でも、価格感度は試験購入から定期的な家庭購入への移行を遅らせる可能性があります。ブランドは、流通コストを削減るアンビエントの常温保存製品と経済的なポジションのパッケージを通じて、この制約に部分的に対処できます。また、シンプルなラベリングと信頼できる栄養情報で砂糖、タンパク質、添加物に関する疑問に対処する必要があります。南米乳製品代替品市場は、その価値提案がプレミアムな健康ポジショニングに限定されたままであれば、より広い消費者基盤に到達することが困難になります。
コールドチェーンの制限と大豆供給への精査
不均一な冷蔵物流は、主要都市以外での温度管理製品の入手可能性を制限しています。グローバルコールドチェーンアライアンスは、インフラ、保管容量、ラストマイル物流をラテンアメリカのコールドチェーン開発における継続的な制約として特定しています。無菌カートンとUHT処理は、冷蔵に依存せずにアンビエント保管と長い賞味期限を可能にすることで、実用的な対応を提供します。小規模小売業者にとって、これらの製品は確立された乳製品ブランドとの限られた冷蔵スペースの競争がないため、在庫管理も容易になる可能性があります。調達慣行が顧客と輸出市場によってますます精査されているため、供給上の懸念は大豆ベースの製品にも影響します。USDAは2025年にブラジルの大豆モラトリアムを取り巻く政策および商業的緊張を記録し、環境および規制措置との関係を含めました[3]。南米乳製品代替品市場は、消費者の信頼を損なうことなく地理的アクセスを広げるために、強靭な調達と包装の選択が必要になります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
非乳製品ミルクがリード、ヨーグルトがカテゴリーの多様化を加速非乳製品ミルクは2025年の南米乳製品代替品市場の66.23%を占め、そのシェアは数十年にわたる豆乳消費と、より最近ではオート、アーモンド、ココナッツ、カシュー、ヘーゼルナッツ、ヘンプベースの品種の急増を背景に構築されています。非乳製品ミルクのサブセグメント内では、オートミルクがスペシャルティカフェでのバリスタグレードの採用と中立的な風味と持続可能性の評判によって推進され、最も急速に拡大している形式です。
非乳製品ヨーグルトは、2026年から2031年にかけてCAGR11.67%でカテゴリー全体で最も急峻な成長を記録しており、発酵植物性形式が腸の健康メッセージングへの消費者の親しみの高まりと確立された乳製品ブランドの成功した形式拡張戦略から恩恵を受けています。ブラジルにおけるDanoneの強化タンパク質乳製品インフラは、ミナスジェライス州ポソス・デ・カルダスの施設で50%の容量拡大を進めており、将来の植物性ヨーグルトラインの拡張に恩恵をもたらすクロスカテゴリーの能力を生み出しています。非乳製品チーズと非乳製品デザートは依然として小さなセグメントですが、都市部のスペシャルティフード小売と外食フードサービスチャネルで牽引力を得ており、メニューの多様化が飲料形式を超えた試用を促進しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
包装タイプ別:
カートンがカテゴリーを支え、PETボトルが利便性需要を獲得カートンは2025年の包装セグメントの57.86%を占め、その優位性は無菌カートン技術のアンビエント流通上の優位性に支えられており、コールドチェーンのカバレッジが不均一な市場では特に重要です。Tetra Pakのブラジルのフードテックスタートアップ企業Cuíca、Banana Milk、およびReflyta主導のババス飲料イニシアチブとの積極的なパートナーシップは、新しい地域植物性ミルクの発売のデフォルト形式としてカートンの採用を強化しました。2025年の発売は総じて、無菌ートン技術が小規模生産者の輸出野心の実現手段であることを示しています:Cuícaは1年間の賞味期限とTetra Pak形式のリサイクル可能性を輸出戦略の中心として明示的に挙げています。
PETボトルは、2026年から2031年にかけてCAGR11.27%で最も急速に成長している包装タイプであり、外出先での消費機会、シングルサーブの利便性、およびモダン小売の冷蔵通路における透明包装の視認性の優位性によって推進されています。缶は主にココナッツミルクベースの調理製品においてニッチな役割を果たしています。包装材料の規制遵守はANVISAの一般食品安全フレームワークの下に置かれており、乳製品代替品に対して現在フラグが立てられている包装固有の認証ギャップはありません。
流通チャネル別:
小売用チャネルが数量を支え、業務用チャネルが価値を牽引小売用チャネルは2025年の南米乳製品代替品市場の89.25%を占め、スーパーマーケットとハイパーマーケットが新しい植物性乳製品の発見と試用の主要プラットフォームとして機能しています。小売用の中では、ブラジル、コロンビア、チリeグロサリープラットフォームが拡大するにつれてオンライン小売が急速に成長しており、物理的な流通が限られている地域へのブランドのコスト効率の高い経路を提供しています。コンビニエンスストアは、若年消費者の都市化と衝動購買行動に合わせて植物性乳製品の棚スペースを拡大しています。
業務用チャネルは、より小さなシェアを代表しながらも、2026年から2031年にかけてCAGR11.49%で最も急速に成長している流通セグメントであり、カフェおよびクイックサービスレストランセクター内での植物性ミルクの制度化の進展によって推進されるダイナミクスです。バリスタグレード形式のフードサービス調達は小売に対して大幅な価格プレミアムを要求し、業務用を1リットルあたりのマージン基準で不均衡に価値あるものにしています。良い比較例はコロンビア市場であり、2025年の植物性ミルク市場のコロンビアの栄養研究によると、カフェ環境でのカシューおよび大豆飲料は従来のホスピタリティオペレーターの間でも標準的な提供物になりつつあります。

地域分析
ブラジル:最大の国別市場
ブラジルは2025年の南米乳製品代替品市場シェアの67.87%を占め、地域で最大の国別ポジションを持っています。同国は大規模な消費者基盤と深いモダン小売ネットワーク、および成長する地域植物性ブランドの範囲を組み合わせています。サンパウロは小売活動、カフェ文化、新しい食品の早期採用を集中させているため、特に重要です。ブラジルはまた、主要都市で牽引力を得た後に製品をより広く導入するために企業が必要とする製造・流通規模を持っています。植物性類似品のMAPAフレームワークの提案は、定義された製品アイデンティティと品質要件がラベリングをより一貫したものにできるため、関連性があります。ブラジルの規模は、南米乳製品代替品市場でのパフォーマンスが、ブランドが製品の入手可能性と許容できる価格を維持ながら富裕層の都市部の近隣を超えて拡大できるかどうかと密接に結びついていることを意味します。
ブラジル:最も急速に成長している国別市場
ブラジルは2026年から2031年にかけてCAGR11.06%で成長すると予測されており、南米乳製品代替品市場で最も急速に成長している国となっています。この規模と成長の組み合わせは、需要が飽和に近づくのではなく、まだ発展中であることを示しています。大都市圏市場だけでは広範な地域拡大を維持できないため、二次都市は重要な次のステップを提供します。アンビエント製品は冷蔵物流への依存を減らすため、これらの地域では特に有用です。地域調達の原材料と親しみやすい形式も、企業が異なる所得水準と食の好みに製品ポートフォリオを適応させるのに役立つ可能性があります。ブラジルの成長経路は、メーカーがプレミアムイノベーションと主流小売に十分な手頃な価格の製品のバランスを取れるかどうかにかかっています。
アルゼンチン、コロンビア、チリ、ペルー、その他南米:採用への異なる経路
アルゼンチン、コロンビア、リ、ペルー、その他南米は南米乳製品代替品市場のより小さなシェアを占めていますが、それぞれの役割は異なります。アルゼンチンには確立された食品メーカーと乳製品ブランドへの消費者の親しみがあり、植物性の拡張を支援し、確立された小売関係を通じた経路を新製品に提供できます。コロンビアはボゴタとメデジンの都市部カフェ文化とオンラインフード小売の拡大から恩恵を受けており、全国的な店舗カバレッジが利用可能になる前にブランドが消費者にリーチするのに役立ちます。チリは植物性食品の選択肢に対するより発達した認識を持ち、NotCoはその本国市場にコアイノベーション基盤を維持しています。2024年のドイツ連邦リスク評価研究所のプレゼンテーションは、南米における植物性代替品の入手可能性と栄養特性をレビューし、地域の多様な小売環境と製品プロファイルを強調しました。ペルーはリマの高所得・健康志向の小売基盤を通じた機会を提供しており、ボリビアおよびその他のアンデス市場は製品の入手可能性を混乱させる可能性のある農業および物流の混乱により大きなリスクにさらされています。これらの国々全体で、UHTおよびアンビエント形式は、冷蔵ネットワークが一貫していない南米乳製品代替品市場において最も実用的な近期の経路であり続けています。
競合環境
市場集中度
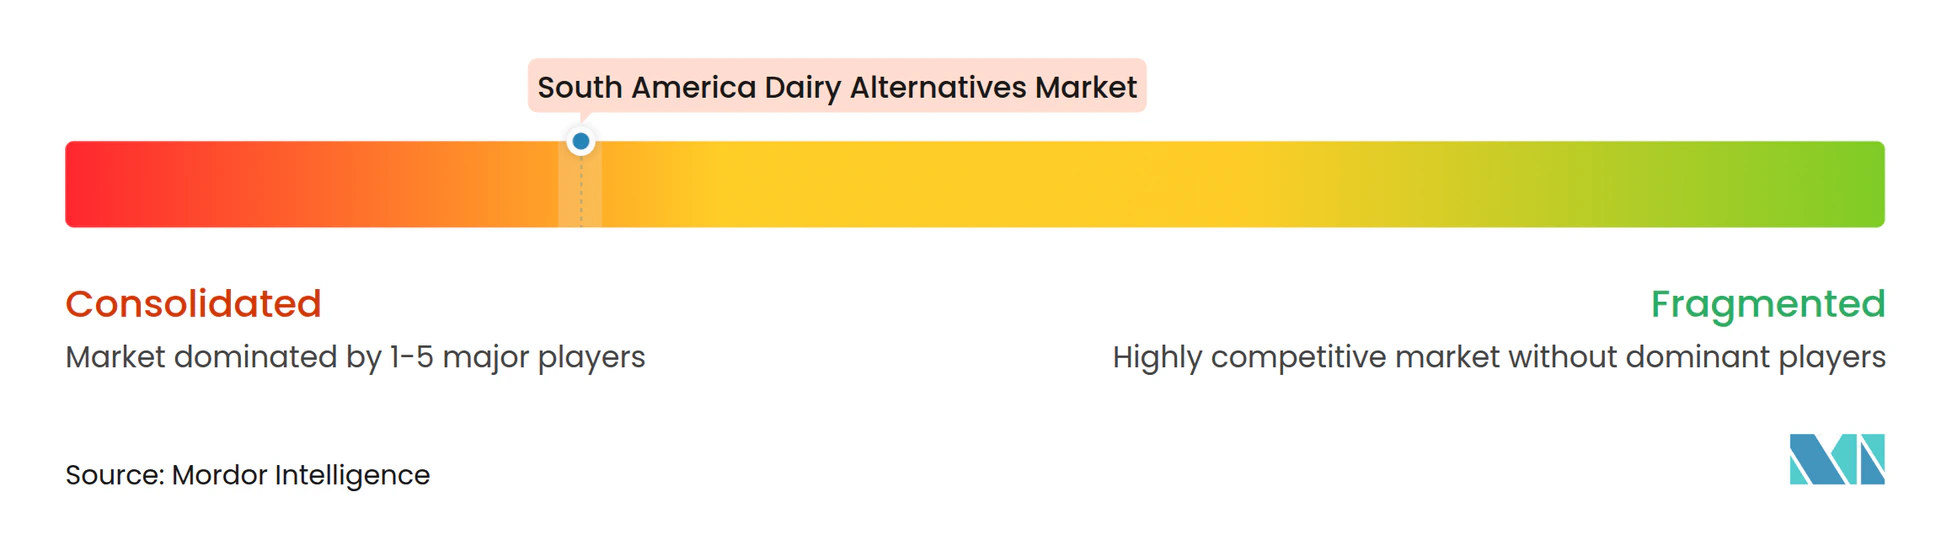
南米乳製品代替品市場は高度に集中しており、上位では意味のある統合が見られますが、複占ではなく、中堅および地域プレーヤーが製品イノベーションサイクルと棚スペース交渉に影響を与えるのに十分な規模を維持しています。Danone、Nestlé、Coca-Cola(Adesを通じて)、Positive Brands(A Tal da Castanhaを通じて)、およびNotCoブランドが南米乳製品代替品市場の主要参加者の中に含まれています。大企業は認知されたブランド、確立された小売関係、および複数の国にわたる広範な流通を支援する製造リソースをもたらします。Danoneは2025年にラテンアメリカで28億ユーロの純売上高を報告し、グローバルビジネスの意味のあるシェアを代表し、そのポートフォリオにとっての地域の重要性を強調しています。地域生産者は原材料、クリーンラベルポジショニング、および地域の食の好みとのより密接な適合強調することで競争しています。A Tal da Castanhaはナッツベースの製品で注目されており、地域ブランドが多国籍企業によって支配されることが多いカテゴリーでどのように関連性を構築できるかを示しています。したがって、競合の状況は最大のグローバルグループに限定されず、地域の挑戦者がブラジルおよび近隣市場の消費者に利用可能なイノベーション、棚スペースの決定、および価格帯に影響を与えることができます。
包装パートナーシップは、製品の賞味期限、市場への経路、および輸出可能性に影響を与えるため、実用的な競争ツールです。Tetra PakのCuícaとのアマゾンブラジルナッツ飲料に関する取り組みは、スタートアップに無菌包装の専門知識へのアクセスを提供し、アンビエント流通向けに設計された製品を支援しました。Reflyta、Polvo Lab、Do Bem、Tetra Pakが関与するババス飲料プロジェクトも同様に、企業が地域の生物多様性と長期保存包装ABREを中心に製品を開発している方法を示しています。これらの動きは、地域生産とアンビエント物流が専門製品の輸入の不利点を減らすことができため、重要です。製品開発はまた、植物性ミルクよりもブランドポジションが定まっていない発酵および強化代替品に向かっています。南米乳製品代替品市場は、成功が認知された製品と異なる小売条件全体でそれらを確実に届ける能力の両方を必要とするため、競争力を維持しています。
2026年のNotCoブランドの所有権の変化は、植物性ビジネスが地域流通ネットワークをどのように活用するかというより広いシフトを示しています。提供された調査は、NotCoのアルゼンチンおよびウルグアイ事業のMolinos Río de la Plataへの売却とブラジル事業のFerraraへの売却を特定し、ブランドはそれらの市場での直接消費者事業から離れています。この取引パターンは、確立された地域物流を持つ企業が既存の食品流通システムを通じて植物性ポートフォリオを拡大する機会を与えます。Oatly、Califia Farms、Blue Diamond Growersは、カフェとモダン小売業者が製品試用を支援できるプレミアム都市チャネルにより焦点を絞った存在感を維持しています。同時に、最も強いオープンスペースは非乳製品ヨーグルト、ケフィアスタイの飲料、およびタンパク質強化製品に残っています。南米乳製品代替品市場での競争は、信頼できる栄養、アクセスしやすい価格、および信頼できる地域流通を組み合わせることができる企業によって形成されます。
南米乳製品代替品業界リーダー
-
Danone S.A.
-
Nestlé S.A.
-
Blue Diamond Growers
-
Positive Brands Indústria e Comércio de Alimentos Saudáveis SA
-
NotCo
- 注:主要企業の掲載順は順位を示すものではありません。
南米乳製品代替品市場 このレポートでカバーされる企業
- The Coca-Cola Company
- Positive Brands Indústria e Comércio de Alimentos Saudáveis SA
- Danone SA
- Nestlé SA
- NotCo
- McCormick & Company, Inc.
- General Mills, Inc.
- SunOpta Inc.
- Blue Diamond Growers
- The Hain Celestial Group, Inc.
- Oatly Group AB
- Califia Farms, LLC
- Daiya Foods Inc.
- Vitasoy International Holdings Limited
- Archer-Daniels-Midland Company
- CP Kelco U.S., Inc.
- A Tal da Castanha
- Vida Veg
- Jasmine Alimentos Ltda.
- Vrimilk
最近の産業開発事情 南米乳製品代替品市場
- 2026年9月:NotCoがブラジル事業をFerraraグループに売却。チリのフードテック企業NotCoは、ブラジルおよび米国に天然食品ブランドのポートフォリオを持つブラジルの投資グループFerraraにブラジル事業を売却すると発表しました。Ferraraは、全国流通の加速とブランドのリーチを以前のサンパウロ集中を超えて拡大するという明示された目標のもと、NotMilk、NotShake、NotCreme、NotMayoのポートフォリオの管理を引き受けます。
- 2025年11月:ババス植物性飲料がCOP30で無菌カートンにてプレ発売。Reflyta、Polvo Lab、Do Bem、Tetra Pakのパートナーシップにより、長期保存無菌カートンに入った最初のババス(アマゾンのヤシの実)植物性飲料が提供されました。ブラジルでのCOP30気候サミットでのプレ発売は、生物多様性保全と機能性食品イノベーションの交差点に製品を位置づけ、国内小売と輸出市場の両方をターゲットにしています。
- 2025年5月:CuícaとTetra Pakが無菌カートンでアマゾンブラジルナッツミルクを発売。ブラジルのフードテック企業Cuícaは、Tetra Pakと提携して、小売用無菌カートンでアマゾンブラジルナッツ(カスタニャ・ダ・アマゾニア)から作られた最初の植物性ミルクを製剤化・発売しました。Tetra Pakのパイロットプラント設備が製剤テストに使用され、共同包装パートナーが商業規模の包装を実行しました。製品は1年間のアンビエント賞味期限を持ち、輸出向けにポジショニングされています。
南米乳製品代替品市場レポートの範囲
乳製品代替品とは、ミルク、チーズ、ヨーグルト、デザート、および関連製品を含む従来の乳製品の代替品として開発された植物性製品を指します。南米乳製品代替品市場は、製品タイプ、包装タイプ、流通チャネル、および国別にセグメント化されています。製品タイプ別では、市場は非乳製品ミルク、非乳製品チーズ、非乳製品デザート、非乳製品ヨーグルト、およびその他を含みます。非乳製品ミルクはさらにオートミルク、ヘンプミルク、ヘーゼルナッツミルク、豆乳、アーモンドミルク、ココナッツミルク、カシューミルクにセグメント化されています。包装タイプ別では、市場はPETボトル、缶、カートン、およびその他にセメント化されています。流通チャネル別では、市場は業務用と小売用に分けられ、小売用はさらにコンビニエンスストア、スーパーマーケットおよびハイパーマーケット、オンライン小売、およびその他の流通チャネルにセグメント化されています。国別では、レポートはブラジル、アルゼンチン、コロンビア、チリ、ペルー、およびその他南米をカバーし、各国の市場規模と予測が提供されています。市場規模は、上記のすべてのセグメントについて米ドルの金額とメートルトンの数量で算出されています。
セグメンテーション概要
製品タイプ別
| 非乳製品ミルク | オートミルク |
| ヘプミルク | |
| ヘーゼルナッツミルク | |
| 豆乳 | |
| アーモンドミルク | |
| ココナッツミルク | |
| カシューミルク | |
| 非乳製品チーズ | |
| 非乳製品デザート | |
| 非乳製品ヨーグルト | |
| その他 |
包装タイプ
| PETボトル |
| 缶 |
| カートン |
| その他 |
流通チャネル
| 業務用 | |
| 小売用 | コンビニエンスストア |
| スーパーマーケットおよびハイパーマーケット | |
| オンライン小売 | |
| その他の流通チャネル |
国別
| ブラジル |
| アルゼンチン |
| コロンビア |
| チリ |
| ペルー |
| その他南米 |
| 製品タイプ別 | 非乳製品ミルク | オートミルク |
| ヘプミルク | ||
| ヘーゼルナッツミルク | ||
| 豆乳 | ||
| アーモンドミルク | ||
| ココナッツミルク | ||
| カシューミルク | ||
| 非乳製品チーズ | ||
| 非乳製品デザート | ||
| 非乳製品ヨーグルト | ||
| その他 | ||
| 包装タイプ | PETボトル | |
| 缶 | ||
| カートン | ||
| その他 | ||
| 流通チャネル | 業務用 | |
| 小売用 | コンビニエンスストア | |
| スーパーマーケットおよびハイパーマーケット | ||
| オンライン小売 | ||
| その他の流通チャネル | ||
| 国別 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| その他南米 | ||
レポートで回答される主要な質問
南米における乳製品代替品の予測はどのようなものですか?
このカテゴリーは2025年に0.92 ビリオン 米ドルと評価されており、2026年から2031年にかけてCAGR10.64%で成長し、2031年までに1.69 ビリオン 米ドルに達すると予測されています。
南米における乳製品代替品のリード製品カテゴリーはどれですか?
非乳製品ミルクは2025年に66.23%のシェアでリードしており、日常的な使用と広範な小売での入手可能性に支えられています。
南米で最も急速に成長している乳製品代替品はどれですか?
非乳製品ヨーグルトは2026年から2031年にかけてCAGR11.67%で成長すると予測されており、発酵および多様な植物性オプションへの需要に支えられています。
南米における植物性飲料にとってカートンが重要な理由は何ですか?
カートンは2025年の包装需要の57.86%を占めており、アンビエント保管がコールドチェーンのカバレッジが不均一な地域にメーカーがリーチするの役立つためです。