
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
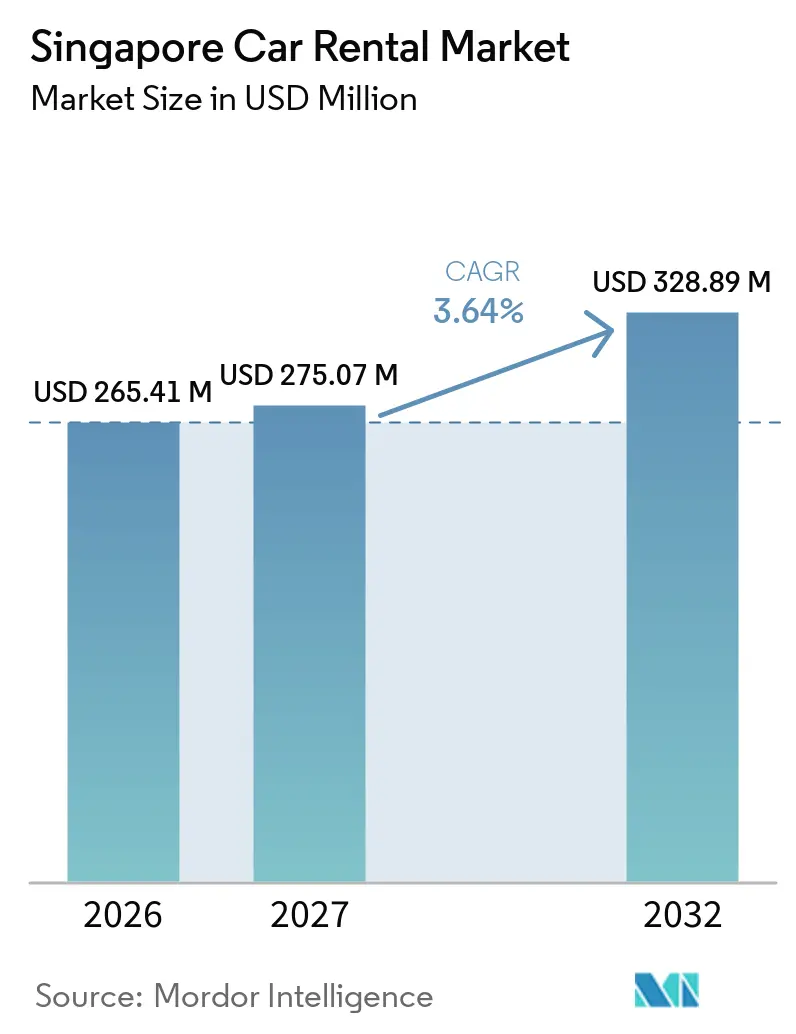
| Tamanho do mercado no ano base (2026) | 265.41 Milhões de dólares |
| Tamanho do Mercado (2027) | 275.07 Milhões de dólares |
| Tamanho do Mercado (2032) | 328.89 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.64 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aluguel de Carros em Singapura por Mordor Intelligence
O tamanho do mercado de aluguel de carros em Singapura foi avaliado em 265,41 milhões de USD em 2026, estimado em 275,07 milhões de USD em 2027, e está projetado para atingir 328,89 milhões de USD até 2032, a um CAGR de 3,64% durante o período de previsão (2027-2032). Os elevados prêmios do Certificado de Direito de Propriedade (COE), a retomada do turismo e o crescente apetite corporativo por mobilidade sem ativos fixos são as principais forças por trás dessa trajetória constante. As franquias globais continuam a defender seus balcões nos aeroportos, enquanto as plataformas locais com foco digital estão escalando rapidamente ao posicionar veículos próximos a conjuntos habitacionais públicos e saídas de transporte de massa. As frotas estão se inclinando para modelos de menor emissão, à medida que os incentivos do Esquema de Emissões de Veículos Comerciais (CVES) neutralizam grande parte do sobrepreço dos veículos elétricos, enquanto softwares de gestão de frotas baseados em inteligência artificial reduzem o tempo ocioso e os custos de manutenção. Embora o aumento dos prêmios de seguro e a escassez de carregadores noturnos para veículos elétricos (VE) representem obstáculos, os elevados custos de propriedade e a política de incentivo a motorizações mais limpas devem manter a utilização dos aluguéis resiliente até 2032.
Principais Conclusões do Relatório
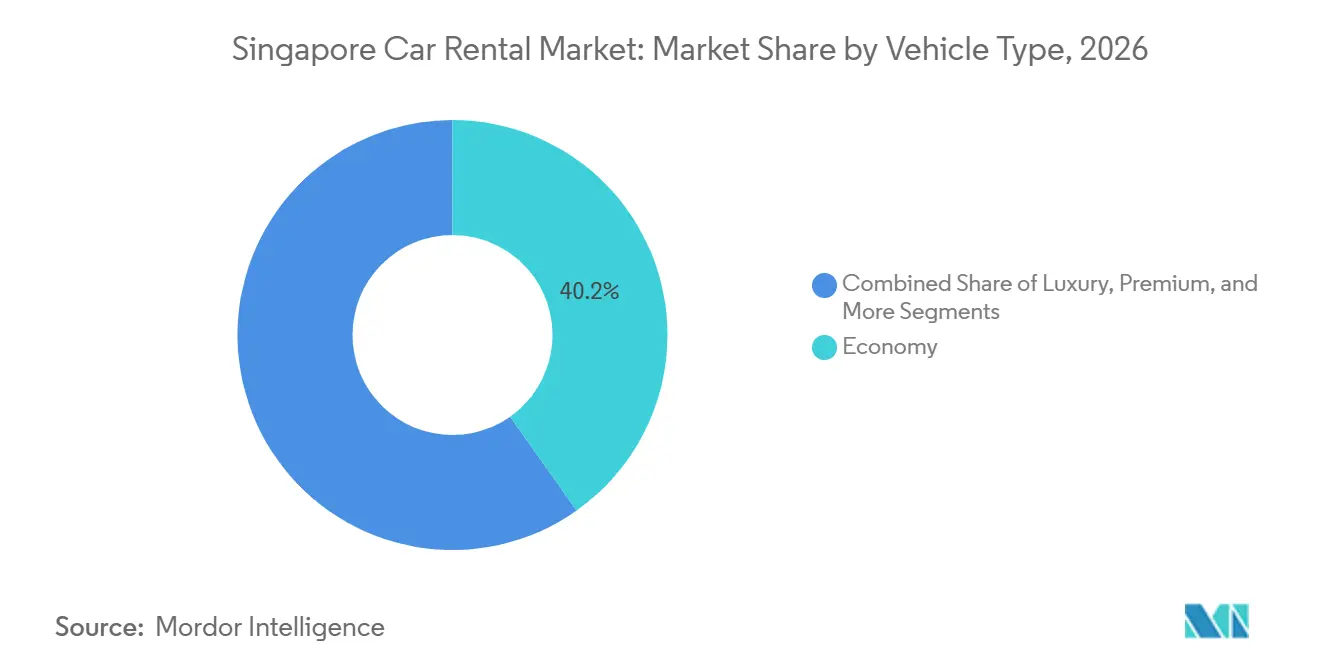
- Por tipo de veículo, os carros econômicos capturaram uma participação de mercado de 40,21% em 2026, e o mesmo tipo de veículo registrou os maiores ganhos de mercado, a um CAGR de 6,27% ao longo do período de perspectiva.
- Por canal de reserva, os canais online ainda geraram uma participação de mercado de 73,29% em 2026, e as mesmas plataformas estão se expandindo a um CAGR de 8,24% até 2032.
- Por duração do aluguel, os contratos de curto prazo (menos de 30 dias) detinham uma participação de mercado de 62,43% em 2026, enquanto os arrendamentos de longo prazo estão projetados para avançar a um CAGR de 8,08% até 2032.
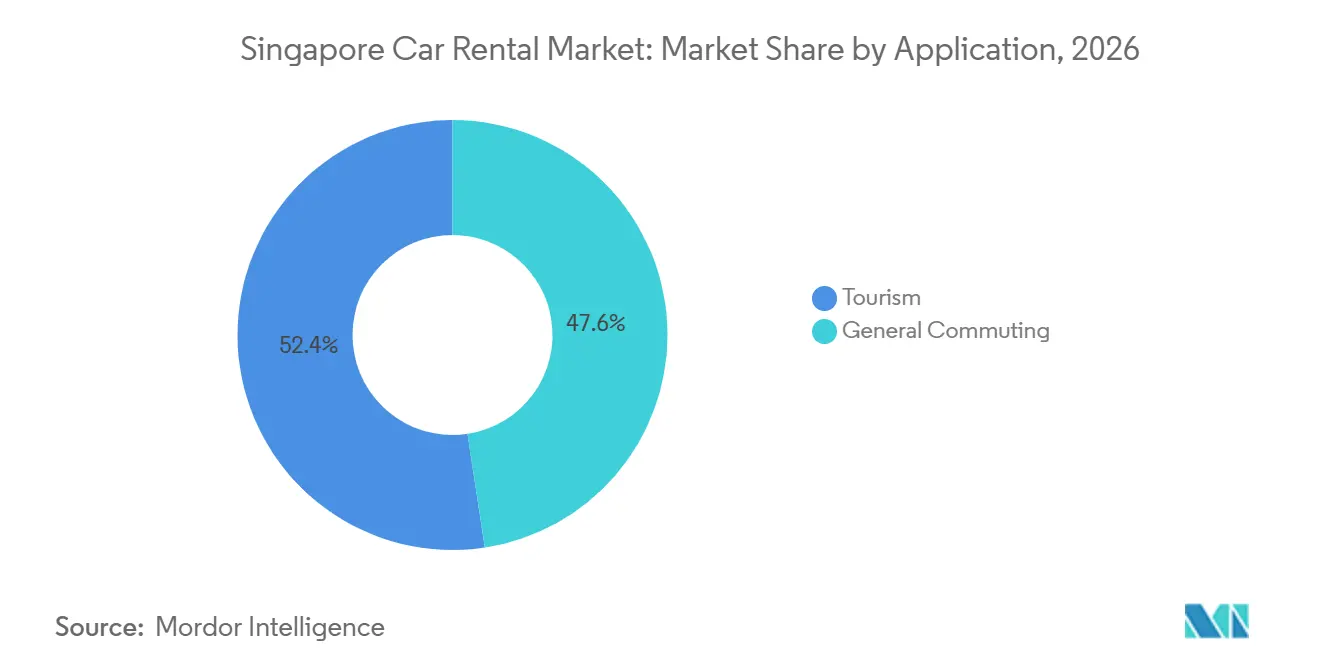
- Por aplicação, o turismo comandou uma participação de mercado de 52,39% em 2026; no entanto, o deslocamento geral está crescendo mais rapidamente, a um CAGR de 9,35% ao longo da janela de previsão.
- Por motorização, os veículos de combustão interna representaram uma participação de mercado de 82,26% em 2026, enquanto os aluguéis de veículos elétricos estão previstos para crescer a um CAGR de 12,27% até 2032.
- Por usuário final, os indivíduos detinham uma participação de mercado de 64,18% em 2026, mas os clientes corporativos estão se expandindo a um CAGR de 9,23% até 2032, à medida que as empresas favorecem a mobilidade baseada em assinatura.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Aluguel de Carros em Singapura
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Prêmios do Certificado de Direito de Propriedade (COE) | +0.8% | Singapura (impacto nacional, com concentração na Região Central, Região Leste, Região Norte, Região Oeste e Região Nordeste) | Curto prazo (≤ 2 anos) |
| Recuperação do Turismo | +0.6% | Singapura (concentrado nas proximidades do Aeroporto de Changi, Orchard Road, Marina Bay, Sentosa e Distrito Central de Negócios) | Médio prazo (2-4 anos) |
| Mobilidade Corporativa Flexível | +0.5% | Singapura (concentrado no Distrito Central de Negócios, Jurong East, Changi Business Park e one-north) | Médio prazo (2-4 anos) |
| Incentivos para Aluguel de Veículos Elétricos | +0.4% | Singapura (impacto nacional em todas as regiões de planejamento) | Longo prazo (≥ 4 anos) |
| Assinaturas e Aluguéis entre Pares | +0.4% | Singapura (concentrado em conjuntos habitacionais do HDB, proximidades de estações MRT e clusters residenciais em Tampines, Jurong, Woodlands e Punggol) | Curto prazo (≤ 2 anos) |
| Otimização de Frotas por Inteligência Artificial | +0.3% | Singapura (operações de frota em todo o país com hubs em Changi, Tuas e Woodlands) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Prêmios do COE Tornando a Propriedade Inacessível
Os prêmios do Certificado de Direito de Propriedade (COE) da Categoria A aumentaram significativamente, elevando o custo total de um sedã compacto a um nível elevado antes do financiamento. Apesar de a Autoridade de Transporte Terrestre (LTA) ter liberado cotas adicionais, os preços permanecem bem acima dos níveis pré-pandemia [1]. Famílias excluídas da propriedade estão reservando carros econômicos para fins de semana com várias semanas de antecedência, indicando uma redefinição estrutural no orçamento de mobilidade. Compradores abastados que migram para veículos da Categoria B amplificam ainda mais a demanda por aluguel de sedãs de entrada, pois os operadores de frota se concentram nos segmentos com a base endereçável mais ampla. A mudança em direção à mobilidade de custo variável sugere que uma leve retração do COE não levará imediatamente os consumidores a retornar à propriedade direta.
Recuperação do Turismo e Chegadas de Visitantes
Singapura recebeu 16,9 milhões de visitantes internacionais em 2025, um aumento de 2,3% em relação ao ano anterior, enquanto as receitas do turismo atingiram um recorde de SGD 32,8 bilhões (aproximadamente 25,4 bilhões de USD), crescendo 10,0% em relação ao ano anterior [2]. Durante os picos de feriados, os operadores de aluguel com base no aeroporto registraram um aumento significativo nas taxas de utilização em comparação com os meses fora de pico. As reservas de classe econômica são predominantemente lideradas por visitantes provenientes da Indonésia, Malásia e China. No entanto, há uma tendência notável: os locatários da Índia e do Oriente Médio estão cada vez mais optando por veículos utilitários esportivos (SUVs) premium, pagando inclusive uma sobretaxa transfronteiriça para viagens à Malásia. Enquanto isso, os anfitriões de plataformas entre pares estão capitalizando seus carros ociosos, listando-os enquanto estão no exterior, o que amplifica a oferta de frota sem qualquer despesa de capital por parte dos operadores. A perspectiva para o mercado de aluguel de carros em Singapura permanece otimista, impulsionada pela utilização constante nos fins de semana e feriados, movida pelo turismo de entrada.
Incentivos Governamentais para Aluguel de Veículos Elétricos Impulsionam a Eletrificação
O Esquema de Emissões de Veículos Comerciais (CVES) oferece descontos para carros elétricos da Faixa A, ao mesmo tempo em que cobra taxas sobre os modelos de alta emissão da Faixa C. Isso cria uma lacuna de incentivo significativa, direcionando os ciclos de renovação para os veículos elétricos (VEs). Embora o Incentivo de Adoção Antecipada esteja prestes a ser encerrado, os operadores comerciais continuam a se beneficiar do alívio total do CVES. Essa vantagem permite que eles adquiram veículos como o BYD Atto 3 ou o Tesla Model 3 a preços comparáveis aos dos carros compactos a gasolina. A GetGo, capitalizando essas economias, cobra dos locatários uma tarifa mais baixa pelos VEs em comparação com os modelos a gasolina. Em um movimento estratégico, a Grab firmou uma parceria regional com a BYD, com o objetivo de adquirir um número significativo de veículos elétricos (VEs) em todo o Sudeste Asiático. Essa colaboração também enfatiza a integração de dados de veículos em tempo real para uma manutenção preditiva aprimorada. A rápida eletrificação das frotas de aluguel não apenas sublinha a transformação do setor, mas também ressoa com a visão do governo de alcançar um tráfego rodoviário público mais limpo.
Otimização de Frotas Baseada em Inteligência Artificial Reduzindo os Custos dos Operadores
Muitas empresas locais de aluguel planejam adotar softwares de frota habilitados por inteligência artificial. Um conjunto de telemática, apoiado por uma subvenção governamental, fornece painéis com informações sobre dados de utilização, pontuação de motoristas e alertas de manutenção preditiva, permitindo que os gestores realocem ativos ociosos. Os primeiros adotantes dessa tecnologia relataram melhora na utilização e redução nos custos de manutenção. Outra plataforma usa dados de GPS e estado da bateria para guiar os usuários até carros próximos com carga suficiente, reduzindo efetivamente a quilometragem de reposicionamento. Os fornecedores de Software como Serviço (SaaS) estão agora oferecendo kits de ferramentas semelhantes para frotas menores, aumentando assim a eficiência de custos em todo o cenário de aluguel de carros.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Prêmios de Seguro | -0.5% | Singapura (impacto nacional em todos os operadores de frotas comerciais) | Médio prazo (2-4 anos) |
| Escassez de Carregadores para Veículos Elétricos | -0.3% | Singapura (agudo no Distrito Central de Negócios, Orchard e recintos turísticos; menos grave em conjuntos habitacionais do HDB com carregadores residenciais) | Longo prazo (≥ 4 anos) |
| Disputas sobre Depósito | -0.2% | Singapura (impacto nacional em todos os pontos de contato de aluguel) | Curto prazo (≤ 2 anos) |
| Altas Tarifas de ERP | -0.2% | Singapura (concentrado no Distrito Central de Negócios, Orchard Road, Marina Bay e principais vias expressas) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Prêmios de Seguro para Frotas de Aluguel
Os prêmios brutos subscritos de seguro de automóveis aumentaram, enquanto as perdas de subscrição cresceram significativamente. As cotações de renovação para frotas de aluguel estão notavelmente mais altas do que os níveis anteriores, e as franquias nas apólices padrão também aumentaram [3]. Para mitigar a exposição, a Avis impõe cobranças diárias por isenções de franquia zero e opções parciais, o que pode elevar substancialmente as despesas semanais dos clientes. A competência ampliada do FIDReC para lidar com disputas de automóveis de terceiros oferece um meio de recurso, mas também prolonga os prazos de liquidação, imobilizando o caixa dos operadores. Frotas pequenas, com poder de barganha limitado, enfrentam margens comprimidas, o que está desacelerando a entrada de novos participantes no mercado.
Escassez de Carregadores Públicos Noturnos para Veículos Elétricos
Os carregadores públicos em Singapura estão predominantemente localizados nos estacionamentos do Conselho de Habitação e Desenvolvimento, limitando o acesso principalmente aos residentes. Como resultado, os hubs de aluguel urbanos e os estacionamentos comerciais se veem competindo por um número limitado de carregadores disponíveis. Essa competição leva os operadores a incorrer em custos adicionais de carregamento e estacionamento. O uso de VEs nos fins de semana registra uma queda, principalmente devido às preocupações dos locatários com a ansiedade de autonomia. Isso é particularmente pronunciado para viagens à Malásia, onde as estações de carregamento rápido não são tão prevalentes. A ausência de carregadores de meio-fio 24 horas em pontos turísticos e garagens no centro da cidade levanta preocupações. Se essa tendência continuar, a participação dos VEs no mercado de aluguel de carros de Singapura poderá ficar aquém das aspirações políticas do governo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: O Segmento Econômico Impulsiona o Acesso Democrático
A categoria econômica representou 40,21% da participação do mercado de aluguel de carros em Singapura em 2026 e está no caminho certo para registrar um CAGR de 6,27% até 2032, demonstrando que a demanda orientada ao valor continua sendo a espinha dorsal da utilização da frota. À medida que os operadores repassam os descontos de VE para modelos de sete lugares, o mercado de aluguel de carros em Singapura para SUVs está preparado para crescer. A Eurokars Leasing reformulou sua plataforma digital, permitindo que os clientes troquem de um Mazda 3 para um Porsche Cayenne durante a reserva, sujeito à disponibilidade. Enquanto a GetGo continua a usar hatchbacks para otimizar o estacionamento em seus locais, seu piloto de unidades Tesla Model 3 testa o apetite do mercado por VEs premium. O acordo global da Hertz para veículos Tesla está agora abastecendo a frota local, e o mandato de energia mais limpa da LTA está prestes a remodelar o mix de veículos.
Os operadores observam um aumento nas reservas cruzadas da categoria econômica para a premium durante os feriados, sugerindo potencial de receita por upsell. No entanto, à medida que os valores residuais dos VEs a bateria se estabilizam e seus custos de manutenção caem em comparação com os motores de combustão, a diferença de margem se estreita. Espera-se que os gestores de frota direcionem seu foco para sedãs VE de preço médio que se alinhem com os parâmetros regulatórios, de custo e de experiência do consumidor.



Por Canal de Reserva: A Transformação Digital se Acelera
Os canais online capturaram 73,29% da participação de mercado de 2026 e estão no caminho certo para um CAGR de 8,24% até 2032. A mudança reflete o conforto do consumidor com contratos baseados em aplicativos, precificação em tempo real e acesso sem chave. A GetGo, que utiliza uma abordagem exclusivamente móvel que elimina atendentes de balcão e formulários em papel, acumulou uma base de assinantes significativa. A Europcar, capitalizando o tráfego de alta intenção, incorporou ofertas de aluguel no caminho de reserva do KrisFlyer da Singapore Airlines, acumulando milhas para cada transação de lazer. No entanto, os canais offline permanecem vitais para aqueles que buscam serviços de última hora ou personalizados. O myDriver da Sixt, em colaboração com a Cathay Pacific, oferece serviços de motorista particular à clientela premium da companhia aérea, direcionando clientes de alto valor diretamente para a Sixt.
Os operadores enfrentam pressão crescente de ferramentas digitais de descoberta de preços, levando-os a apertar suas estruturas de custos ou a se diferenciar com pontos de retirada flexíveis e serviços agrupados. Com integrações de API no SAP Concur e no Navan, a reconciliação automática de despesas é agora uma realidade, ampliando o engajamento corporativo. À medida que a implementação da cobrança baseada em distância avança, a integração de precificação de viagens em tempo real nos aplicativos de reserva está prestes a reforçar o apelo dos canais digitais.
Por Duração do Aluguel: Contratos de Longo Prazo Ganham Tração Corporativa
Os aluguéis de curto prazo, com menos de 30 dias, mantiveram uma participação de 62,43% em 2026; no entanto, o tamanho do mercado de aluguel de carros em Singapura para contratos de longo prazo está previsto para avançar a um CAGR de 8,08% até 2032. As empresas protegem-se da volatilidade do COE ao firmar assinaturas de seis a 24 meses que agrupam seguro, manutenção e assistência em estrada em uma única fatura. O programa ZipZap da GetGo apresenta uma opção de "Assine e Compartilhe", permitindo que os usuários principais subaluguem para membros da família, combinando perfeitamente os serviços de aluguel com a propriedade fracionada. O operador menor Ecube expandiu sua frota para atender expatriados em missões prolongadas. Embora as flutuações de volume sejam influenciadas pelo turismo de entrada, a receita mais estável proveniente de acordos corporativos de vários meses apoia a previsibilidade do fluxo de caixa em condições econômicas incertas.
Viajantes de lazer e tarefas espontâneas impulsionam a demanda de curto prazo, especialmente durante os picos de feriados, que elevam o uso do aeroporto a níveis altos. No entanto, os operadores estão cada vez mais focados em assinantes de longo prazo devido a benefícios como menores custos de aquisição, padrões de uso consistentes e rotatividade mais rápida de veículos. Com os elevados prêmios do COE, espera-se que as assinaturas de longo prazo ganhem força sobre as de curto prazo. No entanto, a influência do turismo garante que a demanda de curto prazo permaneça um fator dominante.
Por Aplicação: O Deslocamento Geral Emerge como Motor de Crescimento
O turismo representou 52,39% da participação de mercado em 2026, mas as reservas de deslocamento geral estão crescendo a uma taxa anual de 9,35%, refletindo a mudança induzida pelo COE em relação à propriedade direta. Parcerias como a colaboração da GetGo com a SBS Transit, posicionando carros próximos às estações de MRT, preenchem efetivamente as lacunas de primeira e última milha, integrando perfeitamente os aluguéis ao transporte público. Famílias de renda média normalmente alugam carros para compras de supermercado e passeios em família, evitando o ônus dos altos custos fixos. As atividades corporativas, incluindo visitas de vendas, traslados de projetos e reuniões externas, contribuem para um volume constante, ajudando a equilibrar as curvas de utilização dos operadores sem estar vinculadas a picos sazonais.
Embora o turismo de lazer continue a dominar o turismo, a natureza frequente e fora de pico do deslocamento desempenha um papel crucial na economia da frota. Os operadores utilizam algoritmos de inteligência artificial para posicionar estrategicamente os carros, direcionando-os para áreas residenciais nas noites de semana e pontos turísticos ao amanhecer, minimizando assim a quilometragem vazia.

Por Tipo de Motorização: A Transição Elétrica se Acelera
Os motores de combustão interna detinham 82,26% da participação de mercado de 2026, enquanto os veículos elétricos estão projetados para crescer a um CAGR de 12,27% até 2032. Devido ao desconto do CVES e aos custos de energia reduzidos, os aluguéis de VE desfrutam de uma vantagem de preço significativa. Isso é evidente, pois os VEs são mais econômicos do que os carros a gasolina. Enquanto isso, a Grab, em parceria com a BYD, está expandindo sua frota de VEs pela região. Esse movimento ambicioso não apenas aumenta o poder de barganha da Grab para preços em volume, mas também melhora sua alavancagem na obtenção de pacotes de carregamento. Enquanto os híbridos servem como solução provisória em meio à escassez de carregadores, as políticas atuais indicam um forte impulso em direção à adoção total de veículos elétricos. Para contornar os possíveis desafios da rede pública, os operadores de aluguel provavelmente investirão em módulos de carregamento modulares em seus depósitos e firmarão acordos com garagens privadas.
A incerteza sobre o valor residual representa um desafio, especialmente se os avanços nas baterias de próxima geração levarem a uma depreciação reduzida. No entanto, o setor de aluguel de carros em Singapura desfruta de uma vantagem: períodos de retenção mais curtos em comparação com a propriedade privada de um carro. Isso lhes permite atualizar rapidamente suas frotas e capitalizar os avanços tecnológicos. À medida que as unidades mais antigas são eliminadas e os operadores buscam os descontos do CVES para otimização de custos, a participação dos motores de combustão interna (MCI) no mercado está destinada a declinar.
Por Usuário Final: A Adoção Corporativa se Acelera
Em 2026, os indivíduos representaram uma participação de 64,18% do mercado, mas o segmento corporativo está se expandindo a um CAGR de 9,23%, à medida que as empresas preferem modelos de despesas operacionais em detrimento dos desembolsos de capital tradicionais. Por exemplo, a SP Mobility lançou um cartão de frota corporativa que inclui créditos de carregamento de VE. Enquanto isso, a Element Fleet Management fez parceria com a BYD, com o objetivo de atrair multinacionais interessadas em gestão terceirizada do ciclo de vida. A assinatura ZipZap da GetGo está ganhando força entre as PMEs, oferecendo-lhes um orçamento de mobilidade previsível sem exigir depósitos. Os contratos corporativos, frequentemente caracterizados por prazos mais longos e menor rotatividade, aumentam o valor vitalício por cliente, mesmo que suas tarifas diárias sejam inferiores às dos turistas ocasionais.
Embora o lazer individual continue a dominar o número de dias alugados, impulsionado pelos volumes de turismo, os usuários corporativos estão preparados para capturar uma parcela crescente da receita, graças à sua preferência por veículos premium e serviços agrupados. Além disso, à medida que as empresas se voltam para frotas de VE para cumprir metas de carbono, os mandatos de sustentabilidade podem acelerar ainda mais essa mudança.
Análise Geográfica
Em Singapura, onde a terra é escassa, o foco está na usabilidade dos aplicativos, diversidade da frota e conveniência, em vez de expansão geográfica. O sistema obrigatório de pedágio baseado em GPS ERP 2.0 foi implementado, com um número significativo de unidades de bordo instaladas. Com a precificação dinâmica de congestionamento em vigor, as viagens no horário de pico para o centro da cidade se tornam mais caras, direcionando os locatários para horários fora de pico ou retiradas em transporte público. As chegadas de turistas têm aumentado, no caminho certo para atingir os níveis pré-pandemia, sustentando a demanda constante no aeroporto. Embora os aluguéis transfronteiriços para Johor Bahru e Malaca continuem em voga, as verificações alfandegárias mais rigorosas na Malásia ocasionalmente prolongam os tempos de retorno, levando os operadores a aumentar os dias de reserva entre as reservas.
A eletrificação da frota é influenciada pela geografia, pois a maioria dos carregadores públicos está tipicamente localizada em áreas residenciais. Essa concentração obriga os operadores no núcleo urbano a buscar acesso a garagens privadas. A Autoridade de Transporte Terrestre (LTA) proibiu o registro de novos veículos a diesel e determinou que todos os novos carros adotem fontes de energia mais limpas. Essas medidas pressionam as frotas existentes de motores de combustão interna (MCI) a considerar renovações antecipadas. Apesar da tentativa da LTA de aliviar a situação injetando cotas adicionais, os prêmios do COE permanecem altos, marginalizando a classe média e fortalecendo a penetração do aluguel.
Dada a geografia interior de Singapura, o comprimento médio das viagens é breve, aliviando a ansiedade de autonomia para os locatários de VEs. No entanto, para viagens de fim de semana à Malásia, muitos ainda preferem SUVs a gasolina devido à escassez de estações de carregamento rápido em rotas mais longas. O cenário político da cidade, a capacidade limitada de estradas e o espaço imobiliário restrito, em conjunto, fomentam um ecossistema de aluguel adaptado para viagens curtas, estacionamento denso e acessibilidade digital.
Panorama regulatório
O aluguel de carros e a mobilidade baseada em aplicativos em Singapura estão sob o enquadramento da Autoridade de Transporte Terrestre (LTA) e do Ministério dos Transportes (MOT), com o transporte de passageiros ponto a ponto (P2P) regido pela Lei da Indústria de Transporte de Passageiros Ponto a Ponto de 2019. Sob esse regime, as grandes plataformas (aquelas com 800 ou mais veículos) precisam de licenças de operador, como a Licença de Operador de Serviço de Transporte por Aplicativo (RSOL), a Licença de Operador de Serviço de Táxi de Rua (SSOL) ou a Licença de Operador de Serviço de Carona Compartilhada (CSOL), juntamente com requisitos de Qualidade de Serviço que abrangem segurança, divulgação de dados e arranjos não exclusivos.
As atualizações recentes de política da revisão P2P da LTA reforçam a transparência e a estabilidade da frota, incluindo a divulgação obrigatória do histórico de táxi/transporte privado de um veículo para veículos recém-registrados que utilizem COE obtido a partir de 5 de março de 2025, e um bloqueio de três anos para carros de aluguel privado com motorista de propriedade empresarial. A conformidade e a verificação de clientes são cada vez mais realizadas por meio de pontos de contato digitais do governo, incluindo verificações de validade do imposto rodoviário online via OneMotoring, após o fim dos discos físicos de imposto rodoviário, o que reforça um modelo operacional orientado por dados para operadores de aluguel e mobilidade.
Análise da cadeia de valor
A cadeia de valor começa com o fornecimento e financiamento de frotas, onde o sistema do Certificado de Direito de Propriedade (COE) e os requisitos de registro de veículos aumentam a intensidade de capital inicial e moldam as decisões dos operadores sobre o mix de frota (econômico, SUV/MPV, híbridos/VEs). Os veículos são então adquiridos por meio de revendedores autorizados e canais paralelos ou independentes, implantados em balcões de aeroportos e, mais recentemente, em redes lideradas por aplicativos que posicionam carros próximos às saídas de MRT e conjuntos habitacionais HDB, com precificação, verificação de identidade, acesso sem chave e suporte ao cliente agrupados em plataformas digitais de reserva.
No lado downstream, o tempo de atividade dos ativos depende de ecossistemas de manutenção e reparo divididos entre oficinas autorizadas (frequentemente alinhadas às estruturas de garantia de fábrica) e prestadores de serviços independentes que atendem importadores paralelos e frotas comerciais. A subscrição de seguros e a gestão de sinistros servem como uma camada habilitadora fundamental para as frotas de aluguel, enquanto a adoção de VEs adiciona o acesso a carregamento (público e privado) como um insumo operacional. Em resposta, os operadores utilizam cada vez mais telemática e ferramentas de frota com inteligência artificial para gestão de utilização, pontuação de motoristas e manutenção preditiva, a fim de reduzir o tempo ocioso e as paralisações não planejadas.
Cenário Competitivo
Concentração do Mercado
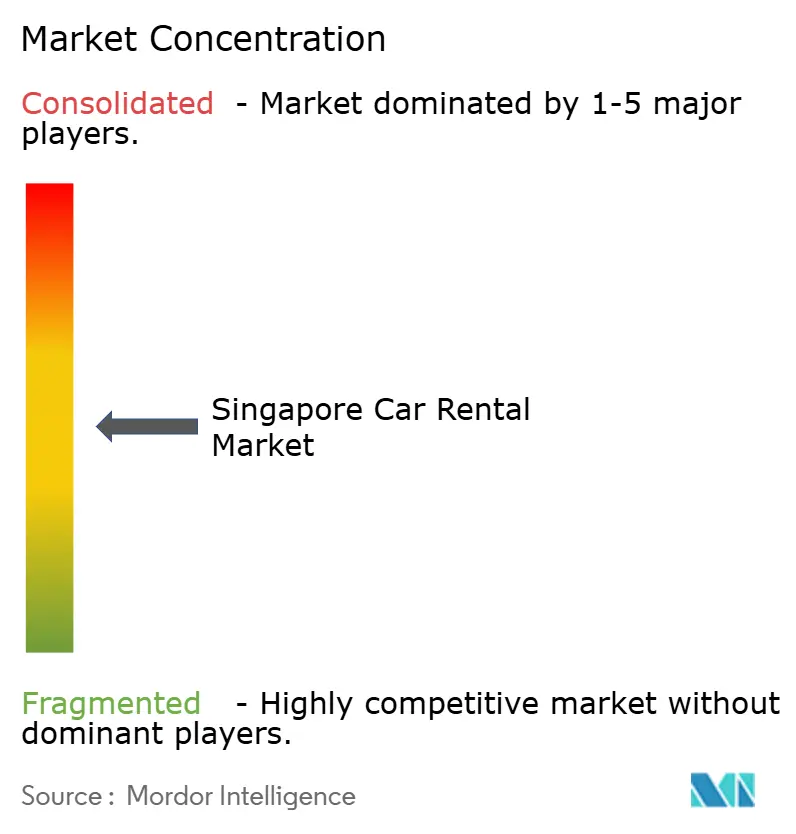
Marcas globais como Avis Budget, Hertz e Sixt estabeleceram uma forte presença no Aeroporto de Changi e nos clusters de hospitalidade do centro da cidade. No entanto, as empresas locais baseadas em aplicativos estão agora dominando as viagens ponto a ponto dentro da cidade. A GetGo estabeleceu a presença mais significativa baseada em aplicativos, operando em inúmeros locais e atendendo a uma base de assinantes vital. A TribeCar gerencia uma frota substancial, e a Drive Sg apresenta unidades de propriedade privada em seu mercado entre pares. A suspensão temporária da BlueSG removeu um grande número de VEs de circulação, beneficiando sua concorrente. Além disso, a LTA introduziu um bloqueio para carros de aluguel privado com motorista de propriedade empresarial, com o objetivo de conter a especulação com frotas e estabilizar a oferta.
A adoção de tecnologia desempenha um papel fundamental na diferenciação. Por exemplo, os primeiros adotantes da telemática Cartrack registraram uma redução notável no tempo de inatividade não planejado. Enquanto isso, os mecanismos de precificação com inteligência artificial de marca branca estão permitindo que empresas menores compitam de forma mais dinâmica. Os pacotes de assinatura que integram seguro e manutenção em uma única taxa são particularmente atraentes para profissionais que buscam despesas previsíveis.
Olhando para o futuro, os testes autônomos estão introduzindo uma nova dimensão: a Grab-WeRide planeja lançar ônibus sem motorista em Punggol, e a ComfortDelGro-Pony.ai está prestes a pilotar veículos autônomos no sandbox da LTA. À medida que a adoção de veículos autônomos traz economias de custos, as tarifas podem diminuir, representando um desafio para os modelos tradicionais de aluguel e condução, a menos que os operadores se adaptem ao gerenciamento de frotas autônomas.
Líderes do Setor de Aluguel de Carros em Singapura
-
SIXT SE
-
Avis Budget Group
-
Drive Sg
-
Europcar Mobility Group
-
Hertz Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
As mudanças regulatórias da revisão P2P da LTA criam espaço para operadores que possam combinar governança de frota em conformidade com distribuição digital. O bloqueio de três anos para carros de aluguel privado com motorista de propriedade empresarial e o requisito de divulgar o histórico de transporte privado/táxi para veículos recém-registrados que utilizem COE obtido a partir de 5 de março de 2025 aumentam o valor da gestão estruturada do ciclo de vida da frota, históricos de veículos transparentes e trilhas de dados prontas para auditoria. Isso tende a favorecer operadores e plataformas que já executam integração baseada em aplicativos, telemática e contratos padronizados.
A eletrificação comercial e os programas de mobilidade corporativa também abrem oportunidades adicionais, apoiados pelo papel dos incentivos do CVES na redução dos custos de aquisição de veículos elétricos para compradores de frotas, além de iniciativas como a parceria regional da Grab com a BYD. O acesso a carregadores continua sendo uma restrição vinculante, o que desloca a diferenciação de curto prazo para operadores que garantem arranjos de carregamento privado, priorizam o carregamento baseado em depósitos, ou transformam em produto os aluguéis de veículos elétricos em torno de casos de uso urbano previsíveis (viagens curtas e corredores de deslocamento) em vez de itinerários transfronteiriços, onde a confiança na autonomia e a disponibilidade de carregamento são mais fracas.
Desenvolvimentos recentes do setor
- Abril de 2026: Acordo de franquia com a Eurokars Leasing para introduzir as marcas Enterprise Rent-A-Car, National Car Rental e Alamo em Singapura; locais iniciais no CBD e na Região Ocidental, com inaugurações planejadas para outubro de 2026. O acordo expande a presença da marca e amplia o mix de produtos nos principais distritos comerciais.
- Abril de 2026: A equipe por trás da BlueSG lançou a Flexar, um serviço de compartilhamento de carros ponto a ponto em Singapura, oferecendo veículos elétricos e de combustão interna. O serviço iniciou seu lançamento beta inicial nas regiões central, norte, nordeste e leste de Singapura, ampliando o acesso do consumidor a opções de mobilidade flexíveis baseadas em aplicativos e introduzindo um modelo de motorização mista no mercado local de compartilhamento de carros.
- Outubro de 2025: A Ecube Car Rental expandiu sua frota de aluguel com novos modelos para atender à crescente demanda por soluções de arrendamento de longo prazo em Singapura. A expansão fortalece a capacidade de atender aos segmentos corporativo e de longo prazo e diversifica as ofertas além dos aluguéis de curto prazo.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este relatório, o mercado abrange a receita gerada pelo aluguel de carros de passeio a indivíduos e organizações em Singapura, incluindo aluguéis com e sem motorista, e tanto reservas online quanto offline.
Exclusões do escopo: Este dimensionamento exclui viagens de transporte por aplicativo, serviços de táxi e arrendamento de veículos estruturado como financiamento de longo prazo em vez de um serviço de aluguel.
Visão Geral da Segmentação
- Por Tipo de Veículo
- Econômico
- Premium
- Luxo
- Veículo Utilitário Esportivo e Veículo de Múltiplos Propósitos
- Por Canal de Reserva
- Online
- Offline
- Por Duração do Aluguel
- Curto Prazo (Menos de 30 dias)
- Longo Prazo (Mais de 30 dias)
- Por Aplicação
- Turismo
- Deslocamento Geral
- Por Tipo de Motorização
- Motor de Combustão Interna (MCI)
- Híbrido
- Veículo Elétrico (VE)
- Por Usuário Final
- Individual
- Corporativo
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Começamos mapeando o contexto de mobilidade local usando estatísticas públicas e sinais de política, pois a precificação e a demanda em Singapura estão vinculadas às regras de propriedade de veículos. Fontes como a Autoridade de Transporte Terrestre para registros de veículos e atualizações de política, o Departamento de Estatísticas de Singapura para indicadores macroeconômicos e o Conselho de Turismo de Singapura para fluxos de visitantes ajudam a moldar o conjunto de demanda.
Para tornar o modelo prático, também revisamos dados de aeroportos e viagens quando relevantes, juntamente com associações confiáveis e publicações de pesquisa, como comunicados da IATA, séries temporais do Banco Mundial e estudos de transporte revisados por pares que discutem padrões de uso. Relatórios anuais de empresas, apresentações para investidores e cobertura de imprensa de reputação são usados para verificar expansão de frota, comentários sobre utilização e movimentos de preços, e então assinaturas pagas para dados financeiros e notícias de empresas são usadas seletivamente para verificar operadores privados menores. Essas fontes documentais são ilustrativas, e muitos outros documentos públicos e pontos de dados também foram usados para validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Em seguida, validamos as premissas por meio de entrevistas com especialistas e pesquisas estruturadas com operadores de aluguel, gestores de frota, seguradoras e parceiros de manutenção, bem como com partes interessadas em viagens corporativas e compras que influenciam a demanda de aluguel de longo prazo. Por ser um mercado exclusivo de Singapura, os dados são verificados em casos de uso principais, como demanda no aeroporto, aluguéis de substituição e mobilidade corporativa. Onde a pesquisa documental indicou padrões diferentes, chamadas de acompanhamento foram usadas para conciliar as faixas de utilização e precificação com o que os entrevistados observam na prática.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 36% | Diretores executivos (CXOs): 13% |
| Nível médio: 49% | Líderes funcionais/de unidade: 27% |
| Participantes menores: 15% | Gerentes: 60% |
Dimensionamento e Previsão do Mercado
Nosso dimensionamento começa com uma reconstrução de demanda de cima para baixo que vincula as necessidades de viagem em Singapura e de deslocamento local a dias de aluguel, que são então convertidos em receita usando faixas de preço observadas. Corroboramos os resultados com verificações seletivas de baixo para cima, onde contagens de frota amostradas e faixas de utilização são combinadas com tarifas diárias médias para confirmar que os totais estão dentro de um envelope operacional realista.
Os principais insumos incluem chegadas de turistas e sazonalidade, mix de retirada no aeroporto versus na cidade, tamanho e perfil de idade da frota (pois afeta o tempo de inatividade), taxas de utilização por duração do aluguel, repasse de custos de seguro e o impacto dos níveis do COE na relação entre alugar e possuir. A previsão é executada usando análise de cenários apoiada por ajuste simples de tendências, onde as premissas base para chegadas, atividade empresarial e crescimento de tarifas são acordadas em discussões primárias e então testadas em cenários de alta e baixa. Quando a visibilidade de baixo para cima é incompleta para operadores menores, tratamos as lacunas aplicando índices de cobertura conservadores e, em seguida, verificando novamente a utilização implícita em relação ao que os operadores relatam como faixas normais.
Validação de Dados e Ciclo de Atualização
Executamos a validação passo a passo antes da aprovação final, começando com verificações internas de outliers em dias de aluguel implícitos, tarifas diárias e utilização, para que o modelo não superestime a receita nos meses de pico. Os resultados são comparados com sinais independentes, como tendências de registro de veículos, ciclos de turismo e comentários de operadores, e qualquer grande variação aciona uma nova verificação das premissas e, quando necessário, um novo contato com os entrevistados.
Cada relatório passa por revisão analítica em múltiplos estágios, onde a lógica de cálculo, o tratamento de moedas e o alinhamento de anos são verificados e, em seguida, revisados para consistência entre as seções. As atualizações são feitas anualmente, e revisões intermediárias são realizadas se um evento material alterar o comportamento de demanda ou precificação. Antes da entrega, uma atualização final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Aluguel de Carros em Singapura da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados podem parecer muito diferentes, mesmo quando todos descrevem aluguéis de carros, porque podem contabilizar serviços diferentes, prazos de contrato diferentes e bases de precificação diferentes. A diferença é geralmente impulsionada pelo que é incluído na receita, qual ano é tratado como âncora e como a utilização e as tarifas diárias são convertidas em totais anuais.
A receita de arrendamento de veículos que se assemelha a financiamento de vários anos está fora do escopo da Mordor Intelligence aqui, o que é uma das razões pelas quais alguns totais externos saem mais altos mesmo antes de as premissas de previsão serem comparadas. Outras lacunas comuns surgem da mistura de compartilhamento de carros e transporte por aplicativo no mesmo conjunto, do uso de utilização otimista nos meses de pico de viagens como média anual, ou da aplicação de conversão de moeda e atualizações de inflação que não estão alinhadas ao mesmo período.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 256,99 milhões de USD (2025) | |
| Consultoria Regional A | 286,81 milhões de USD (2025) | Frequentemente limitado apenas a aluguéis sem motorista, depois expandido usando fatores de crescimento amplos, o que pode superestimar os totais se as faixas de utilização e tarifas não forem verificadas novamente em relação às restrições operacionais locais. |
| Publicação de Pesquisa do Setor B | 2,28 bilhões de USD (2026) | Comumente agrupa serviços de arrendamento e mobilidade mais amplos no mesmo conjunto de receitas, e pode usar premissas agressivas de gasto médio que não correspondem à dispersão típica de tarifas diárias em Singapura. |
Analisando a tabela, a principal conclusão é que as escolhas de inclusão e a matemática de conversão de receita importam mais do que a taxa de crescimento principal. Ao manter o conjunto de demanda vinculado a dias de aluguel e faixas de tarifas diárias realistas, e então testar a utilização com feedback primário, o número final permanece mais fácil de rastrear e reproduzir ao longo do tempo.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de aluguel de carros em Singapura?
O tamanho do mercado de aluguel de carros em Singapura foi avaliado em 265,41 milhões de USD em 2026.
Por que as assinaturas de longo prazo estão ganhando popularidade?
As empresas e os expatriados preferem planos de seis a 24 meses que contornam os voláteis preços do COE e agrupam seguro, manutenção e assistência em estrada em uma taxa mensal fixa.
Qual é a principal restrição que os aluguéis de veículos elétricos enfrentam?
A escassez de carregadores noturnos continua sendo o maior gargalo, com a maioria dos carregadores públicos localizados em conjuntos residenciais, em vez de estacionamentos comerciais ou distritos turísticos.
Como o ERP 2.0 afeta a precificação do aluguel?
O ERP 2.0 impõe taxas de congestionamento baseadas em distância e tempo, levando os operadores a incorporar estimativas dinâmicas de pedágio nos aplicativos de reserva e a incentivar retiradas fora do horário de pico.