
Größe und Marktanteil des Mietwagenmarkts Singapur
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
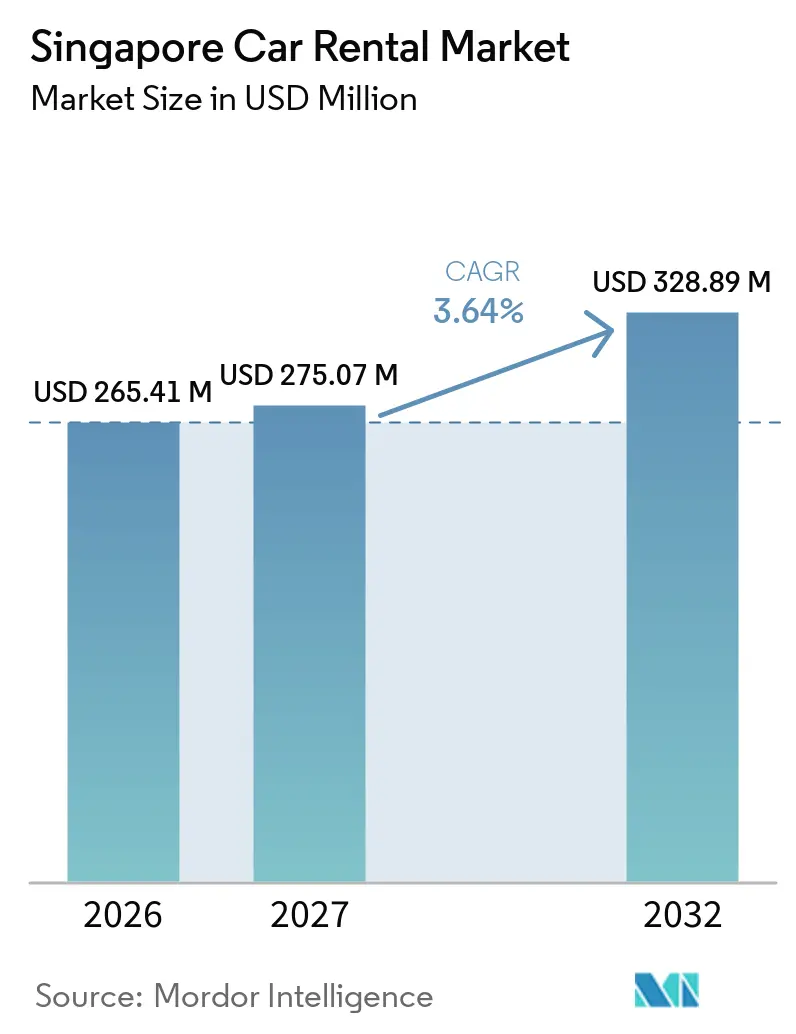
| Marktgröße im Basisjahr (2026) | 265.41 Millionen US-Dollar |
| Marktgröße (2027) | 275.07 Millionen US-Dollar |
| Marktgröße (2032) | 328.89 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.64 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Mietwagenmarkts Singapur von Mordor Intelligence
Die Größe des Singapur Mietwagenmarkts wurde im Jahr 2026 auf 265,41 Millionen USD geschätzt und wird für 2027 auf 275,07 Millionen USD beziffert; bis 2032 wird ein Wert von 328,89 Millionen USD prognostiziert, bei einer CAGR von 3,64 % während des Prognosezeitraums (2027–2032). Stark gestiegene Certificate of Entitlement (COE)-Prämien, eine Erholung des Tourismus sowie ein wachsendes Unternehmensinteresse an kapitalleichter Mobilität sind die wesentlichen Treiber hinter dieser stetigen Entwicklung. Globale Franchise-Unternehmen verteidigen weiterhin ihre Flughafenschalter, während digitale lokale Plattformen rasch skalieren, indem sie Fahrzeuge in der Nähe von Sozialwohnungsanlagen und Haltestellen des öffentlichen Nahverkehrs positionieren. Die Flotten verlagern sich zunehmend auf emissionsärmere Modelle, da die Anreize des Commercial Vehicle Emissions Scheme (CVES) einen Großteil des Elektrofahrzeug-Preisaufschlags ausgleichen, während KI-gestützte Flottenmanagement-Software Standzeiten und Wartungskosten reduziert. Obwohl steigende Versicherungsprämien und knappe Übernacht-Ladestationen für Elektrofahrzeuge (EV) Gegenwind erzeugen, sollten die hohen Eigentumskosten und der politische Druck hin zu saubereren Antrieben die Mietauslastung bis 2032 stabil halten.
Wichtigste Erkenntnisse des Berichts
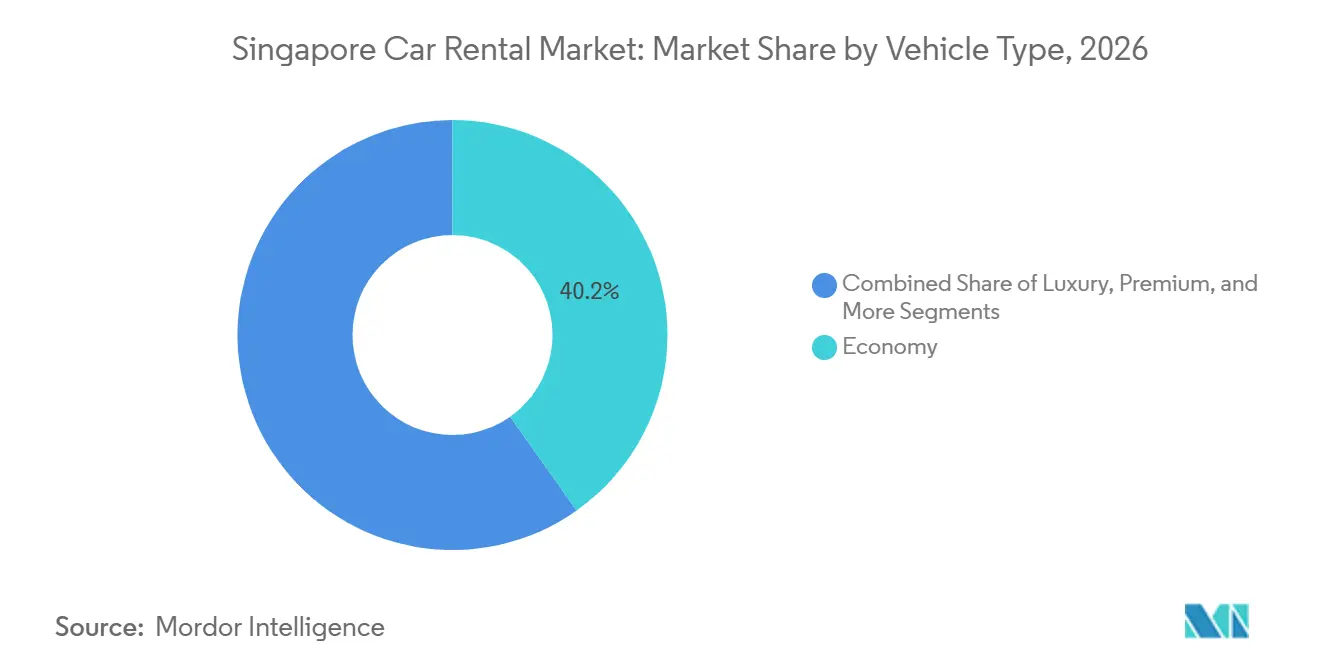
- Nach Fahrzeugtyp entfielen im Jahr 2026 40,21 % des Marktanteils auf Economy-Fahrzeuge; derselbe Fahrzeugtyp verzeichnete mit einer CAGR von 6,27 % im Prognosezeitraum auch das stärkste Marktwachstum.
- Nach Buchungskanal generierten Online-Kanäle im Jahr 2026 noch immer einen Marktanteil von 73,29 %; dieselben Plattformen expandieren bis 2032 mit einer CAGR von 8,24 %.
- Nach Mietdauer hielten Kurzzeitverträge (unter 30 Tage) im Jahr 2026 einen Marktanteil von 62,43 %, während Langzeitleasing bis 2032 voraussichtlich mit einer CAGR von 8,08 % wachsen wird.
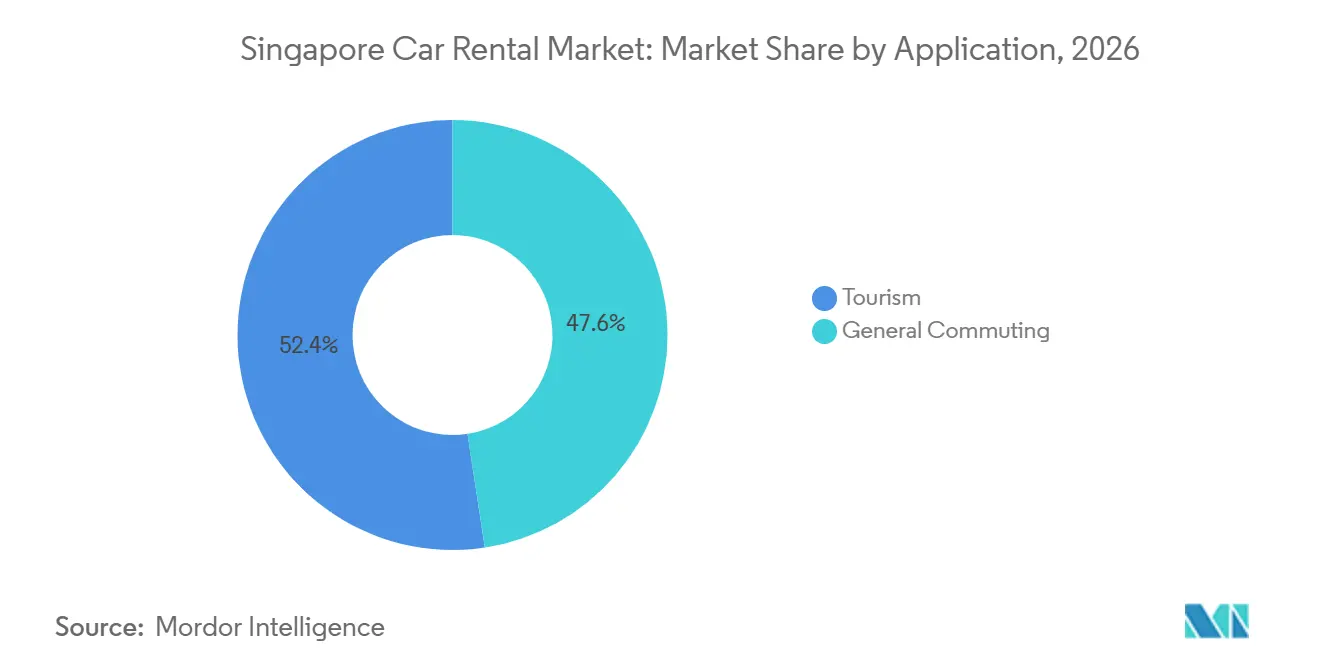
- Nach Anwendung dominierte Tourismus im Jahr 2026 mit einem Marktanteil von 52,39 %; der allgemeine Pendelverkehr wächst jedoch mit einer CAGR von 9,35 % im Prognosezeitraum schneller.
- Nach Antriebsart entfielen im Jahr 2026 82,26 % des Marktanteils auf Fahrzeuge mit Verbrennungsmotor, während Elektrofahrzeugvermietungen bis 2032 voraussichtlich mit einer CAGR von 12,27 % wachsen werden.
- Nach Endnutzer hielten Privatpersonen im Jahr 2026 einen Marktanteil von 64,18 %; Unternehmenskunden expandieren jedoch mit einer CAGR von 9,23 % bis 2032, da Unternehmen abonnementbasierte Mobilität bevorzugen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des Mietwagenmarkts Singapur
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Certificate of Entitlement (COE)-Prämien | +0.8% | Singapur (landesweite Auswirkung, mit Konzentration in der Zentralregion, Ostregion, Nordregion, Westregion und Nordostregion) | Kurzfristig (≤ 2 Jahre) |
| Erholung des Tourismus | +0.6% | Singapur (konzentriert in der Umgebung des Changi-Flughafens, Orchard Road, Marina Bay, Sentosa und dem Central Business District) | Mittelfristig (2–4 Jahre) |
| Flexible Unternehmensmobilität | +0.5% | Singapur (konzentriert im Central Business District, Jurong East, Changi Business Park und one-north) | Mittelfristig (2–4 Jahre) |
| Anreize für Elektrofahrzeugvermietung | +0.4% | Singapur (landesweite Auswirkung in allen Planungsregionen) | Langfristig (≥ 4 Jahre) |
| Abonnement- und Peer-to-Peer-Vermietungen | +0.4% | Singapur (konzentriert in HDB-Siedlungen, MRT-Stationsumgebungen und Wohngebieten in Tampines, Jurong, Woodlands und Punggol) | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Flottenoptimierung | +0.3% | Singapur (landesweiter Flottenbetrieb mit Knotenpunkten in Changi, Tuas und Woodlands) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende COE-Prämien machen Fahrzeugeigentum unerschwinglich
Die Prämien für Certificate of Entitlement (COE) der Kategorie A sind erheblich gestiegen und treiben die Gesamtkosten einer Kompaktlimousine vor der Finanzierung auf ein hohes Niveau. Obwohl die Land Transport Authority (LTA) zusätzliche Kontingente freigegeben hat, liegen die Preise weiterhin deutlich über dem Vor-Pandemie-Niveau [1]. Haushalte, die sich kein eigenes Fahrzeug leisten können, reservieren Economy-Fahrzeuge für Wochenenden bereits mehrere Wochen im Voraus, was auf eine strukturelle Neuausrichtung der Mobilitätsbudgets hindeutet. Wohlhabende Käufer, die auf Fahrzeuge der Kategorie B umsteigen, verstärken die Mietnachfrage nach Einstiegslimousinen zusätzlich, da sich Flottenoperatoren auf Segmente mit der breitesten adressierbaren Basis konzentrieren. Die Verlagerung hin zu variabler Kostenmobilität lässt darauf schließen, dass ein moderater Rückgang der COE-Prämien die Verbraucher nicht unmittelbar dazu veranlassen wird, wieder auf den Direktkauf umzusteigen.
Erholung des Tourismus und eingehende Ankünfte
Singapur begrüßte im Jahr 2025 16,9 Millionen internationale Besucher, ein Anstieg von 2,3 % gegenüber dem Vorjahr, während die Tourismuseinnahmen mit 32,8 Milliarden SGD (ca. 25,4 Milliarden USD) einen Rekordwert erreichten und um 10,0 % gegenüber dem Vorjahr wuchsen [2]. Während der Urlaubsspitzen verzeichneten flughafenbasierte Mietanbieter im Vergleich zu Nebensaisonmonaten einen deutlichen Anstieg der Auslastungsraten. Economy-Buchungen werden überwiegend von Besuchern aus Indonesien, Malaysia und China angeführt. Es ist jedoch ein bemerkenswerter Trend zu beobachten: Mieter aus Indien und dem Nahen Osten tendieren zunehmend zu Premium-Sport-Utility-Vehicles (SUVs) und zahlen dabei bereitwillig einen grenzüberschreitenden Aufpreis für Fahrten nach Malaysia. Peer-to-Peer-Anbieter nutzen ihre ungenutzten Fahrzeuge, indem sie diese während ihrer Auslandsaufenthalte inserieren, was das Flottenangebot ohne Kapitalaufwand der Betreiber erhöht. Der Ausblick für den Singapur Mietwagenmarkt bleibt optimistisch, gestützt durch eine stabile Wochenend- und Urlaubsauslastung durch eingehenden Freizeitreiseverkehr.
Staatliche Anreize für Elektrofahrzeugvermietung treiben Elektrifizierung voran
Das Commercial Vehicle Emissions Scheme (CVES) gewährt Rabatte für Elektrofahrzeuge der Band A, während es Gebühren auf emissionsintensive Fahrzeuge der Band C erhebt. Dies schafft eine erhebliche Anreizlücke, die Erneuerungszyklen in Richtung Elektrofahrzeuge (EVs) lenkt. Obwohl der Early Adoption Incentive auslaufen soll, profitieren gewerbliche Betreiber weiterhin von der vollständigen CVES-Entlastung. Dieser Vorteil ermöglicht es ihnen, Fahrzeuge wie den BYD Atto 3 oder das Tesla Model 3 zu Preisen zu erwerben, die mit Benzin-Kompaktwagen vergleichbar sind. GetGo nutzt diese Einsparungen und berechnet Mietern für Elektrofahrzeuge einen niedrigeren Tarif als für Benzinmodelle. In einem strategischen Schritt hat Grab eine regionale Partnerschaft mit BYD geschlossen, mit dem Ziel, eine erhebliche Anzahl von Elektrofahrzeugen (EVs) in ganz Südostasien zu erwerben. Diese Zusammenarbeit betont auch die Integration von Live-Fahrzeugdaten für eine verbesserte vorausschauende Wartung. Die rasche Elektrifizierung von Mietflotten unterstreicht nicht nur den Wandel der Branche, sondern entspricht auch der Vision der Regierung, einen saubereren öffentlichen Straßenverkehr zu erreichen.
KI-gestützte Flottenoptimierung senkt Betreiberkosten
Viele lokale Mietwagenunternehmen planen die Einführung KI-gestützter Flottensoftware. Eine Telematik-Suite, die durch einen staatlichen Zuschuss unterstützt wird, bietet Dashboards mit Einblicken in Auslastungsdaten, Fahrerbewertungen und Warnmeldungen zur vorausschauenden Wartung, die es Managern ermöglichen, ungenutzte Ressourcen umzuverteilen. Frühe Anwender dieser Technologie haben über verbesserte Auslastung und reduzierte Wartungskosten berichtet. Eine weitere Plattform nutzt GPS- und Batteriestandsdaten, um Nutzer zu nahegelegenen Fahrzeugen mit ausreichender Ladung zu führen und so die Repositionierungskilometer effektiv zu reduzieren. Software-as-a-Service-Anbieter (SaaS) bieten nun ähnliche Toolkits für kleinere Flotten an und verbessern damit die Kosteneffizienz in der gesamten Mietwagenbranche.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Versicherungsprämien | -0.5% | Singapur (landesweite Auswirkung auf alle gewerblichen Flottenoperatoren) | Mittelfristig (2–4 Jahre) |
| Knappheit an Elektrofahrzeug-Ladestationen | -0.3% | Singapur (akut im Central Business District, Orchard und Touristenbezirken; weniger schwerwiegend in HDB-Siedlungen mit Bewohnerladestationen) | Langfristig (≥ 4 Jahre) |
| Streitigkeiten über Kautionen | -0.2% | Singapur (landesweite Auswirkung an allen Mietkontaktpunkten) | Kurzfristig (≤ 2 Jahre) |
| Hohe ERP-Gebühren | -0.2% | Singapur (konzentriert im Central Business District, Orchard Road, Marina Bay und auf wichtigen Schnellstraßen) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark steigende Versicherungsprämien für Mietflotten
Die gebuchten Bruttoprämien im Kraftfahrtbereich sind gestiegen, während die Zeichnungsverluste erheblich zugenommen haben. Erneuerungsangebote für Mietflotten liegen deutlich über dem bisherigen Niveau, und auch die Selbstbehalte bei Standardpolicen sind gestiegen [3]. Um das Risiko zu begrenzen, erhebt Avis tägliche Gebühren für Nullselbstbehalt-Verzichte und Teiloptionen, was die wöchentlichen Kosten für Kunden erheblich erhöhen kann. Der erweiterte Zuständigkeitsbereich von FIDReC für die Bearbeitung von Kraftfahrtstreitigkeiten Dritter bietet zwar einen Rechtsbehelf, verlängert aber auch die Abwicklungsfristen und bindet das Betriebskapital der Anbieter. Kleine Flotten mit begrenzter Verhandlungsmacht sehen sich mit sinkenden Margen konfrontiert, was den Markteintritt neuer Anbieter verlangsamt.
Knappheit an öffentlichen Übernacht-Ladestationen für Elektrofahrzeuge
Öffentliche Ladestationen in Singapur befinden sich überwiegend in Parkhäusern der Housing & Development Board, was den Zugang hauptsächlich auf Bewohner beschränkt. Infolgedessen konkurrieren städtische Mietknotenpunkte und Gewerbeparkplätze um eine begrenzte Anzahl verfügbarer Ladestationen. Dieser Wettbewerb zwingt Betreiber, zusätzliche Kosten für Laden und Parken zu tragen. Die Nutzung von Elektrofahrzeugen am Wochenende geht zurück, hauptsächlich aufgrund der Reichweitenangst der Mieter. Dies ist besonders ausgeprägt bei Fahrten nach Malaysia, wo Schnellladestationen nicht so weit verbreitet sind. Das Fehlen von 24-Stunden-Bordsteinladestationen in Touristenhochburgen und Innenstadtgaragen gibt Anlass zur Sorge. Wenn sich dieser Trend fortsetzt, könnte der Anteil von Elektrofahrzeugen am Mietwagenmarkt Singapurs hinter den politischen Zielen der Regierung zurückbleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Wirtschaftsklasse-Segment fördert demokratischen Zugang
Die Economy-Kategorie machte im Jahr 2026 40,21 % des Marktanteils im Singapur Mietwagenmarkt aus und ist auf dem Weg, bis 2032 eine CAGR von 6,27 % zu erzielen, was belegt, dass die wertorientierte Nachfrage das Rückgrat der Flottenauslastung bleibt. Da Betreiber EV-Rabatte auf Siebensitzer-Modelle übertragen, ist der Singapur Mietwagenmarkt für SUVs auf Wachstumskurs. Eurokars Leasing hat seine digitale Plattform überarbeitet und ermöglicht es Kunden, während einer laufenden Buchung – vorbehaltlich der Verfügbarkeit – von einem Mazda 3 auf einen Porsche Cayenne zu wechseln. Während GetGo weiterhin Schrägheckfahrzeuge einsetzt, um das Parken an seinen Standorten zu optimieren, testet das Pilotprojekt mit Tesla Model 3-Einheiten die Marktbereitschaft für Premium-Elektrofahrzeuge. Hertz' globaler Vertrag für Tesla-Fahrzeuge bestückt nun auch die lokale Flotte, und das Mandat der LTA für sauberere Energie wird den Fahrzeugmix grundlegend verändern.
Betreiber verzeichnen einen Anstieg von Kreuzumbuchungen von Economy- auf Premium-Segmente während der Feiertage, was auf potenzielle Upselling-Erlöse hindeutet. Da sich jedoch die Restwerte von Batterie-Elektrofahrzeugen stabilisieren und ihre Wartungskosten im Vergleich zu Verbrennungsmotoren sinken, verringert sich die Margenspanne. Flottenmanager werden voraussichtlich ihren Fokus auf mittelpreisige Elektrolimousinen verlagern, die regulatorischen, kosten- und verbraucherbezogenen Anforderungen entsprechen.

Nach Buchungskanal: Digitale Transformation beschleunigt sich
Online-Kanäle erfassten im Jahr 2026 73,29 % des Marktanteils und sind auf dem Weg zu einer CAGR von 8,24 % bis 2032. Die Verlagerung spiegelt das wachsende Vertrauen der Verbraucher in App-basierte Verträge, Echtzeit-Preisgestaltung und schlüssellosen Zugang wider. GetGo, das einen ausschließlich mobilen Ansatz verfolgt, der Schalterpersonal und Papierformulare überflüssig macht, hat eine bedeutende Abonnentenbasis aufgebaut. Europcar hat Mietangebote in den KrisFlyer-Buchungspfad von Singapore Airlines eingebettet, um hochintentionalen Traffic zu nutzen und für jede Freizeittransaktion Meilen zu verdienen. Offline-Kanäle bleiben jedoch für diejenigen unverzichtbar, die Last-Minute- oder personalisierte Dienstleistungen suchen. Sixt's myDriver bietet in Zusammenarbeit mit Cathay Pacific Chauffeurdienstleistungen für die Premium-Kundschaft der Fluggesellschaft an und lenkt hochwertige Kunden direkt zu Sixt.
Betreiber stehen unter zunehmendem Druck durch digitale Preisvergleichstools, was sie dazu veranlasst, entweder ihre Kostenstrukturen zu straffen oder sich durch flexible Abholpunkte und gebündelte Dienstleistungen zu differenzieren. Mit API-Integrationen in SAP Concur und Navan ist die automatische Spesenabrechnung nun Realität und erweitert das Unternehmensengagement. Mit dem Fortschreiten der Einführung entfernungsbasierter Gebühren wird die Integration von Echtzeit-Reisepreisen in Buchungs-Apps die Attraktivität digitaler Kanäle weiter stärken.
Nach Mietdauer: Langzeitverträge gewinnen bei Unternehmen an Bedeutung
Kurzzeitmieten unter 30 Tagen behielten im Jahr 2026 einen Anteil von 62,43 %; die Marktgröße des Singapur Mietwagenmarkts für Langzeitverträge wird jedoch bis 2032 voraussichtlich mit einer CAGR von 8,08 % wachsen. Unternehmen sichern sich gegen COE-Volatilität ab, indem sie Sechs- bis 24-Monats-Abonnements abschließen, die Versicherung, Wartung und Pannenhilfe in einer einzigen Rechnung bündeln. GetGos ZipZap-Programm bietet eine „Abonnieren und Teilen”-Option, die es Hauptnutzern ermöglicht, das Fahrzeug an Familienmitglieder unterzuvermieten und so Mietdienstleistungen nahtlos mit Bruchteilseigentum zu verbinden. Der kleinere Anbieter Ecube hat seine Flotte erweitert, um Expatriates auf Langzeiteinsätzen anzusprechen. Während Volumenschwankungen durch den eingehenden Tourismus beeinflusst werden, unterstützt der stabilere Umsatz aus mehrmonatigen Unternehmensvereinbarungen die Cashflow-Planbarkeit in unsicheren wirtschaftlichen Bedingungen.
Freizeitreisende und spontane Besorgungen treiben die Kurzzeitnachfrage an, insbesondere während der Urlaubsspitzen, die die Flughafenauslastung auf hohe Niveaus treiben. Betreiber konzentrieren sich jedoch zunehmend auf Langzeitabonnenten aufgrund von Vorteilen wie niedrigeren Akquisitionskosten, konsistenten Nutzungsmustern und schnellerer Fahrzeugrotation. Angesichts hoher COE-Prämien wird erwartet, dass Langzeitabonnements gegenüber Kurzzeitmieten an Bedeutung gewinnen. Dennoch stellt der Einfluss des Tourismus sicher, dass die Kurzzeitnachfrage ein dominierender Faktor bleibt.
Nach Anwendung: Allgemeiner Pendelverkehr entwickelt sich zum Wachstumstreiber
Tourismus machte im Jahr 2026 52,39 % des Marktanteils aus, aber allgemeine Pendelverkehrsbuchungen steigen jährlich um 9,35 %, was die durch COE-Kosten bedingte Abkehr vom Direktkauf widerspiegelt. Partnerschaften wie die Zusammenarbeit von GetGo mit SBS Transit, bei der Fahrzeuge in der Nähe von MRT-Stationen bereitgestellt werden, überbrücken effektiv die First-Mile- und Last-Mile-Lücken und integrieren Mietfahrzeuge nahtlos in den öffentlichen Nahverkehr. Mittelständische Familien mieten Fahrzeuge typischerweise für Einkaufsfahrten und Familienausflüge und vermeiden so die Last hoher Fixkosten. Unternehmensaktivitäten, einschließlich Kundenbesuche, Projektshuttles und externe Meetings, tragen zu einem stabilen Volumen bei und helfen, die Auslastungskurven der Betreiber ohne saisonale Spitzen auszugleichen.
Während der Freizeitreiseverkehr den Tourismus weiterhin dominieren wird, spielt die häufige und außersaisonale Natur des Pendelverkehrs eine entscheidende Rolle in der Flottenökonomie. Betreiber nutzen KI-Algorithmen, um Fahrzeuge strategisch zu positionieren – in Wohngebieten an Wochenabenden und an Touristenhotspots in den frühen Morgenstunden – und minimieren so Leerkilometer.
Nach Antriebsart: Elektrischer Übergang beschleunigt sich
Verbrennungsmotoren hielten im Jahr 2026 82,26 % des Marktanteils, während Elektrofahrzeuge bis 2032 voraussichtlich mit einer CAGR von 12,27 % stark wachsen werden. Aufgrund des CVES-Rabatts und reduzierter Energiekosten genießen EV-Vermietungen einen erheblichen Preisvorteil. Dies zeigt sich darin, dass Elektrofahrzeuge kostengünstiger als Benzinfahrzeuge sind. Unterdessen erweitert Grab in Partnerschaft mit BYD seine EV-Flotte in der gesamten Region. Dieser ambitionierte Schritt stärkt nicht nur Grabs Verhandlungsmacht für Mengenpreise, sondern verbessert auch seinen Einfluss bei der Sicherung von Ladepaketen. Während Hybridfahrzeuge angesichts des Mangels an Ladestationen als Übergangslösung dienen, deuten die aktuellen Richtlinien auf einen starken Vorstoß in Richtung vollständiger Elektrifizierung hin. Um potenzielle Herausforderungen im öffentlichen Netz zu bewältigen, werden Mietanbieter voraussichtlich in modulare Ladepods an ihren Depots investieren und Vereinbarungen mit privaten Garagen treffen.
Unsicherheiten beim Restwert stellen eine Herausforderung dar, insbesondere wenn Fortschritte bei Batterien der nächsten Generation zu reduzierter Abschreibung führen. Der Singapur Mietwagenmarkt genießt jedoch einen Vorteil: kürzere Haltedauern im Vergleich zum privaten Fahrzeugbesitz. Dies ermöglicht es, Flotten schnell zu erneuern und technologische Fortschritte zu nutzen. Da ältere Einheiten ausgemustert werden und Betreiber CVES-Rabatte zur Kostenoptimierung anstreben, wird der Anteil von Fahrzeugen mit Verbrennungsmotor (ICE) am Markt zurückgehen.
Nach Endnutzer: Unternehmensadoption beschleunigt sich
Im Jahr 2026 entfielen 64,18 % des Marktanteils auf Privatpersonen, aber das Unternehmenssegment expandiert mit einer CAGR von 9,23 %, da Unternehmen Betriebskostenmodelle gegenüber traditionellen Kapitalausgaben bevorzugen. So hat beispielsweise SP Mobility eine Unternehmensflottenkarte eingeführt, die EV-Ladeguthaben beinhaltet. Unterdessen hat Element Fleet Management eine Partnerschaft mit BYD geschlossen, um multinationale Unternehmen anzusprechen, die an ausgelagertem Lebenszyklusmanagement interessiert sind. GetGos ZipZap-Abonnement gewinnt bei KMU an Bedeutung und bietet ihnen ein planbares Mobilitätsbudget ohne Kautionspflicht. Unternehmensverträge, die oft durch längere Laufzeiten und geringere Abwanderung gekennzeichnet sind, erhöhen den Lifetime Value pro Kunde, auch wenn ihre Tagessätze unter denen für Gelegenheitstouristen liegen.
Während der individuelle Freizeitbereich weiterhin die Anzahl der gemieteten Tage dominieren wird, angetrieben durch Tourismusvolumina, sind Unternehmensnutzer darauf vorbereitet, einen wachsenden Umsatzanteil zu erfassen, dank ihrer Präferenz für Premium-Fahrzeuge und gebündelte Dienstleistungen. Da Unternehmen zudem auf EV-Pools umsteigen, um Klimaziele zu erfüllen, könnten Nachhaltigkeitsmandate diesen Wandel weiter beschleunigen.
Geografische Analyse
In Singapur, wo Land knapp ist, liegt der Fokus auf App-Benutzerfreundlichkeit, Flottenvielfalt und Komfort statt auf geografischer Expansion. Das obligatorische GPS-basierte Mautsystem ERP 2.0 wurde implementiert, wobei eine erhebliche Anzahl von Bordeinheiten installiert wurde. Mit der dynamischen Staugebührenerhebung werden Fahrten in die Innenstadt zu Stoßzeiten teurer, was Mieter zu Nebenzeiten oder zur Nutzung des öffentlichen Nahverkehrs lenkt. Die Touristenankünfte steigen und sind auf dem Weg, das Vor-Pandemie-Niveau zu erreichen, was eine konstante Flughafennachfrage stützt. Während grenzüberschreitende Vermietungen nach Johor Bahru und Malakka weiterhin beliebt sind, verlängern verschärfte Zollkontrollen in Malaysia gelegentlich die Umlaufzeiten, was Betreiber dazu veranlasst, Puffertage zwischen Buchungen zu erhöhen.
Die Flottenelektrifizierung wird durch die Geografie beeinflusst, da sich die meisten öffentlichen Ladestationen typischerweise in Wohngebieten befinden. Diese Konzentration zwingt Betreiber im städtischen Kern, Zugang zu privaten Garagen zu suchen. Die Land Transport Authority (LTA) hat die Zulassung neuer Dieselfahrzeuge verboten und vorgeschrieben, dass alle neuen Fahrzeuge sauberere Energiequellen nutzen. Diese Maßnahmen drängen bestehende Flotten mit Verbrennungsmotor (ICE) zu früheren Erneuerungen. Trotz des Versuchs der LTA, die Situation durch die Einspeisung zusätzlicher Kontingente zu entschärfen, bleiben die COE-Prämien hoch und drängen die Mittelschicht an den Rand, was die Mietdurchdringung stärkt.
Angesichts der Binnengeografie Singapurs ist die durchschnittliche Fahrtlänge kurz, was die Reichweitenangst für Elektrofahrzeugmieter verringert. Für Wochenendausflüge nach Malaysia bevorzugen jedoch viele immer noch Benzin-SUVs aufgrund der Knappheit an Schnellladestationen auf längeren Strecken. Die politische Landschaft der Stadt, die begrenzte Straßenkapazität und der knappe Immobilienmarkt fördern gemeinsam ein Mietökosystem, das auf Kurzstrecken, dichte Parkinfrastruktur und digitale Zugänglichkeit ausgerichtet ist.
Regulatorisches Umfeld
Autovermietung und App-basierte Mobilität in Singapur fallen unter den Rahmen der Land Transport Authority (LTA) und des Ministry of Transport (MOT), wobei der Punkt-zu-Punkt (P2P)-Personentransport durch den Point-to-Point Passenger Transport Industry Act 2019 geregelt wird. Im Rahmen dieses Regimes benötigen große Plattformen (mit 800 oder mehr Fahrzeugen) Betreiberlizenzen wie die Ride-hail Service Operator Licence (RSOL), Street-hail Service Operator Licence (SSOL) oder Car-pool Service Operator Licence (CSOL) sowie Qualitätsanforderungen, die Sicherheit, Datentransparenz und nicht-exklusive Vereinbarungen abdecken.
Jüngste Richtlinienaktualisierungen aus der P2P-Überprüfung der LTA verschärfen die Transparenz und Flottenstabilität, einschließlich der obligatorischen Offenlegung der Taxi-/Privatmietfahrzeughistorie für neu zugelassene Fahrzeuge, die COE ab dem 5. März 2025 erhalten haben, sowie einer dreijährigen Bindungsfrist für unternehmenseigene chauffeurgefahrene Privatmietfahrzeuge. Compliance und Kundenverifizierung werden zunehmend über digitale Behördenschnittstellen abgewickelt, einschließlich Online-Kfz-Steuer-Gültigkeitsprüfungen über OneMotoring nach dem Ende physischer Kfz-Steuerplaketten, was ein datengesteuertes Betriebsmodell für Miet- und Mobilitätsbetreiber stärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Flottenbeschaffung und -finanzierung, wobei das Certificate of Entitlement (COE)-System und die Fahrzeugzulassungsanforderungen die anfängliche Kapitalintensität erhöhen und die Entscheidungen der Betreiber über den Flottenmix (Economy, SUV/MPV, Hybride/Elektrofahrzeuge) prägen. Fahrzeuge werden dann über autorisierte Händler sowie parallele oder unabhängige Kanäle beschafft, über Flughafenschalter und zunehmend über App-gesteuerte Netzwerke bereitgestellt, die Fahrzeuge in der Nähe von MRT-Ausgängen und HDB-Siedlungen platzieren, wobei Preisgestaltung, Identitätsprüfungen, schlüsselloser Zugang und Kundensupport in digitale Buchungsplattformen integriert sind.
Auf der nachgelagerten Seite hängt die Anlagenverfügbarkeit von Wartungs- und Reparatur-Ökosystemen ab, die zwischen autorisierten Werkstätten (oft an Herstellergarantiestrukturen ausgerichtet) und unabhängigen Dienstleistern aufgeteilt sind, die Parallelimporteure und gewerbliche Flotten unterstützen. Versicherungszeichnung und Schadenmanagement dienen als wichtige Enabler-Schicht für Mietflotten, während die EV-Einführung den Ladezugang (öffentlich und privat) als operativen Input hinzufügt. Als Reaktion darauf setzen Betreiber zunehmend Telematik und KI-Flottentools für das Auslastungsmanagement, die Fahrerbewertung und die vorausschauende Wartung ein, um Standzeiten und ungeplante Ausfallzeiten zu reduzieren.
Wettbewerbslandschaft
Globale Marken wie Avis Budget, Hertz und Sixt haben eine starke Präsenz am Changi Airport und in den innerstädtischen Hotelclustern etabliert. Lokale App-basierte Unternehmen dominieren jedoch nun die innerstädtischen Punkt-zu-Punkt-Fahrten. GetGo hat den bedeutendsten App-basierten Fußabdruck aufgebaut und betreibt zahlreiche Standorte für eine wichtige Abonnentenbasis. TribeCar verwaltet eine beträchtliche Flotte, und Drive Sg bietet privat owned Einheiten auf seinem Peer-to-Peer-Marktplatz an. Die vorübergehende Aussetzung von BlueSG hat eine große Anzahl von Elektrofahrzeugen aus dem Umlauf genommen und damit dem Wettbewerber zugutegekommen. Darüber hinaus hat die LTA eine Bindungsfrist für unternehmenseigene chauffeurgefahrene Privatmietfahrzeuge eingeführt, um spekulatives Flottenflipping einzudämmen und das Angebot zu stabilisieren.
Die Technologieeinführung spielt eine entscheidende Rolle bei der Differenzierung. So verzeichneten beispielsweise frühe Anwender von Cartrack-Telematik eine deutliche Reduzierung ungeplanter Ausfallzeiten. Unterdessen ermöglichen White-Label-KI-Preisgestaltungsmaschinen kleineren Unternehmen, dynamischer zu konkurrieren. Abonnementpakete, die Versicherung und Wartung in einer einzigen Gebühr integrieren, sind besonders attraktiv für Fachleute, die planbare Ausgaben suchen.
Mit Blick auf die Zukunft führen autonome Testfahrten eine neue Dimension ein: Grab-WeRide plant den Einsatz fahrerloser Shuttles in Punggol, und ComfortDelGro-Pony.ai soll autonome Fahrzeuge im Rahmen der LTA-Sandbox pilotieren. Da die Einführung autonomer Fahrzeuge Kosteneinsparungen mit sich bringt, könnten die Tarife sinken, was traditionelle Mieten-und-Fahren-Modelle herausfordert, sofern Betreiber sich nicht auf das Management autonomer Flotten einstellen.
Marktführer im Mietwagenmarkt Singapur
-
SIXT SE
-
Avis Budget Group
-
Drive Sg
-
Europcar Mobility Group
-
Hertz Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Regulatorische Änderungen aus der P2P-Überprüfung der LTA schaffen Raum für Betreiber, die konformes Flottenmanagement mit digitaler Distribution verbinden können. Die dreijährige Bindungsfrist für unternehmenseigene chauffeurgefahrene Privatmietfahrzeuge und die Anforderung zur Offenlegung der PHC-/Taxihistorie für neu zugelassene Fahrzeuge, die COE ab dem 5. März 2025 erhalten haben, erhöhen den Wert eines strukturierten Flottenlebenszyklusmanagements, transparenter Fahrzeughistorien und prüfungsfähiger Datenspuren. Dies begünstigt tendenziell Betreiber und Plattformen, die bereits App-basiertes Onboarding, Telematik und standardisierte Verträge einsetzen.
Kommerzielle Elektrifizierung und Corporate-Mobility-Programme eröffnen ebenfalls zusätzliche Chancen, unterstützt durch die Rolle der CVES-Anreize bei der Verringerung der EV-Kaufkosten für Flottenkäufer, neben Schritten wie Grabs regionaler Partnerschaft mit BYD. Der Zugang zu Ladestationen bleibt eine bindende Einschränkung, was die kurzfristige Differenzierung zugunsten von Betreibern verschiebt, die private Ladevereinbarungen sichern, depotbasiertes Laden priorisieren oder EV-Vermietungen rund um vorhersehbare urbane Nutzungsfälle (kurze Fahrten und Pendlerkorridore) produktisieren, anstatt grenzüberschreitende Reiserouten, bei denen die Reichweitensicherheit und die Ladeverfügbarkeit schwächer sind.
Aktuelle Branchenentwicklungen
- April 2026: Franchise-Vereinbarung mit Eurokars Leasing zur Einführung der Marken Enterprise Rent-A-Car, National Car Rental und Alamo in Singapur; erste Standorte im CBD und in der westlichen Region, mit geplanten Erffnungen im Oktober 2026. Die Vereinbarung erweitert die Markenpräsenz und verbreitert den Produktmix in wichtigen Geschäftsvierteln.
- April 2026: Das Team hinter BlueSG lancierte Flexar, einen Punkt-zu-Punkt-Carsharing-Dienst in Singapur, der sowohl Elektro- als auch Verbrennungsfahrzeuge anbietet. Der Dienst startete seinen ersten Beta-Rollout in Zentral-, Nord-, Nordost- und Ostsingapur, erweiterte den Verbraucherzugang zu flexiblen, App-basierten Mobilitätsoptionen und führte ein gemischtes Antriebsmodell auf dem lokalen Carsharing-Markt ein.
- Oktober 2025: Ecube Car Rental erweiterte die Mietflotte mit neuen Modellen, um der steigenden Nachfrage nach Langzeitleasing-Lösungen in Singapur gerecht zu werden. Die Erweiterung stärkt die Kapazität zur Bedienung von Unternehmens- und Langzeitsegmenten und diversifiziert das Angebot über Kurzzeitmieten hinaus.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt die Einnahmen aus der Vermietung von Personenkraftwagen an Privatpersonen und Organisationen in Singapur, einschließlich Selbstfahrer- und Chauffeurmieten sowie Online- und Offline-Buchungen.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt Fahrdienstvermittlungsfahrten, Taxidienste und Fahrzeugleasing aus, das als langfristige Finanzierung und nicht als Mietdienstleistung strukturiert ist.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Wirtschaftsklasse
- Premium
- Luxus
- Sport-Utility-Fahrzeug und Mehrzweckfahrzeug
- Nach Buchungskanal
- Online
- Offline
- Nach Mietdauer
- Kurzzeit (weniger als 30 Tage)
- Langzeit (mehr als 30 Tage)
- Nach Anwendung
- Tourismus
- Allgemeiner Pendelverkehr
- Nach Antriebsart
- Verbrennungsmotor (ICE)
- Hybrid
- Elektrofahrzeug (EV)
- Nach Endnutzer
- Privatperson
- Unternehmen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen mit der Kartierung des lokalen Mobilitätskontexts anhand öffentlicher Statistiken und politischer Signale, da Singapurer Preisgestaltung und Nachfrage mit den Fahrzeugbesitzregeln verknüpft sind. Quellen wie die Land Transport Authority für Fahrzeugzulassungen und Richtlinienaktualisierungen, das Singapore Department of Statistics für Makroindikatoren und das Singapore Tourism Board für Besucherströme helfen dabei, den Nachfragepool zu gestalten.
Um das Modell praxistauglich zu machen, überprüfen wir auch Flughafen- und Reisedaten, wo relevant, zusammen mit vertrauenswürdigen Verbands- und Forschungsquellen wie IATA-Veröffentlichungen, Weltbank-Zeitreihen und begutachteten Verkehrsstudien, die Nutzungsmuster diskutieren. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung werden verwendet, um Flottenexpansion, Auslastungskommentare und Preisbewegungen zu überprüfen; kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten werden selektiv eingesetzt, um kleinere private Betreiber gegenzuprüfen. Diese Desk-Quellen sind illustrativ, und viele weitere öffentliche Dokumente und Datenpunkte wurden ebenfalls zur Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Anschließend validieren wir Annahmen durch Experteninterviews und strukturierte Umfragen mit Mietanbietern, Flottenmanagern, Versicherern und Wartungspartnern sowie Unternehmensreise- und Beschaffungsverantwortlichen, die die langfristige Mietnachfrage beeinflussen. Da es sich um einen ausschließlich auf Singapur ausgerichteten Markt handelt, werden die Eingaben über wichtige Anwendungsfälle wie Flughafennachfrage, Ersatzmieten und Unternehmensmobilität hinweg überprüft. Wo die Desk-Recherche unterschiedliche Muster implizierte, wurden Folgegespräche genutzt, um Auslastungs- und Preisspannen mit dem abzugleichen, was die Befragten in der Praxis beobachten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 36 % | Führungskräfte (CXOs): 13 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 27 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 60 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einer Top-down-Nachfragerekonstruktion, die Singapurer Reise- und lokale Fahrtbedürfnisse mit Miettagen verknüpft, die dann anhand beobachteter Preisspannen in Umsatz umgerechnet werden. Wir bestätigen die Ergebnisse durch selektive Bottom-up-Prüfungen, bei denen Stichproben von Flottenbeständen und Auslastungsspannen mit durchschnittlichen Tagessätzen kombiniert werden, um zu bestätigen, dass die Gesamtwerte innerhalb eines realistischen Betriebsrahmens liegen.
Zu den wichtigsten Eingaben gehören Touristenankünfte und Saisonalität, der Mix aus Flughafen- und Stadtabholungen, Flottengröße und Altersprofil (da dies die Ausfallzeiten beeinflusst), Auslastungsraten nach Mietdauer, Versicherungskostenweitergabe und die Auswirkungen der COE-Niveaus auf den Abwägungsprozess zwischen Mieten und Kaufen. Die Prognose wird mittels Szenarioanalyse durchgeführt, unterstützt durch einfache Trendanpassung, wobei Basisannahmen für Ankünfte, Geschäftsaktivität und Preiswachstum in Primärgesprächen vereinbart und dann auf Aufwärts- und Abwärtsszenarien getestet werden. Wenn die Bottom-up-Sichtbarkeit für kleinere Betreiber unvollständig ist, werden Lücken durch die Anwendung konservativer Abdeckungsquoten geschlossen und die implizierte Auslastung dann mit den von Betreibern als normal gemeldeten Spannen abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Wir führen eine schrittweise Validierung vor der Freigabe durch, beginnend mit internen Prüfungen auf Ausreißer bei implizierten Miettagen, Tagessätzen und Auslastung, damit das Modell die Einnahmen in Spitzenmonaten nicht überschätzt. Die Ergebnisse werden mit unabhängigen Signalen wie Fahrzeugzulassungstrends, Tourismuszyklen und Betreiberkommentaren verglichen, und jede große Abweichung löst eine erneute Überprüfung der Annahmen und bei Bedarf eine erneute Kontaktaufnahme mit den Interviewpartnern aus.
Jeder Bericht durchläuft eine mehrstufige Analystenprüfung, bei der Berechnungslogik, Währungsbehandlung und Jahresausrichtung verifiziert und dann auf Konsistenz über alle Abschnitte hinweg überprüft werden. Aktualisierungen erfolgen jährlich, und Zwischenrevisionen werden vorgenommen, wenn ein wesentliches Ereignis das Nachfrage- oder Preisverhalten verändert. Vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit Kunden die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhalten.
Mordor Intelligence Singapur Mietwagenmarkt Größe im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können weit auseinanderliegen, selbst wenn sie alle Autovermietungen beschreiben, da sie möglicherweise unterschiedliche Dienstleistungen, unterschiedliche Vertragslaufzeiten und unterschiedliche Preisgrundlagen berücksichtigen. Die Spanne wird in der Regel dadurch bestimmt, was in den Umsatz einbezogen wird, welches Jahr als Ankerpunkt behandelt wird und wie Auslastung und Tagessätze in Jahresgesamtwerte umgerechnet werden.
Fahrzeugleasingumsätze, die wie mehrjährige Finanzierungen aussehen, liegen außerhalb des Umfangs von Mordor Intelligence, was ein Grund dafür ist, dass einige externe Gesamtwerte höher ausfallen, noch bevor Prognosenannahmen verglichen werden. Weitere häufige Lücken entstehen durch die Vermischung von Carsharing und Fahrdienstvermittlung in denselben Pool, die Verwendung optimistischer Auslastung in Reisespitzenmonaten als ganzjährigen Durchschnitt oder die Anwendung von Währungsumrechnungen und Inflationsaktualisierungen, die nicht auf denselben Zeitpunkt abgestimmt sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 256,99 Millionen USD (2025) | |
| Regionale Unternehmensberatung A | 286,81 Millionen USD (2025) | Häufig auf Selbstfahrermieten beschränkt und dann unter Verwendung breiter Wachstumsfaktoren erweitert, was Gesamtwerte überschätzen kann, wenn Auslastung und Preisspannen nicht anhand lokaler Betriebsbeschränkungen überprüft werden. |
| Branchenforschungsanbieter B | 2,28 Milliarden USD (2026) | Bündelt häufig Leasing und breitere Mobilitätsdienstleistungen in denselben Umsatzpool und verwendet möglicherweise aggressive Durchschnittsausgabenannahmen, die nicht der typischen Tagessatzdispersion in Singapur entsprechen. |
Ein Blick über die Tabelle hinweg zeigt, dass Einbeziehungsentscheidungen und die Umsatzumrechnungsrechnung wichtiger sind als die Headline-Wachstumsrate. Indem der Nachfragepool an Miettage und realistische Tagessatzbänder gebunden und die Auslastung mit primärem Feedback unter Druck gesetzt wird, bleibt die endgültige Zahl leichter nachvollziehbar und im Zeitverlauf reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Mietwagenmarkt in Singapur derzeit?
Die Größe des Singapur Mietwagenmarkts wurde im Jahr 2026 auf 265,41 Millionen USD geschätzt.
Warum gewinnen Langzeitabonnements an Beliebtheit?
Unternehmen und Expatriates bevorzugen Sechs- bis 24-Monats-Pläne, die volatile COE-Preise umgehen und Versicherung, Wartung und Pannenhilfe in einer monatlichen Pauschalgebühr bündeln.
Was ist das größte Hemmnis für Elektrofahrzeugvermietungen?
Die Knappheit an Übernacht-Ladestationen bleibt der größte Engpass, da sich die meisten öffentlichen Ladestationen in Wohnsiedlungen und nicht in Gewerbeparks oder Touristenbezirken befinden.
Wie wirkt sich ERP 2.0 auf die Mietpreisgestaltung aus?
ERP 2.0 erhebt entfernungs- und zeitbasierte Staugebühren, was Betreiber dazu veranlasst, dynamische Mautschätzungen in Buchungs-Apps zu integrieren und Abholungen außerhalb der Stoßzeiten zu fördern.