
Tamanho e Participação do Mercado de Logística de Semicondutores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 86.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 133.87 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Semicondutores por Mordor Intelligence
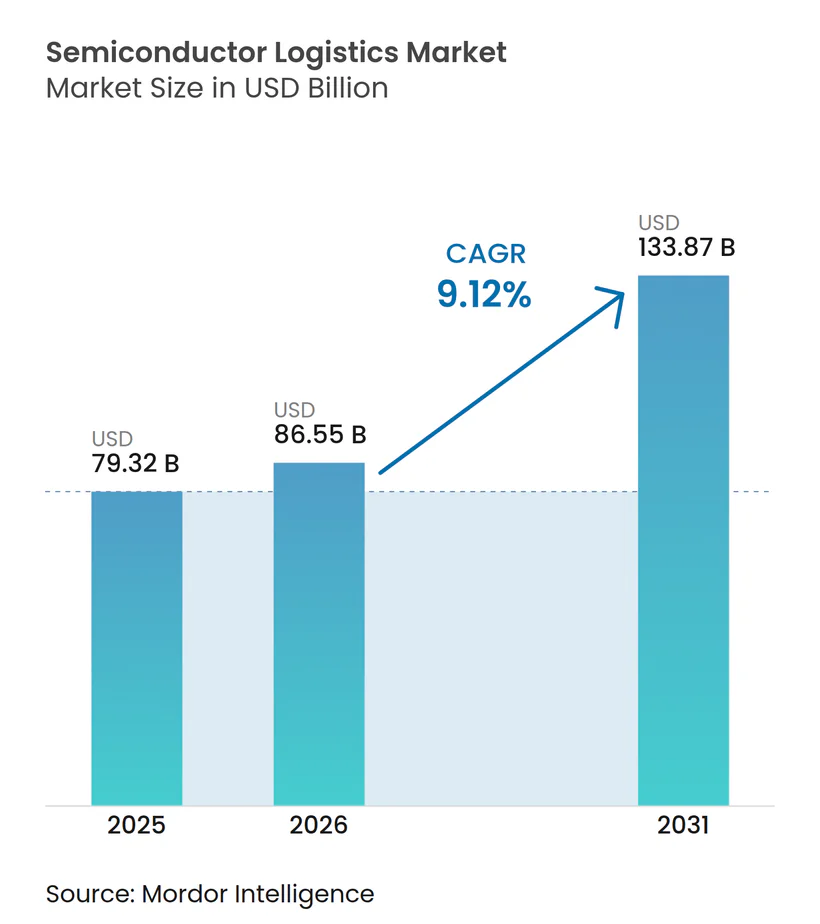
O tamanho do Mercado de Logística de Semicondutores foi avaliado em USD 79,32 bilhões em 2025 e estimado para crescer de USD 86,55 bilhões em 2026 para atingir USD 133,87 bilhões até 2031, a uma CAGR de 9,12% durante o período de previsão (2026-2031).
A perspectiva de crescimento reflete a atividade histórica de construção de fábricas de semicondutores, programas de incentivos governamentais e a intensificação da demanda por hardware de inteligência artificial que requer fluxos de materiais rápidos e livres de contaminação. Os serviços de transporte permanecem a espinha dorsal do mercado de logística de semicondutores, mas serviços de valor agregado como embalagem especializada, documentação de controle de exportação e auditoria de conformidade estão se expandindo mais rapidamente, à medida que os fabricantes buscam parceiros integrados de cadeia de suprimentos. Os investimentos em capacidade em veículos com sala limpa Classe A, redes de cadeia fria para produtos químicos de litografia por ultravioleta extrema (EUV) e plataformas de roteamento habilitadas por IA estão remodelando a dinâmica competitiva. Ao mesmo tempo, as políticas de cadeia de suprimentos com parceiros de confiança nos Estados Unidos, Europa e Japão estão redesenhando as tradicionais rotas comerciais centradas na Ásia, obrigando os provedores de logística a estabelecer centros regionais próximos a novos clusters de fábricas, mantendo altos padrões de serviço alinhados com os requisitos de segurança nacional.
Principais Conclusões do Relatório
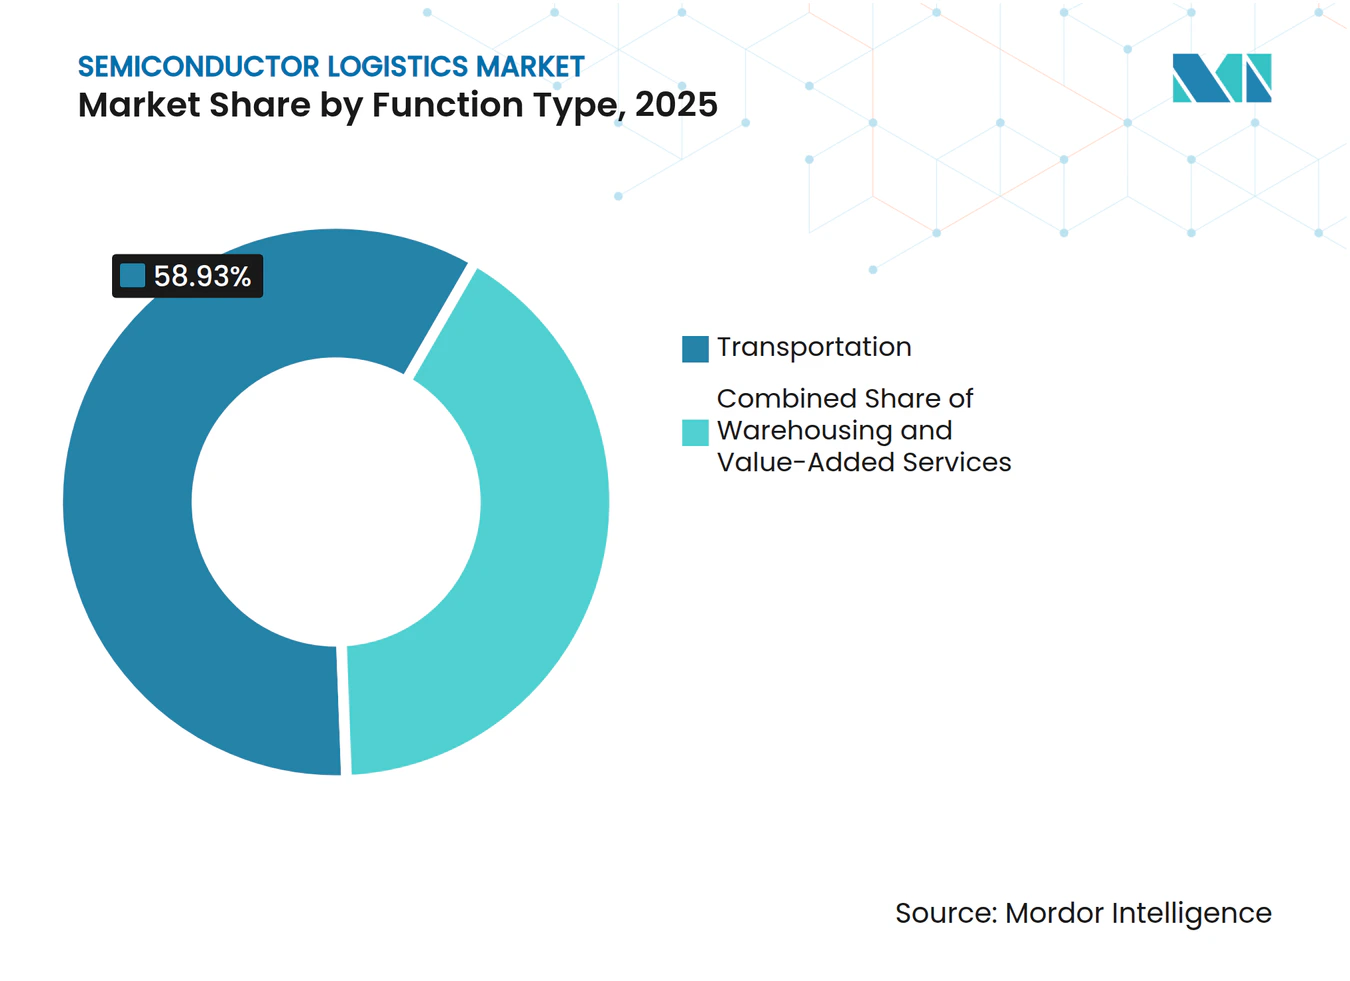
- Por função, o transporte controlou 58,93% da participação do mercado de logística de semicondutores em 2025. Por função, os serviços de valor agregado devem se expandir a um CAGR de 10,08% até 2031.
- Por modo de operação, os serviços sem cadeia de frio comandaram 76,70% do tamanho do mercado de logística de semicondutores em 2025. Por modo de operação, a logística de cadeia de frio deve avançar a um CAGR de 10,78% entre 2026 e 2031.
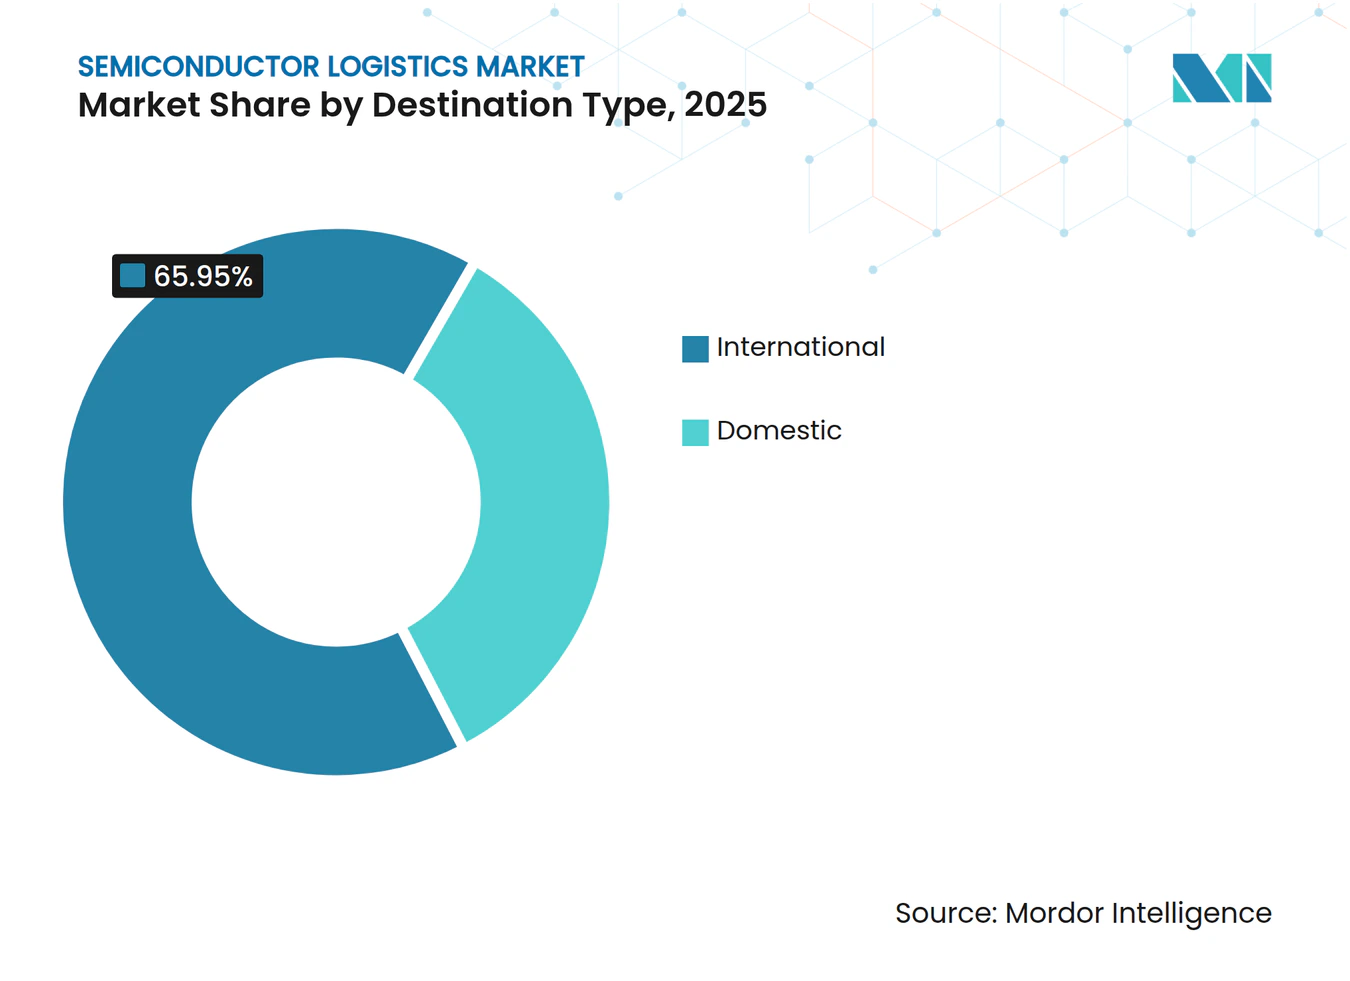
- Por destino, as remessas internacionais detiveram 65,95% do tamanho do mercado de logística de semicondutores em 2025, enquanto os fluxos domésticos crescem a um CAGR de 9,95%.
- Por tipo de produto, os produtos semicondutores acabados representaram 40,92% da receita em 2025; matérias-primas e produtos químicos devem crescer a um CAGR de 8,55% até 2031.
- A Ásia-Pacífico capturou 43,10% da participação do mercado de logística de semicondutores em 2025 e deve registrar o maior CAGR regional de 11,85% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão acelerada de fábricas nos Estados Unidos e na Europa | +2.1% | América do Norte e UE, com impacto secundário na APAC | Médio prazo (2-4 anos) |
| Aumento acelerado da terceirização de empacotamento em nível de wafer no Sudeste Asiático | +1.8% | Núcleo da APAC, impacto secundário nas Américas | Curto prazo (≤ 2 anos) |
| Mudança para modelos de logística "milk-run" próximos à fundição | +1.3% | Global, concentrado próximo aos principais clusters de fábricas | Médio prazo (2-4 anos) |
| Conformidade da cadeia fria para produtos químicos de fotolitografia EUV | +1.1% | Global, ênfase nas regiões de nós avançados | Longo prazo (≥ 4 anos) |
| Subsídios governamentais para cadeias de suprimentos de parceiros de confiança | +1.7% | Américas, UE, Japão, mercados selecionados da APAC | Médio prazo (2-4 anos) |
| Plataformas de roteamento dinâmico habilitadas por IA e visibilidade de ETA | +1.2% | Global, adoção antecipada em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Acelerada de Fábricas nos Estados Unidos e na Europa
Dezoito novas fábricas previstas para 2025-2026 nas Américas, Japão e Europa estão remodelando os corredores logísticos globais. Projetos como o campus da TSMC no Arizona e as expansões de capacidade multiestadual da Intel exigem redes de caminhões livres de contaminação para entregar gases de altíssima pureza, fotorresistentes e pods de wafer em cronogramas rigorosos de produção just-in-time. As rotas tradicionais de longa distância estão sendo complementadas por circuitos regionais "milk-run" que percorrem fábricas, centros de distribuição de fornecedores e instalações especializadas de transbordo. Os provedores de logística estão investindo em reboques compatíveis com ISO Classe 5 e sensoriamento de partículas a bordo para atender a esses níveis de serviço. Desenvolvedores imobiliários estão instalando armazéns de grau semicondutor próximos a Phoenix, Columbus e Dresden, criando novos nós que reduzem os prazos de entrega e diminuem a dependência do frete aéreo. O consequente aumento da demanda por caminhões Classe A e motoristas certificados sustenta um aumento mensurável no mercado de logística de semicondutores[1].
Aumento Acelerado da Terceirização de Empacotamento em Nível de Wafer no Sudeste Asiático
A terceirização acelerada de empacotamento avançado impulsiona rotas ponto a ponto pela Malásia, Vietnã e Filipinas. A expansão da ASE Technology em Penang para 3,4 milhões de pés quadrados e 6.000 funcionários triplicou as remessas de saída de substratos sensíveis à temperatura. A instalação de USD 1,6 bilhão da Amkor em Bac Ninh adiciona 200.000 m² de espaço de sala limpa dedicado a módulos de sistema em pacote, ampliando os fluxos de entrada de estruturas de chumbo, laminado e produtos químicos de preenchimento inferior. Esses projetos exigem armazéns consolidados alfandegados, frotas rodoviárias em conformidade com a ISO 14001 e mesas de despachante aduaneiro 24 horas por dia, 7 dias por semana, para gerenciar devoluções de zona e remessas parciais. Os governos do Sudeste Asiático estão simplificando as regras das zonas de livre comércio e investindo em scanners de raios X de visão dupla nos aeroportos para acelerar o desembaraço da carga de semicondutores, estimulando ainda mais o mercado de logística de semicondutores[2].
Plataformas de Roteamento Dinâmico Habilitadas por IA e Visibilidade de ETA
A orquestração logística está migrando do planejamento manual de cargas para algoritmos de autoaprendizagem que simulam milhões de permutações de roteamento. A DHL Supply Chain implementou ferramentas de IA generativa que limpam dados de remessa e recomendam projetos de rede em minutos, reduzindo os ciclos médios de planejamento em 80%. Modelos de linguagem de grande escala com múltiplos agentes analisam padrões históricos de atraso, condições meteorológicas em tempo real e cronogramas de produção de fábricas para prever horários de chegada com precisão de ±5 minutos. Os remetentes obtêm métricas completas de temperatura, umidade e impacto durante toda a viagem por meio de dataloggers de IoT, mitigando o risco de desvio para fotorresistentes EUV e micro-lentes. Essas capacidades estão se tornando requisitos básicos para conquistar contratos de longo prazo, levando os operadores de médio porte a licenciar suítes de IA de marca branca ou formar alianças tecnológicas. À medida que a adoção aumenta, as plataformas de IA sustentam ganhos de eficiência que expandem a capacidade disponível sem crescimento proporcional da frota, fortalecendo o mercado de logística de semicondutores[3].
Subsídios Governamentais para Cadeias de Suprimentos de Parceiros de Confiança
A Lei CHIPS desembolsou USD 29,5 bilhões em financiamento direto a projetos, vinculando a elegibilidade dos prêmios à participação em cadeias de suprimentos resilientes, domésticas ou aliadas. A Texas Instruments recebeu USD 1,61 bilhão para construir três fábricas, desencadeando a co-localização de fornecedores de fazendas de gás, estações de mistura química e depósitos de peças sobressalentes no Texas. Os programas europeus espelham a abordagem: créditos fiscais na Silicon Saxony da Alemanha e nos clusters de nanoeletrônica da França exigem provedores de logística certificados pela ISO 9001 e rastreabilidade de remessa de ponta a ponta, acelerando os prêmios para fornecedores em conformidade e expandindo a demanda por logística de grau semicondutor.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Capacidade limitada para caminhões e contêineres de sala limpa Classe A | -1.4% | Global, aguda nas regiões de nós avançados | Curto prazo (≤ 2 anos) |
| Sobretaxas voláteis de combustível de aviação em cargueiros fretados | -0.8% | Global, ênfase nas rotas transpacíficas | Curto prazo (≤ 2 anos) |
| Escassez persistente de mão de obra certificada treinada em DG/ESD | -1.2% | Global, grave nos mercados emergentes | Médio prazo (2-4 anos) |
| Atrasos no licenciamento de controle de exportação para equipamentos destinados à China | -0.9% | Rotas comerciais focadas na China, impacto global secundário | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Capacidade Limitada para Caminhões e Contêineres de Sala Limpa Classe A
Anúncios consecutivos de fábricas superaram o crescimento da frota especializada. Os fabricantes de reboques equipados com sala limpa relatam pendências de pedidos superiores a 18 meses, enquanto os operadores enfrentam inflação de preços de dois dígitos para revestimentos ISO Classe 5. Alguns remetentes alugam salas limpas de paredes flexíveis móveis dentro de reboques padrão como medidas provisórias, mas essas soluções adicionam complexidade de carregamento e reduzem a utilização do volume cúbico. Com cada novo nó avançado exigindo limites de partículas mais rígidos, o desequilíbrio entre oferta e demanda por veículos especializados continua a restringir o mercado de logística de semicondutores.
Escassez Persistente de Mão de Obra Certificada Treinada em DG/ESD
O grupo global de pessoal certificado em mercadorias perigosas e descarga eletrostática não conseguiu acompanhar a expansão de fábricas e embalagens. Grupos do setor projetam uma lacuna de 146.000 trabalhadores até 2029. Os programas de certificação por meio da SEMI University e de academias privadas não conseguem escalar com rapidez suficiente, deixando os provedores de logística a rotacionar especialistas limitados entre múltiplas regiões, estendendo a supervisão de conformidade. A escalada de salários e a concorrência predatória intensificam a pressão de custos, reduzindo a margem de lucro apesar do aumento dos volumes de remessa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função:
Liderança em Transporte com Rápido Aumento nos Serviços de Valor AgregadoOs serviços de transporte detiveram 58,93% do mercado de logística de semicondutores em 2025, pois fábricas de semicondutores (fabs), OSATs e OEMs dependem da movimentação de carga de alto valor com prazo definido e livre de contaminação. As frotas rodoviárias dominam as rotas intrarregionais, onde o reabastecimento just-in-time das plantas exige precisão de trânsito inferior a uma hora, enquanto cargueiros dedicados e voos charter garantem capacidade global para máscaras, máquinas EUV e peças de reposição críticas. A Korean Air, por si só, opera 23 cargueiros de fuselagem larga dedicados a semicondutores, equivalente a uma participação de 6% da capacidade global para este segmento. A escala do segmento confere às transportadoras poder de barganha com aeroportos e operadores de solo para obter slots prioritários e liberação segura no pátio, reforçando sua primazia dentro do tamanho do mercado de logística de semicondutores.
Os serviços de valor agregado registraram o maior CAGR segmental de 10,08% até 2031, à medida que a complexidade da cadeia de suprimentos aumenta a demanda por corretagem aduaneira, armazenagem alfandegada e consultoria em controle de exportações. Provedores que oferecem kitting de embalagens, serviços de auditoria ESD e reabastecimento de MRO sub-fab conquistam contratos de longo prazo de fundições interessadas em minimizar o número de fornecedores. À medida que as fabs terceirizam mais atividades não essenciais, as empresas de logística incorporam técnicos no local para gerenciar a coordenação de movimentação de equipamentos, viabilizando fluxos de receita de maior margem e diversificando-se para além do transporte puro de baixo rendimento.



Por Modo de Operação:
Dominância Sem Cadeia Fria, Impulso da Cadeia FriaOs serviços sem cadeia de frio representaram 76,70% do tamanho do mercado de logística de semicondutores em 2025, abrangendo chips acabados, ferramental e materiais convencionais que toleram condições ambientes. Os hubs multimodais integram armazéns alfandegados com áreas de preparação seguras contra descarga eletrostática (ESD) para agregar cargas destinadas a diversas geografias, otimizando a economia do transporte de longa distância.
A demanda por rotas de cadeia de frio está crescendo rapidamente a um CAGR de 10,78%, pois fotorresistentes EUV, gases especiais e polímeros avançados impõem faixas térmicas rigorosas. O investimento de 2,00 bilhões de euros (2,20 bilhões de USD) da DHL em hubs em conformidade com as Boas Práticas de Distribuição (GDP) posiciona a empresa para capturar esse crescimento especializado, aliviando um gargalo de capacidade fundamental que ameaçava desacelerar o mercado de logística de semicondutores.
Por Destino:
Complexidade Internacional vs. Reshoring DomésticoOs fluxos internacionais mantiveram uma contribuição de receita expressiva de 65,95% em 2025, pois design, fabricação e montagem ainda abrangem vários continentes. As rotas transpacíficas conectam as fábricas de ponta de Taiwan com as casas de design dos Estados Unidos e os OSATs do Sudeste Asiático, exigindo rigorosa conformidade com controles de exportação e domínio do desembaraço aduaneiro em múltiplos países. Os crescentes incentivos domésticos, mais notavelmente o CHIPS Act de 52,7 bilhões de USD, estão remodelando parte desse padrão.
As remessas domésticas nos Estados Unidos, na Europa e no Japão crescem a um CAGR de 9,95%, à medida que novas fábricas atraem mais produtos químicos de entrada, peças de reposição e wafers acabados por meio de corredores internos. O nearshoring aprimorado modera a exposição a interrupções no frete marítimo, mas impõe novas pressões sobre as redes rodoviárias e ferroviárias para atender aos padrões de limpeza e segurança exigidos pelo setor de semicondutores.

Por Tipo de Produto:
Produtos Acabados Dominantes, Matérias-Primas e Produtos Químicos em AltaOs produtos semicondutores acabados representaram 40,92% da receita de 2025, pois chips de alto valor unitário são transportados sob regimes de tarifas premium que garantem velocidade e integridade. Processadores para dispositivos portáteis podem ultrapassar 10.000 USD por wafer, obrigando os embarcadores a reservar disponibilidade no primeiro voo e protocolos de contêineres selados com GPS.
Matérias-primas e produtos químicos estão se expandindo mais rapidamente, a um CAGR de 8,55% até 2031, à medida que os nós avançados multiplicam a demanda por ácidos de ultra-alta pureza (UHP), slurries e foto-iniciadores. Os corredores de logística química dedicados agora utilizam tanques de revestimento duplo com recuperação de vapores e monitoramento de pH em tempo real, evidenciando a crescente especialização dentro do mercado de logística de semicondutores.
Análise Geográfica
Mercado de Logística de Semicondutores da APAC
A Ásia-Pacífico mantém sua posição dominante com 43,10% de participação de mercado em 2025 e lidera o crescimento regional a um CAGR de 11,85% até 2031, impulsionada por seu ecossistema integrado de semicondutores e iniciativas estratégicas de diversificação da cadeia de suprimentos. A liderança de Taiwan em fundição, ancorada pela participação de mercado global de 54% da TSMC e por quase 90% da produção de chips avançados, gera fluxos logísticos significativos que exigem transporte especializado em sala limpa e manuseio com controle de temperatura para produtos químicos EUV.
O domínio da Coreia do Sul em memória, liderado pela Samsung e pela SK Hynix, está gerando volumes logísticos substanciais à medida que ambas expandem a produção de HBM, com a Samsung aumentando a produção 2,5 vezes em 2024 e a SK Hynix investindo 10 trilhões de KRW em produtos de armazenamento de alto desempenho. Os mercados do Sudeste Asiático estão experimentando crescimento acelerado à medida que as empresas de semicondutores diversificam suas operações, com a Malásia gerando aproximadamente 130 bilhões de USD anualmente em exportações de semicondutores, enquanto o Vietnã atrai grandes investimentos em embalagem, como a instalação de 1,6 bilhão de USD da Amkor em Bac Ninh. A infraestrutura logística da região enfrenta uma lacuna de investimento projetada de 60 bilhões de USD para atender às demandas comerciais futuras, com países aprimorando a infraestrutura de transporte e estabelecendo hubs especializados de logística de semicondutores para manter vantagens competitivas.
Mercado de Logística de Semicondutores da América do Norte
A América do Norte demonstra forte impulso de crescimento impulsionado por investimentos governamentais sem precedentes e iniciativas estratégicas de relocalização no âmbito da alocação de 52,7 bilhões de USD da Lei CHIPS. O investimento de 65 bilhões de USD da TSMC no Arizona representa o maior projeto de manufatura estrangeira da história dos Estados Unidos, com três fábricas criando aproximadamente 6.000 empregos de alta tecnologia e estabelecendo novos corredores logísticos domésticos para a produção avançada de semicondutores. O investimento doméstico de quase 90 bilhões de USD da Intel abrange vários estados, apoiado por 8,5 bilhões de USD em financiamento da Lei CHIPS, e está criando redes logísticas integradas que atendem aos mercados automotivo, de defesa e de inteligência artificial. A região se beneficia de infraestrutura logística estabelecida e marcos regulatórios, embora enfrente custos operacionais mais elevados, com instalações nos Estados Unidos custando aproximadamente 10% a mais para construir e até 35% a mais em custos operacionais em comparação com suas contrapartes asiáticas. Iniciativas de desenvolvimento de mão de obra, incluindo o financiamento de 65 milhões de USD da Lei CHIPS para programas de treinamento da Intel, abordam escassez crítica de competências enquanto estabelecem pipelines sustentáveis de talentos para operações de logística de semicondutores.
Mercado de Logística de Semicondutores da Europa
A Europa emerge como um mercado de crescimento estratégico por meio de política industrial coordenada e investimento público substancial em capacidades de fabricação de semicondutores. A região Silicon Saxony da Alemanha serve como modelo de ecossistema integrado, enquanto a Lei Europeia de Chips visa aumentar a produção regional de menos de 10% para 20% até 2030 por meio de investimentos estratégicos em fabricação doméstica. Os principais investimentos incluem a instalação de carboneto de silício de 2,00 bilhões de USD da onsemi na República Tcheca, voltada para semicondutores energeticamente eficientes para veículos elétricos e aplicações de energia renovável, com potencial para gerar mais de 270 milhões de USD anualmente para o PIB tcheco. A infraestrutura logística da região se beneficia de cadeias de suprimentos automotivas consolidadas e estruturas regulatórias, incluindo o GDPR e certificações ambientais, enquanto o investimento de 2,00 bilhões de euros (2,20 bilhões de USD) da DHL em logística de saúde aprimora as capacidades de transporte especializado para produtos químicos e materiais de semicondutores. O crescimento da logística de semicondutores na Europa está alinhado com mandatos de sustentabilidade e princípios de economia circular, criando oportunidades para soluções de logística verde e redes de transporte com emissão neutra de carbono.
Cenário Competitivo
Concentração do Mercado
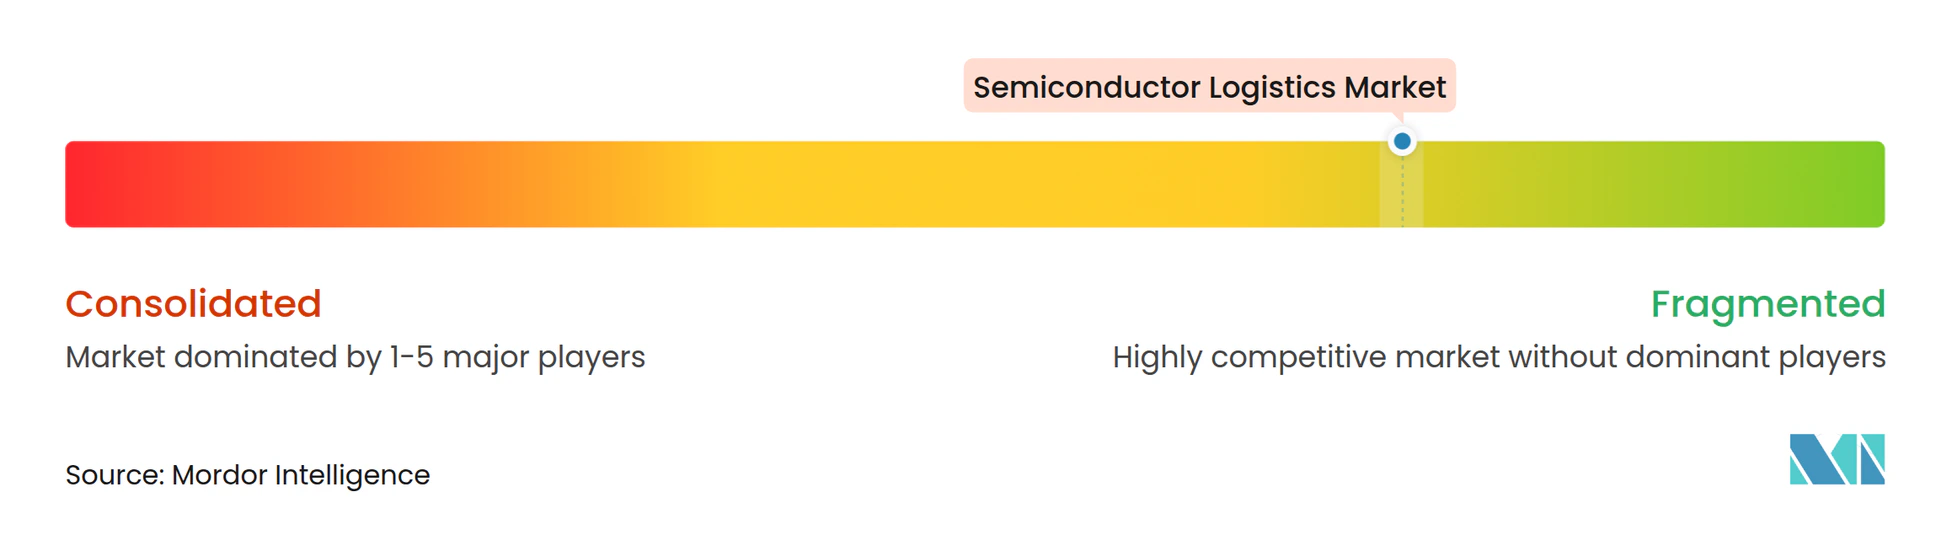
O mercado de logística de semicondutores apresenta fragmentação moderada com consolidação crescente em torno de provedores de serviços especializados capazes de atender a rigorosos requisitos de sala limpa, controle de temperatura e segurança. A concentração de mercado está evoluindo à medida que os transitários tradicionais se voltam para soluções específicas para semicondutores, enquanto empresas de logística especializadas como DHL Supply Chain e Kuehne+Nagel estabelecem posições dominantes por meio de investimentos direcionados em infraestrutura especializada e plataformas tecnológicas.
O investimento de 2,00 bilhões de euros (2,20 bilhões de USD) da DHL em logística de saúde e o foco da Estratégia 2030 em logística de semicondutores demonstram a importância estratégica deste setor, enquanto os serviços especializados de logística sub-fab da Kuehne+Nagel para gases e produtos químicos de ultra-alta pureza a posicionam como um facilitador crítico dos processos de fabricação avançada. A intensidade da concorrência aumentou à medida que os provedores de logística desenvolvem ecossistemas abrangentes de semicondutores que abrangem logística de construção, suporte a operações de fábricas e serviços de pós-venda, com a diferenciação baseando-se cada vez mais em capacidades tecnológicas em vez de métricas tradicionais de custo.
Os padrões estratégicos enfatizam a integração vertical e a adoção de tecnologia, com os principais provedores implementando roteamento dinâmico habilitado por inteligência artificial, monitoramento de carga baseado em IoT e análise preditiva para otimização da cadeia de suprimentos. A parceria estratégica da Nippon Express com a Tive viabiliza o monitoramento em tempo real de temperatura, umidade e carga sensível a choques de semicondutores, exemplificando a transição do setor para soluções de logística orientadas por dados. Existem oportunidades em espaços inexplorados em áreas especializadas, incluindo transporte certificado por ESD, soluções móveis para sala limpa e automação de conformidade com controle de exportações, enquanto novos disruptores aproveitam a tecnologia blockchain para transparência da cadeia de suprimentos e sistemas autônomos para operações de armazém. O cenário competitivo reflete cada vez mais a dinâmica do setor de semicondutores, com os provedores de logística estabelecendo relacionamentos de parceiros de confiança alinhados com programas de incentivos governamentais e considerações de segurança nacional, alterando fundamentalmente a dinâmica competitiva tradicional baseada puramente em métricas de custo e serviço.
Líderes do Setor de Logística de Semicondutores
-
DHL Supply Chain & Global Forwarding
-
Kuehne + Nagel
-
Nippon Express
-
DSV
-
Yusen Logistics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística de Semicondutores Empresas cobertas neste relatório
- DHL Supply Chain and Global Forwarding
- Kuehne + Nagel
- Nippon Express
- DSV
- Yusen Logistics
- UPS Supply Chain Solutions
- FedEx Logistics
- CEVA Logistics
- Omni Logistics
- Dimerco
- NNR Global Logistics
- MOL Logistics
- AIT Worldwide Logistics
- Kintetsu World Express, Inc.
- Logistics Plus Inc.
- CCS-Express
- Buske Logistics
- K Line Logistics
- Javelin Logistics Company, Inc.
- Three Way Logistics
Desenvolvimentos industriais recentes em Mercado de Logística de Semicondutores
- Junho de 2025: A TSMC revelou sua tecnologia de processo A14 de próxima geração na América do Norte. A DHL Global Forwarding inaugurou um centro de frete aéreo de 24.500 m² no Aeroporto de Frankfurt, expandindo a capacidade anual para 300.000 toneladas com tecnologia avançada de manuseio de ULD.
- Abril de 2025: O Grupo DHL anunciou investimento de EUR 2 bilhões (USD 2,20 bilhões) até 2030 na DHL. A TSMC revelou a tecnologia de processo A14, visando prontidão para produção em massa até 2028 para aceleradores de IA.
- Abril de 2025: O Grupo DHL comprometeu EUR 2 bilhões (USD 2,20 bilhões) até 2030 para escalar infraestrutura de logística de saúde e cadeia fria, capacidade aproveitada para fluxos de produtos químicos EUV.
- Dezembro de 2024: A Nippon Express Holdings assinou uma parceria estratégica com a Tive para oferecer serviços de monitoramento em tempo real para carga de semicondutores que requer controle de temperatura, umidade e impacto, aproveitando dispositivos IoT Solo 5G.
Escopo do Relatório Global do Mercado de Logística de Semicondutores
A Fabricação de Semicondutores refere-se a qualquer processo ou operação que produz material semicondutor, como fatiamento ou polimento de material semicondutor, uso de fotorresistentes para fabricar produtos intermediários, ou produção de dispositivos semicondutores ou dispositivos de estado sólido relacionados. A Logística refere-se ao processo de extração de carvão de minas e transporte a granel, que inclui carregamento e descarregamento em vários pontos conforme necessário para completar o transporte. Uma análise de fundo completa do Mercado de Logística de Semicondutores, incluindo a avaliação da economia e a contribuição dos setores na economia, visão geral do mercado, estimativa do tamanho do mercado para segmentos-chave e tendências emergentes nos segmentos de mercado, dinâmicas de mercado e tendências geográficas, e o impacto da COVID-19, está contemplada no relatório.
O Mercado de Logística de Semicondutores é segmentado Por Função (Transporte, Armazenagem e Distribuição, e Serviços de Valor Agregado), Por Destino (Doméstico e Internacional). O relatório oferece valores de tamanho de mercado e previsão (USD bilhões) para todos os segmentos acima.
Visão geral da segmentação
| Transporte | Rodovias |
| Ferrovias | |
| Hidrovias e Vias Marítimas | |
| Vias Aéreas | |
| Armazenagem e Distribuição | |
| Serviços de Valor Agregado (Embalagem, Alfândega, Corretagem e Outros) |
| Logística de Cadeia Fria |
| Logística Sem Cadeia Fria |
| Doméstico |
| Internacional |
| Matérias-Primas e Produtos Químicos |
| Wafers (Não Processados e Processados) |
| Materiais de Embalagem |
| Produtos Semicondutores Acabados |
| Outros (Fotomáscaras e Retículas, Consumíveis Especiais, etc.) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Função | Transporte | Rodovias |
| Ferrovias | ||
| Hidrovias e Vias Marítimas | ||
| Vias Aéreas | ||
| Armazenagem e Distribuição | ||
| Serviços de Valor Agregado (Embalagem, Alfândega, Corretagem e Outros) | ||
| Por Modo de Operação | Logística de Cadeia Fria | |
| Logística Sem Cadeia Fria | ||
| Por Destino | Doméstico | |
| Internacional | ||
| Por Tipo de Produto | Matérias-Primas e Produtos Químicos | |
| Wafers (Não Processados e Processados) | ||
| Materiais de Embalagem | ||
| Produtos Semicondutores Acabados | ||
| Outros (Fotomáscaras e Retículas, Consumíveis Especiais, etc.) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de logística de semicondutores?
O tamanho do mercado de logística de semicondutores está em USD 86,55 bilhões em 2026.
Qual é a velocidade de crescimento da demanda por serviços de cadeia fria?
A logística de cadeia de frio para produtos químicos de semicondutores avança a um CAGR de 10,78% até 2031.
Qual região captura a maior participação da atividade de logística de semicondutores?
A Ásia-Pacífico lidera com participação de 43,10%, graças ao seu ecossistema de fabricação integrado.
Por que as plataformas de roteamento baseadas em IA são importantes para a logística de semicondutores?
As ferramentas de IA reduzem os ciclos de planejamento, preveem o ETA em minutos e fornecem monitoramento de carga em tempo real, aumentando a resiliência da cadeia de suprimentos.
Como os incentivos governamentais afetam os fluxos logísticos?
Programas como a Lei CHIPS direcionam a produção para os Estados Unidos e a Europa, criando novos corredores domésticos e requisitos de parceiros de confiança.
Qual segmento de logística está crescendo mais rapidamente?
Os serviços de valor agregado, incluindo embalagem e conformidade com controle de exportações, estão se expandindo a um CAGR de 10,08% até 2031.