
Tamanho e Participação do Mercado de Autotestes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
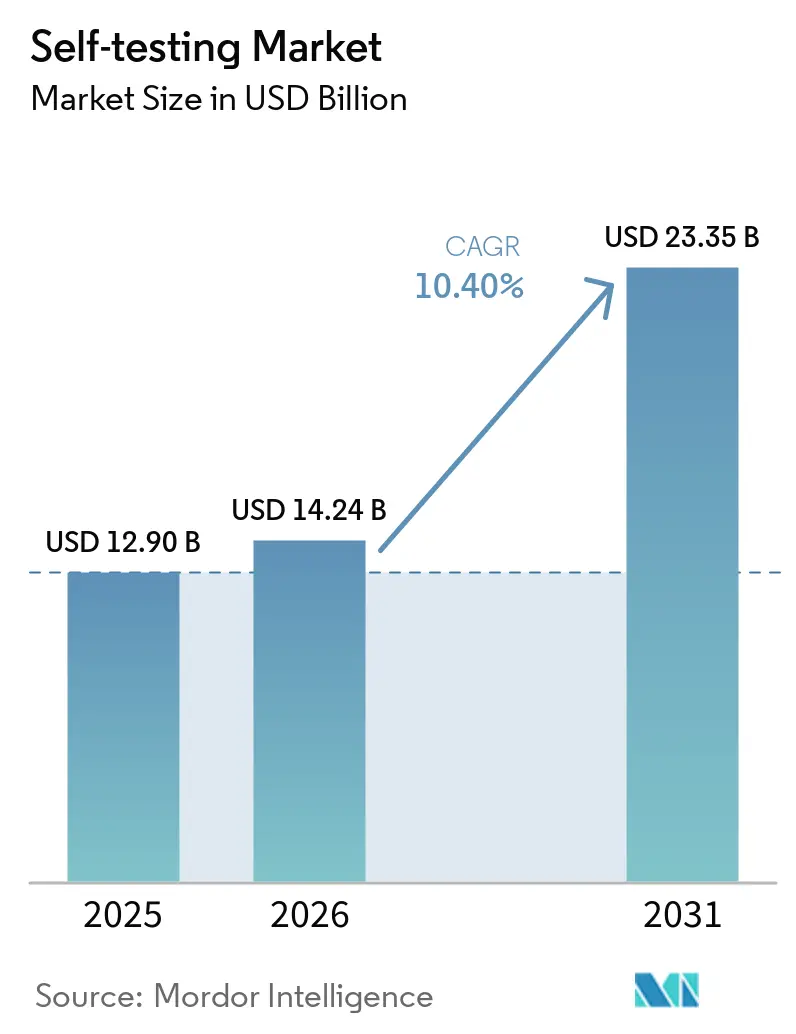
| Tamanho do Mercado (2026) | 14.24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 23.35 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.40 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Autotestes por Mordor Intelligence
O tamanho do Mercado de Autotestes está projetado em 12,90 bilhões de USD em 2025, 14,24 bilhões de USD em 2026, e deve atingir 23,35 bilhões de USD até 2031, crescendo a um CAGR de 10,40% de 2026 a 2031.
A preferência contínua dos consumidores por diagnósticos domiciliares, reforçada pelo reembolso de cuidados virtuais, sustenta um crescimento de dois dígitos. Vias de autorização simplificadas nos EUA e na UE aceleram o tempo de comercialização para autotestes moleculares e de múltiplos patógenos, reduzindo o risco de desenvolvimento. A rápida adoção de dispositivos conectados a smartphones transforma a faturação de serviços, permitindo que os médicos codifiquem consultas virtuais diretamente a partir de resultados compartilhados na nuvem. A crescente prevalência de doenças crónicas e os programas de bem-estar patrocinados por empregadores ampliam a base de utilizadores endereçável, enquanto a integração com plataformas de telessaúde posiciona os testes conectados como elementos centrais dos cuidados descentralizados. A diferenciação competitiva gravita agora em torno da análise de dados, em que algoritmos de inteligência artificial incorporados nos leitores fornecem insights preditivos que elevam a utilidade clínica e impulsionam vendas adicionais de hardware.[1]
Principais Conclusões do Relatório
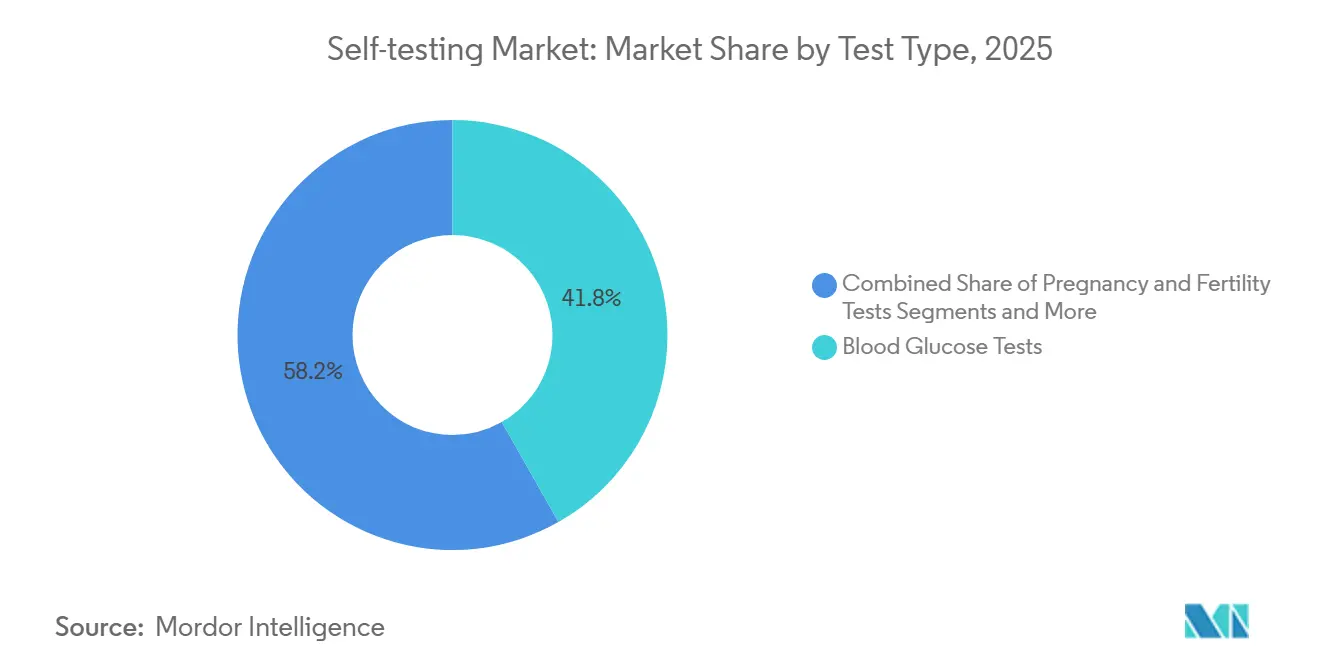
- Por tipo de teste, os kits de glicose no sangue detinham 41,8% da participação do mercado de autotestes em 2025, enquanto os autotestes genéticos e de ancestralidade avançam a um CAGR de 11,8% até 2031.
- Por tipo de amostra, o sangue por punção digital representou uma participação de 46,6% no mercado de autotestes em 2025; os testes baseados em saliva estão se expandindo a um CAGR de 10,2% entre 2026 e 2031.
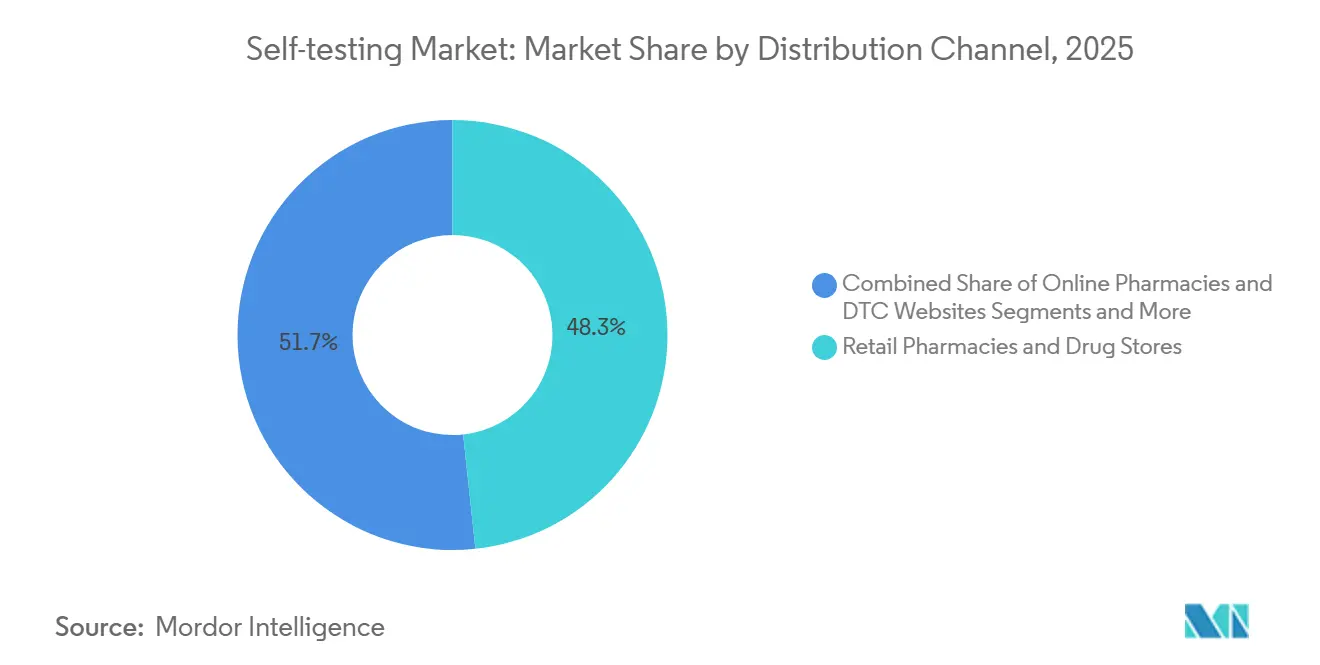
- Por canal de distribuição, as farmácias de varejo capturaram uma participação de receita de 48,3% em 2025, enquanto as plataformas online devem registrar o crescimento mais rápido, a um CAGR de 13,3% até 2031.
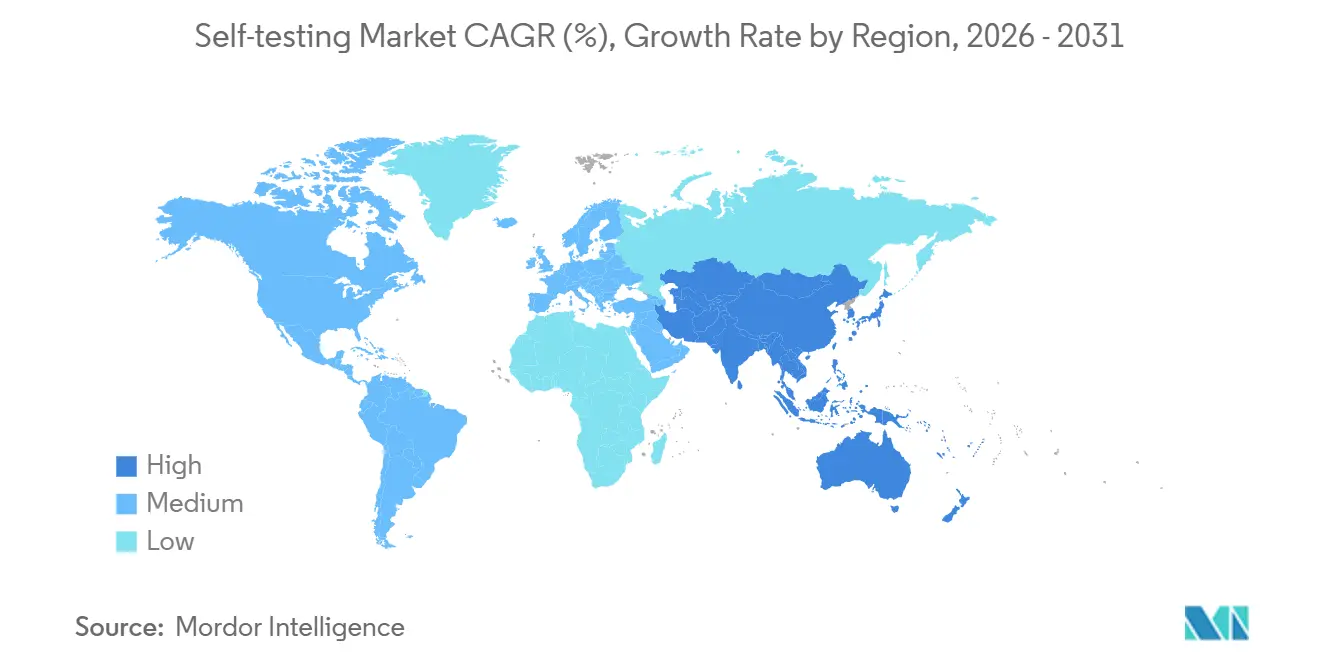
- Por geografia, a América do Norte liderou com 49,7% da receita de 2025; a Ásia-Pacífico tem previsão de crescer a um CAGR de 12,8% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Self-testing*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Explosão da Aceitação do Consumidor Pós-COVID de Diagnósticos Domiciliares | +2.80% | Global, com adoção mais forte na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Aumento da Carga de Diabetes e Doenças Crónicas que Impulsiona a Automonitorização Frequente | +2.10% | Global, particularmente Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Flexibilização Regulatória para Aprovações de Testes OTC/Domiciliares em Mercados-Chave | +1.90% | América do Norte, UE, com extensão à APAC | Médio prazo (2-4 anos) |
| Leitores de Fluxo Lateral Conectados a Smartphones que Permitem a Faturação de Teleconsultas | +1.50% | Global, com ganhos iniciais em centros urbanos | Médio prazo (2-4 anos) |
| Programas de Testes de Bem-Estar Patrocinados por Empregadores que Ampliam o Acesso | +1.40% | América do Norte e Europa, expandindo-se para mercados corporativos da APAC | Médio prazo (2-4 anos) |
| Amostras Autocoletadas que Impulsionam Prescrições Antivirais Mais Rápidas Via Telessaúde | +1.20% | Global, com maior impacto em regiões com infraestrutura de telessaúde estabelecida | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Explosão da Aceitação do Consumidor Pós-COVID de Diagnósticos Domiciliares
A mudança comportamental sustentada após os confinamentos pandémicos mantém os testes domiciliares como o primeiro passo preferido para consultas de saúde quotidianas. Os kits de antigénio de venda livre familiarizaram os lares com a coleta de amostras, e os índices de satisfação dos programas de hospitalização domiciliar permanecem elevados, levando os sistemas de saúde a expandir as vias de cuidados com prioridade remota. Os leitores de fluxo lateral conectados transmitem agora resultados com carimbo de data/hora aos clínicos, apoiando fluxos de trabalho de prescrição sem visitas presenciais. Os códigos de faturação do Medicare para monitorização remota reforçam a adoção pelos médicos, e as principais cadeias de farmácias criam corredores dedicados para autotestes de múltiplas condições. Estas mudanças ancoram uma procura recorrente em painéis metabólicos, infeciosos e hormonais.
Aumento da Carga de Diabetes e Doenças Crónicas que Impulsiona a Automonitorização Frequente
A escalada global da diabetes tipo 2 cria uma necessidade contínua de tiras de glicose por picada no dedo e de monitores de glicose contínuos (MGCs) emergentes. O sensor Lingo da Abbott tem como alvo uma população pré-diabética em expansão que procura orientação sobre estilo de vida em vez de titulação de insulina. Além da glicemia, os kits domiciliares de lípidos, renais e de coagulação apoiam a gestão proativa de condições cardiovasculares e renais. O envelhecimento da população amplifica as multimorbilidades, e as diretrizes clínicas endossam cada vez mais os testes iniciados pelo paciente entre as consultas, sustentando o crescimento de volume a longo prazo.
Flexibilização Regulatória para Aprovações de Testes OTC/Domiciliares em Mercados-Chave
O quadro de 2024 da FDA dos EUA para testes desenvolvidos em laboratório introduz uma supervisão faseada que clarifica os requisitos de evidência, preservando ao mesmo tempo vias expeditas para produtos de baixo risco.[2]Combinado com os períodos de transição do Regulamento de Diagnóstico In Vitro da Europa, os patrocinadores enfrentam cronogramas de revisão mais previsíveis, reduzindo os custos de capital. A autorização do primeiro teste domiciliar de sífilis ao abrigo da via De Novo demonstra a disposição dos reguladores em ampliar o acesso dos consumidores a ensaios moleculares, encorajando o financiamento de capital de risco para plataformas de próxima geração.
Leitores de Fluxo Lateral Conectados a Smartphones que Permitem a Faturação de Teleconsultas
Os adaptadores óticos convertem as câmeras móveis ubíquas em leitores quantitativos de tiras de fluxo lateral, transformando testes qualitativos de sim/não em instrumentos ricos em dados. As APIs de nuvem alimentam os resultados nos registos eletrónicos de saúde, permitindo que os clínicos faturem pela interpretação e aconselhamento de acompanhamento. Estudos publicados sobre biossensores de papel para proteína C-reativa ilustram a correlação de grau laboratorial, validando o potencial de reembolso. Os fabricantes de dispositivos agrupam análises de subscrição que preveem a exacerbação da doença, intensificando os custos de mudança e criando novos modelos de receita recorrente.
Análise de Impacto das Restrições do Mercado de Self-testing*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Preocupações com Precisão e Falsos Negativos que Limitam a Adoção Clínica | -1.20% | Global, afetando particularmente os ambientes de saúde profissional | Longo prazo (≥ 4 anos) |
| Reembolso Fragmentado e Complexidade Regulatória entre Regiões | -0.80% | Europa, Ásia-Pacífico, com impacto limitado na América do Norte | Médio prazo (2-4 anos) |
| Riscos de Privacidade de Dados de Testes Domiciliares Conectados à Nuvem | -0.70% | Global, com preocupações acrescidas na UE devido à conformidade com o RGPD | Médio prazo (2-4 anos) |
| Resíduos Ambientais de Kits de Teste de Plástico de Uso Único | -0.50% | Europa e América do Norte liderando regulamentações de sustentabilidade, expandindo-se globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Precisão e Falsos Negativos que Limitam a Adoção Clínica
As lacunas de sensibilidade entre os kits de antigénio domiciliares e os ensaios de PCR centralizados levam os clínicos a solicitar testes confirmatórios, prolongando as vias de diagnóstico e amortecendo a substituição total. Os erros pré-analíticos — como volume de amostra insuficiente — representam a maioria das discrepâncias, mas os materiais de educação do utilizador permanecem inconsistentes. Embora a vigilância pós-comercialização regulatória capture eventos adversos graves, os erros de incómodo no mundo real continuam a corroer a confiança dos médicos, particularmente para painéis complexos de múltiplos analitos.
Reembolso Fragmentado e Complexidade Regulatória entre Regiões
O reembolso de autotestes diverge acentuadamente entre geografias. O Medicare dos EUA cobre prontamente os suprimentos de glicose, mas carece de vias unificadas para painéis de biomarcadores emergentes, forçando a adjudicação código a código. Na Europa, os fundos nacionais de saúde decidem a cobertura dos testes de forma independente, produzindo datas de lançamento assíncronas que complicam o planeamento de inventário. Os pequenos fabricantes têm dificuldade em financiar dossiês multijurisdicionais, inibindo a difusão da inovação fora dos mercados de alto rendimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Self-testing
Por Tipo de Teste:
Dominância da Glicose no Sangue Aliada a uma Rápida Ascensão GenéticaOs kits de glicose no sangue capturaram 41,8% da receita de 2025, tornando-os o maior contribuinte para o tamanho do mercado de autotestes. A forte cobertura de seguros, as diretrizes de cuidados incorporadas e a inovação contínua — que vão desde tiras de microamostragem a MGCs calibrados de fábrica — consolidam esta liderança. As plataformas digitais sobrepõem agora incentivos à mudança de comportamento, deslocando o valor dos consumíveis para os serviços de dados.
O crescente apetite dos consumidores por insights de ancestralidade e características de saúde impulsiona os autotestes genéticos a um CAGR de 11,8%, o ritmo mais rápido entre todos os painéis. Os menores custos de sequenciamento permitem relatórios multigénicos, e a coleta de saliva simplifica a logística. As parcerias do setor com redes de oncologia posicionam os rastreios de cancro hereditário nas prateleiras das farmácias convencionais, sinalizando uma maior expansão de participação no mercado de autotestes. A rotatividade estável dos testes de gravidez, o relançamento de painéis respiratórios direcionados ao VSR e à gripe, e os kits de colesterol que aproveitam a colorimetria por smartphone completam o menu. Cada categoria beneficia da diversificação de marcas de varejo, mas nenhuma rivaliza com a escala da glicose nas vendas atuais.



Por Tipo de Amostra:
Preeminência da Picada no Dedo enquanto a Saliva Ganha TerrenoO sangue por picada no dedo reteve 46,6% das vendas de 2025, refletindo os protocolos de monitorização diabética enraizados e o conforto dos clínicos com amostras capilares. Os sistemas de lanceta miniaturizados concentram os analitos em chips microfluídicos, melhorando a tolerância do utilizador e permitindo imunoensaios de alta precisão.
Os testes de saliva estão a crescer a um CAGR de 10,2%, impulsionados pela coleta não invasiva que alarga a elegibilidade a populações pediátricas e avessas a agulhas. Os ensaios de VIH, risco genético e hormonas aproveitam agora tampões de saliva estabilizados para atingir uma sensibilidade equivalente à laboratorial, aumentando a credibilidade clínica. A urina permanece fundamental para rastreios de gravidez e abuso de substâncias, enquanto os swabs nasais se normalizaram pós-pandemia para volumes sazonais. Matrizes de nicho como cabelo e fezes abordam a toxicologia e a deteção de pré-cancro colorretal, contribuindo com diversidade incremental em vez de volume significativo.
Por Canal de Distribuição:
O Pilar das Farmácias Encontra o Impulso do Comércio EletrónicoAs drogarias físicas representaram 48,3% das vendas em 2025, sublinhando o desejo dos consumidores de compra imediata aliada ao aconselhamento do farmacêutico. As cadeias integram quiosques digitais de leitura de resultados que vendem adicionalmente consultas de telessaúde subsequentes, reforçando o seu papel central no mercado de autotestes.
As farmácias online e as plataformas de logística direta ao consumidor estão a crescer a um CAGR de 13,3%, resultado de modelos de reabastecimento por subscrição e envio discreto. As ligações de API a prestadores de cuidados virtuais convertem as compras de testes em encontros médicos acompanhados, monetizando além das margens unitárias e atraindo investimento de capital de risco para a automação do cumprimento de encomendas. Os supermercados e as grandes superfícies beneficiam da sinergia de tráfego de clientes, com expositores pré-caixa que capturam compras por impulso de kits de gravidez e ovulação. Os canais de prestadores de cuidados de saúde distribuem kits de grau profissional a pacientes com doenças crónicas, sustentando uma base estável independente da sazonalidade do varejo.

Análise Geográfica
Mercado de Self-testing da América do Norte
A participação de 49,7% da receita da América do Norte deriva do alinhamento de reembolso para suprimentos de doenças crónicas, da adoção precoce da faturação de telessaúde e da elevada taxa de posse de smartphones que facilita o diagnóstico conectado. As autorizações da FDA para kits OTC de sífilis e kits combinados de gripe/COVID-19 sublinham a agilidade regulatória, enquanto os endossos de política dos pagadores para códigos de monitorização fisiológica remota sustentam a continuidade de utilização.[3]
Mercado de Self-testing da APAC
Projeta-se que o mercado de self-testing da Ásia-Pacífico se expanda a um CAGR de 12,8% até 2031, superando todas as regiões. O crescimento da classe média urbana intersecta-se com planos nacionais de e-health que incentivam o diagnóstico remoto para combater a escassez de médicos. Os governos do Japão, da Coreia do Sul e da Austrália concedem revisão acelerada a testes vinculados à telessaúde, e a crescente penetração de carteiras digitais facilita as vendas diretas ao consumidor. As iniciativas de localização da cadeia de abastecimento reduzem ainda mais a dependência de importações, estimulando investimentos em produção nacional.
Mercado de Self-testing da Europa
A Europa detém um volume significativo, mas enfrenta reembolsos fragmentados. Embora o Regulamento sobre Dispositivos de Diagnóstico In Vitro harmonize os padrões de segurança, os debates individuais dos pagadores sobre custo-efetividade prolongam os lançamentos país a país. As regras de contratação pública verde, no entanto, posicionam a região como líder na reformulação de produtos orientada pela sustentabilidade.
Mercado de Self-testing da LATAM e MEA
A América Latina, o Médio Oriente e África avançam coletivamente a partir de bases reduzidas. Programas-piloto no Brasil e na Arábia Saudita combinam testes de antigénio rápido com postos de teleconsulta dentro de farmácias, ilustrando a inovação localizada. No entanto, a cobertura de seguros limitada e as tarifas de importação moderam a aceleração, levando as empresas multinacionais a adotar lançamentos faseados alinhados com os esforços de modernização económica.
Cenário Competitivo
Concentração do Mercado
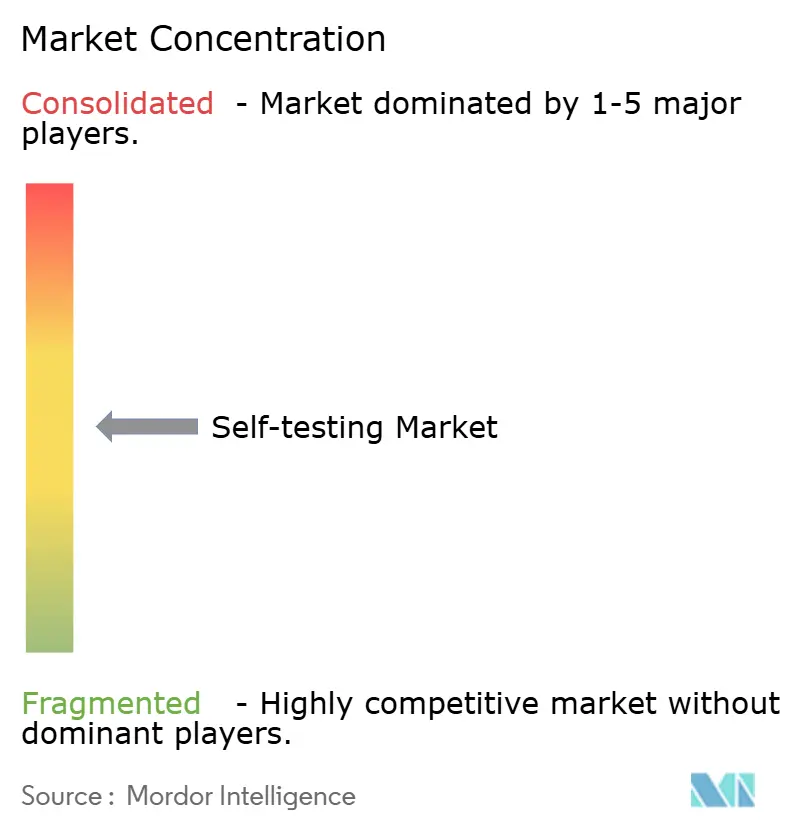
O mercado apresenta consolidação moderada: os cinco principais fornecedores representam aproximadamente 55% da receita global. A Abbott combina uma profunda escala de fabricação de tiras com wearables orientados ao consumidor, lançando o sensor Lingo OTC a USD 49 por unidade para explorar segmentos de bem-estar anteriormente fora dos cuidados de diabetes reembolsados. A Roche reforçou a sua amplitude no ponto de cuidado ao adquirir a plataforma microfluídica da LumiraDx, ganhando vantagens de velocidade para fluxos de trabalho descentralizados.
A Siemens Healthineers avança na automação, reivindicando uma redução de 75% nas etapas manuais em integrações laboratoriais que alimentam autotestes complementares para uso confirmatório. A OraSure utiliza aquisições direcionadas, como a Sherlock Biosciences, para expandir os testes moleculares de saliva, enquanto a BD prepara uma cisão de diagnóstico para aguçar o foco estratégico.
Os disruptores digitais aproveitam modelos com subscrição em primeiro lugar; a Visby Medical obteve a autorização De Novo da FDA para um painel de PCR domiciliar que cobre três ISTs, marcando a primeira autorização OTC molecular não baseada em antigénio. A sua abordagem intensiva em dados pode pressionar os incumbentes a acelerar os roteiros de análise ou a procurar parcerias estratégicas.
Líderes do Setor de Autotestes
-
Abbott Laboratories
-
F. Hoffmann-La Roche AG
-
Siemens Healthineers
-
QuidelOrtho Corporation
-
Becton, Dickinson and Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Autotestes Empresas cobertas neste relatório
- Abbott Laboratories
- Roche
- Siemens Healthineers
- QuidelOrtho
- Beckton Dickinson
- Thermo Fisher Scientific
- Danaher Corp. (Cepheid)
- Bio-Rad Laboratories
- Orasure Technologies
- Everlywell Inc.
- LetsGetChecked
- Cue Health
- Acon Laboratories
- Access Bio
- Mylab Discovery Solutions
- Arkray
- Bionime
- Genomex (23andMe)
- Chembio Diagnostics
- Binx Health
Desenvolvimento Recente da Indústria no Mercado de Self-testing
- Janeiro de 2025: A OraSure Technologies recebeu aprovação da FDA para estender o Autoteste de VIH OraQuick a adolescentes com 14 anos ou mais, ampliando a cobertura de rastreio preventivo.
- Setembro de 2024: A Abbott introduziu o Lingo, o seu primeiro MGC OTC para utilizadores não insulinodependentes, com preço de USD 49 por sensor.
- Agosto de 2024: A FDA concedeu autorização de comercialização para o Teste de Sífilis First To Know da NOWDiagnostics, fornecendo resultados em 15 minutos a partir de uma amostra por picada no dedo.
- Julho de 2024: A FDA autorizou o Teste de Antigénio Rapid Check COVID-19/Gripe A&B da Healgen, o primeiro kit combinado OTC não-EUA.
Âmbito do Relatório Global do Mercado de Autotestes
Visão geral da segmentação
| Testes de Glicose no Sangue |
| Testes de Gravidez e Fertilidade |
| Testes de Doenças Infeciosas (VIH, COVID-19, Gripe, etc.) |
| Testes de Colesterol e Lípidos |
| Testes Genéticos e de Ancestralidade |
| Sangue |
| Urina |
| Saliva |
| Swab Nasal/Faríngeo |
| Outras Amostras (Fezes, Cabelo, etc.) |
| Farmácias de Varejo e Drogarias |
| Farmácias Online e Sites DTC |
| Supermercados/Hipermercados |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Resto da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Resto da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Resto do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Resto da América do Sul |
| Por Tipo de Teste | Testes de Glicose no Sangue | |
| Testes de Gravidez e Fertilidade | ||
| Testes de Doenças Infeciosas (VIH, COVID-19, Gripe, etc.) | ||
| Testes de Colesterol e Lípidos | ||
| Testes Genéticos e de Ancestralidade | ||
| Por Tipo de Amostra | Sangue | |
| Urina | ||
| Saliva | ||
| Swab Nasal/Faríngeo | ||
| Outras Amostras (Fezes, Cabelo, etc.) | ||
| Por Canal de Distribuição | Farmácias de Varejo e Drogarias | |
| Farmácias Online e Sites DTC | ||
| Supermercados/Hipermercados | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Resto da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Resto da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Resto do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Resto da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é a receita projetada para o segmento de autotestes até 2031?
O mercado de autotestes tem previsão de atingir 23,35 bilhões de USD até 2031, crescendo a um CAGR de 10,4% a partir de 2026.
Qual tipo de produto gera as maiores vendas?
Os autotestes de glicose no sangue detêm 41,8% da receita de 2025, a maior participação dentro da categoria mais ampla.
Qual região está a expandir-se mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 12,8% até 2031, impulsionada pela digitalização e pela crescente demanda da classe média.
Como é que as mudanças regulatórias estão a afetar os lançamentos de produtos?
Vias OTC mais rápidas — exemplificadas pelas autorizações da FDA para kits respiratórios de sífilis e combinados — encurtam os ciclos de desenvolvimento e encorajam o investimento.
Qual é o papel dos smartphones nos diagnósticos domiciliares?
Os leitores baseados em câmera convertem as tiras de fluxo lateral em dados quantitativos, permitindo consultas de telessaúde reembolsáveis e impulsionando a adoção de dispositivos.
Quão concentrado é o poder dos fornecedores?
As cinco principais empresas controlam cerca de 55% da receita global, refletindo uma consolidação moderada, mas deixando espaço para entrantes disruptivos.