
Tamanho e Participação do Mercado de Proteína de Arroz da China
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
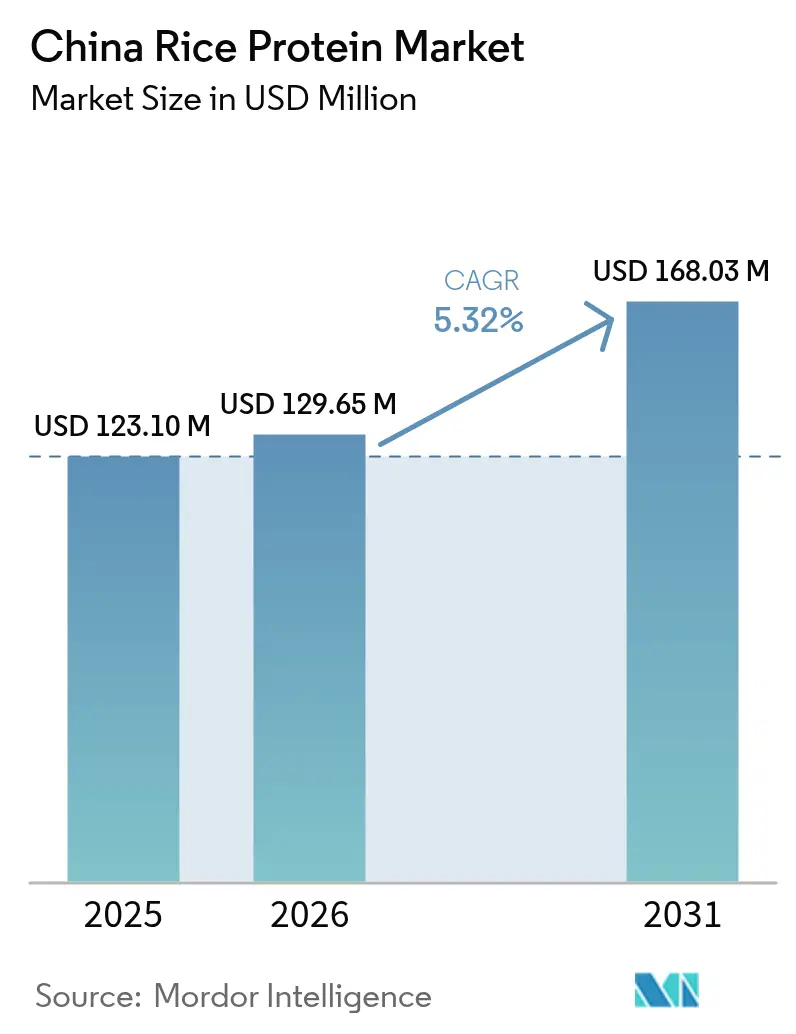
| Tamanho do mercado no ano base (2025) | 123.10 Milhões de dólares |
| Tamanho do Mercado (2026) | 129.65 Milhões de dólares |
| Tamanho do Mercado (2031) | 168.03 Milhões de dólares |
| Growth Rate (2026 - 2031) | 5.32 % |
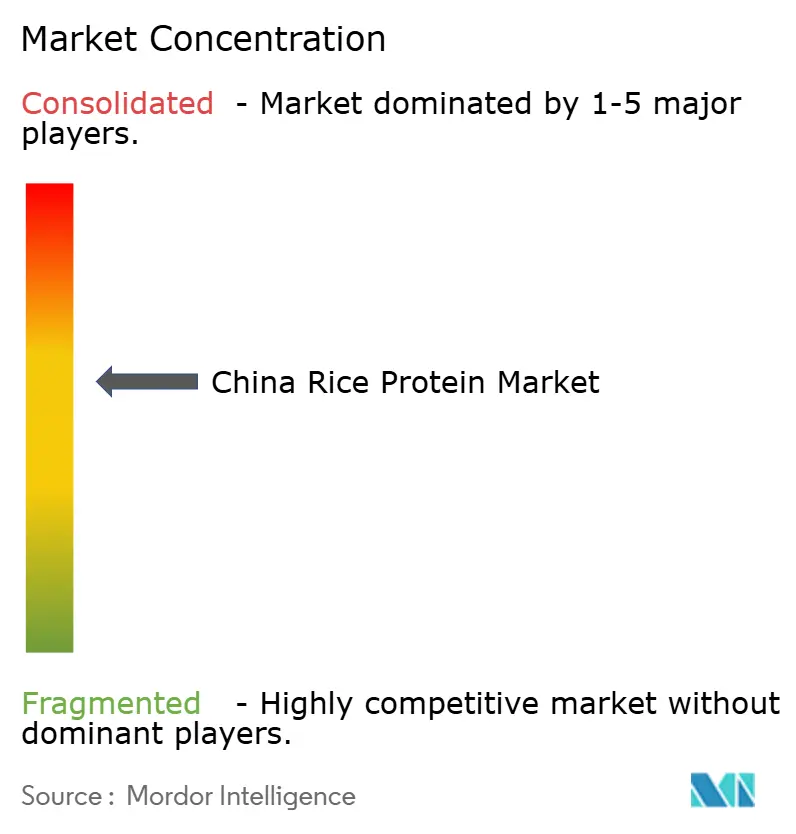
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Proteína de Arroz da China por Mordor Intelligence
O tamanho do mercado de proteína de arroz da China deverá crescer de USD 123,10 milhões em 2025 para USD 129,65 milhões em 2026 e está previsto para atingir USD 168,03 milhões até 2031 a um CAGR de 5,32% no período 2026-2031. Este crescimento é impulsionado pelo aumento da consciência sanitária entre os consumidores, pelas políticas de segurança alimentar apoiadas pelo governo e pela disponibilidade de uma robusta cadeia de abastecimento doméstica de arroz. As propriedades hipoalergênicas da proteína de arroz, o seu perfil completo de aminoácidos e o seu sabor neutro tornam-na um ingrediente preferido em alimentos funcionais, nutrição desportiva e formulações para lactentes. Além disso, os avanços nas tecnologias de extração e modificação estão a expandir as suas aplicações funcionais, aumentando a sua versatilidade em diversas indústrias. A crescente procura de produtos com rótulo limpo está ainda a acelerar a adoção de formatos premium de proteína de arroz orgânica. No entanto, à medida que a concorrência se intensifica, os fabricantes estão a concentrar-se em resolver os desafios de solubilidade, obter certificações orgânicas e explorar oportunidades de alto valor em segmentos emergentes, como transportadores para carne cultivada e cosmecêuticos, que deverão impulsionar o crescimento futuro do mercado.
Principais Conclusões do Relatório
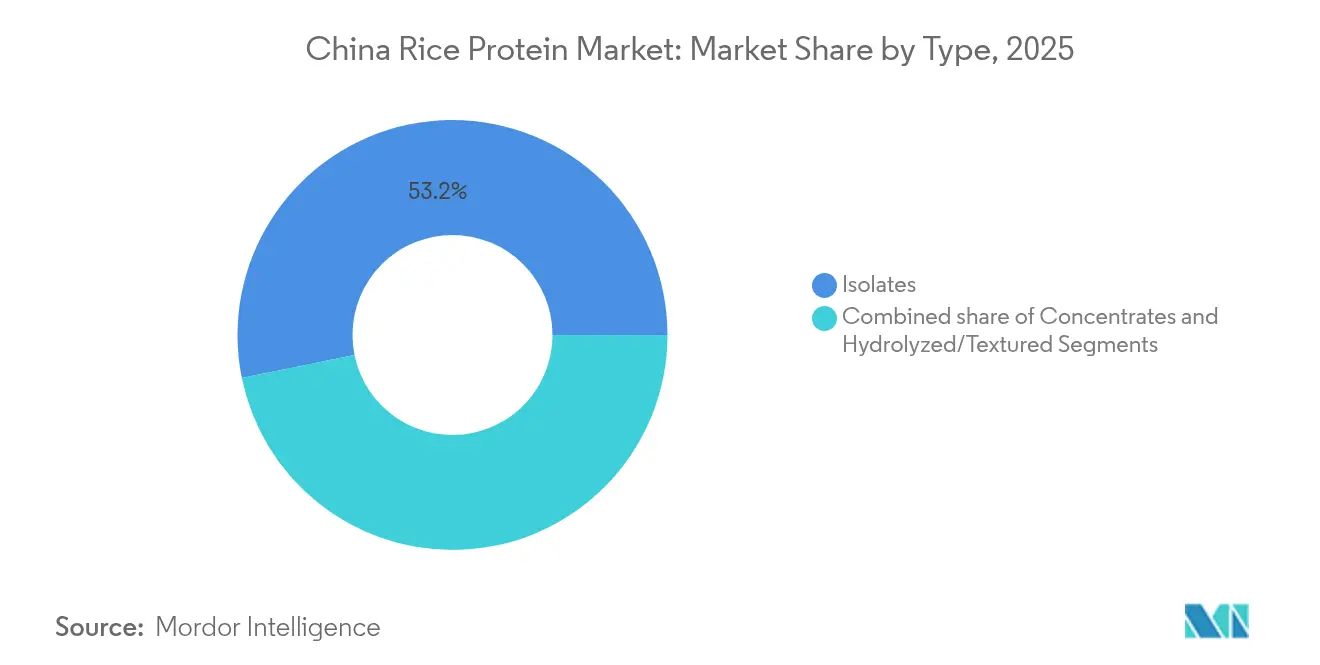
- Por tipo, os isolados lideraram com uma participação de mercado de 53,20% do mercado de proteína de arroz da China em 2025; os formatos hidrolisados e texturizados têm uma projeção de crescimento a um CAGR de 6,18% até 2031.
- Por natureza, os produtos convencionais detinham uma participação de 69,30% do mercado de proteína de arroz da China em 2025, ao passo que o segmento orgânico está previsto para se expandir a um CAGR de 8,1% até 2031.
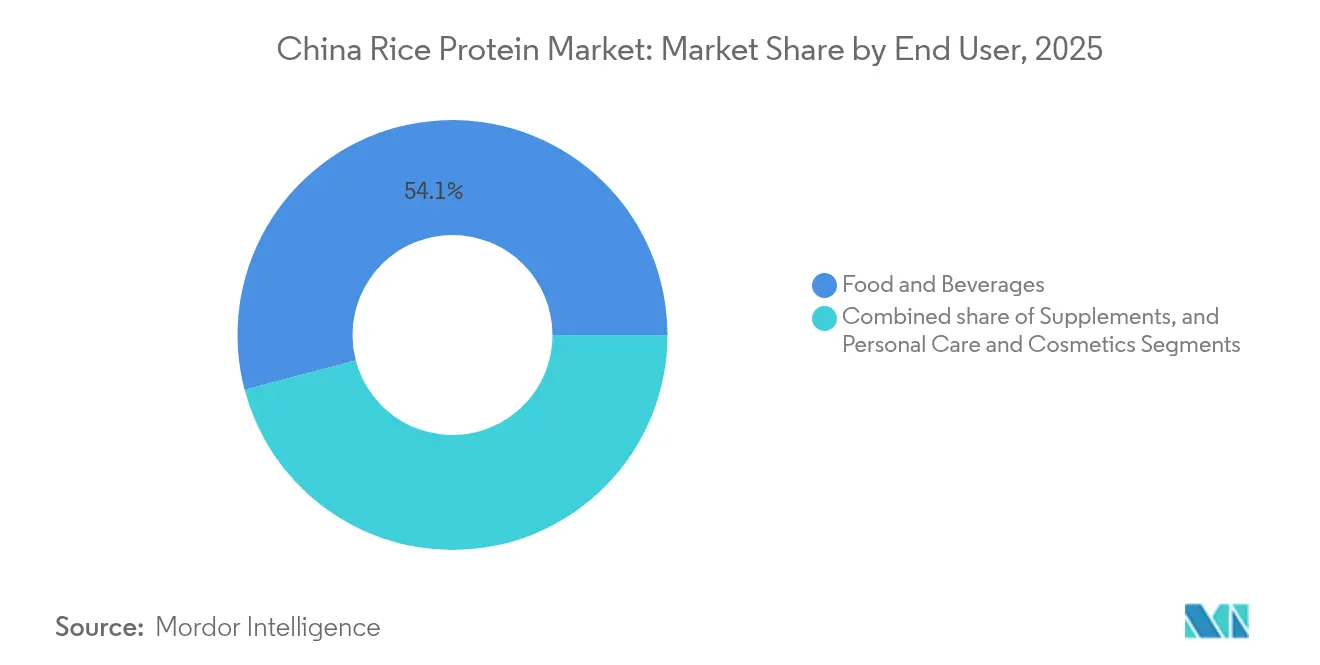
- Por utilizador final, alimentos e bebidas capturaram uma participação de 54,10% do mercado de proteína de arroz da China em 2025; cuidados pessoais e cosméticos está a avançar a um CAGR de 7,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Proteína de Arroz da China
Análise do Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescente procura de proteínas de origem vegetal e sem alergénios | +1.1% | Nacional, com maior adoção nas cidades de primeiro nível | Médio prazo (2-4 anos) |
| Forte base de produção de arroz na região | +0.9% | Principais províncias produtoras de arroz (Heilongjiang, Jiangxi) | Longo prazo (≥ 4 anos) |
| Avanço tecnológico no processamento | +0.7% | Centros industriais (Jiangsu, Guangdong) | Médio prazo (2-4 anos) |
| Crescente procura do setor de alimentos e bebidas | +0.8% | Nacional, com concentração em centros urbanos | Curto prazo (≤ 2 anos) |
| As políticas que promovem dietas de base vegetal estão a apoiar o mercado. | +0.6% | Nacional, com implementação precoce nas principais cidades | Médio prazo (2-4 anos) |
| A consciencialização sobre os benefícios nutricionais da proteína de arroz está a crescer. | +0.5% | Nacional, com maior impacto nos segmentos demográficos preocupados com a saúde | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente procura de proteínas de origem vegetal e sem alergénios
A expansão da classe média chinesa está a tornar-se cada vez mais consciente da saúde, levando a um aumento da procura de proteínas de origem vegetal como substitutos das de origem animal. A proteína de arroz, com as suas propriedades hipoalergênicas, atende a consumidores com sensibilidades alimentares e está em consonância com a tendência do rótulo limpo. Um inquérito realizado em 2024 em cinco grandes cidades chinesas, envolvendo cerca de 2.500 participantes, destacou que atributos como "zero colesterol" e "rico em fibra alimentar" são particularmente valorizados pelos consumidores. Isto é especialmente verdadeiro para os segmentos demográficos mais abastados que priorizam características nutricionais positivas. Esta mudança de preferência é reforçada pela Geração Z chinesa que, apesar de representar menos de 20% da população, representa 40% do consumo de novos produtos. As suas decisões de compra, conforme referido no relatório ProVeg de 2024, são fortemente influenciadas por considerações de saúde e segurança. Além disso, a integração de proteínas alternativas na estratégia alimentar pelo Ministério da Agricultura da China sinaliza o reconhecimento por parte do governo da necessidade de diversificar as fontes de proteína, fomentando um enquadramento regulatório de apoio à expansão do mercado de proteína de arroz.
Forte base de produção de arroz na região
A China, o principal produtor mundial de arroz, proporciona aos seus fabricantes domésticos de proteína de arroz uma vantagem competitiva significativa, assegurando uma cadeia de abastecimento estável e consistente e minimizando a dependência de importações. De acordo com o Departamento de Agricultura dos Estados Unidos, a produção de arroz beneficiado da China no ano de comercialização 2024/25 atingiu 145,3 milhões de toneladas métricas (MTM), um aumento modesto face ao ano anterior, impulsionado pela expansão das áreas de plantação e por políticas agrícolas favoráveis[1]Departamento de Agricultura dos Estados Unidos, "Nome do Relatório: Atualização sobre Grãos e Rações", www.apps.fas.usda.gov. Este crescimento constante da produção evidencia a capacidade da China para satisfazer a procura interna e apoiar as indústrias a jusante, como a fabricação de proteína de arroz, que dependem fortemente da disponibilidade de matérias-primas. O Governo Provincial de Heilongjiang introduziu um abrangente plano de ação trienal (2023-2025) para reforçar o processamento dos principais produtos agrícolas, incluindo o arroz. O plano visa atingir uma meta de receitas de 450 mil milhões de yuans até 2025, refletindo um aumento de 33% em comparação com 2022[2]Governo Popular da Província de Heilongjiang, "Aviso do Gabinete Geral do Governo Popular da Província de Heilongjiang sobre a Emissão do Plano de Ação Trienal para Acelerar o Desenvolvimento de Alta Qualidade da Indústria de Processamento de Produtos Agrícolas na Província de Heilongjiang (2023-2025)", www.hlj.gov.cn. Centra-se na integração de avanços tecnológicos e na melhoria das infraestruturas para aumentar a eficiência do processamento, a qualidade dos produtos e a competitividade global no mercado internacional. Espera-se que estas iniciativas estratégicas reforcem o quadro de produção de arroz da China, promovendo a inovação e a eficiência em toda a cadeia de abastecimento. Por conseguinte, o setor da proteína de arroz está bem posicionado para um crescimento robusto, sustentado por uma sólida base de produção doméstica e por esforços de desenvolvimento apoiados pelo governo.
Avanço tecnológico no processamento
As inovações na extração e modificação da proteína de arroz estão a superar as barreiras tradicionais, especialmente a baixa solubilidade historicamente verificada que limitava as suas aplicações. Os avanços recentes apresentam sistemas de microfluidização à escala industrial associados a ciclagem de pH, aumentando a solubilidade da proteína de arroz de cerca de 1,4% para impressionantes 78,3%. Este salto não só melhora a solubilidade, como também melhora significativamente as suas características funcionais, como a emulsificação e o espumamento. Em paralelo, a tecnologia de eletroativação emergiu como uma abordagem económica e ambientalmente consciente para a modificação da proteína de arroz, abrindo caminho para a sua adoção em escala industrial. Estes avanços tecnológicos são ainda reforçados pela investigação sobre métodos de extração físico-enzimáticos híbridos, que produzem qualidade e funcionalidade proteica superiores. Além disso, o domínio da impressão 3D está a testemunhar um aumento dos materiais à base de proteínas, com a proteína de arroz na vanguarda. Os investigadores estão a aperfeiçoar as propriedades reológicas das tintas proteicas para elevar a qualidade de impressão. Em conjunto, estes avanços estão preparados para alargar os horizontes das aplicações da proteína de arroz, impulsionando o crescimento do mercado no futuro previsível.
Crescente procura do setor de alimentos e bebidas
Na China, o setor de alimentos e bebidas lidera o consumo de proteína de arroz, impulsionado por uma crescente mudança dos consumidores para opções de base vegetal e alimentos funcionais. Graças ao seu sabor neutro e adaptabilidade, a proteína de arroz encontra o seu caminho em diversas aplicações, desde carnes de base vegetal e substitutos de laticínios a bebidas ricas em proteínas. Uma inovação notável é a HydroRice PA80, desenvolvida pela Anhui Shunxin Shengyuan Biological Food Co., um produtor de proteína de arroz na província de Anhui, no leste da China. Esta proteína de arroz 100%, elaborada sem enzimas ou hidrolisação, é concebida para substitutos de laticínios como bebidas e iogurtes, aumentando a sua funcionalidade. A investigação reforça a procura da indústria alimentar por proteína de arroz, destacando o seu potencial como intensificador do sabor a carne. Os estudos revelam que os produtos da reação de Maillard a partir de hidrolisado de isolado de proteína de arroz e D-xilose, especialmente com L-cisteína, amplificam o sabor a carne em alternativas de carne de base vegetal. Além disso, o lançamento pela Gerber de uma série de cereais de arroz na China, com a fórmula A2 e os cereais de arroz com proteína de soro de leite parcialmente hidrolisada PHW, sublinha a crescente tração da proteína de arroz na nutrição infantil.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Concorrência intensa de proteínas vegetais alternativas | -0.7% | Nacional, com maior impacto nos mercados urbanos | Médio prazo (2-4 anos) |
| Elevados custos de produção de isolados de proteína de arroz de alta qualidade | -0.5% | Centros de produção industrial | Curto prazo (≤ 2 anos) |
| Preocupações quanto ao perfil nutricional em comparação com as proteínas animais. | -0.3% | Nacional, com maior impacto nas regiões com dietas tradicionais | Longo prazo (≥ 4 anos) |
| Desafios na obtenção do sabor e textura desejados em produtos alimentares. | -0.3% | Centros de produção alimentar e mercados de consumo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência intensa de proteínas vegetais alternativas
Outras proteínas de base vegetal, especialmente a proteína de ervilha, estão a representar uma concorrência acirrada para o mercado de proteína de arroz. A proteína de ervilha registou um aumento de popularidade, graças ao seu superior teor proteico e atributos funcionais. Em 2023, a China importou um total notável de 2,6 milhões de toneladas de ervilhas, com o Canadá como principal fornecedor, conforme reportado pelo Departamento de Agricultura dos Estados Unidos[3]Departamento de Agricultura dos Estados Unidos, "Nome do Relatório: Perspetivas do Mercado de Ervilha da China FAS a partir do Congresso de Ervilha da China 2024 e de Base Vegetal", www.apps.fas.usda.gov. Isto sublinha o compromisso significativo da China com fontes de proteína alternativas. Além disso, as proteínas provenientes de fontes emergentes, como as microalgas, estão a captar as atenções. Por exemplo, a Protoga Biotech concluiu com sucesso a produção piloto da sua inovadora proteína de microalgas e está a planear o lançamento do seu leite vegetal de microalgas no final de 2024. A concorrência intensifica-se ainda mais com a introdução de novas proteínas vegetais de diversas fontes, como Pongamia, cânhamo industrial, cevada e grão-de-bico. Estas não só apresentam propriedades funcionais distintas, como também trazem vantagens de sustentabilidade. Embora a proteína de arroz detenha certas vantagens de aplicação, os robustos investimentos em investigação e o apoio de marketing para estas proteínas alternativas poderão limitar a expansão da participação de mercado da proteína de arroz.
Elevados custos de produção de isolados de proteína de arroz de alta qualidade
Produzir isolados de proteína de arroz de alta qualidade é um processo dispendioso, principalmente devido aos intrincados processos de extração e purificação envolvidos. Os métodos de extração tradicionais produzem frequentemente proteínas de arroz com solubilidade e funcionalidade limitadas, exigindo processamento adicional. Embora técnicas avançadas como a microfluidização e a eletroativação melhorem a qualidade das proteínas, também aumentam os custos de produção e exigem avultados investimentos de capital. Uma patente detalha um método para a coprodução de amido de arroz de alta pureza e proteína de arroz, enfatizando a sua complexidade. O método, que inclui lavagem, imersão, tratamento enzimático e secagem, atinge purezas de 85% para a proteína de arroz e 95% para o amido. Outra patente descreve um processo para hidrolisar o concentrado de proteína de arroz utilizando enzimas de protease. Este método, que implica hidrólise enzimática, ajustes de pH e filtração para separar as frações de peso molecular, aumenta ainda mais os custos de produção. Estes custos elevados refletem-se inevitavelmente no preço de mercado do produto, colocando desafios à penetração, particularmente nos segmentos sensíveis ao preço. No entanto, com a investigação contínua e os avanços tecnológicos, há otimismo de que os custos de produção registem uma tendência de descida, aliviando este desafio no médio a longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Os Isolados Lideram Apesar dos Desafios de Processamento
Em 2025, os isolados de proteína de arroz detinham uma quota de mercado de 53,20%, impulsionados pelo seu elevado teor proteico e versatilidade em diversas aplicações. O seu perfil completo de aminoácidos e o baixo teor de gordura tornam-nos ideais para a nutrição desportiva e alimentos funcionais. A Wuxi Jinnong Biotechnology Co., Ltd., um interveniente-chave no mercado de proteína de arroz da China, oferece JNPR-Rice Protein Powder com mais de 80% de teor proteico. Embalado em sacos de 20 kg com uma vida útil de 2 anos, é utilizado em alimentos, bebidas, produtos nutricionais e alternativas de carne vegan. No entanto, os isolados enfrentam desafios como a fraca solubilidade em água, limitando a sua utilização em aplicações específicas.
Espera-se que as proteínas de arroz hidrolisadas e texturizadas cresçam mais rapidamente, com um CAGR projetado de 6,18% de 2026 a 2031. Estas variantes resolvem os problemas de solubilidade e melhoram a digestibilidade e a biodisponibilidade. A proteína de arroz hidrolisada é utilizada como surfactante suave em cuidados pessoais e melhora a absorção de aminoácidos na nutrição. Inovações como a hidrólise bioenzimática pela Bioway Organic Inc. melhoraram a biodisponibilidade e as propriedades antioxidantes dos péptidos de arroz, expandindo a sua utilização em produtos farmacêuticos, produtos de saúde e cosméticos. Os concentrados, embora com menor teor proteico do que os isolados, são rentáveis e nutricionalmente equilibrados, garantindo uma procura de mercado constante. Espera-se que os avanços nas técnicas de modificação física, química e enzimática melhorem a funcionalidade de todos os tipos de proteína de arroz, potencialmente alterando a dinâmica dos segmentos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Natureza: O Segmento Orgânico Conquista o Mercado Premium
Em 2025, a proteína de arroz convencional dominou o mercado com uma expressiva quota de 69,30%, graças aos seus custos de produção mais baixos e maior disponibilidade. Esta variante convencional sustenta o mercado, especialmente nos setores sensíveis ao preço, como a alimentação animal e os produtos alimentares do quotidiano. O Governo Provincial de Heilongjiang foca-se na criação de produtos de arroz de alto valor e no aperfeiçoamento das tecnologias de processamento. Esta iniciativa está preparada para fortalecer o segmento de proteína de arroz convencional, visando elevar a taxa de processamento global para 75% até 2025, reforçando assim a cadeia de abastecimento de ingredientes derivados do arroz.
Embora o segmento de proteína de arroz orgânica permaneça menor, está preparado para crescer a um impressionante CAGR de 8,1% de 2026 a 2031. Este aumento reflete uma crescente inclinação dos consumidores para produtos com rótulo limpo e ecológicos. Os fatores que alimentam este crescimento incluem uma maior consciencialização para a saúde, o crescente apelo do vegetarianismo e a procura de ofertas sem alergénios. Empresas como a BIOWAY Industrial Group LTD (Bioway Xi'an Organic) estão a aproveitar este impulso, fornecendo pó de proteína de arroz orgânico certificado com mais de 80% de teor proteico. Este produto encontra o seu nicho na nutrição desportiva, snacks proteicos e substitutos de refeição. O estatuto premium da proteína de arroz orgânica permite aos fabricantes definir preços mais elevados, compensando as despesas adicionais associadas à certificação orgânica e aos métodos de produção de nicho. Com uma crescente maré de consciencialização dos consumidores em relação a questões de saúde e ambientais, o segmento orgânico está preparado para expandir progressivamente a sua quota de mercado, especialmente em domínios de alto valor como a nutrição desportiva premium e os cosméticos naturais.
Por Utilizador Final: As Aplicações em Cosméticos Impulsionam a Inovação
Em 2025, o setor de alimentos e bebidas reivindicou uma quota dominante de 54,10% do mercado de proteína de arroz da China, capitalizando as características hipoalergênicas e o sabor neutro da proteína de arroz. A proteína de arroz encontra diversas aplicações, desde alternativas de carne de base vegetal e substitutos de laticínios a bebidas enriquecidas com proteínas. A liderança do setor alimentar é reforçada por utilizações inovadoras, como o arroz a servir como substituto natural de transportadores sintéticos em carne cultivada, um método destacado pela Academia de Ciências Alimentares de Pequim. Além disso, a crescente preferência dos consumidores por produtos com rótulo limpo e sem alergénios impulsiona ainda mais a adoção de proteína de arroz neste setor.
Entretanto, os cuidados pessoais e cosméticos estão a emergir rapidamente, com um CAGR projetado de 7,05% de 2026 a 2031. Este aumento é alimentado por uma crescente preferência por ingredientes naturais de base vegetal em produtos de beleza. A proteína de arroz hidrolisada, uma mistura de aminoácidos, péptidos e frações proteicas com pesos moleculares entre 75 e 5.000, aumenta a retenção de humidade e o condicionamento em cosméticos. Uma revisão de 2025 sobre produtos de fermentação de arroz sublinha os seus benefícios multifuncionais para os cuidados da pele, incluindo melhoria da hidratação, função de barreira e propriedades como efeitos antioxidantes, anti-inflamatórios, branqueadores e antienvelhecimento. Além disso, a crescente consciencialização de formulações sustentáveis e ecológicas na indústria cosmética deverá amplificar a procura de ingredientes à base de proteína de arroz.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
O mercado de proteína de arroz da China apresenta disparidades regionais pronunciadas. As principais províncias produtoras de arroz dominam a produção, enquanto os centros urbanos com maior consciencialização para a saúde lideram no consumo. A província de Heilongjiang, reforçada por um plano de ação do governo provincial (2023-2025) destinado a reforçar o processamento agrícola, consolidou a sua posição no setor da proteína de arroz. Entretanto, a província de Jiangxi apresenta o crescimento mais rápido do rendimento do arroz a 1,42% ao ano, conforme destacado por um abrangente estudo agronómico de três décadas. Esta capacidade agrícola assegura um abastecimento constante de matérias-primas para a extração de proteína de arroz, conferindo aos fabricantes regionais uma vantagem competitiva.
No leste da China, a província de Jiangsu destaca-se como um centro de fabricação de proteína de arroz, albergando intervenientes notáveis como a Wuxi Jinnong Biotechnology Co., Ltd., líder em investigação e desenvolvimento e produção de proteína de arroz. A província de Liaoning, outro centro de produção fundamental, é a sede da Panjin Hetian Food Co., Ltd., e está a colher os benefícios das iniciativas do governo provincial. Estas iniciativas, centradas na promoção do desenvolvimento de alta qualidade no setor de bens de consumo, sublinham a importância dos ajustes estruturais e da inovação. Ao priorizar a qualidade e o desenvolvimento da marca, as orientações visam reforçar a oferta efetiva de bens de consumo, abrangendo alimentos de saúde a cosméticos. Com estes impulsos regionais e uma robusta base de produção de arroz, o mercado de proteína de arroz da China está preparado para um crescimento sustentado, entrelaçando cada vez mais a produção agrícola com o processamento de valor acrescentado.
As tendências de consumo revelam que as cidades de primeiro nível, nomeadamente Xangai, Pequim e Guangzhou, estão na vanguarda da adoção de produtos de proteína de arroz, especialmente em nichos premium como formulações orgânicas e especializadas. O Quarto Dia Internacional de Intercâmbio de Tecnologia Cosmética IFSCC, realizado em Guangzhou nos dias 25 e 26 de março de 2025, destacou o papel crescente da China na arena cosmética global, sublinhando os centros urbanos como fundamentais para as aplicações de alto valor da proteína de arroz. Simultaneamente, o foco do governo na segurança alimentar e na autossuficiência está a alargar a adoção da proteína de arroz na alimentação animal e no processamento alimentar, promovendo uma distribuição de mercado mais equitativa. A dinâmica do mercado de proteína de arroz da China espelha o seu variado desenvolvimento económico: as localidades costeiras e urbanas priorizam a inovação e as ofertas premium, enquanto as áreas do interior aproveitam as suas forças agrícolas para uma produção competitiva.
Panorama regulatório
Os produtos de proteína de arroz da China para aplicações alimentares estão sujeitos à supervisão de segurança alimentar da Comissão Nacional de Saúde (NHC) e da Administração Estatal para Regulação de Mercado (SAMR). Os requisitos básicos são definidos pela GB 20371-2016 para proteína vegetal destinada ao processamento de alimentos, incluindo a classificação por teor mínimo de proteína, e pela GB 31611-2023 para peptídeos de proteína vegetal, que entrou em vigor em setembro de 2024. Para auxiliares de formulação e processamento em alimentos finais que utilizam proteína de arroz, a conformidade também está ligada à GB 2760-2024 (uso de aditivos alimentares), implementada em 8 de fevereiro de 2025, que apoia o uso de lista positiva para aplicações de aditivos em alimentos contendo proteína.
O alinhamento de testes e especificações tornou-se mais rigoroso com a atualização de normas analíticas e de produto. A GB 5009.5-2025 (determinação de proteína em alimentos), implementada em 16 de setembro de 2025, atualiza a metodologia de medição de proteína que fundamenta as declarações de rótulo e os testes de aceitação. Além disso, a norma setorial T/HNSKJX 002-2025 para concentrado de proteína de arroz destinado ao processamento de alimentos foi publicada e implementada em 25 de novembro de 2025, fornecendo uma referência técnica mais clara para aquisição e garantia de qualidade. Para o comércio transfronteiriço, os requisitos de supervisão e registro de importação administrados pela Administração Geral das Alfândegas da República Popular da China (GACC) continuam a ser um ponto de referência prático de conformidade para as empresas de produção estrangeiras que abastecem o mercado chinês.
Panorama Competitivo
O mercado de proteína de arroz da China é moderadamente consolidado, com alguns intervenientes proeminentes, incluindo ETChem, Panjin Hetian Food Co., Ltd, Wuxi Jinnong Biotechnology Co., Ltd, Foodchem International e Axiom Foods Inc., a competir pela dominância do mercado. Dado o crescimento limitado de oportunidades no curto prazo, estes intervenientes-chave estão a adotar estratégias como inovação de produtos, expansão de capacidade e aquisições para reforçar a sua posição no mercado.
As empresas líderes estão a lançar pós proteicos inovadores, priorizando baixas calorias, alto teor proteico e ingredientes naturais para se alinhar com as preferências dos consumidores em mudança. Estão a canalizar investimentos substanciais em investigação e desenvolvimento, especialmente visando o segmento de produtos naturais. Esta tendência destaca uma oportunidade crescente para os fabricantes ultrapassarem os limites tecnológicos e diferenciarem os seus produtos. Além disso, os gigantes da indústria não estão apenas a aumentar a produção, mas também a reforçar as capacidades de exportação, visando uma posição dominante na arena global. Para cimentar a sua presença no mercado, estas empresas estão a forjar fusões e parcerias estratégicas com intervenientes locais, assegurando uma posição robusta nos cenários regionais.
Os intervenientes do mercado estão a aproveitar a especialização de produtos como um diferenciador-chave. Alguns perseguem certificações orgânicas, enquanto outros mergulham em mercados de nicho como nutrição desportiva e cosméticos. À medida que o panorama muda, a concorrência está preparada para se intensificar. Empresas de setores relacionados, como proteína de soja e ervilha, estão de olho no mercado de proteína de arroz, atraídas pelas suas perspetivas de crescimento e sinergia com os seus portfólios existentes. Além disso, existe uma mina de oportunidades na elaboração de formulações especializadas de proteína de arroz para aplicações de vanguarda. Pense em alimentos impressos em 3D, nutrição personalizada e cosmecêuticos de ponta. Nestes domínios, os atributos únicos da proteína de arroz poderiam superar outros concorrentes de base vegetal.
Líderes do Setor de Proteína de Arroz da China
ETChem
Panjin Hetian Food Co. Ltd
Wuxi Jinnong Biotechnology Co.,Ltd
Axiom Foods Inc.
Foodchem International Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades estão se expandindo em torno da atualização de produtos impulsionada pela padronização e da flexibilidade de fabricação multigrau. A implementação da GB 5009.5-2025 (em vigor desde setembro de 2025) e da T/HNSKJX 002-2025 (em vigor desde novembro de 2025) fortalece a aquisição diferenciada e orientada por especificações de concentrados e isolados de proteína de arroz para processamento de alimentos. Isso agrega valor a sistemas de controle de qualidade prontos para conformidade e a uma medição de proteína mais consistente, atendendo aos requisitos de rótulo e de clientes. Separadamente, as aplicações para ração são apoiadas pela norma NY/T 4751-2025 do Ministério da Agricultura e Assuntos Rurais para pó de proteína de arroz utilizado como ingrediente de ração, com índices de qualidade de proteína bruta definidos, criando um caminho mais claro para os fornecedores atenderem tanto os canais alimentares quanto os de ração, utilizando regimes distintos de documentação e testes.
Uma segunda oportunidade é a modernização de processos e a diversificação para formatos de proteína de maior valor e casos de uso adjacentes. A cobertura da mídia especializada em setembro de 2025 destacou plataformas de extração húmida de alta eficiência e purificação multiestágio, com alternância rápida entre concentrado, isolado e hidrolisado, apoiando a amplitude do portfólio e respostas mais rápidas às mudanças na demanda em bebidas, alternativas lácteas, nutrição esportiva e insumos de cuidados pessoais que utilizam fracções hidrolisadas. Além dos mercados de ingredientes, o China Daily relatou em abril de 2025 que a Healthgen Biotechnology concluiu a produção em larga escala de albumina sérica humana (HSA) derivada de arroz em Wuhan, com um projeto de expansão de capacidade previsto para 2026 para atingir 130 toneladas de capacidade anual. Esse desenvolvimento sinaliza um caminho adicional de maior valor para as plataformas de proteína derivada de arroz, juntamente com o desenvolvimento de capacidades em purificação, sistemas de qualidade e controle da cadeia de suprimentos.
Desenvolvimentos recentes do setor
- Junho de 2026: A Panjin Hetian Food Co., Ltd. registrou um embarque de exportação de proteína de arroz integral orgânica para a Anderson Global Group LLC (3 de junho de 2026). A transação reflete a comercialização contínua de proteína de arroz orgânica certificada para clientes internacionais e reforça o papel do fornecimento com capacidade de exportação e liderado por certificação no panorama competitivo.
- Março de 2025: A Axiom Foods lançou o Oryzatein 2.0, uma proteína de arroz de nova geração com cor branca, textura sem granulação e solubilidade melhorada, incluindo versões isoladas e orgânicas. A atualização é direcionada a aplicações sensíveis, como nutrição infantil e alternativas lácteas, elevando as expectativas de desempenho para as ofertas de proteína de arroz nacionais e importadas utilizadas em formulações premium.
- Setembro de 2024: A GB 31611-2023 (norma nacional de segurança alimentar para peptídeos de proteína vegetal) entrou em vigor na China. A implementação fortalece os requisitos de conformidade para produtos do tipo peptídeo e hidrolisado, elevando a importância de testes padronizados, documentação e controles de fabricação para fornecedores que atendem usos finais em alimentos, nutrição e cuidados pessoais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado abrange as receitas obtidas com ingredientes de proteína de arroz vendidos e utilizados na China nos principais usos finais, como alimentos e bebidas, suplementos e formulações de cuidados pessoais, contabilizadas em USD no ponto de venda do ingrediente.
Exclusões de escopo: excluímos as receitas de produtos finais para consumidores e quaisquer proteínas vegetais não derivadas de arroz que possam ser misturadas nos produtos finais.
Visão geral da segmentação
- Por Tipo
- Concentrados
- Isolados
- Hidrolisados/Texturizados
- Por Natureza
- Convencional
- Orgânico
- Por Utilizador Final
- Alimentos e Bebidas
- Panificação
- Bebidas
- Carne/Aves/Frutos do Mar e Produtos Alternativos à Carne
- Snacks
- Suplementos
- Nutrição Desportiva/de Desempenho
- Nutrição para Idosos e Nutrição Médica
- Cuidados Pessoais e Cosméticos
- Alimentos e Bebidas
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos mapeando o panorama de proteínas vegetais e ingredientes especiais da China utilizando dados públicos que ajudam a fundamentar os sinais de demanda e a direção de preços. Entradas úteis vêm de fontes como as estatísticas comerciais das Alfândegas da China para entradas e saídas de ingredientes, o Escritório Nacional de Estatísticas da China para indicadores de produção alimentar e a Comissão Nacional de Saúde para o contexto relevante de nutrição e rotulagem.
Para manter o modelo alinhado com o uso real da categoria, também revisamos fontes como as folhas de balanço alimentar da FAO para o contexto agrícola, periódicos científicos revisados por pares para intervalos de rendimento de processamento e declarações funcionais, e sites de associações que acompanham alimentos à base de plantas e a atividade de suplementos alimentares. Estes são complementados com relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa confiável. Também utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, além de bases de dados de patentes para verificar o foco de produtos e a atividade de inovação. As fontes documentais listadas aqui são apenas ilustrativas, e muitas outras referências públicas foram utilizadas na coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
Validamos as premissas por meio de entrevistas com especialistas e pesquisas estruturadas com fornecedores de ingredientes, distribuidores, fabricantes terceirizados e formuladores de produtos que compram proteína de arroz para alimentos, suplementos e cuidados pessoais. Para evitar construir o mercado a partir de uma única perspectiva, as informações são coletadas nos principais polos de demanda na China e depois verificadas novamente com o feedback do canal sobre preços, substituição e taxas típicas de inclusão.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | CXOs: 13% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 40% |
| Participantes menores: 14% | Gerentes: 47% |
Dimensionamento e previsão de mercado
O dimensionamento é elaborado combinando abordagens top-down e bottom-up. O conjunto de demanda parte dos indicadores de consumo por uso final na China e das taxas típicas de inclusão de proteína de arroz por aplicação, sendo depois convertido em valor com base nas faixas de preço observadas. Corroboramos os totais com aproximações bottom-up seletivas, utilizando faixas de receita amostradas de fornecedores, verificações de canais de distribuição e verificações de sanidade de volume x ASP para concentrados, isolados e formas hidrolisadas ou texturizadas.
As principais entradas utilizadas para moldar o modelo incluem o crescimento da demanda a nível de aplicação em panificação, bebidas, cereais, snacks e formulações de alternativas de carne, o ritmo de formatos de suplementos como nutrição esportiva e nutrição para idosos ou médica, as diferenças de preço por natureza (convencional versus orgânica) e a mudança na combinação de produtos entre concentrados e isolados. Quando surgem lacunas de dados, os segmentos de menor volume são tratados por meio de proporções indiretas de aplicações semelhantes, seguidas de ajustes baseados em entrevistas para manter os totais realistas.
Para a previsão, utilizamos principalmente a análise de cenários com um pequeno conjunto de fatores que são fáceis de revisar a cada ano, incluindo a adoção de fortificação proteica, lançamentos de produtos e a evolução dos preços dos ingredientes. Quando o histórico de séries temporais é estável, utiliza-se a suavização exponencial simples para reduzir o ruído, e depois é aplicado o feedback de especialistas para confirmar que a direção da tendência está alinhada com o comportamento de compra.
Validação de dados e ciclo de atualização
Realizamos verificações de triangulação para que o número final esteja alinhado com sinais independentes, como fluxos comerciais, mudanças de capacidade anunciadas e faixas de preços observadas nos vários canais. Os valores discrepantes são identificados e revisados em etapas, primeiro verificando a consistência das unidades e o momento cambial, depois comparando o uso implícito por aplicação com o que os compradores relatam.
Antes da aprovação final, o modelo é revisado por pares, e são acionadas chamadas de acompanhamento quando uma premissa-chave se desvia além de um intervalo normal, como uma variação súbita do ASP ou uma mudança acentuada na combinação entre isolados e concentrados. Os relatórios são atualizados anualmente, e são feitas atualizações intermediárias quando ocorrem eventos relevantes, seguidas de uma revisão final antes da entrega para que os clientes recebam a visão mais recente disponível no momento do lançamento.
Comparação do tamanho do mercado chinês de proteína de arroz da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para a proteína de arroz na China podem diferir mesmo quando o tema parece idêntico, porque o escopo subjacente e o ponto de contagem não são sempre os mesmos. As diferenças geralmente decorrem de o número ser construído como um mercado de ingredientes ou como um mercado de produtos finais, de como os limites de aplicação são definidos e de como os preços e o momento cambial são tratados.
Ao acompanhar as faixas de preço a nível de ingrediente, validar as taxas de inclusão de aplicações com os compradores e atualizar os filtros de escopo em cada ciclo, a Mordor Intelligence mantém o total do mercado chinês de proteína de arroz vinculado a concentrados, isolados e ingredientes hidrolisados ou texturizados vendidos para alimentos e bebidas, suplementos e cuidados pessoais na China. As lacunas também surgem quando uma estimativa mistura vendas mais amplas de proteínas vegetais, utiliza curvas de adoção agressivas para alternativas de carne ou nutrição esportiva, ou aplica um único ASP sem separar os pontos de preço orgânico e convencional.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 123,10 milhões de USD (2025) | |
| Periódico Comercial A | 150,00 milhões de USD (2025) | Esta estimativa parece tratar a categoria de forma mais próxima a um conjunto mais amplo de ingredientes de proteína vegetal, o que pode incluir proteínas não derivadas de arroz e sistemas de ingredientes misturados, e frequentemente utiliza um nível de preço médio único em todos os usos finais. |
| Associação do Setor B | 105,00 milhões de USD (2025) | Esta estimativa parece mais conservadora em termos de cobertura de aplicações, especialmente para suplementos e casos de uso mais recentes de alternativas de carne, e pode subestimar distribuidores domésticos menores onde as vendas são fragmentadas. |
A dispersão entre as fontes deve-se principalmente ao que é contabilizado como proteína de arroz e à rapidez com que se assume que a demanda se expandirá em aplicações mais recentes. A nossa abordagem permanece replicável porque está vinculada a fatores de demanda observáveis, verificações práticas de preços e regras claras de inclusão que podem ser revisadas quando a estrutura do mercado mudar.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de proteína de arroz da China?
O tamanho do mercado de proteína de arroz da China é de USD 129,65 milhões em 2026.
A que ritmo se espera que o mercado de proteína de arroz da China cresça?
Está previsto que o mercado se expanda a um CAGR de 5,32%, atingindo USD 168,03 milhões até 2031.
Qual o segmento que lidera o mercado de proteína de arroz da China por tipo?
Os isolados detinham 53,20% da quota de mercado em 2025, principalmente devido à sua elevada pureza proteica.
Qual setor de utilizadores finais está a crescer mais rapidamente para a proteína de arroz?
Espera-se que as aplicações de cuidados pessoais e cosméticos cresçam a um CAGR de 7,05% graças à procura de ingredientes funcionais de base vegetal.
Página atualizada pela última vez em:



