
Tamanho e Participação do Mercado de Trailers Refrigerados
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.96 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.55 % |
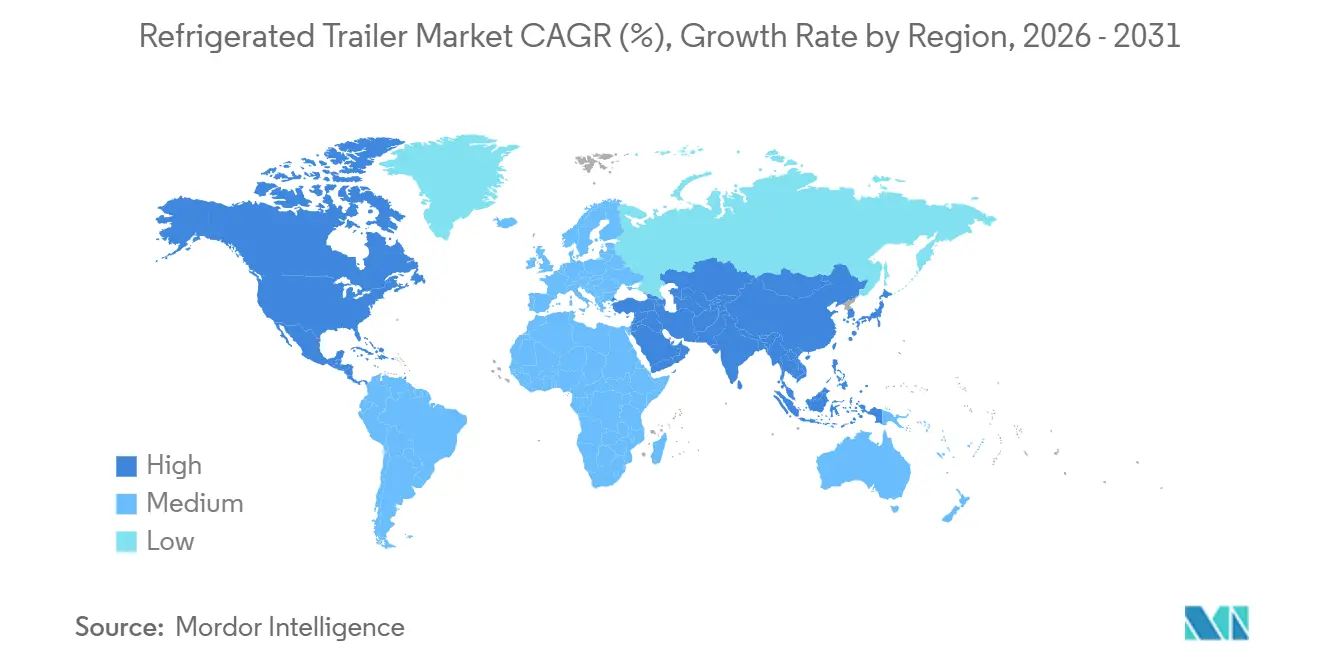
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Trailers Refrigerados por Mordor Intelligence
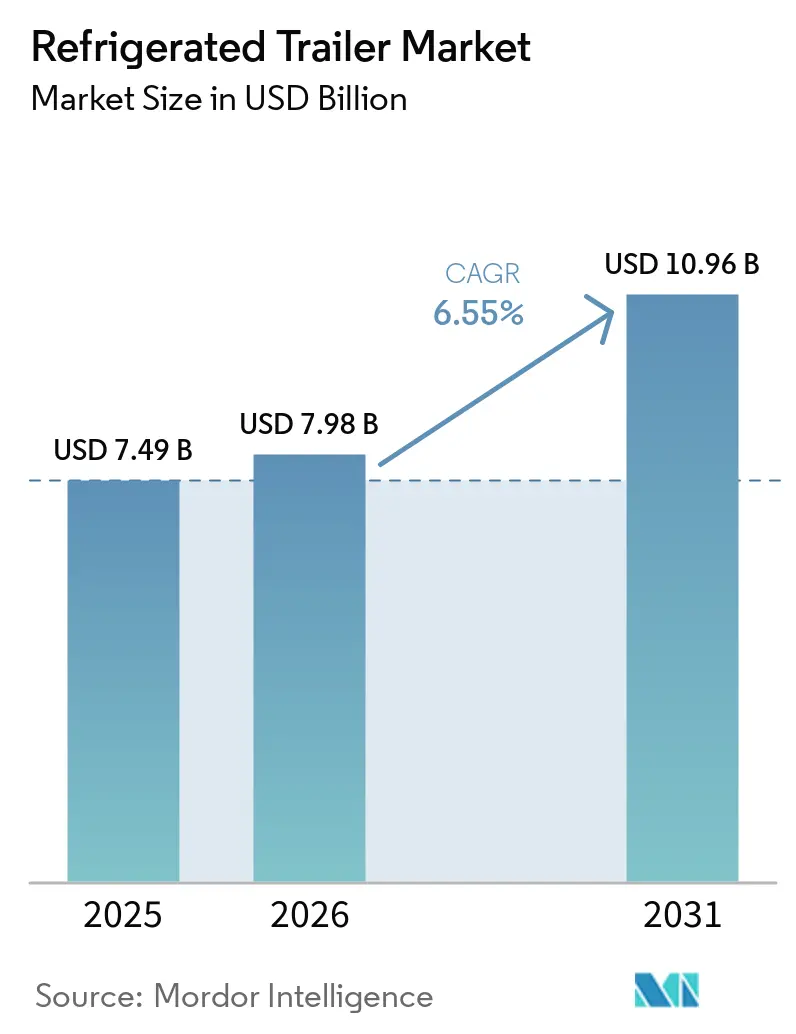
O tamanho do mercado de reboques refrigerados foi avaliado em 7,49 bilhões de USD em 2025 e estima-se que cresça de 7,98 bilhões de USD em 2026 para atingir 10,96 bilhões de USD até 2031, a um CAGR de 6,55% durante o período de previsão (2026-2031). O atendimento de pedidos de mercearia por comércio eletrônico, os rigorosos mandatos de segurança alimentar e a transição para plataformas de refrigeração elétrica impulsionam o crescimento. O mercado de reboques refrigerados continua a se beneficiar de necessidades de infraestrutura indispensáveis na distribuição de produtos farmacêuticos, produtos frescos e proteína animal, protegendo assim a demanda durante desacelerações macroeconômicas. As estratégias competitivas agora giram em torno da integração de telemática, serviços de ativos baseados em assinatura e refrigerantes de baixo GWP que cumprem as regulamentações ambientais cada vez mais rigorosas. Simultaneamente, os grandes operadores de frotas aceleram os ciclos de substituição de equipamentos para cumprir as regulamentações do California Air Resources Board (CARB) e do F-Gas europeu. Ao mesmo tempo, as economias emergentes estão ampliando a capacidade da cadeia de frio para atender às populações em processo de urbanização.
Principais Conclusões do Relatório
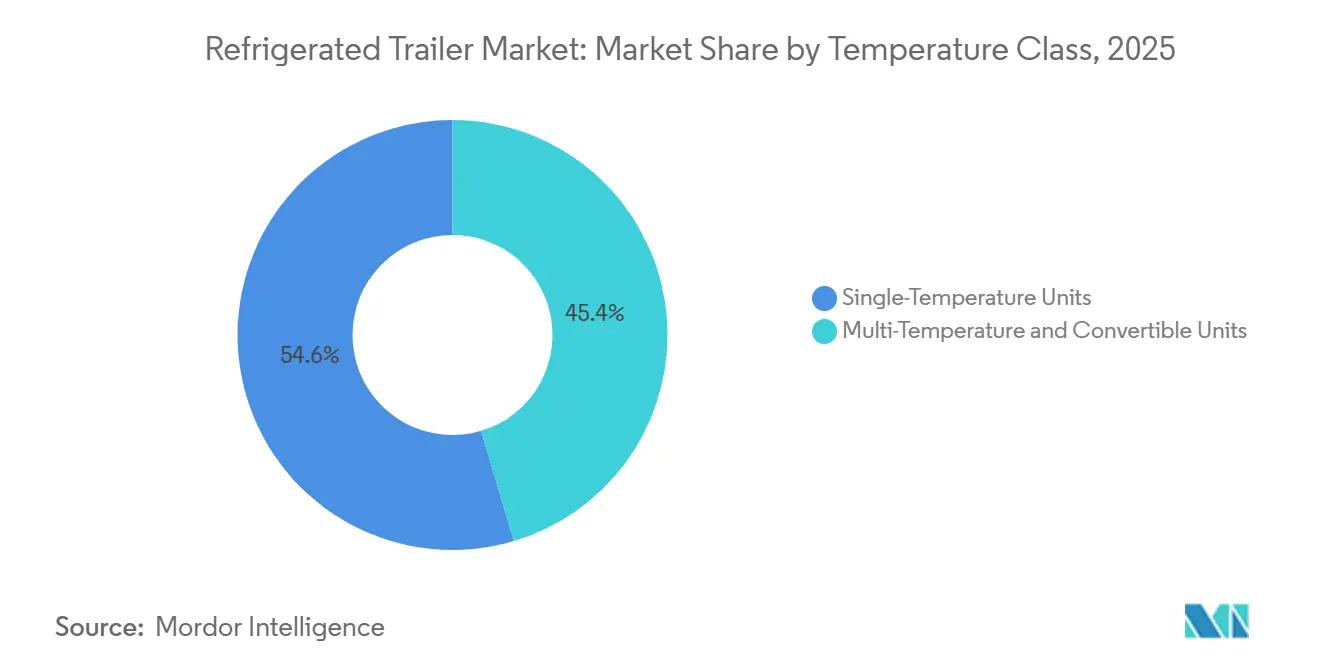
- Por classe de temperatura, as unidades de temperatura única capturaram 54,62% da participação de mercado de reboques refrigerados em 2025, enquanto as unidades multitemperatura e conversíveis devem se expandir a um CAGR de 8,33% até 2031.
- Por comprimento do reboque, as unidades acima de 49 pés detinham 52,05% da participação de mercado de reboques refrigerados em 2025, enquanto os reboques de até 28 pés registrarão o CAGR mais rápido de 8,05% até 2031.
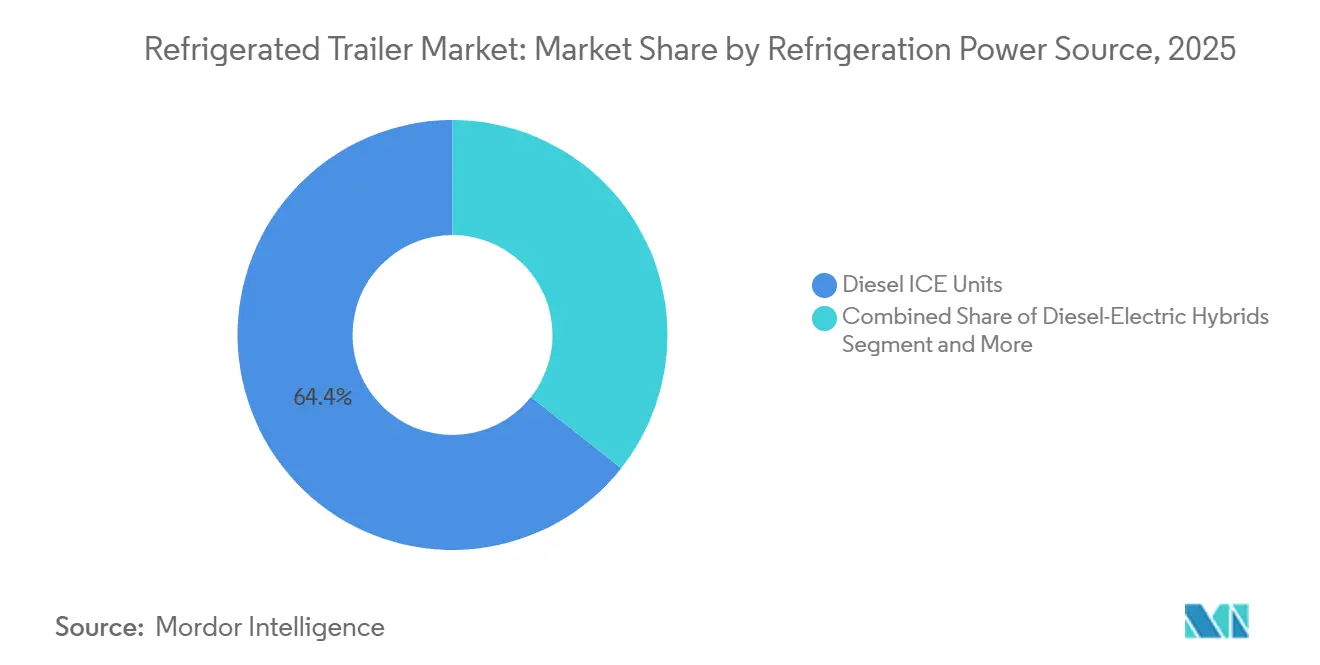
- Por fonte de energia, as unidades ICE a diesel responderam por 64,35% do tamanho do mercado de reboques refrigerados em 2025; os sistemas totalmente elétricos devem crescer a um CAGR de 11,22% entre 2026 e 2031.
- Por usuário final, carne e frutos do mar lideraram com 38,86% da participação de mercado de reboques refrigerados em 2025; produtos farmacêuticos e ciências da vida representam a aplicação de crescimento mais rápido, a um CAGR de 7,05%.
- Por geografia, a América do Norte comandou 39,15% da participação de mercado de reboques refrigerados em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 8,92% ao longo do horizonte de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Entrega na Última Milha Impulsionada pelo Comércio Eletrônico | +1.8% | Global; foco na América do Norte e Europa | Médio prazo (2-4 anos) |
| Transição para Refrigeração Híbrida e Elétrica | +1.5% | América do Norte como núcleo; Ásia-Pacífico como desdobramento | Longo prazo (≥ 4 anos) |
| Regras de Segurança Alimentar Mais Rígidas | +1.2% | América do Norte e Europa; expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão Acelerada da Cadeia de Frio | +1.1% | Núcleo na Ásia-Pacífico; transbordamento para o Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Análise Preditiva Impulsionando a Manutenção Preditiva e o Tempo de Atividade | +0.8% | Global; adoção antecipada na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| ESG Acelerando a Modernização da Frota | +0.5% | Global; concentrado em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Entregas de Última Milha em Cadeia de Frio Impulsionadas pelo Comércio Eletrônico
Os serviços de mercearia online reformulam a frequência de entrega e o design dos reboques, levando as frotas a implantar unidades menores e ágeis que navegam por corredores urbanos densos com zonas multitemperatura. A Performance Food Group implantou mais de 30 reboques refrigerados totalmente elétricos na Califórnia para apoiar centros de atendimento de emissão zero, ressaltando a viabilidade comercial dos sistemas elétricos [1]. A versatilidade das unidades de até 28 pés sustenta seu crescimento, enquanto a telemática precisa, como a plataforma TracKing da Thermo King, mantém a integridade da carga dentro de ±0,9 °F durante rotas com paradas frequentes [2]. As frotas que investem em reboques elétricos também se beneficiam das regras municipais de redução de ruído e das janelas de entrega noturna que são inatingíveis para as unidades a diesel. À medida que as cidades implementam preços de congestionamento e zonas de emissão zero, os operadores veem os reboques refrigerados elétricos como uma proteção contra futuras restrições de acesso. Portanto, a convergência do crescimento do comércio eletrônico e das políticas de sustentabilidade consolida os equipamentos compactos movidos a bateria como um nó essencial nas cadeias de frio de próxima geração.
Transição para Unidades de Refrigeração de Transporte Híbridas Sem Diesel e Totalmente Elétricas
As novas regulamentações da Califórnia estão acelerando o afastamento das unidades de refrigeração de transporte (TRUs) movidas a diesel, pressionando as frotas a adotar alternativas de emissão zero. As soluções híbridas, exemplificadas pelas unidades avançadas da Carrier que utilizam combustíveis renováveis, estão efetivamente reduzindo as emissões durante essa transição. Embora as TRUs totalmente elétricas apresentem menores requisitos de manutenção, elas enfrentam desafios devido à sua dependência de infraestrutura de carregamento. Inovações como os reefers movidos a energia solar, que utilizam energia do telhado e energia regenerativa, não apenas estão ampliando os alcances operacionais, mas também reduzindo drasticamente os custos de combustível. Com os padrões da Califórnia estabelecendo um precedente nacional, o diesel, antes dominante, está gradualmente cedendo espaço para plataformas elétricas escaláveis.
Regulamentações Mais Rígidas de Segurança Alimentar que Exigem Registro de Temperatura e Rastreabilidade
A implementação da FSMA 204 nos Estados Unidos obriga os expedidores a documentar os históricos de temperatura de ponta a ponta para alimentos de alto risco. O não cumprimento pode desencadear recalls e penalidades civis que superam os custos incrementais de equipamentos, impulsionando a adoção de reboques habilitados para telemática capazes de uploads automáticos de dados. A Great Dane agora oferece a telemática FleetPulse como padrão em novos modelos refrigerados, fornecendo alertas em tempo real para simplificar a prontidão para auditorias[3]. O Regulamento (CE) 852/2004 na UE sustenta requisitos de rastreabilidade semelhantes, incentivando as frotas a modernizar reboques legados com sondas Bluetooth e painéis em nuvem. O impulso regulatório beneficia os fornecedores que agrupam hardware, software e relatórios de conformidade em pacotes de assinatura. A longo prazo, os mandatos de registro de temperatura provavelmente se harmonizarão globalmente, criando uma especificação de linha de base crescente para cada participante do mercado de reboques refrigerados.
Análise de Dados de Frota Habilitando Manutenção Preditiva e Ganhos de Disponibilidade
A inteligência artificial (IA) está revolucionando as operações de reboques refrigerados. A IA agora pode prever falhas de componentes combinando dados de sensores em tempo real com registros históricos de manutenção. Essa estratégia prospectiva minimiza a necessidade de reparos de emergência, protegendo a carga sensível à temperatura. Os modelos de aprendizado de máquina melhoram a precisão do inventário e mitigam os riscos de deterioração em instalações de armazenamento a frio. Os operadores de frotas utilizam a telemetria para monitorar a pressão dos pneus, evitando avarias que poderiam interromper os ciclos de refrigeração. A manutenção preditiva otimiza o agendamento de técnicos, garante a disponibilidade de peças, aumenta o tempo de atividade dos reboques e gerencia os custos de garantia. Com a telemática tornando-se cada vez mais acessível, até mesmo as frotas de médio porte estão adotando plataformas de análise, posicionando as operações orientadas por dados como uma vantagem competitiva fundamental no transporte refrigerado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custo Premium das TRUs Elétricas/Híbridas | –1.2% | Global; mais acentuado em mercados emergentes | Médio prazo (2-4 anos) |
| Infraestrutura de Carregamento e Energia em Terra | –0.8% | América do Norte e Europa; expansão global | Longo prazo (≥ 4 anos) |
| Escassez de Motoristas Restringindo a Capacidade Refrigerada | –0.6% | América do Norte e Europa; incipiente na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Legislação Volátil de Eliminação Progressiva de HFCs | –0.4% | Global; regras específicas por região | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Premium Inicial das TRUs Elétricas/Híbridas em Comparação com as a Diesel
As unidades de refrigeração de transporte (TRUs) totalmente elétricas podem custar de duas a três vezes mais do que as unidades a diesel, estendendo os períodos de retorno além de cinco anos para frotas sem acesso a subsídios. As transportadoras menores que dependem de empréstimos comerciais enfrentam taxas de juros mais altas, dificultando o alinhamento do fluxo de caixa. A Wabash National contorna o obstáculo por meio de assinaturas de Reboques como Serviço que agrupam hardware, manutenção e telemática em pagamentos mensais, convertendo despesas de capital em despesas operacionais [4]. O treinamento de técnicos para manter com segurança sistemas de alta tensão adiciona custos indiretos, enquanto os preços regionais de eletricidade influenciam o custo total de propriedade. Até que os preços das baterias caiam ou os incentivos se ampliem, o diesel persistirá onde a tributação de combustível e as penalidades de emissão permanecerem modestas.
Infraestrutura Limitada de Carregamento e Energia de Costa ao Longo de Corredores de Longa Distância
As redes de carregamento nacionais projetadas para tratores raramente levam em conta as cargas de refrigeração dos reboques, forçando as frotas a planejar desvios ou manter backups a diesel em funcionamento. A Performance Food Group instalou 15 Boost Chargers adjacentes a rodovias para mitigar a ansiedade de autonomia de sua frota na Califórnia. Mesmo breves atrasos no carregamento arriscam a variação de temperatura para cargas perecíveis, levando os operadores a configurações híbridas que podem alternar para diesel no meio da rota. Os centros de distribuição com pedestais de energia de costa podem reduzir drasticamente o funcionamento em marcha lenta, mas as reformas exigem atualizações elétricas que os inquilinos podem resistir em financiar. É necessária uma ampla colaboração entre as concessionárias de energia para alinhar os cronogramas de infraestrutura com os mandatos de frotas de emissão zero.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Temperatura:
Unidades de Temperatura Única DominamAs unidades de temperatura única responderam por 54,62% da participação de mercado de reboques refrigerados em 2025. Este segmento é impulsionado pela logística de cadeia de frio ponto a ponto que requer um único perfil térmico uniforme. As frotas que transportam itens congelados a granel, proteínas frescas ou remessas farmacêuticas justificam o investimento em isolamento premium e sistemas de resfriamento de alta potência, pois os valores de carga de zona única rotineiramente excedem 100.000 USD por carga. Embora esses reboques dedicados permaneçam o padrão para transporte de alto volume, as demandas modernas de distribuição estão levando os operadores a repensar as configurações de ativos. O aperto das regulamentações de emissões e os padrões globais de qualidade estão pressionando os OEMs a otimizar os sistemas de zona única para alcançar envelopes de temperatura mais amplos e confiáveis e evitar vazamentos térmicos.
As unidades multitemperatura e conversíveis devem registrar o crescimento mais rápido, a um CAGR de 8,33% até 2031. Esse crescimento é impulsionado pela rápida expansão das redes de mercearia omnicanal e pelos rigorosos requisitos de estabilidade para biológicos farmacêuticos que precisam de monitoramento preciso entre 36–46°F. Para aproveitar ao máximo suas frotas, as transportadoras de logística de cadeia de frio estão investindo em revestimentos multizona e evaporadores de resfriamento rápido que lidam com cargas diversas simultaneamente. Os desenvolvimentos tecnológicos estão apagando as fronteiras tradicionais. A plataforma Everest da Great Dane usa anteparas móveis e compressores de velocidade variável, permitindo que os operadores alternem configurações com facilidade. Para evitar dupla contagem, esses ativos flexíveis são categorizados por suas capacidades de fabricação de múltiplas descargas, em vez dos perfis de carga que transportam.


Por Comprimento do Trailer:
Liderança em Longas Distâncias Versus Agilidade UrbanaOs reboques com mais de 49 pés responderam por 52,05% da participação no mercado de reboques refrigerados em 2025, refletindo as economias de escala nas rotas interestaduais, onde as docas e os centros de distribuição são padronizados em torno de ativos de 53 pés. A resistência do segmento deve muito à utilização previsível do espaço cúbico e à redução de viagens por tonelada-milha. Enquanto isso, os reboques de até 28 pés registrarão o CAGR mais rápido de 8,05% à medida que a logística urbana implementa regras de congestionamento que penalizam veículos de grande porte.
As janelas de entrega municipais favorecem veículos capazes de curvas de raio fechado e atracação na calçada; portanto, as carrocerias refrigeradas menores capturam o tráfego de mercearia eletrônica e kits de refeições em Chicago, Paris e Singapura. As frotas híbridas combinam unidades de transporte de longa distância de 48 pés que abastecem depósitos urbanos atendidos por satélites de 28 pés, ecoando a lógica de hub-and-spoke da carga aérea. Os OEMs respondem com pacotes de refrigeração modulares adaptáveis a diferentes comprimentos de chassi, permitindo que os gerentes de frota consolidem os estoques de peças.
Por Fonte de Energia de Refrigeração:
A Incumbência do Diesel Enfrenta a Disrupção ElétricaAs soluções ICE a diesel responderam por 64,35% da participação de mercado de reboques refrigerados em 2025, sustentadas pela infraestrutura de abastecimento madura e pela familiaridade dos técnicos. A previsibilidade dos custos operacionais e o reabastecimento rápido mantêm o diesel atraente em percursos transcontinentais de 2.500 milhas. No entanto, os sistemas totalmente elétricos devem crescer 11,22% ao ano à medida que os limites de emissão do CARB e da UE se tornam mais rigorosos. Incentivos como o HVIP da Califórnia reduzem os custos iniciais, enquanto a densidade das baterias subiu acima de 260 Wh/kg, permitindo 12 horas de resistência em imersão a frio.
As variantes híbridas e criogênicas atendem a mercados de transição; por exemplo, os sistemas de nitrogênio líquido reduzem o ruído para entregas urbanas noturnas, mas enfrentam escassez de postos de reabastecimento. O Advancer da Thermo King eletrifica o compressor, mas mantém um gerador Tier 4, oferecendo às transportadoras uma proteção de conformidade até que as redes de carregamento amadureçam. À medida que os preços do lítio se normalizam e as participações de energia renovável aumentam nas matrizes energéticas, os recálculos de emissões ao longo da vida útil favorecem as TRUs elétricas.


Por Usuário Final:
Domínio das Proteínas Encontra o Crescimento FarmacêuticoCarne e frutos do mar responderam por 38,86% da participação de mercado de reboques refrigerados em 2025, impulsionados pela demanda global de proteínas e pelas rigorosas normas de controle de patógenos que exigem pontos de ajuste de −4 °F. A consolidação entre os processadores gera contratos de alto volume que sustentam a utilização de ativos da frota. Produtos farmacêuticos e ciências da vida devem crescer a um CAGR de 7,05%, galvanizando a demanda por precisão de ±2 °F mais telemática 24/7 com trilhas de auditoria, criando margem de precificação para recursos premium.
Laticínios e produtos frescos mantêm crescimento de dígito único médio sustentado por dietas conscientes da saúde, enquanto panificação e confeitaria requerem capacidade de pico sazonal para remessas de feriados. As diretrizes GDP da FDA pressionam os expedidores farmacêuticos a especificar módulos de energia redundantes e análises de abertura de portas. Esses recursos se difundem para os segmentos de alimentos ao longo do tempo, elevando a linha de base tecnológica geral do mercado de reboques refrigerados.
Análise Geográfica
A América do Norte liderou o mercado de reboques refrigerados com uma participação de receita de 39,15% em 2025, ancorada por robustas rodovias interestaduais, automação de armazéns e regras da FSMA que obrigam registros digitais de temperatura. A demanda central tem uma média de 44.000 unidades por ano, com os pedidos de 2025 se recuperando após uma breve queda em 2024 devido a atrasos no chassi. As frotas adotam modelos de assinatura e TRUs elétricas para satisfazer os scorecards ESG dos varejistas, enquanto a penetração de telemática supera 70%, permitindo manutenção preditiva e otimização de rotas.
A Ásia-Pacífico registrará o crescimento regional mais rápido, a um CAGR de 8,92%, impulsionado por investimentos como o hub de carne vietnamita de 100 milhões de USD da JBS e a rápida urbanização que eleva os gastos per capita com cadeia de frio. As linhas de montagem locais reduzem os impostos de importação, tornando os reboques em conformidade mais acessíveis para as frotas regionais. Os subsídios governamentais na China e na Índia para armazenamento a frio agrícola estimulam indiretamente a demanda por reboques, e as plataformas de transporte por aplicativo estão experimentando vans de frio de capacidade compartilhada, sinalizando uma potencial convergência modal.
A Europa continua a se expandir à medida que o Regulamento F-Gas revisado estimula a substituição dos sistemas R404A de alto GWP por refrigerantes naturais, como CO₂ e propano, especialmente na Alemanha, França e nos países nórdicos. Os cálculos de custo total de propriedade favorecem os reboques totalmente elétricos em rotas de distribuição densas com energia de costa abundante. Os mercados emergentes na América Latina e na África seguem, com projetos de infraestrutura financiados por bancos de desenvolvimento, embora a volatilidade cambial modere o ritmo do investimento em frotas.
Panorama regulatório
A regulamentação está moldando cada vez mais as especificações dos reboques refrigerados por meio de requisitos paralelos sobre emissões de motores de TRU, gestão de refrigerantes e rastreabilidade digital. Nos Estados Unidos, o California Air Resources Board (CARB) continua a implementar a Medida de Controle de Tóxicos Transportados pelo Ar (ATCM) para TRUs. A Agência de Proteção Ambiental dos EUA (EPA) concedeu autorização parcial em janeiro de 2025 para as emendas de TRU de 2022 do CARB (cobrindo padrões de material particulado, limites de GWP de refrigerantes e elementos de relatório), reforçando assim a atividade de substituição orientada pela conformidade nas frotas da Califórnia.
As regras ambientais também estão convergindo com estruturas mais amplas de descarbonização de veículos pesados. Em maio de 2026, a EPA dos EUA emitiu uma regra proposta que afetaria os requisitos de reparo de vazamentos sob a Lei AIM para TRUs rodoviários e de contêineres intermodais, com vigência a partir de 1º de janeiro de 2026. Ao mesmo tempo, em maio de 2026, o Conselho da União Europeia discutiu uma abordagem emendada para a contabilização do desempenho de CO2 relacionado a reboques, reconhecendo explicitamente as TRUs eletrificadas como um caminho para reduzir as emissões de gases de efeito estufa nas operações de frete. Na Austrália, a Clean Energy Finance Corporation (CEFC), apoiada pelo governo, comprometeu até 10 milhões de AUD em maio de 2026 para apoiar a implantação de mais de 100 unidades de refrigeração de transporte elétrico Sunswap Endurance, refletindo como as finanças públicas estão sendo usadas para acelerar a adoção de equipamentos compatíveis juntamente com políticas de emissões cada vez mais rigorosas.
Análise da cadeia de valor
A cadeia de valor abrange insumos de aço e alumínio, fabricação de painéis isolados e carrocerias compostas, fornecedores de chassi e eixos, OEMs de TRU (diesel, híbrido e totalmente elétrico) e fornecedores de eletrônicos para sensores e telemática. Os OEMs de reboques (incluindo Great Dane, Utility Trailer, Wabash, Schmitz Cargobull e Krone) normalmente integram carrocerias e conjuntos de rodagem, depois coordenam o encaixe das TRUs na fábrica, por meio de operações dedicadas de montagem final ou por meio de redes de revendedores. A camada de pós-venda inclui serviços de refrigerantes, distribuição de peças e contratos de manutenção móvel. Associações do setor, como a Truck Trailer Manufacturers Association (TTMA) e a CLCCR, apoiam a definição de padrões, orientação técnica e defesa de interesses entre fabricantes e fornecedores.
A conformidade e a política comercial estão se tornando restrições cada vez mais visíveis dentro da cadeia. Na União Europeia, o Regulamento de Execução da Comissão (UE) 2024/2215 (em vigor desde setembro de 2024) estabelece requisitos mínimos de certificação para o pessoal que manuseia sistemas de refrigeração contendo gases de efeito estufa fluorados, aumentando assim a importância de redes de serviço qualificadas para frotas e revendedores. Nos Estados Unidos, uma coalizão incluindo Great Dane, Stoughton Trailers, Strick Trailers e Wabash solicitou ao Departamento de Comércio que incluísse os reboques refrigerados sob as tarifas da Seção 232 sobre aço e alumínio, sinalizando como os custos de materiais e as estratégias de fornecimento podem influenciar os preços dos reboques e os cronogramas de produção. No lado da habilitação da demanda, as lacunas de infraestrutura da cadeia de frio em corredores emergentes (incluindo armazenamento refrigerado limitado em portos citado em avaliações do Paraguai) podem alterar os padrões de utilização dos reboques e aumentar a demanda por ativos reefer de longa distância confiáveis que conectam redes de nós esparsos.
Cenário Competitivo
Concentração do Mercado
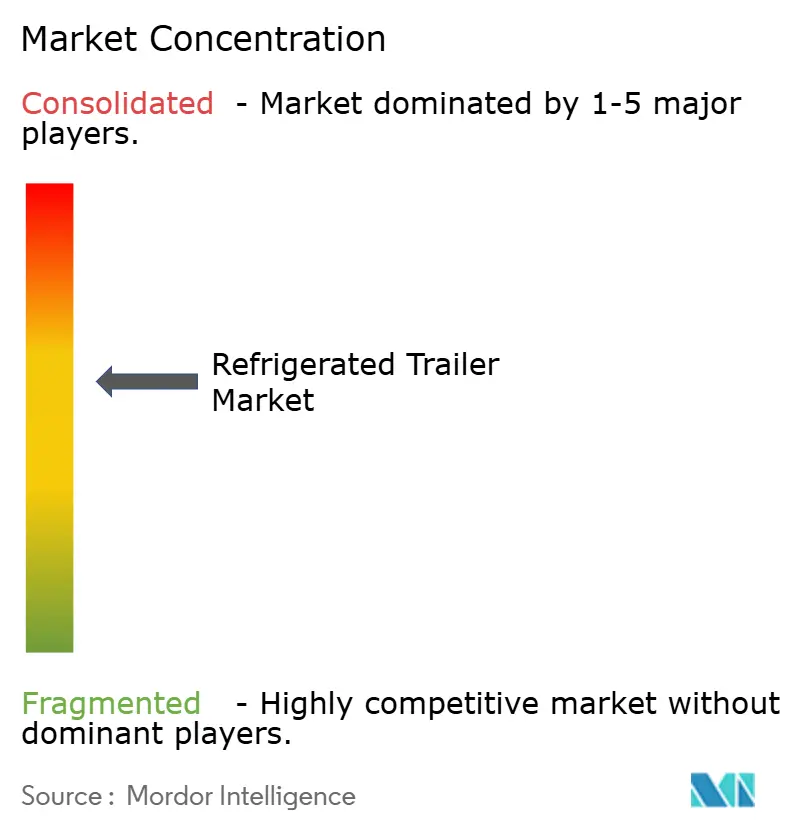
OEMs estabelecidos como Wabash National, Great Dane e Utility comandam reconhecimento de marca e amplas redes de revendedores. No entanto, o mercado permanece moderadamente fragmentado. A diferenciação estratégica centra-se na telemática, com a Great Dane agrupando sensores FleetPulse que fornecem dados em tempo real de pneus, freios e temperatura. A Wabash National estende a proposta de valor por meio de Reboques como Serviço, convertendo despesas de capital em uma assinatura gerenciada que inclui manutenção preventiva.
A eletrificação intensifica a rivalidade à medida que industriais diversificados como Carrier e Trane Technologies transferem pesquisa e desenvolvimento de HVAC para aplicações de transporte. As parcerias entre construtores de reboques e especialistas em energia elétrica estão se multiplicando; a aliança tripartite do TIP Group com SolarEdge e Mitsubishi Heavy Industries é pioneira no carregamento de bateria assistido por energia solar, sinalizando oportunidades de integração vertical. Os desafiantes de médio porte conquistam nichos de refrigeração criogênica ou de célula de combustível de hidrogênio, enquanto os participantes asiáticos aproveitam as vantagens de custo para ganhar participação em mercados sensíveis ao preço.
Os ecossistemas de serviços ganham importância: os OEMs expandem os depósitos de peças e a cobertura de reparo móvel para garantir o tempo de atividade, enquanto as plataformas de análise preditiva monetizam dados por meio de contratos baseados em desempenho. A capacidade de conformidade regulatória torna-se uma vantagem competitiva; os fabricantes que podem certificar equipamentos para os padrões CARB, EPA e F-Gas da UE fecham acordos de frota multirregionais. O desenvolvimento de propriedade intelectual inclina-se para o gerenciamento de baterias, compósitos de isolamento térmico e circuitos de refrigerantes de baixo GWP, reforçando a barreira de conhecimento para novos entrantes.
Líderes do Setor de Trailers Refrigerados
-
Wabash National Corporation
-
Great Dane LLC
-
Utility Trailer Manufacturing Company
-
Schmitz Cargobull AG
-
Fahrzeugwerk Bernard Krone GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Reboques Refrigerados Empresas cobertas neste relatório
- Wabash National Corporation
- Great Dane LLC
- Utility Trailer Manufacturing Company
- Schmitz Cargobull AG
- Kogel Trailer GmbH
- Lamberet SAS
- Fahrzeugwerk Bernard Krone GmbH
- Montracon Ltd
- Randon Implementos
- Gray & Adams Ltd
- Hyundai Translead
- CIMC Vehicles Group
- Chereau (The Reefer Group)
- Polar King International Inc.
- Stoughton Trailers LLC
- Vanguard National Trailer Corp.
- SOR Iberica
Oportunidades de mercado e perspectivas futuras
Os pacotes de conformidade de eletrificação e baixo GWP estão criando uma oportunidade clara para OEMs e fornecedores de TRU agruparem equipamentos, software e serviços em uma oferta pronta para auditoria. O programa TRU do CARB da Califórnia e a diretiva F-Gas da UE estão pressionando as frotas a avaliar arquiteturas de TRU híbridas e totalmente elétricas, o que, por sua vez, eleva a demanda por atualizações de eficiência térmica validadas (isolamento, sistemas de revestimento e recursos de recuperação de energia) e por telemática que suporte o registro de temperatura e os relatórios de conformidade. As finanças públicas também estão apoiando a implantação em escala, incluindo o compromisso da CEFC (até 10 milhões de AUD) em maio de 2026 para apoiar mais de 100 TRUs elétricas Sunswap Endurance na Austrália, o que pode ajudar a catalisar ecossistemas de serviços locais e disponibilidade de peças para plataformas de refrigeração elétrica.
As construções de instalações de cadeia de frio estão estreitando a ligação entre os nós de armazenagem e a utilização de reboques refrigerados, particularmente para exportações de produtos farmacêuticos, proteínas e fluxos de importação-exportação. Em junho de 2026, a Americold inaugurou uma instalação integrada de cadeia de frio no Porto de Saint John, em New Brunswick. Em julho de 2026, a UPS anunciou um investimento de 48 milhões de USD para abrir 27 instalações de cross-dock com controle de temperatura para logística farmacêutica e de biotecnologia, expandindo a rede de transferências com controle de temperatura que dependem de desempenho consistente dos reboques e captura de dados. Os projetos de automação em mercados emergentes acrescentam outro conjunto de oportunidades para designs compatíveis de reboques e TRUs, como o desenvolvimento de cadeia de frio multiandar OMEGA 2 Shah Alam de 500 milhões de RM da Ally Logistic Property na Malásia (anunciado em maio de 2026), onde as operações de doca de alto rendimento aumentam o valor do desempenho rápido de resfriamento, isolamento durável e diagnóstico remoto. Na China, a implementação da GB 29753-2023 a partir de janeiro de 2024 reforça os requisitos de teste e segurança de equipamentos para veículos refrigerados, apoiando uma linha de base mais clara para designs compatíveis em um mercado de grande volume.
Desenvolvimentos industriais recentes em Mercado de Reboques Refrigerados
- Setembro de 2026: A Circle Logistics, uma corretora de frete e fornecedora de logística terceirizada especializada em transporte com controle de temperatura e furgões secos, expandiu seus serviços de carga fracionada (LTL) refrigerada para expedidores de alimentos e bebidas. O LTL refrigerado consolida múltiplos embarques de paletes em um único reboque com controle de temperatura, permitindo que produtores menores transportem cargas parciais sem pagar por um caminhão completo.
- Maio de 2026: A Big Chill Distribution, em parceria com o TR Group, anunciou o teste de um reboque refrigerado totalmente elétrico da Schmitz Cargobull na Nova Zelândia. A Fruehauf NZ, parceira exclusiva e distribuidora da Schmitz Cargobull na Nova Zelândia, declarou que o reboque S.KOe Cool representava "um grande passo à frente na tecnologia de frete sustentável" ao eliminar a necessidade de uma unidade de refrigeração convencional movida a diesel.
- Março de 2026: A Utility Trailer Manufacturing Company lançou as unidades de refrigeração de transporte híbridas de próxima geração Cargobull 625+ Mono-Temp e 655MT+ Multi-Temp. O lançamento expandiu a disponibilidade de TRU híbrida para frotas que navegam por regras de emissão zero e restrições de energia em terra, mantendo a capacidade de múltiplas temperaturas para operações de carga mista.
Mercado de Reboques Refrigerados Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita obtida com reboques refrigerados utilizados para transportar mercadorias sensíveis à temperatura, onde uma carroceria de reboque é combinada com um sistema de refrigeração ativo e vendida ou fornecida para uso no transporte comercial.
Exclusões do escopo: Excluímos serviços de transporte refrigerado, unidades tratoras e caixas isoladas passivas sem sistema de refrigeração ativo.
Visão Geral da Segmentação
- Por Tipo de Produto (Classe de Temperatura)
- Trailers para Alimentos Congelados
- Trailers para Alimentos Resfriados
- Por Comprimento/Capacidade do Trailer
- Até 28 pés (Pup e Urbano)
- 29 - 49 pés (Padrão)
- Acima de 49 pés (Longa Distância / 53 pés)
- Por Fonte de Energia de Refrigeração
- Unidades de Motor a Combustão Interna a Diesel
- Híbridos Diesel-Elétricos
- Unidades Totalmente Elétricas / Movidas a Bateria
- Unidades Criogênicas e de Combustíveis Alternativos
- Por Usuário Final
- Produtos Lácteos
- Frutas e Vegetais
- Carnes e Frutos do Mar
- Produtos Farmacêuticos e Ciências da Vida
- Padaria e Confeitaria
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Resto da América do Norte
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- Resto da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Egito
- África do Sul
- Resto do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começou com a construção do contexto de demanda para o frete da cadeia de frio e o contexto de oferta para reboques, e depois foi sendo restringido às unidades refrigeradas. Apoiamo-nos em conjuntos de dados públicos que ajudam a explicar onde a demanda por transporte refrigerado está crescendo, como publicações do Departamento de Transportes dos EUA e do Bureau of Transportation Statistics, tabelas de transporte e comércio do Eurostat, UN Comtrade e indicadores macroeconômicos do Banco Mundial.
Para manter as premissas realistas, também analisamos padrões e direções de conformidade que podem alterar os ciclos de substituição e as escolhas de equipamentos, como referências de refrigerantes e emissões da EPA e notas de política da UE sobre refrigerantes. Esses dados foram combinados com relatórios anuais de empresas, apresentações para investidores e publicações conceituadas de associações de logística e cadeia de frio alimentar, além de uma assinatura paga para dados financeiros e notícias de empresas para verificar as divisões de receita e o momento de grandes pedidos de frotas. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas e secundárias foram usadas para preencher lacunas e validar premissas.
Entrevistas Primárias e Pesquisas
As discussões primárias foram usadas para testar o que observamos nos dados públicos, especialmente em relação às faixas de preço médio de venda, ao comportamento de substituição e à mudança de mix entre refrigeração a diesel, híbrida e elétrica. Conversamos com uma combinação de participantes do ecossistema de OEMs de reboques e componentes, tomadores de decisão de frotas e locação, e usuários da cadeia de frio nos setores de alimentos e produtos farmacêuticos, com cobertura distribuída pelas principais regiões de compra para que as regulamentações regionais e as condições operacionais não fossem niveladas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | Diretores executivos (CXOs): 17% | APAC: 46% |
| Nível médio: 45% | Líderes funcionais/de unidade: 36% | EMEA: 31% |
| Participantes menores: 18% | Gerentes: 47% | Américas: 23% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo que reconstrói o conjunto de demanda de reboques refrigerados vinculando a expansão do frete da cadeia de frio e as necessidades de substituição da frota aos novos registros de reboques e aos sinais de produção de reboques, e depois convertendo isso em valor usando faixas de preço. Uma vez formado esse total central, corroboramo-lo com aproximações seletivas de baixo para cima, como amostras de receitas de OEMs e fornecedores por região, e verificações de canal sobre unidades entregues e faixas típicas de preço médio de venda de reboques, o que ajuda a ajustar os valores discrepantes.
Os insumos que importam neste mercado incluem as entregas de unidades de reboques reefer (onde visíveis por meio de registros e comentários de fabricantes), a progressão do preço médio dos reboques, o mix de tecnologia das unidades de refrigeração (diesel versus híbrido versus elétrico), as adições de capacidade da cadeia de frio, como sinais de área de armazém e rendimento, e os pontos de pressão regulatória que impulsionam a adoção de refrigerantes de baixo GWP e sistemas eletrificados. Onde os sinais de baixo para cima são incompletos, as lacunas são tratadas por meio de alocação conservadora baseada em participação, ancorada em indicadores visíveis de produção regional e tamanho de frota, e depois testada novamente com o feedback das entrevistas.
Para as previsões, usamos principalmente análise de cenários apoiada por verificações de regressão multivariada, porque a demanda pode oscilar com a inflação de alimentos, os volumes de comércio transfronteiriço e a utilização da frota, e esses fatores não se movem em linha reta. O caminho final da previsão é mantido consistente com o que os entrevistados esperam para os ciclos de substituição, a velocidade de adoção de tecnologia e o momento das atualizações impulsionadas por regulamentações.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são validados por meio de triangulação entre sinais independentes, como tendências de remessa e comércio, adições de frota anunciadas e movimentos de preços observados para reboques e sistemas de refrigeração. Quando uma região apresenta um salto incomum, as premissas são revisadas, a matemática é verificada por outro analista e ligações de acompanhamento são acionadas para confirmar se a mudança é estrutural ou relacionada ao momento.
Atualizamos o relatório anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças regulatórias, movimentos bruscos de câmbio ou choques de demanda na logística de alimentos e produtos farmacêuticos. Antes da entrega, uma revisão atualizada é concluída para que os clientes recebam uma visão atual em vez de um instantâneo mais antigo.
Tamanho do Mercado de Reboques Refrigerados da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para reboques refrigerados podem parecer muito diferentes, mesmo quando abordam fatores de crescimento semelhantes, porque o escopo e a forma como os preços são aplicados nem sempre são consistentes. As diferenças também decorrem do ano usado como base, de como a inflação e a conversão de moeda são tratadas e de se o total é validado em relação aos sinais de unidade e substituição.
Em nosso trabalho, os maiores fatores de diferença geralmente vêm de se a contagem é limitada apenas à receita de reboques, de como as mudanças no mix de fonte de energia são traduzidas em preço médio de venda (diesel versus híbrido versus elétrico) e de se o modelo é atualizado quando as regras de refrigerantes e emissões alteram o comportamento de compra entre as regiões.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,98 bilhões de USD (2026) | |
| Periódico Comercial A | 6,52 bilhões de USD (2024) | Utiliza um ano base anterior e tende a manter os preços e o mix de tecnologia mais estáticos, o que pode subestimar o aumento de valor proveniente da adoção de refrigeração elétrica e híbrida em pedidos mais recentes. |
| Consultoria Global B | 8,90 bilhões de USD (2026) | Apoia-se mais fortemente em premissas amplas de expansão do uso final e pode combinar definições adjacentes de equipamentos com controle de temperatura, o que pode elevar os totais quando a receita exclusiva de reboques não é claramente separada. |
A tabela mostra que a maior parte da variância é explicada pelo momento e pelo que é contabilizado no valor do reboque, e não por discordância sobre a direção da demanda. Ao manter o total vinculado apenas à receita de reboques e verificar novamente o preço médio de venda e o mix de tecnologia com os sinais do ciclo de substituição, a estimativa permanece reproduzível, que é a abordagem aplicada pela Mordor Intelligence.
Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de reboques refrigerados em 2026?
O mercado de reboques refrigerados é estimado em 7,98 bilhões de USD em 2026, impulsionado pela expansão dos serviços de mercearia por comércio eletrônico e pelas regulamentações de segurança alimentar cada vez mais rigorosas.
Qual é a taxa de crescimento projetada para os trailers refrigerados?
Espera-se que a demanda global cresça a uma CAGR de 6,55%, elevando a receita para USD 10,96 bilhões até 2031.
Qual segmento de classe de temperatura liderou as vendas em 2025?
As unidades de temperatura única responderam por 54,62% das vendas em 2025, impulsionadas pela logística de cadeia de frio ponto a ponto que requer um único perfil térmico uniforme.
Como as regulamentações influenciam a tecnologia dos reboques?
Os requisitos de TRU de emissão zero do CARB e a eliminação progressiva do F-Gas da UE estão acelerando a adoção de sistemas de refrigeração elétrica e refrigerantes de baixo potencial de aquecimento global (GWP).
Quais modelos de financiamento ajudam as frotas a adquirir reboques elétricos?
Os modelos de assinatura, como os Reboques como Serviço da Wabash National Corporation, convertem as despesas de capital iniciais em despesas operacionais mensais, facilitando a adoção de unidades elétricas de maior custo.