
Tamanho e Participação do Mercado de Rodas Off-Highway
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
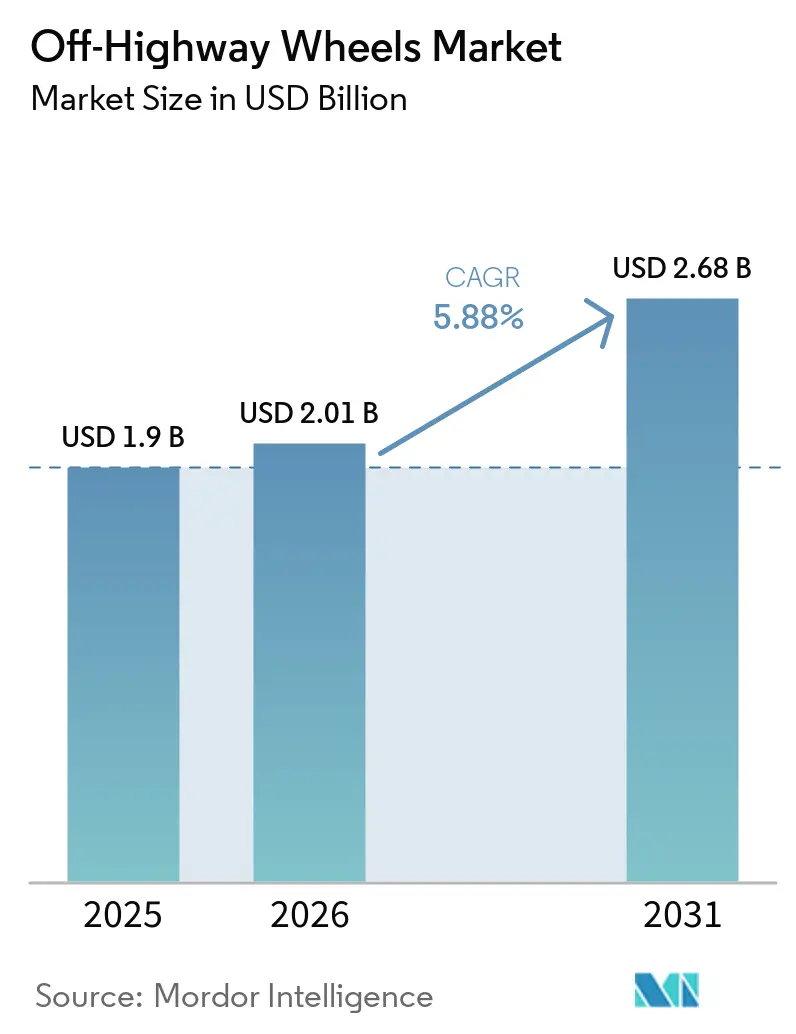
| Tamanho do Mercado (2026) | 2.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.68 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.88 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Rodas Off-Highway pela Mordor Intelligence
O tamanho do mercado de rodas off-highway foi avaliado em 1,90 bilhões de USD em 2025 e deve crescer de 2,01 bilhões de USD em 2026 para atingir 2,68 bilhões de USD até 2031, a um CAGR de 5,88%. A projeção de crescimento baseia-se em obras de infraestrutura sincronizadas e programas de mecanização agrícola que estão remodelando as preferências de equipamentos em economias de alto crescimento. Megaprojetos na Ásia-Pacífico e na África estão acelerando a aquisição de máquinas pesadas que dependem de rodas robustas de maior diâmetro, enquanto as exigências de redução da pegada de carbono estão impulsionando os OEMs em direção a materiais compostos mais leves. Os fabricantes também veem a integração de sensores inteligentes como um caminho para preços premium, pois a manutenção preditiva minimiza o tempo de inatividade para os usuários finais. A relocalização da produção na América do Norte e na Europa Oriental amortece ainda mais os choques na cadeia de suprimentos, encurtando os prazos de entrega e reduzindo o risco logístico.
Principais Conclusões do Relatório
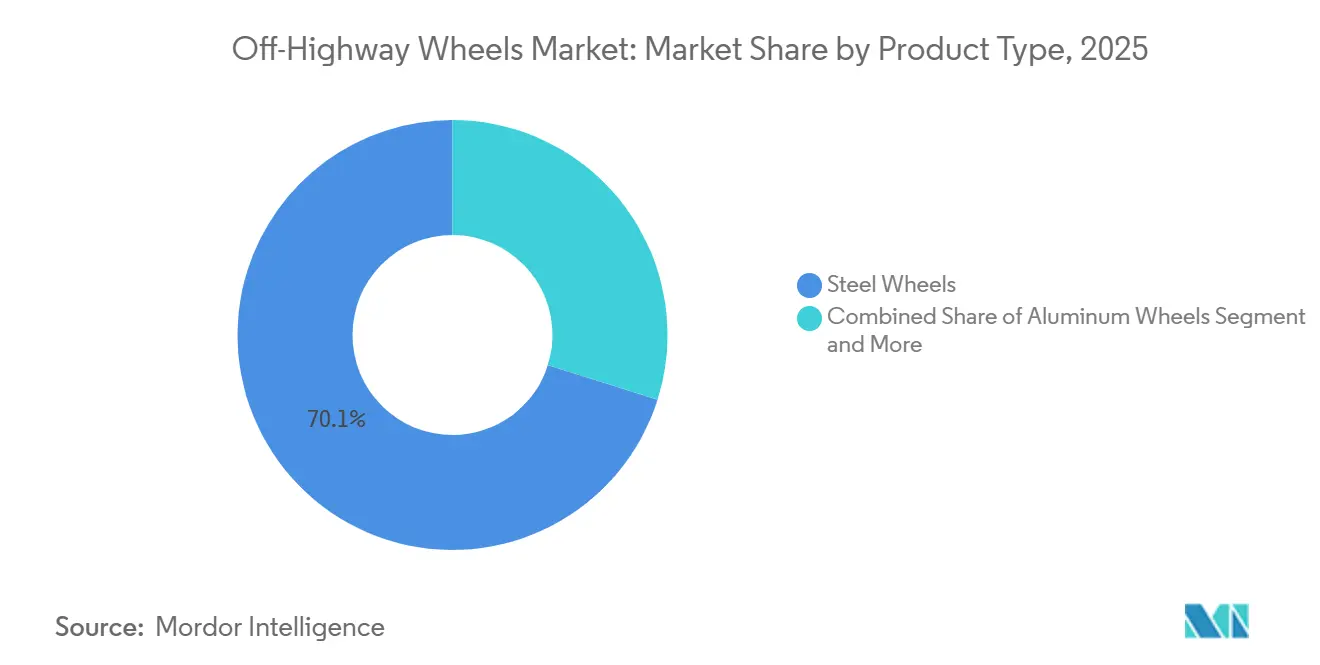
- Por tipo de produto, as rodas de aço lideraram com 70,14% da participação do mercado de Rodas Off-Highway em 2025; as rodas compostas avançarão a um CAGR de 9,05% até 2031.
- Por tamanho de roda, o segmento de 20 a 30 polegadas representou 49,33% do tamanho do mercado de Rodas Off-Highway em 2025, enquanto as rodas acima de 30 polegadas estão prontas para crescer a um CAGR de 7,86%.
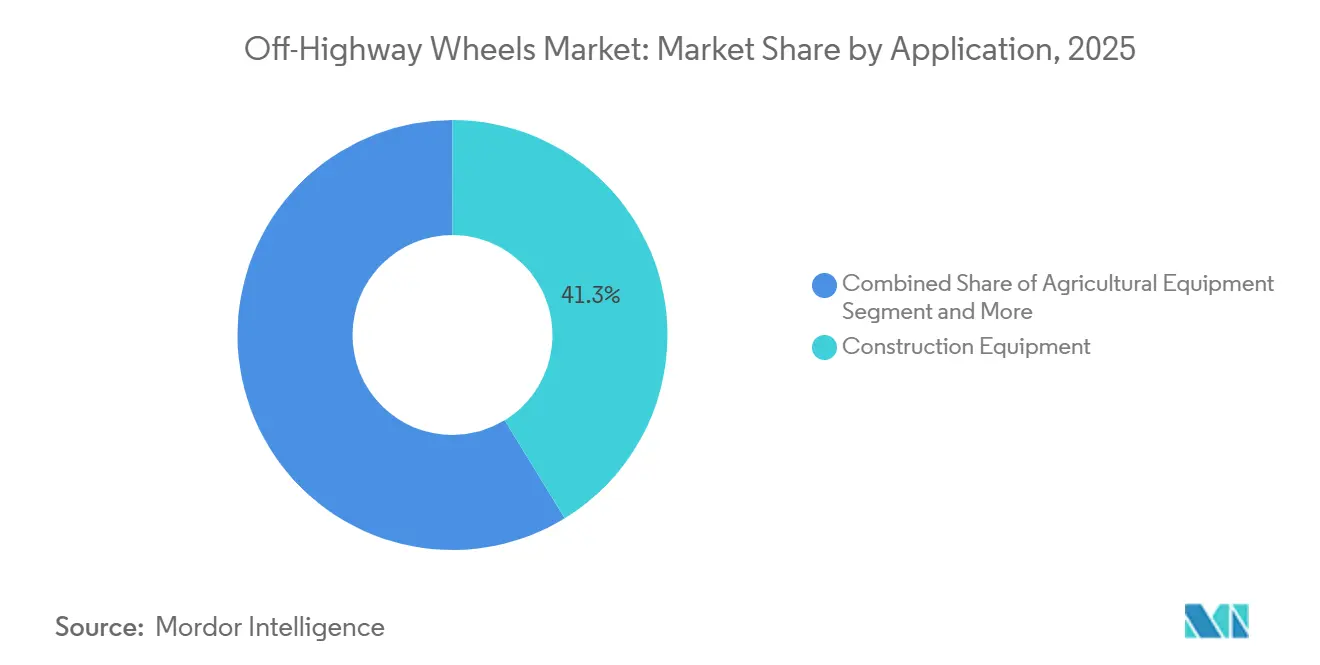
- Por aplicação, os equipamentos de construção capturaram 41,25% da participação de receita em 2025, e os equipamentos de mineração devem acelerar a um CAGR de 8,33% até 2031.
- Por uso final, as vendas de OEM detinham uma participação de 56,03% do tamanho do mercado de Rodas Off-Highway em 2025 e se expandirão a um CAGR de 6,51% até 2031.
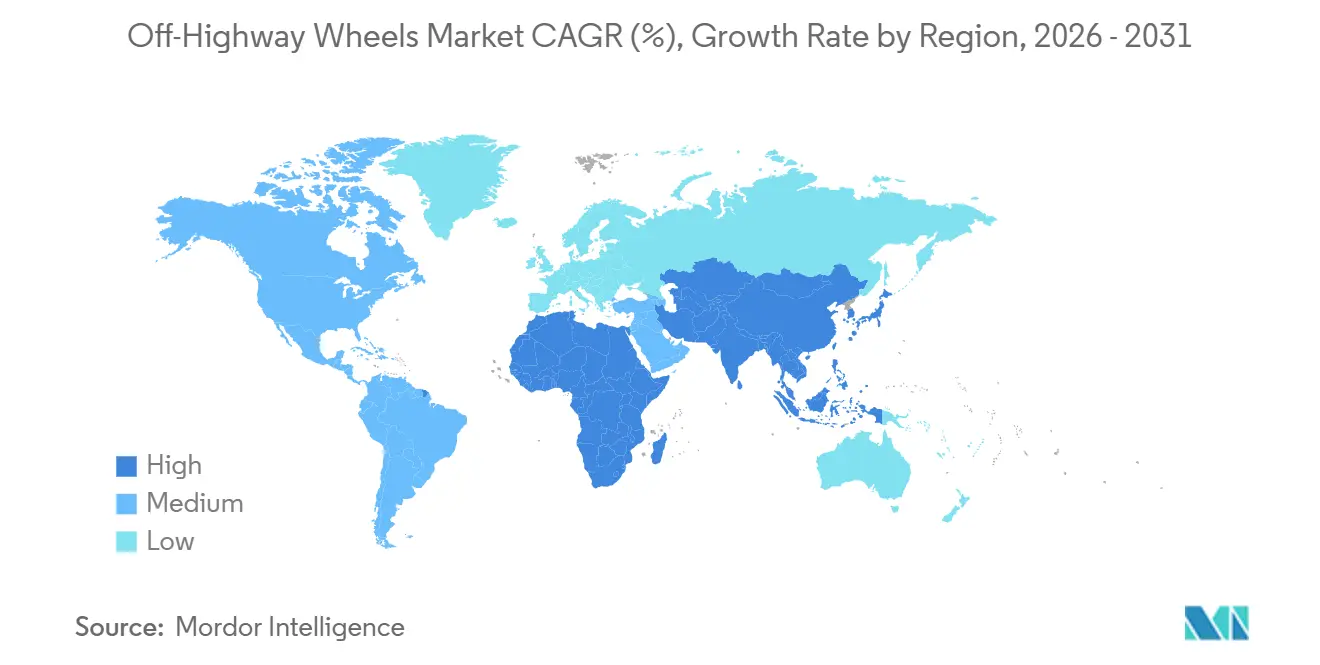
- Por geografia, a Ásia-Pacífico controlou 44,12% da receita de 2025 e está definida para crescer a um CAGR de 7,24%.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração para Diâmetros Maiores | +1.2% | Global | Curto prazo (≤ 2 anos) |
| Megaprojetos de Infraestrutura | +1.0% | Ásia-Pacífico, Oriente Médio e África | Médio prazo (2-4 anos) |
| Metas de Pegada de Carbono | +0.9% | UE, América do Norte | Longo prazo (≥ 4 anos) |
| Mecanização Agrícola Acelerada | +0.8% | Ásia-Pacífico, África | Longo prazo (≥ 4 anos) |
| Rodas com Sensores Inteligentes | +0.7% | América do Norte, UE em expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Relocalização da Produção | +0.6% | América do Norte, México, Europa Oriental | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Migração dos OEMs para Diâmetros de Roda Maiores
Os fabricantes globais de equipamentos já aumentaram as ofertas padrão de rodas em 2 a 4 polegadas, citando menor pressão no solo, melhor estabilidade e maior conforto para o operador. As escavadeiras de próxima geração da Caterpillar apresentam rodas maiores do que os modelos anteriores, enquanto os tratores principais da John Deere ultrapassam os limites de diâmetro para reduzir a compactação em solos macios. Essas mudanças permitem preços premium para rodas, mas obrigam os fornecedores a instalar novas linhas de prensagem e robôs de soldagem capazes de lidar com centros rebaixados mais largos. Empresas que seguem rapidamente o mercado, sem flexibilidade de capital, estão se associando a fabricantes contratados, mas suas margens são comprimidas porque os OEMs estipulam metas de defeitos em PPM.
Megaprojetos de Infraestrutura em Mercados Emergentes
Os governos da Ásia-Pacífico e da África estão financiando obras públicas em escala recorde, que vão desde rodovias expressas até corredores de energia, exigindo a implantação imediata de maquinário pesado. O Pipeline Nacional de Infraestrutura da Índia orçou 1,4 trilhões de USD para projetos até o ano fiscal de 2024-25, enquanto a Nova Capital Administrativa do Egito já atraiu um número significativo de escavadeiras e carregadeiras. As rodas devem suportar ciclos de trabalho contínuos, cargas extremas nos eixos e terrenos abrasivos, levando os OEMs a especificar aros reforçados e designs de seção profunda. Como os consórcios de construção operam sob cronogramas de conclusão apertados, preferem diâmetros maiores que prometem menos trocas de pneus e menor tempo de inatividade. As iniciativas do Cinturão e Rota em 65 países amplificam a demanda transfronteiriça, levando os fornecedores ocidentais a formar joint ventures com montadores locais para garantir acesso confiável ao mercado de pós-venda.
Metas de Pegada de Carbono Impulsionando a Adoção de Ligas e Compostos
A legislação europeia de emissões pressiona os OEMs a reduzir o peso dos equipamentos, acelerando a transição do aço para compostos de alumínio e fibra de carbono. Os fornecedores de máquinas de construção estão exigindo pacotes de rodas leves para todos os modelos em seu compromisso de neutralidade de carbono, criando prêmios de preço para fornecedores qualificados. Os laboratórios de certificação agora testam rodas de laminado quanto à resistência ao impacto e à fadiga em temperaturas de até –40 °C, mas as aprovações levam de 18 a 24 meses, favorecendo os fabricantes de Nível 1 prontos para financiar longos ciclos piloto. As rodas compostas proporcionam economia de peso significativa, melhorando a eficiência de combustível e apoiando as métricas de ESG corporativo.
Mecanização Agrícola Acelerada na Ásia-Pacífico e na África
Impulsionada por subsídios que abriram linhas de crédito para pequenos agricultores, a Tailândia registrou crescimento significativo em seu mercado de equipamentos agrícolas, juntamente com um aumento nas importações de tratores. Os operadores agrícolas que estão migrando da tração animal para tratores de média potência buscam rodas que equilibrem flutuação com proteção do solo. Os fabricantes locais de aros no Vietnã e na Nigéria responderam oferecendo conjuntos a preços acessíveis com assentos de talão otimizados e padrões de disco adaptáveis. Os OEMs que antes enviavam kits universais de rodas agora localizam as especificações para os perfis de solo regionais, elevando o padrão para os fornecedores globais manterem a amplitude do estoque. Como a mecanização está vinculada a objetivos de segurança alimentar, os pedidos fluem ao longo do ano calendário, em vez de se concentrarem em torno da colheita, suavizando a demanda para os fabricantes de rodas.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços do Aço e do Alumínio | -0.4% | Global, aguda na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Interrupções no Fornecimento de Matérias-Primas | -0.3% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Substituição por Sistemas de Esteiras | -0.2% | América do Norte, UE | Longo prazo (≥ 4 anos) |
| Atraso na Certificação de Compostos | -0.1% | UE, América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Aço e do Alumínio
Em 2025, os custos de energia e as paralisações de altos-fornos impactaram significativamente os preços do aço, enquanto os preços do alumínio registraram um aumento notável em relação ao ano anterior. Os produtores de rodas vinculados a contratos de estrutura com OEMs tiveram dificuldades para repassar os sobretaxas aos clientes, corroendo as margens. Empresas menores sem proteções por derivativos enfrentaram crises de liquidez e aceleraram as discussões de fusões e aquisições. Algumas migraram para fornecimentos de aço via fornos elétricos a arco baseados em sucata, mas problemas de consistência de qualidade limitaram a adoção.
Interrupções na Cadeia de Suprimentos de Matérias-Primas
O congestionamento nos portos prolongou os prazos de entrega de ligas, obrigando as fábricas europeias a aumentar os estoques de segurança e imobilizar capital de giro. As resinas epóxi especializadas para aros compostos enfrentaram prazos de entrega de seis meses quando as plantas do Leste Asiático foram paralisadas para manutenção. Os OEMs com usinas siderúrgicas verticalmente integradas amorteceram o impacto, mas os fornecedores de médio porte buscaram fontes secundárias e pagaram prêmios de frete aéreo, comprometendo a competitividade de custos [1].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dominância do Aço Enfrenta Desafio dos CompostosAs rodas de aço representaram 70,14% da receita de 2025 porque as cadeias de suprimentos globais entregam qualidade previsível a custos competitivos. As rodas compostas crescerão mais rapidamente a um CAGR de 9,05%, à medida que os OEMs buscam economias de peso notáveis que se traduzem em menor consumo de combustível. As rodas de alumínio atendem nichos de médio nível, oferecendo resistência à corrosão com prêmios modestos, enquanto as rodas de liga visam aplicações especializadas em mineração e marítimas. Os atrasos na certificação e os custos de ferramental retardam a penetração dos compostos, mas os preços premium compensam os desembolsos de capital, atraindo tanto os participantes estabelecidos quanto os novos entrantes. O aço mantém sua força em regiões sensíveis a custos, onde a infraestrutura estabelecida de forjamento e soldagem favorece a produção em alto volume.
As rodas compostas atraem os primeiros adotantes por meio de créditos de sustentabilidade e ganhos de conforto para o operador derivados da vibração amortecida. As equipes de marketing dos OEMs posicionam os aros leves como potencializadores de produtividade, citando a redução da compactação do solo e a maior vida útil dos componentes. Os fornecedores na América do Norte e na Europa destacam o conteúdo de fibra de carbono reciclada para atrair compradores orientados por ESG. Os fornecedores asiáticos respondem com construções híbridas de aço e composto que reduzem custos enquanto diminuem a massa, estendendo assim a relevância do aço no mercado de Rodas Off-Highway.

Por Tamanho de Roda:
Diâmetros Maiores Impulsionam a Evolução do DesempenhoAs rodas de 20 a 30 polegadas representaram 48,33% das vendas de 2025, equilibrando manobrabilidade e capacidade de carga para plataformas convencionais de construção e agricultura. Os conjuntos acima de 30 polegadas crescerão a um CAGR de 7,86% até 2031, impulsionados por requisitos de carga útil mais pesada em caminhões de transporte de mineração e tratores de alta flutuação. As rodas abaixo de 20 polegadas estão perdendo participação à medida que os equipamentos compactos migram para esteiras de borracha, mas permanecem essenciais para retroescavadeiras e manipuladores telescópicos compactos que operam em espaços confinados.
A tendência para diâmetros maiores apoia os objetivos dos OEMs de reduzir a pressão no solo e ampliar as áreas de contato, melhorando assim a eficiência de tração e o conforto do operador. Os fornecedores devem investir em máquinas de conformação por centrifugação maiores e células de soldagem robótica para atender às tolerâncias de desvio em aros de grande porte. O ônus de capital justifica preços de venda mais altos, aumentando a receita por unidade, mas também elevando as barreiras para os entrantes tardios.
Por Aplicação:
Construção Lidera Enquanto Mineração AceleraOs equipamentos de construção absorveram 41,25% da receita de 2025, devido aos contínuos projetos de desenvolvimento residencial e comercial em todo o mundo. Máquinas como caminhões articulados basculantes e carregadeiras de rodas requerem rodas versáteis que conciliem mobilidade no canteiro de obras com as regulamentações de trânsito rodoviário. As rodas para equipamentos de mineração avançarão a um CAGR de 8,33% e comandam os maiores preços médios de venda porque discos tratados termicamente e flanges reforçadas suportam cargas massivas e ciclos extremos de frenagem. Os equipamentos agrícolas apresentaram demanda de reposição consistente vinculada aos calendários de plantio e colheita, enquanto os veículos industriais desempenharam funções personalizadas em portos e armazéns.
Na mineração, as rodas acima de 30 polegadas dominam devido ao crescimento da carga útil em caminhões de classe ultra. Os fornecedores revestem as flanges dos aros com tratamentos anticorrosão e integram indicadores de desgaste do assento de talão para apoiar auditorias de segurança rigorosas. Os equipamentos de construção ainda preferem rodas de aço por razões de custo, mas projetos urbanos premium especificam alumínio para gerenciar ruído ambiental e limitações de peso em vias elevadas.
Por Uso Final:
Canal OEM Domina a Estratégia de CrescimentoAs transações de OEM geraram 56,03% das vendas de 2025 porque os ciclos de design integrados incorporam as especificações de rodas no início do roteiro da plataforma. O mesmo segmento está preparado para o crescimento mais rápido a um CAGR de 6,51% até 2031. Os contratos de OEM garantem volumes previsíveis e consolidam a intimidade técnica, mas exigem suporte de engenharia ininterrupto e documentação PPAP. As vendas no mercado de pós-venda compensam por meio de margens brutas mais altas, vendendo aros de reposição para frotas e empresas de aluguel que modernizam máquinas no meio da vida útil.
Os fluxos de receita dos OEMs crescem em conjunto com as corridas de produção de máquinas impulsionadas pelo financiamento de infraestrutura, enquanto os volumes do mercado de pós-venda flutuam com as taxas de utilização de equipamentos e os preços das commodities. As rodas habilitadas por dados podem mudar a dinâmica do mercado de pós-venda ao permitir o agendamento preditivo de substituições, dando aos fornecedores originais uma vantagem sobre os revendedores independentes.
Análise Geográfica
Mercado de Rodas Off-Highway na Ásia-Pacífico
A Ásia-Pacífico representou 44,12% da receita do mercado de Rodas Off-Highway em 2025 e crescerá a um CAGR de 7,24% até 2031. A Iniciativa Cinturão e Rota da China injeta capital em ativos ferroviários e rodoviários transfronteiriços, sustentando a demanda por equipamentos de movimentação de terra. O impulso de mecanização da Índia estimula pedidos de tratores e minicarregadeiras em cooperativas rurais. As nações da ASEAN aceleram a construção de parques industriais, impulsionando a demanda por rodas de manipuladores telescópicos e guindastes. A densidade da cadeia de suprimentos na região garante a disponibilidade de materiais, enquanto os incentivos fiscais governamentais atraem os OEMs para co-localizar a montagem final.
Mercado de Rodas Off-Highway na América do Norte
A América do Norte retém uma fatia considerável do faturamento global devido a projetos de reabilitação de dutos, instalações de energia renovável e modernizações da agricultura no cinturão do milho. A Lei CHIPS estimula a fabricação de plantas de semicondutores que requerem elevadores pesados especializados, traduzindo-se em demanda de nicho por rodas. As tendências de relocalização atraem a Titan International e a Maxion Wheels para expandir as fábricas em Illinois e Ontário, encurtando os ciclos de produção e alinhando-se com as preferências de Compre Americano [2].
Mercado de Rodas Off-Highway na Europa
A Europa prioriza a descarbonização. As regulamentações da UE que penalizam as emissões intensificam a adoção de rodas compostas. O segmento de equipamentos de pedreiras da Alemanha opta por aros equipados com sensores para cumprir as diretrizes de manutenção preditiva que visam eliminar falhas catastróficas. Os booms de construção na Europa Oriental se beneficiam das alocações de fundos de coesão, e os fabricantes locais de aros modernizam as prensas para atender aos requisitos de tolerância dos OEMs ocidentais.
Cenário Competitivo
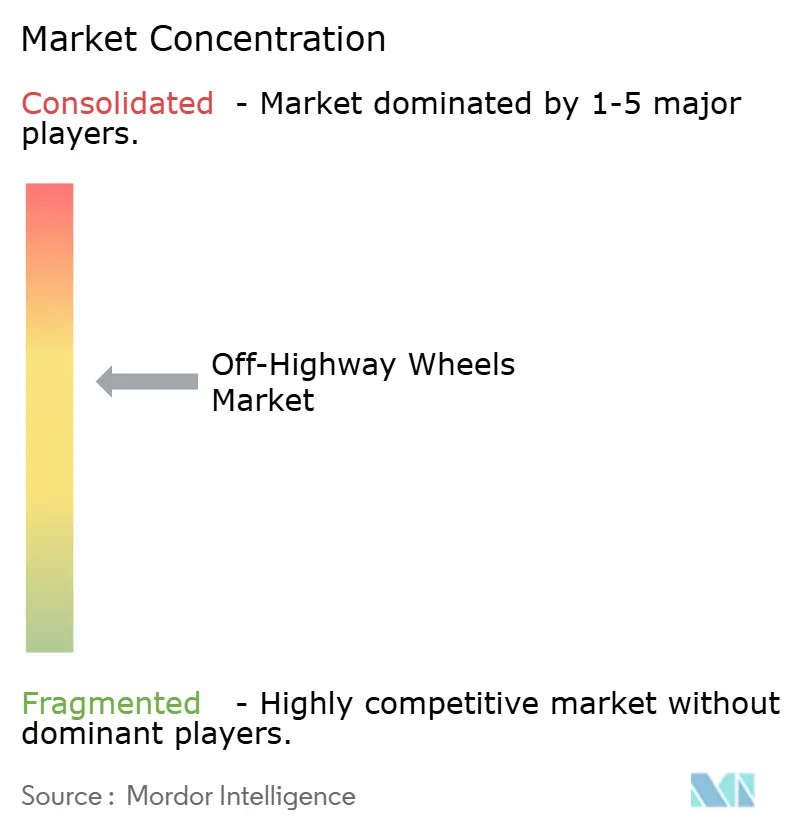
O mercado apresenta concentração moderada. Titan International, Maxion Wheels e Accuride controlam conjuntamente uma participação de receita significativa, seguidas por concorrentes regionais como Wheels India e Rodaros. Os movimentos competitivos concentram-se em P&D de compostos, integração de sensores e proximidade estratégica às linhas de montagem dos OEMs. A parceria da Titan com a Rodaros em 2025 fortaleceu as posições na América do Sul, enquanto a Maxion moderniza sua instalação na República Tcheca para fabricação de raios em fibra de carbono [3].
A atividade de patenteamento aumenta em torno de eletrônicos embarcados que monitoram a saúde das rodas e alimentam dados em plataformas em nuvem. Os fornecedores de Nível 1 aproveitam seus recursos financeiros para absorver os custos de certificação de compostos de próxima geração, enquanto empresas menores competem com ferramental localizado e personalização de entrega rápida.
As conversas sobre fusões e aquisições giram em torno de startups de sensores, sugerindo que os fabricantes de rodas integrarão verticalmente a eletrônica para proteger as margens. A fragmentação persiste nas economias em desenvolvimento, onde os fabricantes locais concorrem em licitações para frotas de infraestrutura governamental com rodas de aço de custo vantajoso.
Líderes do Setor de Rodas Off-Highway
-
Titan International, Inc.
-
Maxion Wheels
-
moveero (GKN Wheels)
-
Accuride Corporation
-
Topy Industries, Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Rodas Off-Highway Empresas cobertas neste relatório
- Titan International, Inc.
- Maxion Wheels
- moveero (GKN Wheels)
- Accuride Corporation
- Topy Industries, Ltd.
- RIMEX
- JANTSA
- Wheels India Limited
- The Carlstar Group
- Unverferth Manufacturing Co., Inc.
- Levypyörä Oy (Nokian Heavy Tyres Ltd)
- Global Wheel the Americas, LLC
- Dexstar Wheel
- Vlukon B.V.
- Zhejiang Jingu Co., Ltd.
- Trelleborg Wheel Systems (Yokohama TWS)
Desenvolvimentos industriais recentes em Mercado de Rodas Off-Highway
- Setembro de 2026: A OTR Engineered Solutions, com sede em Rome, Geórgia, Estados Unidos, lançou o OTR3DLab, um serviço de prototipagem física projetado para reduzir os prazos de desenvolvimento de pneus, rodas, esteiras e componentes relacionados para uso off-highway. O serviço permite que os clientes montem protótipos físicos de pneus em escala real, impressos em 3D, diretamente em rodas padrão de aço ou alumínio usando equipamentos convencionais de montagem de pneus.
- Março de 2026: Após anos de desenvolvimento de engenharia e testes de campo em larga escala, a Global Air Cylinder Wheels (GACW), a desenvolvedora sediada em Phoenix da Roda de Suspensão a Ar (ASW), anunciou um marco importante em sua transição de pesquisa e desenvolvimento para implantação comercial em 2026. O marco seguiu ensaios de validação em condições extremas bem-sucedidos em operações de mineração em Minnesota.
Escopo do Relatório Global do Mercado de Rodas Off-Highway
Uma roda off-highway é um tipo especializado de roda projetada para veículos que operam principalmente fora de estradas pavimentadas. Essas rodas são projetadas para suportar as condições exigentes encontradas em vários ambientes off-highway, incluindo agricultura, construção, mineração e industrial. Elas são tipicamente construídas para lidar com terrenos acidentados, cargas pesadas e condições climáticas desafiadoras, garantindo durabilidade, estabilidade e desempenho em condições operacionais extremas.
O escopo inclui segmentação por tipo de produto (rodas de aço, rodas de alumínio, rodas de liga e rodas compostas), tamanho de roda (abaixo de 20 polegadas, 20 a 30 polegadas e acima de 30 polegadas), aplicação (equipamentos de construção, equipamentos agrícolas, equipamentos de mineração e veículos industriais) e uso final (OEM e pós-venda). A análise também abrange a segmentação em nível regional, incluindo América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África. O tamanho do mercado e as previsões de crescimento são apresentados por valor em USD e volume em Unidades.
Visão geral da segmentação
| Rodas de Aço |
| Rodas de Alumínio |
| Rodas de Liga |
| Rodas Compostas |
| Abaixo de 20 Polegadas |
| 20 a 30 Polegadas |
| Acima de 30 Polegadas |
| Equipamentos de Construção |
| Equipamentos Agrícolas |
| Equipamentos de Mineração |
| Veículos Industriais |
| OEM |
| Pós-Venda |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Rodas de Aço | |
| Rodas de Alumínio | ||
| Rodas de Liga | ||
| Rodas Compostas | ||
| Por Tamanho de Roda | Abaixo de 20 Polegadas | |
| 20 a 30 Polegadas | ||
| Acima de 30 Polegadas | ||
| Por Aplicação | Equipamentos de Construção | |
| Equipamentos Agrícolas | ||
| Equipamentos de Mineração | ||
| Veículos Industriais | ||
| Por Uso Final | OEM | |
| Pós-Venda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Quais fatores impulsionarão a demanda por diâmetros de roda maiores até 2031?
Os OEMs continuam aumentando as rodas em 2 a 4 polegadas para melhorar a estabilidade, reduzir a pressão no solo e aumentar o conforto do operador, elevando o segmento acima de 30 polegadas a um CAGR de 7,86%.
Com que velocidade as rodas compostas devem crescer durante o período de previsão?
As rodas compostas liderarão com um CAGR de 9,05% até 2031, à medida que os mandatos de redução de peso e as metas de pegada de carbono ganham força na Europa e na América do Norte.
Qual região registrará o maior CAGR e por quê?
A Ásia-Pacífico está definida para se expandir a um CAGR de 7,24% devido aos gastos sustentados em infraestrutura na China, Índia e Sudeste Asiático, aliados a cadeias de suprimentos locais resilientes.
Por que os canais OEM comandam maior participação do que as vendas no mercado de pós-venda?
Os contratos de OEM incorporam rodas nas construções de novos equipamentos, garantindo estabilidade de volume e integração técnica, o que assegurou uma participação de 56,03% da receita de 2025 e uma perspectiva de CAGR de 6,51%.