
Tamanho e Quota do Mercado de Habitação Sénior do Qatar
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
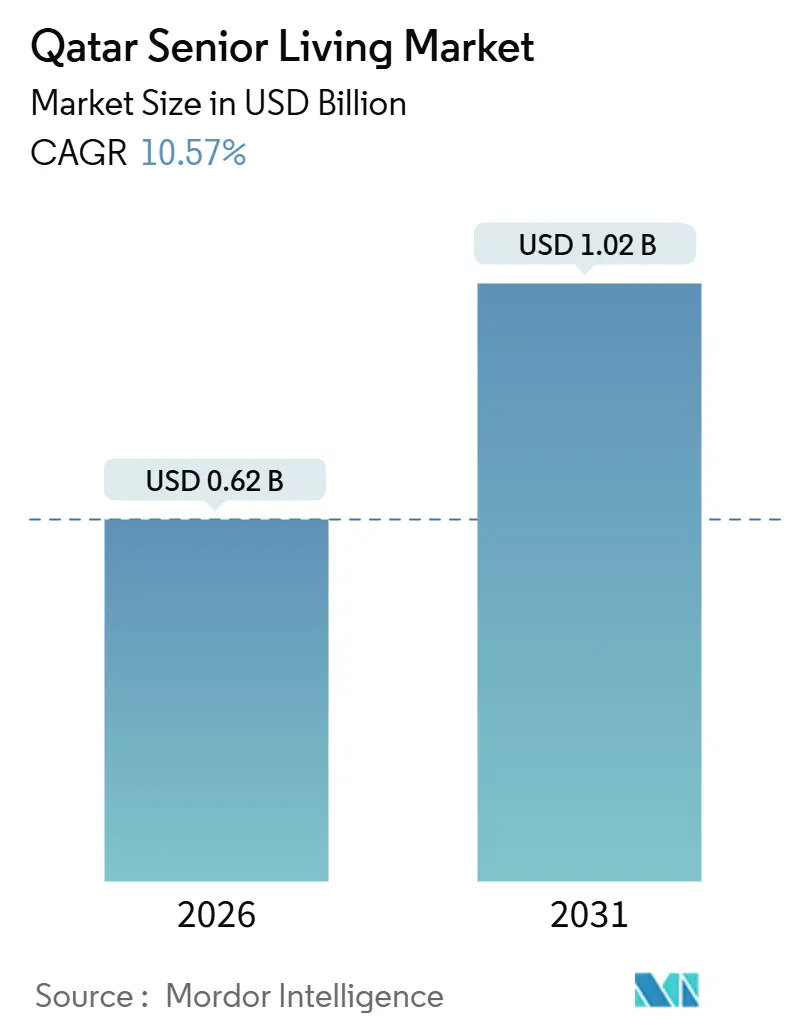
| Tamanho do Mercado (2026) | 0.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.02 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.57 % |
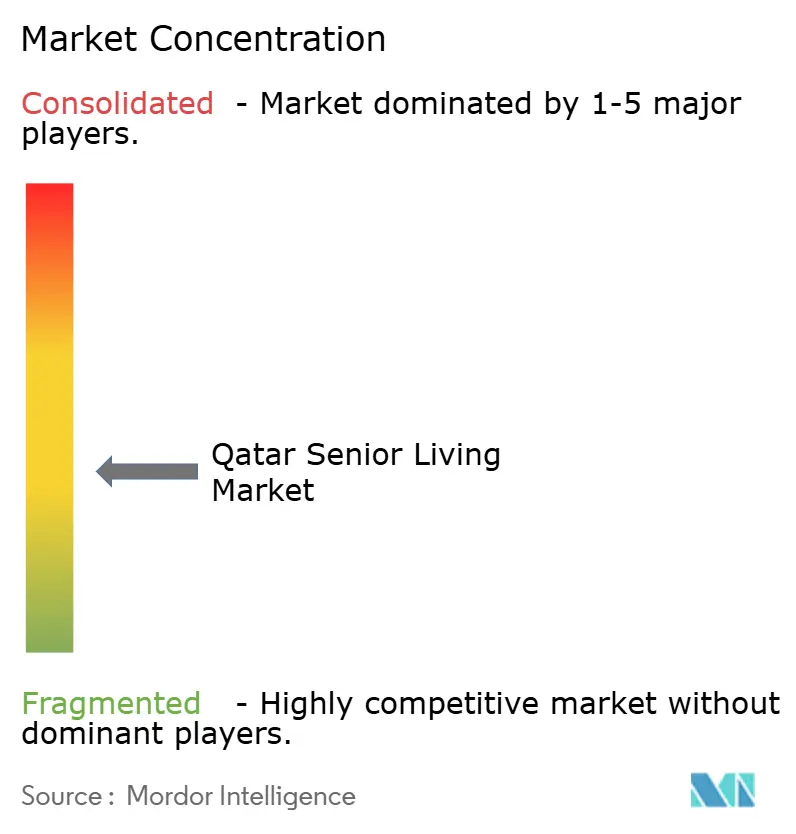
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Habitação Sénior do Qatar por Mordor Intelligence
O tamanho do Mercado de Habitação Sénior do Qatar está estimado em USD 0,62 mil milhões em 2026, devendo atingir USD 1,02 mil milhões até 2031, a um CAGR de 10,57% durante o período de previsão (2026-2031). A robustez da riqueza familiar, a Estratégia Nacional de Saúde 2024-2030 e a cobertura obrigatória de seguro de saúde estão a impulsionar a procura por comunidades de cuidados continuados. Os operadores estão a concentrar-se em campus medicamente integrados que combinam reabilitação pós-aguda, cuidados de memória e unidades independentes com suporte de telemedicina, enquanto grandes planos diretores de uso misto em Doha e Lusail fornecem terrenos e infraestruturas. A disponibilidade de mão de obra permanece um ponto de pressão, mas os novos licenciamentos de "Enfermeiro Domiciliário" e os códigos de reembolso de telemedicina estão a reduzir os limiares de dotação de pessoal clínico. Os custos de construção são elevados, mas o capital soberano e o financiamento bancário continuam a fluir para projetos híbridos que combinam a propriedade imobiliária com serviços baseados em subscrição, apoiando uma expansão estável do mercado de habitação sénior do Qatar.
Principais Conclusões do Relatório
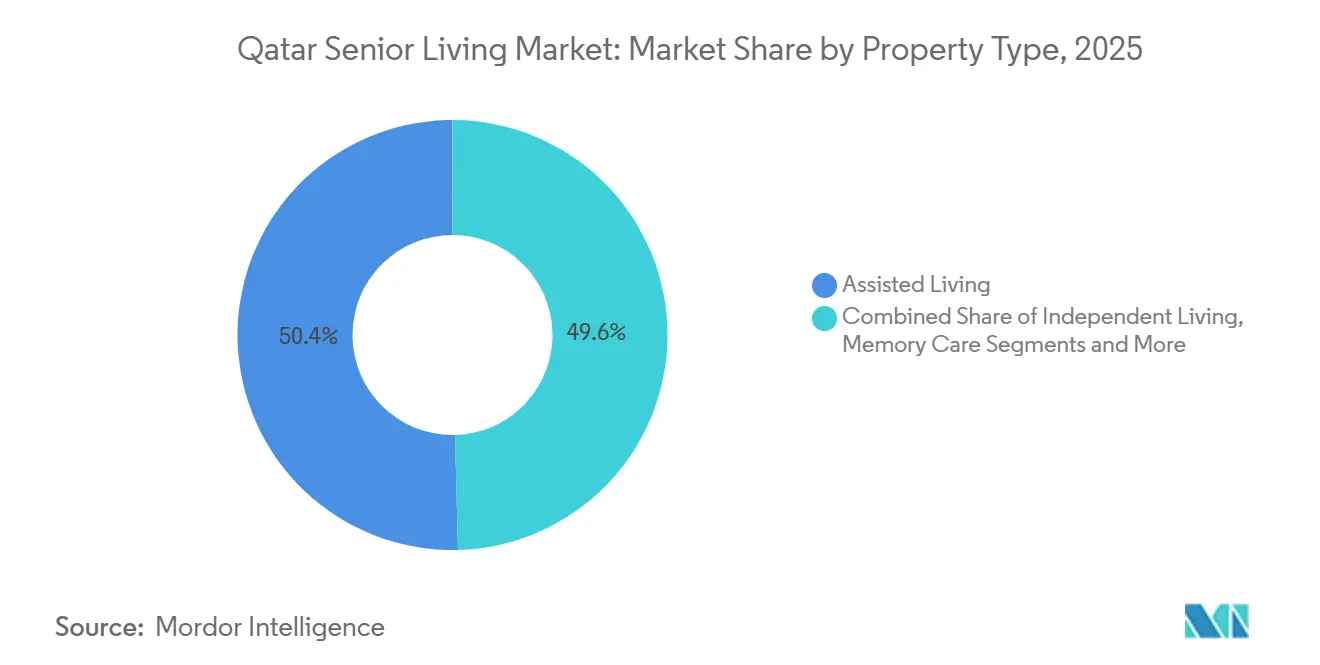
- Por tipo de imóvel, a Habitação Assistida deteve 50,4% da quota do mercado de habitação sénior do Qatar em 2025; os Cuidados de Memória estão previstos para expandir a um CAGR de 11,87% até 2031.
- Por modelo de negócio, o formato de Arrendamento de Longa Duração liderou com uma quota de receita de 62,3% em 2025, enquanto as estruturas Híbridas estão projetadas para avançar a um CAGR de 11,95% até 2031.
- Por faixa etária, o grupo com Mais de 85 Anos representou 12% do tamanho do mercado de habitação sénior do Qatar em 2025 e está a avançar a um CAGR de 12,32% até 2031.
- Por cidade, Doha capturou 59,7% da quota do mercado de habitação sénior do Qatar em 2025; Lusail está no caminho certo para um CAGR de 12,80% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Habitação Sénior do Qatar
Análise do Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevado rendimento per capita e forte cobertura de seguros/saúde que apoia comunidades premium e medicamente integradas | 3.1% | Nacional, com maior poder de compra em Doha e Lusail | Médio prazo (2-4 anos) |
| O envelhecimento gradual dos cidadãos do Qatar a aumentar a necessidade de opções de habitação independente, assistida e de cuidados de memória | 2.8% | Nacional, concentrado em Doha, Al Rayyan, Al Wakrah | Longo prazo (≥ 4 anos) |
| Investimento governamental em saúde e reabilitação, permitindo modelos de cuidados continuados com hospitais/clínicas | 2.5% | Nacional, ancorado nas instalações da HMC em Doha, em expansão para Lusail | Médio prazo (2-4 anos) |
| Grandes planos diretores de uso misto adequados para conceitos de habitação acessível e adaptada à idade | 1.4% | Lusail, Msheireb Downtown Doha, Ilha Gewan, Al Wakrah | Longo prazo (≥ 4 anos) |
| Design tecnologicamente avançado a melhorar os resultados e a eficiência operacional | 1.2% | Nacional, liderado pelas iniciativas TASMU Smart Qatar em Doha e Lusail | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Rendimento Per Capita e Forte Cobertura de Seguros/Saúde que Apoia Comunidades Premium e Medicamente Integradas
O PIB per capita do Qatar atingiu USD 71.054 em 2024, classificando-se entre as dez principais economias do mundo[1]. As famílias abastadas financiam facilmente por conta própria os serviços que excedem os limites do seguro Seha, enquanto os expatriados detêm cobertura privada obrigatória ao abrigo da Lei n.º 22 de 2021. Os promotores imobiliários estão a integrar clínicas de longevidade e suites de reabilitação em torres residenciais, como ilustrado pelo Pearl International Hospital de 14.000 metros quadrados inaugurado em 2024. O preço premium é, portanto, aceite para modelos de cuidados integrados, sustentando um crescimento acima do mercado para o mercado de habitação sénior do Qatar.
Envelhecimento Gradual dos Cidadãos do Qatar a Aumentar a Necessidade de Opções de Habitação Independente, Assistida e de Cuidados de Memória
A esperança de vida atingiu 81,8 anos em 2024, e a política nacional visa agora 82,6 anos, comprimindo a morbilidade num período mais curto e aumentando a procura por cuidados de maior acuidade[2]. O Inquérito Nacional sobre o Envelhecimento, realizado em 2024-2025, fornece aos operadores o primeiro retrato detalhado da mobilidade, cognição e redes sociais dos cidadãos com 60 anos ou mais, permitindo decisões mais precisas sobre a combinação de produtos. Os primeiros resultados indicam uma transição mais rápida do que o esperado da habitação assistida para as necessidades de cuidados de memória, espelhando as tendências globais de longevidade. Os médicos são incentivados a encaminhar os pacientes pós-agudos para ambientes comunitários, reforçando a ocupação para os operadores privados. Em conjunto, estes elementos acrescentam impulso a longo prazo ao mercado de habitação sénior do Qatar.
Investimento Governamental em Saúde e Reabilitação a Permitir Modelos de Cuidados Continuados
A estratégia 2024-2030 da Hamad Medical Corporation moderniza o Hospital Geral Hamad e reforça as vias de acesso ao Instituto de Reabilitação do Qatar, permitindo uma alta mais suave para comunidades privadas[3]. A expansão paralela da Primary Health Care Corporation alarga o apoio a doenças crónicas em contextos ambulatórios. O novo licenciamento formalizado de "Enfermeiro Domiciliário" permite que enfermeiros práticos realizem cuidados de feridas e administração de medicamentos nas residências, reduzindo os limiares de acuidade. Os projetos-piloto de edifícios inteligentes com o Parque de Ciência e Tecnologia do Qatar integram telemedicina e monitorização remota, estreitando ainda mais as ligações clínicas. Coletivamente, estas iniciativas ancoram o mercado de habitação sénior do Qatar no continuum nacional de cuidados.
Grandes Planos Diretores de Uso Misto Adequados para Conceitos de Habitação Acessível e Adaptada à Idade
O plano da cidade de Lusail, avaliado em USD 250 mil milhões, aplica princípios de design universal - passeios largos, passagens abrigadas e disposições com prioridade para os transportes públicos - que facilitam o envelhecimento no local. A requalificação do Msheireb Downtown Doha, no valor de QAR 20 mil milhões (USD 5,5 mil milhões), segue um projeto similar focado na capacidade de circulação pedonal e na certificação LEED. O apoio do fundo soberano, visível na participação de 49% da Qatar Investment Authority na Msheireb Properties, confirma a confiança no urbanismo adaptado à idade. Os promotores podem assim testar a procura de habitação sénior utilizando imóveis residenciais padrão antes de implementar campus especializados, o que alarga a flexibilidade da oferta e apoia um crescimento estável no mercado de habitação sénior do Qatar.
Análise do Impacto dos Fatores de Contenção*
| Fatores de Contenção | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preferência cultural pela coabitação multigeracional a limitar a adoção institucional de habitação sénior | -1.9% | Nacional, mais forte nos agregados familiares tradicionais do Qatar | Longo prazo (≥ 4 anos) |
| Pequena população endereçável e constrangimentos de mão de obra em geriatria/enfermagem a pressionar a escala e os custos | -1.6% | Nacional, mais agudo em Doha, Al Rayyan e Lusail | Médio prazo (2-4 anos) |
| Elevados custos de terreno/construção e regulamentação/licenciamento em evolução a complicar a viabilidade para novos operadores | -1.3% | Doha, Lusail, Al Wakrah | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preferência Cultural pela Coabitação Multigeracional a Limitar a Adoção Institucional
As obrigações familiares permanecem poderosas em todo o Golfo, e colocar os idosos em instituições pode ser visto como abandono social. Os centros de cuidados diurnos da Ehsan, que funcionam quatro dias por semana, servem 261 seniores, mas ficam aquém dos cuidados residenciais, sublinhando o estigma persistente. Os dados preliminares dos inquéritos mostram que menos de 10% dos seniores do Qatar consideram a habitação institucional aceitável. Os operadores, portanto, comercializam as comunidades como uma necessidade médica e não como uma escolha de estilo de vida, reduzindo o universo endereçável. Este obstáculo cultural modera o potencial ascendente do mercado de habitação sénior do Qatar, apesar do envelhecimento demográfico.
Pequena População Endereçável e Constrangimentos de Mão de Obra a Pressionar a Escala e os Custos
Apenas 60.000 cidadãos tinham 65 anos ou mais em 2024, e mesmo uma taxa de colocação em instalações de 10% equivale a 6.000 camas - insuficiente para obter eficiências de escala. Os hospitais e os centros de cuidados primários competem de forma agressiva por enfermeiros de geriatria, inflacionando os encargos salariais e a rotatividade do pessoal. Os operadores importam cuidadores do Sul da Ásia, mas enfrentam quotas de vistos e custos de formação obrigatória ao abrigo das regras do Departamento das Profissões de Saúde. A escassez de mão de obra força preços premium, o que eleva as barreiras à entrada e limita a expansão do mercado de habitação sénior do Qatar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Imóvel: Os Cuidados de Memória Ultrapassam o Crescimento da Habitação Assistida
A Habitação Assistida capturou 50,4% da quota do mercado de habitação sénior do Qatar em 2025, refletindo o seu papel como a transição padrão das casas multigeracionais. Os Cuidados de Memória, no entanto, estão projetados para se expandir a um CAGR de 11,87% até 2031, eclipsando o desempenho global do mercado em 130 pontos base. Os promotores estão a posicionar alas de demência de construção específica no interior de recintos de uso misto - sendo as suites geriátricas do Pearl International Hospital um exemplo de destaque - para monetizar preços premium que variam entre 30% a 50% acima das tarifas de Habitação Assistida. Os módulos de rastreio cognitivo do Inquérito Nacional sobre o Envelhecimento prometem dados de prevalência granulares, permitindo uma subscrição mais precisa do número de unidades.
Por baixo do título principal, a oferta de habitação independente continua reduzida porque as normas culturais ainda favorecem os cuidados familiares para os idosos ativos. No entanto, o licenciamento de "Enfermeiro Domiciliário" e a banda larga ubíqua estão a prolongar a vida das unidades independentes através da sobreposição de teleenfermagem às comodidades de estilo de vida. As camas de cuidados de enfermagem exigem os rácios de dotação de pessoal mais elevados e enfrentam a inflação salarial mais acentuada, pelo que os operadores estão a sequenciar os seus projetos: os blocos independentes e assistidos abrem primeiro, com as alas de memória e enfermagem adicionadas assim que a ocupação se estabiliza. À medida que a longevidade aumenta e as taxas de diagnóstico melhoram, a quota dos Cuidados de Memória no tamanho do mercado de habitação sénior do Qatar está preparada para subir de forma constante.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório


Por Modelo de Negócio: As Estruturas Híbridas Testam a Flexibilidade do Mercado
Os contratos de Arrendamento de Longa Duração detiveram 62,3% da receita em 2025, favorecidos tanto pelas famílias do Qatar que preservam liquidez para os custos de saúde como pelos expatriados que planeiam o repatriamento. Os modelos Híbridos - compra de unidade combinada com taxas de serviço mensais - estão previstos para crescer a um CAGR de 11,95%, refletindo o apetite pela propriedade imobiliária como cobertura contra a inflação, mantendo ao mesmo tempo a flexibilidade de serviço. A Barwa Village da Barwa Real Estate, com 96% de ocupação, demonstra que os blocos de tenência mista podem acolher residentes mais velhos sem uma marca segmentada por idade.
Os modelos híbridos reduzem o risco dos fluxos de caixa dos operadores, separando as receitas imobiliárias dos rendimentos operacionais. A Crystal Residence da United Development Company, que pré-vendeu 46% das unidades no final de 2024, mostra como os apartamentos em plena propriedade inseridos em recintos ricos em lazer atraem tanto investidores como potenciais seniores. O apoio soberano, exemplificado pela participação da Qatar Investment Authority na Msheireb Properties, sugere que os mercados de capitais encaram o imobiliário sénior híbrido como imobiliário convencional e não como saúde de nicho. Esta fusão de propriedade e arrendamento sustenta uma expansão duradoura para o mercado de habitação sénior do Qatar.
Por Faixa Etária: O Grupo com Mais de 85 Anos Impulsiona a Combinação de Acuidade
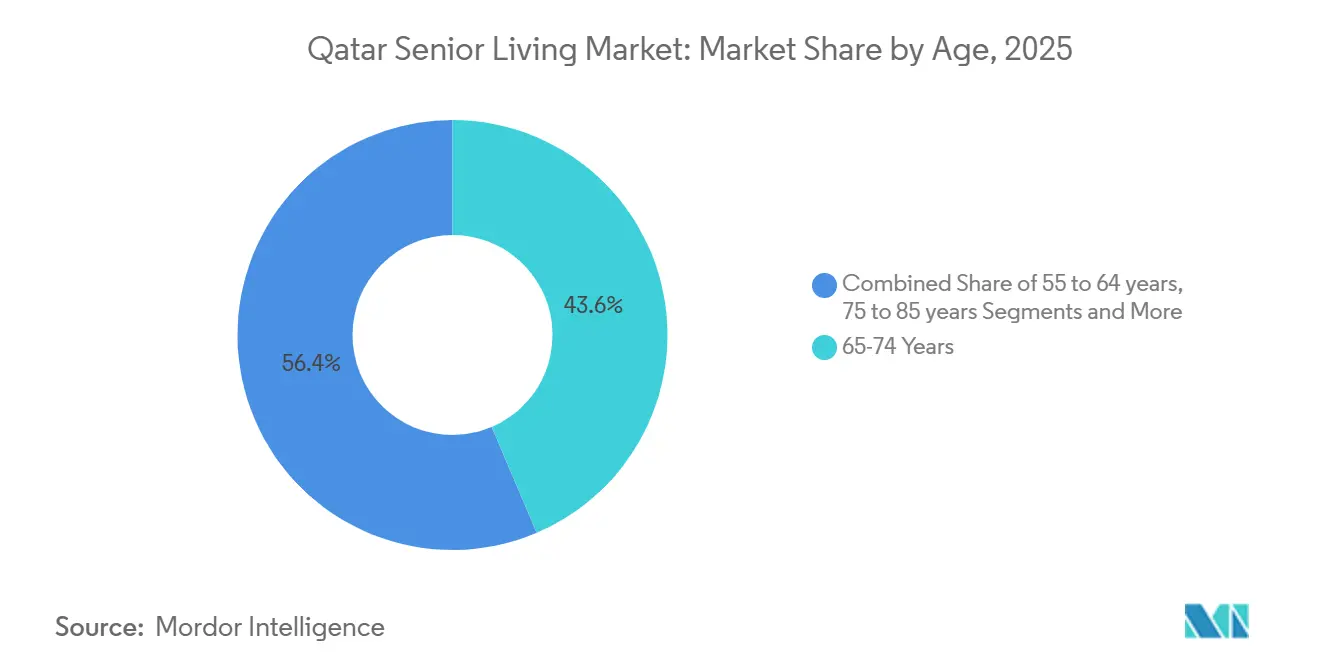
A faixa etária dos 65 aos 74 anos representou 43,6% da ocupação em 2025, mas o grupo com Mais de 85 anos está no caminho certo para um CAGR de 12,32%, o mais rápido de todos os grupos etários. À medida que os primeiros reformados envelhecem para fases de maior dependência, os operadores devem investir antecipadamente em camas de enfermagem especializada e cuidados de memória. O impulso da Hamad Medical Corporation para encurtar as internações hospitalares envia mais pacientes muito idosos diretamente para as instalações comunitárias, aumentando a complexidade da combinação de acuidade.
As regras de telemedicina estão a prolongar o tempo durante o qual os seniores mais jovens podem permanecer em apartamentos independentes, mas uma vez instalada a fragilidade, as transições para unidades de cuidados intensivos são rápidas. Os dados de avaliação funcional do Inquérito Nacional sobre o Envelhecimento irão apurar as previsões sobre as limitações das atividades da vida diária, orientando os rácios de conceção entre Habitação Assistida, Cuidados de Memória e Cuidados de Enfermagem. O planeamento de produtos por faixa etária permanece, portanto, central para sustentar as margens em todo o mercado de habitação sénior do Qatar.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Análise Geográfica
Doha reteve 59,7% das camas ocupadas em 2025, apoiada pelo Hospital Geral Hamad, pelo Instituto de Reabilitação do Qatar e pelo lançamento do Pearl International Hospital em dezembro de 2024, que em conjunto canalizam os encaminhamentos pós-agudos para as comunidades próximas. O elevado PIB per capita e a requalificação do centro da cidade para peões em Msheireb aumentam ainda mais o apelo para os residentes. O investimento soberano em bairros adaptados à idade mantém a absorção forte apesar dos preços premium, cimentando a liderança de Doha no mercado de habitação sénior do Qatar.
Lusail é a geografia de crescimento mais rápido, com previsão de um CAGR de 12,80% até 2031. A sua vasta implantação de uso misto permite uma acessibilidade de construção específica, enquanto os futuros nós de saúde ligados à Hamad Medical Corporation irão encurtar os tempos de transferência de cuidados críticos. As vendas antecipadas na Ilha Gewan e a forte adesão à Crystal Residence sinalizam fatores de atração de estilo de vida que ressoam com os seniores abastados que procuram alternativas ao núcleo mais dispendioso de Doha.
Al Rayyan e Al Wakrah contribuíram juntas com cerca de um quarto da procura de 2025, impulsionadas por preços de terrenos mais baixos, mas condicionadas por ecossistemas clínicos menos densos. Os distritos rurais permanecem marginais porque as lacunas em termos de dotação de pessoal, transportes e cuidados de emergência superam os benefícios de acessibilidade. Consequentemente, o mercado de habitação sénior do Qatar permanecerá concentrado no corredor da capital, com Lusail a absorver a maior parte do crescimento incremental.
Panorama regulatório
O setor de moradia para idosos do Catar opera dentro de uma estrutura liderada pelo setor de saúde, ancorada pelo Ministério da Saúde Pública (MOPH) e pela Estratégia Nacional de Saúde 2024-2030, que prioriza cuidados preventivos, vias de reabilitação e serviços relacionados ao envelhecimento. O seguro de saúde obrigatório previsto na Lei nº 22 de 2021 sustenta a demanda vinculada à cobertura por modelos de moradia para idosos com integração médica, e a licenciamento regulado de cuidados domiciliares, incluindo a via formalizada de Enfermeiro Domiciliar mencionada no contexto do relatório, permite a realização de tarefas clínicas em residências que apoiam o envelhecimento no próprio domicílio.
Em relação à prestação de serviços, a Hamad Medical Corporation (HMC) estabelece normas de prática clínica e fornece capacidade de cuidados geriátricos e de longo prazo por meio de programas e instalações como o Enaya e o Daam, moldando as vias de referência do cuidado agudo para ambientes pós-agudos e comunitários. Iniciativas nacionais de envelhecimento saudável alinhadas à Década do Envelhecimento Saudável da ONU (2021-2030), juntamente com programas liderados por entidades como a Ehsan, reforçam uma direção de política voltada para apoios de base comunitária, saúde mental e cuidados funcionais, que se cruza com operadores e incorporadores de moradia para idosos que planejam campi de continuidade de cuidados.
Análise da cadeia de valor
A cadeia de valor da moradia para idosos no Catar começa com a aquisição de terrenos, o planejamento urbanístico e o desenvolvimento, liderados em grande parte por grupos imobiliários estatais e ricos em terras, como Qatari Diar, Barwa Real Estate, United Development Company e Msheireb Properties, que controlam locais e infraestrutura privilegiados em Doha e Lusail. O design e a entrega enfatizam a acessibilidade e a preparação para edifícios inteligentes em distritos de uso mixto, e os projetos frequentemente integram clínicas, acesso à reabilitação e elementos de espaço público adaptados aos idosos que reduzem a dependência de formatos institucionais isolados.
As operações conectam a gestão residencial com a prestação de cuidados clínicos e sociais. A HMC e a Primary Health Care Corporation ancoram as vias clínicas públicas e os serviços comunitários, enquanto entidades como a Ehsan fornecem apoio social, serviços do tipo centro-dia e programas de capacitação de idosos que complementam os modelos baseados em moradia. Seguradoras e coberturas patrocinadas por empregadores influenciam os fluxos de pagamento, enquanto prestadores licenciados de cuidados domiciliares e a coordenação de cuidados por meio de telessaúde estendem os serviços a ambientes independentes e assistidos, compensando parcialmente as restrições de mão de obra e apoiando ecossistemas de moradia para idosos com integração médica.
Panorama Competitivo
O mercado está moderadamente concentrado, com promotores ligados ao Estado com vastas carteiras de terrenos - Barwa Real Estate, Qatari Diar, Msheireb Properties e United Development Company - a controlar a maioria das localizações privilegiadas. No entanto, nenhum opera uma marca dedicada de habitação sénior, deixando a oferta fragmentada entre ativos de uso misto e prestadores de cuidados domiciliários. A linha de financiamento de USD 824 milhões da Barwa e o seu pipeline de USD 5,5 mil milhões demonstram prontidão para pivotar para projetos sénior híbridos assim que a aceitação cultural melhorar.
A concorrência centra-se cada vez mais na integração de capacidade de cuidados nos planos diretores mais abrangentes. O investimento de USD 5,5 mil milhões do Msheireb Downtown e o orçamento de USD 250 mil milhões de Lusail demonstram jogadas de escala onde as unidades sénior complementam o retalho e a hotelaria em vez de existirem isoladamente. O MOU de edifícios inteligentes da United Development Company com o Parque de Ciência e Tecnologia do Qatar destaca a tecnologia como um fator de diferenciação que prolonga a independência dos residentes.
Os operadores internacionais miram o espaço em branco nos cuidados de memória e enfermagem especializada, segmentos de crescimento mais rápido mas com oferta insuficiente. A clareza do licenciamento em torno da telemedicina permite agora que os novos operadores com ativos limitados liderem com modelos de coordenação de cuidados, em parceria com promotores locais para a entrega imobiliária. À medida que os projetos amadurecem, o mercado de habitação sénior do Qatar provavelmente transitará de uma oferta fragmentada para plataformas com marca e medicamente integradas.
Líderes do Setor de Habitação Sénior do Qatar
Ehsan – Center for Empowerment & Elderly Care
Hamad Medical Corporation
Barwa Real Estate Company
Qatari Diar Real Estate Investment Company
United Development Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco é mais visível em formatos de maior acuidade e com integração médica, situados entre o cuidado hospitalar e o cuidado familiar tradicional, particularmente cuidados para demência e moradia assistida vinculada à reabilitação pós-aguda. A estrutura de políticas e cuidados atual oferece fatores facilitadores de demanda: a Estratégia Nacional de Saúde 2024-2030 formaliza a transição para prevenção, gestão de doenças crônicas e vias de reabilitação, enquanto as linhas de serviço e vias de alta da HMC apoiam a ocupação baseada em referências para comunidades privadas localizadas próximas a grandes centros clínicos em Doha e centros emergentes vinculados a Lusail.
Uma segunda área de oportunidade são os modelos de base comunitária e de envelhecimento no próprio domicílio, que combinam licenciamento de cuidados domiciliares com programação social e de bem-estar estruturada. Essa abordagem reduz o estigma da institucionalização e, ao mesmo tempo, amplia o público-alvo endereçável. Evidências da expansão do ecossistema incluem a ampliação das clínicas ICOPE (por exemplo, a clínica do Al Mashaf Health Center, inaugurada em novembro de 2025) e iniciativas lideradas pela Ehsan que ampliam os serviços e o engajamento voltados aos idosos. Para incorporadores e operadores, isso apoia propostas híbridas que integram serviços por telessaúde, programação diurna e opções de cuidado escalonado dentro de distritos de uso mixto, como Msheireb Downtown Doha e Lusail, onde a forma urbana de design universal e o investimento com apoio soberano melhoram a viabilidade de estoques adaptados aos idosos.
Desenvolvimentos recentes do setor
- Junho de 2026: a Ehsan - Center for Empowerment & Elderly Care lançou a quarta edição do programa de promoção da saúde mental Quality of Life para idosos, em cooperação com o Ministério da Saúde Pública. A iniciativa fortalece o apoio comunitário à saúde mental de residentes mais velhos e se alinha à política de saúde pública para promover o bem-estar em populações que envelhecem.
- Abril de 2026: a Ehsan - Center for Empowerment & Elderly Care expandiu seu alcance com a operação de aproximadamente cinco centros em todo o Catar. A expansão amplia o acesso a cuidados geriátricos e melhora as opções de envelhecimento no próprio domicílio para os idosos.
- Março de 2026: o plano estratégico de 2026 da Barwa Real Estate Company enfatiza parcerias público-privadas para a expansão do setor de saúde e setores relacionados. O plano cria um caminho para a Barwa entrar no segmento de instalações de moradia para idosos dentro de planos diretores integrados.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de moradia para idosos do Catar é contabilizado como o valor gerado por soluções de moradia e cuidados projetadas para adultos mais velhos, nas quais a acomodação é combinada com algum nível de serviços de apoio ou cuidados clínicos.
Exclusões de escopo: não contabilizamos hospitais gerais, locações imobiliárias residenciais padrão, ou cuidados familiares informais que não sejam prestados como uma oferta paga de moradia para idosos.
Visão geral da segmentação
- Por Tipo de Imóvel
- Habitação Assistida
- Habitação Independente
- Cuidados de Memória
- Cuidados de Enfermagem
- Por Modelo de Negócio
- Venda Direta (Plena Propriedade)
- Arrendamento de Longa Duração / Aluguer
- Híbrido (Venda + Arrendamento)
- Por Faixa Etária
- 55 a 64 anos
- 65 a 74 anos
- 75 a 85 anos
- Acima de 85 anos
- Por Principais Cidades
- Doha
- Al Rayyan
- Al Wakrah
- Lusail
- Restante do Qatar
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando a população mais velha endereçável no Catar e a rapidez com que ela está mudando, e então alinhando o lado da demanda com a direção das políticas de saúde e cuidados sociais. Utilizamos fontes sem paywall, como publicações da Qatar Planning and Statistics Authority, séries demográficas do Banco Mundial, indicadores de sistemas de saúde da OMS e conjuntos de dados de estrutura etária populacional da ONU, para manter as definições de faixas etárias consistentes.
A seguir, analisamos sinais públicos que moldam a oferta e os preços no Catar, incluindo documentos de estratégia governamental e atualizações regulatórias (por exemplo, regras de cobertura de saúde e diretrizes de licenciamento de cuidados), além de sites de imprensa e associações confiáveis que acompanham novas instalações e modelos de serviço. Sites de empresas, relatórios anuais quando disponíveis, e apresentações a investidores ajudaram a confirmar os serviços oferecidos e como a receita é tipicamente gerada nos diferentes ambientes de cuidado. Quando isso fortaleceu o modelo, também utilizamos assinaturas pagas para inteligência financeira empresarial, triagem de notícias e finanças, e contratos e licitações globais, para confirmar o cronograma dos projetos e a atividade dos operadores. Essas fontes são ilustrativas, e também utilizamos outras referências públicas e pagas para coletar dados, validar premissas e esclarecer lacunas.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para traduzir a demografia do Catar em premissas realistas de adoção e precificação, já que a penetração da moradia para idosos e as vias de cuidado podem variar entre bairros e instalações. Conversamos com operadores, clínicos, gestores de instalações, tomadores de decisão do setor imobiliário e partes interessadas ligadas a políticas públicas, e em seguida reverificamos entradas-chave como ocupação, tempo de permanência e composição do mix de cuidados em Doha e outros centros populacionais. O feedback também foi utilizado para testar a resistência do cronograma de projetos de curto prazo e esclarecer quais serviços estão agrupados nas mensalidades versus cobrados separadamente.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 37% | Diretores executivos (CXOs): 12% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 33% |
| Empresas menores: 18% | Gerentes: 55% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado foi construído utilizando uma abordagem top-down e bottom-up, começando com um público de demanda baseado em idade e, em seguida, refinando-o de acordo com a elegibilidade provável e a disposição para utilizar moradia para idosos organizada no Catar. Na prática, a população por faixa etária foi convertida em uma base potencial de residentes, e então ajustada usando entradas como prevalência de necessidade de cuidados, normas de apoio familiar, progressão da cobertura de seguros e disponibilidade de unidades adequadas nas principais cidades.
Para manter os totais realistas, os resultados foram verificados cruzadamente com aproximações bottom-up seletivas, incluindo uma consolidação de instalações conhecidas e projetos anunciados, contagens esperadas de leitos ou unidades, faixas típicas de ocupação e um corredor de preços amostrado para diferentes níveis de cuidado. Quando um dado no nível da instalação estava faltando, preenchemos as lacunas usando médias de pares que foram acordadas em entrevistas e depois revalidadas com um segundo conjunto de verificações, para que um único valor atípico não influenciasse o mercado.
Para a previsão, utilizamos análise de cenários apoiada por projeções curtas baseadas em variáveis, já que políticas e a entrega de projetos podem alterar o cronograma em um mercado pequeno. A visão prospectiva foi ancorada em indicadores como a taxa de crescimento da população 65+, o ritmo de novas aberturas de instalações, restrições de pessoal e licenciamento, tarifas mensais médias por intensidade de cuidado, e a participação esperada de residentes que optam por cuidados assistidos e de enfermagem em detrimento de formatos independentes.
Validação de dados e ciclo de atualização
A validação é feita em camadas, para que os números finais não dependam de um único tipo de fonte ou de um único conjunto de premissas. Os resultados do modelo são comparados com sinais independentes, como adições de capacidade anunciadas, faixas de ocupação observadas discutidas por operadores, e verificações macroeconômicas relacionadas à acessibilidade financeira das famílias e à direção da cobertura de saúde.
Quando o modelo mostra mudanças abruptas que não correspondem ao feedback de campo, revisamos a série de entradas, revisitamos as premissas por trás da precificação e do mix de cuidados, e voltamos a contatar as fontes para confirmar se ocorreu uma mudança real no mercado. Antes da aprovação final, o trabalho é revisado por outro analista quanto à lógica, aritmética e consistência entre as seções. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando mudanças de políticas relevantes, grandes aberturas de instalações ou grandes movimentos de preços são observados, seguidas por uma revisão final antes da entrega para refletir as informações mais recentes disponíveis.
Estimativa da Mordor Intelligence para o mercado de moradia para idosos do Catar em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para moradia para idosos no Catar podem variar mesmo quando o rótulo do tema parece semelhante, porque os fluxos de receita contabilizados e os ambientes de serviço incluídos frequentemente não são os mesmos. As diferenças também aparecem quando os autores escolhem anos de partida diferentes, assumem trajetórias diferentes de ocupação e precificação, ou aplicam uma aceleração de projeto mais rápida ou mais lenta.
No Catar, as maiores lacunas geralmente vêm do fato de as estimativas contabilizarem apenas as taxas de serviços de cuidado ou também incluírem o componente residencial, e de como o cuidado para demência e a enfermagem pós-aguda são tratados no total. Outra diferença comum é o tratamento de modelos híbridos em que venda, locação e assinaturas de serviços são combinados, o que pode mover o valor para cima ou para baixo, dependendo do que é reconhecido como receita recorrente de mercado e de como o momento cambial é aplicado.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,62 bilhão de USD (2026) | |
| Associação Setorial A | 0,54 bilhão de USD (2026) | Normalmente reflete apenas a receita de serviços de cuidado e deixa de fora o valor da acomodação vinculado às residências de moradia para idosos, o que reduz os totais em mercados onde moradia e cuidado estão agrupados. |
| Consultoria Regional B | 0,70 bilhão de USD (2026) | Frequentemente assume uma estabilização de ocupação mais rápida e inclui receita adjacente de cuidados domiciliares e reabilitação pós-aguda sob o mesmo guarda-chuva, o que pode inflacionar o público de demanda contabilizado. |
Em conjunto, a dispersão é explicada principalmente pelo que é tratado como receita dentro do escopo e pela rapidez com que se assume que a nova capacidade será preenchida. Ao separar o valor vinculado à moradia dos serviços adjacentes e reverificar os corredores de ocupação e taxas por meio de entrevistas locais, a estimativa permanece rastreável a entradas repetíveis, o que é a razão prática pela qual o total de 2026 chega ao valor que a Mordor Intelligence apresenta.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de habitação sénior do Qatar?
O tamanho do mercado de habitação sénior do Qatar é de USD 0,62 mil milhões em 2026.
A que ritmo se espera que o mercado de habitação sénior do Qatar cresça?
O mercado está previsto para registar um CAGR de 10,57%, atingindo USD 1,02 mil milhões até 2031.
Qual o tipo de imóvel que está a expandir mais rapidamente no panorama da habitação sénior do Qatar?
Os Cuidados de Memória lideram o crescimento com uma previsão de CAGR de 11,87% até 2031.
Por que razão Lusail é considerada a cidade de crescimento mais rápido para projetos de habitação sénior?
O plano diretor de USD 250 mil milhões de Lusail integra design universal e nós de saúde planeados, impulsionando um CAGR de 12,80% até 2031.
Que desafios de mão de obra enfrentam os operadores de habitação sénior no Qatar?
A escassez de especialistas locais em geriatria e a concorrência dos hospitais públicos elevam os custos salariais e a rotatividade, pressionando as margens.
Como é que os modelos de negócio híbridos estão a mudar o financiamento da habitação sénior no Qatar?
Os modelos híbridos permitem que os residentes comprem unidades enquanto pagam taxas de serviço mensais, diversificando a receita dos promotores e apelando às famílias orientadas para ativos.
Página atualizada pela última vez em:



