
Tamanho e Participação do Mercado de Seguros de Propriedade e Acidentes da China
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
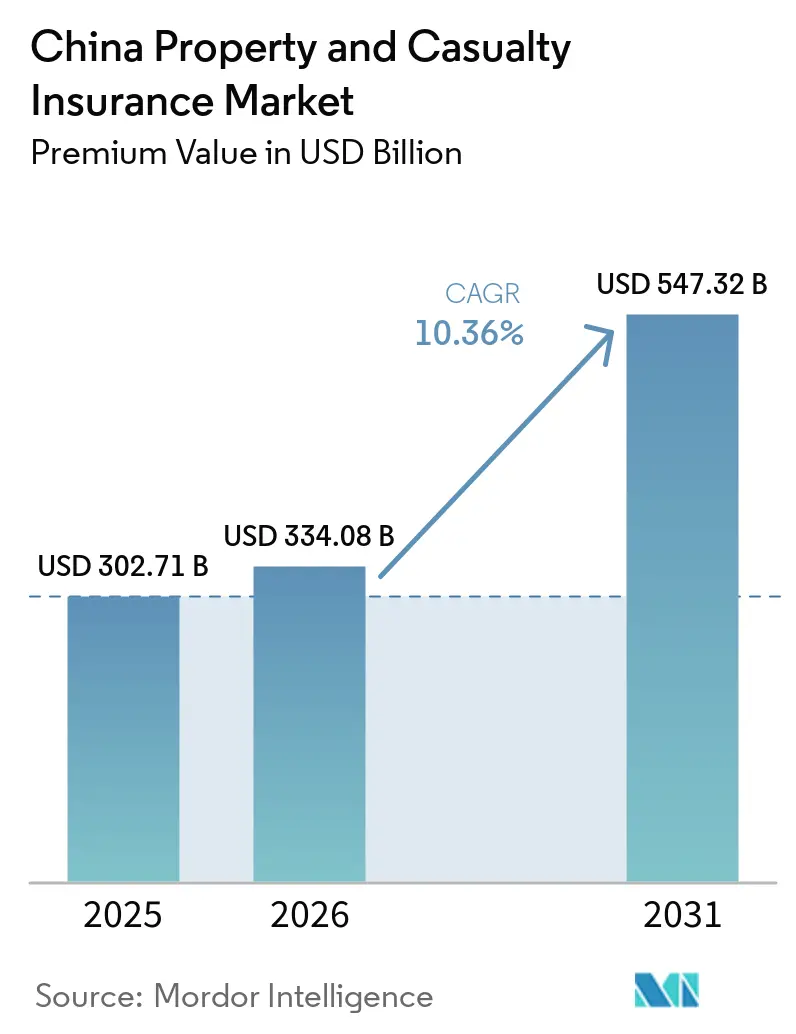
| Tamanho do mercado no ano base (2025) | 302.71 Bilhões de dólares |
| Tamanho do Mercado (2026) | 334.08 Bilhões de dólares |
| Tamanho do Mercado (2031) | 547.32 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.36 % |
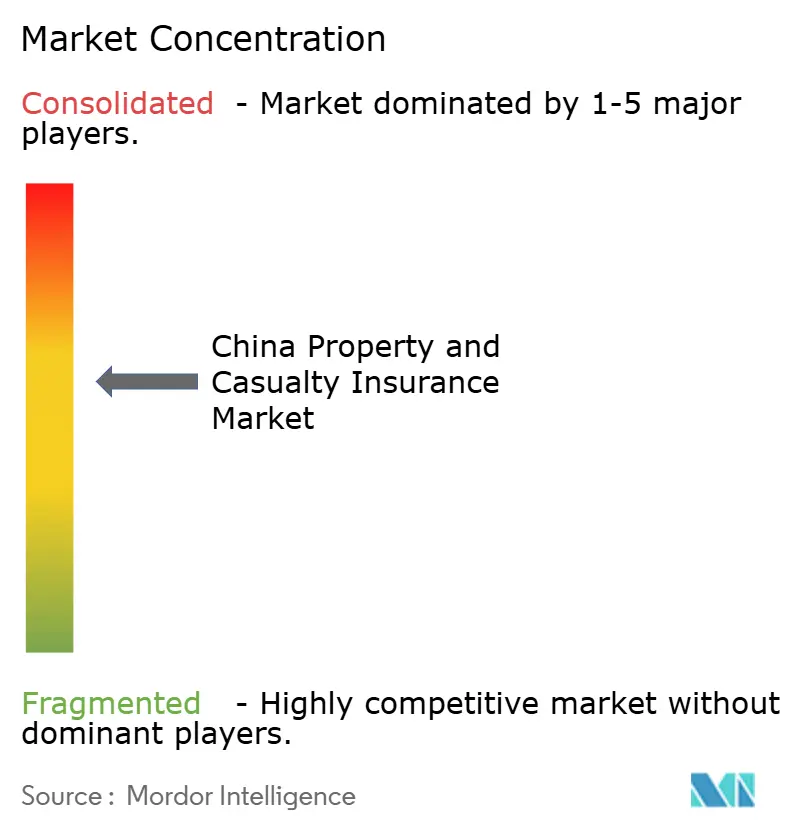
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros de Propriedade e Acidentes da China por Mordor Intelligence
O tamanho do Mercado de Seguros de Propriedade e Acidentes da China, em termos de valor de prêmio, deverá aumentar de USD 302,71 bilhões em 2025 para USD 334,08 bilhões em 2026 e atingir USD 547,32 bilhões até 2031, crescendo a uma CAGR de 10,36% no período de 2026 a 2031.
O seguro automóvel ainda fornece a maior parte dos volumes de prêmios, mas as linhas de responsabilidade civil, agrícola e de catástrofes acrescentam novo impulso à medida que os mandatos se ampliam e os riscos relacionados ao clima se intensificam. A distribuição integrada em super-aplicativos reduz o custo de aquisição e amplia o alcance, enquanto a ênfase do governo no desenvolvimento de seguros de alta qualidade sustenta a demanda de longo prazo. As regras de capital sob o C-ROSS II reformulam as estratégias de balanço patrimonial, e as ferramentas digitais de subscrição reformulam o design de produtos, reforçando coletivamente o caminho de expansão do mercado de seguros de propriedade e acidentes da China.
Principais Conclusões do Relatório
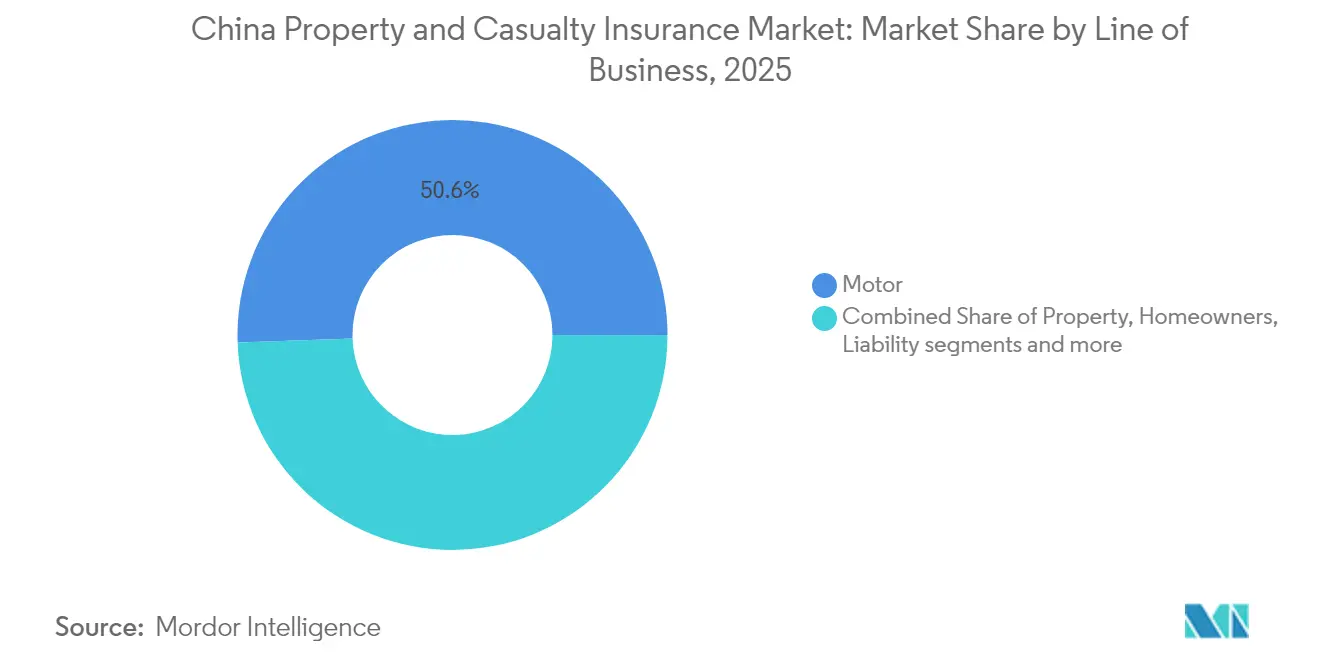
- Por linha de negócio, o seguro automóvel representou 50,55% da receita em 2025, enquanto o seguro de responsabilidade civil tem previsão de crescimento a um CAGR de 12,05% até 2031.
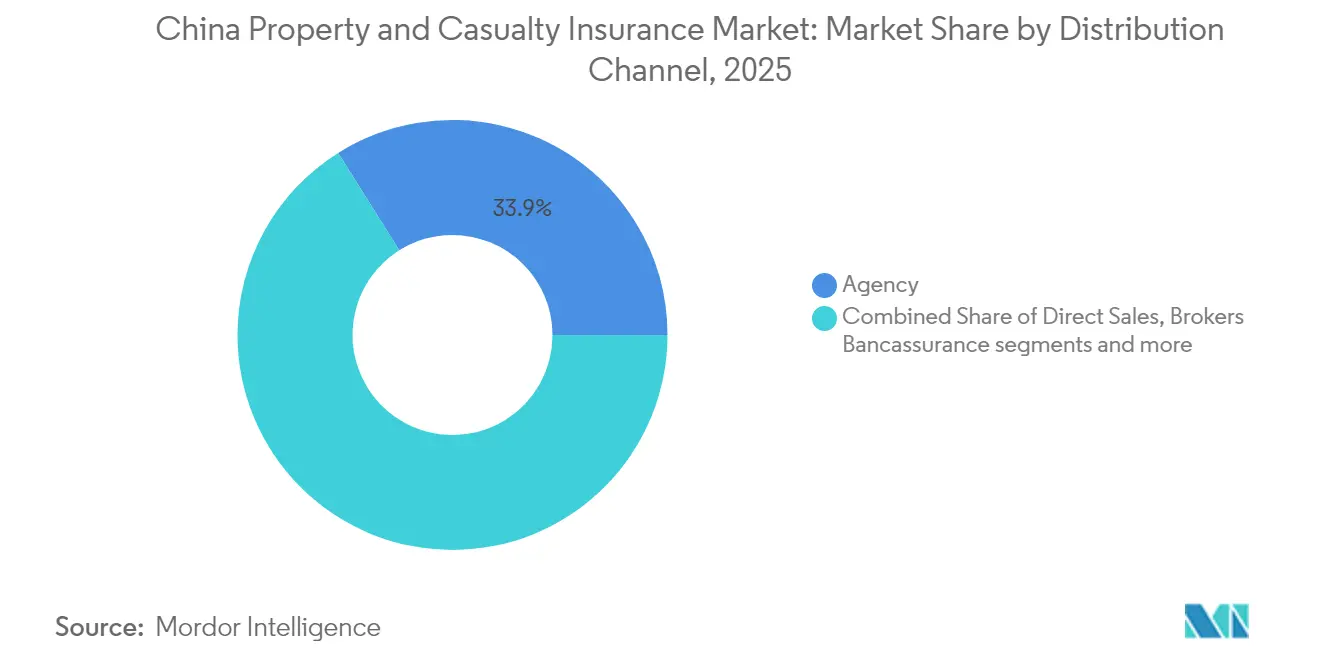
- Por canal de distribuição, as redes de agências capturaram 33,92% da participação de mercado de seguros de propriedade e acidentes da China em 2025; as plataformas digitais avançam a um CAGR de 12,58% até 2031.
- Por tipo de cliente, governos e empresas estatais forneceram 32,86% da participação de mercado de seguros de propriedade e acidentes da China em 2025; as pequenas e médias empresas registraram o crescimento mais rápido, com CAGR de 12,31% até 2031.
- Por região, o Leste da China contribuiu com 35,88% do tamanho do mercado de seguros de propriedade e acidentes da China em 2025, enquanto a China Central lidera o crescimento com um CAGR de 11,47% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento econômico e maior conscientização sobre riscos | +2.8% | Nacional; destaque no Leste e Norte da China | Médio prazo (2 a 4 anos) |
| Expansão de seguros obrigatórios (automóvel, responsabilidade civil) | +2.1% | Nacional; cidades de 2º e 3º nível | Curto prazo (≤ 2 anos) |
| Crescimento da frota de veículos automotores | +1.9% | Províncias do Centro e Oeste | Médio prazo (2 a 4 anos) |
| Ecossistemas de seguros incorporados em super-aplicativos | +1.4% | Polos tecnológicos no Leste da China | Curto prazo (≤ 2 anos) |
| Demanda por cobertura de catástrofes climáticas e seguros agrícolas | +1.2% | Nacional, com ênfase nas zonas agrícolas do Centro e Oeste | Longo prazo (≥ 4 anos) |
| Necessidades de responsabilidade civil para lançamentos comerciais espaciais | +0.6% | Nacional, concentrado em polos do setor espacial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Econômico e Maior Conscientização sobre Riscos
A recuperação macroeconômica da China após a desaceleração de 2022-2024 eleva o poder de compra das famílias e empresas, permitindo que mais pessoas físicas e jurídicas adquiram cobertura. Uma diretriz do Conselho de Estado de 2024 prevê maior proteção contra desastres, saúde e previdência, sinalizando apoio político duradouro ao mercado de seguros de propriedade e acidentes da China[1]. A urbanização aumenta a densidade de ativos em localidades sujeitas a inundações; as enchentes causaram USD 32 bilhões em perdas econômicas em 2024, mas apenas 5% desse total estava segurado, apontando para uma demanda latente. A infraestrutura vinculada à Iniciativa Cinturão e Rota aumenta a exposição a atrasos na construção e violência política, levando as empresas a buscar programas multirriscos. Fundos de catástrofes patrocinados pelo governo, como o Fundo Chinês de Seguro Residencial contra Terremotos, demonstram o compromisso público com a transferência de riscos. Apesar de 79% dos executivos de seguros citarem preocupações com a desaceleração econômica, o otimismo de longo prazo prevalece porque a conscientização sobre riscos supera o crescimento do PIB[2].
Expansão de Seguros Obrigatórios (Automóvel, Responsabilidade Civil)
Os limites obrigatórios de responsabilidade civil automóvel foram elevados para USD 27.778 em cobertura de morte e lesões corporais, ampliando a arrecadação de prêmios e reforçando o impulso de curto prazo para o mercado de seguros de propriedade e acidentes da China[3]. Condutores sem sinistros podem agora receber descontos de até 50%, estimulando intensa rivalidade de preços, mas mantendo a penetração elevada. Mandatos setoriais de responsabilidade civil, por exemplo, na construção e na indústria, diversificam as fontes de prêmios além do segmento automóvel. A cobertura de veículos de nova energia (VNE) se destaca por já representar cerca de 11,5% dos prêmios de seguro automóvel, apesar de a participação da frota ser de 4,7%. Índices de sinistralidade acima de 105% para VNEs de uso doméstico desencadeiam refinamentos atuariais; os ajustes de coeficientes propostos devem dar aos atuários maior margem para precificar o risco com precisão.
Crescimento da Frota de Veículos Automotores
As vendas de veículos avançaram 10,6% em relação ao ano anterior no 1º trimestre de 2024, e os VNEs responderam por 30% do total de entregas, reforçando a importância do seguro automóvel no mercado de seguros de propriedade e acidentes da China. Entre 2009 e 2024, a receita de prêmios de seguro automóvel cresceu mais de 4 vezes, impulsionada pela mobilidade urbana e pela elevação da renda. As apólices com telemetria recompensam condutores seguros, mas também aumentam a pressão de seleção adversa sobre carteiras agrupadas mais antigas. A parceria da Ping An com a FAW Hongqi, lançada em 2025, oferece uma cobertura de condução inteligente em cenário completo que inclui riscos de estacionamento automatizado e navegação urbana. A adoção de veículos autônomos pode reduzir a demanda por responsabilidade civil de condutores privados no longo prazo, mas criará nichos de produtos para falhas de software e de sensores.
Ecossistemas de Seguros Incorporados em Super-Aplicativos
A distribuição incorporada reformula a aquisição de clientes. O WeSure da Tencent aproveita a base de 1,3 bilhão de usuários do WeChat para realizar vendas cruzadas de produtos de vida, saúde e propriedade, enquanto o Xiang Hu Bao do Ant Group acumulou mais de 100 milhões de participantes ao integrar cobertura de saúde por ajuda mútua nas jornadas do Alipay. Os prêmios escritos online cresceram drasticamente na última década, evidenciando a rápida transformação digital no mercado de seguros de propriedade e acidentes da China. A receita de exportação de tecnologia da ZhongAn cresceu 40% em 2024, atingindo USD 115,1 milhões, à medida que players tradicionais licenciam seus mecanismos modulares de subscrição. O regulador ajustou as regras para apoiar a subscrição online, ao mesmo tempo em que protege a privacidade dos dados, equilibrando inovação e proteção ao consumidor.
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência de preços e compressão de margens | -1.8% | Nacional; mais intensa nas províncias costeiras | Curto prazo (≤ 2 anos) |
| Endurecimento das regras de capital no estilo Solvência II | -1.4% | Nacional; maior impacto sobre seguradoras de menor porte | Médio prazo (2 a 4 anos) |
| Risco de seleção adversa impulsionado pela telemetria | -0.9% | Nacional, concentrado em mercados urbanos | Médio prazo (2 a 4 anos) |
| Impacto dos veículos autônomos nos prêmios de seguro automóvel | -0.7% | Nacional, adoção inicial em cidades de 1º nível | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Preços e Compressão de Margens
A liberdade tarifária introduzida em 2024 permite que os players reduzam os preços dos concorrentes em até 50% para motoristas com baixo índice de sinistros, corroendo as margens em todo o mercado de seguros de propriedade e acidentes da China. A inflação no custo de peças de reposição e os custos de baterias de VNEs mantêm a severidade dos sinistros elevada, aumentando os índices combinados mesmo quando os volumes crescem. Os portais digitais de comparação intensificam a transparência de preços; os clientes migram rapidamente, minando a fidelidade à marca. Seguradoras menores frequentemente abandonam linhas deficitárias para preservar capital, concentrando o risco em poucos players dominantes. As reformas de coeficientes planejadas poderiam estabilizar a adequação dos prêmios, mas o cronograma permanece incerto e a concorrência continua acirrada.
Endurecimento das Regras de Capital no Estilo Solvência II
O C-ROSS II eleva os encargos de capital para exposições a catástrofes e crédito, forçando as seguradoras a captar USD 16,3 bilhões em títulos durante 2024. As regras de conformidade de março de 2025 exigem ainda Diretores de Conformidade experientes e testes de cenários detalhados. Seguradoras menores enfrentam custos desproporcionais por yuan de prêmio, incentivando fusões ou nichos especializados. Uma futura Lei de Estabilidade Financeira exigirá novas contribuições para um fundo de garantia, reduzindo o capital disponível para expansão, mas com o objetivo de proteger os segurados de choques de insolvência.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Linha de Negócios:
A Dominância do Seguro Automóvel Enfrenta a Disrupção dos VNEsO seguro automóvel gerou 50,55% dos prêmios em 2025, equivalente a USD 153,03 bilhões do tamanho do mercado de seguros de propriedade e acidentes da China. A rápida adoção de VNEs molda a dinâmica dos sinistros: os índices combinados de VNEs domésticos superam 105% e os índices de VNEs comerciais se aproximam de 200%, desafiando a resiliência da subscrição. Os descontos por telemetria atraem condutores mais seguros, distorcendo os pools de risco, enquanto o reconhecimento de imagens com suporte de inteligência artificial reduz o tempo de inspeção e coíbe fraudes. Os sistemas de prevenção de colisões reduzem a frequência, mas elevam o custo das peças, levando os atuários a reformular os triângulos de perda. No horizonte de previsão, a responsabilidade civil pode migrar dos condutores para os fabricantes à medida que os recursos autônomos amadurecem, potencialmente reduzindo os prêmios tradicionais de terceiros, mas abrindo coberturas para erros tecnológicos. As linhas de propriedade vinculadas à infraestrutura de transporte, como apólices de acidentes em grupo e de engenharia para redes de estações de carregamento, crescem em paralelo, adicionando diversificação.
O seguro de responsabilidade civil, com CAGR de 12,05% até 2031, se beneficia de esquemas obrigatórios impostos a empresas de construção, indústria e serviços profissionais. As apólices de risco total de construção agora incorporam cláusulas de responsabilidade ambiental para atender aos padrões dos financiadores da Iniciativa Cinturão e Rota. As coberturas marítimas e de carga protegem os motores de exportação da China, enquanto as ofertas paramétricas testadas nos portos de Shenzhen encurtam os ciclos de sinistros. Os fundos de catástrofes subscrevem exposições a inundações e terremotos, mas a baixa penetração sugere potencial de crescimento sustentado para o mercado de seguros de propriedade e acidentes da China.

Por Tipo de Cliente:
Contratos Governamentais Impulsionam o Crescimento do VolumeEntidades governamentais e estatais detinham 32,86% do prêmio em 2025, impulsionadas por grandes projetos de transporte e energia. As licitações-quadro geralmente agrupam cláusulas de propriedade, responsabilidade civil e interrupção de negócios, favorecendo seguradoras com redes de sinistros que abrangem todas as províncias. A licitação competitiva comprime as margens; no entanto, a estabilidade e a escala compensam a pressão sobre os preços. As grandes corporações privadas, especialmente nos setores automotivo, eletrônico e petroquímico, exigem programas globais sofisticados que incluem endossos de violência política e riscos cibernéticos.
As pequenas e médias empresas expandem-se mais rapidamente, com CAGR de 12,31%, porque os portais digitais reduzem os tempos de cotação e vinculação e limitam a burocracia. O ecossistema da Ping An atende 242 milhões de clientes de varejo e concede 79,5 bilhões de USD em empréstimos a microempresas, criando rotas de venda cruzada para coberturas como riscos totais de propriedade e responsabilidade civil do empregador. Os consumidores individuais adotam cada vez mais apólices adicionais de acidentes e residências por meio de super-aplicativos, ampliando as origens de prêmios e elevando a diversificação de cauda longa no mercado de seguros de propriedade e acidentes da China.
Por Canal de Distribuição:
Plataformas Digitais Desafiam a Dominância das AgênciasAs redes de agências ainda respondem por 33,92% dos prêmios, centradas em relacionamentos pessoais e atendimento local para coberturas complexas. Muitos agentes agora utilizam ferramentas de subscrição baseadas em tablets, reduzindo o tempo de resposta e preservando a relevância. Os corretores gerenciam contratos multinacionais e de alta severidade, colocando camadas facultativas junto a resseguradoras globais para garantir capacidade.
As plataformas digitais, no entanto, registram o maior crescimento, com CAGR de 12,58%, tornando-se o principal agente de mudança no mercado de seguros de propriedade e acidentes da China. WeSure, ZhongAn e coletivos de auxílio mútuo integram feeds de dados em tempo real para personalizar a precificação. O bancassurance prospera nos municípios rurais com marketing conjunto de coberturas de crédito e agrícolas, enquanto os portais diretos ao consumidor ganham participação em apólices padronizadas de automóvel, viagem e equipamentos eletrônicos. Os acordos de afinidade com players de comércio eletrônico que incorporam responsabilidade de envio e do vendedor adicionam prêmio incremental sem gastos adicionais de aquisição.
Análise Geográfica
O Leste da China produz 35,88% do prêmio, ancorado pelo cluster de 67 seguradoras de Xangai e pelo gateway de resseguros na zona de livre comércio de Lingang. A densa atividade manufatureira, as cadeias de suprimentos globais e as vibrantes startups de tecnologia elevam a demanda por coberturas marítimas, de crédito comercial, cibernéticas e de responsabilidade civil. Tufões e inundações do Rio Yangtze criam risco catastrófico recorrente; apenas 5% das perdas relacionadas foram seguradas em 2024, destacando o potencial de crescimento. As seguradoras de capital estrangeiro desenvolvem produtos-piloto em Xangai antes de expandi-los para todo o país, reforçando o papel da região como polo de inovação no mercado de seguros de propriedade e acidentes da China.
A China Central registra o CAGR mais rápido, de 11,47%, até 2031. A urbanização promovida pelo governo impulsiona projetos habitacionais e de propriedade comercial, todos exigindo apólices de riscos totais de construção e responsabilidade civil pública. A adoção do seguro agrícola acelera com base em subsídios para agricultura de precisão, enquanto produtos indexados ao clima protegem contra secas e inundações. As ligações ferroviárias e rodoviárias da Iniciativa Cinturão e Rota ampliam os pools de prêmios de engenharia e estimulam os serviços de engenharia de riscos das seguradoras. O crescimento industrial nas províncias de Henan e Hubei adiciona coberturas de responsabilidade civil do empregador e contaminação de produtos, fortalecendo o mix de prêmios.
O Norte da China gira em torno do aparato político de Pequim e das indústrias siderúrgicas, exigindo linhas de garantia e responsabilidade ambiental. O Oeste da China combina mineração, hidroelétricas e fazendas solares; as geografias remotas desafiam a distribuição, de modo que os canais digitais preenchem a lacuna. Os projetos de recursos necessitam de coberturas de atraso na entrada em operação e riscos totais do contratante, criando oportunidades de nicho. A penetração do seguro em ambas as regiões fica aquém das médias costeiras, deixando espaço para o mercado de seguros de propriedade e acidentes da China se expandir à medida que a renda e a conscientização aumentam.
Cenário Competitivo
O mercado apresenta concentração moderada. PICC P&C, Ping An e China Pacific lideram os volumes, mas a participação combinada das cinco maiores seguradoras representa mais da metade da participação de prêmios, confirmando espaço para concorrentes ágeis. A PICC utiliza uma rede nacional de filiais e estreitas relações com o governo para garantir contratos de infraestrutura. A subscrição baseada em inteligência artificial da Ping An e seus robôs de sinistros atendem 242 milhões de clientes, sustentando a venda cruzada de coberturas de saúde e propriedade. A China Pacific apoia-se em suas raízes marítimas para dominar as coberturas de carga de exportação e de casco, ao mesmo tempo em que expande as linhas de engenharia nas províncias do Centro.
A ZhongAn, nativa digital, elevou os prêmios em 24,7% em 2024 ao licenciar sua plataforma de administração de apólices para incumbentes, exemplificando a competição baseada em tecnologia em vez de solidez patrimonial. As resseguradoras estrangeiras ampliam a capacidade em Xangai; a reformulação da marca da unidade de resseguros da AXA na China sinaliza um compromisso estratégico mais amplo. As joint ventures transfronteiriças, como a BNP Paribas-Prudential, obtêm licenças, introduzindo novas técnicas atuariais e estruturas de gestão de risco empresarial.
Os movimentos estratégicos se concentram em análise de dados, IoT e parcerias de ecossistema. A aliança da Zhibao em 2025 com a PICC e a Munich Re tem como alvo a demanda médica da classe média, combinando tecnologia, capital e distribuição. As seguradoras testam registros de sinistros em blockchain para coberturas agrícolas, a fim de coibir fraudes e liquidar em dias, não semanas. As regras de capital do C-ROSS II pressionam players de menor escala, intensificando conversas sobre fusões e potencial expansão inorgânica para os líderes de mercado. A subscrição de catástrofes e de VNEs, atualmente deficitária, permanece como área de espaço em branco para seguradoras capazes de integrar dados de sensoriamento remoto e telemetria de saúde de baterias, posicionando o mercado de seguros de propriedade e acidentes da China para diferenciação orientada por dados.
Líderes do Setor de Seguros de Propriedade e Acidentes da China
-
People's Insurance Company of China Co., Ltd
-
Ping An Insurance
-
China Pacific Insurance Company Limited
-
China Continent Property & Casualty Insurance Company Limited
-
China Life Insurance (Group) Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros de Propriedade e Acidentes da China Empresas cobertas neste relatório
- PICC Property & Casualty Co., Ltd.
- Ping An Property & Casualty Insurance
- China Pacific Property Insurance Co., Ltd.
- China Life Property & Casualty Insurance Co.
- China Continent Property & Casualty Insurance
- Sunshine Insurance Group
- China Taiping Insurance Group
- China Export & Credit Insurance Corp.
- China United Insurance Service Inc.
- Tian An Property Insurance
- Huatai Property & Casualty Insurance
- AXA Tianping Property & Casualty Insurance
- Allianz Jingdong General Insurance
- ZhongAn Online P&C Insurance
- Yong An Insurance
- Anxin Agricultural Insurance
- Guolian Property Insurance
- Tai Kang Online P&C Insurance
- Tokio Marine & Nichido Fire (China)
- Sompo Japan (China)
Desenvolvimentos industriais recentes em Mercado de Seguros de Propriedade e Acidentes da China
- Março de 2025: Ping An P&C e FAW Hongqi lançaram um pacote de seguro para condução inteligente que cobre estacionamento automatizado e navegação urbana.
- Janeiro de 2025: Zhibao Technology, PICC e Munich Re firmaram parceria em novos produtos de despesas médicas para a crescente classe média.
- Outubro de 2024: A AXA reformulou a marca da XL Reinsurance China para AXA International Reinsurance (Shanghai) Company.
- Dezembro de 2024: A NFRA divulgou diretrizes de segurança de dados voltadas especificamente para bancos e seguradoras. Essas medidas aprimoraram os controles de risco cibernético em todo o setor financeiro.
Mercado de Seguros de Propriedade e Acidentes da China Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado de seguros de propriedade e acidentes (P&C) da China como os prêmios brutos emitidos gerados por seguradoras licenciadas em linhas não-vida: automóvel, propriedade empresarial, residencial, responsabilidade civil, marítimo e carga, agricultura, engenharia, crédito e garantia, acidentes pessoais e outros seguros de saúde de curto prazo, vendidos a pessoas físicas, empresas e entidades governamentais na China continental durante um ano civil.
Exclusão de escopo: Vida, anuidades, resseguros e riscos subscritos no exterior permanecem fora deste enquadramento.
Visão Geral da Segmentação
- Por Linha de Negócios
- Automóvel
- Propriedade Empresarial
- Residencial
- Responsabilidade Civil
- Marítimo e Carga
- Agricultura
- Engenharia e Construção
- Crédito e Garantia
- Acidentes e Saúde de Curto Prazo
- Outros Ramos Não Vida
- Por Tipo de Cliente
- Pessoas Físicas
- Pequenas e Médias Empresas
- Grandes Corporações
- Governo e Empresas Estatais
- Por Canal de Distribuição
- Vendas Diretas
- Agências
- Corretores
- Bancassurance
- Plataformas Digitais e Super-Aplicativos
- Afinidade e Parcerias
- Por Região
- Leste da China
- Norte da China
- Oeste
- Centro
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Entrevistas semiestruturadas com diretores de subscrição, gerentes de sinistros, fundadores de corretoras digitais e reguladores provinciais em Pequim, Xangai, Guangdong e Sichuan nos ajudaram a validar mudanças tarifárias, volumes de seguros incorporados em super-aplicativos e os impactos esperados dos buffers de capital C-ROSS II.
Pesquisas de acompanhamento com proprietários de frotas e PMEs esclareceram as taxas médias de prêmio e o comportamento de retenção ausentes nos registros públicos.
Pesquisa Documental
Mapeamos prêmios históricos, índices de sinistros, regras de capital e estatísticas de frota de veículos a partir de fontes públicas de primeiro nível, como a Administração Nacional de Regulação Financeira, o Ministério dos Transportes, a Associação Chinesa de Atuários e o UN Comtrade, e os enriquecemos com divulgações em relatórios anuais de seguradoras, apresentações a investidores e imprensa de reputação. Bases de dados pagas selecionadas, incluindo D&B Hoovers para dados financeiros de empresas e Dow Jones Factiva para fluxo de negócios, forneceram contexto granular sobre carteiras de subscrição e movimentos de canais. Esta lista é ilustrativa; inúmeros documentos adicionais foram revisados para verificar fatos, reconciliar quebras em séries temporais e capturar alterações regulatórias.
Dimensionamento de Mercado e Previsão
Uma reconstrução de cima para baixo dos prêmios brutos de 2024, ancorada nos registros da NFRA e nas contagens regionais de veículos automotores, estabelece o pool de demanda, que é então verificado em relação a consolidações amostrais de fornecedores das principais seguradoras. Os principais impulsionadores do modelo incluem o crescimento da frota de veículos elétricos (NEV), o prêmio médio de automóvel por veículo, os índices de perdas catastróficas, as orientações de índice de solvência, a penetração dos canais digitais e as coberturas de responsabilidade civil obrigatórias. As previsões utilizam uma estrutura ARIMA combinada com análise de cenários que se ajusta a variações macroeconômicas no PIB e nos gastos com infraestrutura; os coeficientes são ajustados ao consenso da pesquisa primária. Onde as estimativas de baixo para cima para linhas de nicho eram escassas, a interpolação de províncias contíguas e fatores de carregamento prudentes preencheram as lacunas.
Ciclo de Validação de Dados e Atualização
Os resultados passam por verificações de variância em relação aos registros de solvência; os analistas recontactam as fontes se os desvios excederem os limites predefinidos, e um revisor sênior aprova antes da publicação. Os analistas da Mordor atualizam o modelo completo anualmente e emitem atualizações intermediárias para eventos relevantes, como grandes catástrofes naturais ou alterações regulatórias repentinas.
Por que a Base de Referência de Seguros de Propriedade e Acidentes da China da Mordor Inspira Confiabilidade
As estimativas publicadas podem diferir amplamente porque as empresas escolhem escopos de produtos distintos, datas de corte e regras de escalada de prêmios. Ao centrar-se nos prêmios reportados pela NFRA, incorporando taxas verificadas de adoção de NEV e responsabilidade civil, e revisitando as premissas a cada ano, a Mordor Intelligence entrega uma base de referência que os clientes podem rastrear até variáveis transparentes.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 302,71 bilhões de USD | Mordor Intelligence | - |
| 267,27 bilhões de USD | Consultoria Global A | Omite prêmios de seguros incorporados e utiliza taxas de câmbio de 2023 sem rebasamento pela inflação |
| 242,12 bilhões de USD | Associação Setorial B | Restringe o escopo a linhas de automóvel, propriedade e marítimo, excluindo prêmios de acidentes e saúde de curto prazo |
A comparação mostra que escopos divergentes e precificação estática explicam a maioria das disparidades; em contraste, nosso modelo combina cobertura de linha completa, taxas de câmbio atualizadas e trajetórias dinâmicas de prêmios, tornando nossos números o ponto de partida confiável para o planejamento estratégico.
Principais Perguntas Respondidas no Relatório
Com que velocidade o mercado de seguros de propriedade e acidentes da China está crescendo?
Projeta-se que o mercado se expanda de USD 334,08 bilhões em 2026 para USD 547,32 bilhões até 2031, refletindo um CAGR de 10,36%.
Qual linha de negócios oferece o maior potencial de crescimento?
O seguro de responsabilidade civil, com previsão de crescimento a um CAGR de 12,05% até 2031, lidera devido à ampliação das regras de cobertura obrigatória nos setores de construção, indústria e serviços profissionais.
Por que os veículos de nova energia desafiam as margens de subscrição?
Os custos de reparo e substituição de baterias elevam os índices combinados dos VNEs acima de 105%, enquanto os limites tarifários rígidos restringem os ajustes de preços, comprimindo a rentabilidade.
Qual é o papel dos super-aplicativos na distribuição?
Plataformas como WeChat e Alipay incorporam apólices personalizadas nas jornadas digitais do cotidiano, permitindo que os canais digitais cresçam a um CAGR de 12,58% e reduzam o custo de aquisição.