
Tamanho e Participação do Mercado de Controlador Lógico Programável (CLP)
Análise do Mercado de Controlador Lógico Programável (CLP) por Mordor Intelligence
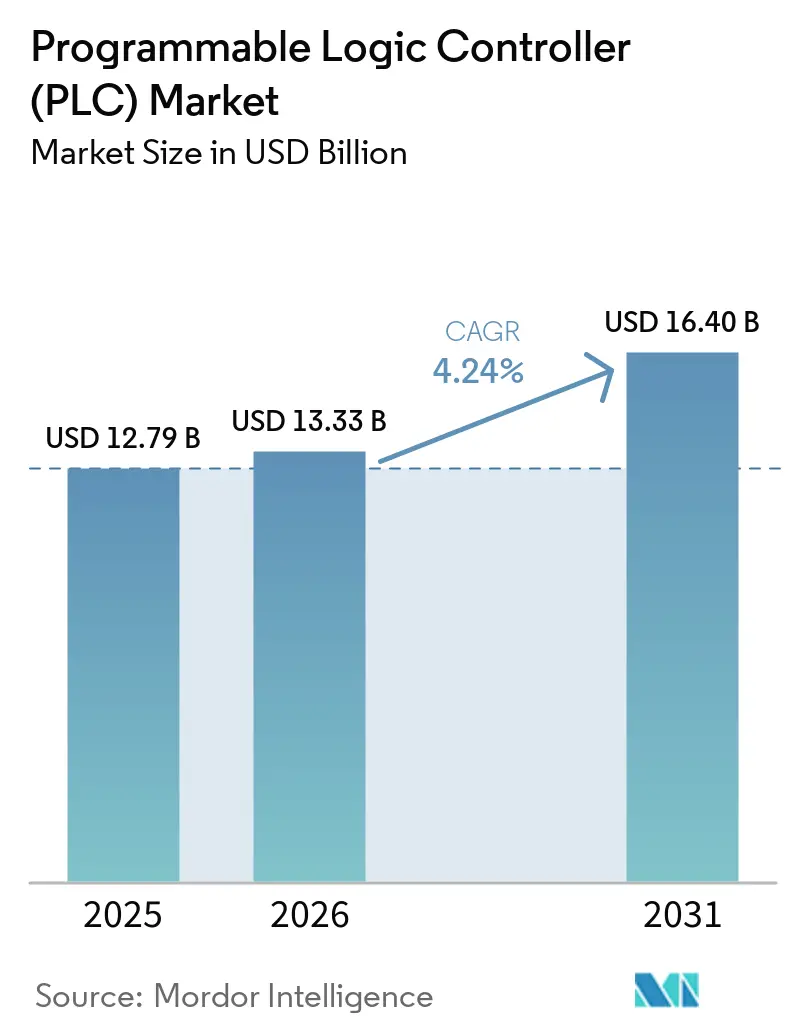
O tamanho do mercado de controlador lógico programável (PLC) tem projeção de expansão de 13,33 bilhões de USD em 2026 e 13,9 bilhões de USD em 2027 para 17,36 bilhões de USD até 2032, registrando um CAGR de 4,55% entre 2027 e 2032.
A digitalização de fábricas na China cria oportunidades para atualizações de controle integradas aos fluxos de trabalho de produção. O controle definido por software na produção automotiva alemã torna a execução confiável uma parte central da proposta de valor. Os fornecedores de hardware enfrentam um desafio competitivo diferente quando controladores virtuais executam funções de produção anteriormente tratadas por dispositivos locais, inserindo o software na decisão de substituição dentro de uma fábrica em operação. Restrições de capital e riscos de cibersegurança podem atrasar a implantação, especialmente quando os operadores precisam proteger a produção e cumprir obrigações específicas de desempenho ou relatórios. A divisão resultante favorece o controle definido por software onde as plantas automotivas alemãs estão reconstruindo a automação, enquanto pequenos fabricantes com capital limitado e operadores norte-americanos expostos a riscos de segurança enfrentam limiares diferentes para adotar os mesmos avanços técnicos.
Principais Conclusões do Relatório
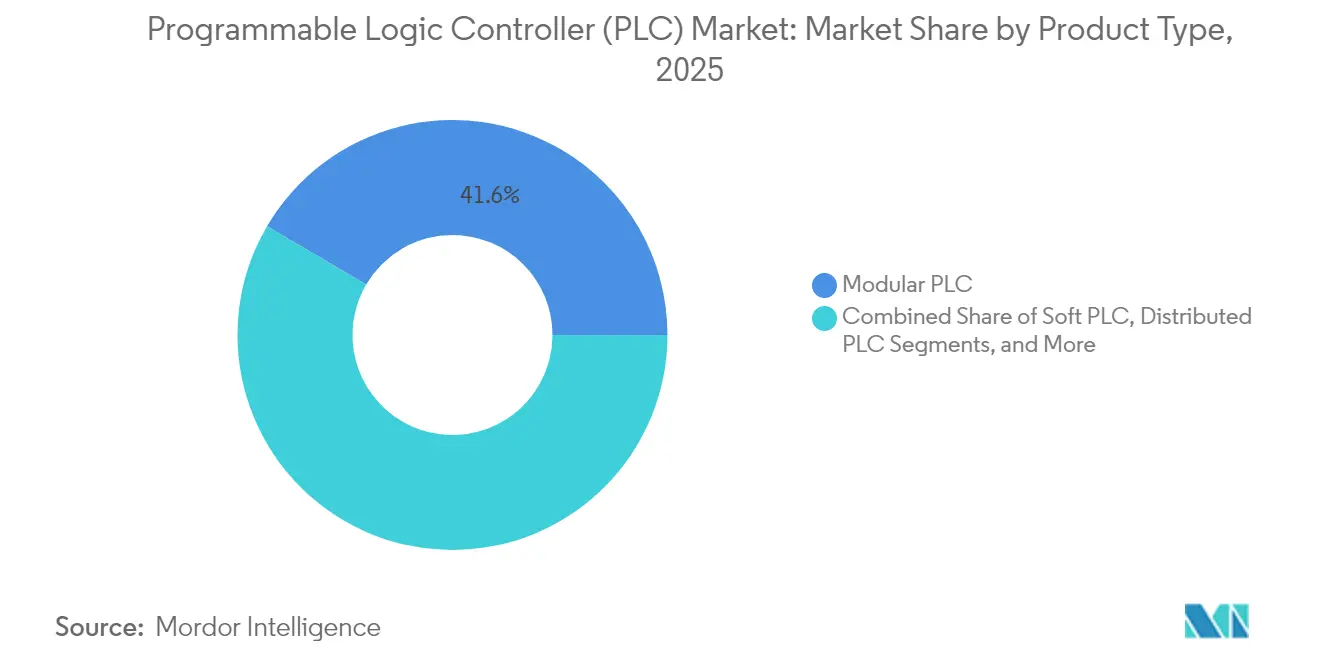
- Por tipo de produto, os PLCs modulares detinham 41,54% da participação do mercado de controlador lógico programável (PLC) em 2026, enquanto os PLCs soft têm previsão de registrar um CAGR de 7,5% entre 2027 e 2032.
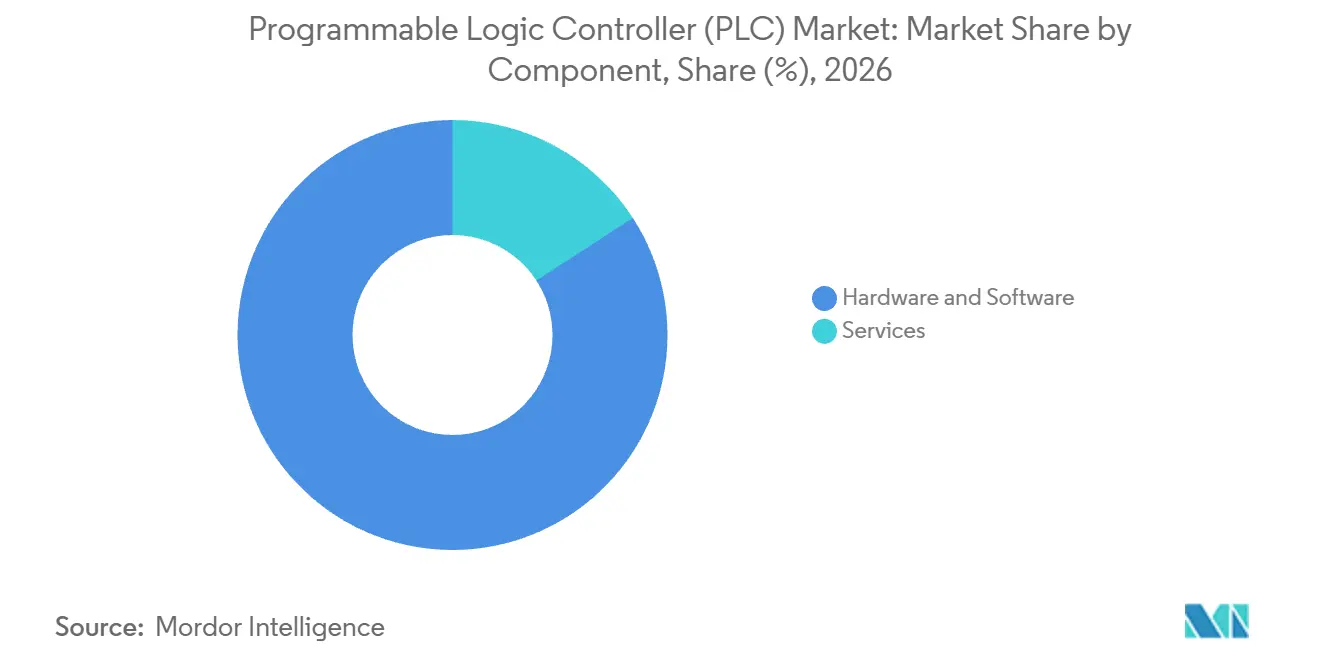
- O mix de componentes foi liderado por hardware e software com uma participação de 84,16% do tamanho do mercado de controlador lógico programável (PLC) em 2026, enquanto os serviços têm previsão de crescer a um CAGR de 8,05% entre 2027 e 2032.
- Entre os tamanhos de produto, os PLCs pequenos representaram 28,88% da receita do mercado de PLC em 2026, e os nano PLCs têm projeção de crescimento mais rápido a um CAGR de 8,4% de 2027 a 2032.
- Entre os setores de usuários finais, energia e serviços públicos liderou com 31,09% da receita do mercado de PLC em 2026, enquanto o automotivo tem previsão de registrar o CAGR mais rápido de 8,9% entre 2027 e 2032.
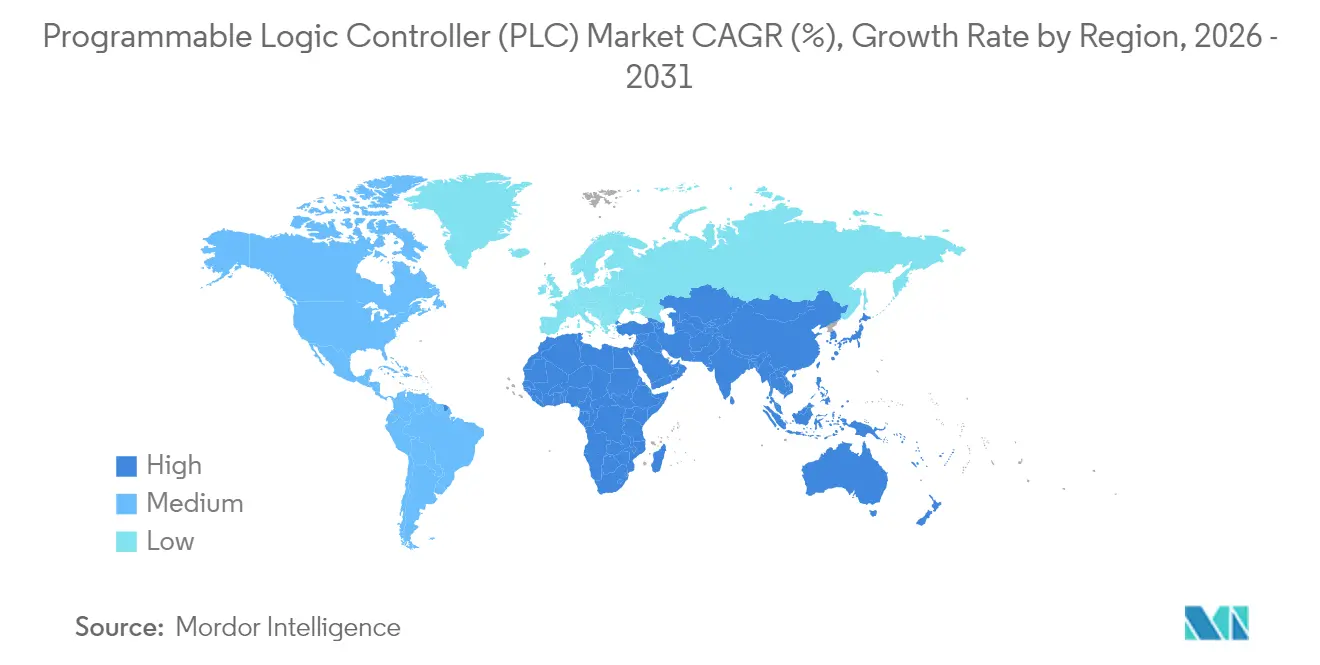
- A Ásia-Pacífico liderou o mix geográfico com 35,69% da receita do mercado de PLC em 2026 e tem projeção de crescimento mais rápido a um CAGR de 6,3% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção acelerada da Indústria 4.0 na manufatura | +1.8% | China e União Europeia | Médio prazo (2-4 anos) |
| Crescente demanda por automação compacta entre PMEs | +1.3% | Alemanha e Suíça | Curto prazo (≤ 2 anos) |
| Integração de IIoT e nuvem habilitando manutenção preditiva | +1.1% | Ásia-Pacífico, Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Mudança para estações de trabalho de CLP definidas por software | +1% | República Federal da Alemanha | Longo prazo (≥ 4 anos) |
| Adoção de protocolos industriais abertos (OPC-UA sobre TSN) | +0.6% | República Federal da Alemanha | Longo prazo (≥ 4 anos) |
| Mandatos de fornecimento doméstico impulsionados pela segurança cibernética | +0.4% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção acelerada da Indústria 4.0 na manufatura
A digitalização da manufatura cria um cenário mais amplo para o investimento em PLC, pois as atualizações de controle podem se tornar parte de programas de transformação em nível de planta. Até o final de 2025, 89,6% das empresas industriais chinesas acima do porte designado haviam realizado retrofitting digital. Em 2025, 17,3% das empresas de manufatura da UE com 10 ou mais funcionários e trabalhadores autônomos utilizavam pelo menos uma tecnologia de inteligência artificial. Para um fabricante que estende ferramentas digitais à operação de máquinas, o requisito comercial passa a ser uma conexão funcional entre as funções de controle e o fluxo de trabalho de produção mais amplo. O retrofitting digital de uma fábrica existente pode criar uma decisão de atualização de controle sem a necessidade de um novo local de produção, ampliando a oportunidade de demanda além de equipamentos greenfield.
Crescente demanda por automação compacta entre PMEs
A automação compacta pode conectar os requisitos de controle de uma pequena equipe de construção de máquinas com as necessidades de um projeto de infraestrutura maior. Em fevereiro de 2026, a construtora de máquinas alemã BHB Waschanlagen Vertriebs GmbH havia construído um sistema de lavagem de bondes em Zurique centrado no PLC compacto MELSEC FX5U-64MR/DS da Mitsubishi Electric Corporation. Sua equipe de fabricação de máquinas de 20 pessoas foi apoiada pela ATINA, uma empresa de engenharia na rede de parceiros da Mitsubishi Electric Corporation. Essa divisão de trabalho oferece a uma pequena equipe de construção uma forma de combinar expertise em máquinas com engenharia de controle especializada para um sistema específico de aplicação. O projeto de Zurique da BHB demonstra a demanda de infraestrutura por controladores compactos chegando aos fornecedores por meio de construtores de máquinas que entregam equipamentos a operadores maiores.
Integração de IIoT e nuvem habilitando manutenção preditiva
A manutenção preditiva pode criar uma oportunidade para sistemas de controle quando as informações sobre a condição do equipamento são convertidas em uma decisão de manutenção que afeta a produção. Um projeto de integração de PLC pode fornecer um caminho definido dos sinais da máquina para um fluxo de trabalho de IIoT ou nuvem, desde que as informações necessárias possam ser obtidas de forma confiável. A tarefa de engenharia útil é identificar quais mudanças de condição justificam intervenção e, em seguida, conectar essa decisão à forma como o equipamento é operado. Um gatilho de intervenção excessivamente sensível poderia causar paralisações desnecessárias, tornando a resposta de manutenção parte da engenharia de controle. Mudanças no equipamento, no mix de produtos ou nas práticas de manutenção podem reabrir essas decisões de engenharia, criando um papel contínuo potencial para o fornecedor de integração.
Transição para estações de trabalho PLC definidas por software
Em janeiro de 2026, a Audi relatou que PLCs virtuais estavam substituindo controladores de hardware locais na produção em larga escala das carrocerias dos modelos A5 e A6 em Neckarsulm, Alemanha.[1] Cerca de 100 robôs trabalhavam em conjunto por meio de sua arquitetura Edge Cloud 4 Production com precisão de milissegundos. A operação suportava várias centenas de carrocerias de veículos diariamente em 3 turnos, colocando o controle definido por software em um ambiente de produção sustentado. Para os fabricantes que consideram essa arquitetura, a questão comercial vai além de substituir uma caixa de controlador para preservar a execução coordenada em toda a linha de produção. Essa carga de trabalho operacional oferece aos compradores de funilaria uma referência em escala de produção para avaliar o controle virtual, com throughput e temporização como os testes relevantes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de capital inicial para pequenos fabricantes | -0.8% | Hungria e Reino Unido | Curto prazo (≤ 2 anos) |
| Crescentes ameaças de cibersegurança a PLCs conectados | -0.5% | Estados Unidos da América | Médio prazo (2 a 4 anos) |
| Risco de substituição por PCs industriais e PLCs soft | -0.2% | Ásia-Pacífico, Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Volatilidade no fornecimento de semicondutores inflacionando prazos de entrega | -0.2% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto custo de capital inicial para pequenos fabricantes
Para pequenos fabricantes, o requisito de financiamento de um projeto de automação pode restringir a adoção antes que seus benefícios operacionais se concretizem. Uma pesquisa realizada em abril de 2025 com 100 PMEs de manufatura húngaras constatou que mais da metade citou a falta de capital como a principal barreira ao desenvolvimento tecnológico.[2] Quase um terço afirmou que a falta de oportunidades de financiamento os impedia. Um projeto de controlador, consequentemente, compete por capital de desenvolvimento limitado, tornando o escopo inicial de implementação comercialmente significativo. O apoio público pode compensar parte desse ônus, como quando o suporte do programa Made Smarter contribuiu para o investimento em automação da Blazing Limited, fabricante de alimentos de Bolton, em 2025. Sem financiamento, o compromisso inicial de caixa pode adiar a implantação mesmo quando a atualização de controle proposta atende a uma necessidade operacional clara.
Crescentes ameaças de cibersegurança a PLCs conectados
Projetos de controle conectado tornam-se mais difíceis de justificar quando uma falha de segurança pode interromper o processo industrial sendo automatizado. Um aviso conjunto de cibersegurança de abril de 2026 relatou que atores afiliados ao Irã haviam perturbado funções de PLC em vários setores de infraestrutura crítica nos Estados Unidos desde pelo menos março de 2026.[3] Algumas vítimas sofreram interrupção operacional e perdas financeiras. Essas consequências tornam a proteção do ambiente de controle parte da decisão de implantação, aumentando o trabalho necessário antes de aceitar conectividade adicional. Em 20 de março de 2026, a Rockwell Automation Inc. aconselhou os clientes de ControlLogix, CompactLogix e Micro800 a evitar a exposição à internet pública e habilitar as proteções disponíveis para os controladores. Verificar essas proteções pode adicionar esforço de comissionamento e atrasar os benefícios operacionais da conexão de controladores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Instalações Modulares e Execuço Baseada em SoftwareOs PLCs modulares responderam por uma participação de 41,54% do tamanho do mercado de controlador lógico programável (PLC) em 2026, tornando-os o maior segmento. A Schneider Electric SE relatou que seu controlador de automação programável Modicon M580 havia sido integrado a mais de 150.000 sistemas em todo o mundo até seu décimo aniversário em 2025. A arquitetura PAC modular do M580 combina um backplane local e fonte de alimentação com módulos opcionais de processamento de comunicação e E/S. Onde uma instalação necessita de comunicação adicional ou E/S, módulos opcionais criam uma venda potencial dentro da arquitetura sem exigir a seleção de uma família de controladores diferente.
Os PLCs soft são o segmento de crescimento mais rápido, com um CAGR projetado de 7,5% entre 2027 e 2032. Em 27 de março de 2025, a Audi relatou o uso de um PLC virtual da Siemens AG no Edge Cloud 4 Production em sua funilaria Böllinger Höfe para um modelo Lamborghini. Os controladores virtuais substituíram os PLCs anteriores baseados em hardware no ambiente de automação. Essa implantação demonstra como um fornecedor pode atender a uma aplicação de produção existente por meio de software de controle, abrindo uma rota de renovação dentro de uma fábrica em operação. Nessa implantação, os controladores virtuais rodavam na plataforma de edge cloud da Audi, tornando o ambiente de hospedagem parte da avaliação dessa arquitetura de controle.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis após a compra do relatório
Por Componente:
Receita de Produto e Serviços Vinculados à ConformidadeHardware e software formaram o maior segmento, respondendo por 84,16% da receita do mercado de PLC em 2026. O segmento de Software e Controle da Rockwell Automation Inc. reportou 751 milhões de USD em vendas no terceiro trimestre fiscal de 2026, alta de 19% em relação a 629 milhões de USD no mesmo trimestre de 2025. Esse crescimento demonstra a expansão do negócio de controle e software da Rockwell no trimestre. Dentro de uma oferta de PLC, o produto de controle executável também pode ancorar trabalhos associados de engenharia e suporte, vinculando a venda inicial aos requisitos técnicos que surgem quando uma aplicação é implantada.
Os serviços são o segmento de crescimento mais rápido, com um CAGR previsto de 8,05% entre 2027 e 2032. Em fevereiro de 2025, a Câmara Municipal de Phoenix autorizou a celebração de um acordo com a Summit Electric Supply Co., Inc. para peças de PLC de Serviços de Água, software, treinamento, suporte e manutenção. O Departamento de Serviços de Água utiliza seus sistemas de PLC para cumprir requisitos regulatórios de desempenho e relatórios. O escopo autorizado vincula a manutenção do sistema de controle às obrigações contínuas de desempenho e relatórios da concessionária. A inclusão de treinamento junto à manutenção também permite que o escopo do serviço atenda às pessoas que utilizam o sistema, ampliando seu propósito além da funcionalidade do equipamento.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tamanho do Produto:
Máquinas Repetíveis e Tarefas de Controle EspecíficasOs PLCs pequenos representaram uma participação de 28,88% do mercado de controlador lógico programável (PLC) em 2026, tornando-os o maior segmento. O relatório semestral de 2026 da Xinje, citando estatísticas do setor MIR, identificou aplicações eletrônicas, de embalagem e de alimentos e bebidas entre os maiores setores de PLC Pequeno na China no primeiro semestre de 2026. Os construtores de máquinas que atendem a esses setores podem implementar projetos repetíveis em nível de máquina, testando mudanças em relação às capacidades de execução do controlador selecionado. Um aumento no escopo do processo exigiria um novo dimensionamento do controlador e sua engenharia associada. A disciplina de dimensionamento carrega o valor de engenharia do segmento, pois um recurso não planejado pode empurrar uma máquina para uma classe de controlador maior e reabrir o projeto.
Os nano PLCs são o segmento de crescimento mais rápido, com um CAGR projetado de 8,4% entre 2027 e 2032. Para uma tarefa de automação estreitamente definida, um nano controlador tem um papel viável quando a lógica necessária se encaixa dentro de seus recursos disponíveis. A oportunidade para o fornecedor é colocar controle programável na função individual que o necessita, mantendo a oferta proporcional à tarefa operacional. Cada aplicação adicional ainda deve justificar seu esforço de engenharia, o que limita o apelo de tornar cada função isolada separadamente programável. Aplicações repetidas podem distribuir o esforço de engenharia por máquinas idênticas, enquanto uma função única deve justificar sua própria carga de trabalho de programação e suporte.
Por Setor do Usuário Final:
Renovações de Concessionárias e Modernização AutomotivaEnergia e serviços públicos foi o maior segmento, representando 31,09% da receita do mercado de PLC em 2026. Em março de 2026, a Eskom Holdings SOC Ltd convidou propostas sob um contrato de 2 anos para atualizar os sistemas de PLC e SCADA da planta de lama na Usina de Energia Matla, na África do Sul. O edital definiu a renovação do controle em torno de um processo específico em uma usina nomeada, ilustrando a demanda dentro de um ativo de infraestrutura existente. O escopo da planta de lama demonstra como uma concessionária pode adquirir a modernização do controle dentro de um processo definido, mantendo o ativo gerador maior.
O automotivo é o segmento de crescimento mais rápido, com um CAGR projetado de 8,9% entre 2027 e 2032. A PT Astra Daihatsu Motor, subsidiária da Daihatsu Motor, iniciou operações em escala total na Planta de Montagem Karawang 2 na Indonésia em fevereiro de 2025. A Daihatsu havia estado renovando a Planta de Montagem Karawang 2 desde fevereiro de 2023, citando o envelhecimento de sua Planta de Montagem Sunter 1 e futuras medidas de neutralidade de carbono. A renovação traz a substituição de ativos de produção envelhecidos para a mesma decisão de investimento que os requisitos ambientais. Na planta Karawang renovada, com capacidade anual de produção de veículos de 360.000 unidades, a modernização em nível de planta fornece o cenário no qual o escopo de controle seria decidido.
Análise Geográfica
Mercado de Controlador Lógico Programável (PLC) da Ásia-Pacífico
A Ásia-Pacífico foi a maior geografia com uma participação de 35,69% do mercado de controlador lógico programável (PLC) em 2026 e tem previsão de crescimento mais rápido a um CAGR de 6,3% entre 2027 e 2032. A MIDA registrou 973 projetos de manufatura aprovados na Malásia de janeiro a junho de 2026, compreendendo 628 novos projetos e 345 projetos de expansão ou diversificação, um indicador de investimento em manufatura. Na Austrália, os testes de aceitação em fábrica e em campo dentro do trabalho de engenharia da SAGE Automation tornam a verificação em relação aos requisitos do projeto parte da implantação de aplicações de controle. A transição da Malásia para a manufatura intensiva em tecnologia em 2025 fornece um cenário para novas aplicações de controle, enquanto as capacidades de validação da Austrália oferecem aos provedores de engenharia um papel separado na colocação de funções especificadas em serviço.
O papel de renovação de infraestrutura da América do Norte é ilustrado por Newberg, Oregon, que concluiu a substituição e reprogramação do PLC de sua estação de tratamento de águas residuais em 2025. A consultora HDR projetou o sistema, e a Green Power Electrical Contractors Inc. realizou a substituição e reprogramação. Na América do Sul, a mina Lomas Bayas do Chile colocou seus primeiros transportadores portáteis atualizados em operação em dezembro de 2025 como parte de um projeto de substituição de PLC. O projeto chileno cobriu 44 PLCs e foi relatado em andamento em março de 2026, após seus primeiros transportadores atualizados entrarem em operação. Os papéis separados de projeto e execução de Newberg oferecem a um fornecedor de controladores contrapartes distintas para abordar, enquanto o cronograma de implantação chileno torna a sequência de substituição relevante para o prazo de entrega.
Para a aplicação de transporte público de Zurique, na Suíça, fornecedores alemães de construção de máquinas e engenharia conectam o comprador local a uma cadeia de entrega transfronteiriça. A Infineon Technologies AG inaugurou sua Smart Power Fab em Dresden, Alemanha, em 2 de julho de 2026, dobrando a capacidade do local para a fabricação de semicondutores de potência e manufatura analógica/de sinal misto. No Oriente Médio e África, a Unidade 6 de Kusile da Eskom, movida a carvão, entrou em operação comercial na África do Sul em 29 de setembro de 2025. Esse marco completou o Programa de Construção da Eskom e a construção das usinas de energia Medupi e Kusile. A conclusão do programa de construção da Eskom torna a operação e as atualizações o cenário para propostas de controle subsequentes nessas usinas, enquanto a capacidade adicional de Dresden amplia a base de aplicações industriais da Europa.
Estrutura Regulatória e Perspectivas
Esta comparação abrange jurisdições selecionadas sob a perspectiva de fornecedores de PLC que atendem a construtores de máquinas e operadores industriais. A exposição comercial decorre de como um controlador é incorporado a uma máquina ou sistema de controle industrial, conectando a oferta com as obrigações de segurança e proteção do cliente. A questão comercial relevante é qual proteção o cliente deve demonstrar e qual parte dessa proteção o controlador se destina a fornecer.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Argentina |
|---|---|---|---|---|
| Autoridade principal | Administração de Segurança e Saúde Ocupacional | Autoridades estaduais competentes de vigilância de mercado | Ministério da Indústria e Tecnologia da Informação | Regulador nacional de segurança no trabalho SRT |
| Instrumentos ou diretrizes principais | 29 CFR 1910.212 proteção de máquinas | Lei de Segurança de Produtos; Regulamento (UE) 2023/1230 aplicação geral em 20 de janeiro de 2027 | Guia de cibersegurança para controle industrial; implementação recomendada da GB/T 41400-2026 em 1º de fevereiro de 2027 | Decreto 351/1979, Anexo I, Artigo 106 |
| Efeito comercial | A proteção contra riscos de máquinas é obrigatória; dispositivos de segurança eletrônicos são uma opção de proteção | Vigilância de conformidade de produtos; os requisitos de controle de máquinas mudam em 20 de janeiro de 2027 | O guia exige inventários de PLC e certificação ou teste por instituições qualificadas para PLCs listados no catálogo de equipamentos críticos de rede | Proteções eficazes para partes mecanicamente perigosas de máquinas onde os trabalhadores não realizam ações operacionais |
| Atratividade atual da política | Alta | Média | Média | Alta |
| Direção futura da atratividade da política | Sem mudança | Endurecimento | Sem mudança | Sem mudança |
| Fonte: Mordor Intelligence | ||||
A classificação Alta dos EUA reflete a latitude sob as obrigações de proteção estabelecidas, apoiando a continuidade, enquanto a classificação Média da Alemanha reflete a vigilância federal-estadual de produtos. O endurecimento reflete a regra de 20 de janeiro de 2027, que exige que os controles de máquinas resistam a tentativas maliciosas razoavelmente previsíveis que criem riscos onde apropriado às circunstâncias e riscos, estendendo salvaguardas anteriores que não nomeavam tais tentativas. A classificação Média da China reflete orientações de inventário e qualificação condicional de equipamentos, enquanto o status recomendado da GB/T 41400-2026, programada para 1º de fevereiro de 2027, apoia a continuidade. A classificação Alta da Argentina reflete uma obrigação de proteção direcionada, sem mudança sob os requisitos existentes para proteções eficazes e resistentes que permitam ajuste, reparo e lubrificação, se movam apenas intencionalmente e não criem novos riscos.
Etapas da Cadeia de Valor
A cadeia de valor do PLC separa o fornecimento do controlador, a engenharia de aplicação e o trabalho contínuo necessário para manter os sistemas instalados. A Rockwell Automation Inc. e a Siemens AG fornecem produtos de PLC. A SAGE Automation desenvolve programas de PLC personalizados e gerencia integração, validação e comissionamento nas principais plataformas de PLC na Austrália. Isso divide o relacionamento com o produto da responsabilidade de engenharia de transformar uma especificação de controle em uma aplicação operacional.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de produto de controle | Fornecedores de PLC como Rockwell Automation Inc., Siemens AG | Vendas de controladores | Especificação de controle que excede o escopo do produto selecionado | Adequar a arquitetura de controle aos requisitos da aplicação |
| Integração e comissionamento | Integradores de sistemas de controle como SAGE Automation | Honorários de programação, integração e comissionamento | Validar a lógica de controle personalizada em relação aos requisitos do projeto | Utilizar testes de aceitação em fábrica e em campo em relação às especificações acordadas |
| Suporte operacional | Provedores de manutenção de automação como SAGE Automation | Honorários de suporte técnico e manutenção | Restaurar a operação quando o conhecimento da aplicação é incompleto | Preservar registros de configuração e transferir o conhecimento da aplicação para o suporte |
| Fonte: Mordor Intelligence | ||||
A engenharia nas principais plataformas de PLC cria uma base para manter um relacionamento de aplicação quando um fabricante muda sua seleção de controlador. Seu valor comercial reside em traduzir e preservar os requisitos de processo que o hardware selecionado deve executar. Registros de configuração e conhecimento de aplicação transferido permitiriam que engenheiros de suporte trabalhassem a partir da lógica comissionada, reduzindo a necessidade de reconstruir decisões de projeto após uma falha.
Cenário Competitivo
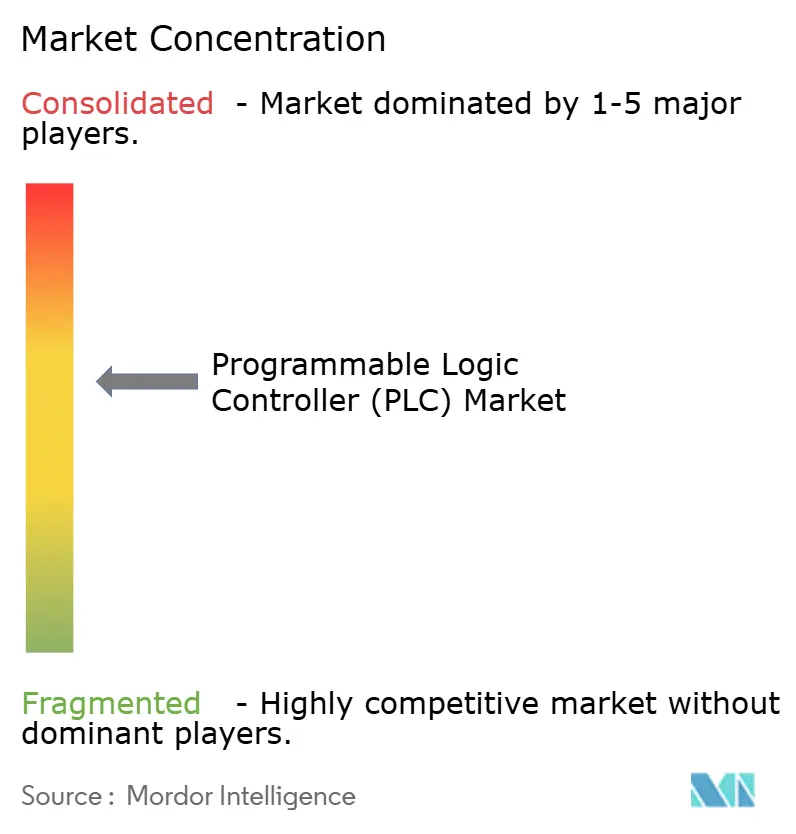
O núcleo de fornecedores estabelecidos inclui a plataforma de PLC AC500 da ABB Ltd., o controlador de segurança MELSEC iQ-R da Mitsubishi Electric Corporation e o controlador de automação programável Modicon M580 da Schneider Electric SE. A Rockwell Automation Inc. fornece controladores programáveis Allen-Bradley, enquanto a Siemens AG fornece controladores SIMATIC S7. A Mitsubishi Electric Corporation reportou crescimento de receita de 42% ano a ano para sua linha Industry & Mobility (Sistemas de Automação de Fábrica) no primeiro trimestre do exercício fiscal de 2027, cobrindo abril a junho de 2026. Como cada um desses grupos oferece uma família de controladores nomeada, um fornecedor menor precisaria de uma vantagem concreta de aplicação para justificar a seleção em relação às alternativas estabelecidas.
A Rockwell Automation Inc. anunciou seu controlador ControlLogix 5590 em outubro de 2025 com segurança funcional integrada e cibersegurança incorporada. Em 17 de setembro de 2026, a Mitsubishi Electric Corporation relatou que seu controlador programável de segurança MELSEC iQ-R havia recebido certificação de exame de tipo da UE sob o Regulamento (UE) 2023/1230 da TÜV Rheinland. Foi a primeira certificação desse tipo dentro do negócio de automação de fábrica da Mitsubishi Electric Corporation. Para os construtores de máquinas, as características do produto e a conformidade avaliada de forma independente abordam partes diferentes da decisão do sistema de controle. Um construtor de máquinas que especifica o controlador certificado pode se basear nessa avaliação independente em seu próprio trabalho de conformidade.
A partir de 11 de dezembro de 2027, os requisitos gerais do Ato de Resiliência Cibernética da UE se aplicam aos produtos cobertos com elementos digitais colocados no mercado da UE. As obrigações de relatório de vulnerabilidades e incidentes do Artigo 14 começaram a ser aplicadas em 11 de setembro de 2026. Os produtos colocados no mercado antes de 11 de dezembro de 2027 são geralmente cobertos apenas se substancialmente modificados, com uma exceção para o Artigo 14. A fase de relatório anterior torna a prontidão de segurança uma obrigação operacional antes da transição mais ampla de design de produto. Como o Artigo 14 também alcança produtos anteriores, os produtos no escopo dos fabricantes já vendidos na UE carregam obrigações de relatório antes de qualquer redesenho para os requisitos de 2027.
Líderes do Setor de Controlador Lógico Programável (CLP)
-
ABB Ltd.
-
Mitsubishi Electric Corporation
-
Schneider Electric SE
-
Rockwell Automation Inc.
-
Siemens AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Controlador Lógico Programável (CLP) Empresas cobertas neste relatório
- Siemens AG
- Rockwell Automation Inc.
- Schneider Electric SE
- Mitsubishi Electric Corporation
- ABB Ltd.
- Omron Corporation
- Emerson Electric Co.
- Honeywell International Inc.
- Beckhoff Automation GmbH & Co. KG
- Delta Electronics Inc.
- Bosch Rexroth AG
- Panasonic Industry Co., Ltd.
- Fuji Electric Co. Ltd.
- Hitachi Ltd.
- IDEC Corporation
- Keyence Corporation
- Toshiba Corporation
- GE Vernova Inc.
- Parker Hannifin Corporation
- Eaton Corporation plc
- Yokogawa Electric Corporation
- Inovance Technology Co. Ltd.
- Hollysys Automation Technologies Ltd.
- WAGO Kontakttechnik GmbH & Co. KG
- B&R Industrial Automation GmbH
Principais Oportunidades para Participantes do Mercado
A comparação distingue o fornecimento de controladores liderado por especificação, instalação opcional e manutenção de um sistema de marca existente. Em setembro de 2026, a Transport for London e a London Underground Limited propuseram um framework para PLCs de escadas rolantes construídos de acordo com as especificações da TfL, juntamente com fiação associada, acionamentos de motor e IHM. O prazo de submissão é 23 de outubro de 2026, com uma decisão de adjudicação estimada para 15 de janeiro de 2027. A qualidade técnica carrega 50% do peso de adjudicação e o preço 40%, dando à capacidade de engenharia um papel claro na competição.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Pacotes de controle de escadas rolantes construídos por especificação | O escopo definido do equipamento vincula PLCs a fiação, acionamentos e IHM | Transport for London e London Underground Limited | Oferecer um pacote de controle mapeado para a especificação técnica do comprador | Demonstrar conformidade técnica | Fornecedores de controladores qualificados por especificação |
| Instalação vinculada à renovação do controlador | A instalação é uma opção com preço separado dentro do framework proposto | Equipes de renovação de escadas rolantes dentro da mesma aquisição | Precificar a instalação do equipamento como um pacote de trabalho de entrega explícito | Risco de execução da integração | Contratantes de integração e instalação de PLC |
| Manutenção de sistemas de controle de marca instalados | O edital de 30 de setembro de 2026 da IREL tem prazo de proposta em 21 de outubro de 2026 | Instalação Chavara da IREL na Índia | Oferecer manutenção não abrangente para seu PLC/SCADA de fabricação Schneider | Familiaridade técnica com o sistema de controle instalado | Especialistas em manutenção de controle industrial |
| Fonte: Mordor Intelligence | |||||
Uma opção de instalação com preço separado permite que os fornecedores distingam a entrega do produto da responsabilidade adicional de execução. Como o peso de adjudicação prioriza a qualidade técnica acima do preço, um licitante pode usar a opção de instalação para demonstrar capacidade de execução em vez de competir apenas no preço do equipamento. A primeira chamada proposta para controladores de escadas rolantes do Piccadilly Circus cobre fornecimento e instalação, oferecendo a um fornecedor disposto a assumir ambos uma rota para receita de projeto além do fornecimento de equipamentos.
Desenvolvimentos industriais recentes em Mercado de Controlador Lógico Programável (CLP)
- Set 2026: A Mitsubishi Electric Corporation relatou que seu controlador programável de segurança da Série MELSEC iQ-R recebeu certificação de exame de tipo da UE da TÜV Rheinland sob o Regulamento (UE) 2023/1230, sua primeira certificação desse tipo dentro de seu negócio de automação de fábrica.
- Ago 2026: A Ordem Executiva dos EUA 14421, emitida em 26 de agosto de 2026, autoriza o Secretário de Energia a proibir certas transações pós-ordem envolvendo equipamentos de energia em massa com vínculos estrangeiros, incluindo PLCs, quando riscos específicos de segurança nacional forem identificados.
- Abr 2026: A Mitsubishi Electric Corporation anunciou sua série MX Controller, composta pelos modelos MX-R e MX-F que combinam funcionalidade de PLC, controle de movimento de precisão, integração de TI/OT e capacidades de cibersegurança.
Mercado de Controlador Lógico Programável (CLP) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de controlador lógico programável (PLC) mede os gastos anuais em hardware de PLC, software de PLC incorporado e relacionado, e serviços associados utilizados para automatizar processos industriais e de infraestrutura. Abrange vendas mundiais a usuários industriais e de infraestrutura.
Exclusões de escopo: Sistemas SCADA independentes, sistemas de controle distribuído (DCS) independentes, PCs industriais vendidos separadamente de uma oferta de PLC, e sensores, atuadores e equipamentos de rede vendidos separadamente de uma oferta de PLC estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- CLP Compacto
- CLP Modular
- CLP Distribuído
- CLP Soft
- Outros Produtos
- Por Componente
- Hardware e Software
- Serviços
- Instalação e Integração
- Treinamento e Suporte
- Manutenção
- Por Tamanho de Produto
- CLP Nano
- CLP Micro
- CLP Pequeno
- CLP Médio
- CLP Grande
- Por Setor do Usuário Final
- Automotivo
- Alimentos e Bebidas
- Químico e Petroquímico
- Petróleo e Gás
- Energia e Utilidades
- Tratamento de Água e Esgoto
- Farmacêutico
- Celulose e Papel
- Metais e Mineração
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Padrões e orientações públicos, como o framework ISA-95 da Sociedade Internacional de Automação, que distingue o controle em nível de PLC dos sistemas supervisórios e de negócios, e sua cobertura dos padrões de programação IEC 61131-3, ajudam os analistas a comparar funções de controladores, necessidades de software e engenharia. As orientações do Instituto Nacional de Padrões e Tecnologia sobre segurança de sistemas de controle industrial e seus recursos de cibersegurança para manufatura informam a avaliação das condições de conectividade, confiabilidade e implantação relacionadas à segurança cibernética. Essas fontes ajudam a estabelecer o contexto operacional para a adoção de PLC e distinguem as vendas de controladores da atividade de automação mais ampla.
Relatórios anuais de empresas, registros regulatórios, materiais para investidores, anúncios de produtos, licitações públicas e imprensa especializada de reputação podem esclarecer o mix de vendas, lançamentos de produtos, investimentos em plantas e contratos de serviços, com a receita de PLC reportada separada dos resultados de automação mais amplos, quando possível. Esses materiais também ajudam a verificar premissas sobre receita de hardware, software e serviços e o timing de projetos industriais. As fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Um programa estruturado de entrevistas e pesquisas pode incluir fabricantes de PLC, distribuidores e integradores de automação, e usuários industriais ou de infraestrutura, com respondentes em funções de produto, engenharia, aquisição e operações de planta nas regiões APAC, EMEA e Américas. As perguntas devem verificar as interpretações de fontes secundárias sobre limites de produtos, receita agrupada, conteúdo de serviços, demanda regional e timing de compra, e então reconciliar respostas conflitantes com divulgações de empresas e indicadores de mercado independentes. Onde evidências estão ausentes, os analistas devem identificar a lacuna específica, comparar múltiplas fontes independentes e manter apenas premissas que possam ser explicadas e verificadas no nível da variável.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 34% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível intermediário: 42% | Líderes funcionais/de unidade: 35% | EMEA: 32% |
| Participantes menores: 24% | Gerentes: 45% | Américas: 28% |
Dimensionamento de Mercado e Previsão
O mercado é estimado de cima para baixo a partir das vendas anuais de fornecedores de produtos de PLC e serviços associados, verificado seletivamente em relação às divulgações de receita dos fornecedores, evidências de canal e preço médio de venda amostrado multiplicado pelo volume de unidades. O modelo acompanha o investimento em automação de fábrica, produção manufatureira, atividade de projetos industriais e de infraestrutura, disponibilidade de semicondutores e a base instalada que atinge atualização ou substituição, usando esses indicadores para distinguir novas implantações da demanda de renovação e explicar o timing entre setores de usuários finais e regiões. As participações de produto, componente, tamanho, setor e geográficas são construídas a partir das ofertas dos fornecedores, mix de receita divulgado, evidências de licitações e projetos, e casos de uso dos compradores, com cada classificação atribuída uma vez para evitar dupla contagem de ofertas de PLC agrupadas. Uma regressão multivariada pode relacionar o movimento histórico do mercado a esses indicadores de demanda, com análise de cenários usada onde o timing de projetos, restrições de fornecimento ou adoção de controle conectado criam caminhos distintos. Especialistas podem revisar se cada previsão de variável e sua direção se adequam às condições operacionais. Lacunas em evidências de fornecedores, regionais ou de segmentos são tratadas com intervalos documentados e verificadas em relação ao total de mercado mais amplo, enquanto resultados seletivos de baixo para cima atuam como verificações de razoabilidade em vez de uma construção completa de mercado separada.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam divulgações de fornecedores, indicadores de atividade industrial, licitações e evidências de canal ou compradores, e então verificam o movimento ano a ano, participações de segmento e diferenças entre a estimativa de mercado e sinais independentes. Movimentos incomuns são rastreados até definições de fonte, timing, moeda ou possível dupla contagem e resolvidos antes da aprovação por meio de uma segunda revisão de analista e uma reconciliação documentada. O recontato é acionado quando evidências de respondentes conflitam com informações publicadas, uma entrada-chave muda materialmente ou um pacote de produtos não pode ser atribuído de forma consistente. O modelo é atualizado anualmente, revisado entre ciclos após eventos materiais como grandes aquisições ou interrupções de fornecimento, e submetido a uma nova verificação pré-entrega de fontes, cálculos e alinhamento narrativo.
Tamanho do Mercado de Controlador Lógico Programável (PLC) da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado global de controlador lógico programável (PLC) mede os gastos anuais em hardware de PLC, software de PLC incorporado e relacionado, e serviços associados utilizados para automatizar processos industriais e de infraestrutura.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O modelo acompanha o investimento em automação de fábrica, produção manufatureira, atividade de projetos industriais e de infraestrutura, disponibilidade de semicondutores e a base instalada que atinge atualização ou substituição, usando esses indicadores para distinguir novas implantações da demanda de renovação e explicar o timing entre setores de usuários finais e regiões.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 13,9 bilhões de USD (2027) | |
| Consultoria Global A | 12,9 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 7,2% abaixo do valor de 2027 deste relatório de 13,9 bilhões de USD, 1 ano depois. A estimativa usa um ano base anterior e prevê crescimento contínuo até 2035. |
| Consultoria Global B | 12,94 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 6,9% abaixo do valor de 2027 deste relatório de 13,9 bilhões de USD, 1 ano depois. A estimativa usa um ano base anterior e projeta crescimento contínuo até 2032. |
Os analistas da Mordor Intelligence triangulam divulgações de fornecedores, indicadores de atividade industrial, licitações e evidências de canal ou compradores, e então verificam o movimento ano a ano, participações de segmento e diferenças entre a estimativa de mercado e sinais independentes.
Principais Questões Respondidas no Relatório
Qual é a perspectiva do tamanho do mercado de controlador lógico programável (PLC)?
O mercado tem projeção de atingir 17,36 bilhões de USD até 2032, a partir de 13,9 bilhões de USD em 2027, registrando um CAGR de 4,55% entre 2027 e 2032.
O que está impulsionando a demanda por PLCs industriais?
A digitalização da manufatura na China e o controle definido por software na Alemanha criam oportunidades para software de controle e integração.
Qual tipo de produto de PLC tem a maior participação?
Os PLCs modulares lideraram com 41,54% da receita do mercado de PLC em 2026.
Quem são os principais fornecedores de PLC?
Os principais fornecedores incluem ABB Ltd., Mitsubishi Electric Corporation, Schneider Electric SE, Rockwell Automation Inc. e Siemens AG.
O que pode atrasar as implantações de PLC conectado?
Restrições de capital e riscos de cibersegurança podem atrasar projetos. Um aviso conjunto de abril de 2026 relatou que algumas vítimas norte-americanas de infraestrutura crítica de perturbação de funções de PLC por atores afiliados ao Irã sofreram interrupção operacional e perdas financeiras.
Qual região lidera os gastos e o crescimento em PLC?
A Ásia-Pacífico detinha 35,69% da receita do mercado de PLC em 2026 e tem previsão de crescimento a um CAGR de 6,3% entre 2027 e 2032.