
Tamanho e Participação do Mercado de Sensor Impresso
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
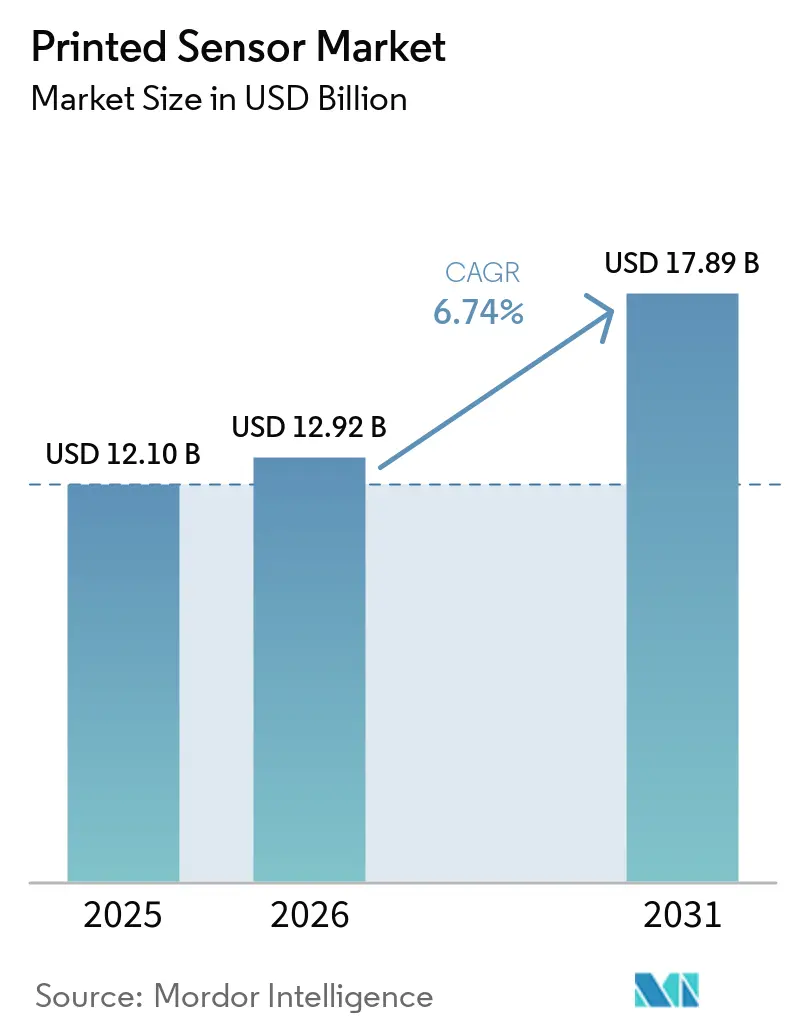
| Tamanho do Mercado (2026) | 12.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 17.89 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.74 % |
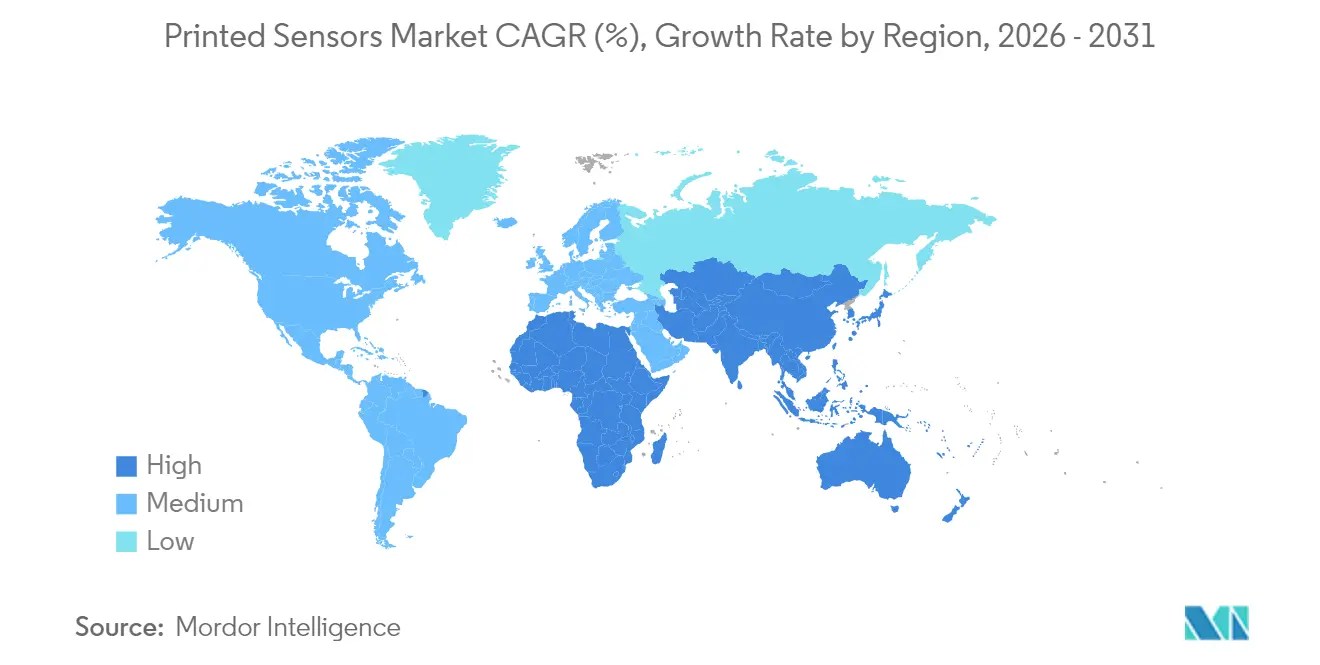
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
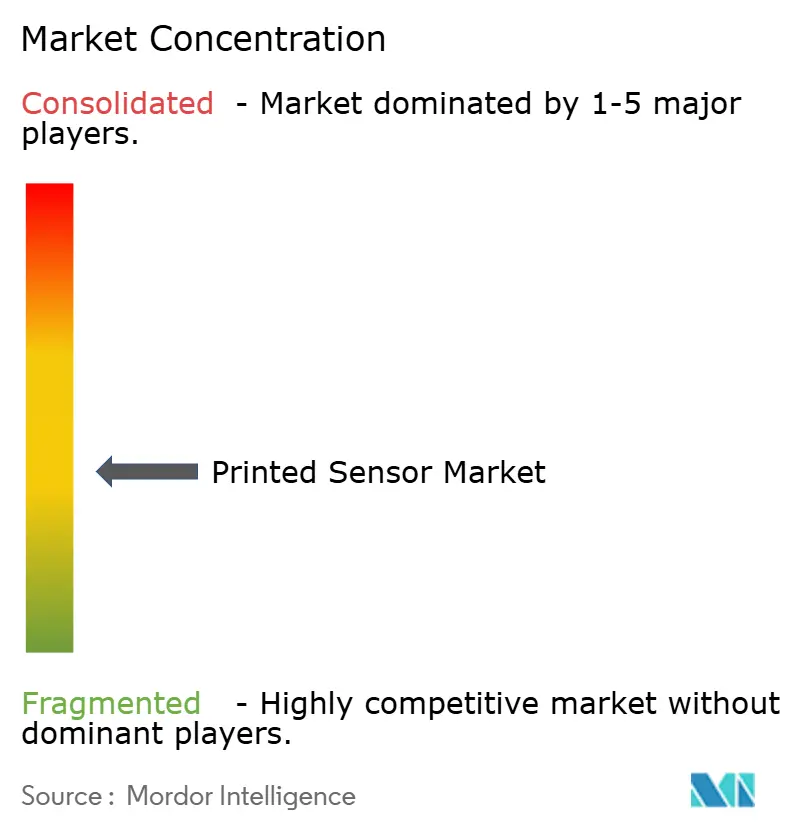
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sensor Impresso por Mordor Intelligence
O tamanho do mercado de sensores impressos deve crescer de USD 12,1 bilhões em 2025 para USD 12,92 bilhões em 2026 e está previsto para atingir USD 17,89 bilhões até 2031 a um CAGR de 6,74% no período de 2026 a 2031. A transição de sensores microeletromecânicos rígidos para designs flexíveis e leves é o principal motor de crescimento, auxiliada pela fabricação rolo a rolo que reduz o desperdício de material em até 90% e diminui drasticamente os custos unitários. IoT de consumo de alto volume, painéis automotivos curvos e dispositivos de saúde vestíveis dependem dessas reduções de custo. Programas de estímulo governamental na América do Norte e na Europa estão reduzindo a barreira de capital para novas linhas piloto, enquanto fornecedores da Ásia-Pacífico aproveitam longos ciclos de produção para manter os preços médios de venda competitivos. O progresso em tintas condutoras, eletrodos de malha e substratos híbridos está ampliando a diferença de desempenho em relação aos MEMS convencionais, posicionando os arranjos impressos como a escolha padrão onde sensores de baixo perfil e conformáveis agregam valor. [1]
Principais Conclusões do Relatório
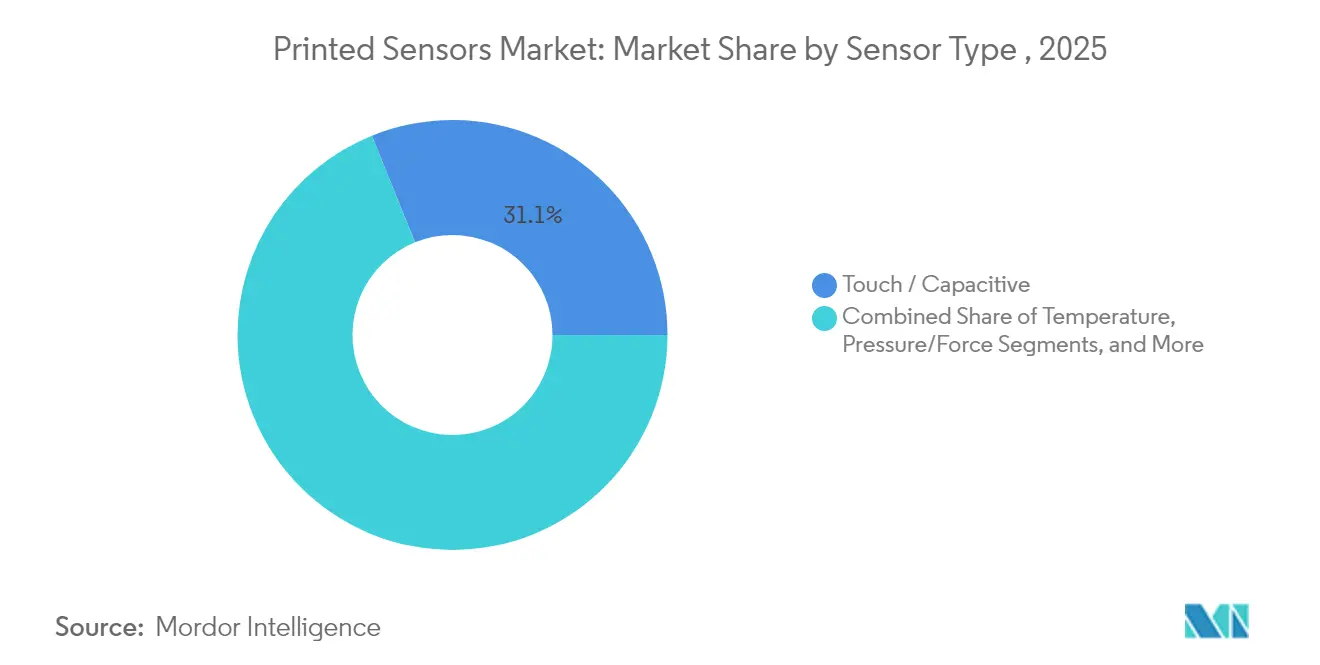
- Por tipo de sensor, os dispositivos de Toque/Capacitivo lideraram com 31,12% da participação do mercado de sensores impressos em 2025; os Biossensores estão preparados para o CAGR mais rápido de 11,45% até 2031.
- Por tecnologia de impressão, a Serigrafia representou 40,55% da participação de receita em 2025, enquanto o Jato de Aerossol e outros métodos emergentes estão previstos para expandir a um CAGR de 13,25%.
- Por substrato, os Filmes Plásticos comandaram 54,85% do tamanho do mercado de sensores impressos em 2025; Têxteis e Elastômeros registram o CAGR mais acentuado de 13,97% até 2031.
- Por geografia, a Ásia-Pacífico deteve 39,05% de participação em 2025; o Oriente Médio é a região de crescimento mais rápido com um CAGR de 9,18% de 2026 a 2031.
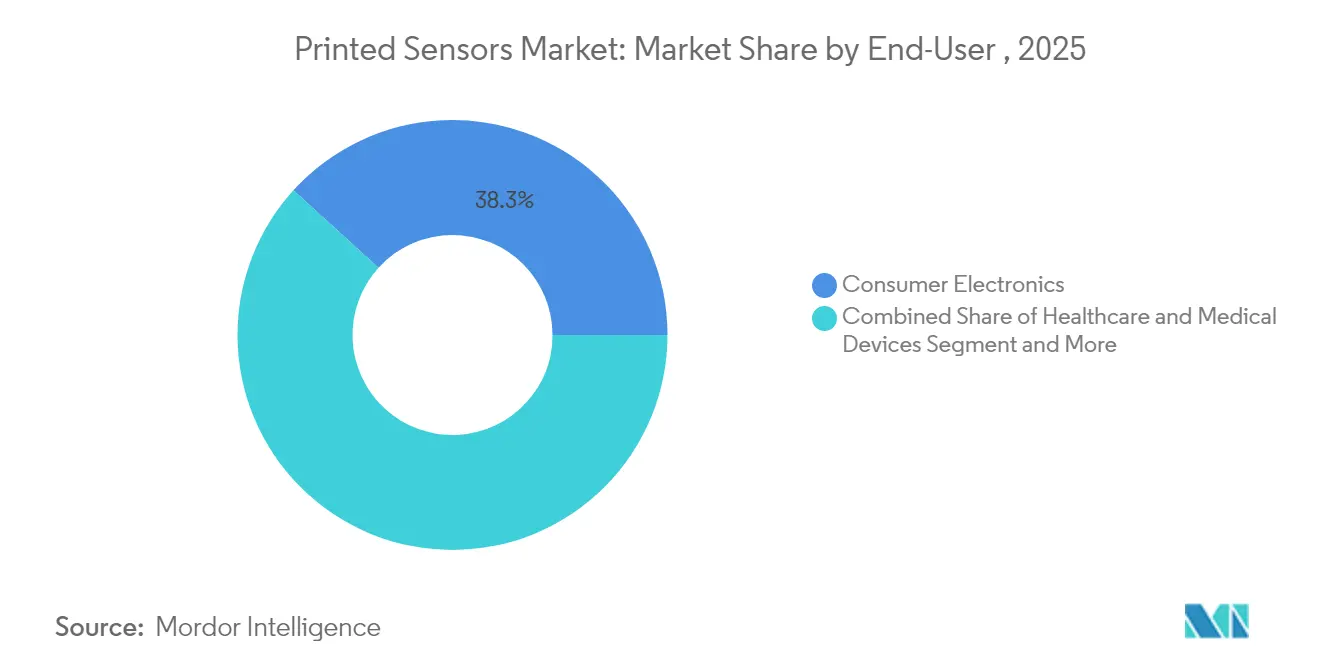
- Por usuário final, os Eletrônicos de Consumo mantiveram 38,25% de participação em 2025, enquanto as aplicações de Saúde crescem a um CAGR de 10,72%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção rápida de dispositivos médicos flexíveis e vestíveis | +1.8% | Ásia-Pacífico, com expansão para a América do Norte | Médio prazo (2 a 4 anos) |
| Transição automotiva para painéis de IHM curvos | +1.4% | Global, liderado pela Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Transição da detecção de gás mecânica para estado sólido | +1.2% | Europa expandindo para América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Vantagem de custo rolo a rolo para nós IoT de consumo | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Rápida de Dispositivos Médicos Flexíveis e Vestíveis
Os sistemas de saúde da Ásia-Pacífico estão ampliando programas de monitoramento remoto, elevando a demanda por biossensores que se adaptam confortavelmente à pele e aos têxteis. Plataformas baseadas em suor agora perfilam marcadores de inflamação, hidratação e glicose sem perfurar o corpo. A eletrônica híbrida flexível integra arranjos impressos com lógica de silício, formando adesivos que transmitem sinais vitais em tempo real via Bluetooth para painéis hospitalares, uma capacidade prevista para elevar o mercado de eletrônica híbrida flexível a mais de USD 67 bilhões até 2030. As redes hospitalares utilizam esses fluxos contínuos de dados para reduzir internações e sinalizar complicações precocemente. Com os preços unitários caindo abaixo de USD 3, até mesmo prestadores de renda média podem equipar pacientes pós-operatórios na alta hospitalar, acelerando a adoção regional. Órgãos reguladores no Japão, Coreia do Sul e China estão formalizando aprovações aceleradas para diagnósticos vestíveis, apoiando ainda mais o crescimento de volume.
Transição Automotiva para Painéis de IHM Curvos
Montadoras globais estão substituindo botões mecânicos por amplas superfícies de toque que seguem os contornos internos. As camadas capacitivas de malha metálica PolyTC® da KURZ são depositadas em PET usando linhas rolo a rolo e ainda registram o toque através de 2,5 mm de plástico decorativo, atendendo aos objetivos de estilo das montadoras. Esses sensores sobrevivem ao calor de 85 °C e ao frio de 40 °C dos ciclos de qualificação, preservando a responsividade ao longo da vida útil do veículo. Os fornecedores de primeiro nível também estão incorporando arranjos impressos em volantes e apoios de braço para detectar o engajamento do motorista e ajustar airbags ou alertas de acordo. As plataformas de cockpit definidas por software capitalizam na grade uniforme de sensores, permitindo atualizações remotas que renovam os layouts de controle sem trocas de hardware. A Europa e a América do Norte lideram as implantações atualmente, mas as marcas chinesas de veículos elétricos estão próximas com painéis capacitivos totalmente moldados previstos para lançamentos em 2026.
Transição para Detecção de Gás em Estado Sólido
Plantas de processo europeias estão modernizando os pisos de fábrica com arranjos de gás imprimíveis que medem amônia, ozônio e dióxido de enxofre em tempo real. Compósitos de PANI/MoS₂ impressos por serigrafia agora detectam NH₃ a 122 ppb em temperatura ambiente. Projetos como o CARDIF estão buscando etiquetas de radiofrequência que combinam sensoriamento e leitura sem fio, permitindo que os operadores escaneiem centenas de nós em minutos. O formato de estado sólido elimina bombas e válvulas mecânicas, reduzindo o tempo de inatividade e os gastos com manutenção. Produtores químicos norte-americanos estão implantando redes similares para atender às regras de monitoramento contínuo da OSHA, enquanto refinarias da Ásia-Pacífico avaliam sensores impressos para instalações densas onde a energia com fio é escassa.
Vantagem de Custo Rolo a Rolo em Aplicações de IoT
Linhas de tela contínua padronizam cobre ou prata em PET flexível a velocidades de metros por segundo, produzindo milhares de sensores por hora. O sistema de jato de tinta da Elephantech reduz o consumo de cobre e diminui as emissões, fatores-chave para marcas sob pressão de relatórios de Escopo 3. Para etiquetas de embalagem inteligente com preços em centavos, esse benefício de escala é decisivo. Fabricantes de eletrônicos de consumo implantam pontos descartáveis de temperatura e umidade dentro de caixas de envio para verificar a integridade da cadeia de frio, usando a vantagem do mercado de sensores impressos para permanecer dentro de metas de margem rigorosas. A mesma economia se estende às grades de qualidade do ar de cidades inteligentes, onde as câmaras municipais exigem nós de baixo custo para cobrir os cânions urbanos. [2]
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Estabilidade limitada a longo prazo de tintas condutoras sob ciclagem térmica | -0.8% | Global, climas extremos | Médio prazo (2 a 4 anos) |
| Falta de protocolos de teste padronizados para biossensores elásticos | -0.6% | Global, liderado pela América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Intensidade de capital na conversão de linhas de PCB para linhas híbridas rolo a rolo | -0.5% | Global, mais elevada na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fragmentação de propriedade intelectual em torno de formulações de PEDOT:PSS | -0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Falta de Protocolos de Teste Padronizados
Os biossensores elásticos dobram, torcem e comprimem com o corpo, comportamentos não cobertos pelos testes legados de choque ou vibração da IEC 60601. As marcas precisam criar regimes internos para elongação, durabilidade à lavagem e biocompatibilidade de contato com a pele, desacelerando os ciclos de design. A UL Solutions resume o labirinto de requisitos de CE, FDA e IEC que diferem por classe de produto e geografia. Grupos do setor estão elaborando matrizes comuns de casos de carga, mas o consenso permanece difícil de alcançar porque monitores de marcha, adesivos neonatais e camisas inteligentes experimentam padrões de tensão únicos. Os atrasos de qualificação aumentam as necessidades de capital de giro e desestimulam participantes menores, limitando a penetração de mercado no curto prazo.
Estabilidade Limitada sob Ciclagem Térmica
Os interiores de veículos ciclam entre noites de inverno a −40 °C e tardes de verão a 85 °C, condições que desencadeiam microfissuras em tintas de prata. Estudos mostram a resistência aumentando progressivamente à medida que as trilhas se fraturem, corroendo a fidelidade do sinal. Os fornecedores agora misturam aglutinantes elastoméricos ou mudam para pastas de cobre-níquel, trocando a resistência de folha inicial por elasticidade. A qualificação automotiva ainda exige 1.000 ciclos térmicos mais imersão em umidade, estendendo a validação em até 12 meses. Até que as tintas alcancem paridade com os condutores de placa rígida, alguns fabricantes de equipamentos originais restringem os arranjos impressos a zonas de baixo estresse, moderando o potencial de volume imediato.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sensor:
Biossensores Revolucionam o Monitoramento de SaúdeAs unidades de Toque/Capacitivas lideraram o mercado de sensores impressos com 31,12% de participação em 2025, uma dominância ligada à sua ubiquidade em telefones, laptops e displays de infoentretenimento. Os biossensores, embora menores hoje, estão crescendo a um CAGR de 11,45% à medida que os hospitais migram para avaliação contínua fora das paredes clínicas. Essa onda é ancorada pela química de nanozimas que permite a detecção não invasiva de lactato, glicose e marcadores de infecção. Aprovações regulatórias para esquemas de reembolso de monitoramento remoto de pacientes no Canadá e na Alemanha ampliam a base endereçável. As categorias de Gás/Químico, Temperatura, Pressão/Força e Piezo/Deformação preenchem funções de nicho em segurança, pacotes de baterias e saúde estrutural, com avanços como a detecção de amônia a 122 ppb viabilizando novas soluções de conformidade. Pilhas multimodais integradas combinam toque, pressão e biometria em um único laminado sem ampliar o espaço físico, conquistando projetos com restrição de espaço em anéis inteligentes e fones de ouvido.
Patches de biossensores com preço abaixo de 10 USD incentivam programas de triagem em massa em clínicas do Sudeste Asiático, melhorando o rastreamento de doenças crônicas. Matrizes de pressão impressas em filme de TPU alimentam dados de força para motores de marcha com IA que sinalizam risco de queda em residências para idosos. Sensores de gás embutidos em módulos de íons de lítio oferecem alertas antecipados de ventilação, ajudando os fabricantes de pacotes a cumprir as regras de segurança UN 38.3. Fios piezoelétricos tecidos em correias de fábrica decodificam deformação, permitindo que softwares de manutenção preditiva programem paradas antes de rupturas catastróficas. Essa diversidade funcional mantém os fornecedores ágeis; químicas de tinta personalizadas, escolhas de substrato e geometrias de eletrodos mudam de projeto para projeto, exigindo um kit de ferramentas de produção modular.

Por Tecnologia de Impressão:
A Serigrafia Domina a ProduçãoA Serigrafia capturou 41,55% da receita em 2025, graças ao rendimento comprovado, à construção de filme espesso e ao equipamento amortizado ao longo de décadas em cerâmicas e PCBs. As larguras de linha típicas em torno de 100 µm satisfazem a maioria dos formatos capacitivos e resistivos, enquanto as atualizações recentes de malha empurram a resolução para perto de 50 µm. O Jato de Tinta mantém relevância para tiragens curtas onde os designs evoluem semanalmente; as marcas podem mudar de direção sem fabricar novas telas. O Jato de Aerossol, jatos eletro-hidrodinâmicos e arranjos de micro-bicos MEMS registram o CAGR mais rápido de 13,25% ao depositar trilhas abaixo de 10 µm em contornos 3D, perfeitos para antenas serpenteando ao redor de carcaças ou grades de temperatura de passo fino dentro de baterias.
As prensas flexográficas vencem quando o comprimento atinge centenas de metros e o registro de cor é tolerante. A Gravura se destaca em revestimentos uniformes de espessura nanométrica onde a clareza óptica importa, como aquecedores transparentes em para-brisas de HUD. As linhas híbridas misturam métodos: o jato de tinta imprime camadas de semente, a sinterização a laser funde o cobre e o revestimento de serigrafia aplica topcoats dielétricos protetores. A escolha molda o custo, a densidade de recursos e a confiabilidade, portanto os fornecedores de primeiro nível estão cada vez mais co-localizando múltiplas máquinas. Os sistemas emergentes de visão por IA ajustam o ângulo do rodo e o tempo de permanência do jato em tempo real para manter a tolerância, elevando o rendimento acima de 98%.
Por Usuário Final:
Aplicações de Saúde Impulsionam o CrescimentoA Eletrônica de Consumo representou 38,25% do tamanho do mercado de sensores impressos em 2025, pois smartphones, tablets e wearables empregam interfaces capacitivas e sensores ambientais. A área de Saúde cresce a um CAGR de 10,72%, impulsionada por reembolsos de seguros para telessaúde e pela demanda de clínicos por fluxos contínuos de sinais vitais. As equipes de compras hospitalares valorizam patches de suor não invasivos que detectam desidratação em 90 segundos. Revestimentos descartáveis de sensores para bolsas de infusão permitem leituras estéreis de pH e oxigênio dissolvido em biorreatores de uso único, reduzindo os custos de limpeza no local para fabricantes de medicamentos. Usuários de Indústria e Manufatura integram piezorresistores impressos em motores e bombas para prever falhas em caixas de engrenagens com dias de antecedência.
Engenheiros automotivos embutem filmes capacitivos sob folheados decorativos em painéis, volantes e pilares B para unificar os controles. Empresas aeroespaciais adotam termistores finos em pás de turbinas, aproveitando a baixa massa para evitar desequilíbrio do rotor. O setor agrícola testa sensores de nitrato impressos em estacas biodegradáveis, mapeando a saúde do solo de forma econômica em hectares. Empresas de embalagem inteligente implantam faixas de temperatura dentro de caixas de vacinas para sinalizar quebras na cadeia de frio. Cada segmento vertical exige certificação e domínio do setor, portanto os fornecedores adaptam documentação, firmware e protocolos de calibração, reforçando a sofisticação da segmentação.
Por Substrato:
Têxteis e Elastômeros Habilitam a Inovação em VestíveisOs Filmes Plásticos detiveram 54,85% da participação do mercado de sensores impressos durante 2025 devido à sua superfície lisa, baixa absorção de água e fácil laminação. No entanto, os Têxteis e Elastômeros aceleram a um CAGR de 13,97% à medida que marcas de moda e medtech mesclam estética com dados. O algodão tricotado e o spandex aceitam tintas de prata elásticas que mantêm a condutância além de 150% de elongação sem delaminação. Sensores de pressão tecidos em meias agora atingem sensibilidade de 3,42 kPa⁻¹ com resposta de 32 ms, habilitando a reabilitação de marcha pós-cirúrgica. As técnicas de escrita direta traçam trilhas ao longo dos caminhos do fio e as encapsulam em poliuretano respirável, resultando em e-garments laváveis que sobrevivem a 50 ciclos de lavanderia.
Os formatos à base de papel atendem a testes de segurança alimentar de uso único, biodegradando após o descarte para reduzir o volume de aterro sanitário. O vidro permanece indispensável para funções de alta temperatura ou opticamente claras, por exemplo, grades capacitivas com barramento dentro de painéis de iluminação OLED. Os pesquisadores exploram fibroína de seda, quitosana e acetato de celulose como substratos ecológicos, mas a robustez mecânica ainda não está pronta para produção em massa. A escolha da camada base dita as temperaturas de cura compatíveis; os tecidos de baixo Tg precisam de sinterização fotônica ou plasma frio para solidificar as trilhas. Os fornecedores que oferecem pacotes de substrato-tinta, portanto, garantem vitórias de design em múltiplos segmentos verticais.
Análise Geográfica
Mercado de Sensores Impressos da APAC
A Ásia-Pacífico deteve 39,05% do mercado de sensores impressos em 2025, impulsionada pela grande capacidade de produção da China, pela profundidade em ciência de materiais do Japão e pelas grandes empresas de displays da Coreia do Sul. Os consórcios locais de P&D transformam avanços laboratoriais em linhas-piloto rapidamente, encurtando o ciclo do conceito à exportação. Subsídios governamentais compensam a depreciação de novas prensas de rotogravura que imprimem matrizes de toque OLED, enquanto universidades criam spin-offs voltadas para wearables hospitalares. O pipeline regional inclui sensores de respiração integrados a têxteis e folhas de toque dobráveis para leitores de e-paper, diversificando a receita além dos telefones.
Mercado de Sensores Impressos da América do Norte
A América do Norte aproveita a Lei CHIPS & Science, que destinou recursos para laboratórios de eletrônica impressa, ajudando as fábricas a superar o elevado custo de capital. Parcerias entre fornecedores de materiais e grandes empresas aeroespaciais produzem matrizes de pressão tão finas quanto 25 µm para medir a flexão das asas sem penalidade aerodinâmica. O ecossistema de saúde ancora a adoção: clínicas conduzem pilotos de monitoramento domiciliar reembolsados pelo Medicare, validando os modelos de negócio para patches de biossensores. Centros de pesquisa em Boston e no Vale do Silício aprimoram formulações de tintas que sinterizam a 70 °C, compatíveis com termoplásticos sensíveis ao calor.
Mercado de Sensores Impressos da EMEA
O Oriente Médio registra o CAGR mais acelerado, de 9,18%, até 2031, à medida que os estados do Golfo canalizam receitas do petróleo para projetos de cidades inteligentes. O Metrô Route 2020 de Dubai implanta extensômetros impressos nos trilhos para manutenção preditiva, enquanto os gigaprojetos de Riad incorporam matrizes de qualidade do ar em canteiros de obras para atender aos novos códigos ambientais. Joint ventures estrangeiras instalam linhas de rolo a rolo próximas a Jebel Ali, aproveitando as zonas de livre comércio para atender à Europa e à África. A Europa mantém uma posição sólida, notadamente a Alemanha, onde fornecedores Tier-1 aprimoram painéis HMI curvos. A Iniciativa Chips para a Europa da UE acrescenta 7,9 bilhões de EUR à capacidade de semicondutores, incluindo híbridos flexíveis, consolidando a competitividade de longo prazo.
Panorama regulatório
Os sensores impressos abrangem regimes de conformidade de dispositivos de consumo, industriais, automotivos e médicos, de modo que o acesso ao mercado costuma depender de como o produto é classificado, por exemplo, como um wearable de bem-estar geral, um componente industrial ou parte de um dispositivo médico regulamentado. Nos Estados Unidos, a FDA fornece a estrutura básica de regulação de dispositivos e está em transição de sua abordagem de inspeção, deixando o modelo legado QSIT (com uma mudança formal em andamento em 2026). Para biossensores impressos e módulos de detecção integrados a produtos de monitoramento remoto, isso aumenta a ênfase em controles de design auditáveis, qualificação de fornecedores e validação de processos.
A padronização para eletrônica impressa é ancorada pelo Comitê Técnico 119 da IEC, que gerencia a série IEC 62899, abrangendo terminologia, caracterização de materiais e métodos de imprimibilidade. Atualizações recentes incluem a IEC 62899-203:2024 para caracterização de tintas semicondutoras, além de outras partes da IEC 62899 sobre imprimibilidade atualizadas até 2025-2026, reforçando a necessidade de protocolos de medição consistentes entre tintas condutoras e camadas impressas. Para detecção de gás vinculada a casos de uso em saúde ou diagnóstico in vitro, o conjunto de evidências também aponta para uma postura de alerta de importação da FDA dos EUA em 2026 que referencia relatórios de confiabilidade no estilo AEC-Q100 Rev G para sensores de gás de alta precisão, com efeito a partir de 1º de setembro de 2026, aumentando os requisitos de conformidade e documentação para exportadores que enviam para os EUA.
Análise da cadeia de valor
A cadeia de valor dos sensores impressos começa a montante com fornecedores de substratos, incluindo filmes plásticos como PET/PEN, papel e papéis biodegradáveis emergentes, vidro e tecidos ou elastômeros, junto com materiais funcionais como tintas condutoras, dielétricas e sensoriais (por exemplo, pastas à base de prata e cobre, além de sistemas poliméricos). Esses materiais alimentam então as etapas de impressão e conversão, incluindo serigrafia, jato de tinta, gravura, flexografia e jato de aerossol, seguidas de cura ou sinterização, encapsulamento, laminação e inspeção em linha para controlar a uniformidade de resistência e a fidelidade do padrão. A jusante, os elementos de sensores impressos são integrados em módulos com interconexões e eletrônica convencional (circuitos flexíveis, microcontroladores e conectividade sem fio ou Bluetooth) e, então, qualificados de acordo com os requisitos do usuário final em cadeias de suprimentos de eletrônicos de consumo, saúde, indústria e automotiva.
Sinais recentes de comercialização apontam para movimentos intermediários em direção a parcerias em escala e plataformas de fabricação prontas para o setor automotivo. A Wacker Chemie AG levou os laminados de sensores NEXIPAL Sense para produção em série na Alemanha usando processamento automatizado rolo a rolo (março de 2025), enquanto a Ynvisible fez parceria com a CCL Design (abril de 2025) para ampliar a produção de eletrônica impressa por meio de uma rede de embalagem e fabricação. Para integração orientada ao setor automotivo, a TactoTek assinou um acordo de parceria de fabricação com a Symbiose (fevereiro de 2026) para expandir a capacidade de fabricação IMSE, ressaltando o papel crescente de integradores especializados capazes de oferecer confiabilidade, rastreabilidade e produção em alto volume. O co-desenvolvimento de materiais e processos também continua central, ilustrado pela parceria entre Henkel e Brilliant Matters em 2026 para co-desenvolver tintas de prata serigrafáveis destinadas à fabricação de alto rendimento, com as tintas continuando a atuar como um gargalo e diferencial fundamental, ao lado do tempo de atividade dos equipamentos e do rendimento.
Cenário Competitivo
O mercado é moderadamente concentrado. Os principais incumbentes integram o conhecimento de malha de prata, pastas dielétricas e dispositivos de teste sob um mesmo teto, anunciando módulos completos. Os especialistas de médio porte se diferenciam por meio de novas químicas, como tintas de nano-óxido de cobre que sinterizam a laser com baixa potência. As startups garantem vitórias de design em biossensoriamento ao comprovar repetibilidade de grau médico com menos camadas, reduzindo o custo da lista de materiais. Os acordos estratégicos expandem as pegadas: a tecnologia de refluxo seletivo da Laserssel une circuitos flexíveis abaixo de 180 °C, permitindo que os fornecedores automotivos montem chips sem deformar as carcaças. As batalhas de licenciamento envolvem variações de PEDOT:PSS, levando alguns fabricantes de equipamentos originais a mudar para tintas à base de carbono para evitar royalties.
A Renesas agrupa microcontroladores e folhas de pressão impressas em designs de referência completos, encurtando o desenvolvimento do cliente. A Tekscan aumenta a receita de serviços ao sobrepor calibração por IA para transformar dados brutos de força em insights acionáveis. Os novos entrantes perseguem espaço em branco em descartáveis biodegradáveis, posicionando sensores à base de celulose para etiquetas de frescor de alimentos. As parcerias ao longo da cadeia de valor crescem; os formuladores de tinta se associam a moinhos têxteis para garantir especificações de adesão, enquanto os fornecedores de equipamentos incorporam visão de aprendizado de máquina para prever desvios de secagem de pasta. Os fornecedores que dominam as trocas rápidas de linha têm vantagem à medida que as marcas de consumo exigem cinco iterações de produto por ano.
Líderes do Setor de Sensor Impresso
-
Renesas Electronics Corporation
-
Molex LLC
-
Nissha Co. Ltd.
-
ISORG SA
-
Canatu Oy
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sensores Impressos Empresas cobertas neste relatório
- FlexEnable Ltd.
- ISORG SA
- Plastic Logic HK Ltd.
- Renesas Electronics Corp.
- Butler Technologies Inc.
- Canatu Oy
- SPEC Sensors LLC
- Peratech Holdco Ltd.
- Pressure Profile Systems Inc.
- Tekscan Inc.
- Thin Film Electronics ASA
- Molex LLC
- Interlink Electronics Inc.
- Fujifilm Dimatix Inc.
- Heraeus Noblelight GmbH
- Nissha Co. Ltd.
- T+Ink Inc.
- GSI Technologies LLC
- Brewer Science Inc.
- Henkel AG and Co. KGaA
Oportunidades de mercado e perspectivas futuras
Wearables de saúde e formatos de ponto de atendimento oferecem um espaço em branco claro para biossensores impressos, onde os protocolos de teste padronizados e os fluxos de qualificação estão atrasados em relação à inovação de produtos, particularmente para designs esticáveis em contato com a pele. O atrito atual é que os biossensores esticáveis enfrentam requisitos não uniformes entre os caminhos CE, FDA e IEC, e a falta de protocolos de teste padronizados desacelera a qualificação por parte dos fabricantes de equipamentos originais (OEMs). Isso cria uma oportunidade para fornecedores que empacotam elementos de detecção impressos com biocompatibilidade validada, gestão de risco e documentação de sistema de qualidade (ISO 10993, ISO 14971, ISO 13485), e para esforços que traduzem os métodos de medição do IEC TC 119 em roteiros de qualificação repetíveis e específicos por aplicação.
As iniciativas de expansão de fabricação e localização também estão abrindo espaço para a competição baseada em capacidade na detecção flexível e em eletrônicas flexíveis adjacentes que compartilham a infraestrutura de impressão. A DP Patterning inaugurou uma nova instalação em Norrköping, na Suécia (maio de 2026), com capacidade declarada de 10 milhões de metros quadrados para fabricação de eletrônicos flexíveis e sensores, apoiando a continuidade de fornecimento europeu para clientes que buscam fornecimento regional. Na Ásia, o investimento em capacidade de módulos flexíveis vinculado à eletrificação está aumentando a demanda por elementos de detecção impressos usados em ecossistemas de baterias e embalagens inteligentes; a Synopex, por exemplo, anunciou um investimento de 15 bilhões de wons para expandir sua instalação em Yen Phong, no Vietnã (julho de 2026), voltado para aplicações em baterias de veículos elétricos. No lado da integração de dispositivos, as interfaces homem-máquina (HMIs) automotivas para interiores e as embalagens inteligentes permanecem canais práticos de adoção, pois a economia do processo rolo a rolo e os formatos conformáveis atendem diretamente às restrições de custo e design industrial, especialmente onde a detecção capacitiva e ambiental pode ser incorporada a filmes, rótulos e superfícies curvas.
Desenvolvimentos industriais recentes em Mercado de Sensores Impressos
- Maio de 2026: A DP Patterning inaugurou uma nova instalação de produção em Norrköping, na Suécia, adicionando capacidade de grande área para fabricação de eletrônicos flexíveis e sensores impressos. O local foi posicionado em torno de uma produção de alto volume (10 milhões de metros quadrados de capacidade), fortalecendo as opções de fornecimento europeu para marcas que buscam fabricação regional e cadeias logísticas mais curtas.
- Outubro de 2025: A Renesas expandiu seu portfólio de detecção industrial com novos circuitos integrados de sensores de posição indutivos sem magneto e uma ferramenta de design de soluções baseada na web. O lançamento apoia uma integração mais estreita entre as camadas de detecção impressas e a eletrônica de controle convencional, simplificando os fluxos de trabalho de design para aplicações de robótica e movimento industrial.
- Novembro de 2024: A Nissha anunciou uma atualização sobre módulos de sensores de gás refrigerante alinhados aos requisitos da UL 60335-2-40 Ed.4 Anexo LL. A atualização ajuda os fabricantes de produtos a alinhar os componentes de detecção de gás com os requisitos de segurança em evolução para equipamentos de HVAC e refrigeração vendidos em mercados regulamentados.
Mercado de Sensores Impressos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada por sensores impressos fabricados pela impressão de materiais funcionais em substratos flexíveis ou rígidos para detectar entradas como pressão, temperatura, toque, umidade ou sinais químicos.
Exclusões de escopo: Excluímos componentes convencionais de sensores de silício que não são produzidos por meio de etapas de fabricação baseadas em impressão, juntamente com eletrônicos de leitura independentes e serviços exclusivos de montagem.
Visão Geral da Segmentação
- Por Tipo de Sensor
- Toque/Capacitivo
- Pressão / Força
- Biossensores
- Gás/Químico
- Piezo/Deformação
- Temperatura
- Por Tecnologia de Impressão
- Serigrafia
- Jato de Tinta
- Flexográfica
- Gravura
- Jato de Aerossol e Outros
- Por Substrato
- Filmes Plásticos (PET, PEN)
- Papel e Papelão
- Vidro
- Têxteis e Elastômeros
- Por Usuário Final
- Eletrônicos de Consumo
- Saúde e Dispositivos Médicos
- Industrial e Manufatura
- Automotivo e Transporte
- Aeroespacial e Defesa
- Outros (Embalagem Inteligente, Agricultura)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio
- CCG
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual e manter as premissas realistas antes do início de qualquer modelagem. Normalmente utilizamos fontes públicas como o US Census Bureau e as estatísticas de comércio da USITC, o Eurostat, a Alfândega do Japão e os indicadores macroeconômicos do Banco Mundial para compreender a produção de eletrônicos, os fluxos comerciais e o contexto de preços.
Para tornar o escopo defensável, também revisamos fontes como o IEEE e outros periódicos revisados por pares para o progresso da eletrônica impressa, juntamente com bases de dados de patentes para rastrear onde os processos de impressão e os formatos de sensores estão sendo desenvolvidos. Relatórios anuais de empresas, apresentações para investidores e comunicados de imprensa confiáveis são utilizados para confirmar as áreas de foco de aplicação, como embalagens, saúde e eletrônica de consumo, e para verificar a razoabilidade dos planos de capacidade ou expansão declarados. Uma assinatura paga também é utilizada para dados financeiros de empresas, além de notícias e informações financeiras, o que acelera a verificação cruzada. Esta lista não é exaustiva, pois outras fontes foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para preencher lacunas que as fontes documentais não explicam bem, especialmente em relação às taxas de adoção de sensores impressos, à evolução do preço médio de venda e ao mix real de remessas por tipo de sensor e uso final. Conversamos com partes interessadas em materiais, especialistas em processos de impressão, fabricantes de sensores e usuários finais nas regiões APAC, EMEA e Américas. Quando algum número calculado parecia inconsistente com os sinais de demanda observados, o dado era verificado novamente.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 17% | APAC: 45% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 35% | EMEA: 34% |
| Players menores: 17% | Gerentes: 48% | Américas: 21% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, em que indicadores de produção de eletrônica impressa, tendências de remessa de dispositivos nos principais usos finais e taxas de penetração realistas são utilizados para reconstruir o pool de receita atribuído aos sensores impressos. O modelo é então corroborado por meio de aproximações seletivas de baixo para cima, como verificações de preço médio de venda amostrado multiplicado pelo volume por formato de sensor e feedback de canal. Ajustes são feitos quando os totais implícitos conflitam com a capacidade de produção observada ou com os padrões de demanda.
Os principais insumos incluem a direção dos preços de tintas impressas e materiais funcionais, a adoção de substratos (filme, papel e outros substratos) e as mudanças no mix de tecnologia de impressão (por exemplo, serigrafia versus jato de tinta e métodos emergentes). Sinais de volume de uso final provenientes de embalagens, wearables de saúde e eletrônica de consumo também são incorporados. Quando os dados estão ausentes para formatos menores, as lacunas são tratadas pela aplicação de faixas de adoção conservadoras ancoradas no feedback das entrevistas e confirmadas por cronogramas publicados de piloto para comercialização.
A previsão utiliza análise de cenários apoiada por suavização baseada em tendências nas séries mais estáveis. Os pesos dos cenários são orientados pelo que os entrevistados relatam sobre conquistas de design, ciclos de qualificação e trajetórias esperadas de redução de custos. As conversões de moeda são mantidas consistentes dentro de cada ano. Os efeitos da inflação são aplicados apenas onde o feedback de preços sugere repasse aos preços médios de venda.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados por meio de triangulação entre sinais independentes e, em seguida, revisados para identificar grandes saltos anuais que não correspondem à prontidão tecnológica ou aos ciclos do mercado final. Realizamos verificações de variância no nível de região e aplicação e, quando um valor discrepante aparece, ele é rastreado até a premissa específica que o originou. Se a explicação não estiver clara, recontatamos as fontes relevantes.
Antes da aprovação final, o modelo passa por uma revisão analítica em múltiplas etapas para manter as definições, os cálculos e as premissas alinhados com o escopo escrito. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos importantes que podem alterar a demanda ou os preços. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada possível.
Dimensionamento do Mercado de Sensores Impressos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para sensores impressos podem diferir porque cada publicador define os limites de forma diferente e, em seguida, aplica suas próprias premissas de preços e adoção. As maiores diferenças geralmente decorrem de se as adjacências de eletrônica impressa flexível são contabilizadas, do que é tratado como sensor impresso versus módulo, e da velocidade com que se assume que a comercialização ocorrerá.
Sinais de adoção observados, como pilotos de embalagem migrando para pedidos recorrentes e uma mudança de mix relatada em direção a usos de saúde de maior valor, são utilizados para manter a estimativa de 2026 da Mordor Intelligence alinhada a um pool de receita exclusivo de sensores impressos, em vez de agrupar dispositivos de eletrônica impressa mais amplos. Outras estimativas também divergem quando utilizam anos-base anteriores com diferentes momentos de câmbio, ou quando aplicam curvas agressivas de redução de custos que comprimem os preços médios de venda sem serem revalidadas por meio de entrevistas com usuários.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 12,92 bilhões de USD (2026) | |
| Publicador Comercial A | 8,01 bilhões de USD (2024) | Utiliza um ano-base de 2024 e faz referência tanto à receita quanto à produção em unidades, o que pode subestimar o valor quando formatos de saúde e especializados de maior preço escalam mais tarde no ciclo. A descrição do escopo também sugere uma consolidação regional mais ampla com clareza limitada sobre o que é tratado como sensor versus dispositivo habilitado por sensor. |
| Portal de Pesquisa de Mercado B | 11,50 bilhões de USD (2025) | Apresenta um ponto de partida em 2025 e uma previsão de longo prazo, e o texto indica sobreposição com o contexto de sensores impressos e flexíveis, o que pode alterar os totais dependendo de se módulos e componentes flexíveis adjacentes estão incluídos. A trajetória de crescimento parece depender de uma curva de adoção mais rápida que pode não refletir totalmente os cronogramas de qualificação e aceleração entre os usuários finais. |
A dispersão na tabela é explicada principalmente pelas bordas do escopo e pelo ano utilizado para o valor inicial, amplificada por diferentes premissas sobre velocidade de adoção e evolução do preço médio de venda. Ao vincular o modelo a gatilhos de demanda claros, mix de processos e comportamento de aceleração realista, o número final permanece rastreável e mais fácil de reproduzir quando as premissas são atualizadas.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de sensores impressos?
O tamanho do mercado de sensores impressos é de USD 12,92 bilhões em 2026 e está projetado para atingir USD 17,89 bilhões até 2031.
Qual tipo de sensor está se expandindo mais rapidamente?
Os Biossensores crescem a um CAGR de 11,45% até 2031, impulsionados pela demanda por dispositivos de monitoramento de saúde vestíveis.
Por que os têxteis são importantes para o desenvolvimento futuro de sensores?
Os Têxteis e Elastômeros permitem que os sensores se estiquem e respirem com o usuário, apoiando roupas inteligentes que podem monitorar sinais vitais ou movimentos sem sacrificar o conforto.
Qual região é a maior produtora de sensores impressos?
A Ásia-Pacífico detém 39,05% da receita global devido à sua extensa base de fabricação de eletrônicos e aos programas governamentais de apoio.
Qual tecnologia de fabricação lidera o setor atualmente?
A Serigrafia domina com 41,55% de participação devido à sua confiabilidade e capacidade de filme espesso, embora o Jato de Aerossol e outros métodos de precisão estejam crescendo mais rapidamente.
Como as políticas governamentais estão afetando o mercado?
O financiamento da Lei CHIPS e Ciência dos EUA e da Iniciativa Chips para a Europa da UE reduz a barreira financeira para novas linhas rolo a rolo, acelerando os ciclos de comercialização.