
Tamanho e Participação do Mercado de Polivinilpirrolidona
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
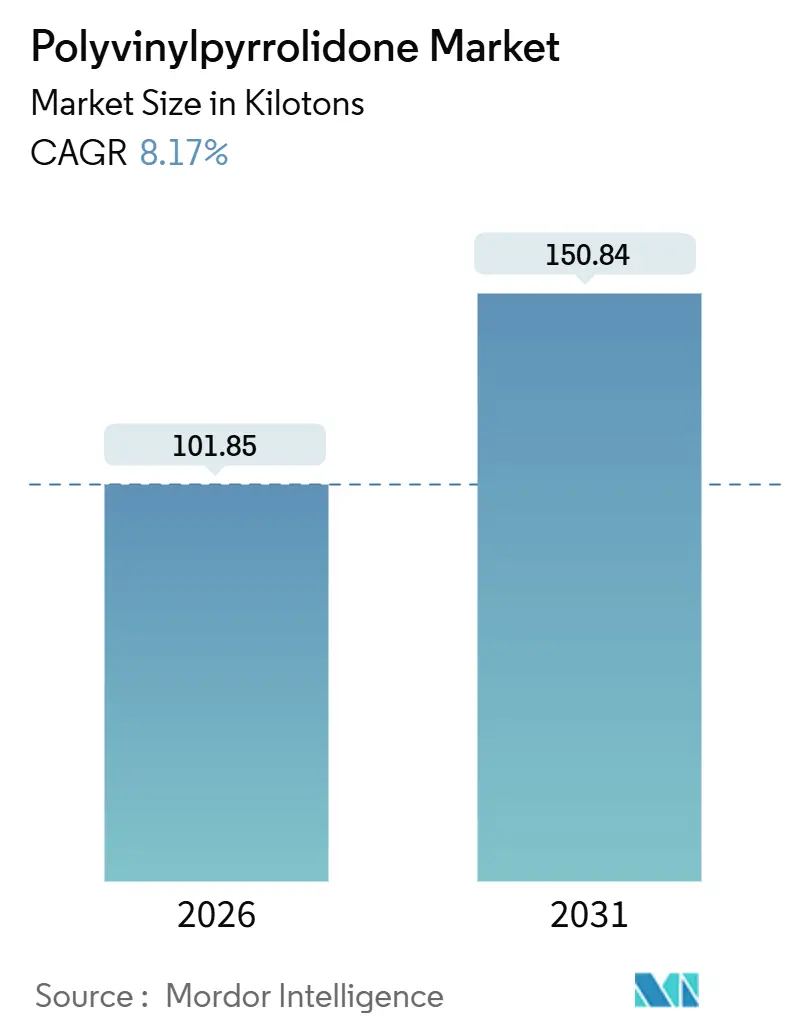
| Volume do Mercado (2026) | 101.85 quilotoneladas |
| Volume do Mercado (2031) | 150.84 quilotoneladas |
| Taxa de crescimento (2026 - 2031) | 8.17 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
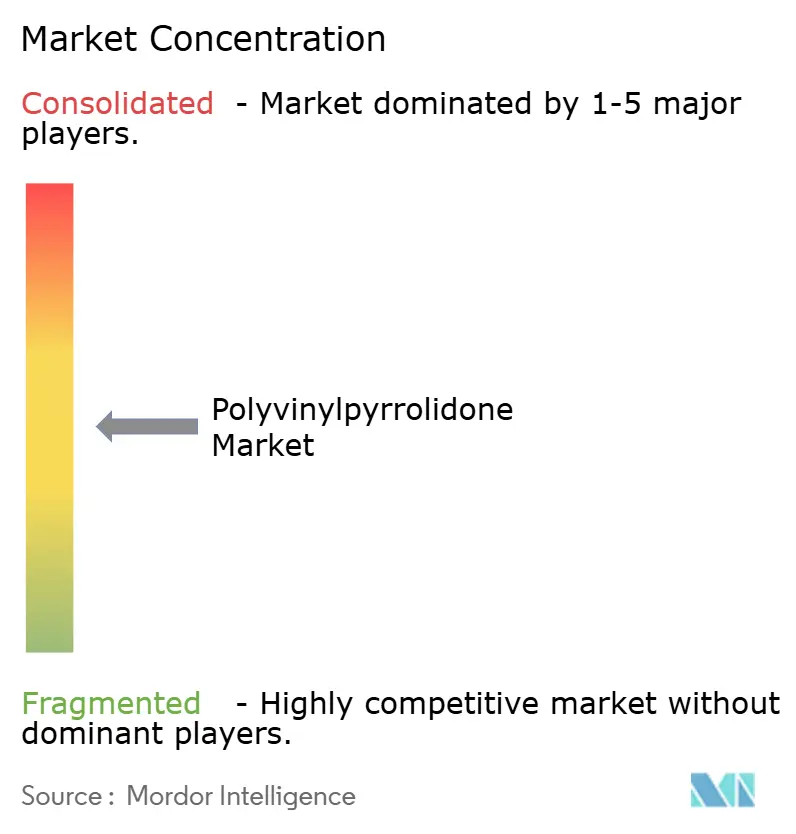
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Polivinilpirrolidona por Mordor Intelligence
O tamanho do Mercado de Polivinilpirrolidona é estimado em 101,85 quilotoneladas em 2026, e espera-se que alcance 150,84 quilotoneladas até 2031, a uma CAGR de 8,17% durante o período de previsão (2026-2031). A curva ascendente reflete o aperto nos limites de monômero residual que obriga os fornecedores de excipientes a modernizar as linhas de purificação, a migração constante de participação para graus secos por atomização otimizados para compressão direta e a crescente demanda por variantes de valor K adequadas a comprimidos de liberação controlada. As adições de capacidade do lado da oferta concentram-se na Ásia, onde plantas verticalmente integradas reduzem o risco de matéria-prima, enquanto usuários finais na América do Norte e na Europa buscam reformulações de cuidados pessoais livres de silicone que dependem de copolímeros de PVP solúveis em água. No lado dos riscos, os custos do N-vinilpirrolidona à base de acetileno acompanham as variações do petróleo bruto, e o crescente escrutínio sobre a persistência aquática sinaliza possíveis encargos de responsabilidade estendida ao produtor na Europa. A consolidação moderada persiste porque a integração retroativa de monômeros permanece intensiva em capital, mas a concorrência de preços em graus commoditizados se intensificou à medida que os participantes chineses elevam a capacidade nominal em dois dígitos.
Principais Conclusões do Relatório
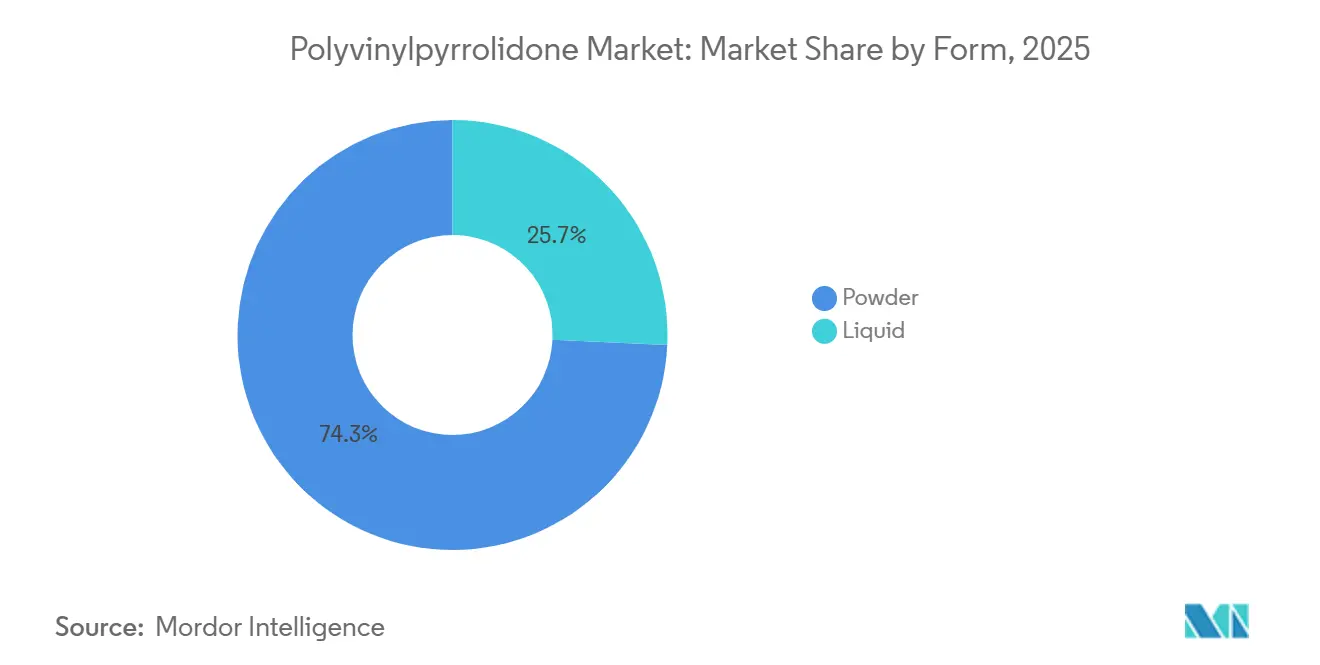
- Por forma, o pó capturou 74,26% da participação de receita em 2025 e está projetado para expandir a uma CAGR de 8,72% até 2031.
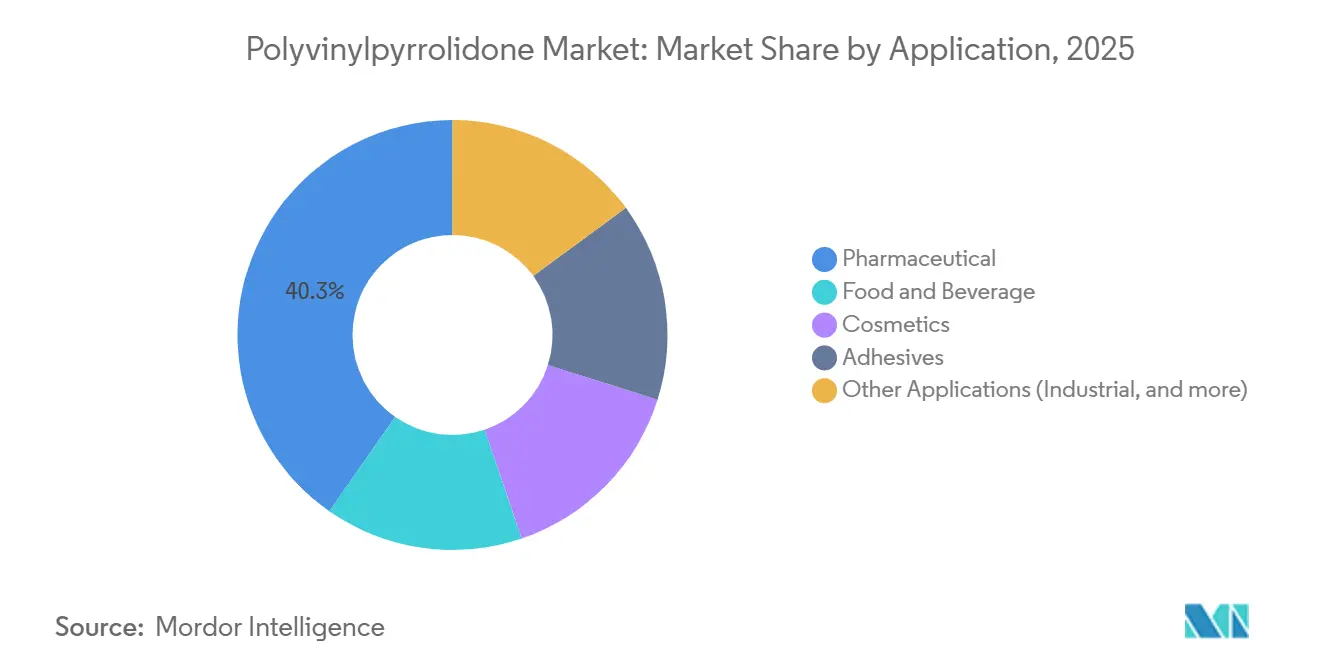
- Por aplicação, os produtos farmacêuticos lideraram com 40,28% da participação do mercado de polivinilpirrolidona em 2025, enquanto o segmento avança a uma CAGR de 11,87% até 2031.
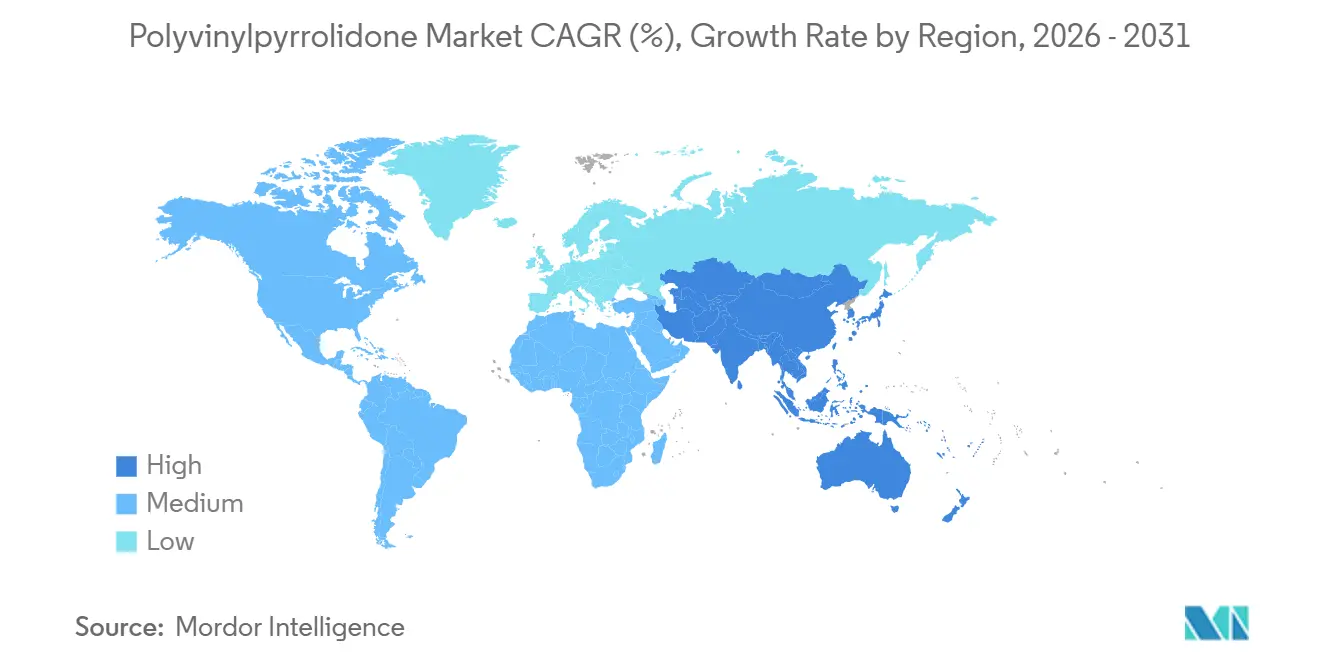
- Por geografia, a Ásia-Pacífico representou 39,27% do tamanho do mercado de polivinilpirrolidona em 2025 e está progredindo a uma CAGR de 11,45% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Demanda crescente por excipientes de alta pureza em produtos farmacêuticos sólidos orais | +2.80% | Global, com concentração na Ásia-Pacífico (China, Índia) e América do Norte | Médio prazo (2-4 anos) |
| Consumo crescente de formulações para estilização capilar e cuidados pessoais | +1.60% | América do Norte, Europa e mercados urbanos da Ásia-Pacífico (Coreia do Sul, Japão) | Curto prazo (≤ 2 anos) |
| Adoção de aglutinantes de PVP em produtos farmacêuticos impressos em 3D | +0.90% | América do Norte e Europa, adoção em estágio inicial no Japão | Longo prazo (≥ 4 anos) |
| Uso de dispersantes de PVP em processos de reciclagem de baterias com pasta aquosa | +0.40% | Ásia-Pacífico (China, Coreia do Sul) com transbordamento para Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Transição para adesivos solúveis em água e biodegradáveis em eletrônicos flexíveis | +0.70% | Núcleo Ásia-Pacífico (Coreia do Sul, Japão, China), transbordamento para América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Excipientes de Alta Pureza em Produtos Farmacêuticos Sólidos Orais
Os fabricantes de comprimidos devem agora atender aos limites de N-vinilpirrolidona residual de ≤10 ppm, ≤400 ppm de peróxidos e ≤500 ppm de aldeídos — limiares que exigem investimento em extração a vácuo, extinção de peróxidos e espectroscopia em tempo real. As organizações asiáticas de desenvolvimento e fabricação contratada (CDMOs) aumentam a produção para genéricos globais e rotineiramente especificam lotes de PVP com coeficiente de variação do valor K abaixo de 3%, um padrão inatingível sem viscometria em linha[1]. Os custos de conformidade elevam os diferenciais de preço entregue entre material de grau farmacêutico e industrial em até 15%, mas também erguem barreiras à entrada, reforçando os retornos para fornecedores integrados. Empresas farmacêuticas especializadas norte-americanas ampliam a adoção de matrizes K-90 e K-120 para renovar os ciclos de vida dos produtos sob a filosofia de qualidade por design da FDA. O crescimento de médio prazo, portanto, depende das expansões da fabricação de IFAs na Índia e na China, juntamente com a atividade de reformulação ocidental.
Consumo Crescente de Formulações para Estilização Capilar e Cuidados Pessoais
Químicos cosméticos preferem copolímeros de vinilpirrolidona/acetato de vinila e vinilpirrolidona/DMAPA para garantir fixação resistente à umidade sem o filme rígido associado aos acrilatos. As linhas Luviskol e Luviset da BASF fornecem valores K de 12 a 90, permitindo que os formuladores equilibrem resistência e características de remoção. O banco de dados CosIng europeu lista a PVP como irrestrita, mas os varejistas de beleza limpa pressionam as marcas a migrar para sistemas à base de água, acelerando a demanda na América do Norte e na Europa[2]. A Ásia urbana segue o caminho, impulsionada por regimes de estilização inspirados no K-pop que valorizam uma fixação forte, porém flexível. O efeito deverá atingir o pico em dois anos à medida que os ciclos de reformulação se fecham e os estoques se renovam.
Adoção de Aglutinantes de PVP em Produtos Farmacêuticos Impressos em 3D
Comprimidos fabricados por adição requerem excipientes que apresentem janelas de transição vítrea estreitas e reologia de fusão previsível. Graus de PVP com valores K entre 25 e 90 fornecem Tg de 110-180°C e suportam a modelagem por deposição fundida, ao mesmo tempo em que formam dispersões amorfas que aumentam a biodisponibilidade do IFA. A aprovação do Spritam pela FDA em 2015 validou o caminho regulatório, mas a adoção comercial ainda está condicionada pelos custos de equipamentos e pela ausência de regras harmonizadas de boas práticas de fabricação. Consórcios universitários continuam testando materiais, enquanto Ashland e Aprecia visam a uma solicitação de NDA até o final de 2026. A adoção se materializará primeiro na América do Norte e na Europa, uma vez que os modelos de validação de processos amadureçam.
Transição para Adesivos Solúveis em Água e Biodegradáveis em Eletrônicos Flexíveis
Sensores vestíveis e displays dobráveis precisam de adesivos que unam substratos sem emissão de gases. A cadeia principal rica em hidroxila da PVP adere bem a óxidos metálicos e se decompõe de forma inócua em fluidos fisiológicos em semanas, correspondendo às metas de ciclo de vida da eletrônica transitória. Samsung Display e LG Display testam camadas de PVP em pilhas de OLED dobráveis para mitigar a delaminação, e o METI do Japão financia pesquisas sobre dielétricos de PVP para biossensores de uso agrícola. O impulso ao CAGR de longo prazo decorre das expansões de capacidade de displays na Coreia do Sul, no Japão e na China, além de empreendimentos de dispositivos médicos nos EUA que buscam adesivos biodegradáveis para implantes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Volatilidade nos preços do monômero N-vinilpirrolidona | -1.40% | Global, com exposição aguda em regiões dependentes de matéria-prima de acetileno (Ásia-Pacífico, Europa) | Curto prazo (≤ 2 anos) |
| Limites rigorosos de monômero residual e peróxido farmacopeicos | -0.90% | Global, com impacto particular nos produtores de grau farmacêutico na América do Norte, Europa e Índia | Médio prazo (2-4 anos) |
| Investimento em conformidade de explosão de pó para sistemas de manuseio com classificação ATEX | -0.50% | Europa (Diretiva ATEX 2014/34/UE), com transbordamento para a América do Norte (normas NFPA 652) | Médio prazo (2-4 anos) |
| Escrutínio ambiental sobre a persistência aquática do PVP | -0.60% | Europa e América do Norte, com atenção regulatória emergente no Japão e na Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços do Monômero N-Vinilpirrolidona
O processo Reppe vincula os custos do NVP ao acetileno, formaldeído e amônia e, portanto, ao petróleo bruto e à eletricidade. As restrições de inverno em Shanxi e na Mongólia Interior empurraram o acetileno spot para cima em 18-22% em 2025, elevando as ofertas de NVP globalmente. A Europa sentiu choques paralelos à medida que os picos de preço do gás após a perda de capacidade do Nord Stream adicionaram EUR 0,80-1,20 por kg aos custos do monômero, comprimindo as margens de grau farmacêutico em até 10 pontos percentuais. A integração vertical protege BASF e Kuraray, mas os conversores menores enfrentam a volatilidade de preços, enfraquecendo os fluxos de caixa e adiando investimentos.
Limites Rigorosos de Monômero Residual e Peróxido Farmacopeicos
A Farmacopeia Europeia 11.0 reduziu à metade o limite de monômero para 10 ppm, exigindo extração a vácuo a menos de 1 mbar e temperaturas abaixo de 90°C para evitar a cisão do polímero. A adição de estabilizadores para extinguir peróxidos introduz metais-traço que requerem purificação por troca iônica, elevando os custos variáveis em USD 0,40-0,60 por kg. Fabricantes indianos de excipientes que abastecem 35% dos genéricos globais viram as margens operacionais cair de 5 a 7% ao atualizarem a capacidade analítica, impulsionando a consolidação em direção a participantes de grande escala capazes de realizar testes de liberação por cromatografia líquida de alta eficiência.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma:
O Desempenho do Pó Reforça a Eficiência de ManuseioOs graus em pó lideraram o mercado de polivinilpirrolidona com 74,26% de participação em volume em 2025 e devem crescer a 8,72% até 2031. A secagem por atomização do K-30 produz partículas esféricas que fluem facilmente para as prensas de compressão direta, reduzindo o tempo de ciclo e diminuindo o risco de explosão de pó sob as regras ATEX. O K-90 e K-120 secos em tambor permanecem essenciais para matrizes de liberação controlada, mas requerem etapas adicionais de manuseio que elevam o custo por quilograma acabado. A adoção de fabricação contínua favorece ainda mais os pós de fluxo livre, pois os alimentadores gravimétricos operam de forma mais consistente a densidades aparentes entre 0,3-0,5 g cm⁻³.
As formulações líquidas atendem a injetáveis e sprays aerossóis para cabelo, onde um polímero pré-dissolvido reduz o tempo de preparação. Apesar do custo de frete 30-40% mais alto por quilograma ativo, os produtores de injetáveis valorizam a ausência de partículas e o menor risco microbiológico durante a filtração estéril. Recicladores de baterias que testam fluxogramas hidrometalúrgicos à base de água também preferem aglutinantes líquidos para melhor dispersão de finos de cátodo. No entanto, o teor de conservantes nos graus líquidos conflita com as restrições de rótulo de beleza limpa, limitando o crescimento mais amplo em cosméticos.
Por Aplicação:
Produtos Farmacêuticos Aceleram com Genéricos e Necessidades de Liberação ControladaOs excipientes farmacêuticos comandaram 40,28% do volume total de 2025 e estão projetados para crescer a 11,87%, a CAGR de aplicação mais rápida. O tamanho do mercado de polivinilpirrolidona para produtos farmacêuticos está no caminho de atingir 76,2 quilotoneladas até 2031, à medida que as CDMOs na Índia e na China ampliam a produção para abastecer biossimilares e sólidos orais de alta potência. Os graus K-90 e K-120, com preços 25-30% acima do K-30, possibilitam perfis de liberação de 8 a 12 horas que prolongam os ciclos de vida dos medicamentos e justificam preços premium. As barreiras regulatórias sob o ICH Q3C exigem limites de solventes que os entrantes menores têm dificuldade em cumprir, consolidando ainda mais os fornecedores estabelecidos.
Em alimentos e bebidas, a seletividade única de polifenóis do PVPP estabiliza cerveja e vinho branco sem remover aromas, e o FDA 21 CFR 173.55 limita o uso a 60 g hL⁻¹ para cerveja, garantindo conformidade de segurança. Cervejarias artesanais nos Estados Unidos utilizam PVPP para clarificar IPAs turvas, preservando os óleos de lúpulo — um estilo que cresceu 18% em 2025. Em cosméticos, os formuladores substituíram solventes orgânicos voláteis por copolímeros de PVP para resistência à umidade; a contrapressão de gomas botânicas moderará o crescimento futuro. Os usos industriais, incluindo aglutinantes para baterias, avançam à frente, com gigafábricas europeias testando pastas à base de água para cumprir metas ESG.

Análise Geográfica
Mercado de Polivinilpirrolidona na APAC
A Ásia-Pacífico controlou 39,27% da demanda de 2025 e tem previsão de crescimento de 11,45%. A China fornece 45% das IFAs genéricas globais, e os subsídios provinciais para parques de excipientes reduzem os custos de terreno e utilidades em até 40%, aprofundando a vantagem competitiva regional. A Índia comissionou 25 novas linhas de compressão de comprimidos entre 2024-2025 e permanece como a importadora de crescimento mais rápido de PVP de grau farmacêutico. As indústrias de displays da Coreia do Sul e do Japão desviam tonelagem incremental para adesivos de OLED dobráveis, enquanto os fabricantes contratados da ASEAN expandem as exportações cosméticas que incorporam copolímeros de PVP para marcas norte-americanas.
Mercado de Polivinilpirrolidona na América do Norte e LATAM
Na América do Norte, a orientação preliminar da FDA sobre fabricação contínua incentiva formulações de compressão direta que dependem de PVP atomizado por spray, beneficiando as plantas da BASF em Geismar e da Ashland em Wilmington. O segmento de comestíveis de cannabis do Canadá utiliza PVP para aglutinar comprimidos comprimidos para uniformidade de dose sob as regras da Health Canada. O crescimento de genéricos do México supera 2,1 bilhões de USD em exportações e recorre a comprimidos ligados com PVP para satisfazer os testes de bioequivalência em toda a América Latina.
Mercado de Polivinilpirrolidona na Europa
Na Europa, o registro REACH acima de 1.000 t/a custa mais de 500.000 EUR, favorecendo os fornecedores estabelecidos. A Alemanha ancora a demanda de grau farmacêutico, embora a produção de comprimidos migre para o leste por razões de custo. A divergência de rotulagem do Reino Unido pós-Brexit acrescenta entre 15.000 e 25.000 GBP por SKU de excipiente, complicando as cadeias de suprimentos. Os inovadores nórdicos impulsionam a demanda por PVP em barras de xampu sólido e produtos de limpeza em pó que economizam água.
Mercado de Polivinilpirrolidona na América do Sul e MEA
O setor de genéricos do Brasil importa PVP de fornecedores indianos para atender aos critérios de bioequivalência da Anvisa, enquanto a Arábia Saudita aprovou 12 novas linhas de comprimidos que especificam PVP K-30 no âmbito da diversificação da Visão 2030. A África do Sul lidera a adoção africana de copolímeros de PVP para relaxantes capilares em cuidados com o cabelo, e farmácias locais na Nigéria experimentam PVP em pó para cápsulas extemporâneas, apesar das restrições de energia elétrica.
Panorama regulatório
Os requisitos regulatórios para PVP e PVPP variam de acordo com o uso final, sendo os controles mais rigorosos aplicados a excipientes farmacêuticos. Espera-se que os fornecedores estejam alinhados às especificações farmacopeicas (USP/NF, Ph. Eur. e ChP) e forneçam documentação de qualidade auditável para apoiar registros de medicamentos junto ao FDA, à EMA e à NMPA da China.
Na Europa, a conformidade com atmosferas explosivas molda os investimentos em manuseio de pós e embalagens sob a Diretiva ATEX 2014/34/UE, afetando o layout das plantas, a coleta de poeira e a seleção de equipamentos certificados para grades secas por pulverização. No setor de alimentos e bebidas, os pilares regulatórios incluem a autorização da UE para PVP (E 1201) e PVPP (E 1202) sob a estrutura de aditivos alimentares da UE (incluindo o Regulamento (UE) nº 231/2012 da Comissão e o Regulamento (CE) nº 1333/2008) e as condições de uso nos Estados Unidos para PVPP no processamento de cerveja sob o FDA 21 CFR 173.55 (com limites de uso definidos). A China também reforçou as expectativas de conformidade em relação aos métodos de teste de contato com alimentos, com novos padrões de métodos de teste GB 31604 entrando em vigor em 16 de setembro de 2025, aumentando a necessidade de relatórios de teste localizados e documentação para fornecedores que atendem às cadeias de valor de embalagens e processamento de bebidas. Para cosméticos, a conclusão do painel de especialistas da Cosmetic Ingredient Review (CIR) de outubro de 2024, de que múltiplos polímeros de vinilpirrolidona são seguros conforme utilizados, apoia uma maior continuidade de formulação à medida que as marcas intensificam o escrutínio sobre narrativas relacionadas à persistência.
Análise da cadeia de valor
A cadeia de valor do PVP começa a montante com intermediários petroquímicos e ligados ao acetileno que alimentam a produção do monômero N-vinilpirrolidona (NVP), seguida pela polimerização em PVP e conversão em grades específicas para aplicações (incluindo variantes de valor K e PVPP reticulado). Produtores integrados com maior controle sobre o fornecimento de monômeros e capacidades de purificação normalmente têm vantagem no gerenciamento de oscilações de custo e no atendimento a requisitos de baixa impureza, enquanto conversores não integrados permanecem mais expostos à volatilidade do NVP e a obstáculos de qualificação em mercados finais regulamentados.
No estágio intermediário, o PVP de grau farmacêutico é moldado por exigências de sistemas de qualidade. A qualificação de clientes geralmente abrange de 12 a 24 meses e pode incluir auditorias de instalações, validação de métodos analíticos e pacotes de estabilidade, com qualquer alteração de local ou processo podendo desencadear uma requalificação. A distribuição a jusante normalmente depende de centros regionais e distribuidores especializados que apoiam a documentação, a rastreabilidade de lotes e a interface regulatória local para clientes de farmacêuticos, alimentos e cosméticos. A certificação EXCiPACT GMP/GDP, obtida pela BASF SE em Ludwigshafen em 2024, funciona como um guardião prático para o fornecimento de excipientes em formulações regulamentadas, enquanto parcerias com distribuidores regionais ajudam os fornecedores a melhorar o acesso e os níveis de serviço onde os clientes precisam de respostas técnicas rápidas e dossiês em conformidade.
Cenário Competitivo
O mercado de Polivinilpirrolidona é moderadamente consolidado. As barreiras de entrada decorrem do preço de mais de USD 15 milhões das linhas de purificação de monômeros e da necessidade de análises auditadas por BPF. A BASF investe fortemente, adicionando 3.000 t/a em Ludwigshafen para PVP de grau farmacêutico K-90 e K-120 com conclusão prevista para 2027. A Ashland faz parceria com a Aprecia para codesenvolver filamentos de PVP para comprimidos impressos em 3D, ilustrando a pivotagem em direção a aplicações de alta margem. As tendências tecnológicas se bifurcam: os participantes ocidentais estabelecidos testam o monitoramento contínuo do valor K e a transparência da cadeia de suprimentos sob as orientações da IPEC de 2024, enquanto as empresas chinesas aceleram a capacidade nominal para conquistar volume em cosméticos e graus industriais.
Líderes do Setor de Polivinilpirrolidona
-
Ashland
-
BASF
-
Boai NKY Pharmaceutical Co., Ltd.
-
Nippon Shokubai Co., Ltd.
-
KURARAY CO., LTD.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Polivinilpirrolidona Empresas cobertas neste relatório
- Ashland
- BASF
- Boai NKY Pharmaceutical Co., Ltd.
- Glide Chem Private Limited
- JH Nanhang Life Sciences Co., Ltd.
- KURARAY CO., LTD.
- Merck KGaA
- Nippon Shokubai Co., Ltd.
- Shanghai Yuking Water Soluble Material Tech Co. Ltd.
- Star-Tech & JRS Specialty Products Co. Ltd.
- Thermo Fisher Scientific Inc.
- Zhangzhou Huafu Chemical Co. Ltd.
Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo está concentrado em grades de PVP de maior pureza e rigidamente controladas para a fabricação de formas orais sólidas e processamento contínuo, onde os clientes se concentram em uma variabilidade estreita do valor K, baixos resíduos e rastreabilidade robusta. O aperto dos limites de impureza mencionados no contexto do relatório (para monômero residual e subprodutos oxidativos) e o uso crescente de pós secos por pulverização em compressão direta criam espaço para fornecedores que possam investir em purificação avançada, monitoramento em linha e capacidade de documentação de grau excipiente (DMFs/CEPs e prontidão para auditorias), em vez de competir principalmente em volume de commodities.
No lado da demanda, a reformulação de cuidados pessoais e novos casos de uso em manufatura avançada apontam para duas frentes de oportunidade. Primeiro, sistemas de styling e cuidados sem silicone e à base de água que continuam a usar copolímeros de PVP solúveis em água. Segundo, a pressão de substituição em que as marcas testam alternativas não-PVP. Um sinal concreto de inovação impulsionada pela substituição é a introdução pela BASF do Verdessence Maize em abril de 2025 como um polímero biodegradável para styling capilar, posicionado contra o PVP sintético e os copolímeros VP/VA, o que desloca as conversas com compradores em direção a polímeros de desempenho de base biológica e caminhos de reformulação ligados à sustentabilidade. Preços e confiabilidade de fornecimento também permanecem como alavancas comerciais ativas, refletidas no anúncio da BASF Pharma Solutions em março de 2026 de um aumento global de preços de até 20% para excipientes e determinados IFAs, fortalecendo o argumento a favor de fornecedores que possam demonstrar continuidade de fornecimento, resiliência a custos de energia e qualidade diferenciada em aplicações regulamentadas.
Desenvolvimentos industriais recentes em Mercado de Polivinilpirrolidona
- Janeiro de 2026: Ashland e Univar Solutions iniciaram um acordo de distribuição exclusiva cobrindo derivados de éter de celulose e PVPP para clientes de alimentos e bebidas em toda a região EMEA. O acordo fortalece o alcance regional e o serviço técnico para auxiliares de processamento e grades adjacentes a excipientes, apoiando os clientes à medida que consolidam o fornecimento enquanto atendem às necessidades de documentação local.
- Abril de 2025: a BASF lançou o Verdessence Maize, um polímero biodegradável para styling capilar comercializado como alternativa ao PVP sintético e aos copolímeros VP/VA. O lançamento intensifica a pressão competitiva no setor de cuidados pessoais ao deslocar as conversas com compradores em direção a polímeros de desempenho de base biológica e caminhos de reformulação ligados à sustentabilidade.
- Maio de 2024: a BASF SE relatou que sua unidade em Ludwigshafen recebeu certificação EXCiPACT GMP e GDP para a produção e testes de polivinilpirrolidonas. A certificação fortalece a posição da unidade no fornecimento de excipientes regulamentados e apoia os requisitos de qualificação de clientes e auditoria nas cadeias de valor farmacêuticas.
Mercado de Polivinilpirrolidona Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de polivinilpirrolidona (PVP) abrange a demanda e a oferta global de PVP comercializado em formas comerciais, sendo dimensionado como o volume de mercado consumido nos principais setores de uso final.
Exclusões de escopo: Excluímos os valores do monômero de pirrolidona upstream e as transferências internas cativas e não comerciais que não são precificadas e negociadas como PVP.
Visão Geral da Segmentação
- Por Forma
- Pó
- Líquido
- Por Aplicação
- Farmacêutico
- Alimentos e Bebidas
- Cosméticos
- Adesivos
- Outras Aplicações (Industrial, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Para estabelecer a estrutura inicial, revisamos informações públicas que ajudam a explicar onde o PVP é produzido, onde é consumido e o que impulsiona as variações de volume por aplicação. As referências comuns incluem estatísticas de comércio e tarifas do UN Comtrade, indicadores de produção manufatureira e industrial de fontes como o Banco Mundial e a OCDE, e estatísticas publicadas de saúde e uso de medicamentos pela Organização Mundial da Saúde.
Também utilizamos referências de normas e segurança de fontes como a FDA dos EUA, a Agência Europeia de Medicamentos e a Agência Europeia de Produtos Químicos para confirmar as condições típicas de uso e os requisitos de qualidade que influenciam a adoção. Registros de empresas, apresentações a investidores, fichas técnicas e imprensa de reputação são utilizados para acompanhar mudanças de capacidade, comentários sobre utilização de plantas e mix de produtos. Quando necessário para verificações cruzadas, nossa equipe também utiliza assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e rastreamento de importações e exportações em nível de embarque. Esta lista é ilustrativa, e muitas outras fontes foram revisadas para coletar dados e resolver itens não esclarecidos.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para traduzir indicadores amplos em premissas realistas para o modelo de volume de PVP. Conversamos com uma combinação de fabricantes, distribuidores e usuários finais nos setores farmacêutico, de cuidados pessoais, alimentício e de adesivos industriais para validar os pools de demanda, o comportamento típico de substituição e o ritmo das mudanças de grau. A cobertura é mantida global para que a escassez regional de oferta, a dependência de importações e o repasse de preços possam ser verificados com contexto local.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 26% | CXOs: 17% | APAC: 46% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 36% | EMEA: 33% |
| Empresas de menor porte: 20% | Gerentes: 47% | Américas: 21% |
Dimensionamento de Mercado e Previsão
O dimensionamento central é construído utilizando uma abordagem top-down, na qual a produção, os fluxos comerciais e os indicadores de atividade de uso final são integrados em um único pool de demanda e, em seguida, convertidos em volume de consumo de PVP por aplicação. Para manter os resultados fundamentados, os totais são corroborados por meio de aproximações seletivas bottom-up, como a amostragem de discussões de embarques de fornecedores, verificações de canal com distribuidores e verificações de consistência de volume utilizando faixas típicas de dosagem ou uso em formulações.
Os insumos são mantidos práticos e específicos ao mercado, incluindo a intensidade de formulação farmacêutica (uso em dosagem sólida e excipientes), tendências de produção de cuidados pessoais e cosméticos, proxies de demanda de adesivos e ligantes em cadeias industriais-chave e a dependência regional de importações visível nos padrões alfandegários. Também acompanhamos sinais de taxa de operação e mudanças de capacidade, uma vez que o desgargalamento e a nova capacidade podem alterar rapidamente a oferta aparente, o que então afeta o consumo realizado.
Para a previsão, é utilizada a análise de cenários, com o crescimento da demanda vinculado a alguns drivers claramente observados com os quais os entrevistados concordam, como a expansão da fabricação farmacêutica, as tendências de produção de bens de consumo e os requisitos de grau impulsionados por regulamentações. Onde dados diretos estão ausentes para países menores, estimamos as lacunas mapeando o consumo para mercados comparáveis utilizando a produção manufatureira e a intensidade do comércio, e então verificamos novamente os níveis implícitos de uso per capita e por setor para que os números permaneçam realistas.
Ciclo de Validação de Dados e Atualização
Validamos o modelo em várias etapas para que os valores discrepantes sejam identificados antes da finalização dos resultados. Os volumes de saída são verificados em relação a sinais independentes, como balanços comerciais regionais, anúncios de plantas e mudanças visíveis de demanda nas principais categorias de uso final, e qualquer grande variação aciona uma nova verificação das premissas e unidades.
Antes da aprovação final, o trabalho é revisado por outro analista, seguido de uma última verificação de consistência que analisa as taxas de crescimento, as participações regionais e as divisões por aplicação quanto à continuidade lógica ao longo dos anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando há um evento relevante, como uma adição de capacidade, uma interrupção no fornecimento ou uma variação cambial acentuada que pode distorcer as comparações ano a ano. Logo antes da entrega, realizamos uma última varredura de atualização para que os clientes recebam a visão mais atual, sustentada por insumos rastreáveis.
Tamanho do Mercado de Polivinilpirrolidona da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a polivinilpirrolidona frequentemente não coincidem porque as fontes utilizam unidades diferentes, anos-base diferentes e formas distintas de tratar as variações de preço em relação às variações reais de volume. Alguns relatórios também ampliam o escopo para químicas adjacentes ou contabilizam transferências internas, o que pode inflar os totais sem ser evidente para o leitor.
Os principais fatores de divergência geralmente estão relacionados ao momento da atualização e ao tratamento cambial, uma vez que um modelo atualizado após grandes movimentos de matérias-primas apresentará um caminho de preço médio de venda implícito diferente em comparação a um modelo que mantém preços anteriores. Outra diferença comum é se a estimativa é construída como receita ou volume, e se os preços médios de venda são normalizados entre regiões e graus ou aplicados como um único número combinado. A dispersão na tabela decorre em grande parte dessas escolhas, onde o momento cambial e as verificações de preço médio de venda são atualizados próximos à publicação e, em seguida, validados por meio de verificações de realidade de uso final na abordagem utilizada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 101,85 quilotoneladas (2026) | |
| Consultoria Global A | 3,08 bilhões de USD (2025) | Reportado como receita, não como volume, portanto depende fortemente da curva de preço médio de venda assumida por grau e região. O ano-base é anterior e o caminho de preços pode variar materialmente se a atualização não estiver alinhada aos movimentos mais recentes de matérias-primas e câmbio. |
| Editora do Setor B | 2,93 bilhões de USD (2025) | Utiliza um ano-base de receita e aplica uma premissa de precificação combinada que pode subestimar os graus farmacêuticos premium em regiões com preços mais elevados. O período e os pontos de conversão cambial diferem, o que pode alterar o valor inicial de 2025 mesmo que a demanda subjacente seja semelhante. |
Considerados em conjunto, a comparação mostra que a escolha de unidade e o tratamento de preços explicam a maior parte da divergência, mesmo antes de se debater as fronteiras geográficas e de grau. Ao manter as etapas claras e ao verificar os totais implícitos em relação a sinais de comércio, mudanças de capacidade e demanda de uso final, podemos manter uma visão equilibrada do mercado que é mais fácil de reproduzir e atualizar ao longo do tempo.
Principais Perguntas Respondidas no Relatório
Qual será o tamanho da demanda global de PVP até 2031?
As previsões indicam que o consumo atingirá 150,84 quilotoneladas até 2031, refletindo uma CAGR de 8,17% a partir de 2026.
Qual segmento adiciona o maior volume incremental?
Os produtos farmacêuticos fornecerão o maior aumento absoluto, expandindo a 11,87% ao ano à medida que os genéricos e os formatos de liberação controlada se multiplicam.
Por que os graus em pó são preferidos na fabricação de comprimidos?
O pó seco por atomização flui de forma consistente para as prensas de compressão direta, reduz o risco de explosão de pó e se alinha aos protocolos de fabricação contínua.
O que impulsiona a liderança da Ásia-Pacífico?
As plantas de monômero integradas da China, as CDMOs em expansão da Índia e os investimentos em displays flexíveis da Coreia do Sul e do Japão impulsionam o crescimento da demanda regional acima de 11%.
Como os medicamentos impressos em 3D afetarão os fornecedores de PVP?
Os volumes de aglutinante são pequenos hoje, mas os caminhos aprovados pela FDA e as atividades de parceria em curso sugerem um nicho de saída de alta margem que poderá ganhar impulso após 2026.