
Tamanho e Participação do Mercado de TIC das Filipinas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
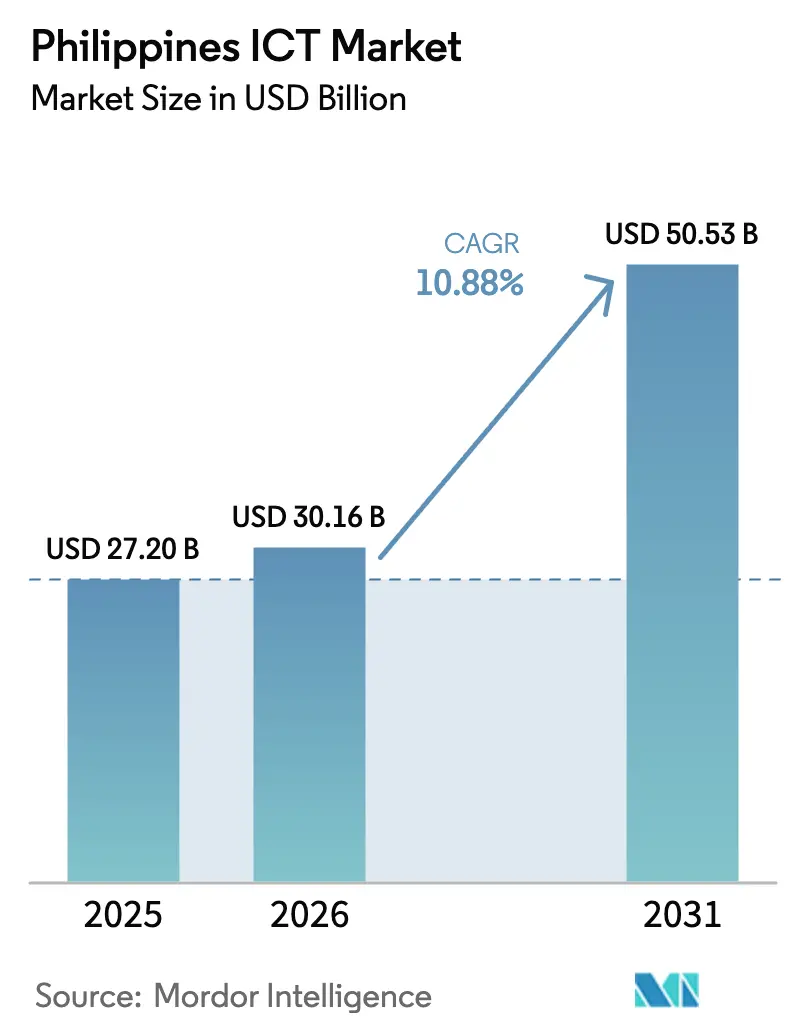
| Tamanho do mercado no ano base (2025) | 27.2 Bilhões de dólares |
| Tamanho do Mercado (2026) | 30.16 Bilhões de dólares |
| Tamanho do Mercado (2031) | 50.53 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.88 % |
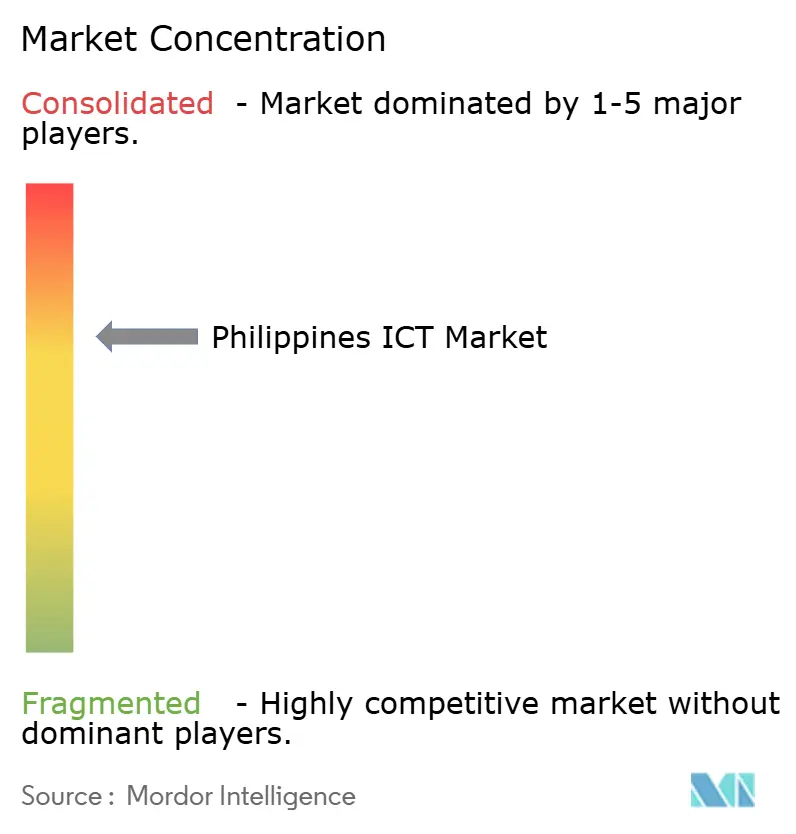
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de TIC das Filipinas por Mordor Intelligence
O tamanho do mercado de TIC das Filipinas foi avaliado em USD 27,2 bilhões em 2025 e estima-se que cresça de USD 30,16 bilhões em 2026 para atingir USD 50,53 bilhões até 2031, a um CAGR de 10,88% durante o período de previsão (2026-2031). Essa trajetória robusta reflete o regime liberalizado de investimento estrangeiro do arquipélago, implantações de 5G em larga escala, mais de USD 10 bilhões em compromissos de centros de dados de hiperescala e um plano de digitalização governamental que está migrando mais de 70% dos serviços públicos para o ambiente online.[1]Departamento de Tecnologia da Informação e Comunicações, "Painel de Progresso do Plano Diretor de Governo Eletrônico 2022-2028," dict.gov.ph A demanda crescente por soluções de nuvem, borda e cibersegurança está reforçando o impulso dos gastos, enquanto as políticas de compartilhamento de torres e as novas empresas de torres comuns estão ampliando o alcance da rede para províncias menos atendidas.[2]PLDT Inc., "Sistema de Cabos Apricot Chega às Filipinas," pldt.com Simultaneamente, o mercado de TIC das Filipinas está se beneficiando da diversificação da cadeia de fornecimento da ASEAN, que está atraindo montagem de semicondutores, análise de dados e cargas de trabalho de IA para o crescente conjunto de talentos qualificados do país.[3]Banco Asiático de Desenvolvimento, "Educação e Formação Técnica e Profissional nas Filipinas," adb.org A concorrência intensificada entre operadores fixos e móveis está comprimindo as tarifas, mas estimulando o investimento em backhaul de fibra, 5G privado e links via satélite que, em conjunto, elevam a qualidade do serviço e a cobertura geográfica.
Principais Conclusões do Relatório
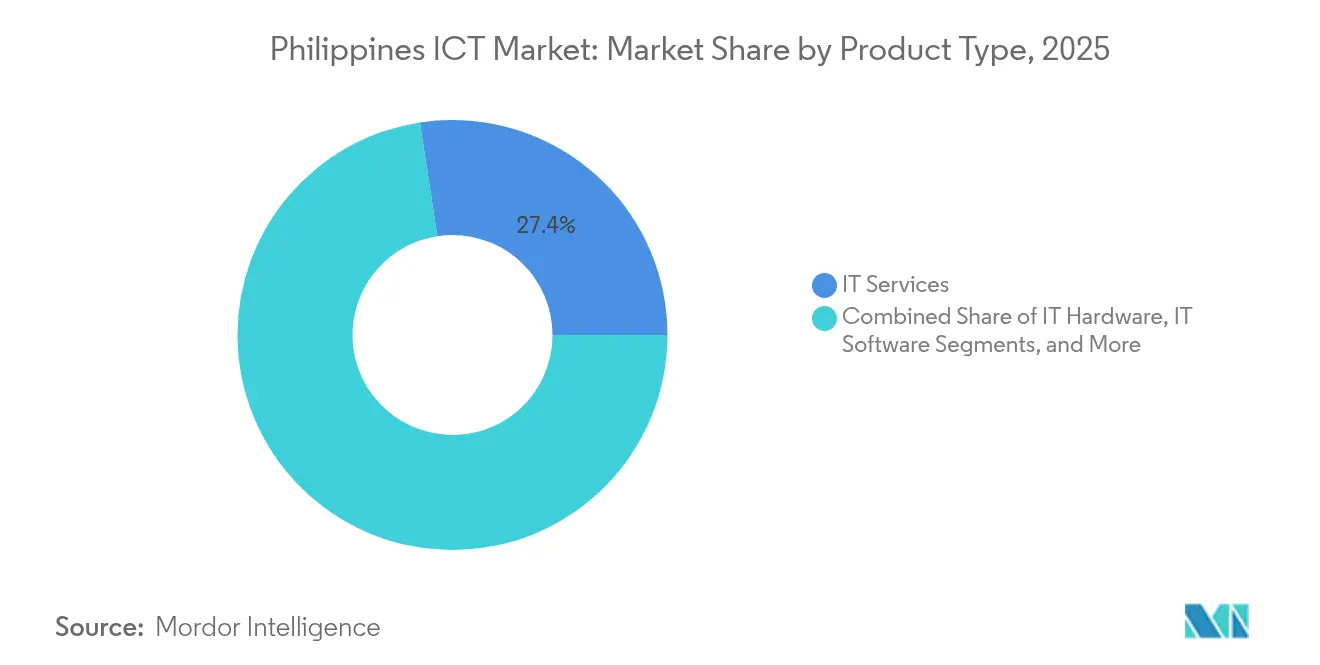
- Por tipo de produto, os serviços de TI detinham 27,42% da participação do mercado de TIC das Filipinas em 2025; a segurança está avançando a um CAGR de 11,65% até 2031.
- Por tamanho de empresa, as grandes empresas comandavam 60,52% da participação do mercado de TIC das Filipinas em 2025; estima-se que as PMEs cresçam a um CAGR de 12,22% até 2031.
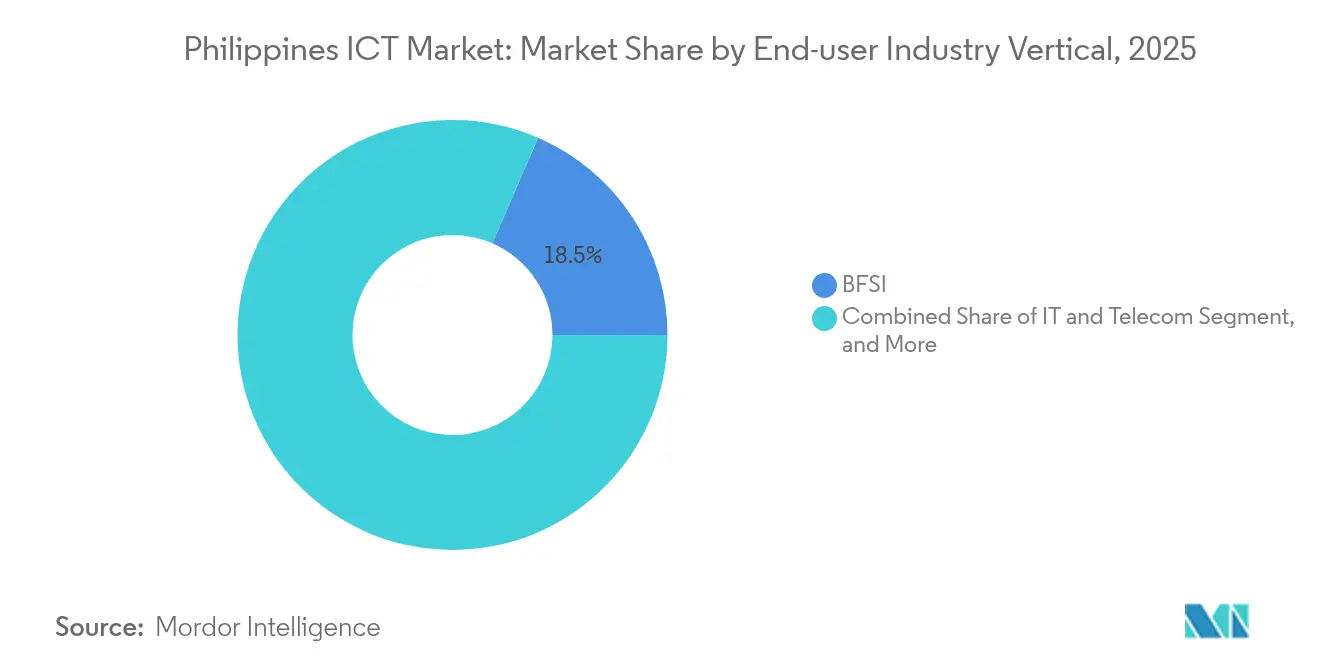
- Por vertical de setor do usuário final, o BFSI capturou 18,48% do tamanho do mercado de TIC das Filipinas em 2025; os setores de jogos e esportes eletrônicos estão projetados para crescer a um CAGR de 12,86% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de TIC das Filipinas
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantação acelerada de 5G | +1.8% | Metro Manila, Cebu, Davao | Médio prazo (2-4 anos) |
| Adoção acelerada de nuvem pelas PMEs | +1.5% | Centros urbanos em todo o país | Curto prazo (≤ 2 anos) |
| Plano Diretor de Governo Eletrônico 2022-2028 do Governo | +2.1% | Nacional; prioridade nas regiões GIDA | Longo prazo (≥ 4 anos) |
| Aumento nos investimentos em centros de dados de hiperescala | +1.9% | Corredor de crescimento Manila-Laguna-Cavite | Médio prazo (2-4 anos) |
| Expansão dos pagamentos digitais via carteiras eletrônicas | +1.2% | Mercados rurais e urbanos | Curto prazo (≤ 2 anos) |
| Crescimento do ecossistema de startups de tecnologia | +0.9% | Cebu, Davao, Iloilo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Implantação Acelerada do 5G Impulsiona a Modernização da Infraestrutura
O mercado de TIC comercial das Filipinas está acelerando a modernização da rede, com Globe e PLDT superando conjuntamente 100 novos sites 5G em Áreas Geo-Isoladas e em Desvantagem (GIDA) em 2025. O espectro de banda média expandido e o novo cabo submarino Apricot elevam agora a capacidade internacional em 33%, posicionando o país como um hub de redundância para o tráfego de hiperescala. As redes privadas 5G estão se expandindo para logística, mineração e agricultura de precisão, onde a fibra permanece impraticável, enquanto os nós de borda colocalizados em novos centros de dados entregam latência abaixo de 10 ms, essencial para análises de fábricas inteligentes. As operadoras também estão experimentando o open-RAN para reduzir os custos de rádio e diversificar os fornecedores, reforçando a eficiência de capital no longo prazo. Coletivamente, essas atividades estão adicionando profundidade e resiliência à conectividade nacional, habilitando aplicações de baixa latência e aumentando a atratividade do mercado de TIC das Filipinas para provedores globais de nuvem.
O Plano Diretor de Governo Eletrônico Acelera a Digitalização do Setor Público
O Departamento de Tecnologia da Informação e Comunicações já migrou 70% dos serviços públicos para o ambiente online, emitiu mais de 1 milhão de assinaturas digitais e implantou 438 terminais VSAT em barangays remotos para cumprir as metas do Governo Eletrônico. À medida que os ministérios migram bancos de dados para nuvens soberanas, a demanda por IaaS seguro, SaaS e serviços de integração cresce de forma constante. Plataformas de aquisição que aproveitam a blockchain para titulação de terras e desembolso de subsídios estão sendo pilotadas, sinalizando oportunidades futuras para integradores de sistemas especializados. Enquanto isso, o programa Digital Bayanihan, apoiado pela França, Singapura e parceiros multilaterais, fornece treinamento de habilidades para funcionários locais, reforçando a adoção no longo prazo. Essas iniciativas aprofundam a penetração do mercado de TIC das Filipinas nas regiões rurais e produzem um fluxo de receita confiável do setor público para os fornecedores.
O Investimento em Centros de Dados de Hiperescala Transforma a Infraestrutura Digital
As regras de capital aberto que agora permitem 100% de participação estrangeira sustentam mais de USD 10 bilhões em adições de capacidade anunciadas pela STT GDC, PLDT e outros operadores entre 2025-2028. As instalações recém-inauguradas em Sta. Rosa e os mega-sites planejados em Cavite adicionam coletivamente mais de 200 MW de carga de TI, suportando cargas de trabalho emergentes de IA e negociação de alta frequência com design tolerante a falhas e múltiplos pontos de acesso a cabos submarinos. O impulso do investimento está se espalhando para cidades secundárias, onde módulos de borda gerenciam serviços de jogos e fintech sensíveis à latência. A demanda por resfriamento líquido, UPS modular e acordos de compra de energia renovável (PPAs) está expandindo rapidamente o mercado de TIC das Filipinas endereçável por fornecedores de infraestrutura especializada.
O Crescimento dos Pagamentos Digitais Remodela o TIC dos Serviços Financeiros
A penetração de carteiras digitais atingiu 52,8%, e a plataforma principal GCash cresceu para 86 milhões de usuários até meados de 2025, estabelecendo novos picos de transação em pagamentos entre pessoas, comerciantes e governo. Os trilhos em tempo real estão acelerando a adoção de análise antifraude, automação de conformidade e pontuação de crédito baseada em IA, especialmente entre consumidores sem conta bancária no Luzon rural e Mindanao. Com o banco central visando uma proporção de 70% sem dinheiro até 2026, bancos e provedores de carteiras digitais estão escalando núcleos nativos de nuvem, implantando KYC biométrico e explorando remessas baseadas em blockchain para o corredor de trabalhadores no exterior de USD 36 bilhões. Cada iniciativa amplia o mercado de TIC das Filipinas endereçável por fornecedores de fintech, cibersegurança e tecnologia regulatória.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas de conectividade no último quilômetro | −1.4% | Visayas Oriental, ARMM, ilhas remotas | Longo prazo (≥ 4 anos) |
| Escassez persistente de talentos em TI | −1.7% | Em todo o país | Médio prazo (2-4 anos) |
| Aumento dos custos de eletricidade | −1.1% | Corredor de centros de dados Manila-Laguna | Curto prazo (≤ 2 anos) |
| Extorsão cibernética e ransomware | −0.8% | Clusters de BFSI e saúde | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Escassez Persistente de Talentos em TI Restringe o Crescimento do Mercado
Apenas 1 em cada 10 candidatos técnicos atende aos critérios de contratação em IA, análise de dados ou cibersegurança, deixando um estimado de 200.000 vagas não preenchidas. Embora a TESDA tenha triplicado as inscrições online desde 2023, a exposição prática a equipamentos da Indústria 4.0 permanece escassa fora das universidades de referência. Os estágios baseados em empresas representam menos de 4% do treinamento total, reduzindo a capacidade do mercado de TIC das Filipinas de absorver projetos de alto valor. A Fundação das Indústrias de Semicondutores e Eletrônicos nas Filipinas está fazendo lobby por pacotes de incentivos e um fundo de habilidades de USD 500 milhões para evitar a perda de talentos regionais, mas qualquer impacto dificilmente ocorrerá antes de 2027.
O Aumento dos Custos de Eletricidade Ameaça a Economia dos Centros de Dados
Os preços de energia por atacado subiram mais de 20% nos últimos 12 meses e podem triplicar novamente até 2029 sob as projeções atuais de mix de geração. Os operadores de centros de dados consomem até 150 GWh anuais por campus, expondo-os à volatilidade de custos e ao escrutínio de redução de carbono. A instabilidade da rede elétrica exige redundância de múltiplas alimentações e backup diesel no local, elevando o capex em aproximadamente 15% por MW. Os operadores estão respondendo com PPAs solares, reaproveitamento de calor residual e resfriamento por imersão, mas a menos que a penetração de renováveis suba acima de 35%, o mercado de TIC das Filipinas enfrentará pressão de margens que poderá atrasar novos compromissos de hiperescala.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Os Serviços Lideram a Onda de Transformação Digital
Os serviços de TI controlaram 27,42% da participação do mercado de TIC das Filipinas em 2025, à medida que as empresas deslocaram orçamentos de capital para soluções gerenciadas baseadas em resultados para migração para a nuvem, projetos-piloto de IA e automação de processos. O segmento está previsto para superar os gastos com hardware até 2031, com hiperescaladores internacionais aprofundando parcerias com integradores locais e as operadoras de telecomunicações agrupando soluções de borda habilitadas por 5G. Ao mesmo tempo, a segurança de TI contribui com a receita incremental mais rápida, crescendo a um CAGR de 11,65% devido à frequência de ransomware e às novas diretrizes de privacidade de dados.
A fatia de hardware permanece contida porque a base de montagem de semicondutores registrou apenas 1-2% de crescimento no topo da linha em 2025, após contrações consecutivas em 2023-2024. No entanto, a nearshoring da China e os incentivos para componentes de veículos elétricos estão renovando o investimento em instalações de circuito impresso e substratos que poderão elevar as contribuições de hardware após 2027. Os gastos com serviços de comunicação são resilientes, com implantações de fibra e satélite competindo para atender à demanda de largura de banda, fortalecendo a base do mercado de TIC das Filipinas para receitas de software e plataformas de camadas superiores.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório


Por Tamanho de Empresa: O Crescimento das PMEs Supera a Adoção pelas Grandes Empresas
As grandes empresas forneceram 60,52% do tamanho do mercado de TIC das Filipinas em 2025, canalizando orçamentos para 5G privado, nuvem soberana e plataformas de experiência do cliente habilitadas por IA. Os conglomerados estão reforçando a postura de recuperação de desastres por meio de contratos de centros de dados com dois sites e arquiteturas de segurança microssegmentadas que favorecem provedores de serviços verticalmente integrados.
As PMEs, no entanto, estão expandindo os gastos a um CAGR de 12,22%, com políticas de prioridade à nuvem removendo barreiras de capital. SaaS de baixo código, cibersegurança por assinatura e vouchers de inovação governamentais sustentam a adoção, especialmente em manufatura e indústrias criativas fora da Metro Manila. No entanto, a banda larga rural desigual e o financiamento de venture limitado ainda restringem a capacidade do setor de TIC das Filipinas de desbloquear toda a oportunidade das PMEs.
Por Vertical de Setor do Usuário Final: Os Jogos Lideram a Inovação Digital
O BFSI manteve a maior participação no tamanho do mercado de TIC das Filipinas, com 18,48% em 2025, impulsionado pelos pagamentos em tempo real e pelas licenças de bancos digitais. Os investimentos em análise de fraude, APIs de open banking e remessas via blockchain estão prontos para se intensificar até 2031.
Os jogos e esportes eletrônicos registram o maior crescimento, com um CAGR de 12,86%, impulsionados pelo aumento da renda disponível, pelas melhorias de latência do 5G e pelos novos incentivos fiscais que atraem editoras e organizadores de torneios. Os centros de dados de borda em Cebu e Davao reduzem os tempos de ping para títulos multijogador, enquanto as integrações de fintech permitem o pagamento instantâneo de prêmios. A adoção antecipada de AR/VR e jogos em nuvem amplia ainda mais o mercado de TIC das Filipinas endereçável por fornecedores de entrega de conteúdo, cibersegurança e gateways de pagamento localizados.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Análise Geográfica
A Metro Manila controla mais da metade das receitas atuais do mercado de TIC das Filipinas, aproveitando anéis de fibra densos, múltiplos pontos de aterrisagem de cabos submarinos e um amplo conjunto de talentos. O cabo Apricot, operacional desde fevereiro de 2025, eleva a capacidade internacional total de Manila acima de 140 Tbps e diversifica as rotas, afastando-se do Mar do Sul da China. Esse aumento está atraindo hiperescaladores, fintechs e startups de IA para Quezon City e Bonifacio Global City, elevando a absorção de centros de dados e os aluguéis de escritórios premium.
Os distritos comerciais centrais de Cebu, Davao e Iloilo estão formando hubs secundários, apoiados pelo Wi-Fi gratuito do DICT, subsídios para startups e conectividade VSAT expandida. A Eastern Communications estendeu links de 400 Gbps para Mindanao, enquanto as empresas de torres iniciam obras em sites de colocation que encurtam os prazos de implantação. Esses avanços aumentam a diversidade regional do mercado de TIC das Filipinas e mitigam a dependência excessiva de Luzon.
Apesar do progresso, aproximadamente 25 milhões de cidadãos em mais de 7.000 barangays permanecem mal atendidos. A densidade de torres de 0,15 por 1.000 habitantes fica atrás dos pares regionais, e os atrasos no processamento de licenças acrescentam 6 a 12 meses à energização dos sites. As construções contínuas de torres comuns, revendedores de satélite e propostas de financiamento de PPP visam reduzir essa lacuna, mas a economia do último quilômetro continua pesando sobre a penetração nacional do mercado de TIC das Filipinas.
Panorama regulatório
O mercado de TIC das Filipinas opera sob uma estrutura em evolução de conectividade e governo digital liderada pelo Departamento de Tecnologia da Informação e Comunicação (DICT) e sua agência vinculada, a Comissão Nacional de Telecomunicações (NTC). A Lei da República nº 12234 (Konektadong Pinoy Act), em vigor desde 23 de agosto de 2025, introduz uma política de acesso aberto para transmissão de dados, promove o compartilhamento de infraestrutura e a co-localização, e reforma a gestão do espectro e o acesso ao mercado para os Participantes da Indústria de Transmissão de Dados (DTIPs).
Os requisitos de digitalização do setor público foram reforçados pela Lei da República nº 12254 (Lei de E-Governança), com o DICT assinando as normas de regulamentação de implementação (IRR) em 24 de março de 2026. O IRR avança estruturas digitais unificadas e padrões técnicos e de cibersegurança interoperáveis entre agências, além de mandatos de governança, como a nomeação de diretores de informação, o que afeta as necessidades de aquisição, integração e conformidade de segurança em TIC governamental. Sob a estrutura da Konektadong Pinoy Act, as multas administrativas por violações regulatórias variam de PHP 50.000 a PHP 5.000.000 por violação, elevando os riscos de conformidade para operadores de rede e plataforma.
Análise da cadeia de valor
A cadeia de valor de TIC das Filipinas abrange capacidade internacional e conectividade doméstica por meio da infraestrutura de transmissão de dados, incluindo instalações de gateway internacional, redes centrais/backbone, agregação de middle-mile e acesso last-mile. Grandes operadoras e provedores de infraestrutura conectam pontos de chegada de cabos submarinos a anéis de fibra metropolitanos e redes provinciais, apoiados por ativos de transmissão e torres que determinam os cronogramas de implantação.
Acima da camada de conectividade, fornecedores de nuvem, data centers, cibersegurança e integração de sistemas oferecem plataformas e serviços gerenciados a empresas e agências governamentais, geralmente por meio de parceiros locais para implementação, operações e conformidade. A Lei de E-Governança formaliza ainda mais os requisitos do lado da demanda ao exigir padrões técnicos e de cibersegurança unificados e funções de CIO em agências, o que aumenta a necessidade de arquiteturas interoperáveis, gestão de identidade e acesso, hospedagem segura, middleware de integração e serviços gerenciados de longo prazo para operar fluxos de trabalho integrados voltados ao cidadão. Sob a Konektadong Pinoy Act, os DTIPs também operam dentro de um modelo de participação mais estruturado, com registro e certificados da NTC que podem ter períodos de validade de até 5, 10 ou 15 anos, dependendo do segmento, moldando os horizontes de investimento para construções de backbone, metro e acesso.
Cenário Competitivo
O mercado permanece moderadamente concentrado: PLDT e Globe coletivamente excedem 80% da participação na infraestrutura nacional de linha fixa e móvel, aproveitando a escala de capex para consolidar vantagens de qualidade de rede. Ambas captaram novos recursos — a PLDT garantiu PHP 4 bilhões em empréstimos verdes, enquanto a Globe alocou PHP 1 bilhão para uma expansão de fibra em Bataan —, ressaltando o poder de capital do duopólio. A pressão regulatória por meio do projeto de lei Konektadong Pinoy busca abrir o arrendamento de fibra óptica escura e reduzir os preços de banda larga, sugerindo uma potencial diluição do poder dos incumbentes.
Os novos entrantes de hiperescala mudam as dinâmicas de poder de negociação. O campus de 300 MW do ENDECGROUP e a construção de 124 MW da STT GDC introduzem caminhos alternativos de interconexão de longa distância, dando às empresas opcionalidade além das ofertas de colocation das operadoras de telecomunicações. A cibersegurança permanece subofertada em relação aos volumes de ameaças, apresentando espaço em branco para fornecedores de nicho capazes de agrupar monitoramento, resposta a incidentes e ferramentas de conformidade.
Os entrantes internacionais frequentemente preferem parcerias em vez de competição direta: o hub tecnológico de Manila da Revolut ilustra a atração do talento local e dos marcos regulatórios pró-digital. O compromisso da Microsoft de treinar 100.000 filipinos em IA complementa o pilar de força de trabalho da Estratégia Nacional de IA, sinalizando o desenvolvimento colaborativo de habilidades. Os padrões unificados exigidos para aquisições governamentais de TIC poderiam favorecer grandes integradores com processos certificados, representando barreiras de entrada para desafiantes menores.
Líderes do Setor de TIC das Filipinas
Accenture plc
Cisco Systems, Inc.
Oracle Corporation
Amazon.com Inc.
International Business Machines Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As reformas de conectividade de acesso aberto e os requisitos de interoperabilidade governamental criam demanda identificável para construtores de rede, modelos de host neutro e compartilhamento de torres, e provedores de conectividade empresarial, além de integradores de sistemas capazes de apoiar plataformas interagências. O IRR da Lei de E-Governança, assinado em 24 de março de 2026, institucionaliza padrões técnicos e de cibersegurança unificados e a governança de CIOs de agências, expandindo oportunidades para hospedagem em nuvem soberana, serviços de identidade, ferramentas de cibersegurança e projetos de integração que conectam múltiplas agências a fluxos de trabalho voltados ao cidadão.
O investimento contínuo em nuvem hiperescalável e empresarial também apoia oportunidades em regiões de nuvem, ecossistemas de data centers e infraestrutura preparada para IA. Em julho de 2026, a Amazon Web Services (AWS) propôs um investimento de 5 bilhões de USD ao longo de 15 anos, vinculado ao estabelecimento de uma Região AWS e a uma expansão mais ampla da infraestrutura digital, reforçando um caminho para a demanda local em migração para a nuvem, serviços gerenciados e implementação liderada por parceiros para o governo e empresas locais. Com a Konektadong Pinoy enfatizando o compartilhamento de infraestrutura e o acesso ao mercado em segmentos de transmissão, fornecedores de construção de fibra, transporte óptico, automação e segurança podem captar gastos vinculados à expansão do backbone, atualizações de middle-mile e extensões de last-mile para áreas carentes de serviço.
Desenvolvimentos recentes do setor
- Julho de 2026: a Amazon Web Services obtém o compromisso do governo filipino de investir 5 bilhões de dólares americanos ao longo de 15 anos para desenvolver infraestrutura digital. O movimento expande diretamente a presença de data centers e infraestrutura em nuvem no país. Fortalece a espinha dorsal digital das Filipinas e o ecossistema preparado para IA com grande investimento estrangeiro.
- Junho de 2026: a Accenture plc afirma que a IA poderia liberar 79 bilhões de dólares em capacidade produtiva para as Filipinas até 2030. Isso destaca um potencial aumento de produtividade impulsionado pela IA para o mercado de TIC. Posiciona as Filipinas como um centro regional de serviços habilitados por IA e apoia a transformação digital orientada por políticas.
- Maio de 2026: executivos da Oracle Corporation na SuiteConnect em Manila anunciam o aumento dos investimentos filipinos em sistemas digitais conectados e integração de IA. O desenvolvimento está ligado à adoção de nuvem empresarial, dados e IA no mercado filipino. Fortalece a presença da Oracle no setor de TI empresarial filipino e acelera iniciativas de finanças, cadeia de suprimentos e operações habilitadas por IA.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de TIC das Filipinas é definido como o valor dos gastos no país com serviços de comunicação e produtos e serviços de tecnologia empresarial que permitem conectividade, computação e operações digitais.
Exclusões de escopo: excluímos eletrônicos de consumo vendidos principalmente para uso de entretenimento pessoal e o comércio informal de reparos ou dispositivos de mercado paralelo que não pode ser rastreado por canais reportados.
Visão geral da segmentação
- Por Tipo de Produto
- Hardware de TI
- Hardware de Computador
- Equipamentos de Rede
- Periféricos
- Software de TI
- Serviços de TI
- Consultoria e Implementação de TI
- Terceirização de TI (ITO)
- Terceirização de Processos de Negócios (BPO)
- Serviços Gerenciados de Segurança
- Serviços de Nuvem e Plataforma
- Infraestrutura de TI
- Segurança de TI/Cibersegurança
- Serviços de Comunicação
- Hardware de TI
- Por Tamanho de Empresa
- Pequenas e Médias Empresas
- Grandes Empresas
- Por Vertical de Setor do Usuário Final
- Governo e Administração Pública
- BFSI
- TI e Telecomunicações
- Energia e Serviços Públicos
- Varejo, Comércio Eletrônico e Logística
- Manufatura e Indústria 4.0
- Saúde e Ciências da Vida
- Petróleo e Gás
- Jogos e Esportes Eletrônicos
- Outros Verticais
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental estabelece os parâmetros do modelo antes do início de qualquer entrevista. Revisamos publicações e séries temporais que ajudam a explicar como a demanda se movimenta nas Filipinas, como o escritório nacional de estatísticas para dados macroeconômicos e contagens empresariais, o banco central para taxas de câmbio e indicadores de contas nacionais, e o regulador de telecomunicações para atualizações relacionadas a assinantes, banda larga e espectro.
Para manter o limite do mercado prático, também utilizamos fontes como grupos comerciais de TIC e terceirização para marcos setoriais publicados, estatísticas alfandegárias e comerciais para tendências de valor de importação de equipamentos de TIC, e artigos revisados por pares para padrões de adoção em nuvem, cibersegurança e pagamentos digitais. Registros de empresas, relatórios anuais e apresentações a investidores foram usados para mapear a composição de receitas e confirmar qual parcela é obtida nas Filipinas em comparação com fora do país. Para verificações cruzadas sobre ações corporativas e fluxo de negócios, utilizamos seletivamente assinaturas pagas para dados financeiros e inteligência de empresas, além de um banco de dados de notícias e finanças para verificação de eventos. Esta lista não é exaustiva, e muitas outras fontes públicas e pagas foram consultadas conforme necessário para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho de campo foi usado para testar as suposições documentais que geralmente geram a maior variância, especialmente como os orçamentos de nuvem e segurança empresarial estão sendo alocados, e como a receita de serviços de telecomunicações está sendo dividida entre demanda de consumo e empresarial. Conversamos com uma combinação de operadoras, integradores de sistemas, distribuidores e grandes compradores empresariais para que os dados finais reflitam o que está sendo contratado e implantado, não apenas o que é anunciado. Como este é um mercado de país único, as entrevistas foram centradas nas Filipinas, com cobertura em setores-chave de usuários, como BFSI, governo e serviços.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | CXOs: 13% |
| Nível médio: 54% | Líderes funcionais/de unidade: 27% |
| Empresas menores: 14% | Gerentes: 60% |
Dimensionamento e previsão de mercado
O dimensionamento utiliza uma combinação top-down e bottom-up, com o total construído a partir de conjuntos de demanda das Filipinas que podem ser reconciliados com padrões de receita e gastos do setor. Na prática, reconstruímos o gasto endereçável em TIC combinando a direção da receita de serviços de comunicação com os gastos em tecnologia empresarial, e depois dividimos usando indicadores de composição alinhados com o que os compradores locais realmente adquirem.
Entradas relevantes neste mercado incluem tendências de assinaturas de banda larga móvel e fixa, movimento da receita média por usuário, ritmo de adoção de nuvem empresarial, priorização de gastos em cibersegurança, cronograma de grandes programas digitais do setor público, e valor de importação de hardware de TIC como proxy para ciclos de renovação de dispositivos e infraestrutura. Quando uma série pública está incompleta, as lacunas são tratadas usando faixas de entrevistas e, então, ajustando-as com verificações de consistência em relação às parcelas de receita reportadas e ciclos de aquisição.
Para a previsão, foi aplicada uma análise de cenários em torno de variáveis que podem mudar mais rapidamente, principalmente preços de telecomunicações e uso de dados, velocidade de migração para a nuvem, e o momento de grandes contratos. A trajetória final foi então alinhada com visões de consenso coletadas de respondentes primários, e ajustada quando uma variável implicava um crescimento que não era realista para a capacidade de entrega local.
Validação de dados e ciclo de atualização
A validação é feita em camadas para que os totais permaneçam explicáveis e rastreáveis. Os resultados do modelo são comparados com sinais independentes, como a direção da receita de serviços de telecomunicações, o movimento de importação e investimento em equipamentos de TIC, e implantações de programas anunciados, e então as variâncias são revisadas até que os fatores fiquem claros.
Se uma entrada alterar o valor do mercado além de uma faixa razoável, refazemos os cálculos, revisitamos as definições e recontatamos fontes quando necessário, para que a suposição não fique sem resolução. Antes da aprovação final, outro analista revisa a lógica da planilha e verifica erros de unidade, questões de tempo de conversão de moeda e contagem duplicada entre linhas de serviço. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, e uma revisão final pré-entrega é feita para que os clientes recebam a visão mais recente.
Tamanho do mercado de TIC das Filipinas segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para TIC nas Filipinas frequentemente diferem porque os autores não traçam o mesmo limite entre serviços de comunicação e gastos com tecnologia empresarial, e também escolhem anos-base e prazos de conversão diferentes. Alguns números são construídos apenas para TIC empresarial, enquanto outros combinam conectividade de consumo mais amplo e serviços relacionados.
A tabela de referência mostra um total mais alto do que algumas estimativas apenas empresariais porque, no modelo da Mordor Intelligence, a receita de serviços de comunicação é incluída junto com hardware, software, serviços, infraestrutura e segurança de TI, com valores expressos em USD usando um ano-base consistente e um escopo de país único.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 27,2 bilhões de USD (2025) | |
| Revista Comercial A | 21,3 bilhões de USD (2024) | Esse valor é descrito como gasto empresarial em TIC, o que normalmente exclui os serviços de comunicação orientados ao consumidor e pode aplicar diferentes inclusões de segmento para receitas relacionadas a telecomunicações. |
| Boletim do Setor B | 18,0 bilhões de USD (2024) | Essa estimativa é apresentada como um valor geral mais amplo, com visibilidade limitada sobre o que é contabilizado dentro de TIC, e provavelmente usa suposições conservadoras sobre a composição de serviços e o momento de conversão de moeda. |
Entre os três números, a variação vem principalmente do que é contabilizado dentro de TIC, e se a receita de serviços de telecomunicações é tratada como parte do mercado ou mantida separada. Ao vincular o total a indicadores de demanda observáveis e, em seguida, verificar a composição por meio de entrevistas, chegamos a um valor equilibrado que pode ser reproduzido e atualizado quando as entradas mudam.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de TIC das Filipinas até 2031?
As previsões indicam que o mercado de TIC das Filipinas atingirá USD 50,53 bilhões até 2031, crescendo a um CAGR de 10,88%.
Qual segmento está crescendo mais rapidamente?
A segurança de TI, impulsionada pelo aumento do risco de ransomware, está projetada para registrar um CAGR de 11,65% até 2031.
Por que as nuvens híbridas estão ganhando espaço?
As empresas combinam o controle local com a escalabilidade da nuvem pública para atender às regras de soberania de dados e às metas de custo, impulsionando a adoção híbrida a um CAGR de 12,63%.
Como os preços de eletricidade afetarão os operadores de centros de dados?
O aumento dos custos de energia está comprimindo as margens, tornando os PPAs de energia renovável e o resfriamento eficiente em termos energéticos essenciais para novas construções nos próximos cinco anos.
O que impulsiona a demanda por TIC fora da Metro Manila?
Os programas de Wi-Fi do governo, novos investimentos de empresas de torres e incentivos para startups estão estimulando hubs regionais em Cebu, Davao e Iloilo.
Quais novas tecnologias moldarão o mercado até 2031?
Redes 5G privadas, computação de borda, análise habilitada por IA e sistemas de pagamento e registro de terras baseados em blockchain dominarão os roteiros das empresas.
Página atualizada pela última vez em:


