
Tamanho e Participação do Mercado de Ferramentas Ortopédicas Motorizadas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
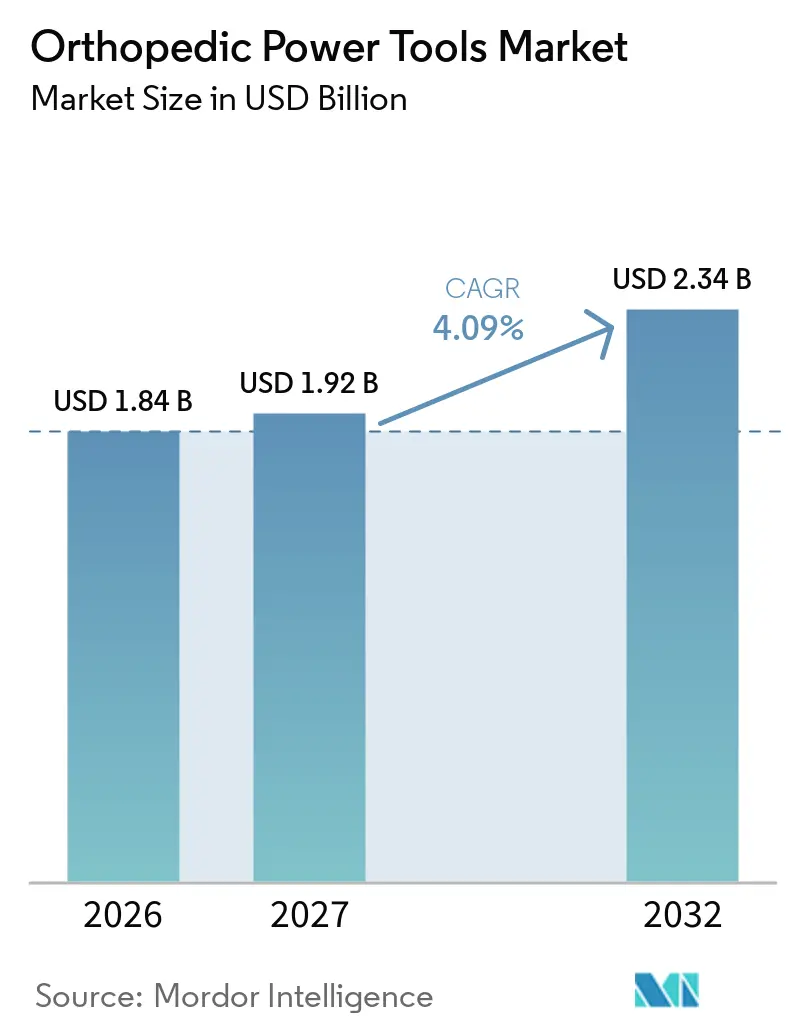
| Tamanho do Mercado (2027) | 1.92 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.34 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.09 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ferramentas Ortopédicas Motorizadas por Mordor Intelligence
O tamanho do Mercado de Ferramentas Ortopédicas Motorizadas deve aumentar de 1,84 bilhões de USD em 2026 para 1,92 bilhões de USD em 2027 e atingir 2,34 bilhões de USD até 2032, crescendo a um CAGR de 4,09% no período de 2027 a 2032.
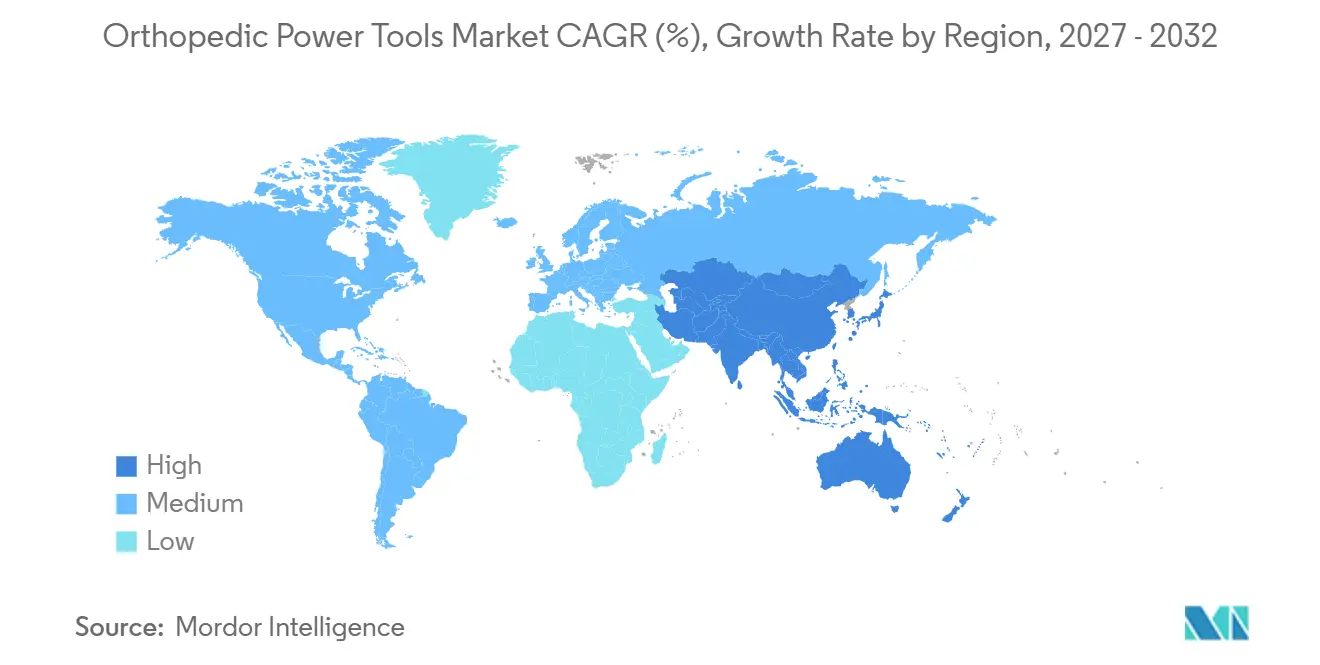
O crescimento é impulsionado por uma carga significativa e crescente de doenças musculoesqueléticas, juntamente com a mudança constante em direção a plataformas movidas a bateria que melhoram a eficiência cirúrgica. A América do Norte mantém sua liderança com base em altos volumes de procedimentos e rápida adoção de tecnologias de sala cirúrgica digital, enquanto a Ásia-Pacífico avança mais rapidamente à medida que a infraestrutura de saúde se expande para atender a uma população envelhecida. A demanda é ainda impulsionada por centros cirúrgicos ambulatoriais (ASCs) que favorecem dispositivos compactos e sem fio adaptados para intervenções ortopédicas de curta permanência. A intensidade competitiva se concentra em atualizações contínuas que alinham os cabos com robótica e navegação, mas a hesitação nas compras persiste onde altos desembolsos de capital e custos de validação de esterilização sobrecarregam os orçamentos.
Principais Conclusões do Relatório
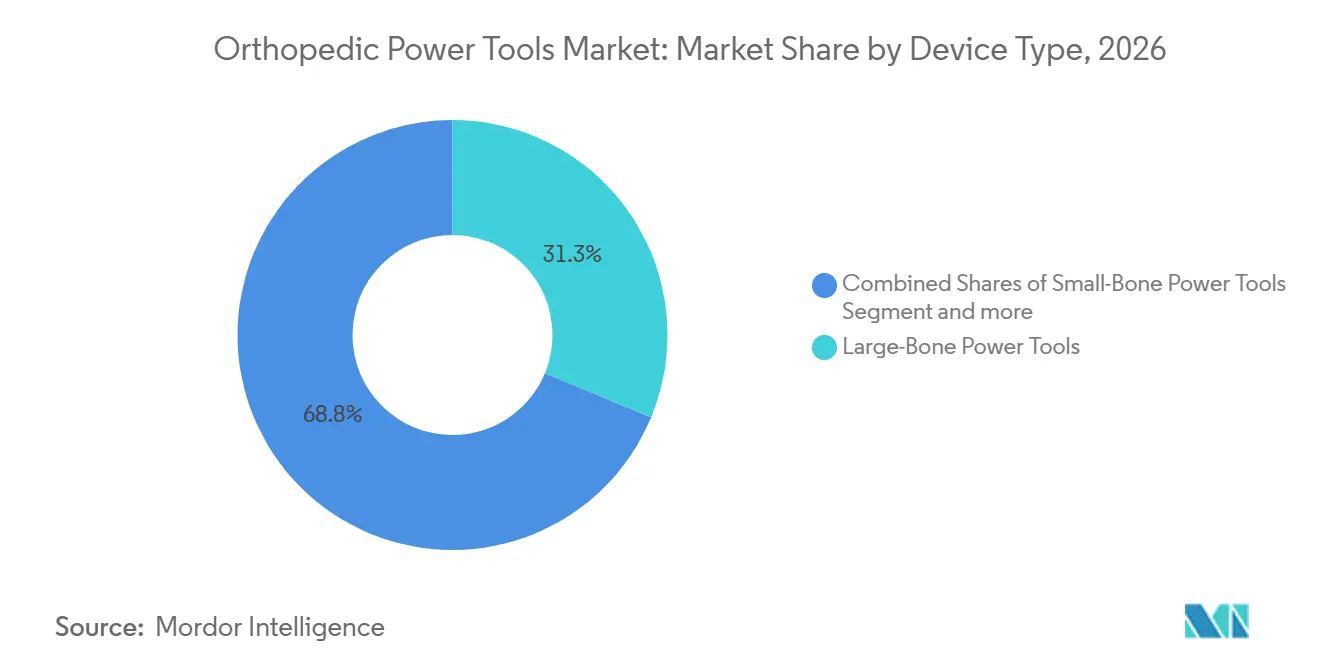
- Por tipo de dispositivo, as ferramentas motorizadas para ossos grandes capturaram 31,25% da participação do mercado de ferramentas ortopédicas motorizadas em 2026, enquanto as ferramentas de alta velocidade estão crescendo a um CAGR de 5,52% até 2032.
- Por tecnologia, os sistemas a bateria detinham 40,10% da participação do tamanho do mercado de ferramentas ortopédicas motorizadas em 2026 e estão se expandindo a um CAGR de 4,66% até 2032.
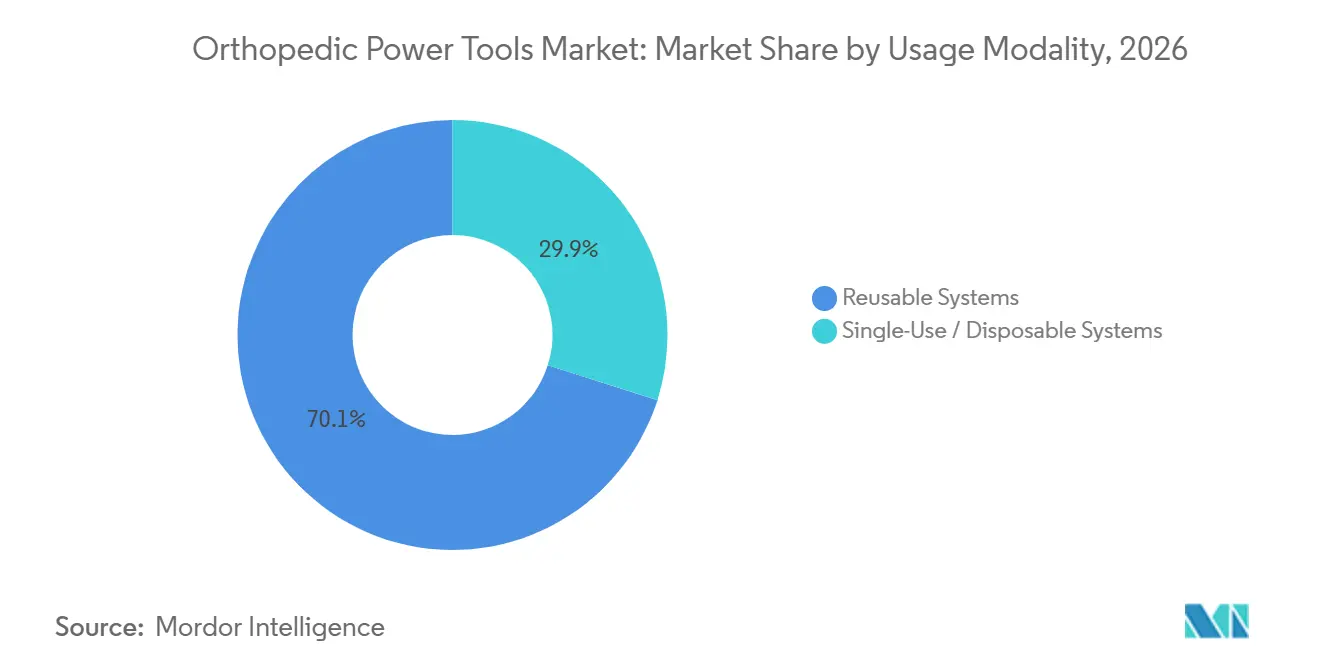
- Por modalidade de uso, as plataformas reutilizáveis dominaram com 70,10% de participação na receita em 2026; os peças de mão descartáveis estão avançando a um CAGR de 5,03% até 2032.
- Por usuário final, os hospitais comandaram 61,40% da participação do tamanho do mercado de ferramentas ortopédicas motorizadas em 2026, enquanto os Centros Cirúrgicos Ambulatoriais estão progredindo a um CAGR de 6,06% até 2032.
- Por região, a América do Norte liderou com 52,60% de participação na receita em 2026; a Ásia-Pacífico tem previsão de registrar o maior CAGR de 6,43% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Carga global de doenças musculoesqueléticas elevando os volumes cirúrgicos | +1.4% | Global; maior na América do Norte e Europa | Médio prazo (2-4 anos) |
| Ortopedia ambulatorial e de curta permanência impulsionando a demanda por ferramentas compactas | +1.3% | América do Norte, Europa, crescendo na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Convergência de robótica e navegação acelerando as atualizações de ferramentas motorizadas | +1.1% | América do Norte, Europa, mercados asiáticos de alta renda | Médio prazo (2-4 anos) |
| Aumento da população idosa em todo o mundo | +0.8% | Global; mais forte no Japão, Europa Ocidental, América do Norte | Longo prazo (≥ 4 anos) |
| Preferência por cabos estéreis de uso único para reduzir infecções do sítio cirúrgico | +0.6% | Global; pronunciado em centros ambulatoriais | Curto prazo (≤2 anos) |
| Aumento de traumas por bicicletas elétricas e acidentes de trânsito impulsionando volumes de ossos grandes | +0.5% | Ásia-Pacífico urbana, Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Carga Global de Doenças Musculoesqueléticas Elevando os Volumes Cirúrgicos
A crescente prevalência de osteoartrite e lesões traumáticas está ampliando o conjunto de candidatos a substituição articular. Os volumes anuais de artroplastia de quadril e joelho têm projeção de atingir 2,25 milhões até 2050, exigindo que os cirurgiões dobrem a capacidade de atendimento para acompanhar o ritmo.[1] A demanda do mercado de ferramentas ortopédicas motorizadas se intensifica porque serras e brocas motorizadas são indispensáveis em cada procedimento de substituição. A tendência é particularmente visível nos Estados Unidos, onde o volume de procedimentos é sustentado por ampla cobertura de reembolso e adoção generalizada de protocolos de recuperação aprimorada. Um impulso semelhante está se construindo na Europa Ocidental à medida que as diretrizes clínicas reduzem os limites de idade para a reconstrução articular eletiva.
Ortopedia Ambulatorial e de Curta Permanência Impulsionando a Demanda por Ferramentas Compactas
A migração de volumes para os ASCs abre novos requisitos para instrumentos leves e sem fio que possam realizar a rotatividade de salas rapidamente. O Medicare agora reembolsa a artroplastia total do ombro em ASCs, reforçando o argumento de negócio para alta no mesmo dia.[2] O benchmarking de custos mostra 35% menos gastos totais por episódio em ASCs em comparação com departamentos ambulatoriais hospitalares, incentivando tanto os pagadores quanto os cirurgiões. O mercado de ferramentas ortopédicas motorizadas se beneficia com o aumento das vendas de sistemas a bateria que não dependem de linhas de ar central. Os fabricantes de dispositivos estão ampliando suas propostas com software de gestão de casos habilitado por IA para reduzir minutos nos ciclos de configuração e esterilização.
Convergência de Robótica e Navegação Acelerando as Atualizações de Ferramentas Motorizadas
As plataformas robóticas para reconstrução de joelho e quadril agora exigem cabos capazes de precisão submilimétrica e comunicação digital com o software do console. Esse alinhamento está estimulando compras de substituição à medida que os cirurgiões migram de brocas pneumáticas convencionais para motores inteligentes equipados com sensores. O mercado de ferramentas ortopédicas motorizadas vê vendas cruzadas quando os hospitais investem em robôs e depois padronizam nos ecossistemas de ferramentas do mesmo fornecedor. Os primeiros adotantes relatam curvas de aprendizado mais curtas e melhor alinhamento de componentes, solidificando as taxas de retenção para conjuntos integrados de hardware e software.
Aumento da População Idosa em Todo o Mundo
Até 2030, uma em cada seis pessoas terá 60 anos ou mais, aumentando a prevalência de doenças articulares degenerativas que progridem para indicação cirúrgica. A demanda atinge pico no Japão, Europa Ocidental e América do Norte, onde a expectativa de vida é maior. O mercado de ferramentas ortopédicas motorizadas ganha impulso adicional porque pacientes idosos frequentemente têm comorbidades que favorecem opções minimamente invasivas, um cenário em que brocas precisas e de baixa vibração melhoram a segurança operatória. Os fabricantes de dispositivos alocam P&D para empunhaduras ergonômicas e redução de ruído para acomodar tempos de cirurgia mais longos nessa faixa demográfica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de capital e serviço em comparação com alternativas manuais | −0.6% | Global; mais forte em mercados emergentes | Médio prazo (2-4 anos) |
| Requisitos rigorosos de validação de esterilização e reprocessamento | −0.4% | Global; pronunciado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Regulamentações de descarte de baterias de íons de lítio elevando os custos do ciclo de vida | −0.3% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Padrões de validação de reprocessamento desacelerando as aprovações | −0.2% | Global; reguladores de dispositivos | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Serviço em Comparação com Alternativas Manuais
Conjuntos elétricos e a bateria premium apresentam preços de aquisição que podem desafiar os orçamentos de instalações menores, especialmente em regiões de menor renda. Os gastos anuais de manutenção representam 15–20% do investimento inicial, adicionando pressão ao ciclo de vida. O mercado de ferramentas ortopédicas motorizadas enfrenta, portanto, ciclos de substituição prolongados, onde os compradores avaliam o tempo de retorno em relação à rápida obsolescência de recursos. Pesquisas com práticas de coluna vertebral indicam que 77% citam o custo de aquisição como a principal barreira para adotar adjuntos motorizados ou robóticos. Modelos de financiamento emergentes, como leasing e taxas de uso por clique, tentam mitigar o impacto do preço, mas ainda são incipientes.
Requisitos Rigorosos de Validação de Esterilização e Reprocessamento
Os reguladores globais endureceram os protocolos de limpeza de cabos com lúmen complexo após múltiplos surtos relacionados à biocarga residual. A diretriz do CDC de 2024 exige ciclos validados para cada dispositivo e documentação rastreável.[3] A conformidade impulsiona o investimento em lavadoras automatizadas e pessoal dedicado, elevando os custos indiretos por procedimento. O mercado de ferramentas ortopédicas motorizadas sente o atrito de forma mais aguda em centros sem departamentos de esterilização central, resultando em rotatividade atrasada ou preferência por variantes de uso único. Os fabricantes respondem com alojamentos de motor selados e baterias autoclaváveis para simplificar os fluxos de trabalho, mas as auditorias de validação continuam sendo intensivas em recursos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
Inovações de Alta Velocidade Impulsionam a Cirurgia de PrecisãoOs instrumentos para ossos grandes representaram 31,25% do mercado de ferramentas ortopédicas motorizadas em 2026, sustentados pela demanda por artroplastia de quadril e joelho. Os dispositivos de alta velocidade, no entanto, registram o CAGR mais rápido de 5,52%, pois as descompressões minimamente invasivas e as técnicas artroscópicas dependem de peças de mão de alta rotação por minuto com equilíbrio refinado. A aceleração da receita é reforçada pelo aumento das reconstruções de lesões esportivas, que favorecem brocas capazes de remover osso sem necrose térmica. Os fabricantes incorporam sensores de feedback de torque que ajustam automaticamente as rotações por minuto para proteger a integridade do osso cortical.
Os cirurgiões que realizam reparos delicados de mãos e pés continuam a depender de brocas para ossos pequenos que fornecem microtorque com baixa vibração. O mercado de ferramentas ortopédicas motorizadas registra volumes estáveis nesse segmento, à medida que os centros ambulatoriais programam múltiplos casos diariamente. Os alargadores ortopédicos também contribuem com vendas expressivas, pois cada substituição de quadril exige preparação medular. O design dos produtos prioriza ranhuras de evacuação de cavacos que reduzem a pressão intramedular, diminuindo assim o risco de embolia gordurosa durante as implantações femorais por pressão de encaixe.



Por Tecnologia:
Sistemas a Bateria Redefinem a Mobilidade na Sala CirúrgicaAs plataformas a bateria detinham 40,10% da participação do mercado de ferramentas ortopédicas motorizadas em 2026 e estão projetadas para permanecer o maior motor de crescimento com CAGR de 4,66% de 2027 a 2032. A liberdade de mangueiras simplifica o layout da sala e reduz o tempo de configuração em vários minutos, uma eficiência significativa em Centros Cirúrgicos Ambulatoriais de alto volume. Os pacotes atuais de íons de lítio suportam listas de casos de dia inteiro, e as novas bandejas de carregamento sem fio mantêm as baterias carregadas entre os procedimentos sem comprometer a esterilidade.
As unidades elétricas com fio ainda ocupam um nicho sólido em cirurgias de revisão complexas que podem ultrapassar três horas, onde a potência constante é crítica. Os modelos pneumáticos, outrora dominantes, agora se contraem à medida que a infraestrutura de ar diminui e os hospitais visam mandatos de redução de ruído. Os sistemas modulares híbridos aparecem em centros de alta complexidade que valorizam a redundância, permitindo a transição entre fontes de energia caso a tensão da rede oscile. A melhoria contínua na densidade de energia dos pacotes é um tema fundamental que orienta o mercado de ferramentas ortopédicas motorizadas até 2032.
Por Modalidade de Uso:
Dominância dos Reutilizáveis Encontra o Impulso dos de Uso ÚnicoAs peças de mão reutilizáveis representaram 70,10% da receita em 2026 devido às normas de aquisição de longa data e à percepção de amortização de custos ao longo de múltiplos ciclos. Seu futuro, no entanto, depende da resolução dos obstáculos de garantia de esterilidade que se intensificam sob o novo escrutínio regulatório. Os hospitais que investem em suítes robóticas frequentemente preferem brocas reutilizáveis que se integram ao software de planejamento digital, reforçando o entrincheiramento da base instalada.
Os motores descartáveis se expandem a um CAGR de 5,03%, impulsionados pelas prioridades de controle de infecção e pela ausência de despesas de reprocessamento. As análises de saúde econômica revelam que os conjuntos descartáveis podem superar o custo total dos reutilizáveis quando se considera a mão de obra e a depreciação do esterilizador. O mercado de ferramentas ortopédicas motorizadas responde com unidades pré-esterilizadas com revestimento polimérico, cujo desempenho agora se aproxima ao dos equivalentes metálicos convencionais. A adoção se acelera em centros rurais que carecem de departamentos estéreis sofisticados e em missões humanitárias onde a portabilidade e a esterilidade garantida são primordiais.

Por Usuário Final:
Os ASCs Moldam a Engenharia de Ferramentas CompactasOs hospitais retiveram 61,40% do mercado de ferramentas ortopédicas motorizadas em 2026, pois os centros terciários lidam com casos complexos de trauma e revisão que exigem carrinhos de equipamentos abrangentes. Os acordos de fornecimento integrado com os principais fornecedores garantem acesso rápido a atualizações e cobertura de serviços. As linhas de produtos voltadas para hospitais de ensino agora incluem rastreamento de ativos por RFID, que alimenta análises sobre padrões de uso de ferramentas para informar o planejamento de capital.
Os Centros Cirúrgicos Ambulatoriais registram um CAGR de 6,06%, à medida que seguradoras e pacientes adotam articulações totais em regime ambulatorial. O mercado de ferramentas ortopédicas motorizadas observa maior frequência de rotatividade nos Centros Cirúrgicos Ambulatoriais, levando os fornecedores a projetar invólucros leves e travas de bateria de troca rápida, permitindo mobilidade de sala em sala sem tempo de inatividade. As clínicas ortopédicas especializadas, embora com menor volume de gastos, frequentemente testam novas peças de mão, como brocas com amortecimento de ruído voltadas para populações pediátricas, criando ciclos de feedback valiosos para P&D iterativo.
Análise Geográfica
Mercado de Ferramentas Elétricas Ortopédicas da América do Norte
A América do Norte gerou 52,60% da receita do mercado de ferramentas ortopédicas motorizadas em 2026, ancorada por altos volumes de implantes e lançamentos antecipados de salas cirúrgicas digitais. As contagens de procedimentos nos Estados Unidos de 790.000 joelhos e 544.000 quadris ressaltam uma demanda de base estável. O reembolso favorável, incluindo a regra final do CMS para Centros Cirúrgicos Ambulatoriais de 2025 que amplia os pagamentos de repasse de dispositivos, sustenta ainda mais a adoção de brocas a bateria premium.
Mercado de Ferramentas Elétricas Ortopédicas da Europa
A Europa ocupa a segunda posição com uma participação expressiva, sustentada pela cobertura universal de saúde e por rigorosos padrões de segurança de dispositivos. Os formuladores de políticas enfatizam a aquisição sustentável, direcionando os compradores para sistemas de carcaça reutilizáveis cujas avaliações de ciclo de vida demonstram pegadas de carbono 85% menores do que as embalagens descartáveis. O mercado de ferramentas elétricas ortopédicas na Europa Ocidental também se beneficia de registros ortopédicos que monitoram as taxas de revisão, incentivando os hospitais a adotarem máquinas de precisão combinadas com navegação para minimizar erros de alinhamento.
Mercado de Ferramentas Elétricas Ortopédicas da Ásia-Pacífico
A Ásia-Pacífico se destaca como a região de crescimento mais rápido, com CAGR de 6,43% até 2032. A sociedade superenvelhecida do Japão impulsiona o volume, enquanto as cidades de segundo nível da China adicionam capacidade à medida que os distúrbios musculoesqueléticos aumentam com a vida urbana. A adoção de baterias ganha impulso nos hospitais metropolitanos; em contraste, a prevalência pneumática permanece alta nas instalações secundárias, onde os orçamentos de capital continuam apertados. O mercado de ferramentas ortopédicas motorizadas também captura oportunidades na Índia e no Sudeste Asiático, onde redes ortopédicas privadas investem em modelos de Centros Cirúrgicos Ambulatoriais baseados nas práticas norte-americanas.
Mercado de Ferramentas Elétricas Ortopédicas do Oriente Médio e África e América do Sul
Uma oportunidade menor, porém estratégica, existe no Oriente Médio e África, onde os estados do Golfo modernizam suas salas cirúrgicas dentro de novas cidades médicas. O financiamento governamental impulsiona grandes licitações em bloco que favorecem fornecedores que oferecem serviços de pós-venda robustos. A América do Sul registra ganhos incrementais à medida que as seguradoras públicas ampliam os orçamentos para o atendimento de traumas; parcerias de montagem local podem compensar as tarifas de importação, melhorando a competitividade de preços das plataformas a bateria.
Panorama regulatório
As ferramentas elétricas ortopédicas são regulamentadas como dispositivos médicos sob requisitos de qualidade e pós-comercialização maduros, porém cada vez mais rigorosos, nos dois maiores mercados de referência regulatória, os Estados Unidos e a União Europeia. Na UE, aplica-se o Regulamento de Dispositivos Médicos (MDR) 2017/745, que exige que os fabricantes mantenham um sistema de gestão da qualidade, realizem avaliação clínica e cumpram requisitos de segurança e desempenho ao longo do ciclo de vida do dispositivo. Para peças de mão motorizadas e seus acessórios, isso tende a aumentar os encargos de documentação e evidências ao longo da manutenção e atualização do produto.
Nos Estados Unidos, as ferramentas elétricas ortopédicas estão sujeitas aos controles de dispositivos médicos da FDA, incluindo o 21 CFR Parte 888 para dispositivos ortopédicos, e muitos produtos são comumente encaminhados por vias de Classe II, como o 510(k), quando aplicável. Um marco importante de conformidade em 2026 é o Regulamento do Sistema de Gestão da Qualidade (QMSR) da FDA, em vigor a partir de 2 de fevereiro de 2026, que aproxima as expectativas do sistema de qualidade dos EUA à norma ISO 13485, afetando os controles de design, a gestão de fornecedores e o tratamento de reclamações para plataformas de ferramentas globais. Paralelamente, a atividade de implementação na UE continua por meio de atualizações nas referências de normas harmonizadas, incluindo uma Decisão de Execução publicada em junho de 2026, que define como os fabricantes demonstram conformidade para normas eletromédicas e relacionadas usadas em sistemas cirúrgicos motorizados.
Cenário Competitivo
Concentração do Mercado
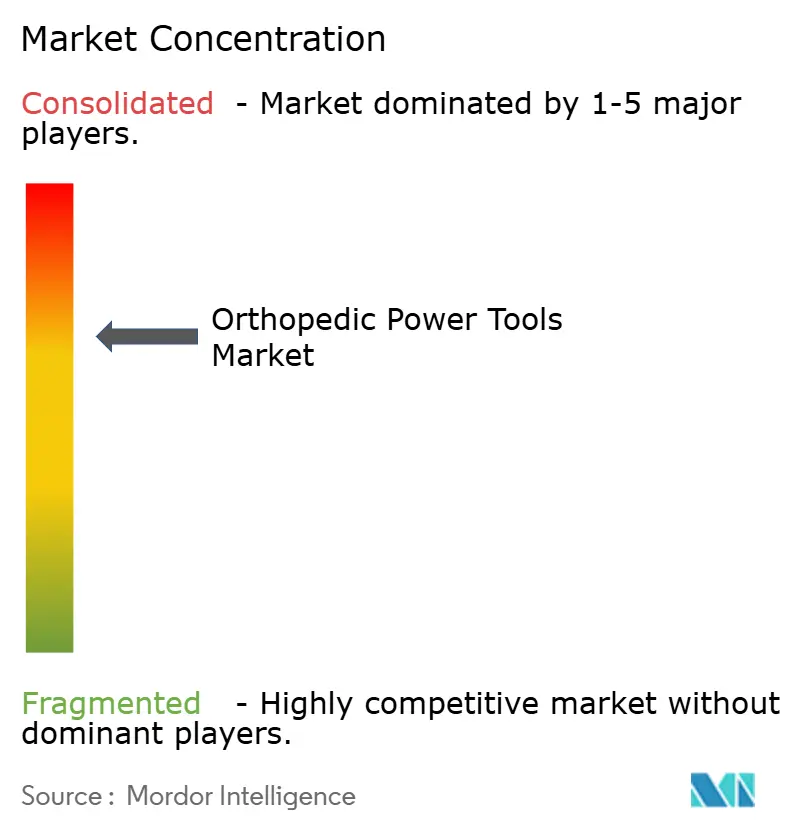
O mercado de ferramentas ortopédicas motorizadas é moderadamente concentrado, com Stryker, Johnson & Johnson (DePuy Synthes) e Zimmer Biomet detendo coletivamente uma participação substancial na receita. A divisão de Ortopedia da Stryker registrou USD 9,01 bilhões em vendas em 2024 e continua a alavancar seu ecossistema robótico Mako para criar vendas cruzadas para brocas de carregamento sem fio System 9. A Johnson & Johnson avança com uma abordagem integrada, alinhando a robótica VELYS e o software de fluxo de trabalho guiado por IA para capturar orçamentos de capital hospitalar e contratos de ASC simultaneamente.
Os roteiros estratégicos revelam uma mudança do hardware puro para plataformas conectadas a dados. Os fornecedores incorporam telemetria nos cabos para registrar métricas de uso, permitindo manutenção preditiva e painéis de otimização de ativos para gerentes de cadeia de suprimentos. As parcerias com empresas de análise em nuvem diferenciam ainda mais as ofertas ao prometer insights baseados em evidências sobre eficiência cirúrgica e sobrevivência de implantes. Os entrantes disruptivos atacam subsegmentos de nicho, como motores de uso único, implantando pacotes de assinatura que incluem logística de descarte, aliviando assim os encargos de gestão de resíduos para instalações menores.
As fusões e aquisições continuam sendo uma alavanca central de expansão. As aquisições anunciadas pela Stryker da Inari Medical e da Vertos Medical ilustram o apetite por ampliação de portfólio em ferramentas minimamente invasivas de coluna vertebral e acesso vascular. A Zimmer Biomet investe em automação para preparação de implantes, exemplificada pelo seu sistema automatizado de impactação de quadril HAMMR que reduz o tempo operatório. Em todo o mercado de ferramentas ortopédicas motorizadas, a vantagem competitiva se inclina para os players que conseguem integrar hardware, robótica e serviços analíticos em propostas de valor coerentes que abordam a eficiência do cirurgião, as metas de custo do pagador e os resultados do paciente.
Líderes do Setor de Ferramentas Ortopédicas Motorizadas
-
CONMED Corporation
-
Stryker Corporation
-
Zimmer Biomet
-
B Braun Melsungen AG
-
Medtronic
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ferramentas Elétricas Ortopédicas Empresas cobertas neste relatório
- Stryker
- Johnson & Johnson
- Zimmer Biomet
- Medtronic
- Conmed
- B. Braun
- Arthrex
- Smiths Group
- De Soutter Medical Ltd.
- MicroAire
- Ortho Life Systems Pvt. Ltd.
- Brasseler USA
- NSK Nakanishi Inc.
- Acumed LLC (OsteoMed)
- Adeor Medical
- Peter Brehm GmbH
- Medicon eG
- Shanghai Bojin Medical
- IndoSurgicals Private Limited
- Zimmer Surgical (Exactech)
Oportunidades de mercado e perspectivas futuras
A convergência entre instrumentação motorizada e robótica continua a criar um espaço em branco prático para fornecedores capazes de oferecer um ecossistema único que abranja software de console, potência manual e acessórios específicos para procedimentos. A Stryker demonstrou essa direção em 2026 com um lançamento de mercado limitado do sistema robótico manual de potência Mako RPS para joelho total, seguido do lançamento do TPX HD para procedimentos em ossos pequenos, combinando perfuração de maior desempenho com personalização habilitada por software através de seu console CORE 2. Para os compradores, esses lançamentos alimentam discussões de aquisição em torno da padronização de frotas de ferramentas conectadas a fluxos de trabalho digitais (rastreamento de ativos, perfil de torque e análise de serviço), em vez da compra de peças de mão isoladas.
Os centros cirúrgicos ambulatoriais (ASCs) continuam sendo uma via de expansão comercial, pois seu modelo operacional favorece sistemas compactos e sem fio que simplificam a rotatividade de salas e reduzem a dependência de infraestrutura central de ar. Em 2025, os sistemas alimentados por bateria já representavam 40,10% de participação, enquanto os sistemas reutilizáveis representavam 70,10% da receita, deixando espaço para ofertas diferenciadas que reduzam o encargo de reprocessamento sem forçar uma migração completa para descartáveis. Fabricantes que combinam baterias, acessórios e consoles habilitados por dados com suporte de serviço e fluxo de trabalho de esterilização estão visando a adoção tanto em esforços de padronização hospitalar quanto em preferências lideradas por ASCs por plataformas leves e portáteis.
Desenvolvimentos industriais recentes em Mercado de Ferramentas Elétricas Ortopédicas
- Junho de 2026: A Stryker lançou o TPX HD, uma ferramenta elétrica premium para ossos pequenos posicionada para casos ortopédicos exigentes, como revisões e trauma. O sistema adicionou personalização conectada a software via I.D. Touch no console CORE 2, apoiando desempenho diferenciado e integração de fluxo de trabalho à medida que as instalações se padronizam em plataformas conectadas.
- Julho de 2025: A Zimmer Biomet anunciou um acordo definitivo para adquirir a Monogram Technologies por cerca de 177 milhões de dólares para expandir seu portfólio de robótica. O movimento fortalece a atração estratégica entre plataformas robóticas e a instrumentação motorizada usada junto a elas, influenciando decisões de capital agrupadas na ortopedia.
- Junho de 2025: A CONMED implementou melhorias em seu Sistema de Ossos Longos Hall Titan sob uma Iniciativa de Avanço de Energia Hall, com foco em aprimoramentos de design e processo de fabricação. A atualização visa expectativas de durabilidade e desempenho em procedimentos de ossos longos de alto volume, apoiando o posicionamento competitivo em frotas de ferramentas reutilizáveis para ossos longos.
Mercado de Ferramentas Elétricas Ortopédicas Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de ferramentas ortopédicas motorizadas abrange instrumentos cirúrgicos motorizados utilizados principalmente em procedimentos ortopédicos para cortar, perfurar, alargar, serrar ou fixar, juntamente com acessórios específicos de ferramentas e acessórios consumíveis vendidos com esses sistemas.
Exclusões do escopo: Unidades recondicionadas, aluguéis de curto prazo e ferramentas motorizadas exclusivamente veterinárias estão excluídos dos totais do mercado.
Visão Geral da Segmentação
- Por Tipo de Dispositivo
- Ferramentas Motorizadas para Ossos Grandes
- Ferramentas Motorizadas para Ossos Pequenos
- Ferramentas Motorizadas de Alta Velocidade
- Alargadores Ortopédicos
- Brocas Cirúrgicas
- Serras Cirúrgicas
- Acessórios (Lâminas, Brocas, Baterias)
- Por Tecnologia
- Sistemas Movidos a Eletricidade
- Sistemas Movidos a Bateria
- Sistemas Movidos a Pneumática
- Sistemas Modulares Híbridos
- Por Modalidade de Uso
- Sistemas Reutilizáveis
- Sistemas de Uso Único / Descartáveis
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas Ortopédicas Especializadas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura inicial do mercado e, em seguida, para estabelecer limites realistas para o que está dentro do escopo. Examinamos principalmente fontes públicas, como estatísticas de procedimentos do CDC, dados de saúde da OCDE, dados demográficos do Banco Mundial, fluxos comerciais do UN Comtrade para categorias de instrumentos relevantes e periódicos de cirurgia ortopédica revisados por pares para tendências no mix de procedimentos e adoção clínica.
Em seguida, revisamos arquivamentos de empresas, apresentações para investidores, literatura de produtos, avisos de aquisição de reguladores e hospitais e cobertura da imprensa médica de renome para entender a lógica típica de precificação de sistemas e os ciclos de substituição. Quando necessário, também utilizamos uma assinatura paga para dados financeiros e inteligência de empresas, além de bancos de dados de patentes para verificar a direção e o timing da tecnologia. Essas fontes documentais não são exaustivas, e muitas outras referências públicas foram utilizadas para verificações cruzadas, esclarecimentos e validação.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com partes interessadas ao longo da cadeia de valor, incluindo fabricantes, distribuidores, cirurgiões ortopédicos, gerentes de sala cirúrgica e equipes de aquisição hospitalar. Para um mercado global como este, os dados foram coletados na Ásia-Pacífico, EMEA e nas Américas, para que pudéssemos verificar as premissas sobre padrões de adoção, preços de venda típicos e timing de substituição em diferentes ambientes de atendimento.
Os dados dos respondentes também ajudaram a esclarecer com que frequência os acessórios e consumíveis dedicados são adquiridos junto com as peças de mão e consoles, e quais fatores do ciclo de aquisição são mais relevantes no orçamento de capital hospitalar.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | Diretores Executivos (CXOs): 12% | Ásia-Pacífico: 44% |
| Nível intermediário: 48% | Líderes Funcionais/de Unidade: 36% | EMEA: 31% |
| Players menores: 16% | Gerentes: 52% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O dimensionamento do mercado foi construído utilizando uma abordagem de cima para baixo, em que os volumes de procedimentos e a atividade dos locais de atendimento são traduzidos em demanda por ferramentas e, em seguida, convertidos em valor usando pontos de preço típicos de sistemas e acessórios. Como diferentes procedimentos utilizam ferramentas de maneiras distintas, ajustamos o conjunto de demanda usando dados práticos, como o mix de casos de trauma versus eletivos, a proporção de uso motorizado versus manual para etapas-chave, os padrões de instalação de bateria versus pneumático e os ciclos típicos de substituição e vida útil de peças de mão e consoles.
Para manter os totais fundamentados, realizamos verificações seletivas de baixo para cima por meio de sinais de receita de fornecedores, feedback de canais sobre preços médios de venda e amostragem de volume para valor para aplicações de alto uso. A previsão utilizou análise de cenários ancorada ao crescimento esperado de cirurgias, tendências de envelhecimento populacional, normalização de procedimentos eletivos e timing do ciclo de compras, refinada com base nas expectativas dos especialistas sobre movimentos de preços e orçamentos de capital hospitalar. Onde as divisões diretas de acessórios não estavam disponíveis, utilizamos premissas conservadoras de taxa de adesão e, em seguida, retestamos essas premissas em entrevistas antes de finalizar o modelo.
Ciclo de Validação e Atualização de Dados
A validação foi realizada em várias etapas para que os números não dependam de uma única entrada. Comparamos os resultados do modelo com sinais independentes, como crescimento de procedimentos, direção da base instalada e movimentação de importações e exportações para grupos de instrumentos relevantes, e então revisamos quaisquer grandes variações antes da aprovação.
Se um valor discrepante foi encontrado, as premissas dos fatores foram revisitadas e recontatamos os especialistas relevantes para confirmar o que mudou em preços, adoção ou comportamento de compra. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que podem alterar a demanda ou os preços. Antes da entrega, realizamos uma revisão final para garantir que a visão do mercado reflita as atualizações mais recentes disponíveis.
Tamanho do Mercado de Ferramentas Ortopédicas Motorizadas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para ferramentas ortopédicas motorizadas frequentemente variam porque o limite do mercado não é definido da mesma forma e porque diferentes equipes escolhem diferentes anos-base e pontos de preço. Na prática, as maiores divergências surgem de se os acessórios são contabilizados, como a atividade de recondicionamento e aluguel é tratada e se os valores são medidos no nível do fabricante ou em pontos posteriores da cadeia de suprimentos.
Ao verificar os conjuntos de demanda vinculados a procedimentos e atualizar as premissas de preço médio de venda e adesão de acessórios por meio de entrevistas, a Mordor Intelligence mantém a contagem focada em sistemas novos dentro do escopo e acessórios dedicados, evitando a inflação de valor proveniente de revendas a jusante ou atividade de recondicionamento fora do escopo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,77 bilhões de USD (2025) | |
| Publicador Global de Mercado A | 1,47 bilhões de USD (2025) | Utiliza valores na saída da fábrica e pode aplicar uma interpretação mais restrita dos acessórios específicos de ferramentas incluídos e serviços relacionados, o que pode reduzir o total endereçável para o mesmo ano civil. |
| Publicador de Pesquisa do Setor B | 1,80 bilhões de USD (2025) | Frequentemente combina um escopo mais amplo e uma base de preços diferente, o que pode incluir instrumentos cirúrgicos motorizados adjacentes ou aplicar preços médios mais altos que não estão consistentemente vinculados à utilização orientada por procedimentos. |
Entre os três valores, a dispersão decorre principalmente das bordas do escopo e dos pontos de preço, e não de discordância sobre o fato de o mercado estar crescendo de forma constante. Quando o conjunto de demanda é ancorado à atividade de procedimentos ortopédicos e, em seguida, testado sob pressão com preços de canal e timing de substituição, o número final permanece rastreável a dados que um leitor pode acompanhar e reproduzir.
Principais Perguntas Respondidas no Relatório
Qual é a avaliação atual do mercado de ferramentas ortopédicas motorizadas?
O tamanho do mercado de ferramentas ortopédicas motorizadas é de 1,92 bilhões de USD em 2027 e deve crescer para 2,34 bilhões de USD até 2032.
Qual segmento de tecnologia está crescendo mais rapidamente?
As plataformas movidas a bateria se expandem a um CAGR de 4,66%, impulsionadas pela sua conveniência sem fio e adequação para centros cirúrgicos ambulatoriais.
Por que os centros cirúrgicos ambulatoriais são importantes para o crescimento do mercado?
Os ASCs registram um CAGR de 6,06% porque seu modelo ambulatorial de redução de custos acelera a demanda por ferramentas motorizadas compactas e portáteis projetadas para rápida rotatividade de casos.
Qual região apresenta o crescimento futuro mais forte?
A Ásia-Pacífico lidera com um CAGR de 6,43% à medida que os gastos com saúde aumentam e a demografia envelhecida amplia o conjunto de candidatos cirúrgicos.
Como os principais fornecedores estão diferenciando suas ofertas?
Os líderes de mercado integram brocas com robótica, navegação e plataformas de análise de dados que melhoram a precisão, permitem a manutenção preditiva e fortalecem as propostas de valor de aquisição.