
Tamanho e Participação do Mercado de Times e Clubes Esportivos da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 49.38 Bilhões de dólares |
| Tamanho do Mercado (2026) | 53.87 Bilhões de dólares |
| Tamanho do Mercado (2031) | 83.22 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.10 % |
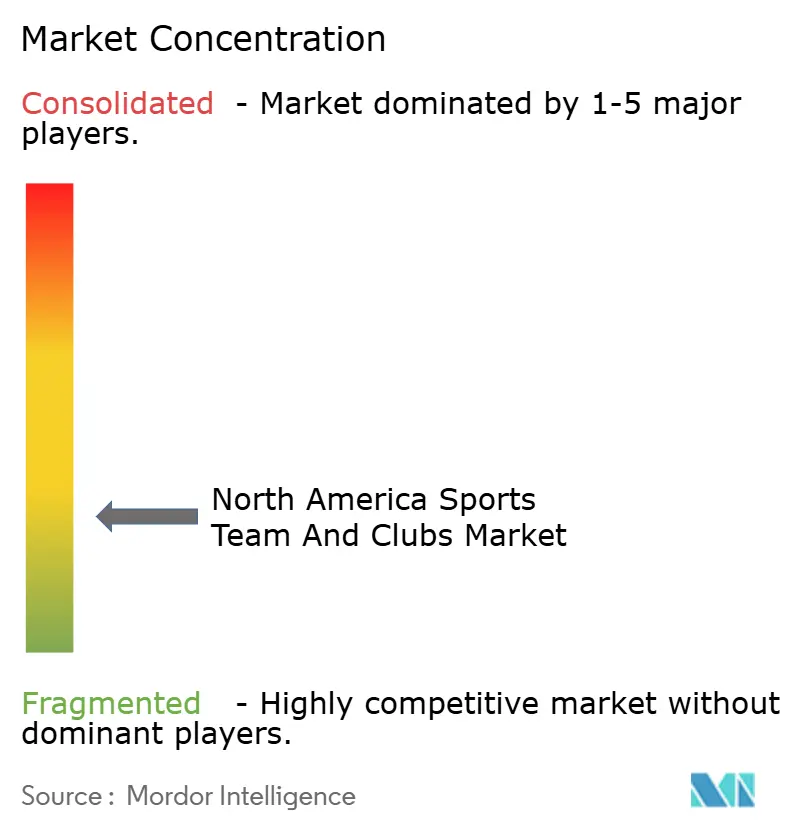
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Times e Clubes Esportivos da América do Norte por Mordor Intelligence
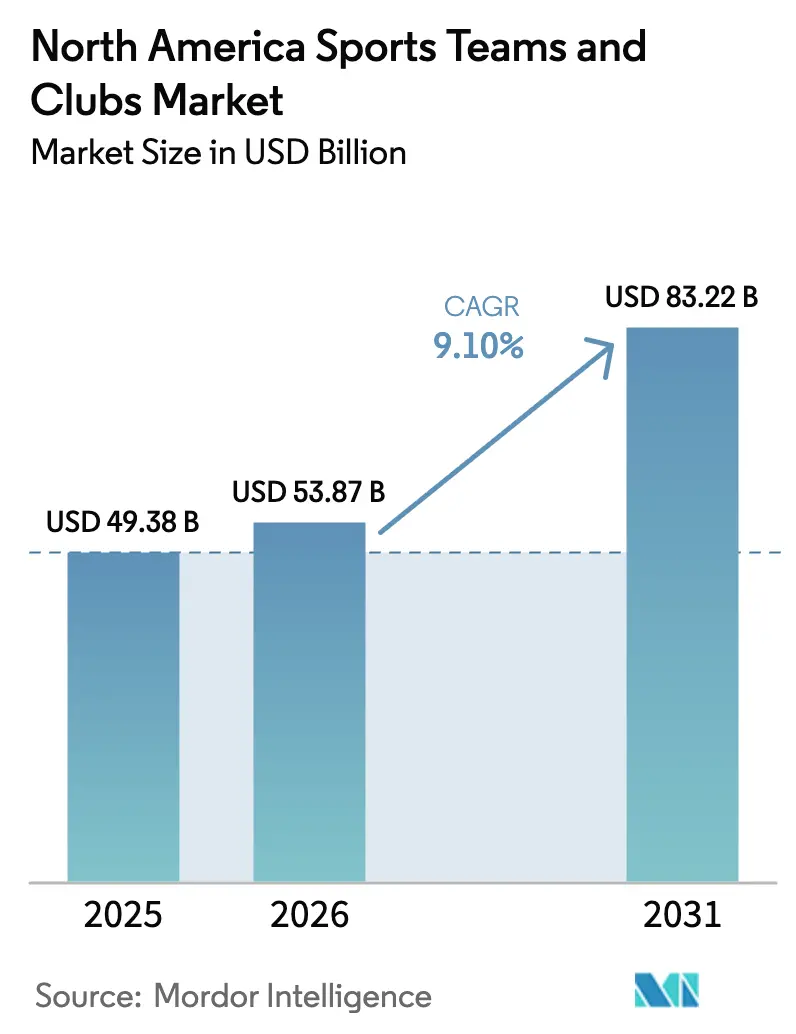
O tamanho do Mercado de Times e Clubes Esportivos da América do Norte foi avaliado em USD 49,38 bilhões em 2025 e estima-se que cresça de USD 53,87 bilhões em 2026 para atingir USD 83,22 bilhões até 2031, a um CAGR de 9,10% durante o período de previsão (2026-2031).
O forte poder de precificação nas renovações de direitos de mídia, a rápida legalização das apostas esportivas e os crescentes influxos de capital privado adicionam momentum às avaliações de franquias. A transformação digital está abrindo novas fontes de receita auxiliares, enquanto as ligas profissionais femininas ampliam a base total de torcedores endereçável. Esses fundamentos tornam o mercado de times e clubes esportivos da América do Norte uma classe de ativos resiliente e geradora de fluxo de caixa, que atrai investidores institucionais durante turbulências econômicas. O mercado também se beneficia do financiamento de estádios com vantagens fiscais, que sustenta a segurança dos contratos de arrendamento de longo prazo e mantém o risco operacional comparativamente baixo.
Principais Conclusões do Relatório
- Por tipo de esporte, o futebol americano detinha 42,15% da participação de mercado de times e clubes esportivos da América do Norte em 2025, enquanto esportes emergentes como esportes eletrônicos, lacrosse e rugby devem se expandir a um CAGR de 11,05% até 2031.
- Por fonte de receita, os direitos de mídia representaram 46,55% do tamanho do mercado de times e clubes esportivos da América do Norte em 2025; as fontes digitais auxiliares crescem mais rapidamente, a um CAGR de 11,65% até 2031.
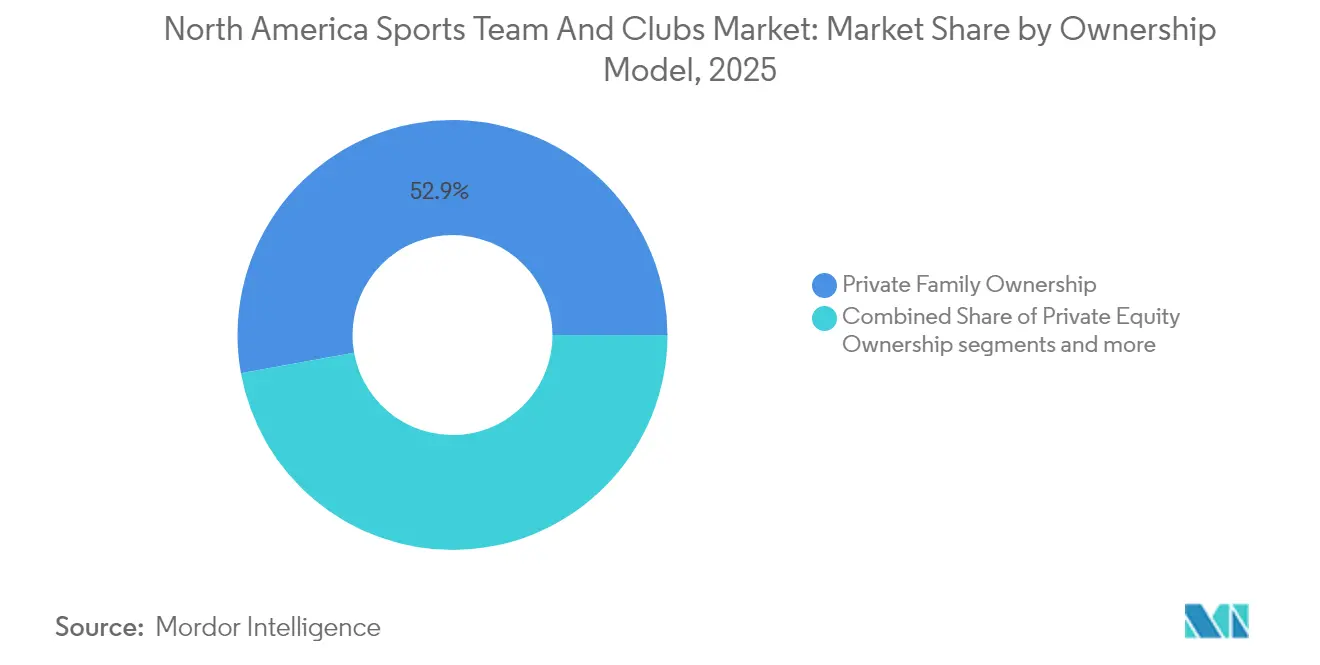
- Por modelo de propriedade, as estruturas familiares privadas ainda controlavam 52,85% do valor de franquia do mercado de times e clubes esportivos da América do Norte em 2025, enquanto as participações de capital privado aumentam a um CAGR de 12,85%.
- Por país, os Estados Unidos contribuíram com 88,70% da receita de 2025 do mercado de times e clubes esportivos da América do Norte; o Canadá é o país de crescimento mais rápido, a um CAGR de 10,05%, graças à expansão da WNBA e da NHL.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das avaliações de direitos de mídia | +2.8% | América do Norte, com repercussão no México | Médio prazo (2-4 anos) |
| Legalização acelerada das apostas esportivas | +1.9% | Estados Unidos principalmente, expandindo-se para o Canadá | Curto prazo (≤ 2 anos) |
| Expansão da receita de patrocínio e parcerias | +1.6% | Global, concentrada em grandes áreas metropolitanas | Médio prazo (2-4 anos) |
| Engajamento digital de torcedores e adoção de streaming DTC | +1.4% | América do Norte, com adoção antecipada em centros urbanos | Longo prazo (≥ 4 anos) |
| Surgimento de ligas profissionais femininas | +1.2% | Estados Unidos e Canadá, com expansão internacional | Longo prazo (≥ 4 anos) |
| Propriedade de capital privado inflacionando avaliações de clubes | +0.9% | América do Norte, com foco em franquias de grandes mercados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Avaliações de Direitos de Mídia
Os pacotes de direitos de mídia continuam sendo o principal motor econômico do mercado de times e clubes esportivos da América do Norte. O acordo de USD 76 bilhões da NBA com a Disney, a NBCUniversal e a Amazon representa um avanço significativo em relação ao ciclo anterior e demonstra a disposição das plataformas de streaming digital em pagar um prêmio por esportes ao vivo [1]. O contrato de USD 111 bilhões da NFL, vigente até 2033, incorpora cláusulas de rescisão que permitem à liga renegociar à medida que a penetração do streaming aumenta. Times que recuperam direitos locais de redes esportivas regionais em dificuldades estão fazendo parcerias diretamente com plataformas como o YouTube TV, capturando economias maiores por assinante. A fragmentação dos direitos entre canais lineares e digitais expande o inventário publicitário, mas obriga os torcedores a gerenciar múltiplas assinaturas. As ligas estão, portanto, experimentando pacotes flexíveis para manter o alcance enquanto maximizam as taxas de direitos.
Legalização Acelerada das Apostas Esportivas
Trinta e oito estados e Washington, DC geraram USD 13,71 bilhões em receita legal de apostas esportivas em 2025, um aumento de 25,40% em relação a 2024 [2]. Acordos de dados oficiais, casas de apostas no local e conteúdo de apostas com marca permitem que os clubes monetizem esse potencial sem assumir risco direto de jogo. O aumento das receitas tributárias estaduais reforça a lógica econômica para um crescimento regulatório sustentado. As ligas integram gráficos de apostas nas transmissões ao vivo para aprofundar o engajamento, embora devam monitorar a integridade e os padrões de jogo responsável. Os analistas projetam que o volume anual de apostas pode atingir USD 45 bilhões à medida que a adoção mobile amadurece. Os times que antecipam a incorporação de pontos de contato de apostas em aplicativos mobile ganham uma vantagem analítica para o marketing direcionado.
Expansão da Receita de Patrocínio e Parcerias
As marcas veem os esportes ao vivo como uma proteção contra a fragmentação da atenção do consumidor. A receita de patrocínio da NFL cresceu 6% para USD 2,49 bilhões em 2024 [3]. Os influxos de capital foram direcionados principalmente para os setores de criptomoedas, construção e tecnologia, refletindo esforços estratégicos para melhorar o posicionamento global de marca. Enquanto franquias médias garantiram receitas de patrocínio padrão, clubes de elite aproveitaram os níveis de exclusividade para obter resultados financeiros significativamente maiores. Propriedades esportivas femininas, incluindo franquias da WNBA, garantiram contratos inaugurais de patrocínio de jersey de sete dígitos, validando a demanda comercial. O crescente apetite dos patrocinadores reduz a dependência das vendas de ingressos e amoriza as oscilações econômicas.
Engajamento Digital de Torcedores e Adoção de Streaming DTC
Mais de 90 milhões de espectadores americanos farão streaming de esportes mensalmente em 2025, um aumento de 58% em relação a 2021. Times como o Dallas Stars, que abandonam os pagamentos fixos de redes regionais em favor de modelos diretos ao consumidor, esperam maior valor vitalício por torcedor e dados mais ricos sobre hábitos de visualização. O lançamento em 2025 pelo ESPN de um serviço flagship mensal de USD 25 a 30 ilustra o prêmio que os torcedores estão dispostos a pagar por acesso consolidado. As coortes mais jovens preferem sobreposições interativas, chat e estatísticas em tempo real, impulsionando investimentos em personalização por inteligência artificial. Existe um risco de receita de curto prazo à medida que os clubes mudam de taxas de direitos garantidas para streaming com suporte publicitário, mas os primeiros adotantes visam margens mais elevadas ao longo do tempo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inflação salarial crescente dos jogadores | -1.8% | América do Norte, concentrada nas principais ligas | Curto prazo (≤ 2 anos) |
| Saturação do cenário de transmissão doméstica | -1.2% | Estados Unidos principalmente, afetando a mídia tradicional | Médio prazo (2-4 anos) |
| Fragmentação da atenção da Geração Z | -0.9% | América do Norte, mercados urbanos são os mais afetados | Longo prazo (≥ 4 anos) |
| Escrutínio ESG sobre modelos de financiamento de estádios | -0.7% | Estados Unidos e Canadá, mercados municipais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Inflação Salarial Crescente dos Jogadores
A tabela salarial da NBA está projetada para aumentar para USD 140,6 milhões para a temporada 2024-25, com os executivos da liga antecipando um aumento correspondente nos valores dos contratos dos jogadores, alinhado ao atual ciclo de direitos de mídia. A MLB estabeleceu um novo marco quando Juan Soto assinou um contrato de USD 765 milhões, sinalizando o acelerado aumento dos custos trabalhistas em todos os esportes. Como os salários tipicamente consomem de 50% a 60% da receita dos times, a compressão de margens é uma preocupação crescente, especialmente para clubes de mercados menores com potencial limitado de mídia local. A remuneração diferida e as estruturas de contratos garantidos criam passivos de longo prazo que complicam a flexibilidade do balanço patrimonial. A menos que o crescimento da receita supere a inflação da tabela salarial, o EBITDA das franquias poderá se estreitar, moderando os múltiplos de avaliação.
Fragmentação da Atenção da Geração Z
Os espectadores da Geração Z têm menos probabilidade de assistir a jogos completos na TV linear e preferem destaques e conteúdo liderado por criadores. As colaborações da NFL com o TikTok e o Snapchat visam encontrar os torcedores em plataformas nativas com narrativas em formato curto. Os consumidores mais jovens demonstram uma probabilidade 1,4 vez maior do que os grupos demográficos mais velhos de comparecer a eventos ao vivo mensalmente, aliada a um gasto maior por ingresso. Esse comportamento destaca como a receita experiencial está parcialmente mitigando o declínio nos minutos de audiência de TV. No entanto, a sensibilidade ao preço limita a tolerância a múltiplas assinaturas de streaming. Os times devem equilibrar a inovação com as audiências de transmissão tradicionais, que ainda impulsionam a maior parte da receita de mídia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo de Esporte:
A Dominância da NFL Enfrenta Concorrência EmergenteO futebol americano gerou 42,15% da receita de 2025, sublinhando seu papel desproporcional no mercado de times e clubes esportivos da América do Norte. A arrecadação de direitos nacionais de USD 110 bilhões da NFL até 2033 garante uma base de caixa previsível para todas as 32 franquias. A escassez — 17 jogos na temporada regular — cria CPMs premium e demanda por ingressos de temporada que outros esportes raramente alcançam. O beisebol continua a manter forte apelo regional devido à sua programação estruturada de jogos; no entanto, enfrenta desafios com o declínio da audiência nacional. Essa tendência é ainda agravada pela instabilidade financeira das redes esportivas regionais, o que ameaça as fontes de receita do esporte. O basquete capitaliza a popularidade global e o conteúdo durante todo o ano por meio de turnês de verão e classificatórias olímpicas, enquanto o hóquei aproveita a afinidade cultural na região norte dos Estados Unidos e no Canadá. Esportes emergentes, como esportes eletrônicos, lacrosse e rugby, estão acelerando a um CAGR de 11,05%, conquistando a atenção da Geração Z e oferecendo entrada em franquias de menor custo para os investidores. Uma onda de ligas femininas adiciona novos vetores de crescimento. O futebol da MLS continua a se beneficiar do crescente número de hispânicos e das contratações de alto perfil de estrelas internacionais. A United Football League consolidada (resultado da fusão da XFL e da USFL) exemplifica as estratégias de eficiência em propriedades emergentes que disputam janelas de mídia. Formatos de transmissão inovadores — transmissões alternativas, sobreposições de apostas e conteúdo complementar — ajudam os esportes de nicho a superar o peso tradicional da exposição.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Fonte de Receita:
Supremacia dos Direitos de Mídia sob Pressão DigitalOs direitos de mídia compreenderam 46,55% do tamanho do mercado de times e clubes esportivos da América do Norte em 2025, confirmando os esportes ao vivo como o último gênero de visualização com hora marcada na televisão. O marco do acordo multilateral da NBA, que inclui streaming, exemplifica a nova era híbrida de direitos. O patrocínio e a publicidade cresceram a taxas de dois dígitos à medida que as marcas buscavam alcance garantido em um cenário de mídia fragmentado. A receita de dia de jogo permanece resiliente devido à precificação dinâmica, melhorias premium de hospitalidade e complementos experienciais, como repetições de realidade aumentada dentro dos estádios. As categorias digitais auxiliares — licenciamento de dados, assinaturas DTC e bens virtuais — estão se expandindo a um CAGR de 11,65%, superando os segmentos tradicionais e reduzindo a dependência da televisão linear. A experimentação direta ao consumidor está tornando cada vez mais tênue a linha entre mídia e merchandising; os pacotes de assinatura agora incluem descontos em jersey e colecionáveis NFT, elevando a receita média por usuário. A mudança para a monetização de dados dos torcedores aprimora as ofertas de patrocínio personalizadas e aumenta as taxas de renovação. No entanto, substituir as taxas de direitos de TV a cabo cortada por receita DTC introduz volatilidade, levando os clubes a se protegerem com parcerias tecnológicas empresariais de múltiplos anos. Times que combinam streaming gratuito com suporte publicitário e níveis premium ampliam o funil enquanto preservam o potencial. À medida que os CPMs de streaming convergem com as taxas lineares, a participação geral na receita de mídia pode se estabilizar em torno da metade, mesmo que os dólares absolutos cresçam.
Por Modelo de Propriedade:
O Capital Privado Remodela as Estruturas TradicionaisOs grupos familiares privados mantiveram 52,85% do controle em 2025, mas o capital institucional está estreitando a lacuna à medida que as ligas liberalizam as regras de propriedade. O mercado de times e clubes esportivos da América do Norte viu a NBA aprovar participações minoritárias de capital privado em 2023, levando fundos como a Arctos e a Sixth Street a construir portfólios de múltiplos clubes. As participações de capital privado estão crescendo a um CAGR de 12,85%, introduzindo análises sofisticadas, redes de parceiros operacionais e incentivos de gestão baseados em desempenho. Conglomerados corporativos como a Comcast (Flyers) e a Rogers (Blue Jays) utilizam sinergias entre diferentes mídias para ampliar a monetização de conteúdo, ao mesmo tempo em que mitigam o risco de custo de direitos. As franquias de capital aberto permanecem raras devido às restrições das ligas, embora histórias de sucesso na Europa possam reacender os debates norte-americanos sobre caminhos para IPO. A propriedade de capital privado acelera os projetos imobiliários em torno dos estádios, transformando os espaços em distritos de entretenimento durante todo o ano que multiplicam a receita por metro quadrado. Os horizontes de saída se alinham perfeitamente com as próximas renegociações de direitos, criando aumentos nas avaliações. Os críticos alertam que o alto endividamento e as táticas de recapitalização via dividendos podem comprometer a liquidez dos clubes em períodos de recessão, embora a maioria dos fundos implante dívida moderada dado os limites de endividamento das ligas. Os proprietários familiares respondem profissionalizando a governança, nomeando CEOs externos e co-investindo com parceiros institucionais. Com o tempo, as estruturas de capital misto podem se tornar padrão à medida que as ligas buscam crescimento sem diluir o equilíbrio competitivo.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Mercado de Equipes e Clubes Esportivos dos Estados Unidos
Os Estados Unidos responderam por 88,70% da receita de 2025, consolidando seu papel de âncora no mercado de equipes e clubes esportivos da América do Norte. A madura infraestrutura de ligas do país, o lucrativo ecossistema de mídia e o volume de apostas legais de 13,71 bilhões de USD sustentam esse peso. Os subsídios a estádios e os títulos municipais isentos de impostos reduzem os custos de capital, reforçando a lucratividade das franquias apesar do aumento das folhas de pagamento. No entanto, modelos de risco climático alertam que até 13,71 bilhões de USD em ativos de estádios da NFL podem estar em risco até 2050, acrescentando custos de seguro e retrofit. A contínua migração populacional para o Sun Belt impulsiona o crescimento das franquias no Texas e na Flórida, que podem monetizar o turismo durante todo o ano e as relocações corporativas.
Mercado de Equipes e Clubes Esportivos da América do Norte
O Canadá é o mercado de crescimento mais rápido, com um CAGR de 10,05% até 2031. A entrada da WNBA em Toronto em 2026, respaldada por um investimento de 115 milhões de USD, valida o potencial transfronteiriço dos esportes femininos. As avaliações da NHL em Toronto e Montreal permanecem entre as mais altas da liga, apesar da pressão cambial, comprovando o poder de precificação em mercados de hóquei culturalmente enraizados. O potencial de crescimento da receita também decorre de iniciativas de turismo esportivo apoiadas pelo governo. A inclusão do México destaca as dinâmicas de migração de torcedores impulsionadas pelo futebol e a demanda por mídia em espanhol, oferecendo às colaborações da MLS e da Liga MX uma plataforma para patrocínios regionais. Os acordos de mídia transfronteiriços ampliam o alcance e diversificam a exposição cambial das ligas dos Estados Unidos.
Panorama regulatório
As equipes e clubes esportivos norte-americanos operam principalmente sob estatutos de liga, acordos de negociação coletiva e estruturas de governança interna, com interação seletiva com autoridades públicas em questões de trabalho, proteção ao consumidor e operações de estádios. Nos Estados Unidos, a escala e a legalização contínua das apostas esportivas em 38 estados e em Washington, DC (13,71 bilhões de dólares em receita legal de apostas esportivas em 2025) mantém ativos os requisitos de conformidade em torno de publicidade, monitoramento de integridade e programas de jogo responsável. Clubes e ligas buscam acordos de dados oficiais e patrocínio, em vez de assumir risco direto de apostas.
A atenção regulatória em torno do bem-estar dos atletas e da comercialização também está moldando partes adjacentes da cadeia de valor. Em 2026, uma proposta de legislação federal, como o Protect College Sports Act (S. 4668 e H.R. 9137), aponta para novos requisitos potenciais, incluindo registro de agentes, limites de taxas e padrões de saúde e segurança para o esporte universitário. Essas mudanças podem influenciar os canais de talentos, a contratação relacionada a NIL e a economia de recrutamento profissional a jusante. O financiamento e o desenvolvimento de estádios continuam a ser afetados por instrumentos do setor público, incluindo mecanismos com vantagens fiscais, como zonas de oportunidade qualificadas, que apoiam a construção e a renovação de distritos esportivos e de entretenimento em determinadas jurisdições.
Análise da cadeia de valor
A cadeia de valor começa com a captação e o desenvolvimento de talentos, incluindo canais juvenis e universitários, academias, treinamento e ciência do esporte. Em seguida, avança para as operações da equipe e a produção de conteúdo, abrangendo treinamento, área médica, análises, agendamento e produção de eventos em tempo real prontos para transmissão. A entrega no dia do jogo é a camada central, abrangendo gestão de estádios, segurança, venda de ingressos, concessões e hospitalidade premium, antes das atividades de comercialização, como pacotes de direitos de mídia, vendas de patrocínio, merchandising e licenciamento, e monetização digital acessória (assinaturas DTC, licenciamento de dados e produtos de engajamento com fãs).
A tecnologia e a integração vertical estão mudando onde as equipes capturam valor. A IA é cada vez mais usada como uma camada de inteligência nas operações e no engajamento com fãs, apoiando a personalização, a precificação dinâmica e as análises de desempenho. Plataformas integradas também combinam a produção de eventos com hospitalidade premium para monetizar além do dia da partida. Consolidadores e operadores especializados, como o TKO Group após sua aquisição da IMG e da On Location, ilustram como direitos, capacidades de produção e ativos de hospitalidade podem ser coordenados para aumentar as vendas cruzadas e melhorar as margens de equipes e ligas.
Cenário Competitivo
O mercado de times e clubes esportivos da América do Norte demonstra fragmentação moderada, com os cinco principais clubes respondendo por apenas uma parcela limitada do valor total de mercado, resultando em uma pontuação de concentração baixa. Entidades líderes como o Dallas Cowboys, o Golden State Warriors e o New York Yankees exemplificam o patamar mais elevado de avaliação, impulsionado pela robusta equidade de marca global e pelas diversificadas fontes de receita que vão além das operações de dias de jogo. O capital privado acelera a consolidação ao adquirir participações minoritárias em múltiplas ligas, possibilitando sinergias de portfólio em software de bilheteria, merchandising e vendas de patrocínio. A adoção de tecnologia diferencia os líderes: a precificação dinâmica baseada em inteligência artificial, a autenticação de ingressos por blockchain e as análises preditivas de lesões melhoram tanto a experiência do torcedor quanto o desempenho em campo.
A ênfase estratégica se deslocou para a monetização durante todo o ano. Os projetos imobiliários de uso misto ao redor dos estádios geram receita de varejo, hospitalidade e reserva de eventos que amoriza as quedas de caixa na entressafra. Os grupos de proprietários lançam cada vez mais fundos de capital de risco para investir em startups de tecnologia esportiva, capturando o potencial de valorização de inovações que podem ser implementadas posteriormente em suas operações. Os acordos de integração vertical — como a aquisição da IMG e da On Location pelo Grupo TKO — agrupam a representação de talentos, a produção de eventos e a hospitalidade premium sob um único guarda-chuva, aumentando a captura de margem.
Os esportes femininos oferecem caminhos de aquisição em espaços não explorados. Os investidores iniciais obtêm avaliações de entrada com descontos consideráveis em relação aos equivalentes masculinos, com espaço para o crescimento dos direitos de mídia. Os clubes de ligas de nicho aproveitam a narrativa nas redes sociais para compensar janelas de transmissão limitadas, frequentemente superando os titulares em engajamento por seguidor. As franquias menores adotam modelos com baixo imobilizado, terceirizando funções administrativas para provedores de serviços compartilhados para manter os custos gerais baixos. A combinação de fragmentação e apetite de capital institucional sugere um fluxo sustentado de negócios até 2030.
Líderes do Setor de Times e Clubes Esportivos da América do Norte
-
Dallas Cowboys
-
New York Yankees
-
Golden State Warriors
-
Los Angeles Rams
-
Los Angeles Lakers
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipes e Clubes Esportivos da América do Norte
- Dallas Cowboys
- New York Yankees
- Golden State Warriors
- Los Angeles Rams
- Los Angeles Lakers
- New England Patriots
- Toronto Maple Leafs
- Montreal Canadiens
- Chicago Cubs
- Boston Red Sox
- New York Mets
- Seattle Seahawks
- San Francisco 49ers
- LAFC
- Inter Miami CF
- Atlanta United FC
- Houston Astros
- Philadelphia Eagles
- Green Bay Packers
- Chicago Bulls

Oportunidades de mercado e perspectivas futuras
O espaço comercial em aberto está concentrado em modelos de monetização que combinam direitos, varejo e dados em ofertas durante todo o ano. Equipes que expandem seus estádios em distritos de entretenimento de uso mixto podem adicionar fluxos de receita fora dos dias de jogo, incluindo shows, festivais, varejo e hospitalidade. O acordo de arrendamento master de Arlington de abril de 2026, que estende a residência do Dallas Cowboys no AT&T Stadium até 2055, associado a um compromisso mínimo de investimento de 750 milhões de dólares para manutenção e operações do complexo do estádio, ressalta como o controle de longa duração do estádio apoia a programação de múltiplos eventos e o inventário premium de patrocinadores.
A institucionalização do financiamento de franquias e do mix de patrocinadores também apoia a diversificação de receita. Evidências de atividades de financiamento estruturado em larga escala, incluindo a busca do New York Yankees por um acordo de financiamento de 3 bilhões de dólares com a Apollo Global Management (noticiado em 2026), indicam o desenvolvimento contínuo de financiamento garantido por ativos para iniciativas de mídia, imóveis e modernização. Parcerias que conectam marcas de consumo a clubes por meio de produtos de marca conjunta e ativação nos estádios continuam a se expandir. O crescimento dos esportes femininos, incluindo iniciativas de expansão focadas no Canadá, como a entrada da WNBA em Toronto para 2026, cria inventário adicional para direitos de mídia, patrocínio e merchandising em toda a América do Norte.
Recent Industry Developments in Mercado de Equipes e Clubes Esportivos da América do Norte
- Julho de 2026: O New York Yankees lançou uma coleção exclusiva de marca conjunta com a marca de lifestyle GOAT USA. A colaboração expande a receita de licenciamento e o engajamento com fãs por meio de mercadorias de edição limitada. Fortalece a diversificação de receita por meio de parcerias de merchandising e extensões de marca.
- Junho de 2026: O Golden State Warriors assinou uma parceria plurianual de patch no uniforme com o provedor de nuvem de IA Iren. O patrocínio oferece branding de alto valor e visibilidade para os fãs. Eleva a valorização do patrocinador por meio de branding focado em tecnologia e ativações multiplataforma.
- Junho de 2026: O New York Yankees fez uma parceria com a BRAMI para uma colaboração ao longo da temporada, incluindo sinalização no estádio e promoções para os fãs. Programa de patrocínio e promoções no estádio. Expande o portfólio de patrocínio e amplia os canais de engajamento com fãs.


Mercado de Equipes e Clubes Esportivos da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado mede as receitas totais geradas por equipes e clubes esportivos que operam na América do Norte a partir da realização de competições e da monetização de sua base de fãs por meio de fluxos de receita comercial reconhecidos.
Exclusões de escopo: exclui promotores de eventos únicos que não operam uma equipe ou clube de forma contínua, bem como operadores puros de estádios nos quais as receitas das equipes não podem ser razoavelmente separadas.
Visão geral da segmentação
- Por Tipo de Esporte
- Futebol Americano
- Beisebol
- Basquete
- Hóquei no Gelo
- Futebol
- Esportes Emergentes (Lacrosse, Rugby, Franquias de Esportes Eletrônicos)
- Por Fonte de Receita
- Direitos de Mídia
- Patrocínio e Publicidade
- Dia de Jogo (Bilheteria e Hospitalidade)
- Merchandising e Licenciamento
- Auxiliar (Digital, Dados, etc.)
- Por Modelo de Propriedade
- Propriedade Familiar Privada
- Propriedade por Conglomerado Corporativo
- Propriedade por Capital Privado
- Clubes de Capital Aberto
- Por País
- Estados Unidos
- Canadá
- México
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para definir os limites externos do mercado e manter as premissas vinculadas à economia esportiva do mundo real. Analisamos publicações públicas de ligas e federações e, em seguida, alinhamos essas leituras com séries econômicas oficiais que explicam o gasto das famílias e as condições de publicidade.
As entradas típicas incluem dados de fontes como o U.S. Bureau of Economic Analysis, o U.S. Bureau of Labor Statistics, a Statistics Canada, conjuntos de dados de serviços e renda do U.S. Census Bureau, e órgãos setoriais que publicam indicadores de esportes e mídia. Também usamos registros de empresas públicas, apresentações a investidores, cobertura de imprensa confiável e algumas assinaturas pagas para apoiar dados financeiros de empresas, triagem de notícias e consultas de patentes ou marcas registradas quando relevante. Esta lista não é exaustiva, e muitas outras fontes públicas e pagas também foram usadas para coletar dados, validá-los e esclarecer questões pendentes.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar rigorosamente o que a pesquisa documental não consegue mostrar claramente, especialmente como o mix de receita e as mudanças de preços diferem entre ligas, tamanhos de equipe e modelos de propriedade. Conversamos com participantes do setor e observadores bem informados em toda a cadeia de valor, incluindo funções comerciais, financeiras e operacionais, para confirmar os fatores de crescimento, como renovações de direitos de mídia, precificação de patrocínio e dinâmicas de venda de ingressos nas principais regiões da América do Norte.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 18% |
| Nível médio: 53% | Líderes funcionais/de unidade: 32% |
| Players menores: 20% | Gerentes: 50% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down inicialmente, em que os pools de receita de esportes e entretenimento são reconstruídos por país e depois alocados a equipes e clubes usando divisões de receita observadas por fluxo. Depois que essa primeira visão é estabelecida, corroboramos os totais com aproximações bottom-up seletivas, como a amostragem de divulgações de receita das equipes, a verificação da receita implícita de ingressos a partir da audiência e das faixas de preço médio de ingressos, e a validação das participações de patrocínio e mídia por meio de conversas com canais.
O modelo é orientado por um conjunto de entradas práticas que podem ser atualizadas anualmente, incluindo tendências de audiência em eventos ao vivo, movimento de preços de ingressos e assentos premium, cronograma de contratos de direitos de mídia e aumentos de renovação, carga de patrocínio e demanda por categoria, e intensidade de merchandising vinculada ao desempenho da equipe e ao engajamento dos fãs. As previsões são desenvolvidas usando análise de cenários, em que trajetórias base, conservadora e agressiva estão vinculadas ao ritmo esperado de renovações de direitos, às condições macro de gastos com publicidade e ao gasto discricionário do consumidor. Quando surgem lacunas de dados para clubes menores, as partes faltantes são estimadas usando médias de grupos de pares por esporte e tamanho de mercado, e depois verificadas novamente por meio de feedback primário para que as premissas permaneçam realistas.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de múltiplas verificações para que um indicador ruidoso não influencie excessivamente o resultado. Comparamos os totais com sinais independentes, como valores de acordos de direitos discutidos publicamente, faixas de receita de ligas divulgadas e tendências mais amplas de gastos com publicidade e consumo, e depois revisamos quaisquer variações acentuadas antes da aprovação final.
Uma segunda revisão por analista é realizada para a lógica de cálculo, a consistência das unidades e as consolidações por país, seguida de uma revisão final que verifica se a narrativa está alinhada com os números. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como renovações de grandes contratos de mídia ou choques inesperados de demanda. Antes da entrega, um analista reverifica notícias e registros recentes para que os clientes recebam a visão mais atualizada.
Estimativa da Mordor Intelligence para o mercado de equipes e clubes esportivos da América do Norte em comparação com outras estimativas publicadas
As estimativas publicadas para equipes e clubes esportivos podem parecer muito distantes umas das outras porque os limites de receita nem sempre são definidos da mesma forma, e porque alguns estudos misturam visões globais e regionais sem esclarecer as etapas de ligação. As diferenças também vêm de como as equipes são contadas, de como o momento cambial é tratado e de se a estimativa está ancorada em fluxos de receita observáveis.
Ao acompanhar o momento de renovação dos direitos de mídia, as tendências de rendimento de ingressos e o movimento de preços de patrocínio, a Mordor Intelligence mantém o modelo exclusivo da América do Norte vinculado às receitas operacionais das equipes e clubes e evita incorporar a promoção de eventos adjacentes ou a receita apenas de estádios, que podem inflar os totais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 49,38 bilhões de dólares (2025) | |
| Publicador de Pesquisa Setorial A | 46,00 bilhões de dólares (2025) | Frequentemente apresentado como um total setorial exclusivo dos EUA, o que pode subestimar o Canadá e o México e pode aplicar definições mais restritas das atividades de equipes e clubes. |
| Boletim de Mídia Financeira B | 127,75 bilhões de dólares (2024) | Apresentado como um valor global em uma manchete do ano corrente, o que não é comparável a um escopo da América do Norte e pode misturar diferentes esportes e categorias de entretenimento adjacentes. |
A disparidade é explicada em grande parte pela geografia e por aquilo que é tratado como receita de equipes e clubes versus entretenimento esportivo mais amplo. Manter os fluxos de receita explícitos e depois verificá-los em relação a sinais de direitos, venda de ingressos e patrocínio torna o total final mais fácil de acompanhar e reproduzir quando as premissas mudam.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de times esportivos da América do Norte?
O mercado está avaliado em USD 53,87 bilhões em 2026 e prevê-se que alcance USD 83,22 bilhões até 2031.
Qual tipo de esporte gera mais receita?
O futebol americano lidera com uma participação de 42,15%, devido à estrutura de direitos de mídia nacionais da NFL e à elevada demanda por patrocínio premium.
Qual é o ritmo de crescimento da receita legal de apostas esportivas?
A receita legal de apostas esportivas cresceu 25,40% em relação ao ano anterior, atingindo USD 13,71 bilhões em 38 jurisdições dos Estados Unidos.
Por que as empresas de capital privado estão investindo em franquias?
Os fluxos de caixa estáveis, a proteção contra a inflação e o aumento das avaliações de direitos de mídia se alinham bem com os mandatos de investimento de longa duração, impulsionando um CAGR de 12,85% nas participações de propriedade de capital privado.
Qual geografia está crescendo mais rapidamente?
O Canadá registra o CAGR mais rápido, de 10,05%, apoiado pelas expansões da WNBA e da NHL e pelo favorável suporte governamental aos esportes femininos.
Quais riscos podem desacelerar o crescimento do mercado?
A inflação salarial crescente dos jogadores e os hábitos de visualização fragmentados da Geração Z comprimem as margens e ameaçam as receitas tradicionais de transmissão se não forem abordadas por meio de novos modelos de monetização.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

