
Größe und Marktanteil des nordamerikanischen Modezubehörmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
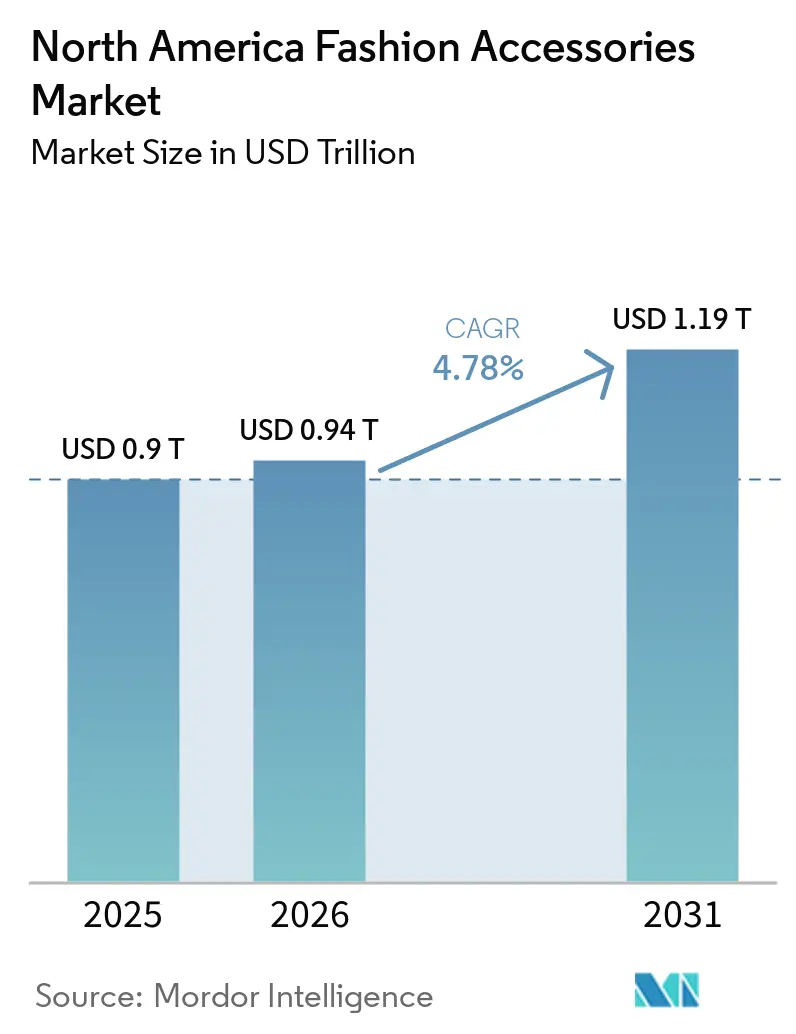
| Marktgröße im Basisjahr (2025) | 0.9 Billionen US-Dollar |
| Marktgröße (2026) | 0.94 Billionen US-Dollar |
| Marktgröße (2031) | 1.19 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.78 % |
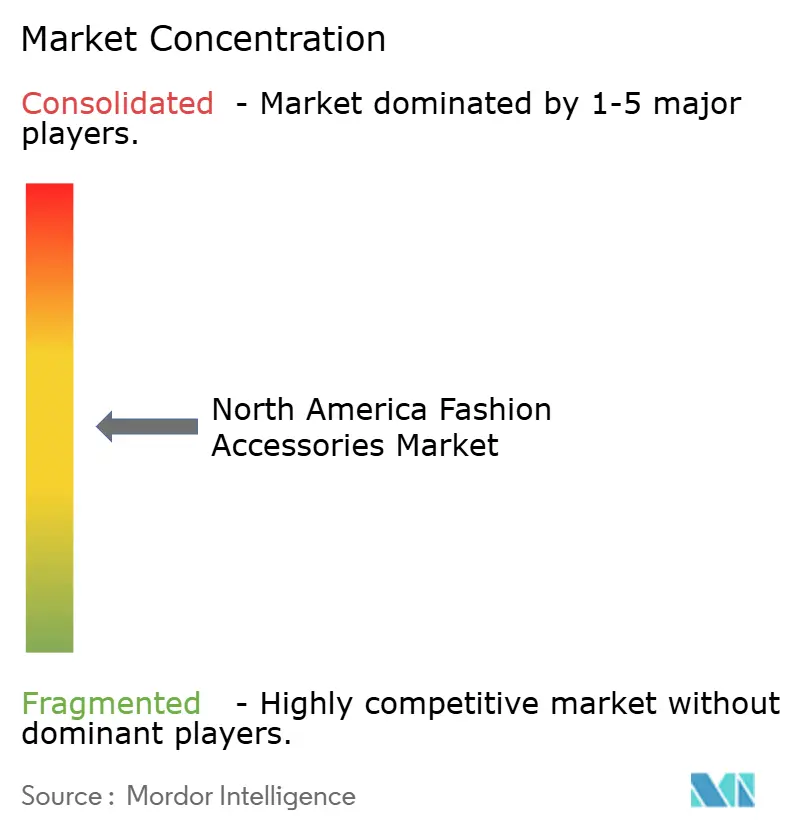
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Modezubehörmarkts von Mordor Intelligence
Die Größe des nordamerikanischen Modezubehörmarkts wird im Jahr 2026 auf USD 0,94 Billionen geschätzt, ausgehend von einem Wert von USD 0,90 Billionen im Jahr 2025, mit Prognosen von USD 1,19 Billionen bis 2031, was einem Wachstum mit einer CAGR von 4,78 % im Zeitraum 2026–2031 entspricht. Die aktuelle Expansion wird durch digitale Einzelhandelsformate, ein wachsendes Umweltbewusstsein und durch soziale Medien getriebene Trendzyklen angetrieben, die Marken begünstigen, die Funktionalität mit Prestige verbinden können. Die Verbraucher haben ihre Ermessensbudgets gestrafft, kaufen jedoch weiterhin Accessoires auf, die Status kommunizieren oder einen bedeutsamen Nutzwert bieten, was die Fähigkeit des Marktes verdeutlicht, makroökonomische Volatilität zu absorbieren. Bekleidungszusätze wie Gürtel, Schals und Hüte bleiben Kleiderschrankklassiker, während Uhren dank der Konvergenz von Luxusuhrmacherei und intelligenten Wearables eine Renaissance erleben. Darüber hinaus belebt die urbane Mittelschicht Mexikos den regionalen Wachstumsmomentum, während die Vereinigten Staaten weiterhin die Volumina und Markeninnovation verankern. Eine stetige Hinwendung zu Omnichannel-Erlebnissen und rückverfolgbaren Lieferketten prägt die Wettbewerbsstrategie im nordamerikanischen Modezubehörmarkt kontinuierlich neu.
Wichtigste Erkenntnisse des Berichts
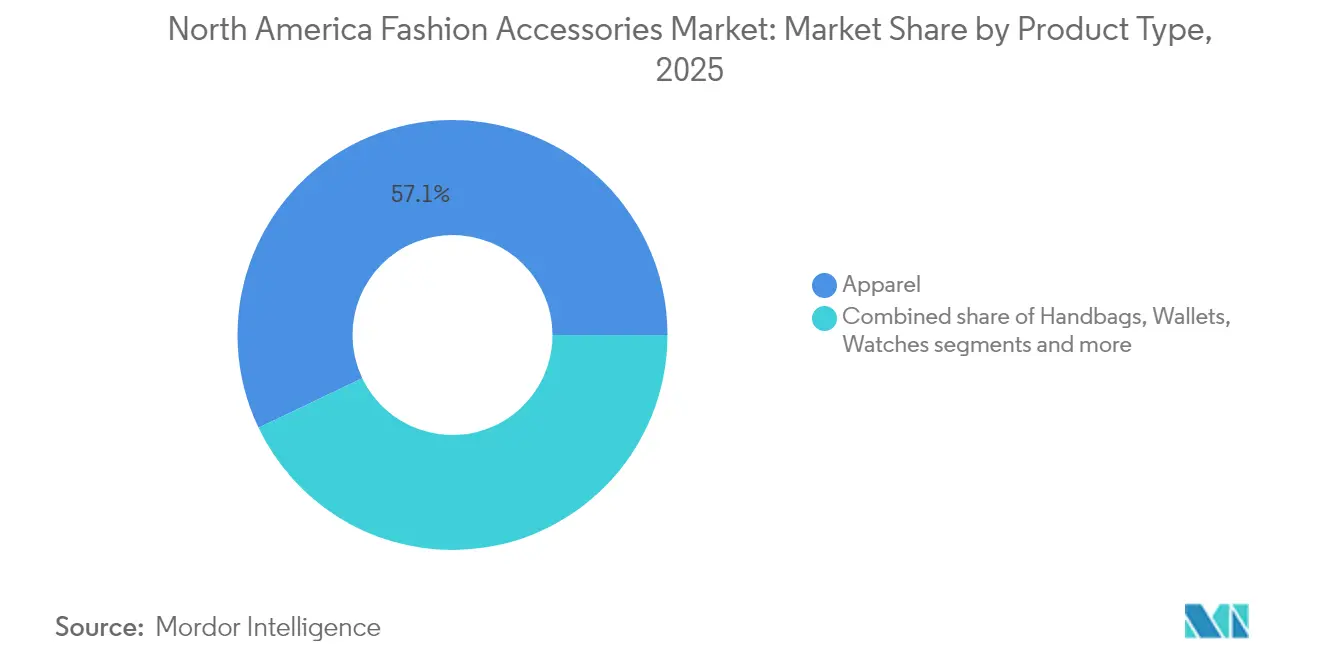
- Nach Produktkategorie führten Bekleidungsaccessoires im Jahr 2025 mit einem Umsatzanteil von 57,10 %; Uhren werden voraussichtlich bis 2031 mit einer CAGR von 5,05 % wachsen.
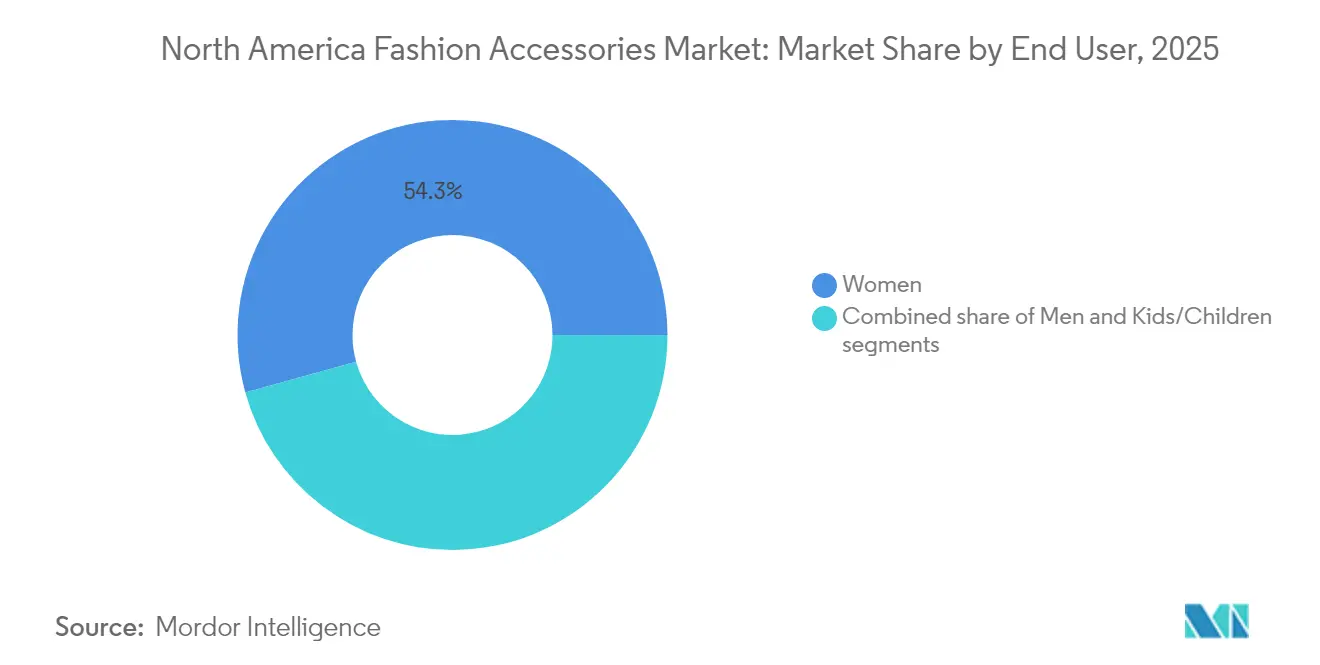
- Nach Endnutzer entfielen 2025 54,30 % des Marktanteils des nordamerikanischen Modezubehörmarkts auf Frauen, während das Kindersegment die schnellste CAGR von 5,31 % verzeichnet.
- Nach Kategorie entfiel 2025 ein Anteil von 65,00 % der Größe des nordamerikanischen Modezubehörmarkts auf das Massenmarktsegment, während das Premiumsegment voraussichtlich jährlich um 5,73 % bis 2031 wachsen wird.
- Nach Vertriebskanal kontrollierte der stationäre Einzelhandel im Jahr 2025 einen Anteil von 68,10 %; der Online-Umsatz wächst mit einer CAGR von 6,02 % und wird die Kundengewinnungsökonomie neu gestalten.
- Nach Geografie entfielen 81,10 % des Umsatzes 2025 auf die Vereinigten Staaten, während Mexiko mit einer CAGR von 6,32 % bis 2031 voranschreitet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Neigung der Verbraucher zu Luxus und Statussymbolen | +1.2% | Vereinigte Staaten und Kanada, mit Ausstrahlungseffekten auf urbane Zentren Mexikos | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte in Bezug auf Design und Rohmaterialien | +0.8% | Nordamerika, mit früher Einführung in regionalen Technologiezentren | Langfristig (≥ 4 Jahre) |
| Einfluss sozialer Medien und Prominentenempfehlungen | +1.1% | Nordamerika im Kern, insbesondere unter der Generation Z und den Millennials | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeits- und umweltbewusste Verbrauchernachfrage | +0.7% | Vorwiegend Vereinigte Staaten und Kanada, aufkommend in Mexiko | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Sportbekleidung von fitnessbewussten Verbrauchern | +0.9% | Nordamerika, mit stärkstem Wachstum in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Saisonale Nachfragespitzen und der Einfluss der Schenkungskultur | +0.6% | Nordamerika, mit Spitzenauswirkung während der Feiertagssaison im vierten Quartal | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Neigung der Verbraucher zu Luxus und Statussymbolen
Die Nachfrage der Verbraucher nach luxuriösem Modezubehör bleibt in der Region robust. Dieser Trend wird durch steigende verfügbare Einkommen, Urbanisierung und den wachsenden Einfluss von Social-Media-Plattformen angetrieben, die einen luxuriösen Lebensstil fördern. Das U.S. Census Bureau hebt hervor, dass das mittlere Haushaltseinkommen in den Vereinigten Staaten im Jahr 2023 ungefähr 80.610 USD erreichte, was auf eine robuste Verbraucherbasis für Luxusgüter hindeutet [1]. Darüber hinaus trägt die wachsende Millennial- und Gen-Z-Bevölkerung, die stärker zu Marken- und Premiumprodukten neigt, erheblich zu diesem Trend bei. Dieser demografische Wandel schafft Chancen für Marken, die authentisch mit vielfältigen Verbraucheridentitäten in Verbindung treten und gleichzeitig eine Luxuspositionierung aufrechterhalten. Die Polarisierung zwischen vermögenden Privatpersonen und Verbrauchern mit mittlerem Einkommen treibt die Marktsegmentierung voran, wobei Personen mit sehr hohem Nettovermögen die Premiumsegmente stabilisieren, während Verbraucher im Massenmarkt wertorientierte Luxusalternativen suchen.
Technologische Fortschritte in Bezug auf Design und Rohmaterialien
Innovationen bei Modezubehör konzentrieren sich zunehmend auf intelligente Funktionalität und nachhaltige Materialien, was zur Entstehung neuer Produktkategorien führt, die traditionelles Handwerk mit moderner Technologie verbinden. Bemerkenswerte Fortschritte umfassen die Einführung photochromer Faserbildschirme, die interaktive und anpassbare Lichteffekte in Textilien ermöglichen und einen bedeutenden Sprung in der Wearable-Technologie markieren. Über die bloße Ästhetik hinaus gehen Materialinnovationen Nachhaltigkeitsherausforderungen direkt an. Marken wenden sich nun im Labor gewachsenen Lederalternativen und recycelten Edelmetallen zu und erfüllen damit die Verbraucheranforderungen nach ökologischer Verantwortung. Darüber hinaus ebnet die Einbindung von Künstlicher Intelligenz in Designprozesse den Weg für Massenanpassung. Dieser Wandel befähigt Marken, personalisierte Accessoires in größerem Maßstab bereitzustellen, ohne die Kosteneffizienz zu beeinträchtigen. Solche technologischen Fortschritte bieten Erstanwendern nicht nur einen Wettbewerbsvorteil, sondern formen auch die Verbrauchererwartungen neu und betonen Funktionalität und ökologische Verantwortung.
Einfluss sozialer Medien und Prominentenempfehlungen
Soziale Medienplattformen und Prominentenempfehlungen treiben den Markt maßgeblich an. Die zunehmende Verbreitung sozialer Medien hat verändert, wie Verbraucher Modetrends entdecken und mit ihnen interagieren. Plattformen wie Instagram, TikTok und Pinterest sind zu wichtigen Kanälen für Marken geworden, um ihre Produkte zu präsentieren und dabei Influencer und Prominente zu nutzen, um ihre Reichweite zu verstärken. Laut StatCounter dominierte Facebook die Social-Media-Landschaft im Mai 2025 mit einem Nutzungsanteil von 57,91 %, während Pinterest 16,54 % und Instagram 8,35 % auf sich vereinten, was das riesige Publikum für zielgerichtete Marketingkampagnen verdeutlicht [2]. Prominentenempfehlungen steigern die Markensichtbarkeit und -glaubwürdigkeit weiter und beeinflussen die Kaufentscheidungen der Verbraucher. Die Kombination aus Social-Media-Einfluss und Prominentenempfehlungen prägt weiterhin die Verbraucherpräferenzen und ist ein entscheidender Treiber für den Modezubehörmarkt in Nordamerika.
Nachhaltigkeits- und umweltbewusste Verbrauchernachfrage
Die wachsende Betonung von Nachhaltigkeit treibt den nordamerikanischen Modezubehörmarkt erheblich an. Verbraucher in der Region priorisieren zunehmend umweltfreundliche und nachhaltige Produkte, was einen Wandel im Kaufverhalten widerspiegelt. Dieser Trend wird durch ein gesteigertes Bewusstsein für Umweltprobleme, die negativen Auswirkungen der Fast Fashion und den Wunsch, den CO₂-Fußabdruck zu reduzieren, angetrieben. Hersteller von Modezubehör reagieren darauf, indem sie nachhaltige Praktiken übernehmen, einschließlich der Verwendung von recycelten und biologisch abbaubaren Materialien, der Reduzierung von Produktionsabfällen und der Sicherstellung einer ethischen Beschaffung von Rohmaterialien. Darüber hinaus investieren Unternehmen in innovative Technologien, um nachhaltige Alternativen zu schaffen, die weder Qualität noch Design beeinträchtigen. Marken nutzen auch umweltbewusste Marketingstrategien, einschließlich transparenter Kommunikation über ihre Nachhaltigkeitsinitiativen, um dieses wachsende Segment umweltbewusster Verbraucher anzusprechen. Der Aufstieg von Second-Hand- und Upcycling-Modezubehören ist ein weiterer bemerkenswerter Trend, da Verbraucher zunehmend Produkte suchen, die mit ihren Werten übereinstimmen.
Analyse der Hemmfaktorauswirkungen*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von Fälschungsprodukten | -0.9% | Nordamerika, mit höchster Auswirkung in den Grenzregionen der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Unterbrechungen der Lieferkette | -0.7% | Nordamerika, mit besonderer Anfälligkeit im Handelskorridor Mexiko–Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Schwankende Rohstoffpreise | -0.5% | Nordamerika, mit regionalen Unterschieden basierend auf Beschaffungsmustern | Kurzfristig (≤ 2 Jahre) |
| Steigende Handelsbarrieren und Zölle | -0.8% | Vorwiegend Vereinigte Staaten, mit Ausstrahlungseffekten auf Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Fälschungsprodukten
Die Verbreitung von Fälschungen stellt eine erhebliche Bedrohung für den nordamerikanischen Modezubehörmarkt dar. Gefälschte Waren, die häufig zu niedrigeren Preisen verkauft werden, untergraben die Einnahmen legitimer Marken und erschüttern das Vertrauen der Verbraucher. Diese gefälschten Produkte beeinträchtigen nicht nur den Markenruf, sondern führen auch zu finanziellen Verlusten für Hersteller und Modehändler. Die Verfügbarkeit von gefälschtem Modezubehör, begünstigt durch Online-Plattformen und unregulierte Märkte, hat das Problem weiter verschärft. Darüber hinaus können Verbraucher, die gefälschte Artikel kaufen, mit Qualitäts- und Sicherheitsbedenken konfrontiert werden, was die allgemeine Wahrnehmung des Modezubehörmarkts trüben kann. Die zunehmende Raffinesse der Fälscher, die Designs und Markenzeichen mit hoher Genauigkeit nachahmen, macht es für Unternehmen schwierig, dieses Problem wirksam zu bekämpfen. Infolgedessen sind Marken gezwungen, erheblich in Maßnahmen zur Fälschungsbekämpfung zu investieren, wie etwa fortschrittliche Kennzeichnungstechnologien und rechtliche Schritte, was die Betriebskosten erhöht.
Steigende Handelsbarrieren und Zölle
Steigende Handelsbarrieren und Zölle sind wesentliche Herausforderungen für den nordamerikanischen Modezubehörmarkt. Höhere Zölle auf importierte Waren, insbesondere aus Ländern wie China, haben Rohmaterialien und Fertigprodukte teurer gemacht. Dies hat Lieferketten gestört und Unternehmen gezwungen, entweder die Mehrkosten zu tragen oder die Preise für Verbraucher zu erhöhen. Beispielsweise berichtet das Büro des Handelsbeauftragten der Vereinigten Staaten (USTR), dass die Vereinigten Staaten derzeit einen handelsgewichteten durchschnittlichen Importzollsatz von 2,0 % auf Industriegüter haben, der steigen könnte [3]. Das Abkommen zwischen den Vereinigten Staaten, Mexiko und Kanada (USMCA) hat ebenfalls neue Handelsregeln eingeführt. Obwohl diese Regeln darauf abzielen, den regionalen Handel zu fördern, haben sie die Compliance für Unternehmen komplizierter gemacht. Kleine und mittelständische Unternehmen im Modezubehörmarkt sind besonders betroffen, da ihnen häufig die Ressourcen fehlen, um mit diesen Herausforderungen umzugehen. Darüber hinaus hat Kanada aufgrund von Handelsstreitigkeiten Vergeltungszölle auf US-amerikanische Waren erhoben, was den grenzüberschreitenden Handel noch schwieriger macht. Diese Handelspolitiken reduzieren die Gewinne und verlangsamen das Wachstum im Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Bekleidungsdominanz trifft auf UhreninnovationBekleidungszusätze dominierten die Umsatzlandschaft im Jahr 2025 mit einem erheblichen Anteil von 57,10 %. Dies unterstreicht ihre weite Verbreitung im täglichen Gebrauch, angetrieben durch ihre Vielseitigkeit in unterschiedlichen Klimazonen und kulturellen Kontexten. Diese Zusätze, zu denen Artikel wie Schals, Gürtel, Hüte und Handschuhe gehören, sind zu unverzichtbaren Bestandteilen der Garderobe der Verbraucher geworden. Ihre Fähigkeit, Funktionalität nahtlos mit Stil zu verbinden, hat sie zur bevorzugten Wahl für Personen gemacht, die ihre Outfits aufwerten möchten. Darüber hinaus hat der wachsende Einfluss sozialer Medien und Modeinfluencer die Nachfrage nach diesen Accessoires weiter angekurbelt, da Verbraucher zunehmend danach streben, Trendstile nachzuahmen und ihre Looks zu personalisieren.
Uhren stellen zwar ein kleineres Segment innerhalb des Marktes dar, verzeichnen jedoch bemerkenswertes Wachstum. Mit einer prognostizierten CAGR von 5,05 % bis 2031 gewinnt diese Kategorie aufgrund des wachsenden Verbraucherinteresses an traditionellen und intelligenten Zeitmessern an Bedeutung. Traditionelle Uhren behalten ihren Reiz als zeitlose Modestatements, während Smartwatches mit Funktionen wie Fitnesstracking, Gesundheitsüberwachung und Konnektivität Innovationen vorantreiben. Die zunehmende Akzeptanz von Wearable-Technologie in Verbindung mit der wachsenden Präferenz für multifunktionale Accessoires treibt dieses Wachstum an. Darüber hinaus verzeichnet das Premium- und Luxusuhrsegment eine stetige Nachfrage, unterstützt durch markenbewusste Verbraucher und die Wahrnehmung von Uhren als Statussymbole. Diese Faktoren tragen gemeinsam zur wachsenden Bedeutung von Uhren im nordamerikanischen Modezubehörmarkt bei.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kategorie:
Premiumwachstum übertrifft den MassenmarktMassenmarkt-Modezubehör dominierte die Umsatzlandschaft im Jahr 2025 mit einem erheblichen Anteil von 65,00 %. Dies unterstreicht ihre weite Verbreitung im täglichen Gebrauch, angetrieben durch Erschwinglichkeit, Zugänglichkeit und Vielseitigkeit in unterschiedlichen Klimazonen und kulturellen Kontexten. Massenmarktaccessoires wie Schals, Gürtel, Hüte und Kostümschmuck sprechen eine breite Verbraucherbasis an, die stilvolle, aber budgetfreundliche Optionen sucht. Der Aufstieg der Fast Fashion und der wachsende Einfluss von E-Commerce-Plattformen haben die Nachfrage nach diesen Produkten weiter angekurbelt, da Verbraucher zunehmend Komfort und Vielfalt priorisieren. Darüber hinaus gewinnt die Einführung nachhaltiger und umweltfreundlicher Materialien in Massenmarktaccessoires an Bedeutung, was den Präferenzen umweltbewusster Käufer entspricht und die Attraktivität dieses Segments steigert.
Premium-Modezubehör stellt zwar ein kleineres Segment dar, verzeichnet jedoch bemerkenswertes Wachstum und wächst mit einer CAGR von 5,73 % jährlich aufgrund seiner Assoziation mit Qualität, Exklusivität und Markenwert. Artikel wie Luxushandtaschen, hochwertige Uhren und Feinschmuck sind bei Verbrauchern sehr begehrt, die sie als Statussymbole und langfristige Investitionen betrachten. Das Premiumsegment wird von wohlhabenden Verbrauchern und dem wachsenden Trend des Aspirationskaufs angetrieben, bei dem Einzelpersonen Luxusartikel als Zeichen des Erfolgs besitzen möchten. Darüber hinaus hat die zunehmende Fokussierung auf Handwerkskunst, innovative Designs und die Verwendung hochwertiger Materialien die Attraktivität dieser Produkte gesteigert. Die wachsende Präsenz von Premiummarken auf digitalen Plattformen und ihre gezielten Marketingstrategien haben ebenfalls zur wachsenden Bedeutung von Premiumaccessoires im Markt beigetragen.
Nach Endnutzer:
Frauen führen, während Kinder aufholenDamenmodezubehör dominierte die Umsatzlandschaft im Jahr 2025 mit einem erheblichen Anteil von 54,30 %. In Nordamerika wächst die Verbrauchernachfrage nach Damenmodezubehör weiterhin, angetrieben durch gestiegene verfügbare Einkommensniveaus, Individualisierungsanforderungen und individuelle Ausdruckspräferenzen. Das Segment Handtaschen und Geldbörsen verzeichnet die höchste Wachstumsrate, während Schmuck die Umsatzführerschaft beibehält, was auf nachhaltige Verbraucherinvestitionen in Premium- und wesentliche Accessoires hindeutet. Digitale Einzelhandelskanäle und Social-Media-Marketing, insbesondere über Instagram- und TikTok-Plattformen, beschleunigen Markttrends und steigern die Nachfrage nach multifunktionalen Produkten, darunter Gürteltaschen, Statement-Schmuck, dekorative Stirnbänder und Haaraccessoires. Beispielsweise veranschaulicht Pop & Sukis Millenniumrosa Kameratasche diesen Marktwandel, indem sie anpassbare Produkte liefert, die den Präferenzen nordamerikanischer Verbraucherinnen entsprechen.
Das Segment Kinder-Modezubehör verzeichnet eine CAGR von 5,31 %, zurückzuführen auf eine gestiegene Verbrauchernachfrage nach Produkten, die ästhetische Attraktivität und praktischen Nutzen verbinden. Artikel wie Hüte, Handschuhe, Rucksäcke und Haaraccessoires verzeichnen eine stetige Nachfrage, angetrieben durch den wachsenden Trend des Mini-me-Looks, bei dem Eltern ihre Kinder in Stilen kleiden, die die Erwachsenenmode widerspiegeln. Die wachsende Beliebtheit von charakterthematischen Accessoires, inspiriert von Filmen, Cartoons und beliebten Franchises, treibt das Wachstum in diesem Segment ebenfalls an. Darüber hinaus hat die Betonung von Sicherheit und Komfort bei Kinderprodukten zur Einführung von Accessoires aus hypoallergenen und langlebigen Materialien geführt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Digitale Transformation beschleunigt sichStationäre Geschäfte dominieren weiterhin den Markt mit einem Umsatzanteil von 68,10 % im Jahr 2025. Diese Geschäfte bleiben ein bevorzugter Einkaufskanal für Verbraucher, die das taktile Erlebnis schätzen, Accessoires wie Handtaschen, Uhren und Schmuck vor dem Kauf auszuprobieren. Stationäre Geschäfte, darunter Kaufhäuser, Fachgeschäfte und markenexklusive Outlets, profitieren von ihrer Fähigkeit, personalisierten Kundenservice und sofortige Produktverfügbarkeit anzubieten. Darüber hinaus steigert die strategische Platzierung von stationären Geschäften in Bereichen mit hohem Fußgängerverkehr, wie Einkaufszentren und Einkaufsvierteln, ihre Zugänglichkeit und Sichtbarkeit. Saisonale Aktionen, Veranstaltungen im Geschäft und exklusive Kollektionen ziehen weiteren Kundenverkehr an und festigen die Rolle des stationären Handels als Umsatztreiber im Modezubehörmarkt.
Online-Shops hingegen verzeichnen ein rasantes Wachstum und sollen mit einer CAGR von 6,02 % wachsen. Die Bequemlichkeit des Einkaufens von zu Hause aus, kombiniert mit der Verfügbarkeit einer breiten Produktpalette, hat E-Commerce-Plattformen bei den Verbrauchern zunehmend populär gemacht. Online-Shops bieten wettbewerbsfähige Preise, häufige Rabatte und einen einfachen Produktvergleich, was preissensible Käufer anspricht. Die Integration fortschrittlicher Technologien, wie Augmented Reality (AR) für virtuelle Anproben und Künstliche Intelligenz (KI) für personalisierte Empfehlungen, hat das Online-Einkaufserlebnis weiter verbessert. Darüber hinaus treibt der Aufstieg des Social Commerce, bei dem Verbraucher direkt über soziale Medienplattformen kaufen, das Wachstum des Online-Umsatzes an. Mit der zunehmenden Verbreitung von Smartphones und verbesserter Internetverbindung werden Online-Shops voraussichtlich eine entscheidende Rolle bei der Gestaltung der Zukunft des Marktes spielen.
Geografische Analyse
Vereinigte Staaten Modezubehör Markt
Im Jahr 2025 hält die Vereinigten Staaten einen dominanten Marktanteil von 81,10 % am nordamerikanischen Modezubehörmarkt. Diese starke Position wird durch die robuste Kaufkraft der Verbraucher, den kulturellen Einfluss des Landes auf globale Modetrends und eine ausgereifte Einzelhandelsinfrastruktur gestützt, die einer breiten Palette von Verbraucherpräferenzen gerecht wird. So verdeutlicht beispielsweise die Beliebtheit von Smartwatches und Fitness-Trackern unter technikaffinen Verbrauchern die Integration von Technologie in Modezubehör. Darüber hinaus florieren traditionelle Luxusmarken wie Tiffany & Co. und Coach weiterhin und sprechen vermögende Privatpersonen an, die diese Accessoires eher als Investitionsobjekte denn als bloße Modeartikel betrachten.
Kanada Modezubehör Markt
Kanada hebt sich als stabiler Sekundärmarkt hervor, der durch ausgeprägte saisonale Kaufmuster und eine Vorliebe für grenzüberschreitenden Einkauf gekennzeichnet ist. Diese Verhaltensweisen bringen einzigartige Wettbewerbsdynamiken mit sich. Kanadische Verbraucher kaufen beispielsweise häufig Winteraccessoires wie Schals und Handschuhe in den kälteren Monaten, während der grenzüberschreitende Einkauf mit den Vereinigten Staaten die Kaufentscheidungen beeinflusst. Kanadische Käufer bevorzugen zunehmend nachhaltige und ethisch beschaffte Accessoires. Dieser Trend bietet eine hervorragende Chance für Marken, die ökologische Verantwortung und soziale Wirkung in den Vordergrund stellen, wie etwa Matt & Nat, eine kanadische Marke, die für ihre veganen und umweltfreundlichen Produkte bekannt ist. Der Markt kämpft jedoch mit Herausforderungen im Zusammenhang mit der Durchsetzung von Maßnahmen gegen Produktfälschungen.
Mexiko Modezubehör Markt
Mexiko befindet sich im Aufschwung und trägt den Titel des am schnellsten wachsenden Marktes mit einem prognostizierten CAGR von 6,32 % bis 2031. Dieses Wachstum wird durch eine expandierende Mittelschicht, steigende verfügbare Einkommen und ein gesteigertes Modebewusstsein unter Stadtbewohnern angetrieben. So spiegelt beispielsweise die zunehmende Beliebtheit erschwinglicher und dennoch stilvoller Accessoires von lokalen Marken und internationalen Akteuren wie Zara und H&M die wachsende Nachfrage nach modebewussten Produkten in städtischen Gebieten wider. Darüber hinaus haben der Einfluss sozialer Medien und E-Commerce-Plattformen das Verbraucherverhalten in Mexiko maßgeblich geprägt, wobei jüngere Bevölkerungsgruppen die Nachfrage nach trendigen und erschwinglichen Accessoires antreiben.
Regulatorisches Umfeld
In Nordamerika unterliegen Marken und Verkäufer von Modeaccessoires den Regelwerken zur Produktsicherheit und Kennzeichnung von Verbraucherprodukten, die von der US Consumer Product Safety Commission (CPSC) und der US Federal Trade Commission (FTC) vorgegeben werden. Die FTC setzt textil- und bekleidungsbezogene Kennzeichnungsvorschriften wie die Care Labeling Rule (16 CFR Part 423) und den Textile Fiber Products Identification Act (TFPIA) durch, die beeinflussen, wie Unternehmen Faserzusammensetzung, Ursprungsland und Pflegehinweise sowohl im Massen- als auch im Premiumsegment belegen.
Die Compliance-Anforderungen an Dokumentation und nachhaltigkeitsbezogene Offenlegungen verschärfen sich. Ab dem 8. Juli 2026 müssen Importeure Konformitätsbescheinigungen für Verbraucherprodukte elektronisch über das Automated Commercial Environment (ACE) bei der CPSC einreichen, was die Anforderungen an Prüfunterlagen und Lieferantenzertifizierungen im grenzüberschreitenden Handel im Rahmen des USMCA erhöht. Weiterer Druck entsteht durch die verschärfte Prüfung von Werbung mit inländischem Ursprung (Schwerpunkt der FTC-Durchsetzung bei „Made in USA“-Angaben) sowie durch bundesstaatliche Umwelt- und Materialvorschriften, einschließlich PFAS-Beschränkungen in Bundesstaaten wie Kalifornien und New York und der Klimaberichtspflicht California SB 253 für große Unternehmen, die in diesem Bundesstaat tätig sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Modeaccessoires in Nordamerika umfasst Rohstoffinputs (Leder, Textilien, Metalle, Kunststoffe, Glas), Komponentenverarbeitung und Endbearbeitung, Fertigung und Montage, Qualitätssicherung und Prüfung, Markenbildung und Merchandising sowie den mehrkanaligen Vertrieb über Kaufhäuser, Fachhändler, Markengeschäfte, Marktplätze und DTC-E-Commerce. Compliance und Rückverfolgbarkeit ziehen sich durch die gesamte Kette, insbesondere bei Schmuck und Accessoires, wo die Sicherheitsanforderungen der CPSC auch dann gelten, wenn der Verkäufer nicht der Hersteller ist, was Markeninhaber und Importeure dazu zwingt, Drittprüfungen, Lieferantenzertifizierungen und Produktdokumentation zu verwalten.
Die vorgelagerte Beschaffung und die nachgelagerte Verarbeitung werden zunehmend von Verifizierungsrahmen und Due-Diligence-Programmen beeinflusst, die die Lieferantenauswahl und die Bedienkosten prägen. Tapestry hebt mehrjährige Lieferantenbeziehungen und Drittverifizierungen hervor, die mit Initiativen wie der Leather Working Group und Textile Exchange verknüpft sind, was einen Wandel hin zu geprüften Material- und Prozessangaben bei Leder und Textilien widerspiegelt. Bei Uhren und schmuckverbundenen Accessoires bleibt die Due Diligence bei der Beschaffung von Mineralien und Metallen ein zentraler Kontrollpunkt der Wertschöpfungskette. Offenlegungen von Fossil Group zeigen zudem, dass die Untermauerung von Ursprungsangaben (zum Beispiel „Made in USA“) auf überprüfbaren Fertigungsunterlagen und nicht auf informellen Lieferantenzusicherungen beruht.
Wettbewerbslandschaft
Der nordamerikanische Modezubehörmarkt weist eine moderate Fragmentierung unter den Marktteilnehmern auf. Diese Bewertung verdeutlicht eine Wettbewerbslandschaft, in der etablierte Luxuskonglomerate wie LVMH und Kering mit aufkommenden Direktverbrauchermarken wie Mejuri und MVMT sowie regionalen Spezialisten koexistieren, die auf lokalisierte Präferenzen eingehen. Große Akteure setzen zunehmend auf vertikale Integration, um ihre Kontrolle über Lieferketten zu stärken und das Kundenerlebnis zu verbessern. Beispielsweise erwerben Luxusmarken Rohstofflieferanten und investieren in die hauseigene Fertigung, um Qualitätskontrolle und schnellere Markteinführungszeiten zu gewährleisten.
Unterdessen schaffen sich Herausforderermarken ihre Nische, indem sie Marktanteile durch gezielte Positionierung und authentische Markenstorys gewinnen, die bei ausgewählten Verbrauchersegmenten tief resonieren. Marken wie Allbirds und Rothy's haben beispielsweise durch die Betonung von Nachhaltigkeit und umweltfreundlichen Praktiken an Bedeutung gewonnen und sprechen umweltbewusste Verbraucher an. Diese Unternehmen nutzen ihre einzigartigen Wertversprechen, um sich in einem überfüllten Markt zu differenzieren, und setzen häufig auf soziale Medien und Influencer-Marketing, um ihre Reichweite zu vergrößern.
Technologie ist ein entscheidender Differenzierungsfaktor in diesem Bereich, wobei Unternehmen Investitionen in innovative Lösungen lenken, um einen Vorsprung zu halten. Künstliche Intelligenz wird für personalisierte Empfehlungen eingesetzt und ermöglicht es Marken, maßgeschneiderte Produktvorschläge basierend auf Verbraucherpräferenzen und -verhalten anzubieten. Augmented-Reality-Tools, wie virtuelle Anproben, die von Marken wie Warby Parker angeboten werden, verbessern das Online-Einkaufserlebnis, indem Kunden Produkte vor dem Kauf visualisieren können. Darüber hinaus wird Blockchain-Technologie eingesetzt, um die Transparenz der Lieferkette zu verbessern und damit wachsenden Verbraucheranforderungen nach Authentizität und Nachhaltigkeit gerecht zu werden.
Marktführer der nordamerikanischen Modezubehörbranche
-
Tapestry, Inc.
-
LVMH Moët Hennessy Louis Vuitton SE
-
Fossil Group, Inc
-
Kering S.A.
-
Nike Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Modezubehör Markt Unternehmen in diesem Bericht
- Adidas AG
- Kering S.A.
- Tapestry Inc.
- LVMH Moët Hennessy Louis Vuitton SE
- Fossil Group Inc.
- Prada SpA
- Nike Inc.
- Guess Inc.
- Chanel Limited
- Tory Burch LLC
- Under Armour Inc.
- PVH Corp.
- Skechers USA Inc.
- Steve Madden Ltd.
- Capri Holdings Limited (Michael Kors)
- Lululemon Athletica Inc.
- Vera Bradley Inc.
- VF Corp. (Vans)
- Columbia Sportswear Co.
- Canada Goose Holdings Inc.
- Aldo Group Inc.
- Warby Parker Inc.
Lesen Sie die Analyse der nordamerika modezubehör-Unternehmen
Marktchancen und Zukunftsaussichten
Regulatorisch getriebene Kreislauf- und Rückverfolgbarkeitsprogramme schaffen Freiräume für Dienstleister und Marken, die Compliance über die gesamte Bandbreite an Accessoire-SKUs operativ umsetzen können. Der California SB 707 (Responsible Textile Recovery Act of 2024) verpflichtet Hersteller oberhalb eines Umsatzschwellenwerts, bis zum 1. Juli 2026 an einer Producer Responsibility Organization (PRO) teilzunehmen, was die Nachfrage nach Rücknahme-, Sortier-, Wiederverwendungs- und Recyclingpartnerschaften sowie nach Datensystemen erhöht, die Produkte mit der Berichterstattung zur Herstellerverantwortung verknüpfen können. Dies unterstützt die Differenzierung durch Wiederverkauf, Reparatur und rückgewinnungsorientierte Sortimente und verbessert zugleich die Kontrolle über Rückwärtslogistik und Produktauthentifizierung.
Digitale Werkzeuge, die die Zyklen von der Konzeption bis zum Regal verkürzen und die Prüfbereitschaft verbessern, werden ebenfalls zu einem praktischen Hebel, da die Online-Durchdringung steigt und die Dokumentationsanforderungen zunehmen. Tapestry und LVMH haben mehrjährige Roadmaps und Ziele im Zusammenhang mit Materialkreisläufen und CO2-Reduktion formalisiert (einschließlich LVMH LIFE 360), was die Investitionsdynamik in rückverfolgbare Materialien und die Zusammenarbeit mit Lieferanten in den Bereichen Leder, Textilien und Metalle stärkt. Angesichts der verstärkten Prüfung von Ursprungs- und Werbeaussagen und der Umstellung der CPSC auf elektronische Konformitätsbescheinigungen über ACE ab Juli 2026 können Marken, die Produktkonformitätsdaten und Lieferantenverifizierung in ihre Omnichannel-Abläufe integrieren, das Risiko von Nacharbeiten aufgrund von Kennzeichnungs-, Sicherheitsprüfungs- und Nachweislücken verringern und gleichzeitig schneller iterieren.
Neueste Industrielle Entwicklungen in Nordamerika Modezubehör Markt
- Juni 2026: Fossil Group, Inc. gab seine Aufnahme in den Russell 2000 Index bekannt, wirksam zum Börsenschluss am 26. Juni 2026. Die Aufnahme unterstützt indexbezogene Fondszuflüsse und erhöht die Sichtbarkeit in den Kernsegmenten Uhren und Lederwaren. Der Schritt stärkt die Markenglaubwürdigkeit und Liquidität in diesen Kernkategorien.
- Mai 2026: Tapestry, Inc. erhielt ein US-Patent für seine KI-Plattform Mira. Das Patent ermöglicht KI-gestützte Datenintegration für unternehmerische Entscheidungsfindung. Es stärkt die digitale Infrastruktur und Agilität bei Produkt- und Portfolioentscheidungen.
- April 2026: LVMH Moet Hennessy Louis Vuitton SE setzte im ersten Quartal 2026 das organische Wachstum in seinem Mode- und Accessoire-Portfolio fort (Pressemitteilung). Das Wachstumssignal auf Unternehmensebene im Bereich Luxusmodeaccessoires zeigt Widerstandsfähigkeit und Nachfrage bei Luxusaccessoires. Dies fließt in die Marktdynamik für Premiummarken ein und unterstützt anhaltende Premiumpreisstrategien.
Nordamerika Modezubehör Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie bemessen wir den nordamerikanischen Modezubehörmarkt anhand der Einnahmen aus Verbraucherkäufen von Artikeln wie Taschen, Geldbörsen, Uhren, Schmuck, Sonnenbrillen und anderen Zubehörprodukten, die über den stationären und digitalen Handel in der Region verkauft werden.
Ausschlüsse aus dem Umfang: Diese Bemessung schließt den Wiederverkaufswert von Secondhand-Waren, der nicht als Neuprodukterlös verbucht wird, sowie informelle Verkäufe zwischen Privatpersonen aus.
Segmentierungsübersicht
- Nach Produkttyp
- Schuhwerk
- Bekleidung
- Geldbörsen
- Handtaschen
- Uhren
- Sonnenbrillen
- Schmuck
- Nach Endnutzer
- Männer
- Frauen
- Kinder
- Nach Kategorie
- Massenmarkt
- Premium
- Nach Vertriebskanal
- Stationäre Geschäfte
- Online-Shops
- Nach Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
Datenquellen, Marktbemessung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer soliden Faktenbasis für Verbraucherausgaben, Handelsströme und Einzelhandelsstrukturen in den Vereinigten Staaten, Kanada und Mexiko. Wir nutzen öffentliche Quellen wie die Einzelhandelsumsatzreihen des U.S. Census Bureau, die Verbraucherpreisindex- und Verbraucherausgabenindikatoren des U.S. Bureau of Labor Statistics, die Handelsdaten der U.S. International Trade Commission, Tabellen von Statistics Canada sowie UN Comtrade, die uns helfen, die Nachfrageentwicklung und die Importabhängigkeit bei Zubehörkategorien zu überprüfen.
Anschließend analysieren wir Jahresberichte von Unternehmen, Investorenpräsentationen und Ergebnistransskripte, um den Kategorienmix, die Preisstrategie und die Kanalverschiebungen zu verstehen. Um verbleibende Lücken zu schließen, nutzen wir außerdem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz sowie sendungsbezogene Import- und Exportdaten und Patentdatenbanken, sofern diese für Produkt- oder Materialänderungen relevant sind. Die hier aufgeführten Sekundärquellen sind nicht abschließend; weitere öffentliche und kostenpflichtige Quellen werden zur Erhebung, Überprüfung und Klärung von Eingaben herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Annahmen aus der Sekundärforschung zu überprüfen und den Umfang in der gesamten Region konsistent zu halten. Wir sprechen mit Herstellern, Markeninhabern, Distributoren, großen Einzelhändlern und spezialisierten Online-Verkäufern und bestätigen anschließend die Richtung von Preis- und Volumenverschiebungen mit Kategorieverantwortlichen und Beschaffungsteams, die diese Veränderungen als Erste verfolgen.
Die Abdeckung umfasst die Vereinigten Staaten, Kanada und Mexiko, sodass Unterschiede im Kanalmix, bei der Premiumisierung und der Saisonalität im endgültigen Modell berücksichtigt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Obere Ebene: 26 % | Führungskräfte der obersten Ebene (CXOs): 13 % |
| Mittlere Ebene: 60 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Akteure: 14 % | Manager: 53 % |
Marktbemessung und Prognose
Das Marktgesamtvolumen wird zunächst mithilfe eines Top-down-Ansatzes rekonstruiert, bei dem Verbraucherausgabenindikatoren, die Einzelhandelsstruktur und kategorienspezifische Handelsmuster in einen adressierbaren Nachfragepool für Modezubehör in Nordamerika überführt werden. Diese Gesamtwerte werden anschließend durch selektive Bottom-up-Näherungen überprüft, darunter Stichproben von Marken- und Einzelhändlerumsatzaufteilungen, Kanalprüfungen sowie eine einfache Logik aus Durchschnittsverkaufspreis multipliziert mit Volumen für umsatzstarke Kategorien; das Modell wird angepasst, wo Abweichungen fortbestehen.
Einige wichtige Eingangsgrößen in diesem Markt sind der Online-Anteil an Zubehörkäufen, der Mix aus Premium- und Massenprodukten, saisonale Spitzen im Zusammenhang mit Schenkungsperioden, der Importanteil nach Kategorie (insbesondere bei Handtaschen, Schmuck und Sonnenbrillen) sowie Preisbewegungssignale (Verbraucherpreisindex und beobachtete Änderungen der Ticketgröße). Wo die Datenlage für eine Produktlinie oder ein kleineres Land lückenhaft ist, wenden wir Proxy-Verhältnisse aus ähnlichen Kategorien an und bestätigen diese durch Interviews, bevor wir die Ergebnisse abschließen.
Für die Prognose stützen wir uns auf eine Szenarioanalyse, die durch eine leichte multivariate Regressionsbetrachtung unterstützt wird, unter Verwendung von Treibern wie der Entwicklung des verfügbaren Einkommens, der Inflation und der Preisüberwälzung sowie der erwarteten Kanalexpansion. Expertenfeedback wird genutzt, um die Treiberpfade realistisch zu halten, insbesondere bei Annahmen zur Premiumisierung und zum Online-Wachstum.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die endgültigen Zahlen stabil und nachvollziehbar sind. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie der Entwicklung der Einzelhandelsumsätze, Importtrends und den von Unternehmen gemeldeten Kategorieleistungen und untersuchen Ausreißer, bevor das Modell freigegeben wird.
Eine zweite Analystenprüfung wird durchgeführt, um Formeln, Umrechnungen und Jahres-zu-Jahres-Entwicklungen zu testen; erneute Kontaktaufnahmen werden ausgelöst, wenn sich eine wesentliche Annahme ändert oder eine erhebliche Abweichung festgestellt wird. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Änderungen. Vor der Auslieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit die Kunden die zum jeweiligen Zeitpunkt aktuellste verfügbare Ansicht erhalten.
Vergleich der Nordamerika Modezubehör Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Modezubehör in Nordamerika können erheblich voneinander abweichen, da die Kategoriegrenze nicht von jedem Herausgeber gleich behandelt wird. Abweichungen entstehen häufig dadurch, was als Zubehör gezählt wird im Vergleich zu angrenzenden Bekleidungs- oder Schuhausgaben, sowie durch die Behandlung von Online-Umsätzen und Premiumpreisen im Basisjahr.
Die Entwicklung der Einzelhandelsumsätze, Handelseinfuhrsignale für zubehörintensive Kategorien und der von Unternehmen gemeldete Kategorienmix sind die Prüfgrößen, die wir verwenden, um die Schätzung von Mordor Intelligence an einen definierten Verbraucherkaufpool für die Vereinigten Staaten, Kanada und Mexiko zu knüpfen. Die größeren Abweichungen in anderen Zahlen entstehen häufig durch die Einbeziehung breiterer Bekleidungsausgaben, die Annahme eines schnelleren Premiumpreiswachstums oder die Anwendung einer einheitlichen Durchdringungsrate auf alle Länder ohne eine Realitätsprüfung des Kanalmix.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,90 Bio. USD (2025) | |
| Fachzeitschrift A | 287,89 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und spiegelt in der Regel eine engere Auswahl an Zubehörtypen wider, mit weniger expliziter Behandlung des Premium- versus Massenmarktmix und länderspezifischer Kanalaufteilungen, was das Gesamtergebnis komprimieren kann. |
| Regionale Unternehmensberatung B | 323,37 Mrd. USD (2025) | Begrenzt den Umfang häufig stärker auf persönliches Zubehör und erfasst möglicherweise nicht vollständig Schuhwaren und breitere zubehörbezogene Einnahmen; zudem kann eine schnellere Preis- und Adoptionskurve angewendet werden, die das Niveau gegenüber einer ausgabenverankerten Rekonstruktion verschiebt. |
Die Streuung in der Tabelle lässt sich hauptsächlich durch Umfangsgrenzen und die Art und Weise erklären, wie Preisgestaltung und Kanalmix in das Basisjahr einfließen. Indem der Nachfragepool in beobachtbaren Einzelhandels- und Handelssignalen verankert und wichtige Aufteilungen durch Interviews bestätigt werden, bleibt die endgültige Zahl auf klare Variablen und wiederholbare Schritte für künftige Aktualisierungen zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des nordamerikanischen Modezubehörmarkts?
Der Markt erwirtschaftete im Jahr 2026 USD 0,94 Billionen und wird voraussichtlich bis 2031 auf USD 1,19 Billionen ansteigen.
Welches Produktsegment wächst am schnellsten?
Uhren führen mit einer CAGR von 5,05 %, angetrieben durch Luxussammler und Funktionen intelligenter Wearables.
Warum gilt Mexiko als Wachstumsschwerpunkt?
Die Expansion der urbanen Mittelschicht, die Durchdringung des digitalen Handels und modebewusste Jugendliche untermauern Mexikos CAGR von 6,32 % bis 2031.
Welcher Vertriebskanal wächst am schnellsten?
Online-Shops wachsen mit einer CAGR von 6,02 % und übertreffen den stationären Einzelhandel, da Verbraucher Omnichannel-Einkaufserlebnisse annehmen.