
Tamanho e Participação do Mercado de Moda no Varejo
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.98 Trilhões de dólares |
| Tamanho do Mercado (2031) | 3.76 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.77 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Moda no Varejo por Mordor Intelligence
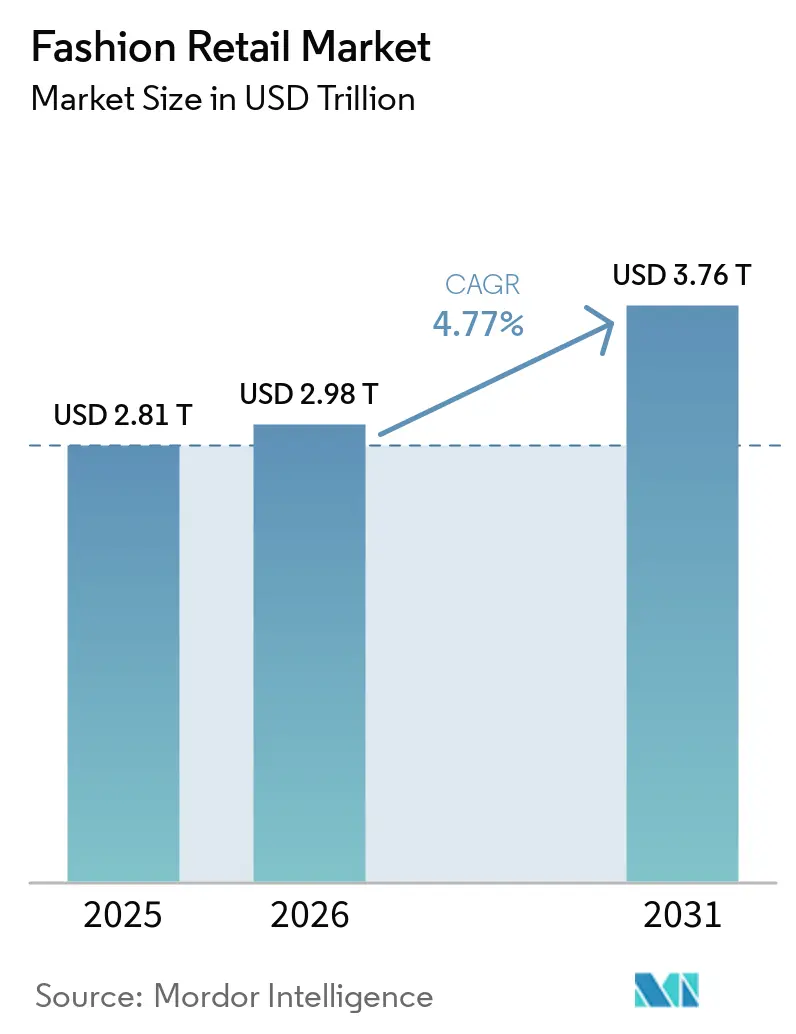
O tamanho do Mercado de Moda no Varejo deve se expandir de 2,81 trilhões de USD em 2025 e 2,98 trilhões de USD em 2026 para 3,76 trilhões de USD até 2031, registrando um CAGR de 4,77% entre 2026 e 2031.
O mercado global de moda no varejo está se expandindo de forma constante, embora o crescimento permaneça desigual, uma vez que as interrupções no frete, as pressões de custos e o sentimento cauteloso dos consumidores em diversas economias maduras compensam a força da demanda. A demanda duradoura de compradores mais jovens, a expansão urbana em economias emergentes e a contínua migração para o varejo organizado e os canais digitais continuam a sustentar o mercado, mantendo suas perspectivas de longo prazo construtivas. Do ponto de vista de pesquisa com foco na Índia, a Ásia-Pacífico oferece o maior potencial estrutural de crescimento, com a Índia se destacando como uma economia de vestuário de alto crescimento dentro do mercado global de moda no varejo. Os varejistas também estão alterando suas estratégias competitivas ao aumentar os investimentos em visibilidade de estoque, execução omnicanal, eficiência de atendimento e expansão internacional seletiva. Ao mesmo tempo, a estrutura fragmentada do mercado global de moda no varejo cria oportunidades de consolidação nos segmentos mais fracos, ao mesmo tempo que recompensa os players que protegem as margens por meio de melhores práticas de sourcing, identidade de marca mais forte e controle mais rigoroso sobre devoluções e reposição.[1]
Principais Conclusões do Relatório
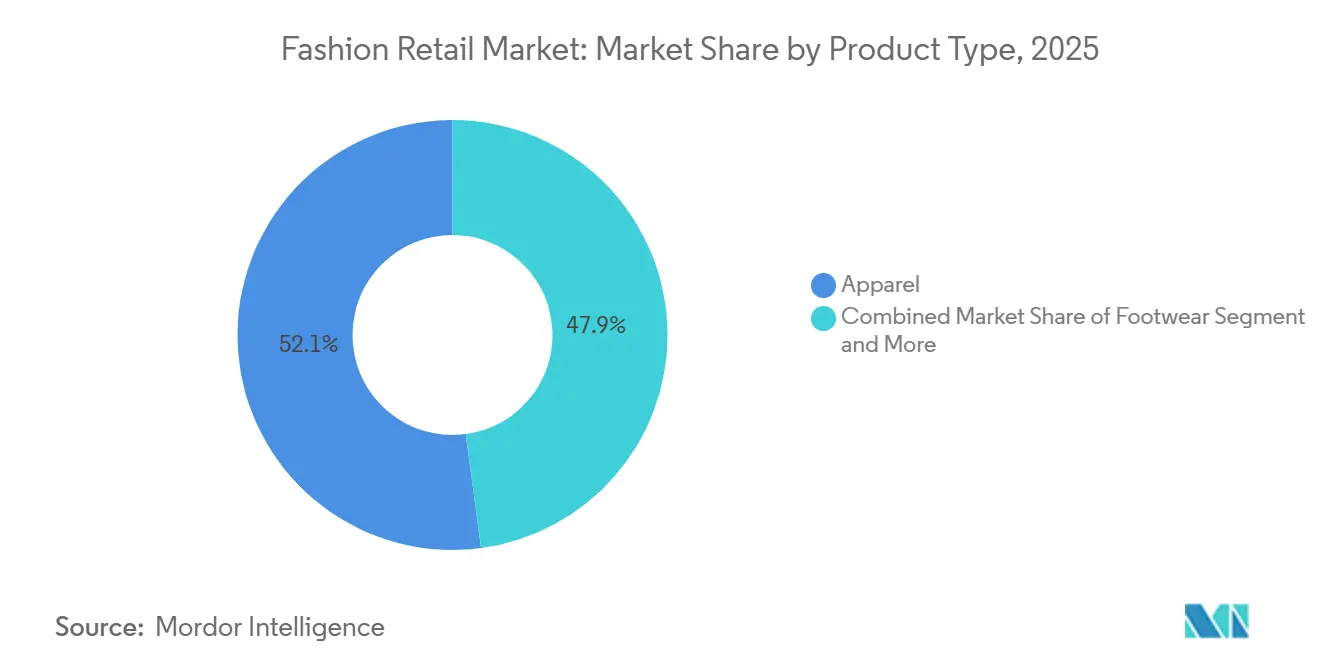
- Por tipo de produto, o Vestuário liderou com 52,11% de participação na receita em 2025, enquanto Roupas Esportivas e Ativewear deve se expandir a um CAGR de 5,99% até 2031.
- Por segmento de preço, o Mercado de Massa e Moda Rápida deteve 58,83% da participação global do mercado de moda no varejo em 2025, enquanto o Segmento Intermediário e Premium registrou o maior CAGR projetado de 5,52% até 2031.
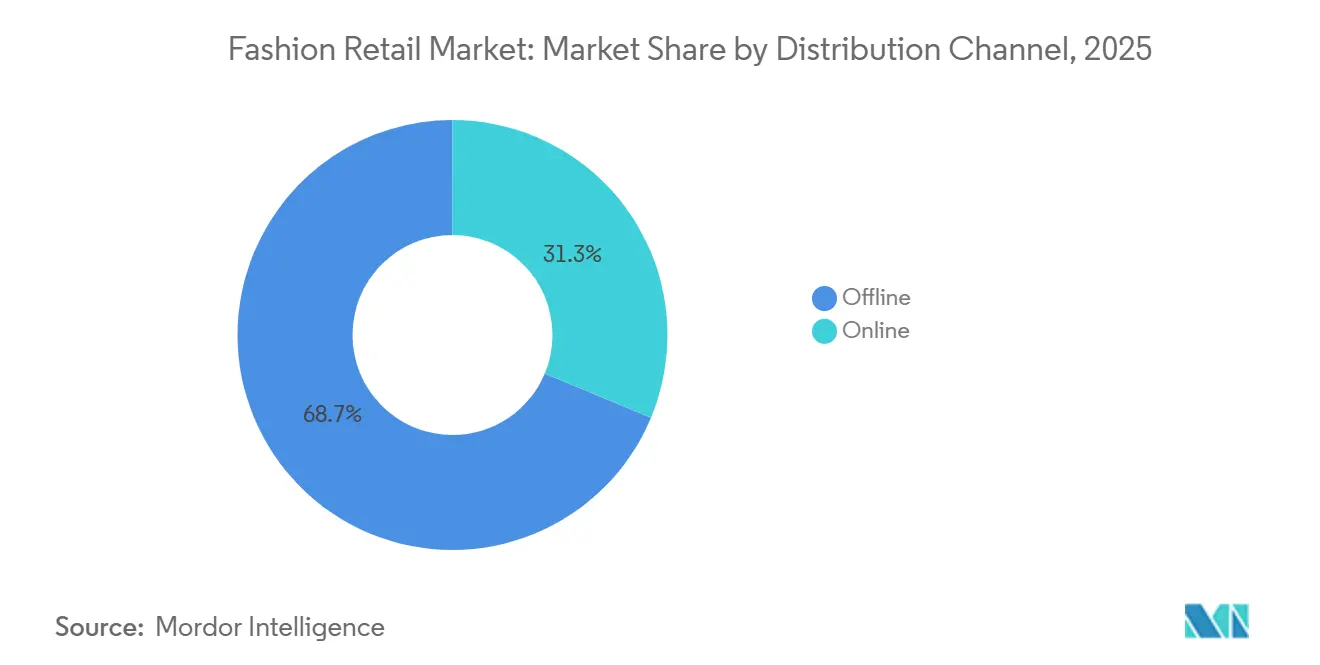
- Por canal de distribuição, o Offline respondeu por 68,72% do tamanho do mercado global de moda no varejo em 2025, enquanto o Online avança a um CAGR de 5,88% até 2031.
- Por usuário final, a Moda Feminina deteve 46,62% de participação em 2025, enquanto a Moda Masculina deve registrar o CAGR mais rápido de 6,29% até 2031.
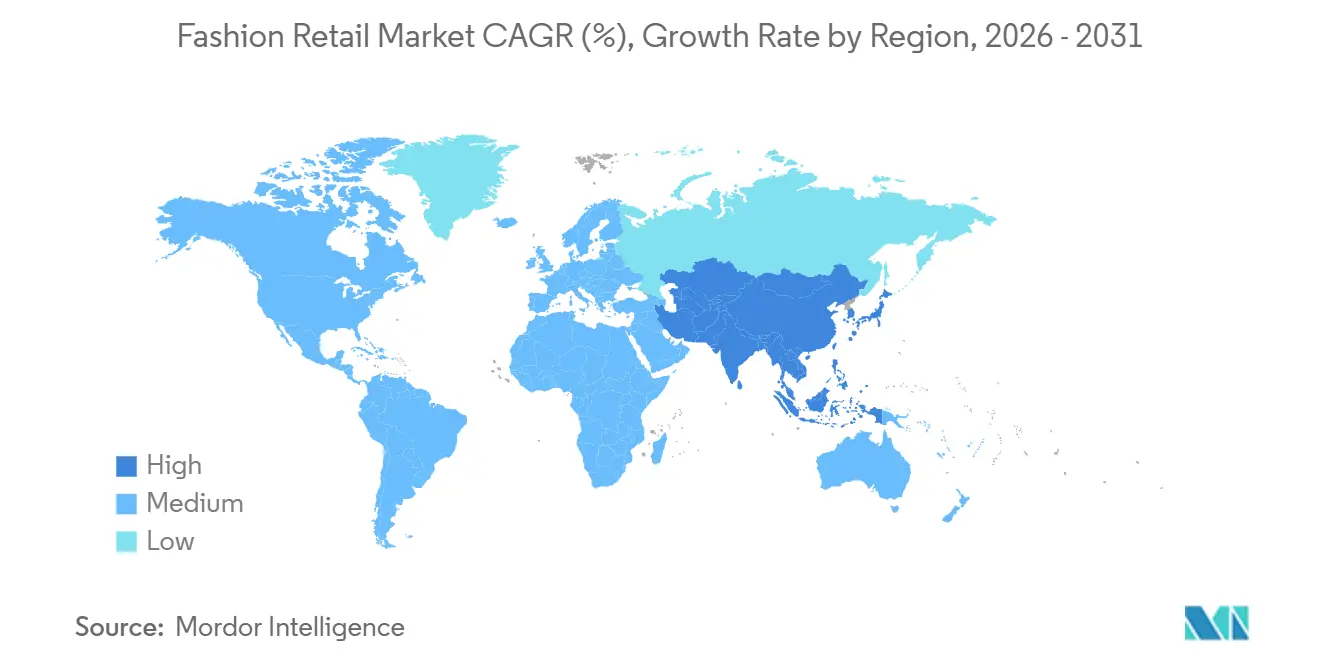
- Por geografia, a Ásia-Pacífico capturou 37,46% de participação em 2025 e também deve registrar o CAGR regional mais rápido de 5,16% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Penetração do Comércio Eletrônico e Conversão Omnicanal | +1.5% | Global, com núcleo na APAC e transbordamento para América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Planejamento de Demanda Habilitado por IA e Personalização | +0.8% | Global, com América do Norte e Europa Ocidental como primeiros adotantes | Médio prazo (2-4 anos) |
| Expansão do Mercado de Revenda e Comércio Circular | +0.6% | América do Norte, Europa, APAC, incluindo Japão, Coreia do Sul e Austrália | Médio prazo (2-4 anos) |
| Comércio Social e Descoberta de Produtos Liderada por Criadores | +0.7% | Núcleo APAC, América do Norte, transbordamento para MEA | Curto prazo (≤ 2 anos) |
| Redesenho de Produtos e Embalagens Orientado pela Sustentabilidade | +0.4% | Europa como primário, global como secundário | Longo prazo (≥ 4 anos) |
| Redes de Lojas Reposicionadas como Nós de Atendimento e Experiência | +0.5% | América do Norte e Europa, transbordamento para APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Penetração do Comércio Eletrônico e Conversão Omnicanal
O comércio eletrônico continua a remodelar o mercado global de moda no varejo porque a demanda digital não é mais uma história de canal separado e agora faz parte do modelo operacional. Os canais online responderam por 35% a 40% da receita global de moda em 2025, enquanto as redes offline permaneceram importantes, pois as lojas apoiam cada vez mais o atendimento, o processamento de devoluções e a interação com a marca. Essa mudança é relevante porque o valor de uma loja agora depende tanto da produtividade de vendas quanto da utilidade logística dentro do mercado global de moda no varejo. 59% dos varejistas de moda estavam enviando a partir das lojas em 2026 ou haviam concluído planos de implementação, indicando com que rapidez a execução omnicanal passou da fase piloto para a prática padrão. Os varejistas que ainda operam com estoques separados entre canais provavelmente enfrentarão mais ineficiências de roteamento, menor visibilidade de estoque e tempos de resposta mais lentos à medida que o mercado global de moda no varejo se torna mais integrado.
Planejamento de Demanda Habilitado por IA e Personalização
A IA está ganhando relevância no mercado global de moda no varejo à medida que os varejistas a utilizam para melhorar as decisões de planejamento, não apenas o engajamento do cliente. Os modelos de previsão estão ajudando a reduzir o excesso de estoque e as rupturas de estoque, apoiando diretamente as margens em um negócio onde os descontos podem rapidamente corroer a lucratividade. Também se observa que, em junho de 2026, a Fusemachines anunciou que uma marca global de vestuário com mais de 2.000 pontos de venda selecionou sua plataforma de IA preditiva e agêntica para melhorar o planejamento de demanda em nível de SKU em operações de varejo, atacado e direto ao consumidor. Em maio de 2026, o OTB Group e o Google Cloud lançaram experiências de compras hiperpersonalizadas com tecnologia de IA e ferramentas de prova virtual, conectando a personalização mais diretamente à confiança no ajuste e à qualidade da conversão. Com o tempo, o mercado global de moda no varejo tende a recompensar as empresas que constroem sistemas mais robustos de detecção de demanda e correspondência de produtos, pois essas ferramentas melhoram a taxa de venda e ajudam a controlar as devoluções.
Expansão do Mercado de Revenda e Comércio Circular
A revenda está se tornando uma parte maior do mercado global de moda no varejo, pois o vestuário de segunda mão está crescendo mais rapidamente do que o vestuário novo em vários mercados-chave. O relatório de revenda de 2026 da ThredUp afirmou que o segmento de vestuário de segunda mão dos Estados Unidos cresceu quase 4 vezes mais rápido do que o mercado de roupas no varejo em geral em 2025, confirmando que a categoria está assumindo uma posição mais estrutural em vez de um ciclo temporário orientado pelo valor. Essa tendência é importante para o mercado global de moda no varejo porque a revenda agora está influenciando a descoberta de marcas, a retenção de compradores e o comportamento de precificação nas categorias premium e de nível intermediário. As marcas que não constroem uma resposta para a revenda correm o risco de perder a atenção dos clientes para plataformas que agora ocupam uma posição anterior na jornada de compra.
Comércio Social e Descoberta de Produtos Liderada por Criadores
O comércio social está influenciando o mercado global de moda no varejo ao permitir a descoberta e a conversão em uma única interface. A venda liderada por criadores já está comprimindo o caminho de decisão tradicional, especialmente em categorias onde o estilo, o ajuste e a sinalização de tendências moldam o comportamento de compra por impulso. Isso importa mais na Ásia-Pacífico, onde os formatos de comércio ao vivo amadureceram mais rapidamente e onde as marcas agora têm um modelo testado para transformar conteúdo em transações diretas. A mesma abordagem está se espalhando para o varejo de moda ocidental à medida que as plataformas tornam mais fácil escalar a distribuição de produtos, links de afiliados e vitrines de criadores. No mercado global de moda no varejo, as marcas que ainda tratam as plataformas sociais apenas como canais de marketing podem perder terreno para concorrentes que conectam o conteúdo de criadores mais diretamente ao estoque, ao checkout e ao atendimento.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altas Taxas de Devolução e Presso de Custos de Logística Reversa | -0.7% | Global, mais agudo nos mercados online da América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Resíduos Têxteis, Rastreabilidade e Ônus de Conformidade com Declarações Ambientais | -0.4% | Europa como primário, escalando globalmente à medida que as jurisdições adotam estruturas análogas | Longo prazo (≥ 4 anos) |
| Compressão de Margens pela Concorrência de Preços da Moda Rápida | -0.5% | Global, concentrado nos segmentos de massa e intermediário | Curto prazo (≤ 2 anos) |
| Volatilidade da Cadeia de Suprimentos, Risco de Prazo de Entrega e Obsolescência de Estoque | -0.6% | Global, mais disruptivo para os corredores de sourcing do Sul da Ásia e do Oriente Médio | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altas Taxas de Devolução e Pressão de Custos de Logística Reversa
As devoluções continuam sendo uma das restrições mais evidentes ao mercado global de moda no varejo porque o vestuário apresenta alto risco de incompatibilidade em termos de ajuste, expectativas de estilo e comportamento de compra discricionária. Os varejistas dos EUA esperavam 849,9 bilhões de USD em devoluções de mercadorias em 2025, equivalente a 15,8% das vendas anuais, e as taxas de devolução online de moda têm média de 30% a 40%, em comparação com 8% a 10% para compras em lojas físicas. O custo total de processamento de um item de vestuário devolvido atingiu 30 USD em 2026, exercendo forte pressão sobre as categorias de menor valor.[2] Esse ônus se agrava quando os produtos não podem ser revendidos pelo preço integral, pois a perda operacional inclui custos de processamento, risco de desconto e capital de giro imobilizado. Para o mercado global de moda no varejo, os varejistas que melhoram a orientação de tamanhos, a prova virtual e a recuperação de devoluções na loja provavelmente defenderão melhor as margens do que aqueles que continuam a tratar as devoluções como um problema de back-end.
Resíduos Têxteis, Rastreabilidade e Ônus de Conformidade com Declarações Ambientais
A pressão de conformidade está aumentando no mercado global de moda no varejo à medida que as regulamentações avançam além de declarações amplas de sustentabilidade em direção a comprovações em nível de produto. A nota de 2026 da Intertek sobre a prontidão para passaportes digitais de produtos mostra que as empresas de têxteis e vestuário agora são esperadas a fortalecer a rastreabilidade de materiais, a qualidade da documentação e o gerenciamento de dados em toda a cadeia de suprimentos. Isso eleva o ônus fixo de conformidade para exportadores, fabricantes contratados e marcas que operam em múltiplos mercados, mas ainda não possuem sistemas de dados uniformes. No mercado global de moda no varejo, o impacto tende a ser mais pesado sobre marcas menores e fornecedores fragmentados que carecem do capital e da disciplina de processos dos grandes grupos multinacionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Roupas Esportivas Lideram o Crescimento enquanto o Vestuário Ancora a ParticipaçãoO Vestuário respondeu por 52,11% do mercado global de moda no varejo em 2025, tornando-o a maior categoria de produto por ampla margem. Essa posição de liderança reflete a natureza cotidiana da categoria, seu amplo alcance entre grupos de renda e sua importância tanto nos formatos de varejo organizado quanto informal. Calçados, acessórios de moda e moda de luxo permanecem partes significativas do mix de produtos, mas seus padrões de demanda são mais sensíveis ao posicionamento de preço, aos gastos discricionários e à fidelidade à marca. Roupas esportivas e ativewear são os segmentos de produtos de crescimento mais rápido no mercado global de moda no varejo, com um CAGR projetado de 5,99% até 2031. Esse crescimento mostra que os consumidores continuam a combinar roupas de desempenho, vestuário casual e moda orientada ao conforto em um único hábito de compra, o que sustenta maior volume e compras repetidas nessa categoria.
A demanda por roupas esportivas está cada vez mais ligada ao desempenho do tecido, ao ajuste e ao design orientado ao uso, e não apenas ao apelo do logotipo. Um estudo de 2025 da Springer Nature sobre previsão de demanda na moda reforça esse ponto ao mostrar que atributos visuais e de produto, como material, geometria de ajuste e relevância para a ocasião, estão se tornando sinais mais fortes nas decisões de novos produtos. Essa lógica de produto ajuda a explicar por que as roupas esportivas continuam a expandir seu papel no mercado global de moda no varejo, mesmo quando outras categorias de vestuário enfrentam taxas de conversão mais fracas. A moda de luxo permanece importante, mas a categoria está operando em um ciclo mais difícil, marcado por uma redefinição criativa e um momentum de volume mais lento. Como resultado, o mercado global de moda no varejo está vendo uma divisão mais clara entre categorias de crescimento funcional, como roupas esportivas, e categorias premium que ainda dependem mais fortemente da renovação da marca e da relevância emocional.



Por Segmento de Preço:
O Mercado de Massa Mantém a Escala enquanto o Segmento Intermediário AceleraO Mercado de Massa e a Moda Rápida responderam por 58,83% da participação do mercado global de moda no varejo em 2025, indicando que as compras orientadas pelo valor continuam a impulsionar a maior parte da demanda da categoria. Essa escala está enraizada na ampla base de consumidores de famílias sensíveis ao preço, no alcance dos formatos acessíveis e no papel da moda como uma compra frequente nos mercados emergentes. A categoria também permanece relevante nos mercados desenvolvidos porque frequentemente complementa compras de maior valor em vez de servir como substituto completo. Ao mesmo tempo, o Segmento Intermediário e Premium são os segmentos de preço de crescimento mais rápido no mercado global de moda no varejo, com um CAGR projetado de 5,52% até 2031. Isso sugere que muitos compradores estão dispostos a migrar seletivamente para cima quando percebem melhor qualidade, estilo mais forte ou valor de marca mais confiável sem pagar preços de luxo integral.
Uma normalização gradual no espaço de preços ultrabaixos à medida que as mudanças tarifárias corroem a vantagem de precificação anterior de alguns fluxos de moda rápida transfronteiriça. Essa mudança pode criar mais espaço para players de valor domésticos, mas não elimina a intensidade subjacente da concorrência de preços no mercado global de moda no varejo. O luxo e a alta costura permanecem relevantes no topo, mas o ciclo atual parece menos orientado pelo volume e mais dependente da execução da marca, da experiência na loja e da disciplina de escassez. A posição mais exposta está no meio, onde as marcas frequentemente carecem tanto da eficiência operacional da moda rápida quanto da força de precificação do luxo. Dentro do mercado global de moda no varejo, isso torna a história de sucesso do segmento intermediário mais seletiva, com resultados mais fortes prováveis para marcas que combinam identidade de produto mais nítida com melhor distribuição digital e arquitetura de precificação mais limpa.
Por Canal de Distribuição:
O Offline Mantém a Maioria enquanto o Online Remodela a Economia UnitáriaO Offline reteve 68,72% da participação do mercado global de moda no varejo em 2025, confirmando que o varejo físico ainda responde pela maior parte dos gastos com moda. Isso é importante porque o mercado global de moda no varejo não está caminhando para uma simples substituição das lojas pelos canais online. Em vez disso, o mercado está se movendo em direção à integração, onde lojas, sites, aplicativos, interfaces sociais e listagens em marketplaces funcionam como pontos de acesso conectados. O Online permanece o canal de crescimento mais rápido, com um CAGR previsto de 5,88% até 2031, indicando de onde provavelmente virá a expansão incremental. O resultado é uma estrutura de canais onde a escala física permanece grande, mas a execução digital determina cada vez mais com que rapidez os varejistas podem capturar a demanda e gerenciar o estoque.
A economia do mix de canais está mudando, pois as lojas agora estão sendo usadas para atendimento, devoluções e balanceamento de estoque local, além das vendas presenciais. A discussão do Fórum Econômico Mundial de 2026 sobre reposição liderada por IA e visão computacional no varejo apoia a visão de que as lojas estão se tornando nós operacionais em vez de passivos de custo fixo. Essa mudança é especialmente relevante no mercado global de moda no varejo porque as expectativas de entrega no mesmo dia ou de resposta rápida continuam a aumentar, enquanto os custos de logística reversa permanecem elevados. O comércio social também está adicionando uma terceira camada à distribuição ao combinar descoberta, recomendação e compra em um único caminho. Para o mercado global de moda no varejo, os players mais fortes serão aqueles que conseguirem transformar a complexidade dos canais em melhor produtividade de estoque, em vez de simplesmente expandir os pontos de contato sem coordenação.[3]

Por Usuário Final:
O Crescimento Mais Rápido da Moda Masculina Sinaliza um Reequilíbrio da CategoriaA Moda Feminina deteve 46,62% da demanda de usuários finais em 2025, tornando-a o maior segmento de consumidores no mercado global de moda no varejo. Essa escala reflete a profundidade histórica da categoria, a frequente rotação de estilos e a forte presença nos segmentos de moda de massa, intermediário e premium. A Moda Infantil permanece o menor segmento de usuários finais, mas se beneficia da formalização de longo prazo do varejo que está ocorrendo no Sul e no Sudeste da Ásia. A Moda Masculina é a categoria de usuários finais de crescimento mais rápido no mercado global de moda no varejo, com um CAGR projetado de 6,29% até 2031. Isso indica uma mudança mais ampla no comportamento de gastos, à medida que mais consumidores do sexo masculino participam de roupas esportivas, vestuário casual formal e compras discricionárias orientadas pela aparência.
O crescimento da moda masculina está sendo reforçado pela expansão de marcas e pelo desenvolvimento de produtos mais focado. A Lululemon anunciou em dezembro de 2025 que entraria em 5 novos mercados internacionais em 2026 por meio de acordos de franquia, além de sua entrada previamente anunciada na Índia por meio de uma parceria com a Tata CLiQ. O movimento foi vinculado a um impulso mais amplo em direção a clusters de demanda de alto crescimento em seu sortimento. O mercado global de moda no varejo está, portanto, se tornando menos dependente da moda feminina para o crescimento incremental, mesmo que a moda feminina permaneça o maior segmento por valor. A moda masculina ainda converte melhor em ambientes offline do que online em muitos casos, o que significa que a estratégia de lojas permanece especialmente importante para esse segmento. Para o mercado global de moda no varejo, as marcas que mapeiam o comportamento de compra masculino separadamente, em vez de copiar as táticas de canal femininas, provavelmente estarão melhor posicionadas à medida que a categoria ganha peso.
Análise Geográfica
Mercado de Moda e Varejo da APAC
A Ásia-Pacífico representou 37,46% do mercado global de moda e varejo em 2025 e é também a região de crescimento mais rápido, com um CAGR projetado de 5,16% até 2031. Isso torna a região tanto a maior âncora de receita quanto o principal motor de expansão do mercado global de moda e varejo. Do ponto de vista da indústria específica da Índia, esse panorama regional é especialmente importante porque a Índia é um dos bolsões de crescimento estrutural mais evidentes na Ásia-Pacífico, sustentado pela expansão do varejo organizado, pela crescente adoção de vestuário de marca e por uma participação digital mais robusta. O mercado de varejo de vestuário da Índia encerrou 2025 em 115,5 bilhões de USD, e o varejo organizado respondeu por 41% do mercado, o que evidencia por que a Índia continua atraindo a atenção de marcas globais. A China permanece central devido ao seu grande ecossistema digital e à avançada infraestrutura de comércio criador, enquanto o Sudeste Asiático contribui com crescimento por meio de compras com foco em dispositivos móveis e ampliação do acesso em cidades de segundo e terceiro nível.
Mercado de Moda e Varejo das Américas
A América do Norte continua sendo uma parte importante do mercado global de moda e varejo. A região segue liderando em casos de uso de omnicanal, como compra online com retirada na loja e envio a partir da loja, o que ajuda a compensar a pressão sobre as margens por meio de um design de fulfillment mais eficiente. A América do Sul apresenta um perfil diferente, com o Brasil permanecendo como o maior contribuinte individual da região e marcas internacionais continuando a testar movimentos de expansão em mercados urbanos de crescimento mais acelerado. No mercado global de moda e varejo, essas duas regiões apresentam diferenças em maturidade operacional e aceleração da demanda, com a América do Norte oferecendo maior profundidade de processos e a América do Sul oferecendo oportunidades de volume mais seletivas.
Mercado de Moda e Varejo da EMEA
A Europa está crescendo de forma mais lenta, e o mercado permanece maduro, altamente competitivo e mais exposto à pressão do segmento intermediário do que algumas outras regiões. Ao mesmo tempo, a Europa está definindo padrões de rastreabilidade, declarações de produtos e conformidade de embalagens, conferindo à região um papel desproporcional na definição das expectativas operacionais futuras. A orientação da Intertek para 2026 sobre a prontidão para o passaporte digital de produto no vestuário têxtil reforça a visão de que a conformidade e a qualidade dos dados da cadeia de suprimentos estão se tornando cada vez mais importantes no comércio de moda transfronteiriço. O Oriente Médio e a África permanecem menores em termos de valor. A Ásia-Pacífico continua a impulsionar o mercado global de moda e varejo em termos de escala e crescimento. Ao mesmo tempo, outras regiões importam mais em termos de rentabilidade, regulação, relevância de fornecimento e inovação de canais.
Cenário Competitivo
Concentração do Mercado
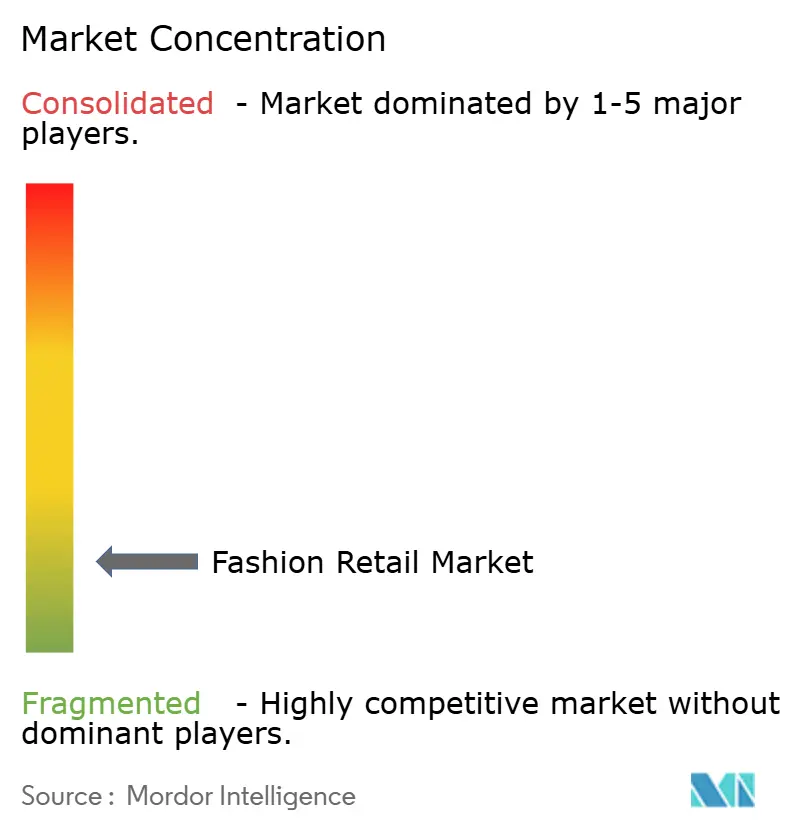
O mercado global de moda no varejo permanece altamente fragmentado, sem que nenhum player único responda por mais de uma participação de dígito único médio da demanda total. Mesmo assim, um pequeno grupo de grandes marcas e grupos varejistas ainda exerce influência desproporcional por meio de escala, controle de sourcing, poder de marca e investimento em tecnologia. Os principais nomes incluem Inditex, LVMH, Kering, H&M, Nike, Adidas e Fast Retailing, cada um com força em diferentes faixas de produto e preço. Isso cria uma estrutura competitiva onde o mercado global de moda no varejo parece disperso no nível geral, mas permanece estrategicamente moldado por um nível superior concentrado. Na prática, players menores ainda podem crescer, mas enfrentam uma tarefa mais difícil em logística, disciplina de estoque, capacidade digital e alcance internacional.
Os movimentos estratégicos em 2025 e 2026 mostram onde as empresas líderes estão alocando seu capital. A Adidas reportou receitas recordes para 2025 e lançou uma recompra de ações de 1 bilhão de EUR em 2026, o que sinalizou confiança na força do fluxo de caixa e no momentum da marca após a resolução de problemas anteriores de estoque. O OTB Group fez parceria com o Google Cloud em maio de 2026 para lançar experiências de compras hiperpersonalizadas com tecnologia de IA, mostrando que grupos premium também estão usando tecnologia para melhorar a confiança no ajuste e o engajamento do cliente. A Fusemachines também anunciou em junho de 2026 que uma marca global de vestuário com mais de 2.000 lojas havia selecionado sua plataforma de IA para a transformação do planejamento de demanda, o que mostra que a inteligência de planejamento está se movendo para a infraestrutura central do varejo.
A divisão competitiva dentro do mercado global de moda no varejo está, portanto, se tornando mais clara. Os players mais fortes estão construindo vantagem por meio de melhor design de atendimento, uso mais profundo de dados, foco mais nítido em categorias e expansão mais seletiva em mercados de alto potencial, como a Índia e outras economias da Ásia-Pacífico. A entrada planejada da Lululemon na Índia e em outros 5 novos mercados em 2026 mostra como as marcas estão usando modelos de capital leve para acelerar o alcance geográfico onde as condições de demanda permanecem favoráveis. Ao mesmo tempo, as plataformas de revenda estão influenciando cada vez mais a aquisição de clientes e a circulação de produtos, adicionando outra camada competitiva em torno da atenção, da descoberta e do valor ao longo da vida. Para o mercado global de moda no varejo, isso significa que a concorrência não é mais definida apenas pela imagem da marca ou pelo número de lojas, mas também pela capacidade de cada player de conectar produto, dados, estoque e pontos de contato com o consumidor em um modelo operacional mais resiliente.
Líderes do Setor de Moda no Varejo
-
Inditex, S.A.
-
H and M Hennes and Mauritz AB
-
NIKE, Inc.
-
Adidas AG
-
Fast Retailing Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Varejo de Moda Empresas cobertas neste relatório
- Inditex, S.A.
- H and M Hennes and Mauritz AB
- NIKE, Inc.
- adidas AG
- Fast Retailing Co., Ltd.
- LVMH Moet Hennessy Louis Vuitton SE
- Kering S.A.
- PVH Corp.
- Ralph Lauren Corporation
- Gap Inc.
- Levi Strauss and Co.
- Lululemon Athletica Inc.
- ASOS plc
- Boohoo Group plc
- Burberry Group plc
- Prada S.p.A.
- VF Corporation
- Tapestry, Inc.
- American Eagle Outfitters, Inc.
- Abercrombie and Fitch Co.
- Urban Outfitters, Inc.
Desenvolvimentos industriais recentes em Mercado de Varejo de Moda
- Junho de 2026: A Fusemachines Inc. foi selecionada por uma marca de vestuário reconhecida globalmente, operando mais de 2.000 pontos de venda, para uma transformação de planejamento de demanda por IA, combinando IA preditiva e agêntica para otimizar decisões de estoque em nível de SKU em canais de varejo próprio, atacado e direto ao consumidor.
- Maio de 2026: O OTB Group e o Google Cloud anunciaram uma colaboração estratégica para lançar experiências de compras hiperpersonalizadas com tecnologia de IA usando a API de Prova Virtual do Google Cloud na Plataforma Gemini Enterprise Agent.
- Abril de 2026: A ThredUp divulgou seu 14º Relatório Anual de Revenda, confirmando que o segmento de vestuário de segunda mão dos EUA cresceu quase 4 vezes mais rápido do que o mercado de roupas no varejo em geral em 2025, e reiterou uma meta global de revenda de 393 bilhões de USD até 2030.
- Fevereiro de 2026: A Adidas reportou receitas recordes para o exercício fiscal de 2025 e anunciou uma recompra de ações de 1 bilhão de EUR a ser executada em 2026, financiada por meio da geração antecipada de forte fluxo de caixa.
Escopo do Relatório Global do Mercado de Moda no Varejo
Visão geral da segmentação
| Vestuário |
| Calçados |
| Acessórios de Moda |
| Moda de Luxo |
| Roupas Esportivas e Ativewear |
| Mercado de Massa e Moda Rápida |
| Segmento Intermediário e Premium |
| Luxo e Alta Costura |
| Offline |
| Online |
| Moda Feminina |
| Moda Masculina |
| Moda Infantil |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Vestuário | |
| Calçados | ||
| Acessórios de Moda | ||
| Moda de Luxo | ||
| Roupas Esportivas e Ativewear | ||
| Por Segmento de Preço | Mercado de Massa e Moda Rápida | |
| Segmento Intermediário e Premium | ||
| Luxo e Alta Costura | ||
| Por Canal de Distribuição | Offline | |
| Online | ||
| Por Usuário Final | Moda Feminina | |
| Moda Masculina | ||
| Moda Infantil | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva para 2031 das vendas globais de moda no varejo?
O mercado global de moda no varejo deve atingir 3,76 trilhões de USD até 2031, partindo de 2,98 trilhões de USD em 2026, com um CAGR de 4,77% no período de 2026 a 2031.
Qual região lidera o crescimento mundial do varejo de moda?
A Ásia-Pacífico lidera tanto em escala quanto em crescimento, com 37,46% de participação em 2025 e o CAGR projetado mais rápido de 5,16% até 2031.
Por que a Índia é importante neste espaço?
A Índia se destaca porque seu valor de varejo de vestuário em 2025 foi de 115,5 bilhões de USD e registra crescente penetração do varejo organizado e maior demanda por vestuário de marca.
Qual categoria de produto está se expandindo mais rapidamente?
Roupas esportivas e ativewear é o segmento de produto de crescimento mais rápido, com um CAGR projetado de 5,99% até 2031, sustentado pela adoção cotidiana de roupas de conforto e desempenho.
Qual é o maior desafio operacional para os varejistas de vestuário?
As devoluções continuam sendo um problema importante, com taxas de devolução online de vestuário de 30% a 40% e um custo de processamento de 30 USD por item devolvido em 2026.
Como as empresas líderes estão respondendo à concorrência?
As empresas líderes estão investindo em planejamento por IA, prova virtual, atendimento omnicanal e expansão internacional, conforme demonstrado por movimentos recentes da Adidas, OTB Group, Fusemachines, ThredUp e Lululemon.