
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
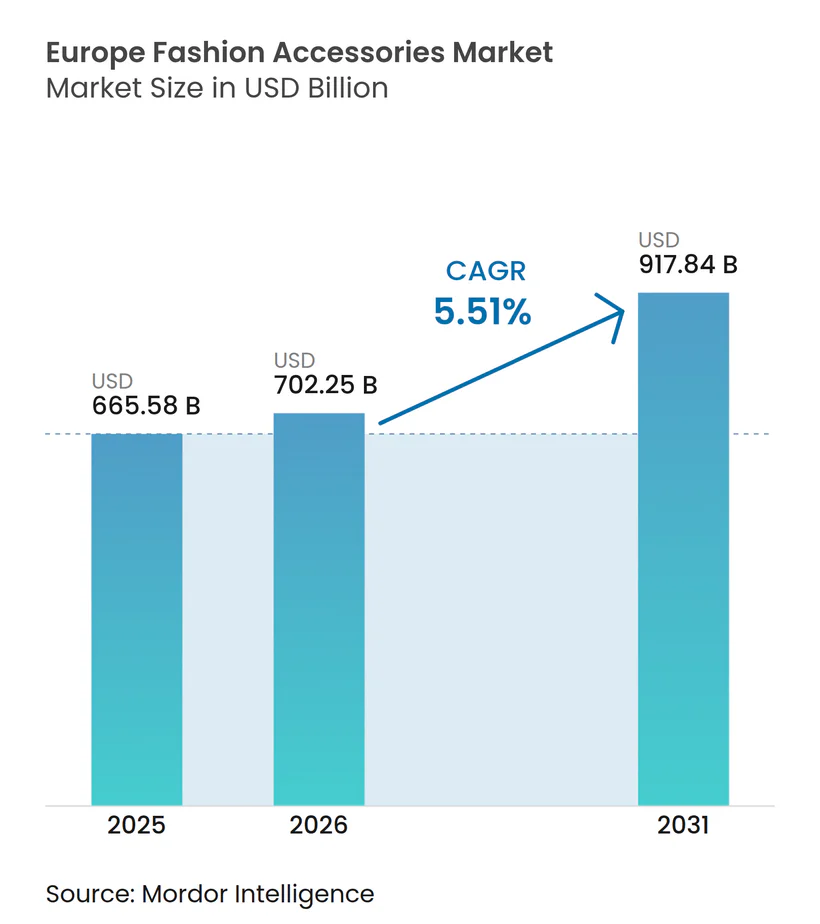
| Tamanho do mercado no ano base (2025) | 665.58 Bilhões de dólares |
| Tamanho do Mercado (2026) | 702.25 Bilhões de dólares |
| Tamanho do Mercado (2031) | 917.84 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.51 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Acessórios de Moda por Mordor Intelligence
A dimensão do mercado europeu de acessórios de moda em 2026 é estimada em USD 702,25 mil milhões, crescendo a partir do valor de 2025 de USD 665,58 mil milhões, com projeções para 2031 a mostrar USD 917,84 mil milhões, crescendo a uma CAGR de 5,51% entre 2026 e 2031. A expansão do mercado é impulsionada por múltiplos fatores, incluindo mudanças nos estilos de vida dos consumidores, aumento das despesas das famílias, demografia favorável e crescente procura por produtos de marca. A Europa mantém a sua posição como um polo resiliente de consumo de luxo apesar dos desafios económicos globais, beneficiando o mercado da inovação tecnológica e dos mandatos de sustentabilidade. O setor demonstra um notável poder de fixação de preços e fidelização à marca, protegendo-o dos cortes típicos nas despesas discricionárias. A crescente ênfase na moda ecológica fortalece ainda mais o crescimento do mercado, refletindo a evolução das preferências dos consumidores em direção a produtos sustentáveis e ambientalmente conscientes.
Principais Conclusões do Relatório
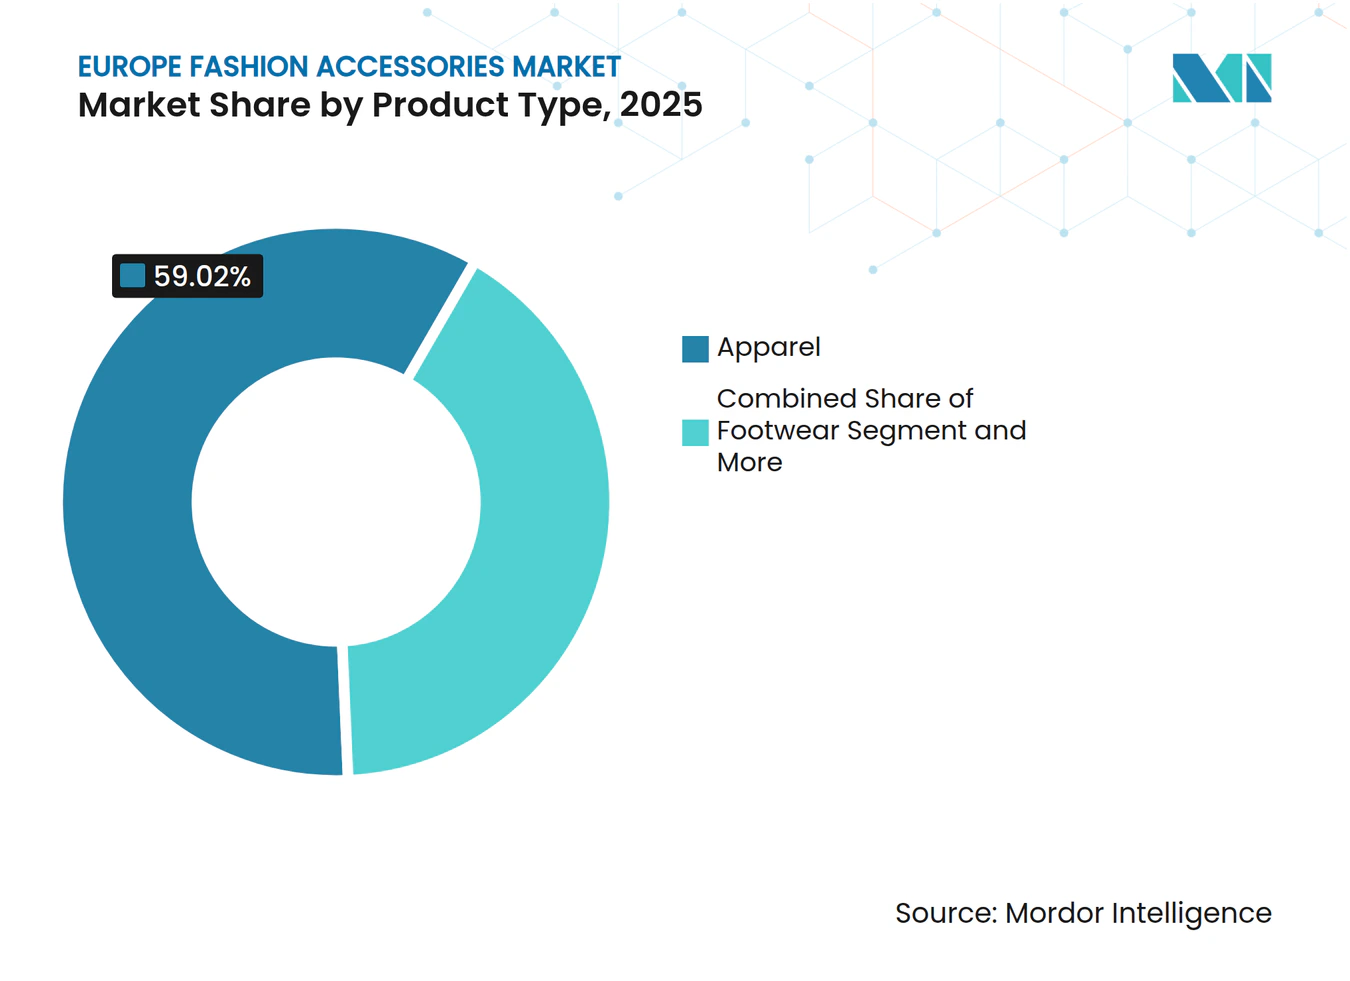
- Por tipo de produto, o vestuário liderou com 59,02% da quota do mercado europeu de acessórios de moda em 2025, enquanto os relógios estão posicionados para crescer mais rapidamente a uma CAGR de 5,78% até 2031.
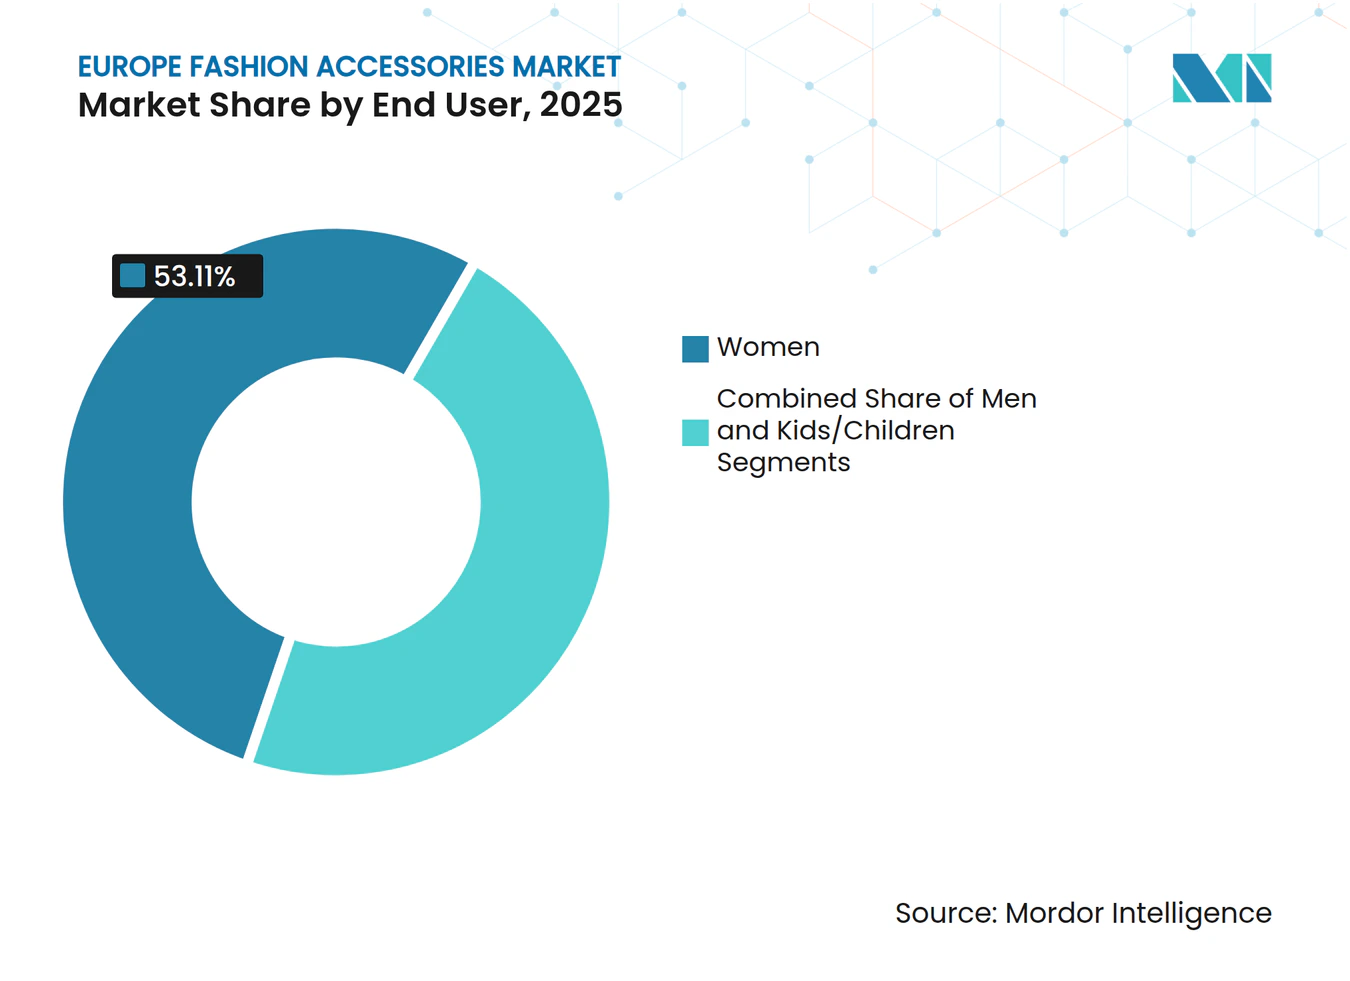
- Por utilizador final, as mulheres representaram 53,11% do mercado europeu de acessórios de moda em 2025; o segmento infantil está projetado para expandir a uma CAGR de 6,14% até 2031.
- Por categoria, os acessórios de massa detinham 63,92% da dimensão do mercado europeu de acessórios de moda em 2025, enquanto as ofertas premium estão a avançar a uma CAGR de 6,45% até 2031.
- Por canal de distribuição, as lojas físicas retiveram 65,98% da quota do mercado europeu de acessórios de moda em 2025, embora as plataformas online estejam preparadas para registar uma CAGR de 6,86% até 2031.
- Por geografia, o Reino Unido capturou 16,63% da quota do mercado europeu de acessórios de moda em 2025, e espera-se que a Espanha registe a CAGR mais elevada de 7,25% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Avanços Tecnológicos em Termos de Design e Matéria-Prima | 1.2% | Regional, com concentração na Alemanha e França | Médio prazo (2-4 anos) |
| Forte Procura de Turistas Internacionais | 1.8% | Mercados turísticos do Reino Unido, França, Itália e Espanha | Curto prazo (≤ 2 anos) |
| Crescente Procura por Produtos de Luxo | 1.5% | Mercados principais do Reino Unido, Alemanha e França | Longo prazo (≥ 4 anos) |
| Crescente Procura por Artigos Desportivos de Consumidores Preocupados com a Saúde Física | 0.9% | Alemanha, Países Baixos, Países Nórdicos | Médio prazo (2-4 anos) |
| Sustentabilidade e Produção Ética | 0.8% | Em toda a UE, mais forte na Alemanha e nos Países Baixos | Longo prazo (≥ 4 anos) |
| Influência das Redes Sociais e dos Endossos de Celebridades | 1.1% | Regional, particularmente forte no Reino Unido e em França | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Avanços Tecnológicos em Termos de Design e Matéria-Prima
A integração de tecnologias de inteligência artificial e impressão 3D está a transformar o mercado europeu de moda, reduzindo os ciclos de desenvolvimento de produtos de meses para semanas e minimizando o desperdício de materiais. A impressão 3D permite aos fabricantes criar designs intrincados, prototipar rapidamente e produzir acessórios personalizados com menor desperdício de material. A tecnologia permite geometrias complexas e combinações inovadoras de materiais que anteriormente eram impossíveis com os métodos de fabrico tradicionais. A convergência de tecnologia e moda continua com a parceria de abril de 2025 entre Dolce Vita e HILOS para calçado impresso em 3D por encomenda, destacando a evolução do mercado em direção à personalização em massa. Estas integrações tecnológicas permitem às marcas de moda oferecer experiências personalizadas através de acessórios conectados, ao mesmo tempo que criam fluxos de receita adicionais em segmentos tradicionais baseados no artesanato.
Forte Procura de Turistas Internacionais
O ressurgimento do turismo na Europa influenciou significativamente o mercado de acessórios de moda, criando um efeito multiplicador nas despesas de luxo. A mudança nas preferências dos consumidores em direção ao luxo experiencial posicionou os acessórios como símbolos de estatuto portáteis e recordações de viagem, impulsionando a procura por peças leves e versáteis, adequadas para diversas ocasiões. O comércio duty-free evoluiu com as marcas a estabelecer lojas emblemáticas em aeroportos e destinos turísticos para captar os gastos dos turistas antes de se dispersarem para os mercados locais. De acordo com a Organização Mundial de Turismo das Nações Unidas, a Europa registou 747 milhões de chegadas internacionais em 2024, representando um aumento de 5% face a 2023, apoiado por uma forte procura intrarregional [1]. No entanto, a concentração geográfica dos gastos turísticos expõe as marcas a riscos decorrentes de tensões geopolíticas e restrições de viagem, tornando essencial a diversificação entre os mercados de origem dos turistas para as marcas europeias de acessórios de moda.
Crescente Procura por Produtos de Luxo
O mercado de acessórios de luxo demonstra uma resiliência notável na Europa, impulsionado pela transferência de riqueza entre gerações e pela crescente adoção entre as gerações mais jovens. O aumento do rendimento disponível da região e a crescente preferência por produtos de luxo, aliados a um PIB per capita de USD 59,05 mil em 2024, segundo o FMI, alimentam a expansão do mercado[2]. A forte presença de casas de moda de luxo estabelecidas como Louis Vuitton, Gucci e Prada influencia o comportamento de compra dos consumidores, enquanto as aspirações da crescente população de classe média por acessórios de moda premium estimulam ainda mais o crescimento do mercado nos países europeus. A transformação digital do retalho de luxo, incluindo plataformas de comércio eletrónico melhoradas e experiências de experimentação virtual, criou canais adicionais para a penetração no mercado e o envolvimento do cliente. Além disso, o crescente enfoque em acessórios de luxo sustentáveis e produzidos eticamente está alinhado com a consciência ambiental dos consumidores europeus, impulsionando a procura por produtos premium fabricados de forma responsável.
Crescente Procura por Artigos Desportivos de Consumidores Preocupados com a Saúde Física
As preferências dos consumidores por acessórios integrados com tecnologia estão a remodelar o mercado europeu de acessórios de moda. O crescimento do mercado mostra uma mudança notável para além das categorias atléticas tradicionais, com acessórios de estilo desportivo-casual, como relógios de desempenho e joalharia de monitorização de fitness, a tornarem-se declarações de estilo de vida. Esta evolução criou procura por acessórios específicos para o desporto que combinam funcionalidade com apelo fashion. As preocupações com a sustentabilidade estão a influenciar o desenvolvimento de produtos, à medida que as marcas se concentram em materiais reciclados e de base biológica que satisfazem os requisitos de desempenho, ao mesmo tempo que abordam a consciência ambiental. A integração de capacidades de monitorização de saúde com a moda está a gerar oportunidades para acessórios que fornecem feedback biométrico enquanto mantêm o apelo estético, posicionando o bem-estar como uma categoria de estilo de vida de luxo. Esta tendência é exemplificada pela colaboração de dezembro de 2024 entre Gucci e Ōura, que produziu um anel inteligente em ouro de 18 quilates. A capacidade do anel de monitorizar métricas vitais de saúde, incluindo frequência cardíaca, frequência respiratória, temperatura e fases do sono, mantendo ao mesmo tempo uma estética premium, demonstra a evolução do mercado em direção a acessórios de moda integrados com tecnologia.
Análise do Impacto dos Constrangimentos*
| Constrangimento | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Proliferação de Produtos Contrafeitos | -0.8% | Regional, afetando particularmente os canais online | Curto prazo (≤ 2 anos) |
| Perturbações na Cadeia de Abastecimento | -1.2% | Regional, com impacto agudo em Itália e Alemanha | Médio prazo (2-4 anos) |
| Flutuação dos Preços das Matérias-Primas | -0.6% | Regional, afetando particularmente os segmentos de couro e têxtil | Curto prazo (≤ 2 anos) |
| Aumento das Barreiras Comerciais e Tarifas | -1.1% | Corredor comercial UE-EUA, impacto global mais amplo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Produtos Contrafeitos
A contrafação causa danos substanciais à indústria da moda, como evidenciado pelo relatório de janeiro de 2024 do Instituto da Propriedade Intelectual da União Europeia (EUIPO), que revelou perdas anuais de EUR 16 mil milhões nos setores europeus de vestuário, cosméticos e brinquedos, representando 5,2% da sua receita total [3]. A proliferação de artigos contrafeitos a preços mais baixos apela aos consumidores sensíveis ao preço, enfraquecendo a posição de mercado das marcas de luxo autênticas e diminuindo o seu valor de marca a longo prazo. O desafio intensifica-se à medida que as operações de contrafação estabelecem instalações de produção próximas dos mercados alvo e empregam métodos de fabrico avançados que esbatam a distinção entre produtos genuínos e falsos, impedindo assim o crescimento do mercado. O crescimento das plataformas de comércio eletrónico complicou ainda mais esta questão, proporcionando aos contrafatores canais adicionais para distribuir os seus produtos, tornando cada vez mais difícil para os consumidores verificar a autenticidade dos produtos. Além disso, o impacto financeiro vai além das perdas diretas de vendas, uma vez que as marcas legítimas devem alocar recursos significativos a medidas anticcontrafação e ações legais para proteger os seus direitos de propriedade intelectual.
Perturbações na Cadeia de Abastecimento
As perturbações no transporte marítimo no Mar Vermelho criaram pressões inflacionistas significativas em toda a cadeia de abastecimento da moda europeia, afetando particularmente o setor da moda italiano, que depende fortemente de importações de fibras e tecidos asiáticos no valor de mais de EUR 50 mil milhões anualmente. A OCDE projeta que estas perturbações possam contribuir com 0,4 pontos percentuais adicionais para a inflação dos preços no consumidor, afetando os preços dos acessórios e a procura dos consumidores [4]. A situação é particularmente desafiante para o segmento de acessórios devido às suas cadeias de abastecimento complexas que abrangem múltiplos países para diferentes componentes. Embora as marcas europeias estejam cada vez mais a adotar estratégias de nearshoring para estabelecer instalações de produção mais próximas dos mercados de consumo, a transição exige um investimento substancial e tempo para desenvolver capacidades de fabrico locais que possam igualar as eficiências de custo das redes de abastecimento asiáticas estabelecidas. Os tempos de transporte prolongados e os custos de frete aumentados forçaram muitas marcas de moda a manter níveis de inventário mais elevados, afetando o seu capital de giro e eficiência operacional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Dominância do Vestuário Enfrenta a Inovação dos RelógiosO vestuário domina o mercado com uma quota de 59,02% em 2025, impulsionado pelas tendências de estilo desportivo-casual e pelos ciclos de renovação sazonal que geram compras consistentes em todos os segmentos de preço. O segmento de calçado beneficia da cultura de ténis e da convergência entre moda de desempenho, enquanto os relógios demonstram o maior potencial de crescimento com uma CAGR de 5,78% até 2031, combinando artesanato tradicional com tecnologia inteligente. As bolsas mantêm um posicionamento premium apesar do crescimento mais lento em volume, e as carteiras adaptam-se às tendências de pagamento digital através de designs multifuncionais.
O mercado de acessórios continua a evoluir com as mudanças nas preferências dos consumidores, onde a joalharia mostra resiliência através do apelo ao investimento e das tendências de personalização, incluindo o crescimento dos diamantes cultivados em laboratório e dos materiais sustentáveis. Os óculos de sol mantêm relevância durante todo o ano para além da utilidade sazonal, exemplificada por colaborações bem-sucedidas como Saint Laurent x Ray-Ban. Esta transformação reflete mudanças mais amplas no estilo de vida, onde os acessórios servem tanto para fins funcionais como para a expressão de identidade, com a integração tecnológica a permitir preços premium e diferenciação em todas as categorias.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Categoria:
Estabilidade do Mercado de Massa Versus Crescimento PremiumOs acessórios da categoria de massa dominam com uma participação de mercado de 63,92% em 2025, aproveitando as redes estabelecidas de varejo de moda e os segmentos de consumidores sensíveis ao preço para manter a estabilidade de volume. No entanto, os segmentos premium estão crescendo a um CAGR de 6,45% até 2031, impulsionados pela disposição dos consumidores em investir em qualidade, sustentabilidade e prestígio de marca. Essa bifurcação de mercado cria desafios estratégicos para as marcas de médio mercado, que enfrentam pressão crescente tanto de concorrentes de valor quanto de alternativas de luxo acessível.
O crescimento nos acessórios premium é sustentado pela percepção dos consumidores de que itens de alta qualidade são investimentos de longo prazo que mantêm valor enquanto proporcionam satisfação emocional. Enquanto isso, os players do mercado de massa focam em ciclos rápidos de produtos e engenharia de valor para capturar tendências de moda a preços acessíveis. Ambos os segmentos abordam a sustentabilidade de maneiras diferentes — as marcas premium enfatizam artesanato e durabilidade, enquanto os fabricantes do mercado de massa incorporam materiais reciclados e modelos de negócios circulares para atender aos requisitos regulatórios e às expectativas dos consumidores.
Por Utilizador Final:
As Mulheres Lideram Enquanto as Crianças AceleramAs mulheres constituem 53,11% da procura do mercado em 2025, demonstrando taxas de consumo mais elevadas em bolsas, joalharia e acessórios de moda. Embora os acessórios masculinos ganhem impulso através da crescente consciência fashion e da evolução dos códigos de vestuário no local de trabalho, o segmento infantil mostra o maior potencial de crescimento com uma CAGR de 6,14% até 2031, impulsionado pela exposição precoce ao luxo e pelo investimento dos pais em acessórios de qualidade para ocasiões especiais.
As preferências geracionais influenciam significativamente o desenvolvimento de produtos, com a Geração Z a priorizar materiais sustentáveis e narrativas de marca autênticas, mantendo ao mesmo tempo aspirações de luxo. Esta mudança está alinhada com tendências demográficas mais amplas, particularmente no segmento infantil, onde a parentalidade tardia entre consumidores abastados que concentram os gastos em menos filhos cria oportunidades de posicionamento premium em categorias tradicionalmente orientadas para o valor.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Canal de Distribuição:
Resiliência das Lojas Físicas Face ao Crescimento DigitalAs lojas físicas continuam a dominar o mercado de acessórios com uma quota de 65,98% em 2025, destacando a preferência dos consumidores por experiências de retalho presencial onde podem tocar nos produtos e receber um serviço personalizado. Embora os canais online estejam projetados para crescer a uma CAGR de 6,86% até 2031, isto representa uma mudança complementar e não uma substituição, uma vez que as marcas de sucesso integram capacidades digitais com o retalho tradicional para melhorar a experiência de compra global.
O panorama retalhista está a evoluir através da integração tecnológica, com as plataformas de comércio eletrónico a implementar funcionalidades de experimentação virtual, ferramentas de realidade aumentada e capacidades de comércio social para melhorar o envolvimento online. As lojas físicas estão simultaneamente a transformar-se em espaços experienciais que priorizam a narrativa de marca e a interação com o cliente. Apesar da adoção digital acelerada durante a pandemia, a natureza tátil dos acessórios e o seu significado nas ofertas de presentes mantêm a relevância das lojas físicas, particularmente nos segmentos de luxo e premium, onde o serviço personalizado permanece um componente crucial do processo de compra.
Análise Geográfica
Mercado de Acessórios de Moda do Reino Unido
O Reino Unido domina com uma participação de mercado de 16,63% em 2025, aproveitando a posição de Londres como capital mundial da moda e sua robusta infraestrutura de varejo de luxo. O mercado do Reino Unido demonstra resiliência por meio de sua base de consumidores de alto patrimônio líquido e dos consolidados distritos comerciais que impulsionam os gastos turísticos, ao mesmo tempo em que se adapta com sucesso aos ajustes comerciais pós-Brexit por meio de cadeias de fornecimento modificadas e estratégias de precificação.
Mercado Europeu de Acessórios de Moda
A Espanha lidera o crescimento do mercado com um CAGR projetado de 7,25% até 2031, impulsionado pela recuperação do turismo e pelo aumento da riqueza doméstica. Esse crescimento complementa os mercados consolidados da Alemanha, França e Itália, onde sólidos fundamentos econômicos, marcas de luxo com herança histórica e excelência manufatureira continuam a moldar o cenário de acessórios, apesar de desafios como as perturbações no transporte marítimo pelo Mar Vermelho que afetam as cadeias de fornecimento italianas.
O mercado se diversifica ainda mais por meio de oportunidades emergentes nos Países Baixos, Polônia, Bélgica e Suécia. As crescentes importações de acessórios de couro da Polônia, a avançada adoção do comércio eletrônico nos Países Baixos, a expertise em varejo de luxo da Bélgica e a liderança da Suécia em sustentabilidade contribuem coletivamente para a evolução e o potencial de crescimento do mercado.
Panorama regulatório
A indústria europeia de acessórios de moda opera sob uma agenda de sustentabilidade e conformidade de produtos da UE cada vez mais intensa, que está se expandindo dos materiais e produtos químicos para regras de ciclo de vida e rastreabilidade digital. Um passo recente importante é a Comissão Europeia tornar operacional o Registro do Passaporte Digital de Produto (DPP) em 20 de julho de 2026, o que oferece um ponto de entrada prático para as empresas prepararem sistemas de dados que apoiem os requisitos futuros previstos no Regulamento de Ecodesign da UE para Produtos Sustentáveis (ESPR, Regulamento (UE) 2024/1781).
As marcas de têxteis e acessórios também estão navegando por restrições mais rígidas de produto e marketing. Sob o ESPR, grandes empresas enfrentam uma proibição (em vigor a partir de 19 de julho de 2026) de destruir produtos têxteis e acessórios de vestuário não vendidos, enquanto as exigências químicas e de segurança continuam a se intensificar por meio de estruturas e normas usadas pelo setor, incluindo restrições vinculadas ao REACH (com um novo limite de formaldeído aplicável a partir de 6 de agosto de 2026) e valores-limite da OEKO-TEX em vigor a partir de 1 de junho de 2026. Separadamente, a França tem uma proibição de PFAS para têxteis em vigor a partir de 1 de janeiro de 2026, adicionando complexidade de conformidade em nível nacional para marcas e fornecedores que vendem para esse mercado.
Análise da cadeia de valor
A criação de valor de acessórios de moda na Europa abrange materiais e componentes (couro, têxteis, metais, pedras, aviamentos, lentes), design e desenvolvimento de produtos, fabricação e acabamento (incluindo ateliês especializados e fabricantes terceirizados), garantia de qualidade e conformidade, e depois distribuição por meio de varejo de marca, lojas de departamento, lojas especializadas, varejo de viagem e comércio eletrônico. As dinâmicas do setor refletem cada vez mais o abastecimento multi-país, onde requisitos de desempenho, estética e conformidade se cruzam, e onde interrupções na logística global podem se traduzir em prazos de entrega mais longos e maiores necessidades de estoque para marcas que operam em toda a Europa.
Grandes grupos como LVMH, Kering e Richemont fortalecem o controle da cadeia de valor e a gestão de riscos por meio de estruturas de sustentabilidade e relatórios em todo o grupo. Essas estruturas moldam os padrões de compras, a integração de fornecedores e a profundidade de auditoria. À medida que as expectativas de diligência devida e rastreabilidade se expandem, as marcas estão pressionando por dados de fornecedores mais granulares, incluindo divulgações no nível das instalações, e alinhamento estruturado de relatórios, ilustrado pela referência da Richemont às Normas GRI (2021) e ao Código Suíço de Obrigações (Art. 964a-c) em seu relatório não financeiro a partir de maio de 2026. Essa mudança aumenta o peso operacional sobre os parceiros upstream, incluindo curtumes, fábricas têxteis e fornecedores de componentes, para fornecer insumos verificáveis para gestão de produtos químicos, procedência e relatórios de emissões.
Panorama Competitivo
Concentração do Mercado
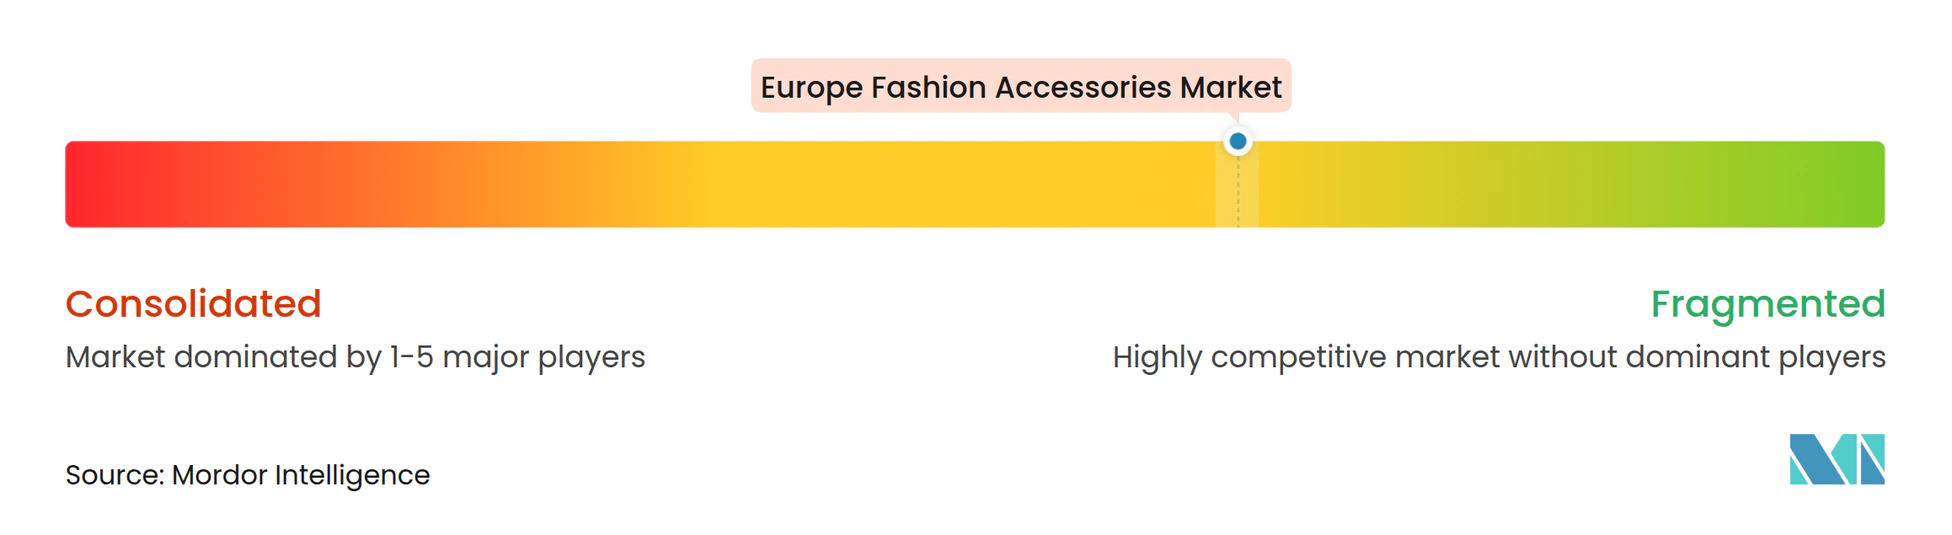
O mercado europeu de acessórios de moda demonstra uma fragmentação moderada, com conglomerados de luxo estabelecidos como LVMH, Kering e Richemont a dominar os segmentos premium através da diversificação de portfólios de marcas e da integração vertical. Os operadores do mercado médio enfrentam crescente concorrência de marcas de venda direta ao consumidor que contornam as margens do retalho tradicional, enquanto os novos disruptores ganham quota de mercado através do posicionamento em sustentabilidade e estratégias nativas digitais, particularmente entre as gerações mais jovens que priorizam os valores da marca em detrimento da herança.
A adoção tecnológica tornou-se um diferenciador crucial no mercado, com as empresas a investir em autenticação por blockchain, personalização com recurso a inteligência artificial e experiências de realidade aumentada para melhorar o envolvimento do cliente e a eficiência operacional. As parcerias estratégicas entre marcas de moda e empresas de tecnologia são cada vez mais importantes para a inovação, permitindo a combinação do artesanato tradicional com capacidades modernas para criar propostas de valor distintivas.
O mercado está a experienciar mudanças significativas na estratégia de retalho e nos modelos de distribuição. O surgimento de plataformas de aluguer e revenda apresenta tanto desafios como oportunidades, exigindo que as marcas equilibrem a exclusividade com a acessibilidade enquanto respondem às exigências da economia circular. As empresas continuam a expandir a sua presença no retalho físico, como exemplificado pela abertura de uma nova loja da Birkenstock na King's Road em Chelsea, Londres, em março de 2025, que se foca em proporcionar experiências abrangentes de produto aos clientes.
Líderes da Indústria Europeia de Acessórios de Moda
-
Inditex SA
-
Kering SA
-
Richemont SA
-
Chanel SA
-
LVMH Moët Hennessy Louis Vuitton SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Acessórios de Moda Empresas cobertas neste relatório
- Industria de Diseño Textil S.A
- Kering SA
- Richemont SA
- LVMH Moet Hennessy Louis Vuitton SE
- Chanel SA
- H & M Hennes & Mauritz AB
- Adidas AG
- Nike Inc.
- Hermes International SCA
- Prada SpA
- Burberry Group PLC
- Fossil Group Inc.
- Giorgio Armani SpA
- Swatch Group AG
- EssilorLuxottica SA
- Pandora A/S
- Moncler SpA
- PVH Corp.
- Hugo Boss AG
- Marks & Spencer Group PLC
Oportunidades de mercado e perspectivas futuras
A conformidade operacional está deslocando o setor de promessas de sustentabilidade para a implementação, criando espaço para soluções e parcerias que reduzam o custo e a complexidade da rastreabilidade e da gestão de dados de produtos em todas as categorias de acessórios. Com a Comissão Europeia tornando o Registro DPP ativo em 20 de julho de 2026, marcas, varejistas e fornecedores têm um mecanismo concreto para começar a organizar fluxos de dados no nível do produto. Isso possibilita oportunidades em torno de rotulagem interoperável, autenticação e plataformas de dados de fornecedores que podem atender tanto segmentos de massa quanto premium.
A inovação de materiais e o abastecimento verificado também estão se tornando diferenciais comerciais, à medida que grandes grupos de luxo endurecem as expectativas em relação aos fornecedores. As estruturas e metas de sustentabilidade públicas divulgadas por grupos líderes como LVMH e Kering reforçam a demanda por insumos rastreáveis e afirmações ambientais credíveis, enquanto regras mais rígidas em torno da destruição de produtos e conformidade química, incluindo requisitos relacionados ao ESPR e limites vinculados ao REACH, aumentam o valor dos programas de circularidade. Isso inclui serviços de reparo, design de produtos prontos para revenda e otimização de estoque. As marcas que combinam transparência digital para prontidão do DPP com medidas de resiliência da cadeia de suprimentos, como nearshoring e melhor diversificação de fornecedores, têm caminhos mais claros para proteger a disponibilidade e defender o valor da marca em um mercado que enfrenta tanto falsificações quanto maior escrutínio de conformidade.
Desenvolvimentos industriais recentes em Mercado Europeu de Acessórios de Moda
- Julho de 2026: Gucci e L'Oréal firmam um acordo de licença exclusiva de beleza de 50 anos para produtos de perfumaria e beleza da Gucci. O acordo de licenciamento expande a Gucci para os segmentos de perfumaria e beleza, com potencial de longo prazo para produtos de maior margem. O acordo amplia a presença de categorias da Gucci na Europa e reforça o valor da marca nos canais de beleza de luxo.
- Julho de 2026: A Chanel adquire a propriedade total da Charvet, a histórica camisaria francesa. A integração vertical fortalece o controle da Chanel sobre o artesanato e a presença de varejo de destaque em toda a Europa. A medida consolida os ativos da cadeia de suprimentos para as ofertas de vestuário e acessórios de herança da Chanel.
- Maio de 2026: A LVMH Moet Hennessy Louis Vuitton (marca Marc Jacobs) firma um acordo definitivo para vender a marca Marc Jacobs para a WHP Global e a G-III Apparel Group. A alienação refoca o grupo em suas maisons de luxo principais e pode alterar a estrutura de distribuição e custos dentro do portfólio. A venda melhora o foco estratégico nas marcas de luxo emblemáticas e otimiza o desempenho do portfólio.
Mercado Europeu de Acessórios de Moda Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o valor dos acessórios de moda vendidos aos consumidores em toda a Europa, contabilizando as vendas no varejo e online de itens adquiridos principalmente por estilo, uso pessoal e uso cotidiano.
Exclusões de escopo: Excluímos vestuário principal e calçados, bem como equipamentos de proteção não relacionados à moda e acessórios industriais que não são adquiridos como produtos de moda.
Visão Geral da Segmentação
- Por Tipo de Produto
- Calçado
- Vestuário
- Carteiras
- Bolsas
- Relógios
- Óculos de Sol
- Joalharia
- Por Utilizador Final
- Homens
- Mulheres
- Crianças
- Por Categoria
- Massa
- Premium
- Por Canal de Distribuição
- Lojas Físicas
- Lojas Online
- Por Geografia
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polónia
- Bélgica
- Suécia
- Resto da Europa
- Europa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado, definir o contexto de demanda em nível de país e validar as variações anuais que podem alterar os gastos com acessórios. Utilizamos estatísticas públicas e fluxos comerciais para mapear onde os produtos relevantes são fabricados e onde são vendidos, e em seguida usamos isso para verificar a consistência do tamanho e dos padrões de crescimento.
As fontes incluíram referências oficiais e de acesso livre, como o Eurostat (comércio varejista e comércio externo), institutos nacionais de estatística das principais economias europeias, a Comissão Europeia (indicadores de consumo e macroeconômicos) e conjuntos de dados da OCDE sobre consumo das famílias. Também utilizamos fontes como o UN Comtrade, publicações de associações setoriais e comerciais (por exemplo, artigos de couro e têxteis), relatórios anuais de empresas e apresentações a investidores, e imprensa de negócios de reputação. Quando necessário, foram utilizadas assinaturas pagas para dados financeiros e de inteligência empresarial, bases de dados de patentes e conjuntos de dados de importação e exportação em nível de remessa, a fim de preencher lacunas não disponíveis de forma consistente em uma única fonte pública; as fontes aqui listadas são ilustrativas e não exaustivas.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as conclusões da pesquisa documental e traduzir indicadores amplos em premissas de dimensionamento, incluindo divisões por categoria, mix de canais e faixas de preço típicas entre países. Conversamos com uma combinação de marcas, distribuidores, varejistas e especialistas de suporte nos principais mercados europeus, de modo que o modelo reflita tanto o comportamento de compra premium quanto o de massa, e revisamos os dados de entrada quando as respostas divergiram entre países.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 19% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 22% |
| Players menores: 21% | Gerentes: 59% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, na qual os gastos dos consumidores com acessórios são reconstruídos por país utilizando sinais de consumo das famílias e direção do comércio varejista, sendo então mapeados para categorias de acessórios e canais. Para manter os totais realistas, isso é corroborado com aproximações seletivas de baixo para cima, utilizando pontos de preço e volumes amostrados de varejistas, verificações de intensidade de importação para categorias com alto volume de acessórios e uma consolidação das receitas visíveis onde há divulgações disponíveis das empresas.
Os dados de entrada mais relevantes incluíram tendências de gastos discricionários das famílias, penetração online em acessórios, variação do preço médio de venda por categoria (premium versus massa), picos sazonais de compras vinculados a feriados e fluxos de turismo, e diferenças entre países no mix de distribuição entre lojas especializadas e varejo multimarca. Para a previsão, foi utilizada análise de cenários, ancorada em uma regressão multivariada leve que vincula o crescimento à direção dos gastos dos consumidores, à inflação de preços e às mudanças na participação do comércio eletrônico; as premissas foram revisadas com os respondentes primários antes da finalização. Quando um país ou categoria apresentava poucos pontos de dados, as lacunas foram preenchidas com proxies de países comparáveis e, em seguida, ajustadas por meio de verificações de canal, para que o modelo não superestime mercados menores.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de triangulação entre sinais independentes, de modo que uma única série de dados não determine o resultado por si só. Realizamos verificações de variância em nível de país e categoria, revisamos valores discrepantes em relação a dados comerciais e indicadores de varejo, e revisamos as premissas quando o preço ou volume implícito não se alinha com os padrões reais de compra.
Antes da aprovação final, o modelo passa por revisões analíticas em múltiplas etapas com verificações de razoabilidade em relação às tendências macroeconômicas e aos indicadores de demanda específicos por categoria, seguidas de novos contatos quando informações recentes contradizem dados anteriores. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes afetam a demanda, os preços ou a estrutura de canais. Imediatamente antes da entrega, uma nova passagem pelos dados é concluída para que a visão publicada reflita as informações mais recentes disponíveis.
Tamanho do Mercado Europeu de Acessórios de Moda da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para acessórios de moda na Europa frequentemente variam porque o conjunto de produtos incluídos não é consistente, o ano e o momento da conversão cambial são tratados de forma diferente, e as premissas de precificação são atualizadas em momentos distintos. As diferenças também surgem quando uma estimativa se baseia mais em fluxos comerciais, enquanto outra se baseia mais em sinais de venda no varejo ou gastos dos consumidores.
Calçados e pacotes completos de vestuário são as maiores exclusões que explicam a dispersão, uma vez que essas categorias estão fora do escopo da Mordor Intelligence para este mercado e podem inflar materialmente os totais quando agrupadas com acessórios. Também observamos lacunas quando estudos aplicam progressão agressiva de preços em itens premium sem verificar as mudanças no mix de canais, e quando anos-base mais antigos são projetados para frente sem revalidar a elasticidade da demanda pós-inflação nos principais países europeus.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 665,58 bilhões de USD (2025) | |
| Consultoria Global A | 214,22 bilhões de USD (2025) | Utiliza uma cesta de produtos mais restrita, que parece estar mais próxima de tipos selecionados de acessórios, podendo subestimar as categorias de mercado de massa e os canais de varejo mais amplos na Europa. |
| Associação Comercial B | 5,20 bilhões de USD (2024) | Representa o valor do mercado de importações em vez das vendas totais ao consumidor, o que exclui itens produzidos domesticamente e vendidos dentro da região, sendo também sensível aos efeitos de reexportação. |
Analisando a tabela, o valor mais elevado está alinhado com uma visão completa das vendas ao consumidor em categorias e canais, enquanto os valores menores refletem ou uma definição mais restrita de acessórios ou uma perspectiva limitada às importações. Ao manter as inclusões e exclusões de forma explícita e vinculando o crescimento a sinais observáveis de gastos, precificação e canais, o número final permanece rastreável a dados de entrada claros que podem ser verificados novamente à medida que as condições mudam.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado europeu de acessórios de moda?
O mercado está avaliado em USD 702,25 mil milhões em 2026 e está projetado para crescer a uma CAGR de 5,51% até 2031.
Qual categoria de produto detém a maior quota?
O vestuário lidera com 59,02% da receita de 2025 devido aos ciclos constantes de renovação do guarda-roupa e à popularidade do estilo desportivo-casual.
Qual segmento está previsto crescer mais rapidamente?
Espera-se que os relógios registem a CAGR mais elevada de 5,78% até 2031, impulsionados pelos híbridos inteligente-analógico.
Qual o papel dos canais online nas vendas de acessórios?
O canal online representou 34,02% das vendas de 2025 e está preparado para crescer a uma CAGR de 6,86%, complementando as lojas físicas em vez de as substituir.
Qual o país com o maior mercado na Europa?
O Reino Unido detém uma quota de 16,63% graças à concentração de retalho de luxo em Londres e a uma base de consumidores abastados resiliente.
Como estão as marcas a mitigar as perturbações na cadeia de abastecimento?
As empresas aceleram o nearshoring para a Europa de Leste, investem na visibilidade digital do inventário e diversificam os fornecedores para amortecer a volatilidade do frete.