
Tamanho e Participação do Mercado de Adesivos e Selantes para Construção na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 3.99 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.75 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.28 % |
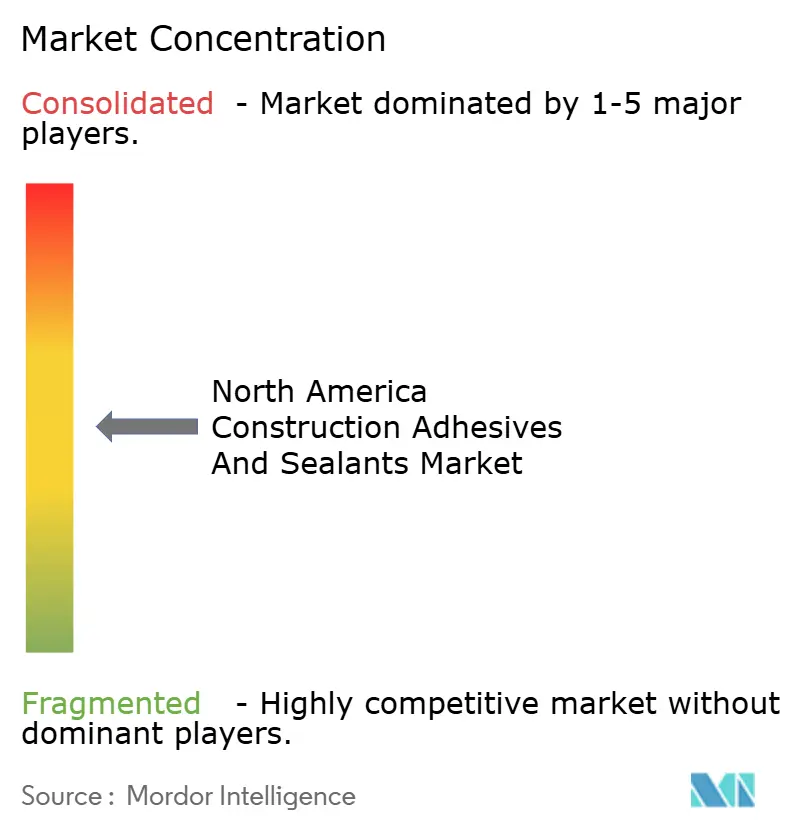
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Adesivos e Selantes para Construção na América do Norte por Mordor Intelligence
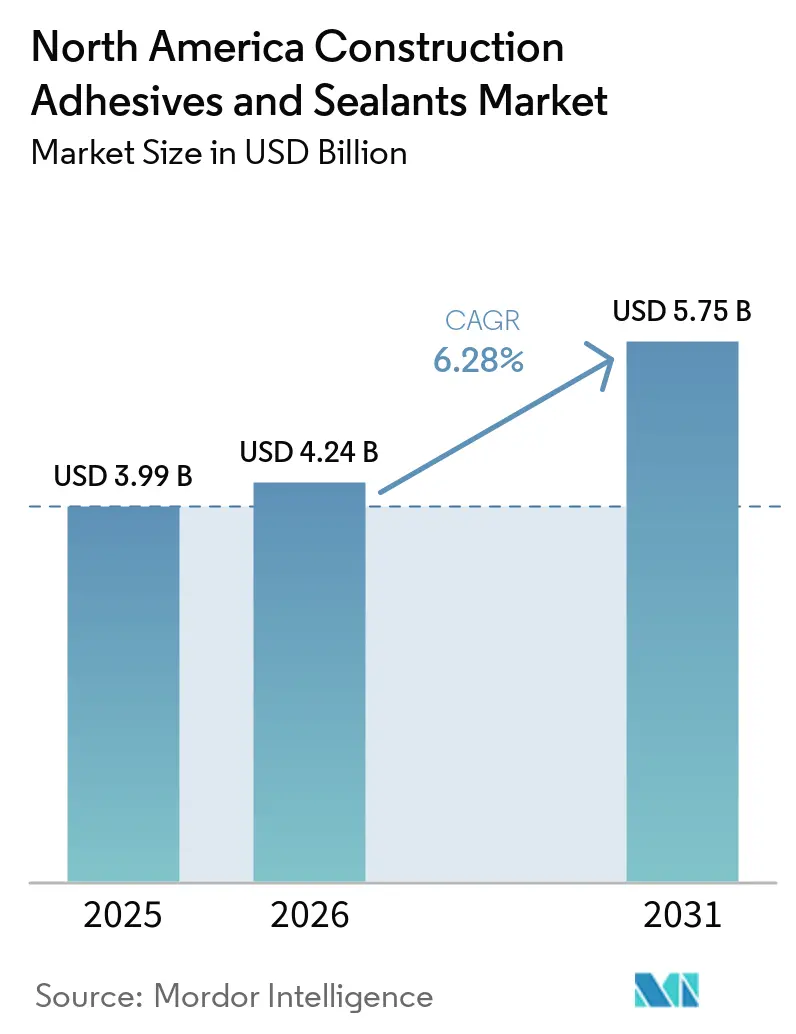
Espera-se que o tamanho do Mercado de Adesivos e Selantes para Construção na América do Norte aumente de USD 3,99 bilhões em 2025 para USD 4,24 bilhões em 2026 e atinja USD 5,75 bilhões até 2031, crescendo a um CAGR de 6,28% no período de 2026 a 2031. O aumento dos gastos federais em infraestrutura, a rápida adoção de métodos de construção modular e as regulamentações estaduais de baixo teor de COV estão transformando os padrões de demanda por produtos. Os empreiteiros estão cada vez mais especificando adesivos prontos de fábrica que curam rapidamente e aderem a substratos mistos, enquanto os proprietários de edifícios priorizam a resistência climática de longo prazo e menores emissões de poluentes internos. Desafios como a volatilidade dos preços das matérias-primas e a escassez de mão de obra persistem, mas os fornecedores com insumos verticalmente integrados e sistemas de aplicação simplificados estão ganhando participação de mercado. A intensidade competitiva permanece elevada, pois nenhum fornecedor isolado representa mais de um quarto da receita regional, criando oportunidades para especialistas focados em centros de dados, edifícios de madeira em massa e reabilitação de pontes.
Principais Conclusões do Relatório
- Por tipo de resina, o poliuretano capturou 24,38% da participação do Mercado de Adesivos e Selantes para Construção na América do Norte em 2025, enquanto o silicone registrou o CAGR mais rápido de 6,43% até 2031.
- Por tecnologia, os selantes representaram 42,01% da participação do Mercado de Adesivos e Selantes para Construção na América do Norte em 2025; a tecnologia de base aquosa está crescendo a um CAGR de 6,43% até 2031.
- Por aplicação, pisos e revestimentos detiveram 39,83% da participação do Mercado de Adesivos e Selantes para Construção na América do Norte em 2025, enquanto as juntas de infraestrutura devem se expandir a um CAGR de 7,18% até 2031.
- Por setor de uso final, o residencial representou 36,78% da participação do Mercado de Adesivos e Selantes para Construção na América do Norte em 2025, mas a infraestrutura está crescendo a um CAGR de 7,23% até 2031.
- Por geografia, os Estados Unidos lideraram com 81,25% da participação do Mercado de Adesivos e Selantes para Construção na América do Norte em 2025, enquanto o Canadá deve avançar a um CAGR de 6,43% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda crescente por materiais de construção com baixo teor de COV | +1.2% | Estados Unidos (Califórnia, estados do OTC), Canadá | Médio prazo (2 a 4 anos) |
| Crescimento acelerado da construção modular fora do local | +1.5% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Pacotes de estímulo à infraestrutura nos Estados Unidos e no Canadá | +1.8% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Inovações na formulação de adesivos que permitem a colagem de materiais mistos | +0.9% | América do Norte (concentrada em polos de manufatura avançada) | Médio prazo (2 a 4 anos) |
| Adoção crescente de edifícios de madeira com múltiplos andares | +0.6% | Estados Unidos (Costa Oeste, Nordeste), Canadá (Colúmbia Britânica, Ontário) | Longo prazo (≥ 4 anos) |
| Recobertura generalizada associada a eventos climáticos extremos | +0.8% | Estados Unidos (Sudeste, Costa do Golfo), Canadá (províncias do Atlântico) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Materiais de Construção com Baixo Teor de COV
A Regra 1168 do SCAQMD da Califórnia, que limita o teor de COV a 50-250 g/L, impulsionou uma ampla reformulação, afastando-se das químicas à base de solventes. Regulamentações semelhantes em Maryland, Massachusetts, Texas e outros estados do OTC criaram um ambiente regulatório fragmentado que beneficia fornecedores com extensos portfólios de produtos em conformidade. Em março de 2025, BASF e Sika introduziram o Baxxodur EC 151, que reduz as emissões de COV em até 90% e cura a temperaturas tão baixas quanto 5-10 °C. Os híbridos de silano modificado estão ganhando participação de mercado, pois eliminam a exposição a isocianatos enquanto atendem aos requisitos de adesão. Os especificadores estão cada vez mais integrando credenciais de baixo teor de COV com durabilidade ao longo do ciclo de vida, incorporando a conformidade ambiental nas especificações de licitação, em vez de tratá-la como uma formalidade regulatória.
Crescimento Acelerado da Construção Modular Fora do Local
A construção modular permanente atingiu USD 14,6 bilhões em 2024, ante USD 4,3 bilhões uma década antes, refletindo uma mudança em direção à montagem em ambiente controlado. Os fluxos de trabalho de fábrica exigem adesivos que curem de forma previsível e se integrem a dispensadores robóticos. Por exemplo, o SikaWall-3000 Rapid Bond cura em uma hora em linhas de produção de madeira laminada cruzada (CLT), aumentando o rendimento. Da mesma forma, o adesivo Pro SW da Kiilto reduz os tempos de colagem de CLT em 30%, melhorando a eficiência do tempo de ciclo. Como as unidades modulares são concluídas em fábricas, a demanda por adesivos de cura lenta voltados para o campo está diminuindo, direcionando o Mercado de Adesivos e Selantes para Construção na América do Norte para formulações otimizadas para fábrica.
Pacotes de Estímulo à Infraestrutura nos Estados Unidos e no Canadá
A Lei de Infraestrutura Bipartidária dos Estados Unidos aloca mais de USD 480 bilhões para 60.000 projetos, impulsionando a demanda por selantes para pontes, túneis e rodovias capazes de tolerar ±60% de movimento de junta[1]. O Programa de Investimento em Infraestrutura do Canadá contribui com mais de USD 33 bilhões, além de mais de USD 6 bilhões em fundos habitacionais direcionados. Sistemas de silicone de dois componentes, como o Wabo SiliconeSeal, são preferidos por sua vida útil de projeto de 75 anos. Os estados com grande número de pontes estruturalmente deficientes, incluindo Pensilvânia, Ohio e Michigan, estão experimentando surtos de demanda regional, favorecendo fornecedores com estoques locais e produtos aprovados pelo Departamento de Transportes.
Inovações na Formulação de Adesivos que Permitem a Colagem de Materiais Mistos
A construção moderna envolve cada vez mais envoltórias de materiais mistos combinando aço, madeira engenheirada, polímero reforçado com fibra e concreto de ultra-alto desempenho, tornando os adesivos de substrato único inadequados. A plataforma Purform da Henkel reduz os diisocianatos enquanto adere efetivamente a metais, madeiras e compósitos, atendendo aos padrões de segurança sem comprometer o desempenho. Os silicones de base biológica e carbono neutro da Dow se alinham com os créditos LEED e as metas de descarbonização. Além disso, tecnologias de cura sob demanda ativadas por UV estão sendo testadas, minimizando o desperdício de misturas de dois componentes vencidas e estabelecendo novos parâmetros de controle de processo no Mercado de Adesivos e Selantes para Construção na América do Norte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade nos preços de matérias-primas derivadas do petróleo | -0.7% | América do Norte (concentrada em regiões com alternativas limitadas de insumos) | Curto prazo (≤ 2 anos) |
| Custos mais elevados de conformidade com REACH e TSCA | -0.4% | Estados Unidos, Canadá (implicações para o comércio transfronteiriço) | Médio prazo (2 a 4 anos) |
| Escassez de mão de obra qualificada para a aplicação correta de selantes | -0.5% | Estados Unidos (Sudeste, Meio-Oeste), Canadá | Longo prazo (≥ 4 anos) |
| Concorrência de alternativas de fixação mecânica em coberturas | -0.3% | Estados Unidos (segmento de coberturas comerciais) | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Matérias-Primas Derivadas do Petróleo
Os preços do MDI subiram 5,86% na semana encerrada em 20 de março de 2026, após um pico nos custos do insumo benzeno, com Covestro e Huntsman anunciando aumentos de preços de USD 220-260 por tonelada. As matérias-primas representam aproximadamente 75% dos custos de produção de adesivos, de modo que uma variação de 1% no preço pode impactar o lucro líquido em USD 13,3 milhões para produtores de médio porte. Embora os formuladores estejam explorando polióis de base biológica e resinas recicladas, o processo de requalificação para os códigos de construção pode levar até dois anos, deixando as empresas menores expostas a pressões sobre as margens.
Custos Mais Elevados de Conformidade com REACH e TSCA
As avaliações de risco do TSCA para diisocianatos e ftalatos exigem dados adicionais de exposição e investimentos em sistemas de dispensação em circuito fechado. As autorizações do REACH podem custar mais de EUR 500.000 por substância, representando desafios significativos para os fornecedores regionais[2]. A aquisição da ATP adhesive systems AG pela Henkel em 2026, especialista em adesivos de base aquosa, destaca uma mudança estratégica em direção a portfólios de produtos intrinsecamente conformes que mitigam os riscos associados a futuras proibições de substâncias.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina:
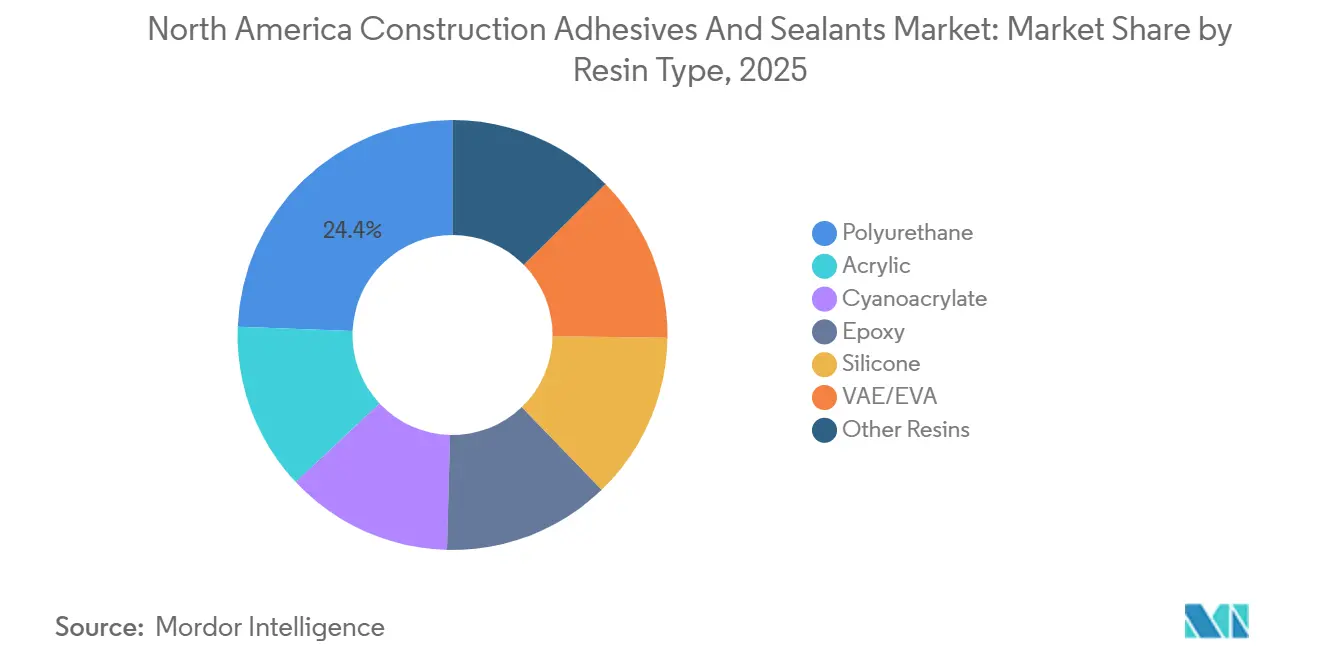
A Adoção de Resinas de Silicone Acelera pela Superioridade no IntemperismoProjeta-se que as resinas de silicone cresçam a um CAGR de 6,43% até 2031, pois os engenheiros de fachadas valorizam sua elasticidade de longo prazo sob exposição a UV e ciclagem térmica. O poliuretano representou 24,38% da participação do Mercado de Adesivos e Selantes para Construção na América do Norte em 2025, impulsionado por seu uso em pisos e isolamento de espuma spray, embora enfrente desafios de custo devido à flutuação dos preços dos insumos de isocianato. Os acrílicos são preferidos para aplicações internas onde a facilidade de limpeza e o custo são priorizados em detrimento da durabilidade externa. Os epóxis são utilizados em pisos de uso intensivo e colagens resistentes a produtos químicos, com avanços como endurecedores de baixa temperatura e baixo teor de COV, como o Baxxodur EC 151, garantindo sua relevância em aplicações em climas frios.
A vantagem do silicone no intemperismo é respaldada por um estudo externo de 40 anos que demonstrou perda mínima de módulo em comparação com selantes de poliuretano ou acrílico sob variações cíclicas de UV, névoa salina e temperatura. Os fiscais de código agora incluem o silicone nas especificações de paredes cortina, e as autoridades de pontes aprovam juntas de silicone de dois componentes para ativos de 75 anos. O fenol-resorcinol permanece crítico para laminações estruturais de madeira em massa, enquanto os híbridos de silano modificado combinam a durabilidade do silicone com a adesão do poliuretano. Os fornecedores com expertise em portfólios de múltiplas resinas estão melhor posicionados para enfrentar os desafios de colagem de materiais mistos no Mercado de Adesivos e Selantes para Construção na América do Norte.

Por Tecnologia:
A Tecnologia de Base Aquosa Avança com o Suporte RegulatórioEspera-se que a tecnologia de base aquosa cresça ao CAGR mais elevado de 6,43% até 2031, impulsionada por medidas regulatórias como a Regra 1168 do SCAQMD e as regras modelo do OTC, que impõem limites rígidos de COV. Os selantes representaram 42,01% da receita de tecnologia em 2025, com as demandas de desempenho levando a formulações de nicho para aplicações específicas, como juntas de concreto para polímero reforçado com fibra, metal para vidro e madeira para polímero.
Os produtos à base de solvente mantêm presença em aplicações onde ciclos de congelamento e descongelamento ou substratos porosos desafiam as alternativas de base aquosa, embora sua participação de mercado continue a declinar. As químicas reativas, incluindo epóxis, poliuretanos e metacrilatos, são usadas para colagens estruturais de alta resistência, apesar de sua complexidade de mistura. Os adesivos termofusíveis estão prosperando em ambientes de fábrica para janelas e painéis isolados, com a Arkema expandindo a capacidade de acrílico UV em 2024 para atender à demanda da construção modular. As tecnologias híbridas que combinam os benefícios de baixo teor de COV da base aquosa com a resistência reativa estão emergindo como uma área-chave de crescimento no Mercado de Adesivos e Selantes para Construção na América do Norte.
Por Aplicação:
Juntas de Infraestrutura Lideram o CrescimentoProjeta-se que as juntas de infraestrutura cresçam a um CAGR de 7,18% até 2031, apoiadas pela Lei de Infraestrutura Bipartidária, que visa a substituição de pontes e túneis envelhecidos. Pisos e revestimentos representaram 39,83% da receita em 2025, impulsionados pela reforma residencial e pela adoção de porcelanatos de grande formato. Espera-se que o segmento de juntas de infraestrutura cresça ainda mais à medida que as especificações do Departamento de Transportes exijam cada vez mais sistemas avançados como o Mageba Tensa Polyflex Advanced PU, que acomoda ±60% de movimento e resiste aos sais de degelo.
A demanda por coberturas está crescendo em regiões propensas a furacões, onde as fitas autoadesivas estão substituindo o asfalto quente para atender às regulamentações de COV e aos requisitos de resistência ao levantamento pelo vento. Os sistemas de painéis de parede estão migrando para paredes cortina unitizadas com vidraçaria estrutural de silicone aplicada em fábrica, reduzindo a mão de obra no local e garantindo qualidade consistente. Os fornecedores com produção localizada próxima aos principais corredores de pontes e zonas de cobertura propensas a desastres estão bem posicionados para capitalizar essas tendências de crescimento.
Por Setor de Uso Final:
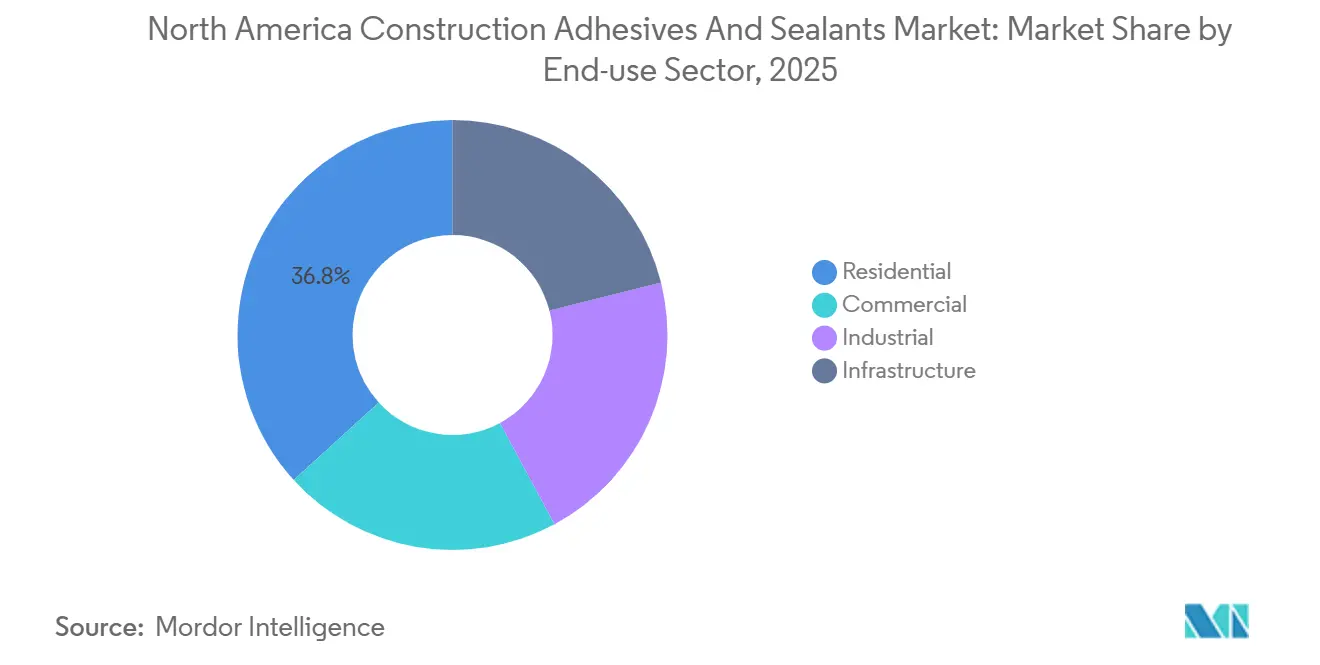
A Infraestrutura Supera o Impulso ResidencialProjeta-se que o setor de infraestrutura cresça a um CAGR de 7,23% até 2031, apoiado por USD 480 bilhões em financiamento de estímulo dos Estados Unidos e mais de USD 33 bilhões em compromissos federais no Canadá. O setor residencial representou 36,78% da demanda em 2025, mas as taxas de hipoteca mais elevadas estão freando os inícios de construção de residências unifamiliares. Espera-se que o segmento de infraestrutura se expanda à medida que os selantes de longa vida útil e baixa manutenção ganhem tração em pontes, túneis de trânsito e estações de tratamento de água.
As conversões comerciais de espaços de escritório obsoletos em apartamentos estão impulsionando a demanda por adesivos internos, enquanto os megaprojetos industriais, como plantas de baterias e instalações de semicondutores, exigem selantes compatíveis com salas limpas e epóxis estruturais de alta temperatura. A escassez de mão de obra está incentivando o uso de elementos pré-fabricados, deslocando a demanda por adesivos dos canteiros de obras para as fábricas e beneficiando os fornecedores com soluções de produção automatizadas.
Análise Geográfica
Mercado de Adesivos e Selantes para Construção dos Estados Unidos
Os Estados Unidos capturaram 81,25% da receita do mercado norte-americano de adesivos e selantes para construção em 2025, à medida que a Lei Bipartidária de Infraestrutura canalizou capital para rodovias, pontes e transporte público. Os limites de COV da Califórnia e regulamentações semelhantes em Maryland e Texas aceleram a transição para sistemas à base de água e sistemas reativos. O Sudeste registra os maiores inícios de obras não residenciais, pois projetos de data centers, semicondutores e energia renovável demandam selantes especiais para gestão térmica e salas limpas. A Costa Oeste lidera a implantação de madeira em massa, exemplificada pelo escritório COB3 de 208.000 ft² em San Mateo, impulsionando os pedidos de poliuretano estrutural e fenol-resorcinol.
Mercado de Adesivos e Selantes para Construção do Canadá
O Canadá é a geografia de crescimento mais rápido, com um CAGR de 6,43% até 2031, apoiado por fundos de infraestrutura e habitação que superam 40 bilhões de USD. A Colúmbia Britânica e Ontário são pioneiras em arranha-céus de CLT, como a sede de 87.000 ft² da TRCA em Toronto, aumentando a demanda por adesivos para madeira em conformidade com o PRG 320. As províncias do Atlântico enfrentam ciclos frequentes de substituição de coberturas associados a tempestades severas, estimulando a adoção de fitas autoadesivas e membranas totalmente aderidas.
Mercado de Adesivos e Selantes para Construção do México
No México, o nearshoring de fábricas automotivas e de eletrônicos impulsiona o uso de adesivos industriais, enquanto a aquisição da Polímeros Especiales pela Arkema localiza o fornecimento. A migração de mão de obra em toda a América do Norte reduz a disponibilidade de aplicadores qualificados, incentivando ainda mais a pré-fabricação e os sistemas de cartucho simplificados.
Cenário Competitivo
O Mercado de Adesivos e Selantes para Construção na América do Norte permanece moderadamente fragmentado. Os acordos da Henkel em 2026 para adquirir a ATP (EUR 270 milhões) e a Stahl (EUR 2,1 bilhões) expandem os portfólios de fitas de base aquosa e revestimentos especiais, alinhando-se com os mandatos de baixo teor de COV. A Arkema investiu USD 27 milhões para aumentar a capacidade de poliéster em Massachusetts, garantindo insumos para as linhas de alto desempenho de pisos e coberturas da Bostik.
A liderança tecnológica diferencia os participantes: o espaçador de borda quente 4SG da H.B. Fuller retém mais de 93% de argônio após 10 ciclos climáticos, impulsionando a adoção de linhas automatizadas TPS. BASF e Sika codesenvolveram o Baxxodur EC 151, permitindo que pisos de epóxi com ultra-baixo teor de COV curem a 5-10 °C. Ferramentas digitais de especificação, como o aplicativo Bostik Pro e objetos BIM, aprofundam o envolvimento dos arquitetos e reduzem os riscos de aplicação incorreta. Os especialistas regionais conquistam nichos oferecendo correspondências rápidas de cores, tamanhos de embalagem personalizados e treinamento técnico no local, vantagens difíceis de replicar para os concorrentes globais.
Há abundância de oportunidades em espaços inexplorados. A construção de centros de dados necessita de selantes para penetração de cabos com classificação de resistência ao fogo e preenchimentos de lacunas termicamente condutores. A energia renovável requer adesivos para pás com resistência UV de 25 anos. Os fornecedores que combinam pesquisa e desenvolvimento global com serviço local, mantêm insumos verticalmente integrados e investem em produtos compatíveis com automação superarão o Mercado de Adesivos e Selantes para Construção na América do Norte de forma mais ampla.
Líderes do Setor de Adesivos e Selantes para Construção na América do Norte
-
3M
-
Henkel AG & Co. KGaA
-
Sika AG
-
H.B. Fuller Company
-
Dow
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Norte-Americano de Adesivos e Selantes para Construção Empresas cobertas neste relatório
- 3M
- Arkema
- ATP adhesive systems AG
- Avery Dennison
- BASF
- Carlisle Construction Materials
- Dow
- Franklin International
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- ITW Performance Polymers
- MAPEI S.p.A.
- Momentive
- PARKER HANNIFIN CORP
- Pecora Corporation
- RPM International Inc.
- Sika AG
- Soudal Group
- Wacker Chemie AG
Desenvolvimentos industriais recentes em Mercado Norte-Americano de Adesivos e Selantes para Construção
- Outubro de 2025: A Bostik, Inc., subsidiária da Arkema, introduziu o selante e adesivo para construção multissuperfície OB1 nos Estados Unidos. Este produto é um selante e adesivo versátil projetado para simplificar as instalações, substituindo múltiplos produtos por uma única solução.
- Setembro de 2025: A ATP adhesive systems AG apresentou a ATP North America, uma nova iniciativa focada em fornecer tecnologias de adesivos sem solvente para fabricantes nos Estados Unidos. A empresa apoiou esse esforço com um investimento de USD 70 milhões, estabelecendo sua primeira instalação de fabricação sem solvente em Columbia, Carolina do Sul.
Escopo do Relatório do Mercado de Adesivos e Selantes para Construção na América do Norte
Os adesivos e selantes para construção desempenham um papel crítico nos projetos de construção. Os adesivos são projetados para fornecer alta resistência ao cisalhamento e à tração, atuando como fixadores invisíveis que distribuem uniformemente a carga e o estresse pelas superfícies coladas. Por outro lado, os selantes são formulados para oferecer alta flexibilidade e acomodar movimentos, permitindo que se estiquem e comprimam à medida que os edifícios se expandem ou contraem devido a variações térmicas.
O Mercado de Adesivos e Selantes para Construção na América do Norte é segmentado em resina, tecnologia, aplicação, setor de uso final e geografia. Por resina, o mercado é segmentado em poliuretano, acrílico, cianoacrilato, epóxi, silicone, VAE/EVA e outras resinas. Por tecnologia, o mercado é segmentado em selantes, base aquosa, base solvente, reativo e termofusível. Por aplicação, o mercado é segmentado em pisos e revestimentos, coberturas, painéis de parede e fachadas, isolamento e impermeabilização, e juntas de infraestrutura (pontes, túneis). Por setor de uso final, o mercado é segmentado em residencial, comercial, industrial e infraestrutura. O relatório também abrange o tamanho do mercado e as previsões para adesivos e selantes para construção em 3 países da região. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Poliuretano |
| Acrílico |
| Cianoacrilato |
| Epóxi |
| Silicone |
| VAE/EVA |
| Outras Resinas |
| Selantes |
| Base Aquosa |
| Base Solvente |
| Reativo |
| Termofusível |
| Pisos e Revestimentos |
| Coberturas |
| Painéis de Parede e Fachadas |
| Isolamento e Impermeabilização |
| Juntas de Infraestrutura (pontes, túneis) |
| Residencial |
| Comercial |
| Industrial |
| Infraestrutura |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Resina | Poliuretano |
| Acrílico | |
| Cianoacrilato | |
| Epóxi | |
| Silicone | |
| VAE/EVA | |
| Outras Resinas | |
| Por Tecnologia | Selantes |
| Base Aquosa | |
| Base Solvente | |
| Reativo | |
| Termofusível | |
| Por Aplicação | Pisos e Revestimentos |
| Coberturas | |
| Painéis de Parede e Fachadas | |
| Isolamento e Impermeabilização | |
| Juntas de Infraestrutura (pontes, túneis) | |
| Por Setor de Uso Final | Residencial |
| Comercial | |
| Industrial | |
| Infraestrutura | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Definição de mercado
- Setor de Uso Final - Construção residencial, construção comercial, edifícios públicos, edifícios industriais e projetos de infraestrutura são considerados no âmbito do setor de construção.
- Produto - Todos os produtos de adesivos e selantes utilizados no setor de construção são considerados no mercado estudado
- Resina - No âmbito do estudo, resinas como Poliuretano, Epóxi, Acrílico, Cianoacrilato, VAE/EVA e Silicone são consideradas
- Tecnologia - Para fins deste estudo, as tecnologias de Base Aquosa, Base Solvente, Reativo, Termofusível e Selantes são levadas em consideração.
| Palavra-chave | Definição |
|---|---|
| Adesivo Termofusível | Os adesivos termofusíveis são geralmente formulações 100% sólidas, à base de polímeros termoplásticos. São sólidos à temperatura ambiente e são ativados quando aquecidos acima de seu ponto de amolecimento, estágio em que se tornam líquidos e, portanto, podem ser processados. |
| Adesivo Reativo | Um adesivo reativo é composto por monômeros que reagem no processo de cura do adesivo e não se evaporam do filme durante o uso. Em vez disso, esses componentes voláteis são incorporados quimicamente ao adesivo. |
| Adesivo de Base Solvente | Os adesivos de base solvente são misturas de solventes e polímeros termoplásticos ou levemente reticulados, como policloropreno, poliuretano, acrílico, silicone e borrachas naturais e sintéticas (elastômeros). |
| Adesivo de Base Aquosa | Os adesivos de base aquosa utilizam a água como meio transportador ou diluente para dispersar uma resina. Eles se fixam permitindo que a água evapore ou seja absorvida pelo substrato. Esses adesivos são compostos com água como diluente, em vez de um solvente orgânico volátil. |
| Adesivo de Cura por UV | Os adesivos de cura por UV induzem a cura e criam uma ligação permanente sem aquecimento, utilizando luz ultravioleta (UV) ou outras fontes de radiação. Uma agregação de monômeros e oligômeros é curada ou polimerizada por luz ultravioleta (UV) ou visível em um adesivo UV. Como o UV é uma fonte de energia radiante, os adesivos UV são frequentemente chamados de adesivos de cura por radiação. |
| Adesivo Resistente ao Calor | Os Adesivos Resistentes ao Calor referem-se àqueles que não se degradam sob altas temperaturas. Um aspecto de um sistema complexo de circunstâncias é a capacidade do adesivo de resistir à desintegração causada por altas temperaturas. À medida que a temperatura aumenta, os adesivos podem se liquefazer. Eles podem suportar tensões resultantes de diferentes coeficientes de expansão e contração, o que pode ser uma vantagem adicional. |
| Relocalização | A relocalização é a prática de transferir a produção de commodities e a fabricação de volta para o país onde a empresa foi fundada. Onshoring, inshoring e back shoring são outros termos utilizados. O offshoring, a prática de produzir itens no exterior para reduzir os custos de mão de obra e fabricação, é o oposto disso. |
| Oleoquímicos | Os oleoquímicos são compostos produzidos a partir de óleos ou gorduras biológicas. Eles se assemelham aos petroquímicos, que são substâncias feitas a partir do petróleo. O negócio oleoquímico é construído sobre a hidrólise de óleos ou gorduras. |
| Materiais Não Porosos | Os materiais não porosos são substâncias que não permitem a passagem de líquido ou ar. Materiais não porosos são aqueles que não são porosos, como vidro, plástico, metal e madeira envernizada. Como nenhum ar pode passar, é necessário menos fluxo de ar para elevar esses materiais, eliminando a necessidade de alto fluxo de ar. |
| Acordo de Livre Comércio entre a União Europeia e o Vietnã | Um acordo comercial e um acordo de proteção de investimentos foram concluídos entre a União Europeia e o Vietnã em 30 de junho de 2019. |
| Teor de COV | Compostos com solubilidade limitada em água e alta pressão de vapor são conhecidos como Compostos Orgânicos Voláteis (COVs). Muitos COVs são produtos químicos fabricados pelo homem que são utilizados e produzidos na fabricação de tintas, produtos farmacêuticos e refrigerantes. |
| Polimerização em Emulsão | A polimerização em emulsão é um método de produção de polímeros ou grupos conectados de cadeias químicas menores conhecidas como monômeros, em uma solução aquosa. O método é frequentemente utilizado para fabricar tintas de base aquosa, adesivos e vernizes, nos quais a água permanece com o polímero e é comercializada como um produto líquido. |
| Metas Nacionais de Embalagem 2025 | Em 2018, o Ministério do Meio Ambiente da Austrália estabeleceu as seguintes Metas Nacionais de Embalagem 2025: 100% das embalagens devem ser reutilizáveis, recicláveis ou compostáveis até 2025, 70% das embalagens plásticas devem ser recicladas ou compostadas até 2025, 50% do conteúdo reciclado médio deve ser incluído nas embalagens até 2025, e as embalagens plásticas de uso único problemáticas e desnecessárias devem ser eliminadas até 2025. |
| Política de Substituição de Importações do Governo Russo | As sanções ocidentais suspenderam a distribuição de vários itens de alta tecnologia para a Rússia, incluindo aqueles necessários pelos setores de exportação de matérias-primas e pelo complexo militar-industrial. Em resposta, o governo lançou um esquema de "substituição de importações", nomeando uma comissão especial para supervisionar sua implementação no início de 2015. |
| Substrato de Papel | Os substratos de papel são folhas, bobinas ou cartões de papel com gramatura de base de até 400 g/m² que não foram convertidos, impressos ou alterados de outra forma. |
| Material de Isolamento | Um material que inibe ou bloqueia a transmissão de calor, som ou eletricidade é conhecido como Material de Isolamento. A variedade de materiais de isolamento inclui fibras espessas como fibra de vidro, lã de rocha e escória, celulose e fibras naturais, bem como placas de espuma rígida e folhas finas. |
| Choque Térmico | Uma mudança de temperatura conhecida como choque térmico gera tensão em um material. Geralmente resulta em degradação do material e é especialmente prevalente em materiais frágeis como cerâmicas. Quando há uma mudança rápida de temperatura, seja de quente para frio ou vice-versa, esse processo ocorre abruptamente. Ocorre com mais frequência em materiais com baixa condutividade térmica e integridade estrutural insuficiente. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: As variáveis-chave quantificáveis (do setor e externas) pertinentes ao segmento de produto específico e ao país são selecionadas de um grupo de variáveis e fatores relevantes com base em pesquisa documental e revisão bibliográfica, juntamente com contribuições de especialistas primários. Essas variáveis são posteriormente confirmadas por meio de modelagem de regressão (quando necessário).
- Etapa 2: Construir um Modelo de Mercado: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números do mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura




